
Marktübersicht
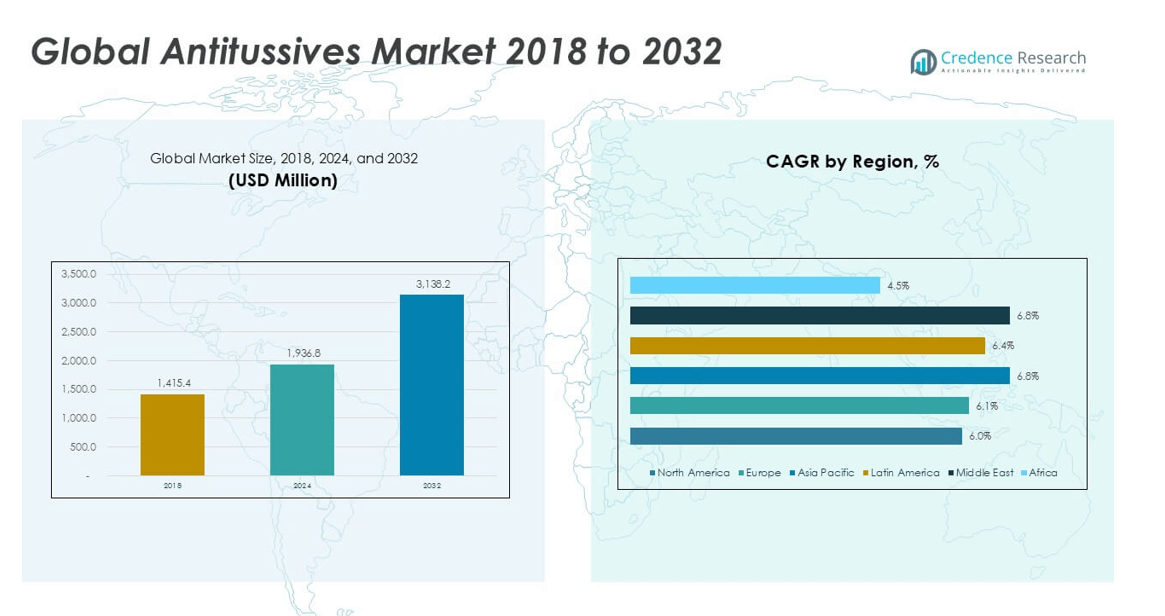
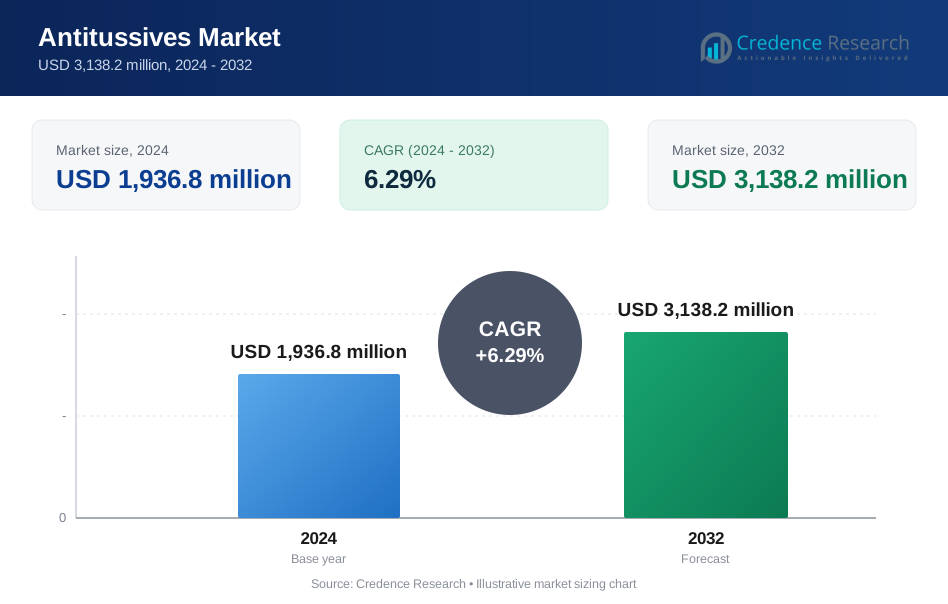
Die globale Marktgröße für Antitussiva wurde 2018 auf 1.415,4 Millionen USD geschätzt und soll bis 2024 auf 1.936,8 Millionen USD und bis 2032 auf 3.138,2 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,29 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Antitussiva 2024 | 1.936,8 Millionen USD |
| Antitussiva Markt, CAGR | 6,29% |
| Marktgröße für Antitussiva 2032 | 3.138,2 Millionen USD |
Der globale Markt für Antitussiva wird von großen Pharmaunternehmen mit starken Markenportfolios angeführt. Johnson & Johnson, Pfizer, Novartis, AstraZeneca und Merck & Co. halten starke Positionen durch OTC- und verschreibungspflichtige Produkte. Cipla, Alkem Laboratories, Glenmark Pharmaceuticals, Zydus Cadila und Biophar Lifesciences verstärken den Wettbewerb in kostenempfindlichen Märkten. Nordamerika führt den Markt mit einem genauen Anteil von 34,1 % an, unterstützt durch hohe OTC-Nutzung und Reichweite der Apotheken. Europa folgt mit einem Anteil von 26,7 %, angetrieben durch starke Gesundheitssysteme. Der asiatisch-pazifische Raum macht 23,2 % des Anteils aus, unterstützt durch Bevölkerungsgröße und steigenden Zugang. Diese Regionen prägen die globale Umsatzführerschaft.
Markteinblicke
- Der globale Markt für Antitussiva erreichte 2024 1.936,8 Millionen USD und soll bis 2032 mit einer CAGR von 6,29 % wachsen, unterstützt durch eine stetige Nachfrage nach Hustenbehandlungen über OTC- und Verschreibungskanäle.
- Steigende Atemwegsinfektionen, Belastung durch Umweltverschmutzung, Rauchgewohnheiten und chronische Erkrankungen treiben die anhaltende Nutzung von Antitussiva an, wobei OTC-Produkte die Selbstmedikation und schnellere Symptomlinderung bei Erwachsenen und Kindern unterstützen.
- Nicht-narkotische Medikamente gewinnen aufgrund von Sicherheitspräferenzen an Bedeutung, während Dextromethorphan das führende Segment nach Anteil bleibt, unterstützt durch breite OTC-Verfügbarkeit und starke Verbrauchervertrautheit.
- Der Wettbewerb bleibt intensiv, angeführt von Johnson & Johnson, Pfizer, Novartis und AstraZeneca, während Cipla, Alkem, Glenmark und Zydus Cadila ihre Präsenz in generischen und aufstrebenden Märkten stärken.
- Nordamerika führt mit etwa 34,1 % Anteil, gefolgt von Europa mit 26,7 % und dem asiatisch-pazifischen Raum mit 23,2 %, unterstützt durch die Dominanz der Apotheken und den Ausbau des Gesundheitszugangs.
Analyse der Marktsegmentierung:
Nach Arzneimittelklasse
Der globale Markt für Antitussiva zeigt eine klare Dominanz der narkotischen Arzneimittelklasse. Narkotische Antitussiva halten den größten Marktanteil, angetrieben durch starke Hustenunterdrückungseffizienz. Dextromethorphan führt dieses Segment an und macht den höchsten Anteil aus, aufgrund der breiten OTC-Nutzung. Codein und Hydrocodon bleiben in Verschreibungseinstellungen bei starkem Husten gefragt. Noscapin gewinnt in Märkten an Bedeutung, die nicht-opioide Narkotika bevorzugen. Nicht-narkotische Medikamente zeigen ein stetiges Wachstum, angeführt von Benzonatat. Die Nachfrage steigt aufgrund von Sicherheitsbedenken, regulatorischer Überprüfung von Opioiden und der Präferenz für Therapien mit geringem Missbrauchspotential.
- Zum Beispiel genehmigt die U.S. FDA Dextromethorphan für den OTC-Gebrauch in Einzeldosen bis zu 30 mg, während Benzonatat-Kapseln in Dosen von 100 mg oder 200 mg zur Hustenunterdrückung verschrieben werden.
Nach Vertriebskanal
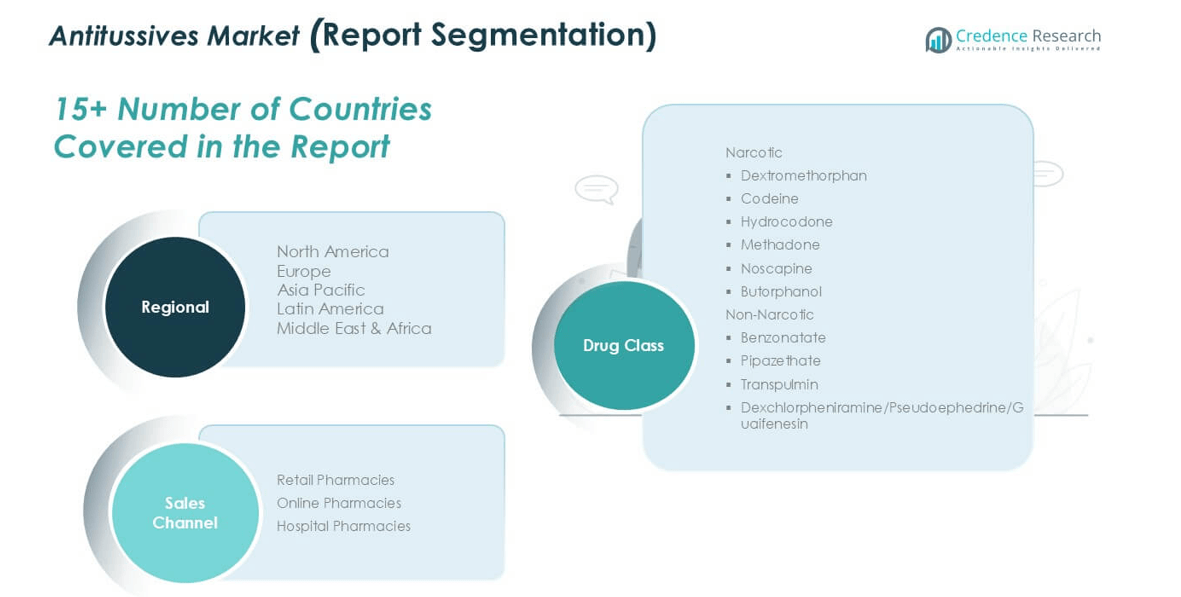
Einzelhandelsapotheken dominieren den globalen Antitussiva-Markt nach Vertriebskanal und halten den größten Umsatzanteil. Einfache Zugänglichkeit, Beratung durch Apotheker und starke OTC-Verfügbarkeit treiben diese Dominanz an. Hohe Kundenfrequenz unterstützt Wiederholungskäufe während saisonaler Hustenwellen. Online-Apotheken zeigen ein schnelles Wachstum aufgrund von Hauslieferungen und Preisnachlässen. Digitale Rezepte unterstützen ebenfalls den Online-Verkauf. Krankenhausapotheken bedienen akute und rezeptintensive Behandlungen, einschließlich narkotischer Antitussiva. Wachstumsfaktoren sind steigende Atemwegsinfektionen, Selbstmedikationstrends, expandierende Apothekennetzwerke und verbesserte Vertriebseffizienz in städtischen und halbstädtischen Regionen.
- Zum Beispiel betreibt Walgreens etwa 8.500 Einzelhandelsapotheken in den Vereinigten Staaten, die mehrere rezeptfreie (OTC) Antitussiva-Marken führen. Ähnlich betreibt CVS Health über 9.000 Apotheken, die eine vollständige Palette von Medikamenten, einschließlich sowohl rezeptfreier als auch verschreibungspflichtiger und manchmal narkotischer Antitussiva, abgeben.
Wichtige Wachstumsfaktoren
Steigende Prävalenz von Atemwegsinfektionen und chronischen Hustenbedingungen
Atemwegsinfektionen sind weltweit in allen Altersgruppen verbreitet. Saisonale Grippe, Erkältungen und Bronchitis erhöhen die Häufigkeit von Husten. Stadtverschmutzung verschlimmert die Reizung der Atemwege und die Häufigkeit von Husten. Rauchen und Passivrauchbelastung erhöhen den langfristigen Atemwegsstress. Chronische Krankheiten wie Asthma und COPD erhöhen die Fälle von anhaltendem Husten. Alternde Bevölkerungen zeigen eine höhere Anfälligkeit für Atemwegserkrankungen. Der globale Antitussiva-Markt profitiert von diesem anhaltenden klinischen Bedarf. Ärzte verschreiben Antitussiva, um den Patientenkomfort und die Schlafqualität zu verbessern. OTC-Antitussiva unterstützen die frühzeitige Symptomkontrolle. Das öffentliche Bewusstsein für das Hustenmanagement steigt weiter. Arztbesuche wegen Atemwegssymptomen bleiben hoch. Dieser Faktor unterstützt eine stabile Nachfrage in akuten und chronischen Versorgungseinrichtungen.
- Zum Beispiel berichtet die Weltgesundheitsorganisation, dass weltweit etwa 262 Millionen Menschen mit Asthma leben, während die chronisch obstruktive Lungenerkrankung über 300 Millionen Patienten betrifft, wobei beide Bedingungen oft Hustenmanagementtherapien erfordern.
Starke Nachfrage nach rezeptfreien Hustenmedikamenten
Verbraucher bevorzugen schnelle Linderung bei milden bis moderaten Hustensymptomen. OTC-Antitussiva ermöglichen Selbstversorgung ohne Arztbesuche. Einzelhandelsapotheken fördern den einfachen Zugang zu Hustensäften und Tabletten. Markenbekanntheit beeinflusst Wiederholungskäufe. Pädiatrische und erwachsene Formulierungen erweitern die Auswahlmöglichkeiten für Verbraucher. Der globale Antitussiva-Markt profitiert von hohen OTC-Verkäufen. Produkte auf Dextromethorphan-Basis dominieren weltweit die Regale. Die rezeptfreie Verfügbarkeit verbessert die Therapietreue. Beschäftigte Lebensstile unterstützen Selbstmedikationstrends. Verpackungsinnovationen verbessern die Dosierungsgenauigkeit. Marketingkampagnen informieren Verbraucher über Symptomlinderung. Dieser Faktor stärkt den stetigen Verkauf in städtischen und ländlichen Märkten.
- Zum Beispiel vertreiben die Produktlinien Benylin von Johnson & Johnson und Robitussin von GSK jährlich Millionen von Hustensaftflaschen über globale Einzelhandelsmärkte, mit Standardpackungsgrößen von 100 mL bis 250 mL, um den kurzfristigen Behandlungsbedarf zu Hause zu unterstützen.
Erweiterung des Zugangs zur Gesundheitsversorgung und Apothekennetzwerke
Die Gesundheitsinfrastruktur wächst in aufstrebenden Volkswirtschaften weiter. Regierungen investieren in die Grundversorgung und die Abdeckung durch Einzelhandelsapotheken. Der Zugang in ländlichen Gebieten verbessert sich durch Kettenapotheken und digitale Plattformen. Krankenhausnetzwerke erhöhen die Kapazität für ambulante Behandlungen. Der globale Markt für Antitussiva profitiert von einer breiteren Verfügbarkeit von Medikamenten. Die Erfüllungsraten für Verschreibungen verbessern sich in allen Regionen. Von Apothekern geführte Beratungen unterstützen die angemessene Produktauswahl. Die Effizienz der Lieferkette reduziert Lagerengpässe. Der Versicherungsschutz erhöht den Zugang zu verschreibungspflichtigen Antitussiva. Dieser Treiber unterstützt ein konsistentes Volumenwachstum. Verbesserte Vertriebskanäle erhöhen die Marktdurchdringung. Die Modernisierung des Gesundheitswesens sichert die langfristige Stabilität der Nachfrage.
Wichtige Trends & Chancen
Verlagerung zu nicht-narkotischen und sichereren Hustenbehandlungen
Sicherheitsbedenken beeinflussen das Verschreibungsverhalten von Antitussiva. Regulierungsbehörden verschärfen die Kontrollen für opioidbasierte Hustenmittel. Ärzte bevorzugen nicht-narkotische Alternativen für die routinemäßige Behandlung. Benzonatat und Pipazethat gewinnen klinische Akzeptanz. Der globale Markt für Antitussiva spiegelt diesen sicherheitsorientierten Wandel wider. Eltern bevorzugen nicht-opioide Produkte für die Anwendung bei Kindern. Das Bewusstsein für Missbrauchsrisiken beeinflusst Verschreibungsentscheidungen. Hersteller investieren in Reformulierung und Sicherheitskennzeichnung. Dieser Trend schafft Möglichkeiten für die Entwicklung sichererer Medikamente. Nicht-narkotische Portfolios unterstützen langfristiges Wachstum. Die regulatorische Angleichung verbessert das Marktvertrauen.
- Zum Beispiel wird Benzonatat in Kapselformen von 100 mg und 200 mg verschrieben, während die US-amerikanische FDA für Codein-Hustenprodukte Boxed Warnings vorschreibt, die die Anwendung bei Kindern unter 18 Jahren einschränken.
Wachstum von Online-Apotheken und digitalen Gesundheitsplattformen
Die Akzeptanz digitaler Gesundheit verändert das Kaufverhalten von Medikamenten. Online-Apotheken expandieren schnell in entwickelten und aufstrebenden Märkten. Die Hauszustellung verbessert die Bequemlichkeit der Hustenbehandlung. Der globale Markt für Antitussiva profitiert von digitalen Vertriebskanälen. E-Rezepte unterstützen die regelkonforme Abgabe von Narkotika online. Preistransparenz zieht kostenbewusste Verbraucher an. Abonnementmodelle fördern wiederholte Käufe. Telemedizin erhöht die frühzeitige Diagnose von Husten. Dieser Trend eröffnet neue Einnahmequellen. Datenanalysen verbessern die Bestandsplanung. Digitale Plattformen stärken das Patientenengagement und den Zugang.
Wichtige Herausforderungen
Regulatorische Einschränkungen bei narkotischen Antitussiva
Strenge Vorschriften begrenzen den Einsatz von opioidbasierten Hustenmedikamenten. Behörden verhängen strengere Verschreibungskontrollen. Die Einhaltungskosten steigen für Hersteller. Der globale Markt für Antitussiva sieht sich mit reduzierten narkotischen Volumina konfrontiert. Die Zurückhaltung der Ärzte beeinflusst die Verschreibungsraten. Überwachungsanforderungen erhöhen die betriebliche Komplexität. Einige Märkte schränken die Anwendung bei Kindern vollständig ein. Diese Herausforderung übt Druck auf traditionelle Produktportfolios aus. Unternehmen müssen sich mit sichereren Alternativen anpassen. Regulatorische Verzögerungen beeinflussen Produkteinführungen. Marktteilnehmer stehen vor ungleichen regionalen Richtlinien.
Risiko des Missbrauchs und Bedenken zur öffentlichen Sicherheit
Der Missbrauch von Hustensäften wirft Bedenken hinsichtlich der öffentlichen Gesundheit auf. Freizeitmissbrauch zieht die Aufmerksamkeit der Regulierungsbehörden auf sich. Öffentliche Kampagnen warnen vor unsachgemäßem Konsum. Der globale Antitussiva-Markt steht vor Reputationsrisiken. Einzelhändler setzen strengere Verkaufsüberwachungen durch. Rezeptüberprüfungen werden in vielen Regionen obligatorisch. Bedenken hinsichtlich des Missbrauchs durch Jugendliche beeinflussen die Markenwahrnehmung. Hersteller investieren in missbrauchsabschreckende Formulierungen. Diese Herausforderung erhöht die Entwicklungskosten. Das Gleichgewicht zwischen Zugang und Kontrolle bleibt komplex. Langfristiges Vertrauen hängt von verantwortungsbewussten Marktpraktiken ab.
Regionale Analyse
Nordamerika
Nordamerika hielt 2018 den größten Anteil am globalen Antitussiva-Markt. Die Region machte etwa 34,1 % des Marktanteils aus, bewertet mit 482,95 Millionen USD. Eine hohe Inzidenz von Atemwegsinfektionen unterstützt die Nachfrage. Eine starke Durchdringung von OTC-Produkten treibt den Absatz an. Die Dominanz von Apotheken verbessert die Zugänglichkeit. Ärzte verschreiben Antitussiva häufig bei chronischem Husten. Im Jahr 2024 erreichte der Markt 649,72 Millionen USD. Es wird prognostiziert, dass er bis 2032 1.028,70 Millionen USD erreichen wird. Die Region wird voraussichtlich mit einer CAGR von 6,0 % wachsen. Produktinnovationen und Markentreue unterstützen ein nachhaltiges Wachstum.
Europa
Europa repräsentierte 2018 etwa 26,7 % des globalen Antitussiva-Marktes. Die Marktgröße erreichte in diesem Jahr 378,35 Millionen USD. Starke öffentliche Gesundheitssysteme unterstützen den Zugang zur Behandlung. Ein hohes Bewusstsein für Hustenmanagement erhält eine stabile Nachfrage aufrecht. Nicht-narkotische Antitussiva gewinnen aufgrund des Sicherheitsfokus an Beliebtheit. Im Jahr 2024 expandierte der Markt auf 512,48 Millionen USD. Es wird prognostiziert, dass er bis 2032 819,07 Millionen USD erreichen wird. Europa wird voraussichtlich mit einer CAGR von 6,1 % wachsen. Alternde Bevölkerungen und saisonale Atemwegsinfektionen bleiben wichtige Wachstumstreiber in den wichtigsten Ländern.
Asien-Pazifik
Asien-Pazifik machte 2018 fast 23,2 % des Marktanteils aus. Der regionale Markt wurde mit 328,67 Millionen USD bewertet. Große Bevölkerungsbasen treiben hohe Husteninzidenzen an. Schnelle Urbanisierung erhöht die durch Verschmutzung verursachten Atemwegserkrankungen. Der Gebrauch von OTC-Medikamenten bleibt in Entwicklungsländern stark. Der Markt erreichte 2024 464,50 Millionen USD. Es wird erwartet, dass er bis 2032 784,55 Millionen USD erreichen wird. Asien-Pazifik zeigt mit 6,8 % die höchste CAGR unter den Regionen. Die Expansion von Apothekennetzwerken und steigende Gesundheitsausgaben unterstützen weiterhin das langfristige Wachstum.
Lateinamerika
Lateinamerika hielt 2018 etwa 10,2 % des globalen Antitussiva-Marktes. Die Marktgröße betrug 144,38 Millionen USD. Atemwegsinfektionen bleiben in städtischen Zentren häufig. Einzelhandelsapotheken fungieren als primäre Vertriebspunkte. Selbstmedikationstrends unterstützen die Nachfrage nach OTC-Antitussiva. Im Jahr 2024 erreichte der Markt 198,72 Millionen USD. Es wird prognostiziert, dass er bis 2032 auf 324,49 Millionen USD wachsen wird. Die Region wird voraussichtlich eine CAGR von 6,4 % verzeichnen. Verbesserter Zugang zur Gesundheitsversorgung und steigendes Bewusstsein unterstützen eine stetige regionale Expansion.
Mittlerer Osten
Der Mittlere Osten machte 2018 etwa 4,3 % des Marktanteils aus. Die Marktgröße erreichte in diesem Jahr 61,43 Millionen USD. Heiße Klimabedingungen erhöhen Fälle von Atemwegsreizungen. Städtische Verschmutzung unterstützt die Nachfrage nach Hustenbehandlungen. Krankenhausapotheken spielen eine Schlüsselrolle im Vertrieb. Der Markt expandierte 2024 auf 86,80 Millionen USD. Es wird prognostiziert, dass er bis 2032 146,55 Millionen USD erreichen wird. Die Region wird voraussichtlich mit einer CAGR von 6,8 % wachsen. Investitionen in die Gesundheitsinfrastruktur und die Expansion von Apotheken unterstützen eine konsistente Marktentwicklung.
Afrika
Afrika hielt 2018 einen kleineren Anteil am globalen Antitussiva-Markt. Die Region machte etwa 1,4 % des Marktanteils aus, bewertet mit 19,67 Millionen USD. Eingeschränkter Zugang zur Gesundheitsversorgung begrenzt die Behandlungspenetration. Atemwegsinfektionen bleiben in ländlichen Gebieten unterdiagnostiziert. OTC-Produkte dominieren die städtische Nachfrage. Der Markt erreichte 2024 einen Wert von 24,60 Millionen USD. Es wird erwartet, dass er bis 2032 auf 34,83 Millionen USD anwächst. Für Afrika wird ein Wachstum mit einer CAGR von 4,5 % prognostiziert. Gesundheitsprogramme und der Ausbau von Apotheken unterstützen allmählich das Marktwachstum.
Marktsegmentierungen:
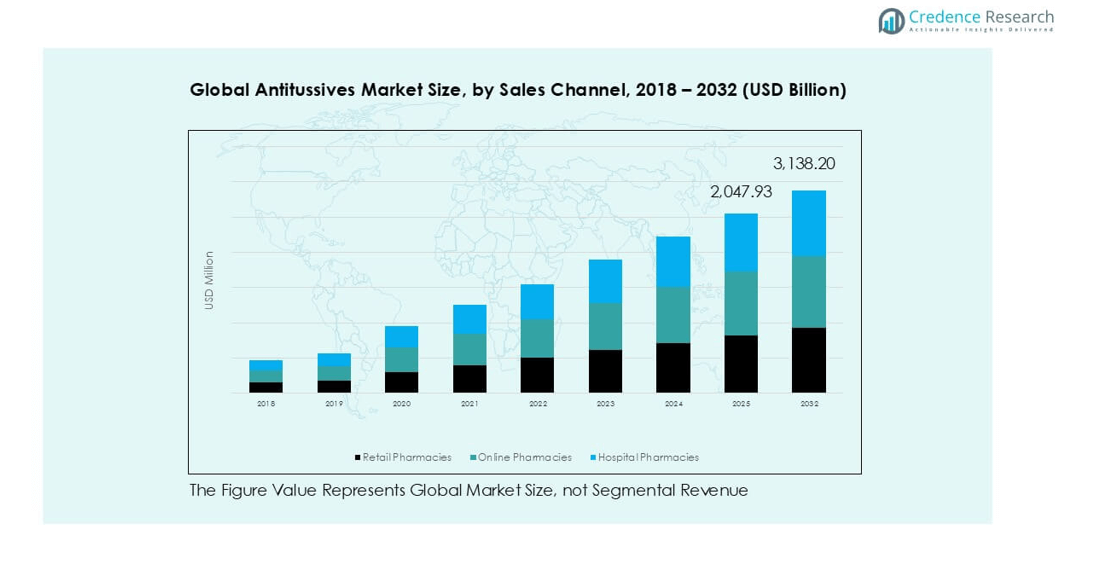
Nach Arzneimittelklasse
- Narkotisch
- Dextromethorphan
- Codein
- Hydrocodon
- Methadon
- Noscapin
- Butorphanol
- Nicht-narkotisch
- Benzonatat
- Pipazethat
- Transpulmin
Nach Vertriebskanal
- Einzelhandelsapotheken
- Online-Apotheken
- Krankenhausapotheken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Restliches Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Restliches Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Restliches Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Restlicher Naher Osten und Afrika
Wettbewerbslandschaft
Der globale Antitussiva-Markt zeichnet sich durch starken Wettbewerb zwischen multinationalen und regionalen Pharmaunternehmen aus. Führende Akteure konzentrieren sich auf breite OTC- und Rezeptportfolios. Unternehmen wie Johnson & Johnson, Pfizer, Novartis und AstraZeneca nutzen starke Markenbekanntheit. Diese Firmen unterhalten weitreichende Einzelhandels- und Krankenhausvertriebsnetze. Generikahersteller wie Cipla, Alkem Laboratories, Glenmark Pharmaceuticals und Zydus Cadila konkurrieren in der Kosteneffizienz. Produktdifferenzierung konzentriert sich auf Formulierungssicherheit und Geschmack. Nicht-narkotische Antitussiva erhalten aufgrund von Regulierungsdruck mehr Aufmerksamkeit. Unternehmen investieren in kinderfreundliche Sirupe und Dosierungsformate. Strategische Partnerschaften unterstützen die Marktexpansion. Fusionen und Lizenzvereinbarungen stärken die regionale Präsenz. Kontinuierliche Produkteinführungen verbessern die Regalpräsenz. Die Wettbewerbsintensität bleibt aufgrund der Preissensitivität hoch. Regulatorische Compliance und Lieferzuverlässigkeit prägen die langfristige Positionierung.
Schlüsselspieler-Analyse
- Biophar Lifesciences
- AstraZeneca
- Alkem Laboratories
- Cipla Ltd
- Glenmark Pharmaceuticals
- Johnson & Johnson Services Inc.
- Merck & Co.
- Novartis AG
- Pfizer, Inc.
- Zydus Cadila
Jüngste Entwicklungen
- Im November 2024 ging Pfizer Inc. eine strategische Zusammenarbeit mit Zai Lab für das neuartige antibakterielle Medikament XACDURO® (Sulbactam-Durlobactam) in Festlandchina ein, wobei die Pfizer-Tochtergesellschaften exklusive Rechte an Vermarktungsaktivitäten bis November 2028 erhielten, um den Patientenzugang mithilfe der antiinfektiven Infrastruktur von Pfizer zu beschleunigen.
- Im Mai 2023 führte die indische Regierung eine neue Regel ein, um sicherzustellen, dass aus dem Land exportierte Hustensäfte sicher für den Verzehr sind. Die neue Regel, die seit dem 1. Juni 2023 gilt, verlangt von Herstellern von Hustensäften, dass sie Produkttests in bestimmten staatlichen Laboratorien durchlaufen, bevor sie Exportgenehmigungen für die Produkte erhalten.
- Im Jahr 2023 erwarb GlaxoSmithKline plc (GSK) Bellus Health für 2 Milliarden Dollar, um Camlipixant zu gewinnen, einen Phase-3-P2X3-Inhibitor gegen chronischen Husten als antitussiven Rivalen zu Mercks Gefapixant, mit erwarteten Daten in 2024-2025 und einem möglichen Markteintritt in 2026, der bessere Wirksamkeit und Verträglichkeit bietet.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Arzneimittelklasse, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird aufgrund wiederkehrender Atemwegsinfektionen und saisonaler Hustenbedingungen stabil bleiben.
- Nicht-narkotische Antitussiva werden aufgrund von Sicherheits- und Regulierungspräferenzen breitere Akzeptanz finden.
- OTC-Produkte werden weiterhin die Volumenverkäufe in Einzelhandelsapotheken dominieren.
- Online-Apothekenkanäle werden sich durch digitale Rezepte und Hauslieferungen erweitern.
- Kinderfreundliche Formulierungen werden die langfristige Verbraucherakzeptanz unterstützen.
- Schwellenmärkte werden aufgrund der Erweiterung des Zugangs zur Gesundheitsversorgung schneller wachsen.
- Produktneugestaltungen werden sich auf Geschmack, Dosierungsgenauigkeit und Sicherheitsprofile konzentrieren.
- Regulatorische Aufsicht wird Portfolio-Strategien für narkotische Medikamente prägen.
- Markenvertrauen und Empfehlungen von Apothekern werden Kaufentscheidungen beeinflussen.
- Die Wettbewerbsintensität wird aufgrund von Generikakonkurrenz und Preisdruck hoch bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Antitussiva und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Antitussiva-Markt zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Antitussiva-Marktes hatte 2024 den größten Anteil?
Wer sind die führenden Unternehmen im Antitussiva-Markt?
Wer sind die Hauptakteure in diesem Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Antitussiva-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Antitussiva-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,936.8 million → 2032: USD 3,138.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Antitussiva-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Antitussiva-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Antitussiva-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Antitussiva-Markt Market Drivers
- 3.3 Antitussiva-Markt Market Restraints & Challenges
- 3.4 Antitussiva-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Antitussiva-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Antitussiva-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Antitussiva-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Antitussiva-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Antitussiva-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Antitussiva-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Antitussiva-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Antitussiva-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Antitussiva-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Antitussiva-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Antitussiva-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Antitussiva-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Antitussiva-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Antitussiva-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Antitussiva-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Antitussiva-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Antitussiva-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Antitussiva-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Antitussiva-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
