
Marktübersicht:
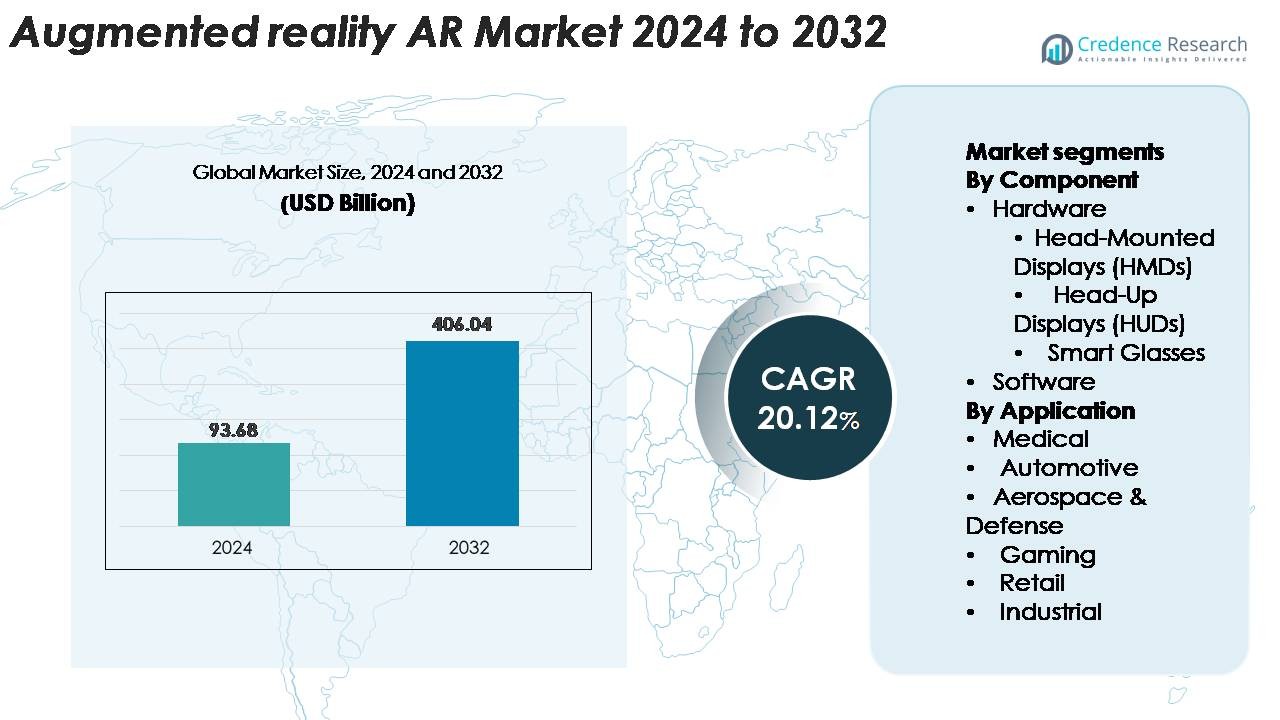
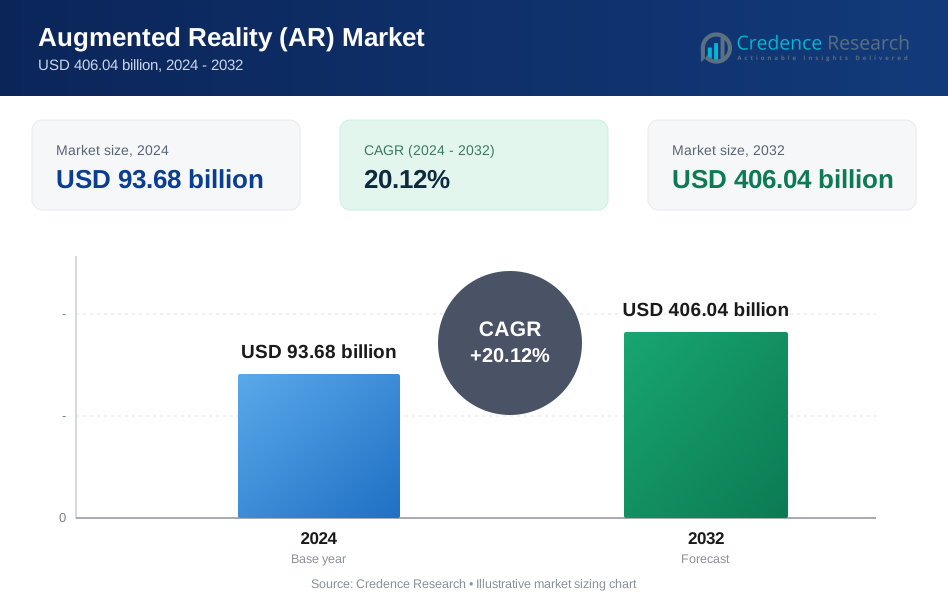
Der Markt für Augmented Reality (AR) wurde im Jahr 2024 auf 93,68 Milliarden USD geschätzt und soll bis 2032 voraussichtlich 406,04 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 20,12 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Augmented Reality (AR) 2024 | 93,68 Milliarden USD |
| Augmented Reality (AR) Markt, CAGR | 20,12% |
| Marktgröße für Augmented Reality (AR) 2032 | 406,04 Milliarden USD |
Der Markt für Augmented Reality wird durch starken Wettbewerb unter führenden Technologieinnovatoren wie Google Inc., Magic Leap, Qualcomm, HTC Corporation, Blippar, Microsoft Corporation, Daqri, Apple Inc., Marxent Labs, LLC, Facebook Inc. und Wikitude GmbH geprägt. Diese Unternehmen treiben Fortschritte in optischen Motoren, leichten Headsets, räumlichen Computerplattformen und KI-gestützten AR-Anwendungen für den Unternehmens- und Verbrauchereinsatz voran. Nordamerika führt den globalen Markt mit einem Anteil von etwa 38 % an, unterstützt durch intensive F&E-Aktivitäten, fortschrittliche 5G-Einführung und frühe Unternehmensadoption in den Bereichen Fertigung, Gesundheitswesen und Verteidigung. Der asiatisch-pazifische Raum folgt dicht dahinter, angetrieben durch starke Hardwareproduktion und schnell wachsende Verbraucheranwendungen.
Markteinblicke:
- Der Markt für Augmented Reality (AR) erreichte 2024 93,68 Milliarden USD und wird voraussichtlich bis 2032 406,04 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 20,12 %.
- Starke Markttreiber sind die digitale Transformation von Unternehmen, die steigende Akzeptanz von AR-gestütztem Training und Fernunterstützung sowie die schnelle Verbrauchernachfrage in den Bereichen Gaming, Einzelhandelsvisualisierung und soziale Medienerfahrungen.
- Wichtige Trends umfassen KI-gestützte räumliche Computertechnologie, Innovationen in der leichten optischen Hardware und die zunehmende Nutzung von AR in Automobil-HUDs, medizinischer Visualisierung und industriellen Arbeitsabläufen; HMDs bleiben das dominierende Komponentensegment mit dem größten Anteil.
- Die Wettbewerbsintensität steigt, da große Akteure ihre Geräteökosysteme und Softwarefähigkeiten erweitern, während Einschränkungen hohe Hardwarekosten, begrenzte Batterieleistung und Integrationskomplexität in bestehenden Unternehmenssystemen umfassen.
- Regional führt Nordamerika mit einem Anteil von ~38 %, gefolgt von Asien-Pazifik mit ~30 % und Europa mit ~24 %, unterstützt durch starke F&E-Investitionen, große Verbraucherbasen und beschleunigte Unternehmensadoption.
Marktsegmentierungsanalyse:
Nach Komponente
Hardware bleibt das dominierende Komponentensegment und macht den größten Anteil des AR-Marktes aus, aufgrund der weit verbreiteten Einführung von Head-Mounted Displays (HMDs) in den Bereichen Gaming, industrielles Training und medizinische Visualisierung. HMDs führen die Hardwarekategorie mit dem höchsten Marktanteil an, angetrieben durch die zunehmende Bereitstellung fortschrittlicher optischer Motoren, verbesserter Sichtfeldsysteme und leichter Bauformen. Intelligente Brillen gewinnen weiterhin an Bedeutung in Unternehmensabläufen, während Head-Up-Displays in der Fahrzeugsicherheit expandieren. Die Nachfrage nach Software wächst stetig, da AR-Entwicklungsplattformen, räumliche Computer-Engines und Visualisierungs-Frameworks immersivere und interaktivere Erlebnisse ermöglichen.
- Zum Beispiel integriert Microsofts HoloLens 2 ein diagonales Sichtfeld von 52 Grad, ein 2k 3:2 Lichtsystem pro Auge und ein vollständiges 6-DoF-Tracking-System, das von vier sichtbaren Lichtkameras angetrieben wird, und ermöglicht so hochpräzise Visualisierungen auf Unternehmensniveau.
Nach Anwendung
Gaming stellt das dominierende Anwendungssegment mit dem höchsten Marktanteil dar, unterstützt durch die schnelle Integration von immersiven 3D-Inhalten, Multiplayer-AR-Umgebungen und Echtzeit-Rauminteraktion. Die Automobil- und Luft- und Raumfahrt- sowie Verteidigungssektoren übernehmen zunehmend AR für Wartungsschulungen, Pilotenunterstützung und Echtzeit-Situationsbewusstsein. Im Gesundheitswesen verbessert AR die chirurgische Planung, die Fernzusammenarbeit und die Patientendiagnostik. Einzelhändler setzen AR-Anprobier- und Visualisierungstools ein, um das Kundenengagement zu steigern. Industrielle Nutzer verlassen sich auf AR für Montageanleitungen, Fernunterstützung und Qualitätsinspektion, angetrieben durch Effizienzsteigerungen und reduzierte Betriebsfehler.
- Zum Beispiel liefert Niantics Lightship Visual Positioning System (VPS) eine Lokalisierungsgenauigkeit von unter 5 Zentimetern an mehr als 100.000 kartierten Standorten weltweit und ermöglicht so hochstabile AR-Gaming-Interaktionen.
WICHTIGE WACHSTUMSTREIBER
Schnelle Expansion von Enterprise-AR für Produktivität und Mitarbeiterbefähigung
Die Einführung von AR in Unternehmen beschleunigt sich weiter, da Organisationen betriebliche Effizienz, Mitarbeiterqualifizierung und Echtzeit-Zusammenarbeit priorisieren. Hersteller nutzen AR-gestützte Anweisungen für Montage, Inspektion und Wartung, was die Fehlerraten und Schulungszyklen erheblich reduziert. In der Logistik unterstützen AR-Overlays die Routenoptimierung, das freihändige Kommissionieren und die Bestandsgenauigkeit, was die Erfüllungsgeschwindigkeit verbessert. Gesundheitseinrichtungen integrieren AR für die Fernunterstützung bei Operationen und interaktive medizinische Schulungen, um die Fähigkeiten der Kliniker zu verbessern. Der Übergang zu hybriden Arbeitsplätzen treibt die Einführung kollaborativer AR-Plattformen voran, die räumliche Visualisierung mit Echtzeit-Kommunikation kombinieren. Da digitale Transformationsinitiativen in allen Sektoren an Intensität gewinnen, betrachten Unternehmen AR zunehmend als strategisches Werkzeug, das die Produktivität der Mitarbeiter verbessert, die Betriebskosten senkt und die Sicherheit in komplexen Umgebungen erhöht. Diese zunehmende Nutzung in der Frontline-Operation positioniert Enterprise-AR als einen der stärksten Marktbeschleuniger.
- Zum Beispiel berichtete Boeing, dass die Verwendung von AR-unterstützten Verkabelungsanweisungen in seinen Flugzeugprogrammen die Verkabelungsproduktionszeit um 25 % verkürzte und die Fehler nahezu auf null reduzierte, basierend auf Einsätzen mit AR-Headsets.
Fortschritte in AR-Hardware und optischen Technologien
Hardware-Innovationen stärken die Akzeptanz von AR erheblich, indem sie die Anzeigequalität, Tragbarkeit und den allgemeinen Benutzerkomfort verbessern. Neue optische Engines – wie Wellenleiter-Displays, Micro-OLED-Panels und Laserstrahlabtastung – bieten hohe Helligkeit, geringe Latenz und verbesserte Farbtreue und unterstützen realistischere Overlays sowohl in Innen- als auch Außenbereichen. Gewichtsreduktion und ergonomische Verbesserungen ermöglichen eine längere Nutzung von Headsets und Smart Glasses in Unternehmens- und Verbraucherumgebungen. Verbesserungen der Batterieeffizienz, des Wärmemanagements und integrierte räumliche Sensoren verbessern die Geräteleistung und reduzieren gleichzeitig Ermüdungs- und Überhitzungsprobleme. Die Verfügbarkeit von hochwertigen, leichten Geräten führender Hersteller beschleunigt die Einführung in Gaming, Schulungen, Gesundheitsdiagnostik und Außendienst. Da die Zuverlässigkeit der Hardware zunimmt und die Kosten allmählich sinken, stärken breitere Zugänglichkeit und überzeugendere Benutzererfahrungen den Wachstumskurs von AR weiter.
- Zum Beispiel integriert Magic Leap 2 ein diagonales Sichtfeld von 70 Grad, eine dynamische Abdunklungsfunktion mit einer Spitzenhelligkeit von 2.000 Nits und eine 12-Megapixel-RGB-Kamera, die präzise Visualisierungen auf Unternehmensniveau und verbesserte Nutzbarkeit im Freien ermöglicht.
Steigende Integration von AR in Verbraucher-Erlebnisse und digitalen Handel
Verbraucherorientierte Branchen setzen zunehmend AR ein, um Personalisierung, Visualisierung und immersive Interaktion zu verbessern. Einzelhändler nutzen AR-Anprobe-Lösungen für Mode, Kosmetik, Brillen und Wohnaccessoires, die es Käufern ermöglichen, Produkte mit hoher Genauigkeit zu betrachten und die Rücklaufquoten zu senken. Unterhaltungs- und Gaming-Plattformen integrieren räumliche Interaktion, Mixed-Reality-Overlays und gestengesteuerte Schnittstellen, um die Benutzerbindung zu erhöhen. Soziale Medienunternehmen erweitern weiterhin AR-Filter, Avatare und kollaborative virtuelle Räume, was zu hoher Interaktion bei jüngeren Zielgruppen führt. Die Verbreitung von 5G verbessert das AR-Streaming und die Echtzeit-Rendering, was flüssigere, hochauflösende Erlebnisse ermöglicht. Da Verbraucher ein digitales Verhalten annehmen, wird AR zu einem zentralen Werkzeug für Marken, die sich differenzieren, höhere Konversionsraten erzielen und reichhaltigere Benutzererlebnisse schaffen möchten. Dieser Wandel sorgt für robustes Wachstum in den Bereichen Lifestyle, Unterhaltung und Einzelhandel.
- Zum Beispiel berichtete Snap Inc., dass über 350 Millionen Menschen täglich seine AR-Linsen nutzen und die Lens Studio-Plattform mehr als 4 Millionen AR-Kreationen von über 400.000 Kreatoren weltweit unterstützt, was ein großflächiges AR-Engagement der Verbraucher ermöglicht.
SCHLÜSSEL-TRENDS & CHANCEN:
Konvergenz von AR mit KI, räumlichem Computing und digitalen Zwillingen
Ein wichtiger Trend, der den AR-Markt umgestaltet, ist die Konvergenz von AR mit künstlicher Intelligenz, räumlichem Computing und digitalen Zwillingstechnologien. KI-gesteuertes Szenenverständnis, Objekterkennung und Gestenverfolgung verbessern die AR-Genauigkeit und ermöglichen nahtlose Interaktionen mit der realen Welt. Räumliche Computing-Frameworks vereinen 3D-Mapping, Sensorfusion und Umweltverständnis und schaffen stabile, persistente AR-Erlebnisse über Geräte hinweg. Gleichzeitig ermöglichen digitale Zwillinge die Echtzeit-Visualisierung von Industrieanlagen, Gebäuden und Lieferkettensystemen, was vorausschauende Wartung und schnellere Entscheidungsfindung ermöglicht. Diese Integrationen erschließen wertvolle Chancen in den Bereichen Fertigung, Luftfahrt, Energie und intelligente Infrastruktur. Während Branchen intelligente, immersive und datenreiche AR-Plattformen übernehmen, wächst die Nachfrage nach integrierten AR-KI-Ökosystemen schnell.
- Zum Beispiel ermöglicht die Omniverse-Plattform von NVIDIA industrielle Simulationen digitaler Zwillinge mit physikalisch genauer Darstellung und kann Daten von IoT-Sensoren in Echtzeit über Fabrikumgebungen synchronisieren.
Wachsende Chancen im Gesundheitswesen, in der Ausbildung und bei der Fernzusammenarbeit
Gesundheitswesen, Bildung und berufliche Ausbildung stellen Bereiche mit hohem Potenzial für die AR-Erweiterung dar. Chirurgen nutzen AR für präoperative Planung, intraoperative Führung und Fern-Mentoring, was die klinische Präzision verbessert und Risiken reduziert. Medizinstudenten profitieren von interaktiven 3D-Anatomiemodellen, die das Verständnis komplexer Verfahren verbessern. In Unternehmensumgebungen ermöglicht AR-gestützte Fernzusammenarbeit Experten, Techniker in Echtzeit zu leiten, was Ausfallzeiten und Reisekosten reduziert. Immersive Schulungsmodule für Fertigung, Luftfahrt, Verteidigung und Notfallmaßnahmen verbessern die Lernretention und die Einsatzbereitschaft erheblich. Diese Segmente wachsen weiter, da Institutionen nach skalierbaren, kosteneffizienten und hochinteraktiven Lern- und Unterstützungswerkzeugen suchen.
· Zum Beispiel nutzten Chirurgen der Johns Hopkins University das Augmedics xvision AR-Navigationssystem (das die Microsoft HoloLens als Anzeigegerät verwendet) während Wirbelsäulenoperationen, um sechs Pedikelschrauben mit hoher Genauigkeit zu platzieren. Eine verwandte Studie zur Präzision des Systems berichtete, dass die durchschnittliche lineare Abweichung der Schraubenspitze von der vorgeplanten Trajektorie etwa 1,98 mm betrug, was eine hohe klinische Präzision und zuverlässige intraoperative Visualisierung demonstriert.
Erweiterung von AR im Automobil- und Einzelhandelskundenerlebnis
AR wird zu einem zentralen Unterscheidungsmerkmal in Automobil- und Einzelhandelserlebnissen. Automobilhersteller integrieren AR-Head-up-Displays, um Navigation, Sicherheitswarnungen und Fahrassistenzdaten direkt auf Windschutzscheiben zu projizieren und das Bewusstsein des Fahrers zu erhöhen. Showrooms verwenden AR-Apps, um Kunden bei der Konfiguration von Fahrzeugen, der Visualisierung von Innenräumen und der Bewertung von Funktionskombinationen zu unterstützen. Im Einzelhandel erhöhen AR-gestützte virtuelle Anproben, Produktvisualisierungen und interaktive Marketingkampagnen das Kaufvertrauen und fördern ein stärkeres Engagement. Da das Kundenerlebnis zu einem wettbewerbsintensiven Schlachtfeld wird, bieten AR-gestützte Personalisierung und immersives Storytelling greifbare Vorteile in beiden Sektoren, eröffnen neue Einnahmequellen und kundenorientierte Anwendungen.
WICHTIGE HERAUSFORDERUNGEN:
Hohe Hardwarekosten und begrenzte Zugänglichkeit für Verbraucher
Trotz schneller Innovation bleiben AR-Geräte teuer für die Massenmarktadoption. Hochwertige optische Komponenten, fortschrittliche Sensoren, räumliche Trackingsysteme und Lösungen für das Wärmemanagement erhöhen die Herstellungskosten erheblich. Infolgedessen sind Premium-Headsets und Smart Glasses weitgehend auf Unternehmen oder einkommensstarke Verbraucher ausgerichtet. Begrenzte Erschwinglichkeit schränkt die Akzeptanz außerhalb von Spielen und spezialisierten Unternehmensumgebungen ein. Darüber hinaus behindern Herausforderungen bei der Miniaturisierung von Hardware die Entwicklung kompakter, komfortabler Geräte mit langer Akkulaufzeit. Bis sich die Fertigungsökonomien verbessern und die Komponentenpreise sinken, wird die breitere Verbraucherpenetration begrenzt bleiben, was das Mainstream-Momentum von AR verlangsamt.
Technische Einschränkungen, Datenschutzbedenken und Integrationskomplexität
AR steht vor anhaltenden technischen Hürden, darunter Latenz, Einschränkungen des Sichtfelds, Batterieprobleme und inkonsistente Umgebungsabbildung in dynamischen Umgebungen. Diese Probleme können das Benutzererlebnis stören, insbesondere in hochpräzisen Anwendungen wie Chirurgie, Luftfahrt oder industrieller Inspektion. Datenschutzbedenken nehmen ebenfalls zu, da AR-Geräte Kameras und Sensoren integrieren, die kontinuierlich die Umgebung erfassen, was zu regulatorischer Prüfung und öffentlichem Widerstand führt. Darüber hinaus erfordert die Integration von AR in bestehende Unternehmenssysteme, 3D-Daten und Echtzeitanalysen spezialisierte Fähigkeiten und erhebliche IT-Investitionen. Diese Herausforderungen verlangsamen insgesamt die Implementierung, insbesondere in streng regulierten oder sicherheitskritischen Sektoren.
Regionale Analyse:
Nordamerika
Nordamerika hält mit etwa 38% den größten Anteil am Augmented-Reality-Markt, angetrieben durch starke Technologieakzeptanz, hohe Investitionen in die digitale Transformation von Unternehmen und die Präsenz führender AR-Innovatoren in den USA. Die Region profitiert von einer fortschrittlichen 5G-Infrastruktur, starker Nachfrage nach AR-gestütztem Training, Logistikoptimierung und Gesundheitsvisualisierung. Große Unternehmen erweitern weiterhin die AR-Hardware- und Softwarefähigkeiten für Verbraucher- und Industrieanwendungen. Die wachsende Integration von AR in Gaming-Ökosysteme, Automobil-HUDs und Verteidigungstraining stärkt die regionale Dominanz weiter. Fortgesetzte F&E-Finanzierung und steigende Unternehmensimplementierung werden Nordamerika als primären Wachstumsstandort beibehalten.
Europa
Europa macht etwa 24% des globalen AR-Marktes aus, unterstützt durch eine starke Akzeptanz in den Bereichen Automobil, Luft- und Raumfahrt, Fertigung und medizinische Anwendungen. Die fortschrittliche industrielle Basis der Region treibt die Nachfrage nach AR-unterstützter Wartung, Mitarbeiterschulungen und Echtzeitüberwachungslösungen an. Automobilhersteller in Deutschland, Frankreich und dem Vereinigten Königreich integrieren zunehmend AR-Head-up-Displays und Showroom-Visualisierungstools. Gesundheitssysteme nutzen AR für die chirurgische Planung und Telemedizin, was die Akzeptanz in den großen Volkswirtschaften stärkt. Von der EU unterstützte Digitalisierungsinitiativen und Programme für intelligente Fertigung beschleunigen weiterhin den Einsatz von AR auf Unternehmensebene und sorgen für stabiles Wachstum in der Region.
Asien-Pazifik (APAC)
Der Asien-Pazifik-Raum ist eine der am schnellsten wachsenden Regionen und erfasst etwa 30% des Marktes aufgrund der raschen Expansion in den Bereichen Unterhaltungselektronik, Fertigung und digitaler Handel. China, Japan und Südkorea führen die Entwicklung der AR-Technologie an, unterstützt durch starke Hardware-Produktionskapazitäten und eine wachsende 5G-Netzwerkdurchdringung. Die AR-Akzeptanz in Spielen, sozialen Medien und mobilen Apps ist im Vergleich zu anderen Regionen deutlich höher und fördert das verbrauchergetriebene Wachstum. Unternehmen verlassen sich zunehmend auf AR für die Fabrikautomation, Logistikunterstützung und Schulung. Steigende Investitionen in intelligente Städte, digitalen Einzelhandel und Automobilinnovationen positionieren APAC als zentralen Treiber für das zukünftige Wachstum des AR-Marktes.
Lateinamerika
Lateinamerika hält etwa 5% des globalen AR-Marktes, wobei die Akzeptanz allmählich in den Bereichen Einzelhandel, Bildung und industrielle Schulung zunimmt. Brasilien und Mexiko führen die regionale Nachfrage an, angetrieben durch expandierende digitale Handelsökosysteme und den zunehmenden Einsatz von AR-basierten Kundenbindungstools. Unternehmen nutzen AR für Mitarbeiterschulungen, Wartung vor Ort und Fernunterstützung, um Ressourcenbeschränkungen entgegenzuwirken. Spiele- und Unterhaltungsanwendungen tragen ebenfalls zur steigenden Nutzung durch Verbraucher bei. Obwohl durch langsamere Infrastrukturentwicklung und höhere Gerätekosten eingeschränkt, wird erwartet, dass der zunehmende 5G-Ausbau und digitale Transformationsprogramme die regionale AR-Akzeptanz allmählich stärken.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika macht etwa 3% des AR-Marktes aus, unterstützt durch wachsende Investitionen in intelligente Infrastruktur, Einzelhandelsinnovationen und industrielle Modernisierung. Golfstaaten wie die VAE und Saudi-Arabien führen die Akzeptanz durch regierungsunterstützte digitale Initiativen, AR-integrierte Tourismusdienste und fortschrittliche Schulungsprogramme in den Bereichen Energie und Luftfahrt an. Einzelhändler nutzen zunehmend AR für die Produktvisualisierung und Kundenbindung, während Bildungseinrichtungen AR-Module integrieren, um interaktives Lernen zu verbessern. Trotz Herausforderungen im Zusammenhang mit der Erschwinglichkeit von Geräten und der Verfügbarkeit qualifizierter Arbeitskräfte schafft die starke Smart-City-Dynamik in MEA weiterhin aufstrebende AR-Möglichkeiten.
Marktsegmentierungen:
Nach Komponente
- Hardware
- Head-Mounted Displays (HMDs)
- Head-Up Displays (HUDs)
- Smart Glasses
- Software
Nach Anwendung
- Medizinisch
- Automobil
- Luft- und Raumfahrt & Verteidigung
- Spiele
- Einzelhandel
- Industriell
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft:
Der Augmented-Reality-Markt zeichnet sich durch eine zunehmend wettbewerbsorientierte Landschaft aus, die durch schnelle Hardware-Innovation, expandierende Software-Ökosysteme und beschleunigte Unternehmensadoption geprägt ist. Führende Technologieunternehmen konzentrieren sich auf fortschrittliche Optiken, leichte Headset-Designs und Hochleistungsprozessoren, um die Hardware-Fähigkeiten zu stärken, während Softwareentwickler in räumliche Rechenmaschinen, KI-gesteuertes Szenenverständnis und Echtzeit-3D-Rendering-Frameworks investieren. Strategische Partnerschaften zwischen AR-Plattformanbietern, Telekommunikationsbetreibern und industriellen Lösungsintegratoren verbessern die branchenübergreifende Implementierung. Start-ups spielen eine bedeutende Rolle, indem sie Nischenanwendungen in den Bereichen Fernunterstützung, Schulung, E-Commerce-Visualisierung und medizinische Bildgebung einführen. In der Zwischenzeit erweitern große, verbraucherorientierte Marken weiterhin AR-Funktionen innerhalb von Gaming-, Einzelhandels- und sozialen Medien-Ökosystemen, um jüngere Zielgruppen zu erreichen. Laufende Fusionen, Übernahmen und F&E-Investitionen verstärken den Wettbewerb, da Unternehmen darum kämpfen, immersivere, zuverlässigere und skalierbarere AR-Lösungen für Unternehmens- und Verbrauchermärkte bereitzustellen.
Analyse der Hauptakteure:
- Google Inc
- Magic Leap
- Qualcomm
- HTC Corporation
- Blippar
- Microsoft Corporation
- Daqri
- Apple Inc.
- Marxent Labs, LLC
- Facebook Inc
- Wikitude GmbH
Neueste Entwicklungen:
- Am 29. Oktober 2025 enthüllte Magic Leap einen Prototyp für AR-Brillen und erweiterte seine strategische Partnerschaft mit Google, mit Fokus auf Optiken, Wellenleiter und die Entwicklung von tragbaren AR-Ökosystemen.
- Im Juli 2025 veranstaltete Qualcomm in Indien ein „Snapdragon XR Day“-Event, um AR/XR-Technologien zu präsentieren und sein Engagement für zukünftige Smart-Glasses-Plattformen zu zeigen.
- Im Mai 2024 kündigte Google ein internationales Pilotprogramm für standortbasierte AR-Erlebnisse in Singapur und Paris an, um reale Anwendungsfälle für Marken zu validieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- AR wird zu einer zentralen Schicht der digitalen Interaktion, da sich räumliche Computerplattformen weiterentwickeln und stabilere, immersivere Überlagerungen der realen Welt bieten.
- Die Einführung in Unternehmen wird sich beschleunigen, da AR die Effizienz von Schulungen, die Präzision der Wartung und die Zusammenarbeit über große Entfernungen in industriellen Sektoren verbessert.
- AR-Geräte werden leichter, ergonomischer und energieeffizienter, was eine längere Nutzung in sowohl Verbraucher- als auch professionellen Umgebungen ermöglicht.
- KI-gesteuertes Szenenverständnis wird die Echtzeit-Objekterkennung, Gestenerkennung und kontextuelle Personalisierung verbessern.
- AR-Head-up-Displays werden sich schnell in Automobilanwendungen ausbreiten und sicherere Navigation und Fahrerassistenz-Workflows unterstützen.
- Die Einführung im Gesundheitswesen wird zunehmen, da AR die chirurgische Planung, das Fern-Tele-Mentoring und die medizinische Ausbildung stärkt.
- Einzelhandel und E-Commerce werden stärker auf AR-Anprobe-Tools, Produktvisualisierung und erlebnisorientiertes Marketing setzen.
- Bildung und Berufsausbildung werden zunehmend AR-Simulationen nutzen, um das Lernverhalten zu verbessern und die Ausbildungskosten zu senken.
- Smart-City-Initiativen werden AR für die Visualisierung von Infrastrukturen, öffentliche Dienstleistungen und touristische Erlebnisse integrieren.
- Interoperable AR-Ökosysteme werden entstehen, da große Technologieunternehmen Hardware, Software und Cloud-Plattformen für nahtlose geräteübergreifende Erlebnisse vereinheitlichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Augmented Reality (AR) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der Markt für Augmented Reality (AR) zwischen 2024 und 2032 wächst?
Welches Augmented Reality (AR) Segment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Augmented Reality (AR) antreiben?
Wer sind die führenden Unternehmen im Markt für Augmented Reality (AR)?
Welche Region hatte 2024 den größten Anteil am Markt für Augmented Reality (AR)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Augmented-Reality-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Augmented-Reality-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 93.68 billion → 2032: USD 406.04 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Augmented-Reality-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Augmented-Reality-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Augmented-Reality-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Augmented-Reality-Markt Market Drivers
- 3.3 Augmented-Reality-Markt Market Restraints & Challenges
- 3.4 Augmented-Reality-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Augmented-Reality-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Augmented-Reality-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Augmented-Reality-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Augmented-Reality-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Augmented-Reality-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Augmented-Reality-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Augmented-Reality-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Augmented-Reality-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Augmented-Reality-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Augmented-Reality-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Augmented-Reality-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Augmented-Reality-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Augmented-Reality-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Augmented-Reality-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Augmented-Reality-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Augmented-Reality-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Augmented-Reality-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Augmented-Reality-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Augmented-Reality-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
