
Marktübersicht
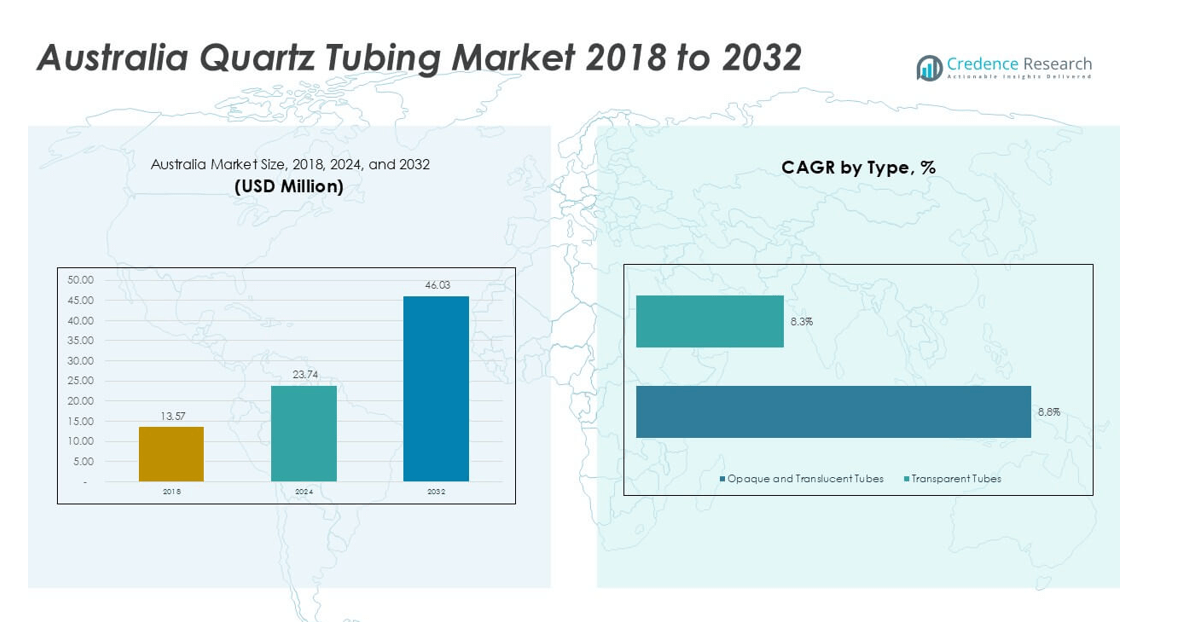
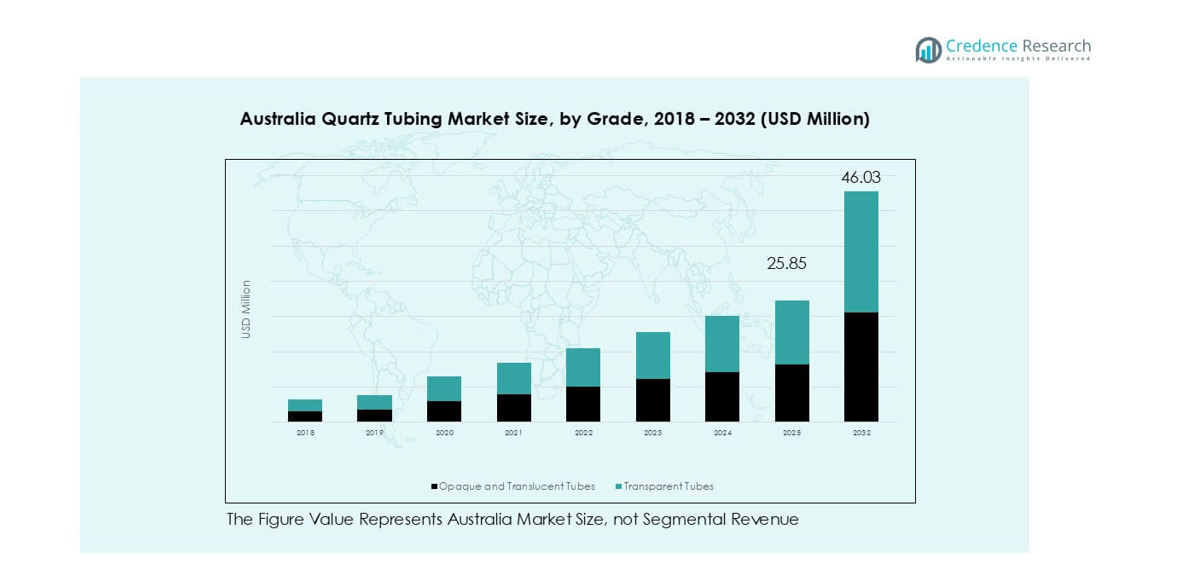
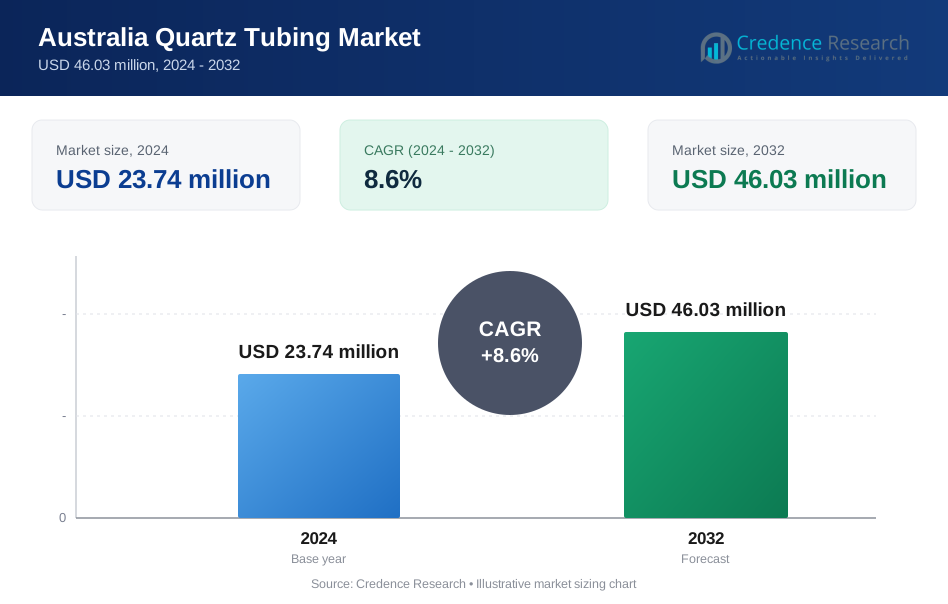
Der Markt für Quarzrohre in Australien wurde 2018 mit 13,57 Millionen USD bewertet und soll bis 2024 auf 23,74 Millionen USD und bis 2032 auf 46,03 Millionen USD anwachsen, mit einer CAGR von 8,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Quarzrohre in Australien 2024 | 23,74 Millionen USD |
| Markt für Quarzrohre in Australien, CAGR | 8,6% |
| Marktgröße für Quarzrohre in Australien 2032 | 46,03 Millionen USD |
Der australische Markt für Quarzrohre zeichnet sich durch eine Mischung aus globalen Herstellern und regionalen Vertriebshändlern aus. Führende Unternehmen wie Heraeus, QSIL, TOSOH, Helm Australia und Vyoptics dominieren die Segmente für Hochreinheit und Präzision. Diese Unternehmen konzentrieren sich auf Anwendungen in der Halbleiter-, Labor- und Spezialbeleuchtung. Lieferanten wie Aoxin Quartz, Infralight und ATOCK CO., LTD unterstützen die industrielle und Ersatznachfrage. Der Wettbewerb konzentriert sich auf Reinheitskontrolle, Maßgenauigkeit und Lieferzuverlässigkeit. Regional führt New South Wales den Markt mit einem genauen Anteil von 34 % an, angetrieben durch Halbleiterforschung und fortschrittliche Labore. Victoria folgt mit 26 %, unterstützt durch Fertigungs- und Forschungseinrichtungen. Queensland hält 18 %, angeführt von der Nachfrage nach Bergbau und industrieller Verarbeitung.
Markteinblicke
- Der australische Markt für Quarzrohre erreichte 2024 23,74 Millionen USD und soll bis 2032 mit etwa 8,6 % CAGR wachsen. Die Marktexpansion spiegelt die steigende Nachfrage nach Hochtemperatur- und Präzisionsanwendungen wider.
- Das Marktwachstum wird durch Upgrades von Halbleiterausrüstungen und industrielle Wärmeverarbeitung angetrieben. Quarzrohre bieten hohe thermische Schockbeständigkeit und chemische Stabilität. Die Halbleiterfertigung bevorzugt hochreine transparente Röhren.
- Zu den wichtigsten Trends gehören die verstärkte Einführung fortschrittlicher Fertigungs- und Qualitätskontrollverfahren. Kunden verlangen engere Toleranzen und nachvollziehbare Reinheitsgrade. Maßgeschneiderte Quarzrohrlösungen gewinnen an Bedeutung.
- Die Wettbewerbsdynamik zeigt eine moderate Konsolidierung mit globalen Lieferanten, die Premiumsegmente anführen. Unternehmen konkurrieren in den Bereichen Reinheit, Zuverlässigkeit und technischer Support. Lange Qualifikationszyklen reduzieren Wechsel.
- Regional führt New South Wales mit einem Anteil von 34 %, gefolgt von Victoria mit 26 %. Queensland hält 18 %, angetrieben durch Bergbau- und Energieanwendungen. Western Australia macht 14 % aus, mit ressourcenbezogener Nachfrage. South Australia und andere tragen etwa 8 % bei, angeführt von Forschung und Nischenbeleuchtungsanwendungen.
Marktsegmentierungsanalyse:
Nach Typ
Der australische Markt für Quarzrohre wird von transparenten Rohren dominiert, die etwa 62 % des Marktanteils ausmachen. Starke Nachfrage kommt aus den Bereichen Optik, Halbleiter und Analytik. Transparente Rohre bieten hohe Reinheit und überlegene Lichtdurchlässigkeit. Diese Eigenschaften unterstützen präzise thermische und optische Leistung. Die Halbleiterfertigung bevorzugt gleichbleibende Transparenz und niedrige Verunreinigungsgrade. Auch Labor- und UV-Systeme fördern die Akzeptanz. Opaque und transluzente Rohre dienen in isolationsintensiven industriellen Anwendungen. Allerdings begrenzt die geringere Wertdichte die breitere Akzeptanz. Das Wachstum bleibt stabil, hinkt jedoch den transparenten Formaten hinterher.
- Zum Beispiel liefert Heraeus transparente Quarzglasrohre mit einem Hydroxylgehalt unter 10 ppm und einer thermischen Ausdehnung von etwa 0,55 × 10⁻⁶/K, die die optische Inspektion und Hochtemperaturprozesse in analytischen und halbleitertechnischen Geräten unterstützen.
Nach Anwendung
Industrielle Anwendungen dominieren den Markt und machen fast 48 % des Marktanteils aus. Die Nachfrage wird durch Bergbau, chemische Verarbeitung und Hochtemperaturgeräte angetrieben. Quarzrohre widerstehen thermischen Schocks und korrosiven Umgebungen. Halbleiteranwendungen zeigen die schnellste Wachstumsrate. Die Expansion der Waferfertigung und Geräteaufrüstungen treiben diesen Trend an. Beleuchtungsanwendungen halten einen kleineren, aber stabilen Anteil. Spezielle UV- und wissenschaftliche Beleuchtung unterstützen eine konstante Nachfrage. Industrieller Maßstab und Ersatzzyklen halten dieses Segment dominant.
- Zum Beispiel stellt QSIL industrietaugliche Quarzglasrohre her, die für den kontinuierlichen Einsatz über 1.050 °C ausgelegt sind und einen zuverlässigen Betrieb in chemischen Reaktoren und thermischen Systemen ermöglichen, die in Australiens Bergbau- und Verarbeitungsindustrien eingesetzt werden.
Wichtige Wachstumstreiber
Expansion der Halbleiterfertigung und Geräteaufrüstungen
Die Expansion der Halbleiterfertigung bleibt ein primärer Wachstumstreiber in Australien. Quarzrohre spielen eine entscheidende Rolle in Diffusions-, Oxidations- und Ätzprozessen. Fertigungsanlagen erfordern ultrahohe Reinheit und thermische Stabilität. Quarzrohre erfüllen strenge Kontaminationskontrollstandards. Die wachsende Nachfrage nach Leistungselektronik und Verbindungshalbleitern unterstützt den Einsatz. Geräteaufrüstungen bevorzugen langlebigere und präzisere Rohre. Lokale Forschungseinrichtungen und Pilotfabriken erhöhen die Nachfrage nach Kleinserien. Importierte Halbleiterwerkzeuge treiben ebenfalls den Bedarf an Ersatzrohren. Hohe Betriebstemperaturen stärken die Präferenz für Quarz gegenüber Alternativen. Dieser Treiber begünstigt transparente und hochreine Rohrsegmente. Lange Qualifikationszyklen sichern die Nachfrage weiter. Insgesamt schafft die Halbleiterinvestition nachhaltiges Volumenwachstum.
- Zum Beispiel liefert Heraeus halbleitertaugliche Quarzrohre mit metallischen Verunreinigungen unter 1 ppm und zertifizierter Betriebsstabilität über 1.050 °C, die Diffusions- und LPCVD-Werkzeuge in Forschungsfabriken und Pilot-Halbleiterlinien unterstützen.
Wachstum in industriellen Hochtemperaturverarbeitungsanwendungen
Die industrielle Verarbeitung ist ein weiterer wichtiger Wachstumstreiber für die Nachfrage nach Quarzrohren. Australiens Bergbau- und Materialsektoren sind auf Hochtemperatursysteme angewiesen. Quarzrohre unterstützen Öfen, Reaktoren und thermische Isolationsaufbauten. Das Material widersteht thermischen Schocks und chemischen Angriffen. Diese Eigenschaften reduzieren Ausfallzeiten und Wartungskosten. Chemische Verarbeitung und Labortests sorgen für eine stetige Nachfrage. Energieübergangsprojekte erhöhen den Bedarf an speziellen Materialtests. Industrielle Nutzer schätzen die Haltbarkeit und lange Lebensdauer. Ersatzzyklen bieten wiederkehrende Einnahmen. Opaque und transluzente Rohre leisten in diesen Umgebungen gute Dienste. Die breite industrielle Akzeptanz sichert eine stabile Basisnachfrage. Dieser Treiber verankert die allgemeine Marktresilienz.
- Zum Beispiel stellt QSIL industrielle Quarzglasröhren mit einer thermischen Ausdehnung von etwa 0,55 × 10⁻⁶/K her, die eine nachgewiesene Beständigkeit gegen wiederholte Wärmeabschreckzyklen über 1.000 °C aufweisen und einen zuverlässigen Betrieb in Bergbau- und Materialverarbeitungsöfen ermöglichen.
Zunehmende Nutzung in Spezialbeleuchtung und UV-Systemen
Spezialbeleuchtungsanwendungen unterstützen das schrittweise Marktwachstum. Quarzrohre ermöglichen UV-, Infrarot- und Hochintensitätsbeleuchtungssysteme. Medizinische Sterilisation und Wasseraufbereitung sind auf UV-Übertragung angewiesen. Forschungslabore benötigen stabile optische und thermische Leistung. Quarz behält seine Klarheit bei längerer Hitzeeinwirkung. Auch Umweltüberwachungsgeräte verwenden Quarzgehäuse. Obwohl die LED-Einführung das Wachstum der allgemeinen Beleuchtung einschränkt, bleiben Nischenanwendungen stark. Lange Betriebszeiten reduzieren das Ausfallrisiko. Kundenspezifische Geometrien erhöhen den Wert pro Einheit. Transparente Röhren profitieren am meisten von diesem Trend. Spezialbeleuchtung bietet Margenstabilität. Dieser Treiber unterstützt die Diversifizierung über die industrielle Nachfrage hinaus.
Wichtige Trends & Chancen
Einführung von fortschrittlicher Fertigung und digitaler Qualitätskontrolle
Fortschrittliche Fertigung stellt einen wichtigen Trend auf dem Markt dar. Automatisierung verbessert die Maßgenauigkeit und Ausbeuteraten. Inline-Inspektionen erkennen Mikrodefekte früher in der Produktion. Digitale Qualitätskontrolle verbessert Rückverfolgbarkeit und Compliance. Halbleiterkunden bevorzugen datengetriebene Lieferanten. Intelligente Fertigung reduziert Ausschuss und Energieverbrauch. Prozessanalysen unterstützen eine konsistente Reinheitsleistung. Diese Fähigkeiten verbessern die Betriebseffizienz. Lieferanten gewinnen Preismacht durch Zuverlässigkeit. Schnellere Anpassungszyklen werden möglich. Dieser Trend unterstützt eine Premium-Positionierung. Auch die Exportwettbewerbsfähigkeit verbessert sich. Technologieeinführung schafft langfristige Differenzierungsmöglichkeiten.
- Zum Beispiel betreibt QSIL laserbasierte Inline-Inspektionssysteme, die den Rohrdurchmesser innerhalb von ±0,1 mm kontrollieren und Oberflächendefekte bis zu 50 µm erkennen, was die Produktion von Quarzrohren in Halbleiterqualität mit hoher Chargenkonsistenz ermöglicht.
Wachstum bei kundenspezifischen und hochreinen Quarzrohrlösungen
Die Nachfrage verschiebt sich hin zu kundenspezifischen Quarzrohrprodukten. Endanwender benötigen enge Toleranzen und spezifische Durchmesser. Halbleiter- und Laborkunden verlangen extrem niedrige Verunreinigungsgrade. Kundenspezifische Längen und Wandstärken verbessern die Systemintegration. Kleinserien- und Schnellbestellungen nehmen zu. Dieser Trend begünstigt flexible Produzenten. Höhere Anpassung unterstützt bessere Margen. Technische Zusammenarbeit stärkt die Lieferantenbeziehungen. Kundenspezifische Lösungen reduzieren das Substitutionsrisiko. Beleuchtungs- und Forschungssektoren treiben Nischendesigns voran. Diese Gelegenheit belohnt technisches Fachwissen. Anpassung wird zu einem strategischen Wachstumshebel.
- Zum Beispiel liefert Heraeus maßgeschneiderte Quarzgläser mit metallischen Verunreinigungen unter 1 ppm und Dauereinsatz-Temperaturwerten über 1.100 °C, was maßgeschneiderte Lösungen für Halbleiterwerkzeuge und Analysesysteme unterstützt.
Wichtige Herausforderungen
Hohe Produktionskosten und Energieintensität
Hohe Produktionskosten stellen eine wesentliche Marktherausforderung dar. Das Schmelzen von Quarz erfordert extreme Temperaturen. Der Energieverbrauch bleibt erheblich. Steigende Energiekosten beeinflussen die Margen. Die Reinheit der Rohstoffe erschwert die Beschaffung. Kapitalintensive Öfen erhöhen die Eintrittsbarrieren. Kleine Produzenten stehen vor Skalennachteilen. Kostendruck begrenzt die Preisflexibilität. Importe könnten die lokale Produktion unterbieten. Energievolatilität erhöht das Betriebsrisiko. Effizienzinvestitionen erfordern anfängliches Kapital. Kostenmanagement wird entscheidend. Diese Herausforderung schränkt aggressive Expansionspläne ein.
Abhängigkeit von importierten Rohstoffen und Ausrüstung
Die Abhängigkeit von der Lieferkette stellt eine weitere große Herausforderung dar. Hochwertiges Quarzrohmaterial wird oft importiert. Spezialisierte Produktionsanlagen kommen ebenfalls aus dem Ausland. Versandverzögerungen stören die Produktionspläne. Währungsschwankungen beeinflussen die Inputkosten. Begrenzte lokale Lieferanten verringern die Verhandlungsmacht. Geopolitische Risiken erhöhen die Unsicherheit. Lange Vorlaufzeiten erschweren die Planung. Lagerhaltungskosten steigen. Diese Faktoren beeinflussen die Zuverlässigkeit. Kunden erwarten eine konsistente Lieferung. Das Management von Lieferkettenrisiken erfordert Diversifizierung. Diese Herausforderung belastet die betriebliche Stabilität.
Regionale Analyse
New South Wales
New South Wales führt den australischen Quarzglasmarkt mit einem Anteil von etwa 34 % an. Starke Nachfrage kommt aus der Halbleiterforschung, Laboren und fortschrittlichen Fertigungszentren. Sydney beherbergt wichtige Universitäten und Technologiezentren, die hochreines Quarzglas verbrauchen. Industrielle Tests und chemische Verarbeitung unterstützen ebenfalls stabile Volumina. Die Region profitiert von qualifizierten Arbeitskräften und der Nähe zur Importlogistik. Der Ersatzbedarf von installierten Geräten bleibt konstant. Transparentes Glas dominiert den lokalen Verbrauch aufgrund optischer und thermischer Anforderungen. Anhaltende Investitionen in die Forschungsinfrastruktur fördern das Wachstum. New South Wales bleibt das primäre Nachfragezentrum landesweit.
Victoria
Victoria macht fast 26 % des australischen Quarzglasmarktes aus. Der Staat profitiert von einer starken Fertigungs- und Industriegrundlage. Melbourne unterstützt die Forschung an fortschrittlichen Materialien und Präzisionsengineering. Die Nachfrage nach Quarzglas kommt aus Laboren, Spezialbeleuchtung und Industrieöfen. Universitäten und medizinische Forschungszentren treiben den stetigen Verbrauch an. Industrielle Nutzer bevorzugen langlebige und hochtemperaturbeständige Röhren. Sowohl transparente als auch opake Gläser verzeichnen eine ausgewogene Nachfrage. Stabile Infrastrukturausgaben unterstützen Ersatzzyklen. Victorias diversifizierte Endverbrauchsbasis gewährleistet eine widerstandsfähige Nachfrage. Die Region bleibt ein wichtiger Sekundärmarkt.
Queensland
Queensland repräsentiert etwa 18 % des nationalen Quarzglasmarktes. Bergbau, Energie und chemische Verarbeitung treiben die regionale Nachfrage an. Hochtemperaturtests und Verarbeitungssysteme sind auf Quarzglas angewiesen. Forschungsaktivitäten im Zusammenhang mit Bergbauinnovationen unterstützen den Spezialgebrauch. Industrieanlagen bevorzugen opake und transluzente Röhren für Isolationsaufgaben. Das Wachstum ist stabil, aber weniger technologiegetrieben als in den südlichen Staaten. Der Zugang zu Häfen unterstützt den Fluss importierter Materialien. Umwelt- und Wasseraufbereitungsprojekte fügen Nischennachfrage hinzu. Queensland profitiert von industriellem Maßstab anstelle von Präzisionsanwendungen. Die Region zeigt moderates, aber stabiles Wachstum.
Western Australia
Western Australia hält etwa 14% Marktanteil. Die Nachfrage ist eng mit Bergbau- und Mineralverarbeitungsaktivitäten verbunden. Quarzrohre unterstützen Prüflabore, thermische Analysen und Prozessausrüstung. Industrielle Haltbarkeit bleibt der wichtigste Kaufanreiz. Die Region bevorzugt robuste Rohre gegenüber optischen Produkten. Lange Betriebszyklen unterstützen den Ersatzbedarf. Abgelegene Betriebe erhöhen den Fokus auf Zuverlässigkeit. Die Importabhängigkeit bleibt aufgrund begrenzter lokaler Versorgung hoch. Das Marktwachstum in Western Australia stimmt mit Investitionszyklen in Ressourcen überein. Industrielle Dominanz prägt die Nachfragemuster.
Südaustralien und andere
Südaustralien und andere Regionen zusammen machen etwa 8% Anteil aus. Die Nachfrage ist fragmentiert und projektbasiert. Universitäten, Forschungslabore und kleine Hersteller treiben den Verbrauch an. Spezialbeleuchtung und Laboranwendungen dominieren den Verbrauch. Die Mengen bleiben relativ niedrig, aber stabil. Lokalisierte industrielle Tests unterstützen die wiederkehrende Nachfrage. Kleinere Kundenbasen begrenzen die großflächige Expansion. Maßanfertigungen machen einen höheren Anteil der Verkäufe aus. Diese Regionen profitieren von Nischenanwendungen statt von Volumenwachstum. Die Marktpräsenz bleibt stabil mit begrenzter Volatilität.
Marktsegmentierungen:
Nach Typ
- Opake und durchscheinende Rohre
- Transparente Rohre
Nach Anwendung
- Industrielle Anwendungen
- Halbleiter
- Beleuchtung
Nach Geografie
- New South Wales
- Victoria
- Queensland
- Western Australia
- Südaustralien und andere
Wettbewerbslandschaft
Die Wettbewerbslandschaft des australischen Quarzrohrmarktes ist moderat konsolidiert, mit einer Mischung aus globalen Lieferanten und regionalen Vertriebshändlern. Internationale Akteure dominieren die Segmente für hohe Reinheit und Präzision und liefern fortschrittliche Halbleiter- und Laboranwendungen. Diese Unternehmen nutzen starke technische Expertise, zertifizierte Fertigung und konsistente Qualitätskontrolle. Regionale Vertriebshändler konzentrieren sich auf industrielle und Ersatznachfrage, wobei sie Zuverlässigkeit der Versorgung und Serviceunterstützung betonen. Der Wettbewerb konzentriert sich auf Reinheitsgrade, Maßgenauigkeit und thermische Leistung. Lange Qualifikationszyklen in Halbleiter- und Forschungsanwendungen schaffen hohe Wechselkosten. Strategische Partnerschaften mit Geräteherstellern stärken die Marktpositionen. Der Preiskampf bleibt in Premiumsegmenten begrenzt. Insgesamt definieren technische Fähigkeiten und Versorgungskonsistenz den Wettbewerbsvorteil.
Analyse der Hauptakteure
- Helm Australien
- Heraeus
- QSIL
- TOSOH
- Infralight
- Aoxin Quartz
- Sentro Tech
- Aqualec
- ATOCK CO., LTD
- Vyoptics
Jüngste Entwicklungen
- Im Januar 2025 kombinierte Heraeus Hochleistungsmaterialien-Einheiten zu Heraeus Covantics, um seine Technologieführerschaft bei hochreinen Quarz- und Quarzglasprodukten auszubauen.
- Im November 2024 beförderte Momentive Technologies zwei langjährige Führungskräfte in globale Führungsrollen für Quarz und Keramik, um den Fokus auf das Quarzgeschäft zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Es wird erwartet, dass der Markt ein stetiges Wachstum beibehält, unterstützt durch die Nachfrage nach Hochtemperaturindustrien.
- Forschungs- und Pilotfertigungsaktivitäten im Halbleiterbereich werden weiterhin den Einsatz von hochreinen Rohren vorantreiben.
- Transparente Quarzrohre werden aufgrund optischer und thermischer Leistungsanforderungen dominant bleiben.
- Industrielle Anwendungen werden das größte Endverbrauchssegment nach Volumen bleiben.
- Die Nachfrage nach maßgeschneiderten und präzisen Rohren wird in Laboren und bei Geräteherstellern zunehmen.
- Die Einführung fortschrittlicher Fertigung wird die Produktkonsistenz und Wettbewerbsfähigkeit der Lieferanten verbessern.
- Energieeffizienz und Haltbarkeit werden Materialauswahlentscheidungen beeinflussen.
- Importabhängigkeit wird Strategien zur Diversifizierung der Lieferkette fördern.
- Die regionale Nachfrage wird sich weiterhin auf New South Wales und Victoria konzentrieren.
- Nischenwachstum wird aus Anwendungen in UV-, Analyse- und Spezialbeleuchtung hervorgehen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Quarzrohre in Australien und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Quarzrohre in Australien voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Quarzrohre in Australien hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Quarzrohre in Australien antreiben?
Wer sind die führenden Unternehmen auf dem australischen Quarzrohrmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Australien Quarzrohrmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Australien Quarzrohrmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23.74 million → 2032: USD 46.03 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Australien Quarzrohrmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Australien Quarzrohrmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Australien Quarzrohrmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Australien Quarzrohrmarkt Market Drivers
- 3.3 Australien Quarzrohrmarkt Market Restraints & Challenges
- 3.4 Australien Quarzrohrmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Australien Quarzrohrmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Australien Quarzrohrmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Australien Quarzrohrmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Australien Quarzrohrmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Australien Quarzrohrmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Australien Quarzrohrmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Australien Quarzrohrmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Australien Quarzrohrmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Australien Quarzrohrmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Australien Quarzrohrmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Australien Quarzrohrmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Australien Quarzrohrmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Australien Quarzrohrmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Australien Quarzrohrmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Australien Quarzrohrmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Australien Quarzrohrmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Australien Quarzrohrmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Australien Quarzrohrmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Australien Quarzrohrmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
