
Marktübersicht
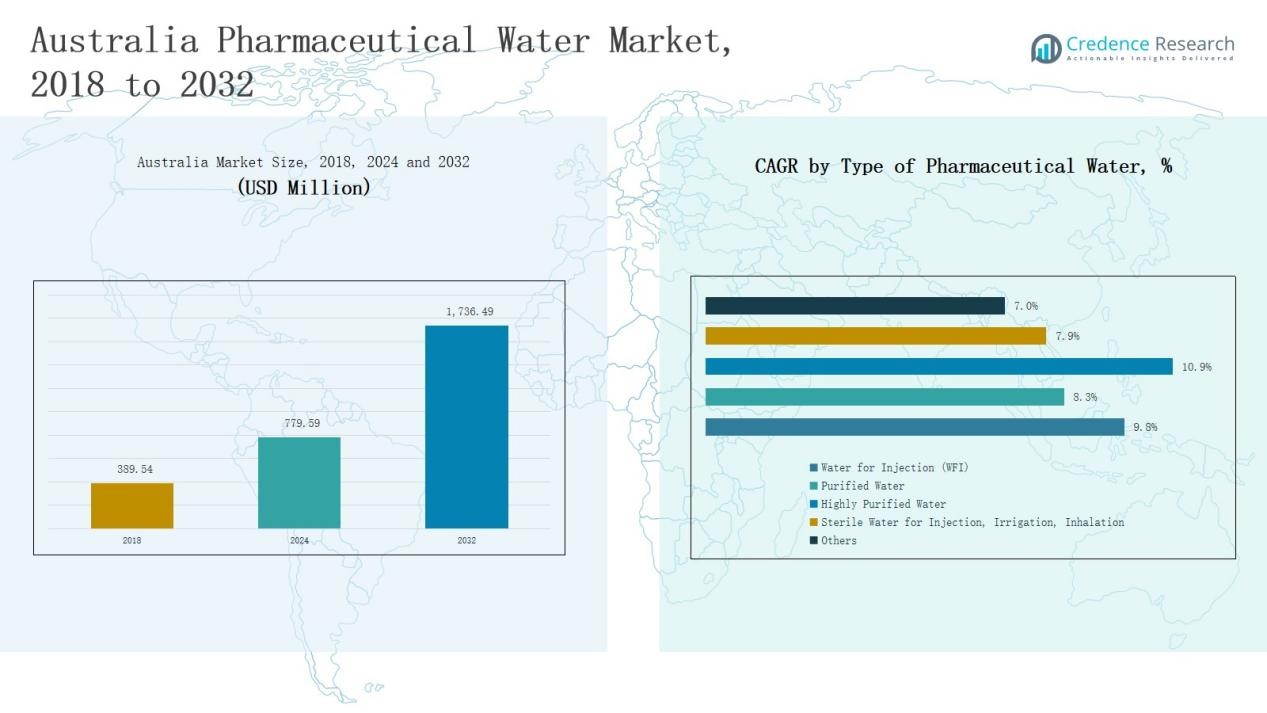
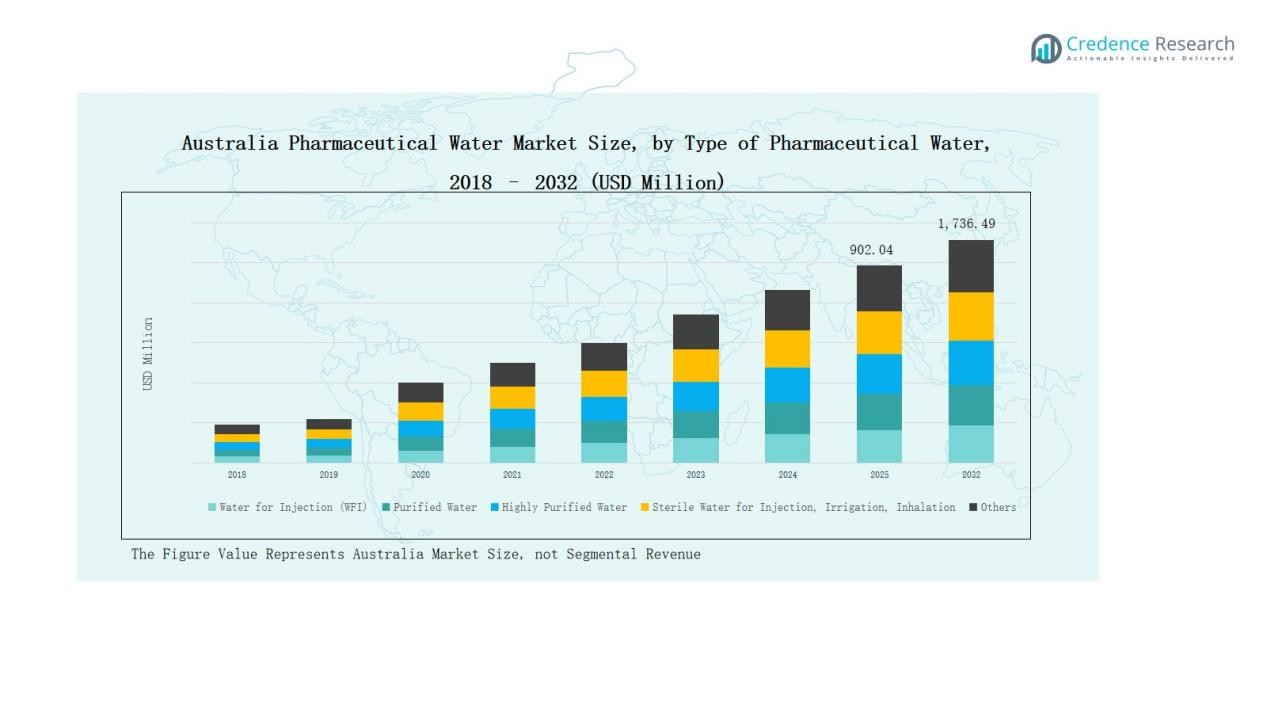
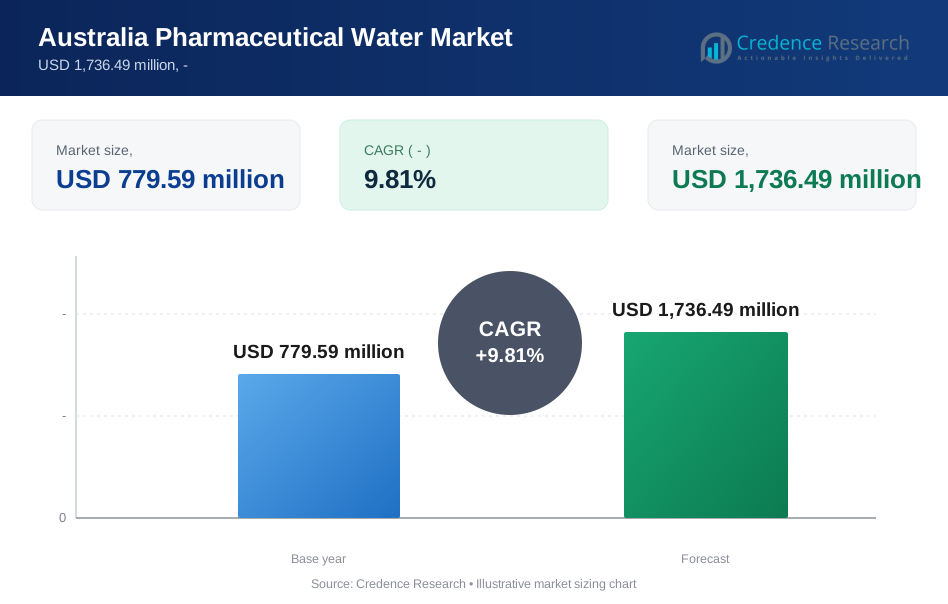
Der Markt für pharmazeutisches Wasser in Australien wurde 2018 mit einem Wert von 389,54 Millionen USD bewertet, wuchs bis 2024 auf 779,59 Millionen USD und wird voraussichtlich bis 2032 1.736,49 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,81 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für pharmazeutisches Wasser in Australien 2024 | USD 779,59 Millionen |
| Australischer Markt für pharmazeutisches Wasser, CAGR | 9,81% |
| Marktgröße für pharmazeutisches Wasser in Australien 2032 | USD 1.736,49 Millionen |
Der Markt für pharmazeutisches Wasser in Australien wird von führenden Unternehmen wie Veolia Water Technologies Australia, Ecolab Australia, Danaher Corporation Australia, SUEZ Water Technologies & Solutions Australia, Aquatec Maxcon, GEL Group, Trility, ClearWater Solutions Australia, GE Water & Process Technologies Australia und Evoqua Water Technologies Australia angeführt. Diese Unternehmen stärken ihre Marktpositionen durch fortschrittliche Reinigungstechnologien, Automatisierung und compliance-orientierte Lösungen, die den TGA- und GMP-Standards entsprechen. Ihr Fokus auf Innovation, Nachhaltigkeit und digitales Wassermanagement unterstützt effiziente Abläufe in pharmazeutischen und biotechnologischen Einrichtungen. New South Wales entwickelte sich 2024 zur führenden Region und erlangte einen Marktanteil von 33 %, angetrieben durch starke industrielle Konzentration, robuste Infrastruktur und kontinuierliche Investitionen in Hochreinwassersysteme für pharmazeutische Produktions- und Forschungsanwendungen.
Markteinblicke
- Der Markt für pharmazeutisches Wasser in Australien wuchs von 389,54 Millionen USD im Jahr 2018 auf 779,59 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 1.736,49 Millionen USD erreichen, mit einer CAGR von 9,81 %.
- Wasser für Injektionszwecke (WFI) führte den Markt 2024 mit einem Anteil von 42 % an, getrieben durch seine wesentliche Rolle in der sterilen Arzneimittelherstellung und der steigenden Produktion von Biologika.
- Umkehrosmose (RO)-Technologie machte aufgrund ihrer Effizienz, Zuverlässigkeit und Einhaltung der GMP-Standards in pharmazeutischen Reinigungsprozessen einen Anteil von 38 % aus.
- Pharmazeutische & Biotechnologische Herstellung dominierten die Anwendungen mit einem Anteil von 55 %, unterstützt durch die Erweiterung von Impfstoff- und Injektionsproduktionsanlagen in ganz Australien.
- New South Wales führte regional mit einem Anteil von 33 % im Jahr 2024, unterstützt durch starke pharmazeutische Infrastruktur, aktive F&E-Zentren und bedeutende Investitionen in fortschrittliche Wasserreinigungssysteme.
Einblicke in Marktsegmente
Nach Art des pharmazeutischen Wassers
Wasser für Injektionszwecke (WFI) dominierte den Markt für pharmazeutisches Wasser in Australien 2024 mit einem Anteil von 42 %. Die Führungsposition des Segments ergibt sich aus seiner entscheidenden Verwendung in der Herstellung parenteraler Arzneimittel, steriler Formulierungen und der Produktion von Biologika. Strenge Qualitätsstandards der TGA und die steigende Nachfrage nach injizierbaren Arzneimitteln treiben kontinuierliche Investitionen in Hochreinwassersysteme an. Die steigende Produktion von Biologika und Impfstoffen stärkt weiter die Dominanz von WFI in der australischen Infrastruktur für pharmazeutisches Wasser.
- Zum Beispiel hat Pfizer Australia im Jahr 2024 sein Werk in Melbourne aufgerüstet und Hochreinwasser-Kreisläufe integriert, die den TGA-Standards für WFI-Qualität bei der Herstellung injizierbarer Medikamente entsprechen.
Nach Behandlungstechnologie
Umkehrosmose (RO) hielt im Jahr 2024 den größten Anteil von 38% am australischen Markt für pharmazeutisches Wasser. RO-Systeme werden wegen ihrer Kosteneffizienz, hohen Schadstoffentfernungsrate und Einhaltung der GMP-Standards bevorzugt. Die weit verbreitete Anwendung in sowohl gereinigten als auch WFI-Systemen erhöht ihre Nützlichkeit in pharmazeutischen Anlagen. Die Nachfrage nach wartungsarmen und energieeffizienten Wasseraufbereitungssystemen stärkt weiterhin die Marktposition von RO.
- Zum Beispiel hat Veolia Water Technologies sein verbessertes Orion RO-System eingeführt, das für pharmazeutische Anwendungen in Australien optimiert ist und eine verbesserte Energierückgewinnung und Membranlebensdauer bietet.
Nach Anwendung
Die pharmazeutische und biotechnologische Herstellung machte im Jahr 2024 einen 55%-Anteil des australischen Marktes für pharmazeutisches Wasser aus. Dieses Segment führt aufgrund des umfangreichen Bedarfs an gereinigtem und WFI-Qualitätswasser bei der Formulierung von Medikamenten, Qualitätstests und Reinigungsprozessen. Die Expansion der Herstellung von Biologika, Impfstoffen und sterilen Injektionsmitteln steigert die Nachfrage nach fortschrittlichen Wassersystemen. Steigende F&E-Ausgaben von Pharmaunternehmen stützen die Dominanz dieses Segments weiter.
Wichtiger Wachstumstreiber
Erweiterung der biopharmazeutischen und Impfstoffproduktion
Australiens wachsender Fokus auf die Herstellung von Biologika und Impfstoffen treibt die hohe Nachfrage nach pharmazeutischem Wasser an. Die Erweiterung der inländischen Produktionsstätten, insbesondere nach COVID-19, hat den Bedarf an zuverlässigen WFI-Systemen erhöht. Biopharmazeutische Unternehmen investieren in fortschrittliche Reinigungstechnologien, um strenge Sterilitätsstandards zu erfüllen. Dieser Anstieg der Produktionskapazität von Biologika stärkt weiterhin die Infrastruktur für pharmazeutisches Wasser und Systemaufrüstungen im Land.
- Zum Beispiel lieferte HRS Heat Exchangers fortschrittliche Kühlwärmetauschertechnologie an einen der größten Pharmahersteller Australiens, um die Effizienz des WFI-Systems in biopharmazeutischen Produktionsumgebungen zu verbessern.
Regulatorischer Schwerpunkt auf Einhaltung der Wasserqualität
Strenge regulatorische Standards, die von der Therapeutic Goods Administration (TGA) festgelegt wurden, und die Einhaltung der GMP-Normen unterstützen das Marktwachstum. Pharmazeutische Hersteller müssen eine gleichbleibende Wasserreinheit für die Formulierung von Medikamenten, Reinigung und Qualitätskontrolle sicherstellen. Diese Compliance-Anforderung fördert die Einführung fortschrittlicher Behandlungstechnologien wie Umkehrosmose und Destillation. Ständige Audits und zunehmende regulatorische Überprüfungen drängen Unternehmen, bestehende Wassersysteme und Validierungsprozesse zu modernisieren.
- Zum Beispiel hat CSL Limited Ende 2023 ein automatisiertes Wasserqualitätsüberwachungssystem an seinem Standort in Broadmeadows eingesetzt, um GMP-konforme mikrobiologische Kontrollstandards in seinen biopharmazeutischen Produktionslinien zu erfüllen.
Zunehmende Investitionen in die Modernisierung von Anlagen
Steigende Kapitalinvestitionen durch inländische und multinationale Pharmaunternehmen transformieren die Produktionskapazitäten in Australien. Unternehmen modernisieren alte Wasseraufbereitungsinfrastrukturen mit automatisierten Systemen, die Zuverlässigkeit und ein reduziertes Betriebsrisiko gewährleisten. Die Integration von digitalem Monitoring und vorausschauender Wartung verbessert die Effizienz und minimiert Ausfallzeiten. Diese Investitionen spiegeln einen breiteren Trend hin zu nachhaltigen, konformen und energieeffizienten Lösungen für das Wasser-Management in der Pharmaindustrie wider.
Wichtiger Trend & Gelegenheit
Einführung von intelligenten und automatisierten Wassersystemen
Automatisierung und Digitalisierung gestalten die Wasserbetriebe in der Pharmaindustrie in Australien neu. Intelligente Systeme, die Leitfähigkeit, Temperatur und mikrobielle Werte in Echtzeit überwachen, helfen, eine konsistente Einhaltung zu erreichen. Die Integration von IoT und KI im Wasser-Management ermöglicht vorausschauende Wartung und reduziert menschliche Fehler. Dieser technologische Wandel bietet starke Chancen für Anbieter, die intelligente Kontrollsysteme und cloudbasierte Überwachungslösungen anbieten.
- Zum Beispiel begann Hunter Water in New South Wales im Dezember 2024 mit dem Pilotprojekt von 500 fortschrittlichen digitalen Wasserzählern, die alle 30 Minuten aktualisierte Echtzeit-Verbrauchsdaten bereitstellen, um die Leckerkennung und das Wasser-Management zu verbessern.
Wachsende Nachfrage nach nachhaltigen Wasseraufbereitungslösungen
Nachhaltigkeit wird zu einem strategischen Fokus im australischen Pharmasektor. Unternehmen investieren in öko-effiziente Systeme, die Wasser- und Energieverbrauch minimieren. Die Einführung von Kreislaufreinigung und Energierückgewinnungstechnologien unterstützt grüne Herstellungsinitiativen. Der zunehmende Druck, Umweltstandards zu erfüllen, schafft neue Chancen für Anbieter, die umweltfreundliche, nachhaltige Wasseraufbereitungslösungen entwickeln.
- Zum Beispiel installierte Veolia ein AnoxKaldnes® Moving Bed Biofilm Reactor-System am Produktionsstandort von AstraZeneca in Schweden, das 97% des gesamten organischen Kohlenstoffs und 99% des Phosphors aus dem Abwasser entfernte.
Wichtige Herausforderung
Hohe anfängliche Kapital- und Wartungskosten
Die Installation fortschrittlicher Wassersysteme in der Pharmaindustrie erfordert erhebliche Anfangsinvestitionen und laufende Wartungskosten. Viele kleine und mittelgroße Hersteller finden es schwierig, sich hochmoderne Reinigungseinrichtungen leisten zu können. Kosten im Zusammenhang mit Validierung, Monitoring und System-Upgrades belasten die Budgets zusätzlich. Diese finanziellen Barrieren verzögern oft die Modernisierung und begrenzen die Einführung fortschrittlicher Wasseraufbereitungstechnologien.
Komplexe regulatorische und Validierungsverfahren
Die Einhaltung von TGA- und internationalen Standards wie USP und EP erfordert komplexe Dokumentation und Tests. Kontinuierliche Validierungs- und Systemqualifizierungsprozesse erhöhen die administrative und operative Belastung. Jede Abweichung von den erforderlichen Parametern kann zu Produktionsverzögerungen oder Strafen führen. Die Navigation durch diese strengen regulatorischen Rahmenbedingungen bleibt eine anhaltende Herausforderung für Hersteller in Australien.
Mangel an qualifizierten technischen Fachkräften
Die Wasserindustrie in der Pharmaindustrie in Australien steht vor einem Mangel an Fachleuten, die in fortschrittlichen Reinigungstechnologien ausgebildet sind. Der Betrieb und die Wartung von Hochreinigungssystemen erfordern Fachwissen in Automatisierung, Mikrobiologie und Validierungsprotokollen. Die begrenzte Verfügbarkeit qualifizierter Mitarbeiter erhöht die Betriebsrisiken und Wartungsfehler. Diese Lücke in der Belegschaft unterstreicht die Notwendigkeit gezielter technischer Schulungen und Kapazitätsentwicklung im Sektor.
Regionale Analyse
New South Wales
New South Wales führte den australischen Markt für pharmazeutisches Wasser im Jahr 2024 mit einem Marktanteil von 33% an. Die Dominanz der Region resultiert aus einem dichten Cluster von pharmazeutischen und biotechnologischen Produktionseinheiten in Sydney und nahegelegenen Industriegebieten. Starke staatliche Unterstützung für medizinische Forschung und Gesundheitsinnovationen fördert das Infrastrukturwachstum. Große Produktionsstätten sind auf fortschrittliche Wasseraufbereitungssysteme angewiesen, um die Einhaltung der GMP-Standards zu gewährleisten. Die zunehmende Expansion multinationaler Unternehmen fördert zusätzlich Investitionen in Hochreinwassertechnologien. Es bleibt das zentrale Zentrum für pharmazeutische Produktion und regulatorische Compliance in Australien.
Victoria
Victoria hatte einen Marktanteil von 28% am australischen Markt für pharmazeutisches Wasser im Jahr 2024. Die gut etablierte pharmazeutische Basis des Staates in Melbourne treibt die bedeutende Einführung von Wasser für Injektionszwecke (WFI) und gereinigten Wassersystemen voran. Forschungseinrichtungen und akademische Labore tragen zur kontinuierlichen technologischen Innovation in der Wasseraufbereitung bei. Starke Kooperationen zwischen öffentlichen Gesundheitsbehörden und privaten Herstellern fördern die Kapazitätserweiterung. Es zieht weiterhin Investitionen in nachhaltige und automatisierte Reinigungssysteme an, die die fortschrittliche Arzneimittelentwicklung unterstützen.
Queensland
Queensland erlangte einen Marktanteil von 17% am australischen Markt für pharmazeutisches Wasser im Jahr 2024. Das schnelle Wachstum von Vertragsherstellungsorganisationen und medizinischen Forschungseinrichtungen stärkt die Nachfrage der Region nach gereinigten und sterilen Wassersystemen. Der industrielle Korridor von Brisbane beherbergt mehrere Produktionsanlagen, die digitalisierte Wasserüberwachungslösungen übernehmen. Staatliche Anreize für die Gesundheitsherstellung fördern die Modernisierung der Infrastruktur. Es zeigt ein stetiges Wachstum in pharmazeutischen Wasseranlagen, die mit den Zielen der ökologischen Nachhaltigkeit übereinstimmen.
Western Australia
Western Australia hielt einen Marktanteil von 12% am australischen Markt für pharmazeutisches Wasser im Jahr 2024. Das Wachstum der Region wird durch zunehmende Bioprozess- und sterile Produktfertigungsaktivitäten unterstützt. Unternehmen rüsten Behandlungstechnologien auf, um die Qualitätsanforderungen der TGA zu erfüllen und eine gleichbleibende Reinheit zu gewährleisten. Herausforderungen bei der Wasserknappheit fördern den Einsatz energieeffizienter Reinigungssysteme. Es profitiert von steigenden Investitionen in fortschrittliche Versorgungs- und Pharmazeutikinfrastrukturen.
South Australia und andere
South Australia, zusammen mit Tasmanien und dem Northern Territory, hatte im Jahr 2024 gemeinsam einen Marktanteil von 10%. Die pharmazeutische Präsenz der Region ist kleiner, entwickelt sich jedoch stetig durch Nischenfertigung und Forschungsinitiativen. Neue Projekte in den Bereichen Medizintechnik und Biopharma stimulieren eine moderate Nachfrage nach gereinigten Wassersystemen. Die Zusammenarbeit zwischen Universitäten und Technologieanbietern fördert Innovationen in kompakten Behandlungseinheiten. Es erlebt weiterhin die allmähliche Einführung moderner Reinigungslösungen zur Unterstützung lokaler Produktions- und Testeinrichtungen.
Marktsegmentierungen:
Nach Art des pharmazeutischen Wassers
- Wasser für Injektionszwecke (WFI)
- Gereinigtes Wasser
- Hochgereinigtes Wasser
- Steriles Wasser für Injektion, Bewässerung, Inhalation
- Andere
Nach Behandlungstechnologie
- Umkehrosmose (RO)
- Ultraviolette (UV) Desinfektion
- Destillation
- Deionisierung
- Andere
Nach Anwendung
- Pharmazeutische & Biotechnologische Herstellung
- Forschungslabore & Akademische Institute
- Auftragsfertigungsorganisationen (CMOs)
- Andere
Nach Region
- New South Wales
- Victoria
- Queensland
- Western Australia
- South Australia
- Andere
Wettbewerbslandschaft
Der australische Markt für pharmazeutisches Wasser zeichnet sich durch eine moderat konsolidierte Wettbewerbslandschaft aus, die von globalen und regionalen Akteuren dominiert wird, die sich auf fortschrittliche Wasseraufbereitungstechnologien spezialisiert haben. Führende Unternehmen wie Veolia Water Technologies Australia, Ecolab Australia, Danaher Corporation Australia und SUEZ Water Technologies & Solutions Australia halten starke Marktpositionen durch umfangreiche Produktportfolios, schlüsselfertige Lösungen und Expertise in der Einhaltung von Vorschriften. Lokale Firmen wie Aquatec Maxcon, Trility und GEL Group tragen durch maßgeschneiderte Installationen und effiziente Servicenetzwerke bei. Der Wettbewerb konzentriert sich auf technologische Innovation, Systemzuverlässigkeit und kosteneffiziente Wartungsverträge. Unternehmen investieren zunehmend in Automatisierung, IoT-gestützte Überwachung und energieeffiziente Reinigungssysteme, um den sich entwickelnden TGA- und GMP-Standards gerecht zu werden. Strategische Partnerschaften mit Pharmaherstellern, kombiniert mit wachsendem Fokus auf Nachhaltigkeit und Validierungsdienste, prägen weiterhin das Wettbewerbsumfeld. Es wird erwartet, dass der Markt eine zunehmende Zusammenarbeit zwischen Technologieanbietern und Biopharmaherstellern erleben wird, um die Einhaltung von Vorschriften sicherzustellen, Betriebskosten zu senken und die Qualität des Prozesswassers zu verbessern.
Hauptakteure
- Veolia Water Technologies Australia
- Ecolab Australia
- Danaher Corporation Australia
- SUEZ Water Technologies & Solutions Australia
- Aquatec Maxcon
- GEL Group
- Trility
- ClearWater Solutions Australia
- GE Water & Process Technologies Australia
- Evoqua Water Technologies Australia
Neueste Entwicklungen
- Im Juli 2024 schloss De.mem Limited die Übernahme von Auswater Systems Pty Ltd ab.
- Im März 2025 erwarb Centurion WestWater Enterprises (Australien), um seine Wasseraufbereitungskapazitäten zu erweitern.
- Im August 2025 erwarb AxFlow Advanced Pump Technologies Pty Ltd (APT Water) in Australien und stärkte damit seine Position in den Bereichen Flüssigkeitshandhabung und Filtrationssysteme.
Berichtsabdeckung
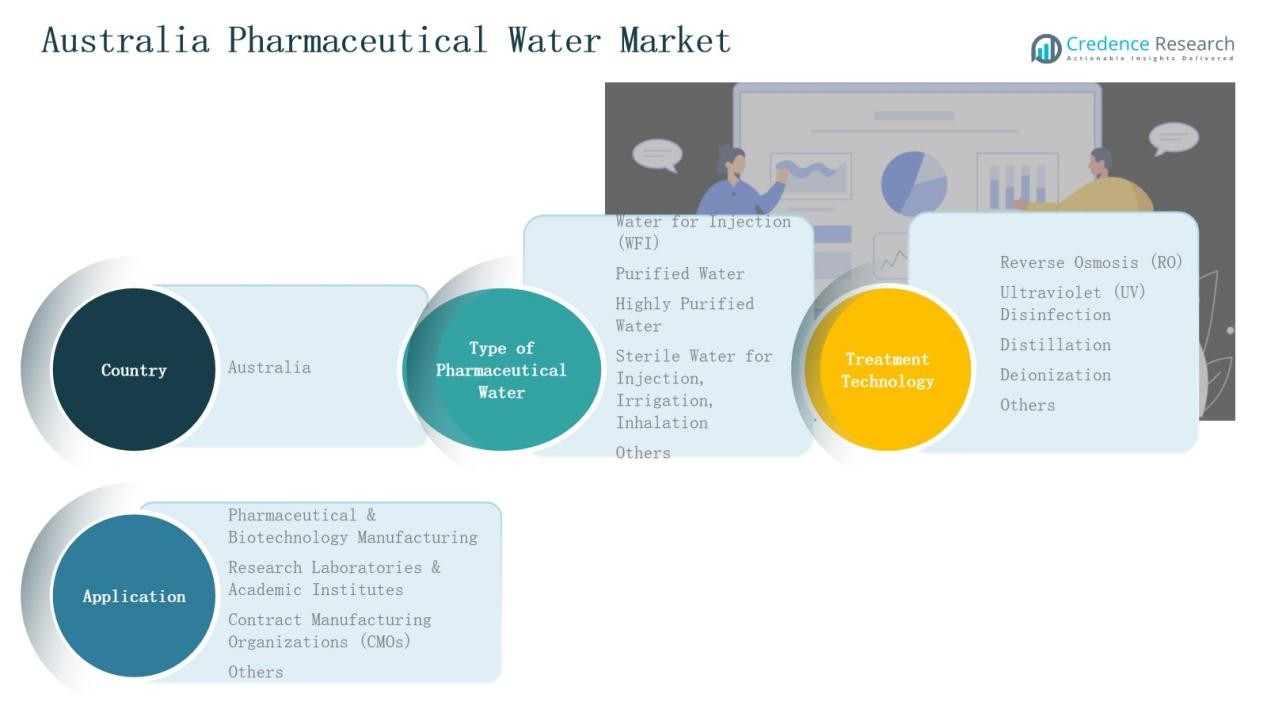
Der Forschungsbericht bietet eine eingehende Analyse basierend auf der Art des pharmazeutischen Wassers, der Behandlungstechnologie, der Anwendung und der Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Hochreinwassersystemen wird mit der Ausweitung der Produktion von Biologika und Impfstoffen steigen.
- Pharmaunternehmen werden automatisierte Überwachung einführen, um die Wasserqualitätskontrolle zu verbessern.
- Energieeffiziente und nachhaltige Reinigungssysteme werden breitere Akzeptanz finden.
- Lokale Hersteller werden die Infrastruktur aufrüsten, um strengeren TGA- und GMP-Standards zu entsprechen.
- Partnerschaften zwischen globalen Technologieanbietern und inländischen Firmen werden die Marktfähigkeit stärken.
- Investitionen in digitale Validierung und Echtzeit-Datenverfolgung werden die Effizienz der Compliance verbessern.
- Das Wachstum von Vertragsherstellungsorganisationen wird die Nachfrage nach modularen Wassersystemen steigern.
- Forschungsinstitute werden Innovationen in kompakten und umweltfreundlichen Wasseraufbereitungseinheiten vorantreiben.
- Schulungsprogramme werden ausgeweitet, um den Mangel an qualifizierten Betreibern von Wassersystemen zu beheben.
- Der zunehmende Fokus auf Nachhaltigkeit wird zur Einführung von Kreislauf- und Abfallarmen Reinigungsmodellen führen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Welches Segment des australischen Pharmawassermarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des australischen Marktes für pharmazeutisches Wasser antreiben?
Wer sind die führenden Unternehmen im australischen Pharmawasser-Markt?
Welche Region hatte 2024 den größten Anteil am australischen Markt für pharmazeutisches Wasser?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Australischer Markt für pharmazeutisches Wasser Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Australischer Markt für pharmazeutisches Wasser Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 779.59 million → forecast year: USD 1,736.49 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Australischer Markt für pharmazeutisches Wasser Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Australischer Markt für pharmazeutisches Wasser Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Australischer Markt für pharmazeutisches Wasser Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Australischer Markt für pharmazeutisches Wasser Market Drivers
- 3.3 Australischer Markt für pharmazeutisches Wasser Market Restraints & Challenges
- 3.4 Australischer Markt für pharmazeutisches Wasser Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Australischer Markt für pharmazeutisches Wasser Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Australischer Markt für pharmazeutisches Wasser Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Australischer Markt für pharmazeutisches Wasser category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Australischer Markt für pharmazeutisches Wasser Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Australischer Markt für pharmazeutisches Wasser Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Australischer Markt für pharmazeutisches Wasser market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Australischer Markt für pharmazeutisches Wasser Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Australischer Markt für pharmazeutisches Wasser Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Australischer Markt für pharmazeutisches Wasser Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Australischer Markt für pharmazeutisches Wasser (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Australischer Markt für pharmazeutisches Wasser Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Australischer Markt für pharmazeutisches Wasser Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Australischer Markt für pharmazeutisches Wasser Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Australischer Markt für pharmazeutisches Wasser Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Australischer Markt für pharmazeutisches Wasser Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Australischer Markt für pharmazeutisches Wasser Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Australischer Markt für pharmazeutisches Wasser Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Australischer Markt für pharmazeutisches Wasser Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Australischer Markt für pharmazeutisches Wasser Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
