
Marktübersicht
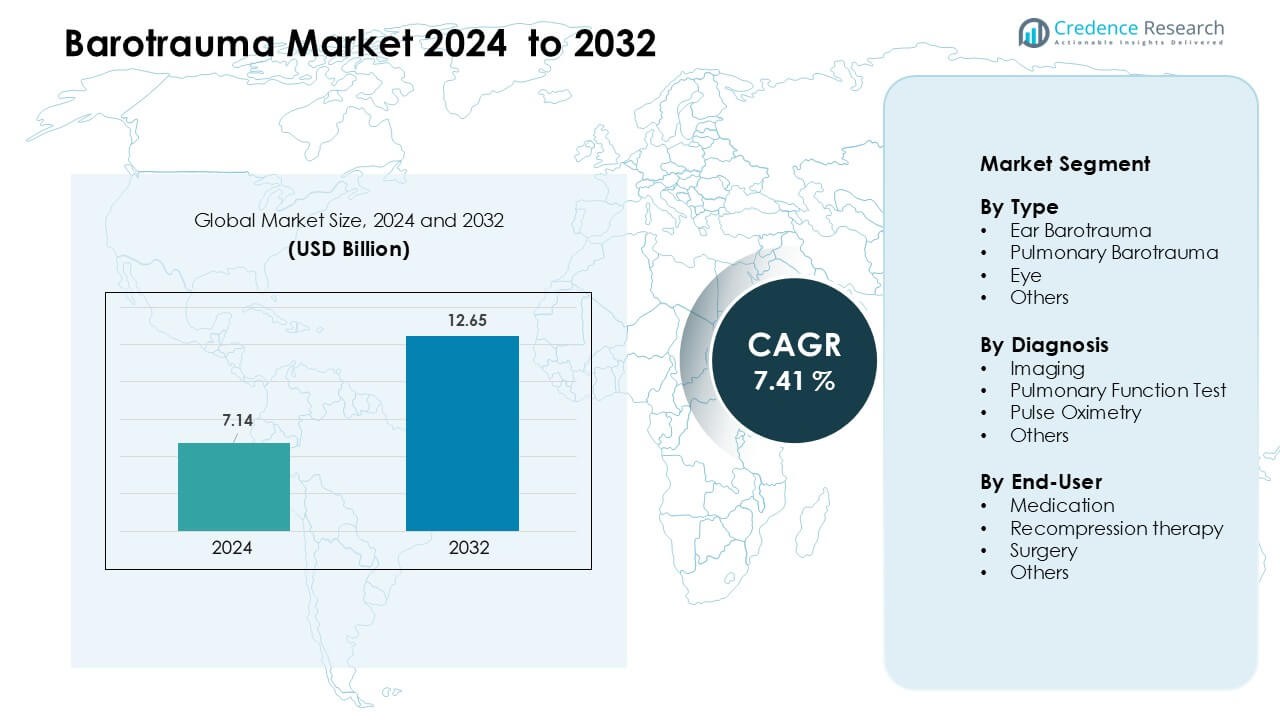
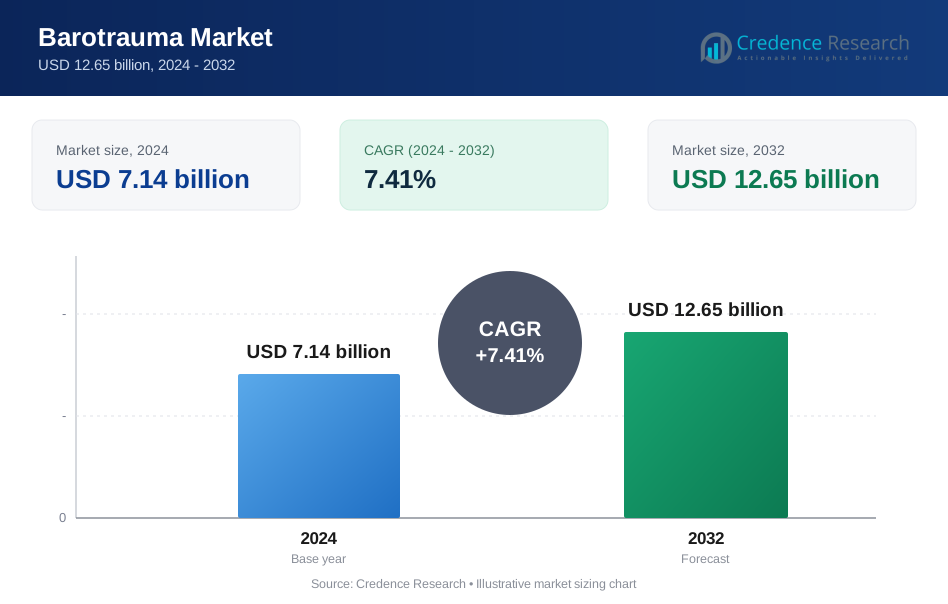
Der Barotrauma-Markt wurde im Jahr 2024 auf 7,14 Milliarden USD geschätzt und soll bis 2032 12,65 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,41 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Barotrauma-Marktgröße 2024 | 7,14 Milliarden USD |
| Barotrauma-Markt, CAGR | 7,41 % |
| Barotrauma-Marktgröße 2032 | 12,65 Milliarden USD |
Der Barotrauma-Markt wird von führenden Akteuren wie Johnson & Johnson Consumer Inc., Nutra Respiro, Mallinckrodt, Cipla Health Ltd., Church & Dwight Co., Inc., Centaur Pharmaceuticals, GSK plc, Bayer AG und Jabs Biotech Pvt. Ltd. geprägt. Diese Unternehmen stärken ihre Präsenz durch HNO-Pflegemedikamente, Lungenentlastungsprodukte und unterstützende Therapien, die weit verbreitet bei Druckverletzungen an Ohren und Lungen eingesetzt werden. Ihr Fokus auf Produktinnovation, schnellere Diagnoseunterstützung und breitere klinische Reichweite hält den Wettbewerb aktiv. Nordamerika blieb 2024 mit einem Marktanteil von etwa 38 % die führende Region, angetrieben durch eine starke Intensivpflege-Infrastruktur, hohes Flugreisevolumen und fortschrittliche Diagnosefähigkeiten.
Markteinblicke
- Der Barotrauma-Markt erreichte 2024 7,14 Milliarden USD und soll bis 2032 mit einer CAGR von 7,41 % wachsen.
- Das Wachstum wird durch den steigenden Einsatz von Beatmungsgeräten auf Intensivstationen, die zunehmende Flugreisetätigkeit und die wachsende Freizeit-Tauchtätigkeit angetrieben, die zusammen die Fälle von Druckverletzungen an Ohren und Lungen erhöhen.
- Trends umfassen die höhere Akzeptanz von fortschrittlicher CT/MRT-Bildgebung, die Erweiterung von hyperbaren Zentren und ein größeres klinisches Bewusstsein in der HNO- und Lungenpflege, was die Raten früher Diagnosen verbessert.
- Schlüsselakteure wie Johnson & Johnson Consumer Inc., GSK plc, Bayer AG, Cipla Health Ltd. und Church & Dwight Co., Inc. konkurrieren durch starke HNO-Portfolios und Produkte zur Nasenentlastung, während kleinere regionale Unternehmen durch gezielte Atemwegslösungen expandieren.
- Nordamerika führte den Markt mit einem Anteil von 38 % im Jahr 2024 an, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 22 %; Ohrbarotrauma dominierte das Segment mit einem Anteil von etwa 52 %.
Marktsegmentierungsanalyse:
Nach Typ
Ohrbarotrauma hielt 2024 den dominanten Anteil am Barotrauma-Markt mit etwa 52 % Anteil. Die Nachfrage stieg, da häufige Fluggäste, Taucher und Patienten mit Nasennebenhöhlen- oder Eustachischen Röhrenerkrankungen vermehrt druckbedingte Verletzungen meldeten. Ohrenerkrankungen zeigten ein höheres Fallvolumen als Lungen- und Augentypen aufgrund der breiteren Exposition gegenüber Höhenänderungen. Das Wachstum wurde durch vermehrte Flugreisen, höhere Freizeit-Tauchtätigkeit und besseres klinisches Bewusstsein unter HNO-Spezialisten unterstützt. Lungenbarotrauma wuchs stetig, angetrieben durch ventilationsbedingte Komplikationen in Intensivstationen, während augenbedingte Verletzungen weniger häufig auftraten.
- Zum Beispiel kam der U.S.-Start des AERA-Systems im Jahr 2016 aus einer entscheidenden randomisierten Kontrollstudie mit 299 Patienten.
Nach Diagnose
Imaging dominierte das Diagnosesegment im Jahr 2024 mit einem Marktanteil von fast 55%. CT- und MRT-Scans blieben bevorzugte Werkzeuge zur Identifizierung von druckbedingten Verletzungen in Lungen-, Ohren- und Nasennebenhöhlenregionen mit hoher Genauigkeit. Die Akzeptanz wuchs aufgrund der breiteren Verfügbarkeit fortschrittlicher Radiologiezentren und schnellerer Beurteilung bei Notfallbesuchen. Lungenfunktionstests folgten, angetrieben durch ihre Rolle bei der Beurteilung von Lungenschäden in schweren Fällen. Pulsoximetrie fand in Intensivstationen Verwendung, aber Imaging blieb aufgrund der breiteren diagnostischen Fähigkeiten und stärkeren klinischen Richtlinien führend.
- Zum Beispiel berichtete Siemens Healthineers, dass ihr SOMATOM Force Dual-Source-CT-System ultraschnelles Scannen mit einer zeitlichen Auflösung von 66 Millisekunden lieferte, was eine präzise Visualisierung von barotrauma-bedingten Lungenrissen ermöglicht.
Nach Endnutzer
Medikamente führten das Endnutzersegment im Jahr 2024 mit einem Anteil von fast 48% an, unterstützt durch den routinemäßigen Einsatz von Analgetika, abschwellenden Mitteln, entzündungshemmenden Medikamenten und Antibiotika zur Behandlung von leichtem bis mittelschwerem Barotrauma. Das Segment expandierte, da die meisten Ohren- und Nasennebenhöhlenverletzungen gut auf nicht-invasive Therapien ansprechen, wodurch der Bedarf an chirurgischen oder kostspieligen Eingriffen reduziert wird. Die Recompressionstherapie wuchs bei tauchbezogenen Fällen, blieb jedoch eine Nische. Chirurgische Eingriffe machten einen kleineren Anteil aus, hauptsächlich bei chronischen oder schweren Komplikationen. Medikamente behielten ihre Führungsposition aufgrund der hohen Patientenpräferenz, der niedrigeren Kosten und der einfachen Zugänglichkeit.
Wichtige Wachstumsfaktoren
Wachsende Inzidenz im Zusammenhang mit Flugreisen und Tauchaktivitäten
Die steigende globale Mobilität treibt weiterhin die stärkere Nachfrage auf dem Barotrauma-Markt an. Flugreisen haben weltweit zugenommen, wobei mehr Passagiere schnellen Kabinendruckschwankungen ausgesetzt sind, die Ohren- und Nasennebenhöhlenverletzungen auslösen. Freizeit- und Berufstauchen haben in Küstenregionen ebenfalls zugenommen, was das Risiko von druckbedingten Schäden an Lungen, Ohren und Augen erhöht. Der Boom im Medizintourismus und häufige Geschäftsreisen haben mehr Menschen in hochgelegene oder Unterwasserumgebungen gebracht, was zu einem höheren Fallvolumen in Kliniken und Notfalleinheiten führt. Gesundheitssysteme verfolgen Barotrauma jetzt genauer aufgrund eines besseren diagnostischen Bewusstseins, was die gemeldeten Fälle weiter erhöht. Fluggesellschaften und Tauchschulen fördern auch die Aufklärung über Risiken, was zu mehr Konsultationen im Frühstadium führt. Diese Trends unterstützen eine konsistente Marktexpansion, da mehr Menschen an druckintensiven Aktivitäten teilnehmen.
- Zum Beispiel hat PADI (Professional Association of Diving Instructors) seit seiner Gründung über 30 Millionen Tauchzertifikate ausgestellt, mit 128.000 aktiven PADI-Profis, die in 6.600 Tauchzentren weltweit arbeiten, was die Anzahl der Taucher erhöht, die potenziell dem Risiko von Barotrauma ausgesetzt sind.
Ausweitung der Intensivpflege und des Einsatzes von mechanischer Beatmung
Mechanische Beatmung bleibt ein Hauptfaktor für Fälle von pulmonalem Barotrauma, insbesondere auf Intensivstationen. Steigende Aufnahmen auf Intensivstationen aufgrund von Atemwegserkrankungen, Traumata und infektiösen Ausbrüchen haben die Anzahl der Patienten erhöht, die Beatmungsunterstützung benötigen, wobei falsche Druckeinstellungen oft zu Lungenschäden führen. Krankenhäuser betreiben jetzt größere Beatmungsflotten und fortschrittliche Atemversorgungssysteme, die die Erkennung und Behandlungsnachfrage stärken. Ältere Patienten mit chronischen Lungenerkrankungen, die längere Beatmungszeiten benötigen, tragen ebenfalls zum Fallwachstum bei. Während globale Gesundheitssysteme die Kapazität der Intensivpflege erweitern, identifizieren Kliniker Barotrauma häufiger und beginnen früher mit der Intervention. Verbesserungen in Bildgebungswerkzeugen unterstützen zudem die genaue Beurteilung von beatmungsbedingten Verletzungen. Dies schafft eine stetige Nachfrage nach Medikamenten, diagnostischer Bildgebung und Notfalleingriffen in fortschrittlichen Krankenhäusern und regionalen medizinischen Zentren.
- Zum Beispiel kann das Puritan Bennett™ 980 Beatmungsgerät viel niedrigere Tidalvolumina liefern, bis zu 2 mL für Neugeborene mit einem Gewicht von nur 0,3 kg.
Wachsende Bewusstseinsbildung und Früherkennung in der HNO- und Lungenpflege
Das Bewusstsein unter HNO- und Lungenspezialisten hat sich erheblich erhöht und treibt das Marktwachstum an. Kliniken identifizieren jetzt druckbedingte Probleme in Ohren, Nebenhöhlen und Lungen in früheren Stadien dank besserer Schulung und standardisierter Versorgungswege. Aufklärungskampagnen über sicheres Tauchen, Kabinendruckeffekte und Beatmungsmanagement fördern die frühzeitige Meldung von Symptomen, was die Patientenzahlen steigert. Fortschritte in der CT- und MRT-Bildgebung verbessern die Erkennungsgenauigkeit und helfen Ärzten, die Schwere des Barotraumas schnell zu klassifizieren. Auch Telemedizin-Konsultationen nehmen zu, sodass Reisende und Taucher nach Druckänderungen schnell Rat suchen können. Krankenhäuser integrieren aktualisierte Richtlinien für die Barotrauma-Diagnose, was den Patientendurchsatz weiter erhöht. Insgesamt schaffen stärkeres Bewusstsein und verbesserte klinische Protokolle eine stetige Nachfrage nach präventiven und therapeutischen Lösungen.
Wichtige Trends & Chancen
Technologische Fortschritte in der Bildgebung und Überwachung
Neue Bildgebungstechnologien bieten eine klarere Erkennung von Barotrauma und schaffen starke Wachstumschancen. Hochauflösende CT- und MRT-Scans erkennen jetzt selbst geringfügige Gewebeschäden in Lungen, Ohren und Nebenhöhlen, was schnellere und zuverlässigere Diagnosen unterstützt. Tragbare Diagnosewerkzeuge erweitern auch den Zugang in abgelegenen Tauchregionen und kleineren Kliniken. Künstliche Intelligenz verbessert die Bildinterpretation, reduziert Diagnoseverzögerungen und verbessert das Fallmanagement. Kontinuierliche Atemüberwachungsgeräte helfen Beatmungsteams, abnormale Druckniveaus frühzeitig zu erkennen und das Risiko zu senken. Diese Kombination aus fortschrittlichen Werkzeugen stärkt die klinische Entscheidungsfindung und erweitert den Markt für Diagnosegeräte und spezialisierte Pflege. Während Krankenhäuser mehr in Radiologie-Upgrades investieren, wird die bildgebungsgeführte Diagnose zu einem wichtigen Chancenbereich.
- Zum Beispiel liefert das NAEOTOM Alpha Photonenzähl-CT-System von Siemens Healthineers eine räumliche Auflösung von 0,2 mm, was die Erkennung von mikroskopischen Gewebestörungen in Lunge und Nebenhöhlen im Zusammenhang mit Barotrauma ermöglicht.
Steigende Nachfrage nach spezialisierten Tauch- und Luftfahrtmedizinischen Diensten
Die spezialisierte Versorgung in der Tauchmedizin und Luftfahrtmedizin wird zunehmend strukturierter, was neue Marktchancen eröffnet. Viele Küstenländer betreiben nun spezielle hyperbare Zentren, die tauchbedingte Lungen- und Ohrenbarotraumen behandeln. Luftfahrtkliniken in der Nähe großer Flughäfen verzeichnen ebenfalls einen höheren Patientenzulauf aufgrund von Vielfliegerproblemen wie Ohrenverstopfung und Nasennebenhöhlenverletzungen. Schulungsprogramme für Piloten, Taucher und Militärpersonal umfassen jetzt die Prävention von Barotrauma-Risiken, was die klinische Reichweite erhöht. Einrichtungen für hyperbare Sauerstofftherapie expandieren in Krankenhäusern und bieten eine kosteneffiziente und bewährte Behandlungsoption. Diese Entwicklungen schaffen ein breiteres Ökosystem für die Diagnose, Behandlung und Prävention von Barotraumen in Hochrisikopopulationen.
- Zum Beispiel betreibt das Zentrum für hyperbare Medizin im Somdech Phra Pinklao Hospital in Thailand, unter der Königlich Thailändischen Marine, eine Mehrpersonen-Druckkammer, die bis zu 30 Patienten pro Sitzung aufnehmen kann.
Wichtige Herausforderungen
Risiko von Fehldiagnosen aufgrund überlappender Symptome
Barotrauma-Symptome ähneln oft allgemeinen HNO- und Atemwegsproblemen, was zu Verzögerungen und Fehldiagnosen führt. Ohrenschmerzen, Schwindel, Nasennebenhöhlendruck und Atemnot überschneiden sich mit Infektionen, Allergien oder Asthma, wodurch Hausärzte druckbedingte Ursachen übersehen. Lungenbarotrauma kann auch einen Pneumothorax oder COPD-Exazerbationen nachahmen, was fortgeschrittene Bildgebung zur Bestätigung erfordert. Begrenztes Bewusstsein in ländlichen Kliniken erhöht das Risiko einer Fehlklassifizierung. Fehldiagnosen führen zu verzögerter Behandlung, was Gewebeschäden verschlimmern und langfristige Komplikationen erhöhen kann. Die Herausforderung bleibt bestehen, selbst bei verbesserter Bildverfügbarkeit, da viele Patienten erst dann Hilfe suchen, wenn die Symptome eskalieren. Die Lösung dieses Problems erfordert eine stärkere Schulung und eine breitere Einführung von Diagnoseprotokollen.
Hohe Behandlungskosten für schwere und intensivmedizinische Fälle
Schweres Lungenbarotrauma im Zusammenhang mit mechanischer Beatmung erfordert oft kostspielige Krankenhausversorgung, einschließlich Bildgebung, Sauerstofftherapie und Fachintervention. Hyperbare Sauerstofftherapie, obwohl effektiv, bleibt teuer und auf spezialisierte Zentren beschränkt. Diese Kosten schränken den Zugang in einkommensschwachen Regionen ein und verzögern die Behandlung für nicht versicherte Patienten. Chirurgische Eingriffe bei chronischen Schäden erhöhen die finanzielle Belastung weiter. Krankenhäuser in Entwicklungsmärkten können auch an geschultem Personal oder fortschrittlichen Beatmungsgeräten fehlen, die das Druckrisiko minimieren können. Da die Gesundheitsbudgets enger werden, wachsen die Erstattungslücken, was den Zugang zu fortschrittlicher Versorgung erschwert. Hohe Behandlungsausgaben bleiben ein großes Hindernis für Patienten und Gesundheitssysteme und begrenzen die Marktdurchdringung in kostenempfindlichen Regionen.
Regionale Analyse
Nordamerika
Nordamerika führte den Barotrauma-Markt im Jahr 2024 mit einem Anteil von etwa 38% an. Die starke Akzeptanz der mechanischen Beatmung auf Intensivstationen, die hohe Flugfrequenz und die gut entwickelte Tauchaktivität unterstützten stabile Fallzahlen. Die USA verzeichneten eine große Anzahl von druckbedingten Ohren- und Lungenverletzungen aufgrund des weit verbreiteten Einsatzes von Beatmungsgeräten in der Intensivpflege. Fortschrittliche diagnostische Bildgebung und hyperbare Zentren verbesserten die Früherkennung und Behandlung. Das steigende Bewusstsein unter HNO- und Lungenspezialisten sowie eine starke Versicherung deckung erhöhten den Patientenzugang zur Versorgung. Diese Faktoren hielten Nordamerika als führenden Beitrag zur regionalen Nachfrage.
Europa
Europa hielt im Jahr 2024 fast 29 % des Barotrauma-Marktes, angetrieben durch eine hohe Luftverkehrsdichte und eine steigende Teilnahme am Freizeittauchen im Mittelmeerraum. Krankenhäuser in Deutschland, Frankreich, Italien und dem Vereinigten Königreich meldeten eine konstante Nachfrage nach bildgebenden Diagnosen von Ohren- und Lungenbarotrauma. Der erweiterte Einsatz von Beatmungsgeräten in alternden Bevölkerungen erhöhte die Lungenkomplikationen und steigerte den Bedarf an Diagnostik und Behandlung. Gut etablierte hyperbare Einrichtungen und starke klinische Richtlinien unterstützten das Patientenmanagement. Erhöhte Reisen innerhalb der EU trugen weiter zu druckbedingten Verletzungen bei und machten Europa zu einem bedeutenden regionalen Beitrag.
Asien-Pazifik
Der Asien-Pazifik-Raum machte im Jahr 2024 etwa 22 % des Marktes aus, unterstützt durch steigenden Luftverkehr, wachsenden Tourismus und zunehmende Tauchaktivitäten in Ländern wie Thailand, Indonesien und Australien. Das schnelle Wachstum der Intensivpflege-Infrastruktur führte zu mehr Fällen von ventilatorassoziiertem Lungenbarotrauma. China, Japan und Indien investierten stark in Bildgebungszentren, was die diagnostische Genauigkeit und Patientenberichte erhöhte. Das Bewusstsein unter HNO- und Lungenspezialisten verbesserte sich, was eine frühzeitige Behandlung von Ohren- und Nasennebenhöhlenbarotrauma förderte. Der wachsende Küstentourismus verstärkte den Bedarf an hyperbaren und Notfallversorgungseinrichtungen und machte den Asien-Pazifik-Raum zu einer schnell wachsenden Region.
Lateinamerika
Lateinamerika erfasste im Jahr 2024 einen Anteil von fast 7 %, unterstützt durch steigenden Tauchtourismus in Brasilien, Mexiko und der Karibik. Die wachsende Kapazität der Intensivstationen erhöhte die Anzahl der Patienten mit mechanischer Beatmung, was zu Diagnosen von Lungenbarotrauma beitrug. Begrenztes Bewusstsein in ländlichen Gebieten verlangsamte die Früherkennung, aber städtische Krankenhäuser verbesserten den Zugang zu Bildgebung und die Verfügbarkeit von Spezialisten. Die Erholung des Luftverkehrs in großen Städten erhöhte die Fälle von Ohrenbarotrauma bei Vielfliegern. Investitionen in hyperbare Zentren blieben bescheiden, nahmen jedoch in Tourismuszonen zu. Diese Faktoren hielten Lateinamerika als einen kleinen, aber stetig wachsenden regionalen Markt.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hielt im Jahr 2024 fast 4 % Marktanteil, unterstützt durch starke Luftverkehrsnetze in den VAE, Katar und Saudi-Arabien. Hoher Passagierverkehr führte zu einer erhöhten Inzidenz von Ohren- und Nasennebenhöhlenbarotrauma. Spezialisierte Tauchaktivitäten im Roten Meer erhöhten die Fallzahlen, insbesondere in Ägypten und Saudi-Arabien. Die Modernisierung der Intensivstationen verbesserte die Erkennung von ventilatorbedingtem Lungenbarotrauma, obwohl der Zugang insgesamt in Afrika ungleich blieb. Begrenzte Bildgebungs- und hyperbare Einrichtungen schränkten die erweiterte Versorgung in mehreren Ländern ein. Trotz Einschränkungen unterstützt die steigende Gesundheitsinvestition ein allmähliches regionales Wachstum.
Marktsegmentierungen:
Nach Typ
- Ohrenbarotrauma
- Lungenbarotrauma
- Auge
- Andere
Nach Diagnose
- Bildgebung
- Lungenfunktionstest
- Puls-Oximetrie
- Andere
Nach Endnutzer
- Medikation
- Dekompressionstherapie
- Chirurgie
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Barotrauma-Marktes umfasst wichtige Akteure wie Johnson & Johnson Consumer Inc., Nutra Respiro, Mallinckrodt, Cipla Health Ltd., Church & Dwight Co., Inc., Centaur Pharmaceuticals, GSK plc, Bayer AG und Jabs Biotech Pvt. Ltd. Diese Unternehmen stärken ihre Position durch eine Mischung aus Medikamenten, HNO-Pflegeprodukten und pulmonalen Unterstützungslösungen, die zur Behandlung von druckbedingten Verletzungen eingesetzt werden. Unternehmen erweitern ihre Reichweite, indem sie abschwellende Mittel, entzündungshemmende Formulierungen und Produkte zur Linderung von Nebenhöhlenbeschwerden anbieten, die leichte und mittelschwere Fälle behandeln. Bildgebungs- und Diagnostikpartnerschaften helfen Krankenhäusern, die Genauigkeit bei der Identifizierung von Barotrauma in Intensiv- und Notfallsituationen zu verbessern. Akteure unterstützen auch hyperbare Zentren mit fortschrittlichen Behandlungsmaterialien, die bei Tauch- und Luftfahrtverletzungen eingesetzt werden. Viele Unternehmen investieren in Aufklärungsprogramme für Reisende und Taucher, um Patienten bei der frühzeitigen Erkennung von Symptomen zu helfen. Mit steigendem Flugverkehr, zunehmender Tauchaktivität und erweitertem Einsatz von Beatmungsgeräten in Krankenhäusern nimmt der Wettbewerb weiter zu, was starke Produktinnovationen und breitere Servicenetzwerke fördert.
Analyse der Hauptakteure
- Johnson & Johnson Consumer Inc. (USA)
- Nutra Respiro (Indien)
- Mallinckrodt (Vereinigtes Königreich)
- Cipla Health Ltd. (Indien)
- Church & Dwight Co., Inc. (USA)
- Centaur Pharmaceuticals (Indien)
- GSK plc (Vereinigtes Königreich)
- Bayer AG (Deutschland)
- Jabs Biotech Pvt. Ltd. (Indien)
Jüngste Entwicklungen
- Im November 2025: Jabs Biotech Pvt. Ltd. (Indien) Die aktuellen öffentlichen Produktlisten von Jabs Biotech umfassen Ohrentropfen und Nasensprays (OTC/OTC-ähnliche Produkte), die häufig zur symptomatischen Ohrenpflege und Nasenentlastung verwendet werden (relevant für das Management/Prävention von Ohr- und Sinusbarotrauma).
- Im Oktober 2025: Cipla, startete Breathefree VAE (erste Phase) und erweiterte seine führende Initiative zur Unterstützung von Atemwegspatienten in die VAE mit einer lokalisierten zweisprachigen Website, Bildungsvideos und einer Vor-Ort-Bewusstseins-/Engagement-Kampagne zur Verbesserung der Inhalationstechnik, der Adhärenz und des Bewusstseins für Atemwegserkrankungen.
- Im Oktober 2025: Cipla bestätigte mehrere bevorstehende Markteinführungen von Atemwegsprodukten: Cipla kündigte Pläne an, bis 2026 vier wichtige Atemwegsprodukte auf den Markt zu bringen, als Teil eines umfassenderen Vorstoßes zur Stärkung seines Atemwegsportfolios. Diese Pipeline-/Einführungspläne unterstützen Ciplas strategischen Fokus auf Lungen-/Atemwegstherapien, die relevant für das Management von druckbedingten Atemwegskomplikationen sind.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Diagnose, Endnutzer und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird wachsen, da der weltweite Flugverkehr jedes Jahr weiter zunimmt.
- Der Einsatz von mechanischer Beatmung auf Intensivstationen wird zunehmen, was zu mehr Fällen von pulmonalem Barotrauma führen wird.
- Die Raten früher Diagnosen werden sich durch einen breiteren Zugang zu fortschrittlichen Bildgebungswerkzeugen verbessern.
- HNO-Kliniken werden schnellere Behandlungswege für Ohr- und Sinusbarotrauma einführen.
- Hyperbare Zentren werden in wichtigen Tauch- und Tourismusregionen expandieren.
- Unternehmen werden in sicherere Beatmungstechnologien investieren, um das Risiko von Lungenverletzungen zu verringern.
- Aufklärungsprogramme für Taucher und Vielflieger werden die präventive Pflege unterstützen.
- Pharmaunternehmen werden verbesserte Nasen-, Sinus- und entzündungshemmende Produkte auf den Markt bringen.
- KI-basierte Diagnostikunterstützung wird Ärzten helfen, Druckverletzungen genauer zu erkennen.
- Schwellenmärkte werden ihre Kapazitäten für die Behandlung von Barotrauma stärken, da die Investitionen im Gesundheitswesen zunehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Barotrauma und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Barotrauma-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment von Barotrauma hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Barotrauma-Marktes antreiben?
Wer sind die führenden Unternehmen im Barotrauma-Markt?
Welche Region hatte den größten Anteil am Barotrauma-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Barotrauma-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Barotrauma-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7.14 billion → 2032: USD 12.65 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Barotrauma-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Barotrauma-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Barotrauma-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Barotrauma-Markt Market Drivers
- 3.3 Barotrauma-Markt Market Restraints & Challenges
- 3.4 Barotrauma-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Barotrauma-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Barotrauma-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Barotrauma-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Barotrauma-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Barotrauma-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Barotrauma-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Barotrauma-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Barotrauma-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Barotrauma-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Barotrauma-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Barotrauma-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Barotrauma-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Barotrauma-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Barotrauma-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Barotrauma-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Barotrauma-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Barotrauma-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Barotrauma-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Barotrauma-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
