
Marktübersicht für Batterienplatten:
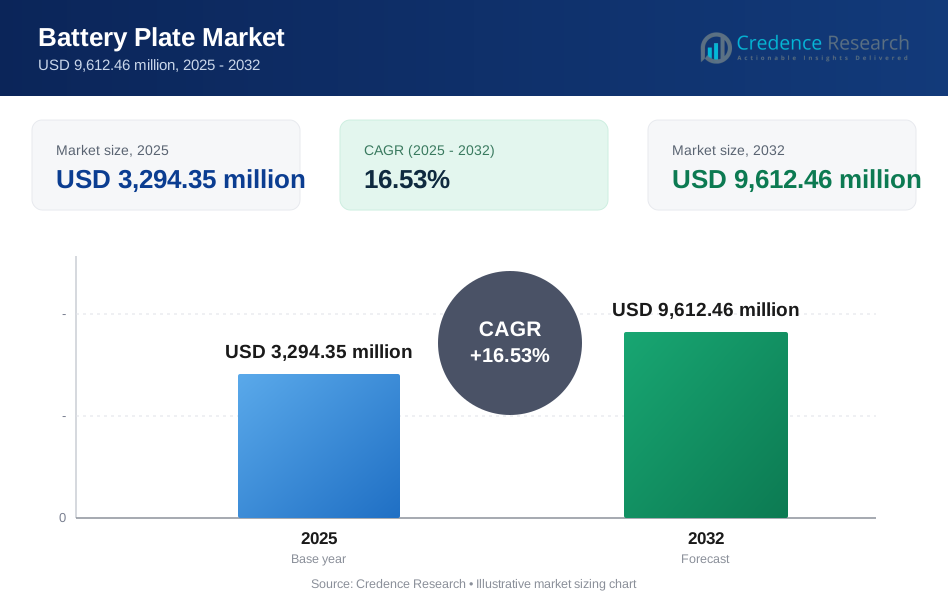
Die globale Marktgröße für Batterienplatten wurde 2025 auf 3294,35 Millionen USD geschätzt und soll bis 2032 9612,46 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 16,53% von 2025 bis 2032. Die Nachfrage wird hauptsächlich durch anhaltende Batteriewechselzyklen und die zunehmende Elektrifizierung angetrieben, was die Durchsatzanforderungen für Kernbatteriekomponenten in verschiedenen Endnutzungsumgebungen erhöht. Der asiatisch-pazifische Raum bleibt das größte Produktions- und Verbrauchszentrum, unterstützt durch skalierte Fertigungsökosysteme und eine hohe Nachfrage nach Batterien in nachgelagerten Bereichen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Batterienplatten 2025 | 3294,35 Millionen USD |
| Markt für Batterienplatten, CAGR | 16,53% |
| Marktgröße für Batterienplatten 2032 | 9612,46 Millionen USD |
Wichtige Markttrends & Einblicke
- Der asiatisch-pazifische Raum machte 2025 den größten regionalen Anteil von 61,2% aus, was die Konzentration der Batteriefertigungskapazität und der nachgelagerten Nachfragezentren widerspiegelt.
- Nordamerika repräsentierte 2025 einen Anteil von 16,9%, unterstützt durch stabile Nachfrage nach Automobilersatzteilen und wachsende Energiespeichereinsätze.
- Europa hielt 2025 einen Anteil von 12,8%, wobei die Nachfrage durch Programme zur industriellen Elektrifizierung und steigende Leistungserwartungen in verschiedenen Anwendungen geprägt wurde.
- Blei-Säure-Batterien machten 2025 den größten Anteil von 55,8% aus, unterstützt durch eine große installierte Basis und kostenoptimierte Lieferketten.
- Der Automobilsektor machte 2025 den größten Anteil von 51,6% aus, angetrieben durch die anhaltende Nachfrage nach SLI und die zunehmende Durchdringung elektrifizierter Fahrzeuge in Flotten.

Segmentanalyse
Die Nachfrage nach Batterienplatten wird durch eine Mischung aus ausgereiften Blei-Säure-Lieferketten und der beschleunigten Einführung von Lithium-Ionen in der Mobilität und stationären Speicherung beeinflusst. Kostenorientierte Beschaffung bevorzugt weiterhin bewährte Plattendesigns, bei denen Zuverlässigkeit und Durchsatzkonsistenz am wichtigsten sind, insbesondere in Anwendungen mit hohem Volumen. Gleichzeitig steigen die Leistungserwartungen, da Batterien in modernen Plattformen höheren Zyklusintensitäten und breiteren Betriebsbedingungen ausgesetzt sind. Fertigungskapazität, Recyclingintegration und Wiederholbarkeit der Qualitätskontrolle bleiben entscheidende Unterscheidungsmerkmale, die die Lieferantenauswahl prägen.
Die Endnutzerausweitung in den Bereichen Energiespeicherung und Elektronik erhöht die Bedeutung der Auswahl von Plattenmaterialien und Prozessverbesserungen, die Haltbarkeit und konsistente elektrochemische Leistung unterstützen. Das Käuferverhalten betont zunehmend die Gesamtkosten des Eigentums, einschließlich Lebensdauer, Wartungsbedarf und Betriebsstabilität über Temperaturbereiche hinweg. Lieferbeziehungen hängen oft von der Qualifikationszeit, der nachgewiesenen Defektrate und der Fähigkeit ab, ohne Qualitätsverlust zu skalieren. Diese Dynamik unterstützt kontinuierliche Investitionen in Produktionsautomatisierung und Materialoptimierung für sowohl etablierte als auch aufstrebende Batterieplattformen.
Nach Batterietyp-Einblicken
Blei-Säure-Batterien machten den größten Anteil von 55,8 % im Jahr 2025 aus. Blei-Säure-Systeme profitieren weiterhin von einer etablierten Fertigungstiefe und ausgereiften Recyclingwegen, die die Verfügbarkeit und Preisstabilität der Eingänge sichern. Die hohe Austauschfrequenz in traditionellen Automobil- und industriellen Backup-Anwendungen unterstützt eine vorhersehbare, wiederkehrende Nachfrage nach bleibasierten Platten. Die Lieferantenauswahl in dieser Kategorie wird typischerweise durch Zuverlässigkeit, Durchsatzkapazität und konsistente Gitter-/Plattengeometrie bestimmt, die standardisierte Batterieformate unterstützt.
Nach Material-/Plattenmaterial-Einblicken
Bleilegierung machte den größten Anteil von 46,3 % im Jahr 2025 aus. Bleilegierungsplatten-Designs sind weit verbreitet, da Legierungen die Korrosionsbeständigkeit und strukturelle Stabilität bei wiederholtem Zyklieren verbessern. Legierungszusammensetzungen helfen, Leitfähigkeit, mechanische Festigkeit und Anforderungen an die Lebensdauer über gängige Arbeitszyklen hinweg auszubalancieren. Die Akzeptanz wird weiter durch die Vertrautheit mit der Fertigung und etablierte Qualifikationsstandards unterstützt, die das Umstellungsrisiko für Hersteller von Hochvolumenbatterien reduzieren.
Nach Endnutzer-/Anwendungs-Einblicken
Automobil machte den größten Anteil von 51,6 % im Jahr 2025 aus. Die Nachfrage im Automobilbereich bleibt in großen installierten Basen verankert, die routinemäßigen Batteriewechsel und eine konsistente Versorgung mit standardisierten Komponenten erfordern. OEM- und Aftermarket-Kanäle bevorzugen Lieferanten, die stabile Qualität in großem Maßstab liefern können, mit zuverlässigen Lieferzeiten und nachgewiesener Konformitätsleistung. Das Segment profitiert auch von laufenden Elektrifizierungstrends, die die Bedeutung von Komponenten-Zuverlässigkeit und Plattform-Leistungsbeständigkeit erhöhen.
Markttreiber für Batterieplatten
Ausweitung der Elektrifizierung über Mobilitäts- und Industriesysteme hinweg
Die Batterieakzeptanz nimmt weiter zu, da Mobilitätsplattformen elektrifiziert werden und Industrien zunehmend auf batteriebasierte Stromkontinuität angewiesen sind. Die Nachfrage nach Batterieplatten steigt mit zunehmenden Produktionsvolumina von Batterien und Ersatzbedarf in eingesetzten Flotten. Höhere Nutzungsintensität in modernen Anwendungen erhöht die Leistungserwartungen für Kernkomponenten und beschleunigt Spezifikations-Upgrades. Dieser Trend unterstützt nachhaltige Investitionen in die Skalierung der Komponentenfertigung und Prozesskontrolle.
- Zum Beispiel ist die Shenxing LFP-Batterie von CATL darauf ausgelegt, eine Reichweite von 400 km mit einer 10-minütigen Ladung und über 700 km mit einer vollständigen Ladung zu liefern, was zeigt, wie elektrifizierte Plattformen Batteriekomponentenlieferanten zu strengeren Leistungs- und Fertigungsstandards drängen.
Große installierte Basis und vorhersehbare Ersatzzyklen
Nachfrage, die durch Ersatz getrieben wird, bleibt ein wichtiger Faktor, insbesondere in Anwendungen, bei denen Batteriesysteme routinemäßig gewartet oder ausgetauscht werden. Vorhersehbare Wartungsintervalle und Lebenszyklus-Ersatz schaffen stabile Beschaffungsvolumina für Plattenhersteller. Standardisierte Batterieformate in volumenstarken Segmenten unterstützen wiederholte Bestellungen und anhaltende Durchsatzanforderungen. Die Dynamik des Ersatzzyklus fördert auch langfristige Lieferantenbeziehungen, die auf Zuverlässigkeit und Qualitätsleistung basieren.
Wachstum bei stationären Energiespeicher-Einsätzen
Die Einführung von Energiespeichern nimmt in den Anwendungsfällen Netzunterstützung, erneuerbare Integration und Notstromversorgung zu. Höhere Zyklusanforderungen in diesen Systemen legen den Schwerpunkt auf Haltbarkeit, Konsistenz und Leistungsstabilität der Batteriebestandteile. Dies fördert Material- und Prozessverbesserungen, die den Abbau unter wiederholten Lade-Entlade-Bedingungen reduzieren. Die Erweiterung der Speicher unterstützt die inkrementelle Nachfrage über mehrere Batterietypen und Plattenmaterialauswahlen hinweg.
- Zum Beispiel wird berichtet, dass die NAS MODEL L24 Natrium-Schwefel-Batterie von BASF und NGK eine Abbaurate von weniger als 1% pro Jahr aufweist, 6 Stunden kontinuierliche Entladung bei 200 kW pro Einheit unterstützt und die Projektlebensdauerkosten um etwa 20% senkt, was veranschaulicht, warum Langzeit-Speichereinsätze die Nachfrage nach haltbareren Batteriematerialien und Komponentendesigns verstärken.
Investitionen in die Skalierung der Fertigung und Prozessoptimierung
Hersteller verbessern Automatisierung, Qualitätskontrolle und Wiederholbarkeit, um engere Toleranzen einzuhalten und Fehlerquoten zu reduzieren. Die Produktion von Batterien in höherem Volumen erfordert Komponentenlieferanten, die skalieren können, ohne die Konsistenz zu beeinträchtigen. Prozessverbesserungen ermöglichen auch eine bessere Materialnutzung und verbesserte Leistungsergebnisse bei wettbewerbsfähigen Kostenzielen. Da die Beschaffung zunehmend leistungsbezogen wird, gewinnen Lieferanten mit fortschrittlichen Fertigungskapazitäten eine stärkere Positionierung.
Herausforderungen des Batterienplattenmarktes
Volatilität in der Lieferkette und Schwankungen der Inputkosten können Unsicherheit bei der Preisgestaltung und den Margen der Komponenten schaffen, insbesondere wenn Beschaffungsverträge auf festen Preisfenstern basieren. Compliance-Erwartungen, Umweltvorschriften und sichere Handhabungsanforderungen erhöhen die betriebliche Komplexität für Hersteller und können die Kosten für Kapazitätserweiterungen erhöhen. Darüber hinaus können Qualitätsmängel auf Komponentenebene kostspielige Rückrufe oder Garantieansprüche für nachgelagerte Batteriehersteller auslösen, was die Qualifikationszyklen länger und strenger macht.
- Zum Beispiel kündigte ENTEK an, dass seine Lithium-Ionen-Separator-Erweiterung in Indiana in Phase 1 darauf ausgelegt ist, Separatoren für 1,4 bis 1,6 Millionen Elektrofahrzeuge jährlich bis 2027 zu liefern, mit einer geplanten Erweiterung auf etwa 3,2 Milliarden Quadratmeter Separatorausgabe, was unterstreicht, wie skalierte Komponentenfertigung erhebliche Prozesskontrolle und Qualifikationsdisziplin erfordert.
Technologiewechsel fügen eine weitere Komplexitätsebene hinzu, da Käufer die Anforderungen älterer Plattformen mit neueren, leistungsgetriebenen Spezifikationen ausbalancieren. Änderungen in den Präferenzen der Batteriezusammensetzung können das relative Nachfrageprofil für Plattendesigns und Materialien verändern, was Kapazitäts- und Portfolioanpassungen erfordert. Wettbewerbsdruck kann die Preisgestaltung herausfordernder machen, insbesondere in commoditisierten Segmenten, in denen die Differenzierung begrenzt ist. Diese Faktoren erhöhen die Bedeutung von Betriebseffizienz und konsistenten Leistungskennzahlen für die Lieferantenbindung.
Trends und Chancen im Batterienplattenmarkt
Hersteller konzentrieren sich zunehmend darauf, die Haltbarkeit zu verbessern und den Abbau durch Materialoptimierung und strengere Prozesskontrollen zu reduzieren. Da die Einsatzzyklen in Mobilität und Speicherung intensiver werden, legen Käufer Wert auf eine konsistente elektrochemische Leistung und eine längere Lebensdauer anstatt nur auf die Anschaffungskosten. Dieser Trend unterstützt Chancen für Lieferanten, die messbare Verbesserungen in Zuverlässigkeit und Fehlerreduktion nachweisen können. Das Wachstum der Nachfrage im Energiespeicherbereich schafft auch Freiraum für spezialisierte Designs, die auf Anwendungen mit hohen Zyklen abgestimmt sind.
Auch das Beschaffungsverhalten verschiebt sich hin zu einer Konsolidierung der Lieferanten und langfristigen Vereinbarungen mit nachgewiesener Lieferzuverlässigkeit und Qualitätsleistung. Lieferanten, die stabile Lieferzeiten, skalierbare Kapazitäten und Ingenieurunterstützung bieten, sind besser positioniert, um mehrjährige Programme zu gewinnen. Der Anstieg der lokalen Fertigung und regionaler Initiativen zur Lieferkettenresilienz kann zusätzliche Chancen für Kapazitätsinvestitionen in der Nähe wichtiger Endmärkte schaffen. Diese Dynamiken unterstützen die Wertschöpfung durch operative Exzellenz, Qualifikationsbereitschaft und Portfolio-Breite.
- Zum Beispiel begann Panasonic Energy mit der Massenproduktion in seiner Batteriefabrik in Kansas mit einer geplanten Jahreskapazität von etwa 32 GWh, erwartet etwa 20 % höhere Produktivität als in seiner Anlage in Nevada und strebt an, seine kombinierte US-Batterieproduktionskapazität auf etwa 73 GWh zu erhöhen, was zeigt, wie lokalisierte Skalierung und Fertigungseffizienz langfristige Lieferverträge unterstützen können.
Regionale Einblicke
Nordamerika
Nordamerika machte 16,9 % Anteil im Jahr 2025 aus, unterstützt durch einen stabilen Ersatzmarkt für Automobile und wachsende Einsätze von Batterien in kommerziellen und industriellen Backup-Systemen. Die Beschaffung in Nordamerika betont oft konsistente Qualitätsleistung, Compliance-Bereitschaft und zuverlässige Lieferkontinuität. Die Batterienachfrage wird durch Elektrifizierungsinitiativen und zunehmendes Interesse an Speicherlösungen zur Resilienz und Netzunterstützung unterstützt. Komponentenlieferanten, die enge Spezifikationstoleranzen erfüllen und in großem Maßstab liefern können, erlangen typischerweise eine stärkere Positionierung. Die Region profitiert auch von einem ausgereiften Ökosystem von OEM- und Aftermarket-Kanälen, die vorhersehbare Ersatzvolumina unterstützen.
Europa
Europa hielt 12,8 % Anteil im Jahr 2025, wobei die Nachfrage durch die Einführung elektrifizierter Mobilität, industrielle Modernisierung und einen steigenden Fokus auf Energieeffizienz und Emissionsreduktion geprägt ist. Käufer priorisieren häufig Rückverfolgbarkeit, Compliance-Ausrichtung und konsistente Leistung über erweiterte Betriebsbedingungen. Die heterogene Marktstruktur der Region erhöht die Bedeutung lokaler Partnerschaften und Qualifikationsbereitschaft in mehreren Ländern. Komponentenbeschaffungsstrategien bevorzugen oft Lieferanten mit starker Prozesskontrolle und Dokumentationsfähigkeit. Fortgesetzte Investitionen in Speicher- und elektrifizierte Plattformen unterstützen eine stetige Nachfrage nach zuverlässigen Plattenlösungen.
Asien-Pazifik
Asien-Pazifik führte mit einem Anteil von 61,2 % im Jahr 2025, angetrieben durch die Konzentration von Batterieherstellungszentren und die hohe Nachfrage in den Bereichen Mobilität, Elektronik und Speicherung. Größenvorteile und dichte Lieferantennetzwerke unterstützen die Kostenwettbewerbsfähigkeit und hohe Durchsatzraten. Käufer in der Region priorisieren häufig Konsistenz in der Herstellung, Verfügbarkeit von Kapazitäten und schnelle Qualifikationszeiten für große Programme. Die Ausweitung von Speicherinstallationen und Elektrifizierung in mehreren Sektoren unterstützt die breit angelegte Nachfrage nach Batteriebestandteilen. Die regionale Wettbewerbsfähigkeit bleibt hoch, was kontinuierliche Prozessverbesserungen und Effizienzsteigerungen fördert.
Lateinamerika
Lateinamerika hatte einen Anteil von 5,4 % im Jahr 2025, unterstützt durch Ersatzzyklen im Automobilbereich und die steigende Nachfrage nach zuverlässigen Notstromlösungen in kommerziellen und infrastrukturellen Umgebungen. Das Marktwachstum wird häufig von Erschwinglichkeitsüberlegungen und der Verfügbarkeit etablierter Vertriebsnetze beeinflusst. Lieferanten, die stabile Preise, zuverlässige Lieferung und gleichbleibende Qualität bieten können, werden typischerweise für wiederkehrende Beschaffungen bevorzugt. Industrielle und kommerzielle Nutzer setzen weiterhin Batterien für Kontinuität und Widerstandsfähigkeit ein, was die Nachfrage nach Platten schrittweise unterstützt. Die lokalen Marktdynamiken können sich stark zwischen den Ländern unterscheiden und beeinflussen Beschaffungs- und Kanalstrategien.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika hielt einen Anteil von 3,7 % im Jahr 2025, wobei die Nachfrage durch Notstromanforderungen, Infrastrukturentwicklung und den zunehmenden Fokus auf Stromkontinuität unterstützt wird. Kommerzielle, Telekommunikations- und kritische Infrastrukturnutzer treiben häufig die Grundnachfrage nach Batterien voran und unterstützen konstante Komponentenanforderungen. Beschaffungsentscheidungen wägen typischerweise Haltbarkeit, Betriebsstabilität unter rauen Bedingungen und Wartungsfreundlichkeit ab. Die Einführung von Speicherlösungen nimmt ebenfalls zu, wo Stromzuverlässigkeit Priorität hat. Lieferanten, die gleichbleibende Qualität und zuverlässige Distribution unterstützen können, sind in der Region tendenziell besser positioniert.
Wettbewerbslandschaft
Der Markt für Batterieplatten ist mäßig bis stark wettbewerbsfähig, geprägt von einer Mischung aus großen integrierten Batterieherstellern und spezialisierten Blei-Säure-Produzenten, die in den Bereichen Kosten, Konsistenz der Plattenqualität, Recyclingintegration und langfristige Lieferzuverlässigkeit konkurrieren. Die Wettbewerbspositionierung wird stark von der Fertigungsgröße, dem Zugang zu Blei und Legierungen (einschließlich sekundärem/recyceltem Blei) und den Prozesskontrollfähigkeiten beeinflusst, die die Fehlerquote reduzieren und die Lebensdauer der Platten verbessern. Lieferanten differenzieren sich durch Know-how im Gitterdesign, Fachwissen in der Legierungsformulierung, Automatisierungsgrad und die Fähigkeit, gleichbleibende Leistung über große Automobil- und Industrieeinsatzzyklen hinweg zu liefern. Mit dem Anstieg der Lithium-Ionen-Nutzung nimmt auch die Wettbewerbsintensität in Bezug auf Technologie-Upgrades, Kapazitätsoptimierung und Kundenqualifikationsanforderungen zu, insbesondere wenn Kunden die Leistungsspezifikationen verschärfen.
Clarios, LLC ist als skalenorientierter Teilnehmer mit tiefen Beziehungen über OEM- und Aftermarket-Batteriekanäle hinweg positioniert, unterstützt durch großvolumige Fertigung und etablierte Qualitätssysteme. GS Yuasa, EnerSys und East Penn Manufacturing halten starke Wettbewerbspositionen durch eine Mischung aus breiter Produktabdeckung, technischer Leistung und langjähriger Kundenqualifikation in Automobil- und Industrieanwendungen.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Clarios, LLC
- GS Yuasa Corporation
- Exide Industries Ltd.
- East Penn Manufacturing
- EnerSys
- Amara Raja Energy & Mobility Ltd.
- FIAMM Energy Storage Solutions S.p.A.
- Narada Power Source Co., Ltd.
- Camel Group Co., Ltd.
- Chaowei Power Holdings Ltd.
- Leoch International Technology Ltd.
- Crown Battery Manufacturing Co.
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Juli 2025 war das FIAMM-Geschäft Teil der Übernahme von FIAMM Energy Technology durch AURELIUS, und der Käufer sagte, dass das Geschäft die Transformation und das Wachstum in den Märkten für Energiewende unterstützen würde.
- Im März 2025 ging EnerSys eine Partnerschaft mit Mitsubishi Logisnext Americas ein, um die Energieoptionen für Gabelstaplerbetriebe zu erweitern. Die Zusammenarbeit umfasst Batterien, energieeffiziente Ladegeräte und Batteriemanagementgeräte.
- Im Dezember 2024 ging Amara Raja Energy & Mobility Ltd. eine Partnerschaft mit Hyundai Motor India ein, um lokal hergestellte AGM-Batterien zu liefern, ein Schritt, der seine Position in fortschrittlichen Anwendungen für Autobatterien stärkt.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | 3294,35 Millionen USD |
| Umsatzprognose für 2032 | 9612,46 Millionen USD bis 2032 |
| Wachstumsrate (CAGR) | 16,53% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2025–2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Batterietyp-Ausblick: Blei-Säure-Batterien, Lithium-Ionen-Batterien, Andere Batterien; Nach Material / Plattenmaterial-Ausblick: Blei, Bleilegierung, Andere; Nach Endbenutzer / Anwendungs-Ausblick: Automobil, Luft- und Raumfahrt, Energiespeicherung, Elektronik, Andere |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Clarios, LLC; GS Yuasa Corporation; Exide Industries Ltd.; East Penn Manufacturing; EnerSys; Amara Raja Energy & Mobility Ltd.; FIAMM Energy Storage Solutions S.p.A.; Narada Power Source Co., Ltd.; Camel Group Co., Ltd.; Chaowei Power Holdings Ltd.; Leoch International Technology Ltd.; Crown Battery Manufacturing Co. |
| Anzahl der Seiten | 328 |
Segmentierung
Nach Batterietyp
- Blei-Säure-Batterien
- Lithium-Ionen-Batterien
- Andere Batterien
Nach Material / Plattenmaterial
- Blei
- Bleilegierung
- Andere
Nach Endbenutzer / Anwendung
- Automobil
- Luft- und Raumfahrt
- Energiespeicherung
- Elektronik
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Batterietafeln im Jahr 2025 und wie sieht die Prognose für 2032 aus?
Wie hoch ist die CAGR für den Batterieteller-Markt im Zeitraum von 2025 bis 2032?
Welche Region führt den Markt für Batterietafeln im Jahr 2025 an?
Welches Segment ist 2025 nach Batterietyp am größten?
Welches Endbenutzer-/Anwendungssegment führt im Jahr 2025?
Wer sind die wichtigsten Unternehmen, die im Batterieteller-Markt vorgestellt werden?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Batterieplattenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Batterieplattenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 3,294.35 million → 2032: USD 9,612.46 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Batterieplattenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Batterieplattenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Batterieplattenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Batterieplattenmarkt Market Drivers
- 3.3 Batterieplattenmarkt Market Restraints & Challenges
- 3.4 Batterieplattenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Batterieplattenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Batterieplattenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Batterieplattenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Batterieplattenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Batterieplattenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Batterieplattenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Batterieplattenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Batterieplattenmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Batterieplattenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Batterieplattenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Batterieplattenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Batterieplattenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Batterieplattenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Batterieplattenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Batterieplattenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Batterieplattenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Batterieplattenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Batterieplattenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Batterieplattenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
