
Marktübersicht
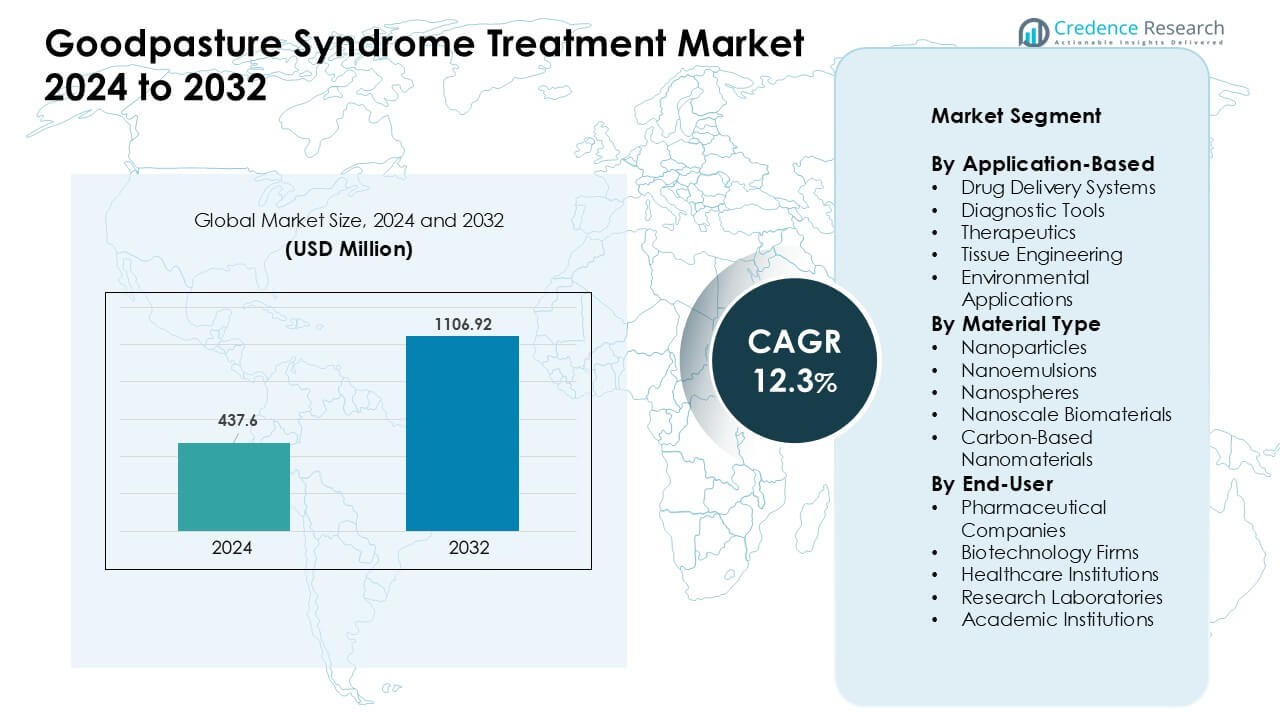
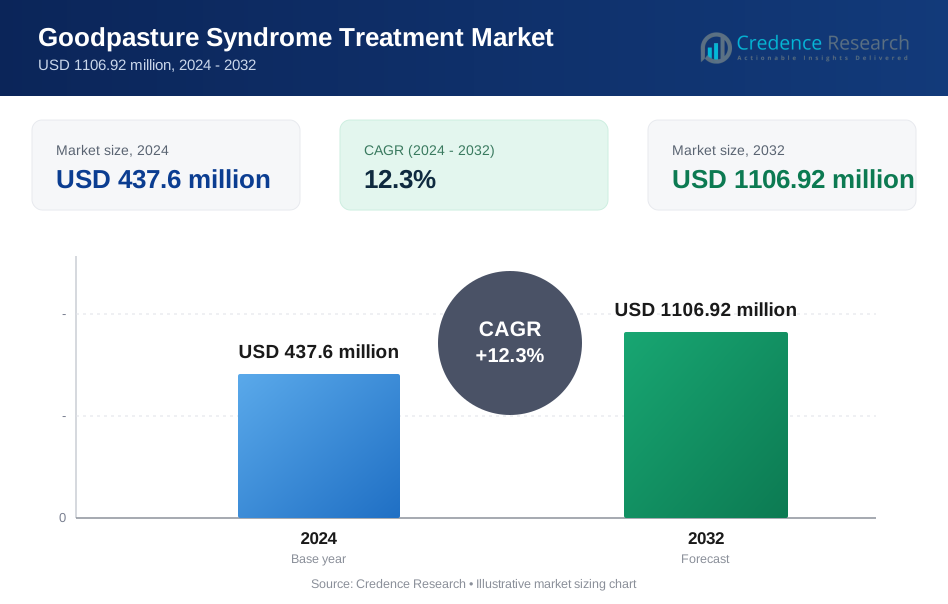
Der Markt für die Behandlung des Goodpasture-Syndroms wurde im Jahr 2024 auf 437,6 Millionen USD geschätzt und soll bis 2032 auf 1106,92 Millionen USD anwachsen, was einer jährlichen Wachstumsrate (CAGR) von 12,3 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung des Goodpasture-Syndroms 2024 | USD 437,6 Millionen |
| Markt für die Behandlung des Goodpasture-Syndroms, CAGR | 12,3% |
| Marktgröße für die Behandlung des Goodpasture-Syndroms 2032 | USD 1106,92 Millionen |
Der Markt für die Behandlung des Goodpasture-Syndroms wird von führenden Gesundheits- und Biopharmaunternehmen wie Pfizer Inc., Roche Holding AG, Bristol-Myers Squibb Company, Merck & Co., Inc., AbbVie Inc., GlaxoSmithKline plc, Johnson & Johnson und Novartis AG geprägt. Diese Akteure konzentrieren sich auf verbesserte Immuntherapien, Biologika und präzise immunsuppressive Pläne, die darauf abzielen, die Toxizität zu verringern und eine schnellere Antikörperkontrolle zu unterstützen. Starke Investitionen in diagnostische Innovationen und die Erforschung seltener Krankheiten verstärkten ebenfalls den Wettbewerb. Nordamerika blieb 2024 mit einem Marktanteil von 38 % die führende Region, unterstützt durch fortschrittliche klinische Infrastruktur, frühe Diagnosemöglichkeiten und breiten Zugang zu Spezialbehandlungen.
Markteinblicke
- Der Markt für die Behandlung des Goodpasture-Syndroms erreichte im Jahr 2024 einen bemerkenswerten Wert von 437,6 Millionen USD und soll bis 2032 stetig auf 1106,92 Millionen USD bei einer starken CAGR von 12,3 % wachsen, angetrieben durch steigende Diagnosen und besseren Zugang zu fortschrittlichen Therapien.
- Das Wachstum nahm zu, da verbesserte Immuntherapien und gezielte Biologika eine schnellere Antikörperkontrolle unterstützten und Organschäden reduzierten, was die Akzeptanz der Behandlung in großen Versorgungszentren erhöhte.
- Trends zeigten eine zunehmende Nutzung schneller diagnostischer Werkzeuge, eine Erweiterung der Nanomedizin-Forschung und ein breiteres Interesse an personalisierten Behandlungsplänen, die sich an den Risikoprofilen der Patienten orientieren.
- Der Wettbewerb blieb stark unter Amgen, Sanofi, Pfizer, Roche, Bristol-Myers Squibb, Merck, AbbVie, GSK, Johnson & Johnson und Novartis, da die Unternehmen ihre Biologika-Pipelines und sicherheitsorientierten Innovationen vorantrieben und gleichzeitig Herausforderungen im Zusammenhang mit kleinen Patientengruppen bewältigten.
- Nordamerika führte den Markt mit einem Anteil von 38 % an, während Therapeutika das Anwendungssegment mit etwa 42 % Anteil im Jahr 2024 dominierten, unterstützt durch frühe Interventionspraktiken und fortschrittliche Spezialpflegeinfrastruktur.
Analyse der Marktsegmentierung:
Nach Anwendungsbereich
Therapeutika hielten 2024 mit etwa 42 % den dominierenden Anteil. Die Nachfrage blieb hoch, da Kliniker schnell wirkende Optionen benötigen, um die Aktivität von Anti-GBM-Antikörpern zu kontrollieren. Viele Krankenhäuser nutzten gezielte Biologika und immunsuppressive Pläne, um Nieren- und Lungenschäden in frühen Stadien zu reduzieren. Diagnostische Werkzeuge wuchsen, da Labore schnellere Tests einführten, um eine schnelle Fallidentifikation zu unterstützen. Arzneimittelabgabesysteme und Gewebetechnik entwickelten sich durch Forschung weiter, die auf verbesserte Präzision und reduzierte Toxizität abzielt. Umweltanwendungen blieben begrenzt, aber Nischenstudien wurden weiterhin im Bereich der Expositionsrisikobewertung durchgeführt.
- Zum Beispiel ist dokumentiert, dass Roches Rituximab (anti-CD20 monoklonaler Antikörper) innerhalb von Wochen eine nahezu vollständige Depletion der zirkulierenden CD20+ B-Zellen verursacht, wobei die B-Zell-Erholung in der Regel 6–9 Monate bei Autoimmun-Nierenerkrankungen dauert, was seine gemeldete Off-Label-Verwendung bei refraktärer anti-GBM-Erkrankung unterstützt.
Nach Materialtyp
Nanoartikel führten das Materialsegment im Jahr 2024 mit einem Anteil von fast 45% an. Forscher bevorzugten Nanoartikel aufgrund ihrer starken Medikamentenbeladungskapazität und kontrollierten Freisetzungsprofile. Krankenhäuser und Biotech-Teams verwendeten diese Materialien in Studien, die darauf abzielten, die Behandlungstoxizität zu senken und die Antikörpersuppression zu verbessern. Nanoemulsionen und Nanosphären gewannen stetig an Bedeutung, da sie stabile Formulierungen für empfindliche Biologika unterstützen. Nanoskalige Biomaterialien machten Fortschritte in regenerativen Studien, während kohlenstoffbasierte Nanomaterialien eine Nischenverwendung in Diagnoseplattformen der nächsten Stufe fanden.
Nach Endnutzer
Pharmaunternehmen dominierten das Endnutzersegment im Jahr 2024 mit einem Anteil von etwa 39%. Große Firmen investierten in Next-Gen-Immuntherapien und Plasmapherese-Adjunkte, um begrenzte Behandlungsoptionen anzugehen. Biotechnologiefirmen wuchsen schnell, da sie sich auf neuartige antikörperzielende Plattformen und Nanomedizin-Pipelines konzentrierten. Gesundheitseinrichtungen trieben die stetige Nachfrage durch steigende Fallzahlen und die Einführung aktualisierter klinischer Protokolle an. Forschungslabore und akademische Institutionen erweiterten Studien zu Biomarkern, schnellen Diagnosen und entwickelten Abgabesystemen, die zukünftigen therapeutischen Fortschritt unterstützen.
- Zum Beispiel bietet Mayo Clinic Laboratories CLIA-validierte anti-GBM-Antikörpertests mit standardisierten Immunoassays an, die eine bestätigte Diagnose und eine langfristige Antikörperüberwachung während der Behandlung unterstützen.
Wichtige Wachstumstreiber
Steigende frühzeitige Diagnose und klinisches Bewusstsein
Wachsende Bewusstheit unter Klinikern führte zu schnelleren Diagnosen des Goodpasture-Syndroms und unterstützte die breitere Nutzung strukturierter Behandlungspläne. Krankenhäuser verstärkten Screening-Praktiken für anti-GBM-Antikörper, was dazu beitrug, Verzögerungen im Zusammenhang mit Nieren- und Lungenschäden zu reduzieren. Höhere Akzeptanz von schnellen Immunoassays verbesserte auch die Fallzahlen in Notfallsituationen. Viele Länder schulten Ärzte, frühe Symptome zu erkennen, was die Nachfrage nach zielgerichteten Therapien und fortschrittlichen immunsuppressiven Plänen erhöhte. Größeres klinisches Augenmerk auf seltene Autoimmunerkrankungen unterstützte mehr Überweisungen an Spezialzentren, was die Behandlungsaufnahme in wichtigen Regionen steigerte.
- Zum Beispiel bietet Thermo Fisher Scientifics EliA™ anti-GBM-Assay quantitative Ergebnisse in weniger als 2 Stunden und zeigt eine klinische Sensitivität von über 94%, was eine schnelle Notfalldiagnose unterstützt.
Fortschritte in der Immuntherapie und zielgerichteten Biologika
Neue biologische Therapien prägten starkes Wachstum, da Unternehmen an sichereren und fokussierteren immunmodulierenden Medikamenten arbeiteten. Viele Pipelines untersuchten Antikörper-neutralisierende Mittel, die die Behandlungstoxizität im Vergleich zu älteren Immunsuppressiva reduzierten. Forschungsgruppen drängten auf Präzisionsdosierungswerkzeuge, die den Nierenstress in schweren Fällen begrenzten. Mehrere Biotech-Firmen investierten in entwickelte Moleküle, die darauf ausgelegt sind, die Autoantikörperbindung zu blockieren. Diese Fortschritte halfen, das Vertrauen unter Klinikern zu stärken, die langfristige Erfolge mit weniger Nebenwirkungen erzielen wollten. Bessere Studiendesigns zogen auch Finanzierungen für biologische Plattformen der nächsten Stufe an.
- Zum Beispiel entwickelte Alexion (AstraZeneca) monoklonale Antikörper mit einer Bindungsaffinität im Picomolar-Bereich in der komplementgetriebenen Autoimmunforschung und demonstrierte eine hohe Zielgenauigkeit, die für schwere renale Immunverletzungen relevant ist.
Erweiterung der Nanomedizin und Regenerativen Forschung
Die Nanomedizin gewann an Fahrt, als Forscher Nanopartikel und Biomaterialien untersuchten, die die Wirkstoffabgabe in der Goodpasture-Therapie verbesserten. Viele Studien zielten darauf ab, die Behandlungseffizienz zu steigern, indem aktive Moleküle mit besserer Kontrolle und reduzierter Toxizität an das Nierengewebe abgegeben wurden. Forschungsteams erkundeten auch regenerative Biomaterialien zur Unterstützung der Gewebereparatur bei fortgeschrittener Nierenverletzung. Die Zusammenarbeit zwischen akademischen Laboren und Biotech-Unternehmen half, Studien voranzutreiben. Das gestiegene Interesse an entwickelten nanoskaligen Werkzeugen schuf neue Wege für zukünftige Kombinationstherapien.
Wichtige Trends & Chancen
Wachstum von Schnell-Diagnoseplattformen
Schnellere Testwerkzeuge schufen neue Möglichkeiten, da Labors auf hochempfindliche Assays umstellten. Unternehmen bauten automatisierte Plattformen, die die Nachweiszeit für Anti-GBM-Antikörper verkürzten. Krankenhäuser nutzten diese Werkzeuge, um frühe Behandlungen zu leiten und die Patientenergebnisse zu verbessern. Forschungsgruppen entwickelten mikrofluidische Systeme, die eine Echtzeitüberwachung der Immunaktivität ermöglichten. Diese Fortschritte eröffneten Raum für Point-of-Care-Geräte, die die Notfalldiagnose neu gestalten könnten. Die zunehmende Akzeptanz von Präzisionsdiagnostik unterstützte das langfristige Marktwachstum.
- Zum Beispiel wurde ein kürzlich entwickelter Chemilumineszenz-Immunoassay (ChLIA) für Anti-GBM-IgG von EUROIMMUN Medizinische Labordiagnostika AG an Seren von 67 bestätigten Anti-GBM-Patienten und 221 Krankheitskontrollen evaluiert. In dieser Bewertung erreichte der ChLIA eine klinische Sensitivität von 100,0 % und eine Spezifität von 98,6 %, was die herkömmliche ELISA (die in dieser Kohorte eine Sensitivität von 89,6 % zeigte) signifikant übertraf.
Zunehmende Nutzung personalisierter Behandlungsansätze
Personalisierte Pflege gewann an Bedeutung, da Kliniker versuchten, Therapiepläne mit den Risikostufen der Patienten abzustimmen. Viele Zentren begannen, Biomarker-Profile zu verwenden, um optimale Immunsuppressiva oder Biologika auszuwählen. Datengetriebene Werkzeuge unterstützten Dosisanpassungen, die Nebenwirkungen reduzierten. Forscher nutzten genomische und proteomische Erkenntnisse, um zu untersuchen, warum einige Patienten besser auf bestimmte Therapien ansprechen. Diese Bemühungen eröffneten neue Wege für die Entwicklung zielgerichteter Medikamente und unterstützten breitere Investitionen in personalisierte Behandlungsplattformen.
- Zum Beispiel erreichte EUROIMMUNs Anti-GBM-Chemilumineszenz-Immunoassay in evaluierten Kohorten eine klinische Sensitivität von 100,0 % und eine Spezifität von 98,6 %, was eine patientenspezifische Überwachung während der Therapie ermöglichte.
Wichtige Herausforderungen
Begrenzte Patientengruppe und hohe Forschungskosten
Das Goodpasture-Syndrom bleibt selten, was die Patientenbasis für große klinische Studien einschränkt. Unternehmen stehen höheren Kosten gegenüber, da eine langfristige Immunüberwachung und spezialisierte Studiendesigns erforderlich sind. Kleine Stichprobengrößen verlangsamen auch die Genehmigungszeitleisten und schaffen Unsicherheit für Investoren. Viele Unternehmen haben Schwierigkeiten, hohe Ausgaben für die Entwicklung zu rechtfertigen, wenn die kommerziellen Erträge begrenzt bleiben. Diese Einschränkungen verzögern oft Innovationen und halten die Behandlungsoptionen begrenzt.
Nebenwirkungen im Zusammenhang mit aktuellen immunsuppressiven Therapien
Standard-Immunsuppressionspläne bergen Risiken wie Infektionen, metabolischen Stress und verminderte Organresilienz. Kliniker bewältigen diese Effekte durch sorgfältige Überwachung, aber viele Patienten kämpfen immer noch mit langen Erholungsphasen. Die Notwendigkeit, eine schnelle Antikörpersuppression mit Sicherheit in Einklang zu bringen, stellt eine Herausforderung für die Behandlungsplanung dar. Diese Einschränkungen erhöhen die Nachfrage nach sichereren Biologika, aber Verzögerungen bei der Zulassung verlangsamen die Einführung. Das Management von Nebenwirkungen bleibt ein großes Hindernis für die breitere Akzeptanz fortschrittlicher Therapien.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 mit etwa 38 % den führenden Anteil aufgrund starker diagnostischer Kapazitäten, früher Behandlungsübernahme und breitem Zugang zu Spezialpflege. Krankenhäuser nutzten fortschrittliche Immunoassays und Biologika-Therapien schneller als andere Regionen, was die klinischen Ergebnisse verbesserte und ein stetiges Marktwachstum unterstützte. Die Forschungsfinanzierung blieb hoch, und viele Biotech-Unternehmen führten Studien zur gezielten Immuntherapie voran. In den USA wurde auch eine höhere Krankheitsanerkennung verzeichnet, was die Überweisungen zu Nephrologie- und Pulmologiezentren erhöhte. Eine robuste Versicherungsdeckung stärkte zusätzlich die Behandlungsaufnahme.
Europa
Europa machte 2024 fast 30 % des Anteils aus, angetrieben durch starke öffentliche Gesundheitssysteme und strukturierte Programme für seltene Krankheiten, die das Management des Goodpasture-Syndroms unterstützen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich übernahmen aktualisierte diagnostische Richtlinien, die die Früherkennungsraten erhöhten. Viele Forschungseinrichtungen arbeiteten an Biomarker-Studien und verbesserten immunsuppressive Protokolle. Der Zugang zu ausgebildeten Spezialisten und standardisierten Behandlungswegen half, die stabile Nachfrage aufrechtzuerhalten. Die Zusammenarbeit zwischen akademischen Krankenhäusern und Biotech-Unternehmen unterstützte Studien zu Biologika und regenerativen Ansätzen und stärkte die Rolle der Region in der Innovation.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 2024 etwa 24 % des Anteils und wuchs schnell aufgrund verbesserter diagnostischer Infrastruktur und größerem Bewusstsein für Autoimmun-Nierenerkrankungen. Länder wie Japan, Südkorea und Australien verbesserten die Fähigkeiten zur frühen Testung, während China die Investitionen in die Immunologieforschung erhöhte. Die steigende Übernahme von Biologika in tertiären Krankenhäusern unterstützte das stetige Wachstum. Viele Gesundheitssysteme erweiterten Nephrologie-Einheiten, um schwere Fälle zu behandeln. Die regionale Biotech-Aktivität nahm ebenfalls zu und trieb das Interesse an Nanomedizin und entwickelten Liefersystemen für komplexe Autoimmunerkrankungen an.
Lateinamerika
Lateinamerika hielt 2024 etwa 5 % des Anteils, unterstützt durch allmähliche Verbesserungen in der Spezialpflege und besserer Anerkennung von Autoimmunerkrankungen. Brasilien und Mexiko führten die Übernahme aktualisierter diagnostischer Werkzeuge an, obwohl der Zugang in öffentlichen und privaten Einrichtungen variierte. Klinische Richtlinien entwickelten sich langsam, aber wichtige Krankenhäuser erhöhten den Einsatz von Kombinationstherapien mit Immunsuppressiva. Finanzierungsbeschränkungen begrenzten groß angelegte Studien, doch Partnerschaften mit globalen Pharmaunternehmen halfen, neuere Behandlungsoptionen einzuführen. Aufklärungskampagnen förderten auch frühere Überweisungen und verbesserten die Behandlungszeitleisten.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machten 2024 etwa 3 % des Anteils aus, was die begrenzte diagnostische Abdeckung und kleinere Spezialistennetzwerke widerspiegelt. Länder wie die VAE und Saudi-Arabien erweiterten fortschrittliche Nephrologie- und Immunologiedienste, was eine bessere Krankheitsbewältigung unterstützte. Viele Regionen waren jedoch aufgrund von Kostenbarrieren weiterhin auf grundlegende Immunsuppressionspläne angewiesen. Investitionen in Programme für seltene Krankheiten wuchsen langsam, zeigten aber mit neuen Labor-Upgrades vielversprechende Ansätze. Partnerschaften mit globalen Forschungsgruppen halfen, moderne Testmethoden einzuführen und unterstützten die allmähliche Verbesserung der Behandlungszugänglichkeit.
Marktsegmentierungen:
Nach Anwendungsbereich
- Arzneimittelabgabesysteme
- Diagnosetools
- Therapeutika
- Gewebetechnik
- Umweltanwendungen
Nach Materialtyp
- Nano-Partikel
- Nanoemulsionen
- Nanosphären
- Nanoskalige Biomaterialien
- Kohlenstoffbasierte Nanomaterialien
Nach Endbenutzer
- Pharmaunternehmen
- Biotechnologiefirmen
- Gesundheitseinrichtungen
- Forschungslabore
- Akademische Institutionen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Marktes für die Behandlung des Goodpasture-Syndroms zeichnet sich durch die aktive Teilnahme führender Gesundheits- und Biopharmaunternehmen wie S.A., Pfizer Inc., Roche Holding AG, Bristol-Myers Squibb Company, Merck & Co., Inc., AbbVie Inc., GlaxoSmithKline plc, Johnson & Johnson und Novartis AG aus. Diese Unternehmen investierten in fortschrittliche Immuntherapien, Biologika und verbesserte immunsuppressive Protokolle, die darauf abzielen, die Behandlungstoxizität zu reduzieren und die langfristigen Patientenergebnisse zu verbessern. Viele Firmen erweiterten Forschungskollaborationen mit akademischen Krankenhäusern, um Biomarker zu untersuchen und frühe Diagnosewerkzeuge zu verfeinern. Mehrere Akteure stärkten auch die Nanomedizin-Pipelines, um gezielte Liefersysteme für den Schutz von Nieren und Lungen zu erforschen. Das steigende Interesse an seltenen Autoimmunerkrankungen förderte eine breitere klinische Studienaktivität und strategische Partnerschaften. Unternehmen konzentrierten sich auf Sicherheit, präzise Dosierung und schnellere Antikörpersuppression, um sich in diesem spezialisierten Behandlungsbereich einen Wettbewerbsvorteil zu sichern.
Analyse der Hauptakteure
- Pfizer Inc.
- Roche Holding AG
- Bristol-Myers Squibb Company
- Merck & Co., Inc.
- AbbVie Inc.
- GlaxoSmithKline plc
- Johnson & Johnson
- Novartis AG
Jüngste Entwicklungen
- Am 4. Dezember 2024 schloss Hansa Biopharma die Rekrutierung für seine globale, entscheidende Phase-3-Studie zu Imlifidase bei Anti-GBM-Erkrankungen (Goodpasture-Syndrom) ab. Die Studie umfasste 50 Patienten in den USA, Großbritannien und der EU und bewertete Imlifidase in Kombination mit standardmäßiger immunsuppressiver Therapie, Glukokortikoiden und Plasmaaustausch im Vergleich zur Standardbehandlung allein. Die Studie bewertet die Nierenfunktions-Ergebnisse und hebt die Rolle von Imlifidase bei der schnellen Entfernung pathogener IgG-Antikörper in dieser seltenen Autoimmunerkrankung hervor.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Materialtyp, Endverbraucher und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich weiterentwickeln, da Werkzeuge zur Früherkennung schneller und zugänglicher werden.
- Biologische Therapien werden aufgrund besserer Sicherheit und gezielter Wirkung breitere Anwendung finden.
- Nanomedizin-Plattformen werden neue Lieferoptionen für Nieren- und Lungenschutz gestalten.
- Präzisionsbehandlungspläne werden sich ausweiten, da die Biomarker-Forschung die Patientenprofilierung verbessert.
- Klinische Studien für seltene Autoimmunerkrankungen werden mit breiterer finanzieller Unterstützung zunehmen.
- Partnerschaften zwischen Pharmaunternehmen und Forschungseinrichtungen werden therapeutische Innovationen beschleunigen.
- Krankenhäuser werden standardisierte Versorgungspfade übernehmen, die die Behandlungsergebnisse verbessern.
- Digitale Überwachungstools werden die Echtzeitbewertung der Immunaktivität unterstützen.
- Ein größeres Bewusstsein unter Klinikern wird die Frühüberweisungsraten erhöhen und rechtzeitige Versorgung unterstützen.
- Der regulatorische Fokus auf sicherere Immuntherapien wird neue Produktzulassungen fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung des Goodpasture-Syndroms und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für die Behandlung des Goodpasture-Syndroms zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für die Behandlung des Goodpasture-Syndroms hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Behandlung des Goodpasture-Syndroms antreiben?
Wer sind die führenden Unternehmen im Markt für die Behandlung des Goodpasture-Syndroms?
Welche Region hatte den größten Anteil am Markt für die Behandlung des Goodpasture-Syndroms?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Behandlung von Goodpasture-Syndrom Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Behandlung von Goodpasture-Syndrom Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 437.6 million → 2032: USD 1106.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Behandlung von Goodpasture-Syndrom Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Behandlung von Goodpasture-Syndrom Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Behandlung von Goodpasture-Syndrom Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Behandlung von Goodpasture-Syndrom Markt Market Drivers
- 3.3 Behandlung von Goodpasture-Syndrom Markt Market Restraints & Challenges
- 3.4 Behandlung von Goodpasture-Syndrom Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Behandlung von Goodpasture-Syndrom Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Behandlung von Goodpasture-Syndrom Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Behandlung von Goodpasture-Syndrom Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Behandlung von Goodpasture-Syndrom Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Behandlung von Goodpasture-Syndrom Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Behandlung von Goodpasture-Syndrom Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Behandlung von Goodpasture-Syndrom Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Behandlung von Goodpasture-Syndrom Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Behandlung von Goodpasture-Syndrom Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Behandlung von Goodpasture-Syndrom Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Behandlung von Goodpasture-Syndrom Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Behandlung von Goodpasture-Syndrom Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Behandlung von Goodpasture-Syndrom Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Behandlung von Goodpasture-Syndrom Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Behandlung von Goodpasture-Syndrom Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Behandlung von Goodpasture-Syndrom Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Behandlung von Goodpasture-Syndrom Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Behandlung von Goodpasture-Syndrom Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Behandlung von Goodpasture-Syndrom Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
