
Markt Überblick:
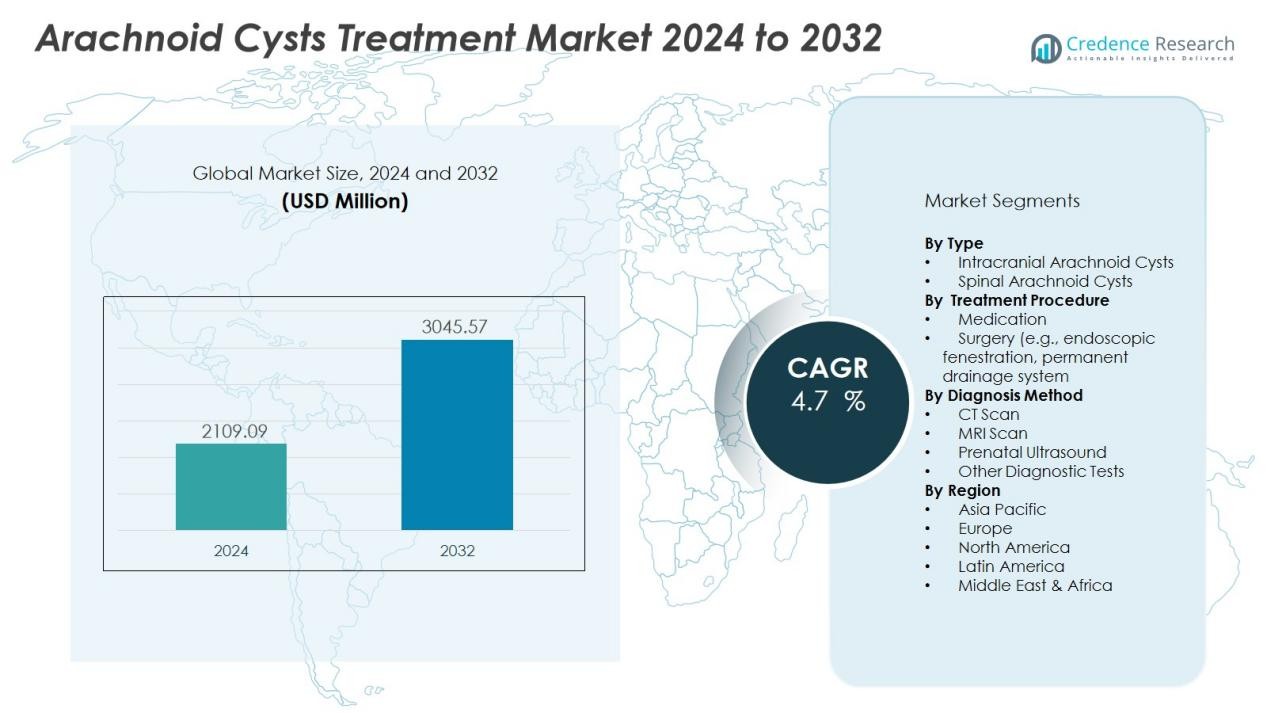
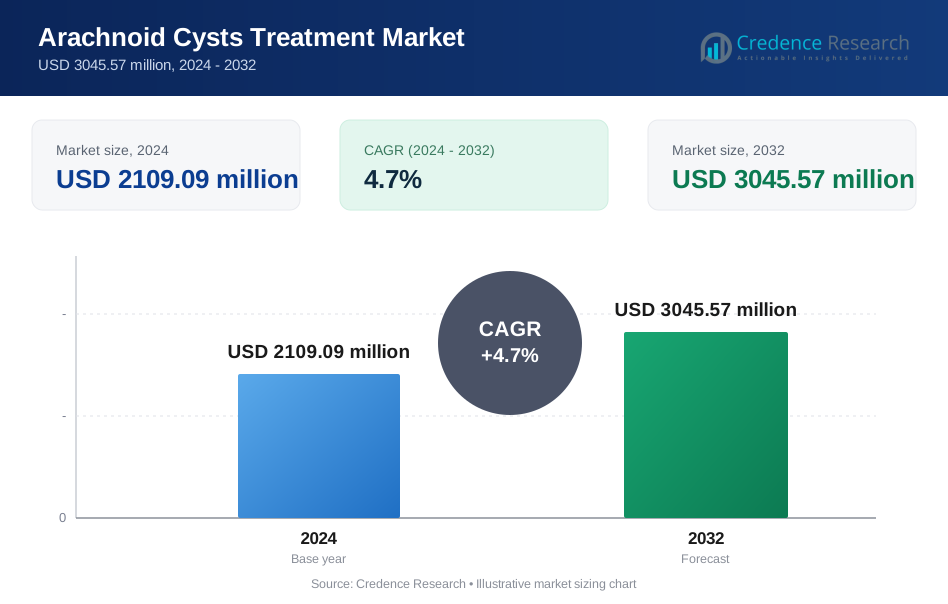
Die Marktgröße für die Behandlung von Arachnoidalzysten wurde im Jahr 2024 auf 2109,09 Millionen USD geschätzt und soll bis 2032 auf 3045,57 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,7 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für die Behandlung von Arachnoidalzysten 2024 | USD 2109,09 Millionen |
| Markt für die Behandlung von Arachnoidalzysten, CAGR | 4,7% |
| Marktgröße für die Behandlung von Arachnoidalzysten 2032 | USD 3045,57 Millionen |
Das Wachstum in diesem Markt wird hauptsächlich durch die zunehmende Prävalenz diagnostizierter Arachnoidalzysten, ein größeres Bewusstsein bei Klinikern und Patienten sowie Verbesserungen in der Neurobilddiagnostik wie MRT und CT-Scans angetrieben. Darüber hinaus fördert der Trend zu minimalinvasiven neurochirurgischen Verfahren und fortschrittlichen Gerätetechnologien die Akzeptanz von Behandlungsoptionen weltweit.
Regional hält Nordamerika einen dominanten Anteil — etwa 43 % der Markteinnahmen im Jahr 2024 — unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur und hohe medizinische Ausgaben. Unterdessen wird erwartet, dass die Region Asien-Pazifik das schnellste Wachstum verzeichnet, angetrieben durch steigende Investitionen im Gesundheitswesen, erweiterte Kapazitäten in der Neurobildgebung und zunehmenden Zugang in aufstrebenden Märkten wie China und Indien.
Markt Einblicke:
- Der Markt für die Behandlung von Arachnoidalzysten wurde im Jahr 2024 auf 2109,09 Millionen USD geschätzt und soll bis 2032 auf 3045,57 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,7 %.
- Nordamerika hält den größten Marktanteil mit 43 %, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur, hohe medizinische Ausgaben und weit verbreitete Neurobildgebungskapazitäten.
- Europa folgt mit einem Marktanteil von etwa 25–30 %, profitiert von starken regulatorischen Systemen, Zugang zu neurochirurgischer Versorgung und hoher Dichte an spezialisierten Einrichtungen.
- Asien-Pazifik, mit einem Marktanteil von etwa 20 %, ist die am schnellsten wachsende Region aufgrund steigender Investitionen im Gesundheitswesen, erweiterter diagnostischer Kapazitäten und zunehmendem Patientenbewusstsein.
- Intrakranielle Arachnoidalzysten dominieren den Markt, gefolgt von spinalen Arachnoidalzysten, wobei intrakranielle Zysten einen größeren Anteil aufgrund höherer Diagnosequoten und des Bedarfs an chirurgischen Eingriffen haben.
Markt Treiber:
Zunehmende Inzidenz und frühe Diagnose von Arachnoidalzysten
Die steigende Prävalenz von Arachnoidalzysten ist ein Haupttreiber für das Wachstum des Marktes für die Behandlung von Arachnoidalzysten. Verbesserte Diagnosetechnologien, wie MRT und CT-Scans, ermöglichen die frühzeitige Erkennung dieser Zysten, selbst bei asymptomatischen Personen. Eine frühzeitige Diagnose führt zu einer erhöhten Behandlungsinitiierung und Überwachung, was zu einer steigenden Nachfrage nach effektiven Managementoptionen beiträgt. Mit mehr diagnostizierten Patienten steigt der Bedarf an innovativen und minimalinvasiven Behandlungen weiter an.
- Zum Beispiel ermöglicht die MAGiC-Technologie (Magnetic Resonance Image Compilation) von GE Healthcare die Erstellung quantitativer T1- und T2-Karten sowie mehrerer diagnostischer Kontraste aus einer einzigen Aufnahme, die etwa 5 Minuten dauert.
Fortschritte in chirurgischen Techniken und Behandlungstechnologien
Innovationen in chirurgischen Methoden und Behandlungstechnologien beeinflussen den Markt für die Behandlung von Arachnoidalzysten erheblich. Minimalinvasive Verfahren wie die endoskopische Zystenfenestration und neuroendoskopische Techniken haben die Wirksamkeit verbessert und die Erholungszeiten für Patienten verkürzt. Diese Fortschritte ermöglichen genauere und weniger traumatische Eingriffe und tragen zu ihrer zunehmenden Akzeptanz bei. Mit der Weiterentwicklung dieser Techniken bieten sie höhere Erfolgsraten und weniger Komplikationen, was die Nachfrage nach chirurgischen Behandlungen auf dem Markt steigert.
- Zum Beispiel ermöglicht das LOTTA-Neuroendoskopiesystem von Karl Storz, ein Pionier der Neuroendoskopie seit den 1990er Jahren, die Behandlung von obstruktivem Hydrozephalus, intraventrikulären Tumoren und Arachnoidalzysten mit sowohl 6°- als auch 30°-Blickwinkeln für eine verbesserte Visualisierung während bimanualer Dissektionen.
Erweiterung des Bewusstseins und der Patientenaufklärung
Das zunehmende Bewusstsein unter Klinikern und Patienten über Arachnoidalzysten und deren potenzielle gesundheitliche Auswirkungen treibt das Wachstum des Marktes für die Behandlung von Arachnoidalzysten voran. Da mehr Menschen über die Symptome und Risiken der Erkrankung aufgeklärt werden, ist die Nachfrage nach Behandlungen gestiegen. Patienten suchen eher medizinische Hilfe, sobald sie die potenziellen Auswirkungen unbehandelter Zysten auf die Gehirnfunktion und die allgemeine Gesundheit verstehen. Dieses wachsende Bewusstsein wird durch Gesundheitskampagnen und die Verbreitung von Informationen in medizinischen Gemeinschaften weiter gefördert.
Steigende Investitionen in die Gesundheitsinfrastruktur weltweit
Erhöhte Investitionen im Gesundheitswesen weltweit, insbesondere in aufstrebenden Regionen, beschleunigen das Wachstum des Marktes für die Behandlung von Arachnoidalzysten. Regierungen und private Einrichtungen verbessern die Gesundheitsinfrastruktur, was zu einem besseren Zugang zu fortschrittlichen Diagnose- und Behandlungseinrichtungen führt. Dieser Trend ist besonders in der Asien-Pazifik-Region sichtbar, wo die Investitionen im Gesundheitswesen schnell wachsen und einen schnelleren Zugang zu hochwertigen medizinischen Dienstleistungen für Patienten mit Arachnoidalzysten ermöglichen. Verbesserter Zugang zur Versorgung steigert direkt die Akzeptanz der verfügbaren Behandlungsoptionen.
Markttrends:
Steigende Akzeptanz von minimalinvasiven und bildgesteuerten chirurgischen Eingriffen
Der Markt für die Behandlung von Arachnoidalzysten hat eine starke Nachfrage nach minimalinvasiven Operationen zur Zystenbehandlung erlebt. Chirurgen bevorzugen endoskopische Fenestration und gezielte Drainagesysteme, da sie das Patientenunbehagen verringern und die Krankenhausaufenthalte verkürzen. Es hat sich zu einem wichtigen Trend entwickelt, dass neurochirurgische Zentren in hochauflösende Neuroendoskopie und intraoperative Bildgebung investieren, um Präzision und Sicherheit zu verbessern. Krankenhäuser mit robusten Bildgebungsplattformen übertreffen ihre Mitbewerber in Bezug auf Ergebniskennzahlen und Patientenpräferenzen. Diese Entwicklungen treiben die Nachfrage nach spezialisierten Instrumenten und Dienstleistungen in den Behandlungswegen für Zysten an.
- Zum Beispiel erreichte das Neurochirurgieteam der Medizinischen Fakultät der Universität Gazi eine sichere und erfolgreiche neuroendoskopische Behandlung seltener suprasellärer Arachnoidalzysten, wobei die meisten Patienten eine Verbesserung der Symptome erfuhren.
Integration von fortschrittlicher Neurobildgebung, künstlicher Intelligenz und personalisierten Pflegemodellen
Neuroimaging-Verbesserungen – wie Echtzeit-MRT, CT-Fusion und KI-gestützte Diagnostik – prägen den Markt für die Behandlung von Arachnoidalzysten erheblich. Sie ermöglichen eine frühere Erkennung von Arachnoidalzysten und liefern Daten, die maßgeschneiderte Interventionsstrategien für einzelne Patienten unterstützen. KI-Tools verbessern die Bildqualität, automatisieren die Messung der Zystengröße und des Wachstums und kennzeichnen symptomatische Fälle, die eine Intervention erfordern. Gesundheitsdienstleister übernehmen diese Tools, um Arbeitsabläufe zu optimieren, das Operationsrisiko zu verringern und die Ergebnisse zu verbessern. Gleichzeitig integrieren Pflegemodelle genetische, anatomische und klinische Daten, um Entscheidungsfindung und Nachsorgeprotokolle zu leiten.
- Zum Beispiel hat Philips die SmartSpeed Precise-Technologie eingeführt, die von Dual-KI-Engines angetrieben wird und eine 80%ige Verbesserung der Bildschärfe bietet und es ermöglicht, MRT-Scans bis zu 3-mal schneller abzuschließen.
Analyse der Marktherausforderungen:
Hohe Behandlungskosten und Erstattungsbeschränkungen
Der Markt für die Behandlung von Arachnoidalzysten steht unter erheblichem Druck durch erhöhte Verfahren- und Gerätekosten. Viele diagnostische Werkzeuge, chirurgische Implantate und Bildgebungsdienste haben hohe Preisschilder, die den Zugang in Regionen mit niedrigem und mittlerem Einkommen einschränken. Dies beschränkt die Patientenaufnahme und schränkt die Übernahme fortschrittlicher Techniken durch Anbieter ein. Kostenträger zögern möglicherweise, neuartige Behandlungen zu erstatten, wenn die Beweislage begrenzt bleibt. Diese wirtschaftlichen Faktoren dämpfen die Marktdynamik und vergrößern die Zugangslücke über geografische Regionen hinweg.
Klinische Komplexität und begrenzter Konsens über Versorgungspfade
Das Patientenmanagement in diesem Markt umfasst oft komplexe chirurgische Eingriffe und variable Ergebnisse, die die Übernahmehürden erhöhen. Es bleibt herausfordernd, Behandlungsprotokolle für bestimmte Zystenstandorte oder Patientengruppen zu standardisieren, da Daten zu Langzeitergebnissen knapp sind. Chirurgische Risiken, Komplikationen und das Potenzial für Rezidive beeinflussen die Entscheidungen der Kliniker und die Bereitschaft der Patienten. Der Anteil der Fälle, die eine Intervention erfordern, bleibt relativ klein, da viele Zysten asymptomatisch bleiben und Beobachtung ausreichen kann. Diese klinischen Unsicherheiten begrenzen das breitere Marktwachstum und erhöhen die Belastung der Anbieter, Interventionspfade zu rechtfertigen.
Marktchancen:
Erweiterung der Akzeptanz minimal-invasiver Behandlungen
Der Markt für die Behandlung von Arachnoidalzysten bietet erhebliche Chancen durch eine stärkere Akzeptanz minimal-invasiver und ambulanter chirurgischer Lösungen. Anbieter bevorzugen zunehmend die endoskopische Zystenfenestration und permanente Drainagesysteme, die den Krankenhausaufenthalt und die Erholungszeit verkürzen. Dies eröffnet Wege für Gerätehersteller, spezialisierte Instrumente und Technologien einzuführen, die diese Verfahren unterstützen. Krankenhäuser und ambulante chirurgische Zentren können ihre Dienstleistungsangebote erweitern, um der steigenden Nachfrage nach weniger invasiver Pflege gerecht zu werden. Dieser Wandel ermöglicht es auch Kostenträgern und Anbietern, wertorientierte Pflegemodelle zu entwickeln, die auf verbesserten klinischen Ergebnissen und Kosteneffizienz basieren.
Wachstumspotenzial in aufstrebenden Märkten und Integration digitaler Gesundheit
Aufstrebende Regionen wie Asien-Pazifik und Lateinamerika bieten robustes Wachstumspotenzial auf dem Markt aufgrund steigender Gesundheitsinvestitionen und verbesserter diagnostischer Zugänge. Dies gibt den Interessengruppen Raum, Infrastrukturen zu etablieren und unbefriedigte Behandlungsnachfragen für Arachnoidalzysten zu erfassen. Telemedizin-gestützte Nachsorgen und Fernüberwachungstechnologien verbessern den Pflegezugang in unterversorgten Gebieten weiter und unterstützen das longitudinale Patientenmanagement. Medizinprodukteunternehmen können mit lokalen Vertriebspartnern und Krankenhäusern zusammenarbeiten, um Behandlungspakete zu entwickeln, die auf regionale Bedürfnisse zugeschnitten sind. Dieser Ansatz fördert das Eindringen fortschrittlicher Behandlungsoptionen in Märkte, die zuvor mit Zugangsbeschränkungen konfrontiert waren.
Markt Segmentierungsanalyse:
Nach Typ (Intrakraniell vs. Spinal)
Das Segment nach Typ unterteilt den Markt in intrakranielle Arachnoidalzysten und spinale Arachnoidalzysten. Intrakranielle Zysten halten den größeren Anteil, da sie häufiger diagnostiziert werden und häufiger chirurgische Eingriffe erfordern. Spinale Zysten bleiben weniger verbreitet, werden jedoch dank verbesserter Bildgebung und chirurgischer Techniken schneller wachsen. Dies bietet Geräteherstellern und Dienstleistern ein klares Ziel für die Differenzierung in der Produktentwicklung und im Dienstleistungsangebot.
- Zum Beispiel erhielt Clearmind Biomedical im August 2024 die FDA 510(k)-Zulassung für sein Neuroblade-System, eine multifunktionale Neuroendoskopie-Plattform, die Visualisierung, Beleuchtung, Spülung, Absaugung, Koagulation und motorisierte Débridement in einem einzigen Gerät integriert.
Nach Behandlungsverfahren (Medikamente vs. Chirurgie)
Die Segmentierung nach Behandlungsverfahren umfasst medikamentöse und chirurgische Optionen für das Management von Arachnoidalzysten. Die Chirurgie dominiert den Markt, da sie in symptomatischen Fällen, einschließlich Fenestration und Drainagesystemen, eine endgültige Linderung bietet. Medikamente spielen eine ergänzende Rolle, indem sie Symptome wie Kopfschmerzen oder Anfälle behandeln und für einige Patienten eine weniger invasive Alternative bieten. Dies eröffnet Möglichkeiten für wertbasierte Versorgungsmodelle, die therapeutische und unterstützende Interventionen kombinieren.
- Zum Beispiel behandelte das BC Children's Hospital erfolgreich 3 von 4 pädiatrischen Patienten mit rupturierten Arachnoidalzysten mit Acetazolamid in Dosierungen zwischen 9,0-18,0 mg/kg pro Tag und erreichte innerhalb von 6 Monaten eine vollständige Resorption der subduralen Ansammlungen, ohne dass eine Operation erforderlich war.
Nach Diagnosemethode (CT-Scan, MRT-Scan, Pränataler Ultraschall, Andere Tests)
Das Segment der Diagnosemethoden umfasst CT-Scans, MRT-Scans, pränatalen Ultraschall und andere diagnostische Tests. MRT-Scans führen, da sie hochauflösende Bildgebung ohne Strahlung bieten und die präzise Charakterisierung von Zysten unterstützen. CT-Scans bleiben in Umgebungen beliebt, die schnelle, kostengünstige Diagnosen benötigen. Pränataler Ultraschall erweitert die Erkennung von Zysten vor der Geburt und schafft Wege für frühzeitige Interventionen. Dies lädt Anbieter und Dienstleister ein, Bildgebungslösungen nach Region und Fähigkeit anzupassen.
Segmentierungen:
Nach Typ
- Intrakranielle Arachnoidalzysten
- Spinale Arachnoidalzysten
Nach Behandlungsverfahren
- Medikamente
- Chirurgie (z. B. endoskopische Fenestration, permanentes Drainagesystem)
Nach Diagnosemethode
- CT-Scan
- MRT-Scan
- Pränataler Ultraschall
- Andere Diagnosetests
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Analyse der Region Nordamerika
Nordamerika hält 2024 einen Marktanteil von 43,2 % im Markt für die Behandlung von Arachnoidalzysten. Die Region profitiert von einer etablierten Gesundheitsinfrastruktur, einem hohen Einsatz von Neuroimaging und einer starken neurochirurgischen Expertise. Krankenhäuser und Kliniken investieren stark in MRT- und CT-Systeme, die eine frühzeitige Diagnose und Intervention von Arachnoidalzysten unterstützen. Es genießt auch günstige Erstattungsrahmen, die den Einsatz fortschrittlicher Behandlungsverfahren fördern. Die Präsenz großer Gerätehersteller unterstützt schnelle Innovationen in der minimalinvasiven Zystenbehandlung. Das Bewusstsein der Patienten ist hoch, was die Nachfrage nach Behandlungen antreibt und das Wachstum aufrechterhält.
Analyse der Region Europa
Europa erfasst einen Marktanteil von etwa 25‑30 % im Markt für die Behandlung von Arachnoidalzysten während der aktuellen Periode. Die Region verfügt über robuste Regelsysteme, einen weit verbreiteten Zugang zur neurochirurgischen Versorgung und eine hohe Dichte an spezialisierten Einrichtungen. Sie treibt die Einführung neuer Techniken wie endoskopische Fenestration und Drainagesysteme voran. Sie verzeichnet ein moderates Wachstum im Vergleich zu aufstrebenden Regionen, da viele Märkte reif sind und eine stabile Basisnachfrage haben. Gesundheitssysteme in Deutschland, dem Vereinigten Königreich und Frankreich drängen auf verbesserte Neuroversorgung, was die Akzeptanz von Behandlungslösungen unterstützt. Patientenvertretungsgruppen und Netzwerke von Klinikern erhöhen das Bewusstsein und fördern frühzeitige Überweisungen.
Analyse der Region Asien-Pazifik und anderer Regionen
Asien-Pazifik erwartet das schnellste Wachstum und hält derzeit einen Marktanteil von etwa 20 % im Markt für die Behandlung von Arachnoidalzysten. Die Region verzeichnet steigende Investitionen im Gesundheitswesen, eine wachsende Diagnosekapazität und ein zunehmendes Patientenbewusstsein in Ländern wie China und Indien. Sie hat Raum, den Zugang zu Behandlungen durch Telemedizin, Schulungsprogramme und kostengünstigere Geräte-Lösungen zu erweitern. Lateinamerika, Naher Osten und Afrika teilen kleinere Anteile, bieten jedoch ungenutzte Möglichkeiten aufgrund verbesserter Infrastruktur und zunehmendem Fokus auf neurologische Versorgung. Es bleibt entscheidend für Interessengruppen, Marktstrategien an lokale regulatorische Landschaften und Kostenstrukturen in diesen Regionen anzupassen.
Analyse der Hauptakteure:
- DePuy Synthes
- Hitachi Medical Corporation
- GE Healthcare
- Siemens Healthineers
- Canon Medical Systems
- Elekta
- Stryker Corporation
- Medtronic
- B. Braun Melsungen AG
- Brainlab
- Varian Medical Systems
- Johnson & Johnson
- Philips Healthcare
- NeuroWave Systems
- NuVasive
Wettbewerbsanalyse:
Die Wettbewerbslandschaft des Marktes für die Behandlung von Arachnoidalzysten umfasst prominente Unternehmen für medizinische Geräte und Bildgebung. Unternehmen wie DePuy Synthes, Hitachi Medical Corporation, GE Healthcare, Siemens Healthineers, Canon Medical Systems, Elekta, Stryker Corporation und Medtronic konkurrieren in den Bereichen Technologieinnovation, globale Reichweite und klinische Partnerschaften. Der Markt verlangt nach fortschrittlichen Bildgebungssystemen, minimal-invasiven chirurgischen Werkzeugen und Neuro-Management-Geräten und belohnt Unternehmen, die in F&E-Trends investieren und strategische Allianzen bilden. Führende Akteure erweitern ihre Produktportfolios durch Akquisitionen oder die Entwicklung von Drainagesystemen und endoskopischen Instrumenten. Sie sichern sich Vertriebskanäle in Schlüsselregionen und erweitern ihre Präsenz in aufstrebenden Märkten, um Wachstumschancen zu nutzen. Einige Unternehmen legen Wert auf kosteneffiziente Lösungen, um in Regionen mit begrenzten Gesundheitsbudgets erfolgreich zu sein. Es wird für Unternehmen unerlässlich, klinische Ergebnisse und regulatorische Compliance nachzuweisen, um die Führung zu behaupten.
Neueste Entwicklungen:
- Im September 2025 stimmte Hitachi zu, das deutsche Daten- und KI-Dienstleistungsunternehmen synvert zu übernehmen, um seine globalen KI-gesteuerten Geschäftsinitiativen zu stärken.
- Im September 2025 gab GE Healthcare eine Vereinbarung zur Übernahme von icometrix bekannt, um seine neurologischen KI-Bildgebungsfähigkeiten zu erweitern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Behandlungsverfahren, Diagnosemethode und Region. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die zunehmende Einführung minimal-invasiver chirurgischer Techniken wird die Nachfrage nach fortschrittlichen Behandlungsgeräten antreiben.
- Der wachsende Einsatz von KI-gestützter Neuroimaging wird eine frühere Diagnose ermöglichen und die Patientenergebnisse verbessern.
- Aufstrebende Märkte in Asien-Pazifik und Lateinamerika werden Expansionsmöglichkeiten für Gerätehersteller und Dienstleister bieten.
- Die Integration von Telemedizin und Fernüberwachung wird die postoperative Versorgung und Nachsorgeprotokolle unterstützen.
- Geräteunternehmen werden strategische Partnerschaften mit neurochirurgischen Zentren anstreben, um Innovationen und Marktdurchdringung zu beschleunigen.
- Gesundheitssysteme werden sich auf wertorientierte Versorgungsmodelle konzentrieren, die Kosteneffektivität und Behandlungseffizienz betonen.
- Neue implantierbare Drainagesysteme werden auf den Markt kommen und weniger invasive Optionen für das Zystenmanagement bieten.
- Größeres Patientenbewusstsein und Bildungskampagnen werden die Fallidentifizierung und die Nachfrage nach Behandlung erhöhen.
- Regulierungsbehörden werden die Zulassungen für Bildgebungs- und chirurgische Geräte vereinfachen, um einen schnelleren Markteintritt zu unterstützen.
- Forschung zu genomischen und biomarkerbasierten Diagnosen wird den Weg für individuellere Behandlungsansätze eröffnen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Behandlung von Arachnoidalzysten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate (CAGR) wird der Markt für die Behandlung von Arachnoidalzysten zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für die Behandlung von Arachnoidzysten hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für die Behandlung von Arachnoidalzysten antreiben?
Wer sind die führenden Unternehmen im Markt für die Behandlung von Arachnoidalzysten?
Welche Region hatte 2024 den größten Anteil am Markt für die Behandlung von Arachnoidzysten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Behandlungsmarkt für Arachnoidalzysten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Behandlungsmarkt für Arachnoidalzysten Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2109.09 million → 2032: USD 3045.57 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Behandlungsmarkt für Arachnoidalzysten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Behandlungsmarkt für Arachnoidalzysten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Behandlungsmarkt für Arachnoidalzysten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Behandlungsmarkt für Arachnoidalzysten Market Drivers
- 3.3 Behandlungsmarkt für Arachnoidalzysten Market Restraints & Challenges
- 3.4 Behandlungsmarkt für Arachnoidalzysten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Behandlungsmarkt für Arachnoidalzysten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Behandlungsmarkt für Arachnoidalzysten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Behandlungsmarkt für Arachnoidalzysten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Behandlungsmarkt für Arachnoidalzysten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Behandlungsmarkt für Arachnoidalzysten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Behandlungsmarkt für Arachnoidalzysten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Behandlungsmarkt für Arachnoidalzysten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Behandlungsmarkt für Arachnoidalzysten Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Behandlungsmarkt für Arachnoidalzysten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Behandlungsmarkt für Arachnoidalzysten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Behandlungsmarkt für Arachnoidalzysten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Behandlungsmarkt für Arachnoidalzysten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Behandlungsmarkt für Arachnoidalzysten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Behandlungsmarkt für Arachnoidalzysten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Behandlungsmarkt für Arachnoidalzysten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Behandlungsmarkt für Arachnoidalzysten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Behandlungsmarkt für Arachnoidalzysten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Behandlungsmarkt für Arachnoidalzysten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Behandlungsmarkt für Arachnoidalzysten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
