
Marktübersicht
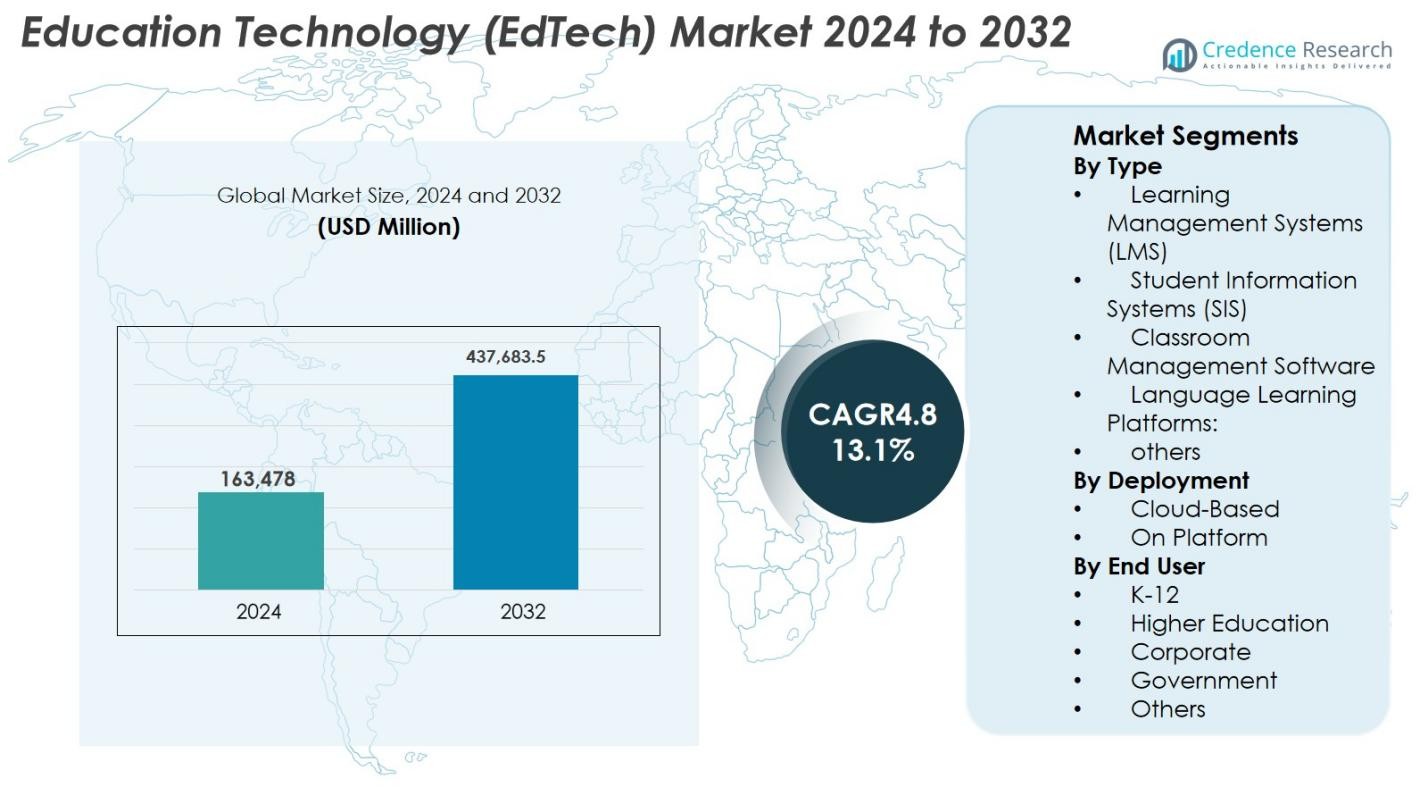
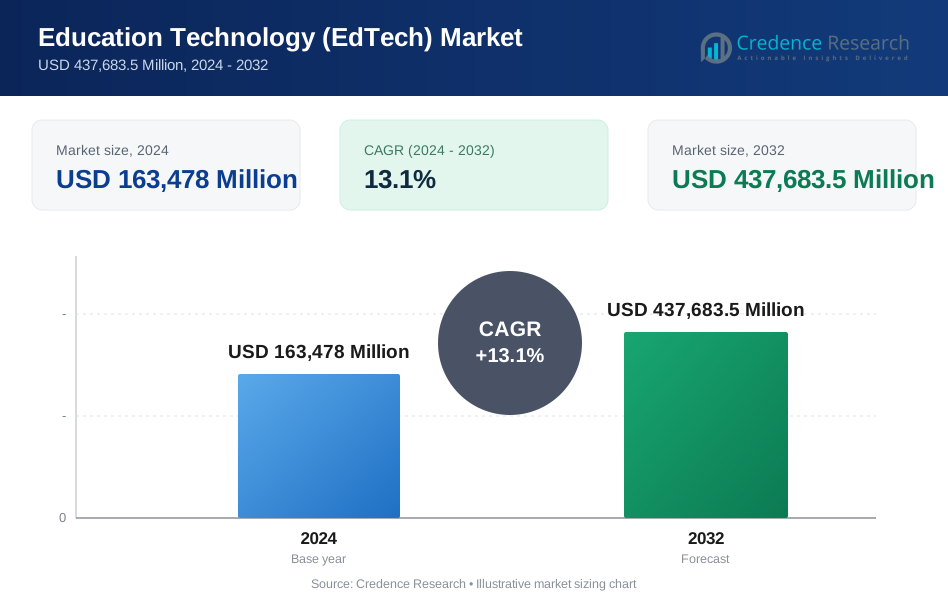
Der Markt für Bildungstechnologie (EdTech) wurde 2024 auf 163.478 Millionen USD geschätzt und soll bis 2032 437.683,5 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 13,1% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Bildungstechnologie (EdTech) 2024 | USD 163.478 Millionen |
| Bildungstechnologie (EdTech) Markt, CAGR | 13,1% |
| Marktgröße für Bildungstechnologie (EdTech) 2032 | USD 437.683,5 Millionen |
Der Markt für Bildungstechnologie (EdTech) wird von großen Akteuren wie Coursera, Udemy, Khan Academy, Duolingo, Blackboard, Skillshare, Teachable, Moodle, Canvas by Instructure und Edmodo geprägt, die alle zur Weiterentwicklung des digitalen Lernens durch KI-gestützte Plattformen, interaktive Inhalte und skalierbare cloudbasierte Systeme beitragen. Diese Unternehmen erweitern ihre Reichweite durch Partnerschaften mit Universitäten, Unternehmen und Regierungsstellen und stärken so ihre globale Präsenz. Nordamerika führt den Markt mit einem Anteil von 38,2% im Jahr 2024 an, unterstützt durch eine starke digitale Infrastruktur und hohe institutionelle Akzeptanz, gefolgt von Europa mit 27,6% und Asien-Pazifik mit 24,1%, was die schnelle Digitalisierung und die wachsende Nachfrage nach zugänglicher Online-Bildung widerspiegelt.
Markteinblicke
- Der Markt für Bildungstechnologie (EdTech) erreichte 2024 163.478 Millionen USD und wird mit einer CAGR von 13,1% auf 437.683,5 Millionen USD bis 2032 wachsen.
- Das Marktwachstum wird durch die steigende Akzeptanz des digitalen Lernens in K–12, der Hochschulbildung und der betrieblichen Weiterbildung sowie durch zunehmende Investitionen in KI-gestützte und cloudbasierte Lernökosysteme angetrieben.
- Zu den wichtigsten Trends gehören die Einführung von AR/VR-Lernwerkzeugen, adaptive Lernsysteme, KI-gestütztes Tutoring und mobile-first Plattformen, die personalisierte und immersive Bildungserfahrungen bieten.
- Große Akteure wie Coursera, Udemy, Khan Academy, Duolingo, Blackboard, Skillshare, Teachable, Moodle und Canvas by Instructure stärken ihre globale Präsenz durch technologische Innovationen und strategische Partnerschaften.
- Nordamerika führt mit einem Anteil von 38,2%, gefolgt von Europa mit 27,6% und Asien-Pazifik mit 24,1%; Lernmanagementsysteme (LMS) dominieren das Segment mit einem Anteil von 38,4%, angetrieben durch starke institutionelle Implementierung.
Marktsegmentierungsanalyse
Nach Typ
Der Markt für Bildungstechnologie (EdTech) nach Typ wird von Lernmanagementsystemen (LMS) angeführt, die 2024 einen Anteil von 38,4 % ausmachen. Dies ist auf ihre weit verbreitete Einführung zur Kursbereitstellung, zur Integration von Bewertungen und zur zentralisierten Lernverwaltung zurückzuführen. LMS-Plattformen unterstützen adaptives Lernen, Analysen und das Management digitaler Lehrpläne im großen Maßstab, was die Nachfrage von Institutionen antreibt. Studenteninformationssysteme (SIS) und Sprachlernplattformen expandieren ebenfalls, da Institutionen die Automatisierung von Arbeitsabläufen und mehrsprachiges Lernen priorisieren. Software für das Klassenraummanagement wächst stetig mit der Zunahme digitaler Klassenzimmer, während andere Nischenwerkzeuge durch personalisierte Lernmodelle und KI-basierte Nachhilfe-Ökosysteme an Bedeutung gewinnen.
- Zum Beispiel ist Canvas zum führenden LMS in der nordamerikanischen Hochschulbildung geworden und hält einen Marktanteil von etwa 43 %. Die nächsten drei größten Plattformen Moodle, Brightspace (D2L) und Blackboard (Anthology) kontrollieren jeweils zwischen 12 % und 16 %, was die starke Akzeptanz durch Lehrkräfte für einheitliches Kursdesign und analytikgetriebenes Lehren widerspiegelt.
Nach Bereitstellung
Cloud-basierte Bereitstellung dominierte den Markt für Bildungstechnologie (EdTech) mit einem Anteil von 64,7 % im Jahr 2024, unterstützt durch skalierbare Infrastruktur, niedrigere Vorabkosten und schnelles Onboarding in Bildungseinrichtungen und Unternehmen. Cloud-Modelle ermöglichen nahtlose Updates, Fernzugriff und Integration mit KI-gesteuerten Analysen, was die betriebliche Effizienz steigert. Die On-Platform-Bereitstellung (On-Premise) behält ihre Relevanz für Institutionen, die eine erhöhte Datenkontrolle, interne Hosting oder angepasste Compliance-Rahmen benötigen. Dennoch beschleunigt sich die Cloud-Einführung weiter aufgrund steigender hybrider Lernformate, mobilfreundlicher Lernbereitstellung und erhöhter Investitionen in die digitale Transformation im gesamten Bildungsökosystem.
- Zum Beispiel erweiterte Instructure sein cloud-natives Canvas LMS im Jahr 2024 mit verbesserten KI-gestützten Kursanalysen und automatisierten Feedback-Tools, wodurch Institutionen in der Lage sind, Fernlernen mit minimalem IT-Aufwand zu skalieren.
Nach Endnutzer
K-12 hat sich 2024 als dominierendes Segment mit einem Anteil von 42,6 % herausgestellt, unterstützt durch die beschleunigte Einführung digitaler Klassenzimmer, interaktiver Lerninhalte, Gamification-Tools und staatlich finanzierter Programme zur digitalen Kompetenz. Das Segment der Hochschulbildung folgt, da Universitäten Fernlernplattformen, virtuelle Labore und KI-gestützte Bewertungssysteme ausbauen. Unternehmensnutzer zeigen starkes Wachstum, angetrieben durch kontinuierliche Weiterbildung, Mikro-Lernmodule und Technologien zur Personalentwicklung. Regierungsbehörden setzen zunehmend EdTech-Lösungen für groß angelegte Schulungen, digitale Governance-Programme und Plattformen für Fähigkeiten im öffentlichen Sektor ein. Andere, einschließlich Berufsbildungseinrichtungen, tragen stetig durch die Nachfrage nach flexiblen digitalen Zertifizierungen bei.
Wichtige Wachstumsfaktoren
Zunehmende Akzeptanz digitaler Lernmethoden in K–12 und Hochschulbildung
Der beschleunigte Übergang zu digitalen Lernumgebungen treibt den EdTech-Markt erheblich an, insbesondere in den Ökosystemen von K–12 und Hochschulbildung. Schulen und Universitäten integrieren zunehmend E-Learning-Plattformen, virtuelle Klassenzimmer, adaptive Lernsoftware und digitale Inhaltsbibliotheken, um Engagement und Lernergebnisse zu verbessern. Regierungsinitiativen zur Förderung digitaler Kompetenz, nationale Bildungsdigitalisierungsprogramme und umfangreiche Investitionen in die IKT-Infrastruktur unterstützen die Akzeptanz zusätzlich. Hybride und gemischte Lernmodelle haben nach der Pandemie an Dauerhaftigkeit gewonnen und ermutigen Institutionen, weiterhin in skalierbare, cloudbasierte EdTech-Tools zu investieren. Der Übergang zu kompetenzbasiertem Lernen, der verstärkte Einsatz von Gamification und die Nachfrage nach personalisiertem Lernen fördern ebenfalls das Wachstum. Steigende Einschreibungen in Online-Studiengänge, Mikro-Zertifikate und virtuelle Nachhilfeplattformen stärken die Marktexpansion und etablieren digitales Lernen als zentralen langfristigen Wachstumstreiber.
- Beispielsweise vereint Indiens PM eVidya-Initiative digitale Plattformen wie DIKSHA, die über 501 Crore Lernsitzungen und 5.879 Crore Lernminuten durch QR-codierte Lehrbücher und E-Inhalte bereitgestellt hat.
Wachsende Nachfrage nach Kompetenzentwicklung, betrieblichem Training und lebenslangem Lernen
Die schnelle Kompetenzentwicklung der globalen Belegschaft und die wachsende digitale Kompetenzlücke sind Haupttreiber für die beschleunigte EdTech-Akzeptanz im Unternehmenssektor. Unternehmen investieren zunehmend in digitale Trainingsplattformen, Lernmanagementsysteme, KI-basierte Bewertungen und Mikro-Lernmodule, um Mitarbeiter in Bereichen wie Datenwissenschaft, Cybersicherheit, KI-Kompetenz, Kommunikation und Führung weiterzubilden. Der Anstieg der Fernarbeit hat die Notwendigkeit für flexible, zugängliche und mobilfreundliche Schulungstools verstärkt. Unternehmens-E-Learning bietet messbare Kosteneinsparungen, standardisierte Inhaltsbereitstellung und personalisierte Lernpfade, die Produktivität und Bindung verbessern. Die Ausweitung von digitalen Bootcamps, professionellen Zertifizierungsprogrammen und branchenorientierten Trainingsplattformen stärkt die Rolle von EdTech in der Transformation der Arbeitswelt. Die Kultur des lebenslangen Lernens, angetrieben durch Karrierewechsel und kontinuierliches Umschulen, sichert die anhaltende Nachfrage nach unternehmensfokussierten EdTech-Lösungen.
- Beispielsweise konzentriert sich Pluralsight auf Technologie- und Kreativkompetenztraining und bietet einen Katalog technischer Kurse, die für IT, Softwareentwicklung, Cloud und Cybersicherheit geeignet sind; historisch gesehen hat es eine große Anzahl von Unternehmens- und Firmenkunden bedient, darunter viele aus den Fortune 500.
Integration von KI, Analytik und Personalisierungstechnologien
Die Integration von künstlicher Intelligenz, maschinellem Lernen und Analytik in moderne Bildungssysteme beschleunigt die Expansion des EdTech-Marktes. KI-gesteuerte Tools verbessern die Lernergebnisse durch adaptive Inhaltsbereitstellung, prädiktive Einblicke, automatisierte Bewertung und intelligente Tutorensysteme, die den Unterricht für jeden Lernenden personalisieren. Pädagogen nutzen Echtzeit-Dashboards, um das Engagement der Schüler zu verfolgen, Lernlücken zu identifizieren und differenzierte Lehrstrategien umzusetzen. Analysen unterstützen Institutionen dabei, die Bindung zu verbessern, Lehrplanstrukturen zu optimieren und die Programmauswirkung zu steigern. Die Verarbeitung natürlicher Sprache treibt konversationelle Lernassistenten und Sprachplattformen an, während die Automatisierung Studenteninformationssysteme und administrative Aufgaben rationalisiert. Mit dem Fortschritt der KI-Fähigkeiten wird EdTech zunehmend dynamisch, reaktionsschnell und datengetrieben, was seine langfristige Akzeptanz stärkt.
Wichtige Trends & Chancen
Steigende Akzeptanz immersiver Technologien: AR, VR und Metaverse-Lernen
Immersive Technologien wie Augmented Reality (AR), Virtual Reality (VR) und metaverse-gesteuerte Lernräume bieten bedeutende Chancen im EdTech-Markt. AR und VR ermöglichen erfahrungsbasiertes Lernen durch die Simulation komplexer Umgebungen, verbessern die MINT-Ausbildung und bieten virtuelle Labore für die praktische Kompetenzentwicklung in Bereichen wie Medizin, Ingenieurwesen und Fachberufen. Auf Metaverse basierende Plattformen führen kollaborative digitale Klassenzimmer, spielerische Lernumgebungen und avatar-geführte Peer-Interaktionen ein, die das Engagement fördern. Institutionen testen zunehmend XR-Tools für virtuelle Praktika, Fernschulungen und interaktive Fachvisualisierungen. Sinkende Hardwarekosten, erweiterte XR-Inhaltsbibliotheken und stärkere Partnerschaften zwischen Industrie und Hochschulen schaffen ein robustes kommerzielles Potenzial für Innovationen im immersiven Lernen.
- Zum Beispiel wird Microsofts HoloLens 2 weiterhin von Universitäten und medizinischen Fakultäten für das Lernen von Anatomie in Mixed Reality übernommen, sodass Studierende mit 3D-Organmodellen interagieren und virtuelle Verfahren durchführen können.
Wachstum von KI-Tutoring, automatisierten Bewertungen und datengesteuerten Lernmodellen
KI-gestützte Tutoring-Systeme, automatisierte Bewertungstools und datenzentrierte Lernrahmen gestalten die EdTech-Landschaft neu. Intelligente Tutoring-Plattformen ahmen personalisiertes Coaching nach, indem sie Echtzeit-Feedback, adaptive Schwierigkeitsprogression und gezielte Nachhilfe bieten. Automatisierte Bewertungen reduzieren die Arbeitsbelastung der Lehrer durch sofortige Benotung, Analysen und Leistungsabbildung. Prädiktive Analysen helfen Institutionen, gefährdete Schüler frühzeitig zu identifizieren und Lernergebnisse zu verbessern. Personalisierung durch KI berücksichtigt unterschiedliche Lerngeschwindigkeiten und -stile, was das Engagement und die Beibehaltung erhöht. Diese Fortschritte schaffen starke Chancen für EdTech-Anbieter, generative KI-Engines, Empfehlungssysteme und natürliche Sprachverarbeitung in Lernplattformen der nächsten Generation zu integrieren.
- Zum Beispiel hat die Khan Academy ihren KI-Tutor Khanmigo erweitert, der schrittweise Problemlösungsanleitungen, sokratische Fragestellungen und personalisierte Lernunterstützung in Fächern wie Mathematik, Naturwissenschaften und Schreiben bietet.
Wichtige Herausforderungen
Digitale Kluft, Infrastrukturdefizite und ungleicher Zugang zu Technologie
Trotz des schnellen technologischen Fortschritts steht der EdTech-Markt vor erheblichen Herausforderungen aufgrund anhaltender digitaler Kluften zwischen Regionen und sozioökonomischen Gruppen. Unzureichende Breitbandkonnektivität, begrenzte Geräteverfügbarkeit und unzureichende IKT-Infrastruktur schränken die Akzeptanz digitaler Lernmethoden ein, insbesondere in ländlichen und unterversorgten Gemeinschaften. Budgetbeschränkungen in Schulen und Institutionen behindern die großflächige Implementierung fortschrittlicher EdTech-Lösungen. Schüler, die keinen konstanten Zugang zu digitalen Werkzeugen haben, stehen trotz der breiteren Einführung von Online-Bildungsmodellen vor Lernungleichheiten. Begrenzungen in der Lehrerausbildung und veraltete institutionelle Systeme verlangsamen zusätzlich die digitale Transformation. Die Bewältigung dieser Lücken bleibt entscheidend, um gerechte Lernergebnisse zu erzielen und ein inklusives EdTech-Wachstum sicherzustellen.
Datenschutz, Cybersecurity-Risiken und regulatorische Compliance-Probleme
Die weit verbreitete Digitalisierung der Bildung bringt erhöhte Risiken in Bezug auf Datenschutz, Cybersecurity und Compliance mit sich. EdTech-Plattformen verarbeiten sensible Schüler- und Institutsdaten, was sie zu potenziellen Zielen für Cyberbedrohungen und Datenschutzverletzungen macht. Die Einhaltung von Vorschriften wie der DSGVO, FERPA und regionalen Datenschutzgesetzen erhöht die Komplexität für Anbieter und Institutionen. Schwache Sicherheitskontrollen können zu unbefugtem Zugriff, Datenverlust oder rechtlichen Konsequenzen führen, was das Vertrauen in digitale Lernökosysteme untergräbt. Bedenken hinsichtlich der Transparenz von KI, algorithmischer Fairness und verantwortungsvollem Datenumgang erschweren die Einführung zusätzlich. Die Stärkung von Cybersecurity-Rahmenwerken, Überwachungssystemen und ethischer Governance bleibt entscheidend, um das Vertrauen des Marktes aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika dominierte den Markt für Bildungstechnologie (EdTech) mit einem Anteil von 38,2 % im Jahr 2024, unterstützt durch eine starke digitale Infrastruktur, hohe Akzeptanz von Lernmanagementsystemen und kontinuierliche Investitionen in KI-gesteuerte Lernlösungen. Die USA führen die Nachfrage an, bedingt durch die umfangreiche Nutzung digitaler Lernmodelle in K–12, Hochschulbildung und Unternehmenssektoren. Die Region profitiert von staatlich geförderten digitalen Initiativen, weit verbreiteter Akzeptanz von Hybrid-Lernen und der schnellen Expansion von Online-Abschluss- und Zertifizierungsprogrammen. Die wachsende Integration von AR, VR und personalisierten KI-Nachhilfe-Tools stärkt Nordamerikas Position als führender EdTech-Markt weiter.
Europa
Europa hatte im Jahr 2024 einen Anteil von 27,6 %, angetrieben durch die starke Akzeptanz von Hybridbildung, die Erweiterung digitaler Klassenzimmer und unterstützende regulatorische Initiativen, die sichere datengesteuerte Lernökosysteme fördern. Länder wie das Vereinigte Königreich, Deutschland und Frankreich führen die EdTech-Implementierung an und legen den Schwerpunkt auf cloudbasierte Lernplattformen, virtuelle Klassenzimmer und Lehrerfortbildungsprogramme. Die Region profitiert von der steigenden Nachfrage nach Sprachlern-Technologien, digitaler Erwachsenenbildung und Unternehmens-Umschulungs-Tools. Strenge Compliance-Normen fördern sichere EdTech-Angebote und erhöhen das Vertrauen der Nutzer. Kontinuierliche Investitionen in KI-gestützte Lernwerkzeuge und grenzüberschreitende digitale Bildungsrahmen unterstützen Europas stetige Marktexpansion.
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2024 einen Anteil von 24,1 % und bleibt die am schnellsten wachsende Region, angetrieben durch steigende Internetdurchdringung, wachsende Schülerzahlen und staatlich unterstützte digitale Lerninitiativen. China, Indien, Japan und Südkorea führen die Nachfrage nach Online-Nachhilfeplattformen, Testvorbereitungs-Apps und mobilen Lernlösungen an. Erschwingliche Geräte und starke Risikokapitalfinanzierung beschleunigen die Innovation und Akzeptanz von Plattformen. Die Region erfährt auch eine steigende Nachfrage nach Unternehmens-E-Learning, da Unternehmen sich auf groß angelegte Umschulungen der Belegschaft konzentrieren. Wachsende mobile Nutzung und erweiterte Cloud-Infrastruktur positionieren Asien-Pazifik als wichtigen Motor des globalen EdTech-Marktwachstums.
Lateinamerika
Lateinamerika erlangte im Jahr 2024 einen Anteil von 6,5 %, unterstützt durch die zunehmende Akzeptanz digitaler Lernmethoden in Brasilien, Mexiko und Kolumbien. Regierungsprogramme zur Förderung von Fernlernen und digitaler Kompetenz treiben die Nachfrage nach LMS-Plattformen, hybriden Klassenzimmertechnologien und erschwinglichen mobilen Lernlösungen an. Die Region verzeichnet auch eine steigende Nutzung von Sprachlern- und Berufsausbildungsplattformen aufgrund des Bedarfs an Arbeitskräfteentwicklung. Herausforderungen bleiben jedoch bestehen, darunter ungleichmäßige Internetkonnektivität und begrenzte Finanzierung in einigen Bildungssystemen. Trotz dieser Einschränkungen positionieren private Investitionen und die Ausweitung von K–12-Digitalisierungsinitiativen Lateinamerika weiterhin als einen sich entwickelnden, aber vielversprechenden EdTech-Markt.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielten 2024 einen Anteil von 3,6%, unterstützt durch nationale Strategien für digitale Bildung, zunehmende Investitionen in intelligente Klassenzimmer und die steigende Akzeptanz von E-Learning in Saudi-Arabien, den VAE und Südafrika. Regierungen modernisieren die Bildungsinfrastruktur, erweitern STEM-orientierte Programme und fördern digitale Kompetenz, was die Nachfrage nach Plattformen antreibt. Die Region profitiert auch von der zunehmenden Nutzung mobiler Lernmethoden und dem wachsenden Bedarf an betrieblicher Weiterbildung. Allerdings stehen mehrere afrikanische Märkte immer noch vor Herausforderungen in Bezug auf Konnektivität und Erschwinglichkeit. Der fortgesetzte Ausbau von Breitband, Investitionen in IKT und Bildungsreformen sollen das stetige langfristige Wachstum im EdTech-Markt unterstützen.
Marktsegmentierungen
Nach Typ
- Lernmanagementsysteme (LMS)
- Studenteninformationssysteme (SIS)
- Klassenzimmer-Management-Software
- Sprachlernplattformen:
- andere
Nach Bereitstellung
- Cloud-basiert
- Auf Plattform
Nach Endbenutzer
- K-12
- Hochschulbildung
- Unternehmen
- Regierung
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahe Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Bildungstechnologie (EdTech) zeichnet sich durch eine vielfältige und expandierende Wettbewerbslandschaft aus, die durch kontinuierliche Innovation, strategische Partnerschaften und schnelle digitale Adoption in Lernökosystemen angetrieben wird. Führende Akteure wie Coursera, Udemy, Khan Academy, Duolingo, Blackboard, Skillshare, Teachable, Canvas von Instructure, Moodle und Edmodo stärken ihre Präsenz durch fortschrittliche Lernplattformen, KI-gesteuerte Personalisierung und mobile-first Lernerfahrungen. Unternehmen konzentrieren sich darauf, Kursbibliotheken zu erweitern, interaktive Inhalte zu verbessern und Lernanalysen zu optimieren, um sowohl akademische Institutionen als auch Unternehmenskunden anzuziehen. Strategische Kooperationen mit Universitäten, Regierungsstellen und Industriepartnern unterstützen die Skalierbarkeit der Plattformen und die Marktdurchdringung. Viele Akteure investieren in AR/VR-Tools, generative KI-Tutoren und adaptive Lerntechnologien, um Angebote zu differenzieren und der steigenden Nachfrage nach hybriden und personalisierten Lernmodellen gerecht zu werden. Da der globale Wettbewerb intensiver wird, priorisieren EdTech-Unternehmen Nutzerengagement, lokalisierte Inhalte und Zertifizierungspfade, um in einer sich schnell entwickelnden digitalen Bildungsumgebung wettbewerbsfähig zu bleiben.
Analyse der Hauptakteure
- Skillshare
- Canvas von Instructure
- Udemy
- Teachable
- Blackboard
- Coursera
- Duolingo
- Moodle
- Khan Academy
- Edmodo
Jüngste Entwicklungen
- Im Dezember 2025 erwarb Impelsys Delta Think, um seine Fähigkeiten in den Bereichen Daten, Verlagswesen und Technologiedienstleistungen für Bildung, Gesundheitswesen und darüber hinaus auszubauen.
- Im November 2025 stellte SMART Technologies auf der DIDAC 2025 seine ersten „Make-in-India“-interaktiven Flachbildschirme für den Bildungsbereich vor.
- Im Oktober 2025 wurde Uprio, ein neues KI-basiertes EdTech-Startup, gegründet von einem ehemaligen Indien-Chef von BYJU'S, das sich auf personalisierte Online-Nachhilfe im Einklang mit den Lehrplänen der Schulen konzentriert.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Bereitstellung, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der EdTech-Markt wird durch tiefere Integration von KI-gesteuerter Personalisierung in globale Lernsysteme voranschreiten.
- Hybride und gemischte Lernmodelle werden zunehmend zum Standard in K–12, Hochschulbildung und Unternehmensumgebungen.
- AR, VR und immersive Simulationen werden die Einführung von praxisorientiertem, kompetenzbasiertem und erfahrungsbasiertem Lernen erweitern.
- Datenanalysen werden an Bedeutung gewinnen, um die Leistung der Lernenden zu verfolgen und die Unterrichtsstrategien zu verbessern.
- Die Nachfrage der Unternehmen nach digitalen Upskilling- und Reskilling-Plattformen wird branchenübergreifend zunehmen.
- Mobile-First-Lernlösungen werden insbesondere in aufstrebenden Regionen eine breitere Durchdringung erfahren.
- Die Zusammenarbeit zwischen EdTech-Unternehmen, Universitäten und Regierungsstellen wird die digitalen Bildungssysteme stärken.
- Verbesserungen in der Cybersicherheit und im Datenschutz werden entscheidend, um Vertrauen und regulatorische Konformität zu gewährleisten.
- Mikro-Learning, Zertifizierungen und digitale Zertifizierungsprogramme werden die Wege der beruflichen Entwicklung neu gestalten.
- Cloud-basierte Infrastrukturen werden weiterhin skalierbare, flexible und global zugängliche Lernlösungen ermöglichen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Bildungstechnologie (EdTech) und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der Markt für Bildungstechnologie (EdTech) zwischen 2024 und 2032 wächst?
Welches Marktsegment der Bildungstechnologie (EdTech) hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Bildungstechnologie (EdTech) antreiben?
Wer sind die führenden Unternehmen im Bereich der Bildungstechnologie (EdTech)?
Welche Region hatte 2024 den größten Anteil am Markt für Bildungstechnologie (EdTech)?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Bildungstechnologie (EdTech) Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Bildungstechnologie (EdTech) Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 163,478 Million → 2032: USD 437,683.5 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Bildungstechnologie (EdTech) Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Bildungstechnologie (EdTech) Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Bildungstechnologie (EdTech) Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Bildungstechnologie (EdTech) Markt Market Drivers
- 3.3 Bildungstechnologie (EdTech) Markt Market Restraints & Challenges
- 3.4 Bildungstechnologie (EdTech) Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Bildungstechnologie (EdTech) Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Bildungstechnologie (EdTech) Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Bildungstechnologie (EdTech) Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Bildungstechnologie (EdTech) Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Bildungstechnologie (EdTech) Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Bildungstechnologie (EdTech) Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Bildungstechnologie (EdTech) Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Bildungstechnologie (EdTech) Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Bildungstechnologie (EdTech) Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Bildungstechnologie (EdTech) Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Bildungstechnologie (EdTech) Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Bildungstechnologie (EdTech) Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Bildungstechnologie (EdTech) Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Bildungstechnologie (EdTech) Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Bildungstechnologie (EdTech) Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Bildungstechnologie (EdTech) Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Bildungstechnologie (EdTech) Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Bildungstechnologie (EdTech) Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Bildungstechnologie (EdTech) Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
