
Überblick über den Biosimulationsmarkt
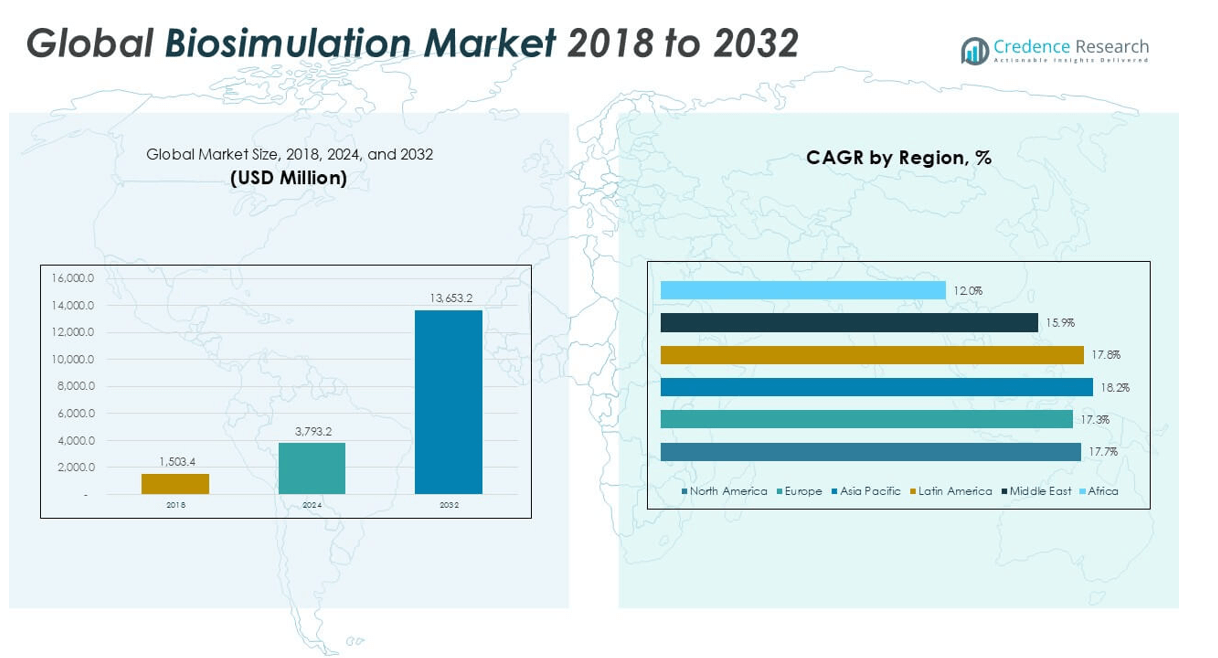
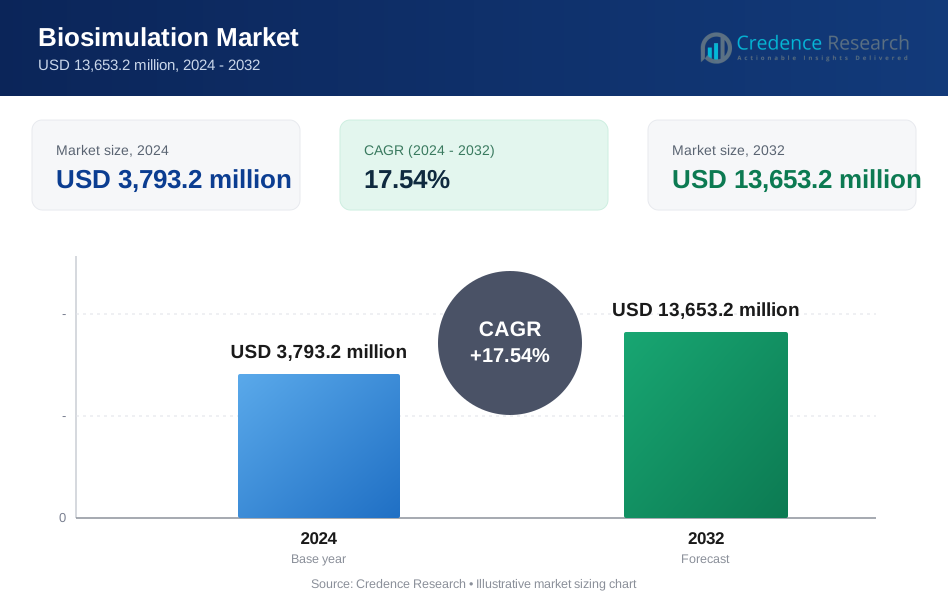
Die Größe des Biosimulationsmarktes wurde 2018 auf 1.503,4 Millionen USD geschätzt, stieg 2024 auf 3.793,2 Millionen USD und wird voraussichtlich bis 2032 13.653,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 17,54 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Biosimulationsmarktes 2024 | 3.793,2 Millionen USD |
| Biosimulationsmarkt, CAGR | 17,54% |
| Größe des Biosimulationsmarktes 2032 | 13.653,2 Millionen USD |
Der Biosimulationsmarkt wird von führenden Akteuren wie Dassault Systèmes SA, Schrodinger Inc., Advanced Chemistry Development Inc. und Chemical Computing Group Inc. angeführt, die umfassende Softwarelösungen für die Arzneimittelforschung und -entwicklung anbieten. Diese Unternehmen stehen an der Spitze der Innovation, nutzen fortschrittliche Modellierungstechniken und erweitern ihre globale Präsenz durch strategische Kooperationen und Übernahmen. Weitere bemerkenswerte Mitwirkende sind Physiomics PLC, Entelos Inc. und Genedata AG, die sich auf Systempharmakologie und Krankheitsmodellierung spezialisieren. Regional dominiert Nordamerika den Markt mit einem Anteil von 35,5 % im Jahr 2024, unterstützt durch eine robuste pharmazeutische Forschung und Entwicklung, regulatorische Unterstützung für modellinformierte Arzneimittelentwicklung und frühe Einführung von Simulationstechnologien. Europa folgt dicht mit einem Anteil von 29,0 %, angetrieben durch eine starke Biotech-Infrastruktur und kollaborative Forschungsinitiativen.
Einblicke in den Biosimulationsmarkt
- Der Biosimulationsmarkt wurde 2024 auf 3.793,2 Millionen USD geschätzt und soll bis 2032 13.653,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 17,54 % im Prognosezeitraum.
- Die steigende Nachfrage nach kosteneffizienter und beschleunigter Arzneimittelentwicklung ist ein wichtiger Treiber, wobei Biosimulation hilft, klinische Studienfehler zu reduzieren und Dosierungsstrategien in präklinischen und klinischen Phasen zu optimieren.
- Ein wachsender Trend ist die Integration von KI und Cloud-Computing in Biosimulationsplattformen, die die Vorhersagegenauigkeit verbessern und eine Echtzeit-Zusammenarbeit über globale F&E-Teams hinweg ermöglichen.
- Führende Akteure wie Dassault Systèmes, Schrodinger Inc. und Advanced Chemistry Development Inc. dominieren durch robuste Produktportfolios, während Nischenunternehmen sich auf krankheitsspezifische Modellierung konzentrieren; Software hält den größten Segmentanteil.
- Nordamerika führt mit einem Anteil von 35,5 %, gefolgt von Europa mit 29,0 % und dem asiatisch-pazifischen Raum mit 22,6 %; die Einführung in Lateinamerika, dem Nahen Osten und Afrika bleibt aufgrund von Infrastruktur- und kostenbezogenen Einschränkungen moderat.
Analyse der Marktsegmentierung für Biosimulation:
Nach Produkt
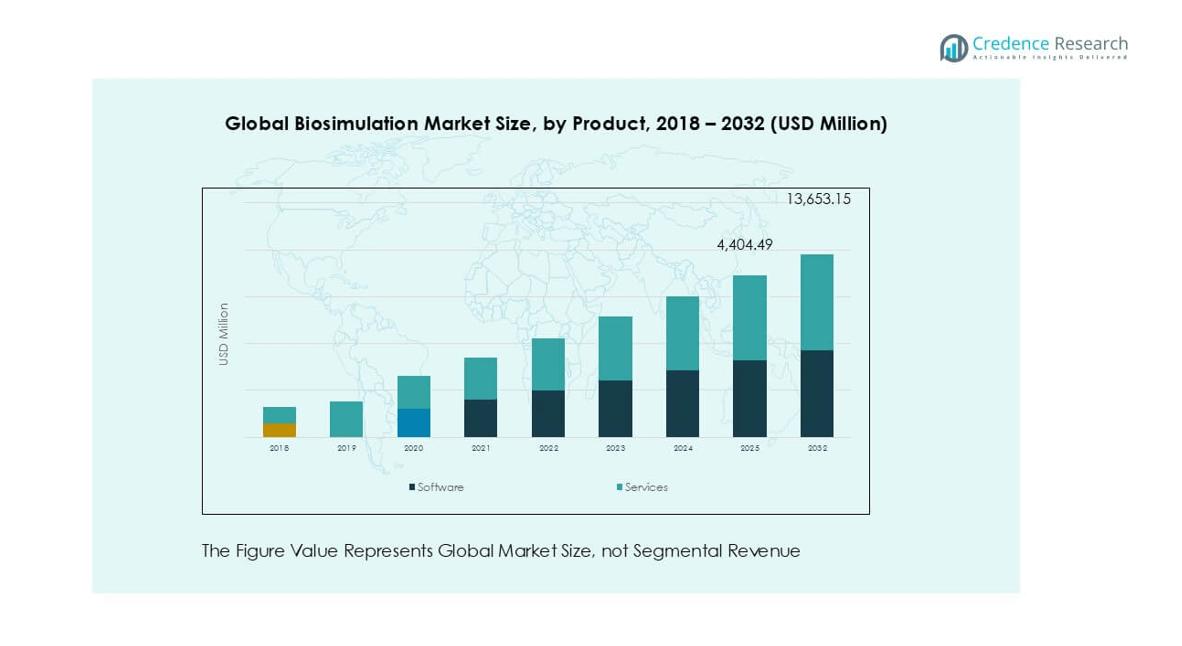
Im Biosimulationsmarkt hält Software den dominierenden Anteil, angetrieben durch die zunehmende Nutzung von Simulationswerkzeugen in der pharmazeutischen Forschung und Entwicklung. Unter den Teilsegmenten führt die PK/PD-Modellierungs- und Simulationssoftware den Markt an und macht aufgrund ihrer entscheidenden Rolle bei der Analyse von pharmakokinetischen und pharmakodynamischen Wechselwirkungen während der Arzneimittelentwicklung den größten Umsatzanteil aus. Die Nachfrage nach dieser Software wächst weiter, da sie hilft, die Ausfallraten von Arzneimitteln in späten Entwicklungsstadien zu reduzieren und Dosierungsstrategien zu optimieren. Dienstleistungen gewinnen zwar an Bedeutung, bleiben jedoch hinter der Software zurück, da die meisten Beteiligten fortschrittliche Werkzeuge für die interne Modellierung der Auslagerung vorziehen.
- Zum Beispiel unterstützte die Plattform von Schrodinger Inc. im Jahr 2023 über 100 aktive Kooperationen, wobei ihre physikbasierte Simulationssoftware zu mehr als 20 präklinischen Arzneimittelkandidaten beitrug, die in Entwicklungspipelines eintraten.
Nach Anwendung
Die Arzneimittelentwicklung ist das führende Anwendungssegment im Biosimulationsmarkt, mit einem dominierenden Anteil, der auf ihre bedeutende Rolle bei der Verbesserung der Effizienz und Genauigkeit sowohl präklinischer Tests als auch klinischer Studien zurückzuführen ist. Innerhalb dieses Segments ist die präklinische Prüfung das prominenteste Teilsegment, da Biosimulation es Forschern ermöglicht, die Sicherheit und Wirksamkeit von Arzneimitteln frühzeitig in der Entwicklung zu bewerten. Dies reduziert die Abhängigkeit von Tiermodellen und beschleunigt die regulatorischen Einreichungsprozesse. Das Segment der Arzneimittelforschung, einschließlich Leitstrukturanalyse und Zielanalyse, wächst stetig, unterstützt durch die Integration von KI und Big Data bei der Identifizierung geeigneter Verbindungen.
- Zum Beispiel ermöglichte die BIOVIA-Plattform von Dassault Systèmes im Jahr 2023 die Beschleunigung von über 30 Arzneimittelentwicklungsprogrammen, indem sie Biosimulation mit virtuellen Design-Workflows sowohl in der Entdeckungs- als auch in der präklinischen Phase integrierte.
Nach Krankheitsbereich
Die Onkologie stellt das dominierende Krankheitsbereichsegment im Biosimulationsmarkt dar, angetrieben durch die Komplexität der Entwicklung von Krebstherapien und die hohe Ausfallrate von Onkologika in klinischen Studien. Biosimulationswerkzeuge werden umfassend eingesetzt, um Tumorreaktionen vorherzusagen, Dosierungspläne zu optimieren und Patientenvariabilität zu simulieren. Das Onkologiesegment hält den größten Marktanteil aufgrund des hohen Volumens an Onkologie-Studien und der Nachfrage nach Präzisionsmedizin. Andere Krankheitsbereiche wie Herz-Kreislauf-Erkrankungen, Infektionskrankheiten und neurologische Störungen tragen ebenfalls zum Marktwachstum bei, jedoch langsamer als die Onkologie.
Überblick über den Biosimulationsmarkt
Steigende Nachfrage nach kosteneffizienter Arzneimittelentwicklung
Pharmazeutische und biopharmazeutische Unternehmen setzen zunehmend auf Biosimulation, um die hohen Kosten der traditionellen Arzneimittelentwicklung zu reduzieren. Durch die Ermöglichung virtueller Studien und prädiktiver Modellierung minimiert Biosimulation erheblich den Bedarf an physischen Tests und kostspieligen klinischen Fehlschlägen. Sie ermöglicht es Forschern, die Auswahl von Kandidaten, die Dosierung und das Studiendesign frühzeitig in der Entwicklung zu optimieren. Dieser Ansatz beschleunigt die Markteinführungszeit und verbessert die F&E-Produktivität, was sie zu einer finanziell tragfähigen Lösung für Unternehmen macht, die mit Budgetbeschränkungen und strengen regulatorischen Zeitplänen konfrontiert sind.
- Zum Beispiel wurde die Virtual Tumour-Technologie von Physiomics PLC bis 2023 in über 40 Kundenprojekten eingesetzt, um die Kosten und Zeitpläne für die Gestaltung von Phase I/II-Studien für Onkologiemedikamente um messbare Monate zu reduzieren.
Regulatorische Unterstützung für modellinformierte Arzneimittelentwicklung (MIDD)
Globale Regulierungsbehörden wie die US-amerikanische FDA und die EMA haben die modellinformierte Arzneimittelentwicklung als strategisches Instrument anerkannt und gefördert, um die Entscheidungsfindung zu verbessern und Genehmigungsprozesse zu optimieren. Die regulatorische Unterstützung hat die Nutzung von Biosimulation für die Gestaltung klinischer Studien, die Dosisauswahl und die Risikobewertung legitimiert und deren Einführung bei Arzneimittelentwicklern vorangetrieben. Diese regulatorische Förderung hat die Integration von Biosimulationssoftware und -diensten in offizielle Einreichungsdossiers erhöht und ihre Rolle als kritisches Asset in der pharmazeutischen Entwicklungspipeline gestärkt.
- Zum Beispiel wurde der Simcyp Simulator von Certara bis Ende 2023 in über 250 regulatorischen Einreichungen und mehr als 30 Produktkennzeichnungen zitiert, die von der FDA und der EMA genehmigt wurden, was die Einhaltung der MIDD-Rahmenwerke demonstriert.
Technologische Fortschritte in Simulationswerkzeugen
Der Markt erlebt bedeutende Innovationen in der Biosimulationstechnologie, einschließlich Verbesserungen in der Rechenleistung, der Integration von maschinellem Lernen und benutzerfreundlichen Schnittstellen. Fortschrittliche Werkzeuge können nun komplexe biologische Systeme mit höherer Genauigkeit und Skalierbarkeit simulieren. Zum Beispiel ermöglicht die Integration von KI schnelleres Hypothesentesten und tiefere Einblicke in Arzneimittelinteraktionen und Patientenvariabilität. Diese technologischen Fortschritte erweitern die Anwendbarkeit von Biosimulation über die Arzneimittelforschung, -entwicklung und Toxizitätsvorhersage hinweg und steigern so ihren Wert in der Life-Science-Industrie.
Wichtige Trends & Chancen
Erweiterung der Biosimulation in der personalisierten Medizin
Biosimulation wird zunehmend eingesetzt, um die Entwicklung personalisierter Medizin durch patientenspezifische Modellierung und Simulation zu unterstützen. Sie ermöglicht es Forschern, individuelle Reaktionen basierend auf genetischen, physiologischen und krankheitsspezifischen Parametern zu simulieren. Dieser Trend ist besonders in der Onkologie und bei seltenen Krankheiten von Bedeutung, wo die Variabilität der Behandlungsreaktionen erheblich ist. Die Fähigkeit, Therapien basierend auf virtuellen Patientenprofilen anzupassen, verbessert nicht nur die klinischen Ergebnisse, sondern bietet auch eine lukrative Gelegenheit für Lösungsanbieter im Bereich der Biosimulation.
- Zum Beispiel unterstützten die Plattformen von Genedata im Jahr 2023 die personalisierte Arzneimittelprofilierung in über 70 Onkologie-Studien, indem sie multi-omische Patientendaten mit prädiktiven Biosimulationsmodellen integrierten.
Wachstum im Outsourcing an CROs und CDMOs
Da Pharmaunternehmen bestrebt sind, ihre Abläufe zu optimieren, nimmt das Outsourcing von Biosimulationsaufgaben an Auftragsforschungsorganisationen (CROs) und Auftragsentwicklungs- und -herstellungsorganisationen (CDMOs) zu. Diese Drittanbieter bieten spezialisierte Simulationsdienste mit fortschrittlicher Infrastruktur und Expertise an, wodurch die internen Ressourcen entlastet werden. Die zunehmende Komplexität der Arzneimittelentwicklungspipelines und die steigende Nachfrage nach beschleunigten regulatorischen Genehmigungen treiben die Partnerschaften mit CROs/CDMOs weiter voran und eröffnen neue Geschäftsmöglichkeiten für Anbieter von Biosimulationsdiensten.
- Zum Beispiel führte PPD Inc. im Jahr 2023 über 500 Modellierungs- und Simulationsprojekte in verschiedenen therapeutischen Bereichen durch, wobei 120 Projekte die Unterstützung bei der Einreichung von Zulassungsanträgen für globale Biopharma-Kunden beinhalteten.
Integration von KI und Cloud-Computing
Die Integration von künstlicher Intelligenz und Cloud-Plattformen transformiert die Biosimulationslandschaft. KI beschleunigt die Datenanalyse, verbessert die Vorhersagegenauigkeit und ermöglicht adaptives Modellieren. Gleichzeitig bietet Cloud-Computing Skalierbarkeit, verbesserte Zusammenarbeit und Echtzeitzugriff auf Simulationsplattformen. Diese Technologien erleichtern multizentrische Forschungskooperationen und ermöglichen kontinuierliche Updates und Verbesserungen der Software. Die Konvergenz dieser digitalen Technologien stellt eine große Chance für Innovation und eine breitere Marktdurchdringung dar.
Wichtige Herausforderungen
Probleme bei der Datenstandardisierung und Modellvalidierung
Eine der zentralen Herausforderungen des Biosimulationsmarktes ist das Fehlen standardisierter Datenformate und Modellvalidierungsprotokolle. Variabilität in Datenquellen und Modellierungsansätzen führt oft zu Inkonsistenzen in den Simulationsergebnissen. Dies erschwert die Vergleichbarkeit der Ergebnisse und verringert das Vertrauen bei Regulierungsbehörden und Endnutzern. Ohne harmonisierte Standards bleibt die Skalierung von Biosimulationen über globale Pipelines hinweg eine technische und operative Herausforderung, die ihr volles Potenzial in regulierten Umgebungen einschränkt.
Begrenzte Expertise und Fachkräftemangel
Trotz wachsender Nachfrage gibt es einen erheblichen Mangel an qualifizierten Fachkräften, die mit Biosimulationstechniken, -werkzeugen und regulatorischen Anforderungen vertraut sind. Das Feld erfordert Fachwissen in Pharmakokinetik, computergestütztem Modellieren und Regulierungswissenschaft, was es Unternehmen erschwert, fähige interne Teams aufzubauen. Diese Qualifikationslücke betrifft insbesondere kleine und mittelständische Unternehmen, die möglicherweise nicht über die Ressourcen verfügen, um spezialisiertes Talent anzuziehen oder auszubilden, was die Einführung und Innovation in der gesamten Branche verlangsamt.
Hohe Implementierungskosten für fortschrittliche Lösungen
Obwohl Biosimulation die langfristigen Kosten der Arzneimittelentwicklung senkt, können die anfänglichen Investitionen in fortschrittliche Software, Hardware und qualifiziertes Personal erheblich sein. Hohe Einrichtungskosten stellen eine Barriere für aufstrebende Biopharma-Unternehmen und akademische Forschungseinrichtungen dar. Lizenzgebühren, Anpassungsanforderungen und kontinuierliche Updates erhöhen die Betriebskosten weiter. Diese finanzielle Belastung begrenzt die Marktdurchdringung, insbesondere in Ländern mit niedrigem und mittlerem Einkommen, wo Budgetbeschränkungen die Einführung modernster Simulationstechnologien behindern.
Regionale Analyse
Nordamerika
Nordamerika führt den Biosimulationsmarkt an, der 2018 auf 529,48 Millionen USD geschätzt wurde und bis 2024 auf 1.345,09 Millionen USD ansteigen soll, mit einer prognostizierten Reichweite von 4.885,10 Millionen USD bis 2032, bei einer jährlichen Wachstumsrate (CAGR) von 17,7%. Die Region hält 2024 den größten Marktanteil von etwa 35,5%, unterstützt durch starke F&E-Investitionen, die Präsenz großer Pharmaunternehmen und die regulatorische Unterstützung für modellinformierte Arzneimittelentwicklung. Die hohe Akzeptanz fortschrittlicher Simulationswerkzeuge und die zunehmende Nutzung von Biosimulationen in klinischen Studien treiben das regionale Wachstum weiter voran.
Europa
Europa ist der zweitgrößte regionale Markt, der von 439,43 Millionen USD im Jahr 2018 auf 1.097,87 Millionen USD im Jahr 2024 wächst und voraussichtlich bis 2032 3.899,34 Millionen USD erreichen wird, mit einer CAGR von 17,3%. Die Region hält 2024 einen Marktanteil von etwa 29,0%, angetrieben durch steigende Investitionen in Biotechnologie-Innovationen, regulatorische Harmonisierung und wachsende Akzeptanz der Biosimulation in der Arzneimittelentwicklung. Wichtige Länder wie Deutschland, das Vereinigte Königreich und Frankreich tragen maßgeblich zum regionalen Wachstum bei, unterstützt durch starke akademische und klinische Forschungsinfrastrukturen.
Asien-Pazifik
Der Asien-Pazifik-Raum zeigt das schnellste Wachstum und expandiert von 329,09 Millionen USD im Jahr 2018 auf 859,28 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 3.231,70 Millionen USD erreichen, mit einer CAGR von 18,2%. Die Region erfasst 2024 einen Marktanteil von etwa 22,6%, angetrieben durch den expandierenden Pharmasektor, steigende klinische Studienaktivitäten und zunehmende staatliche Unterstützung für Gesundheitsinnovationen. Länder wie China, Indien und Japan sind aufgrund verbesserter regulatorischer Rahmenbedingungen und erhöhter Auslagerung von Biosimulationsdiensten wichtige Wachstumszentren.
Lateinamerika
Der Biosimulationsmarkt in Lateinamerika wurde 2018 auf 112,00 Millionen USD geschätzt, wuchs bis 2024 auf 286,17 Millionen USD und wird bis 2032 voraussichtlich 1.047,20 Millionen USD erreichen, mit einer CAGR von 17,8%. Die Region hält 2024 einen Marktanteil von etwa 7,6%, wobei das Wachstum auf steigende Investitionen in die Lebenswissenschaften und den Ausbau der klinischen Forschungsinfrastruktur in Ländern wie Brasilien und Mexiko zurückzuführen ist. Obwohl die Akzeptanz noch in einem frühen Stadium ist, treiben zunehmende Kooperationen mit globalen Pharmaunternehmen die Marktdynamik voran.
Naher Osten
Der Markt im Nahen Osten erreichte 2018 48,56 Millionen USD, wuchs bis 2024 auf 113,42 Millionen USD und wird voraussichtlich bis 2032 364,54 Millionen USD erreichen, mit einer CAGR von 15,9%. Er hält 2024 einen Marktanteil von etwa 3,0%, wobei das Wachstum durch zunehmende Digitalisierung im Gesundheitswesen und staatlich geführte Pharma-F&E-Initiativen, insbesondere in den VAE und Saudi-Arabien, unterstützt wird. Während die Akzeptanz von Biosimulation im Vergleich zu entwickelten Regionen begrenzt bleibt, wird erwartet, dass der Fokus auf hochmoderne Gesundheitsinfrastrukturen das allmähliche Wachstum unterstützt.
Afrika
Der Biosimulationsmarkt in Afrika wurde 2018 auf 44,80 Millionen USD geschätzt, stieg bis 2024 auf 91,42 Millionen USD und wird voraussichtlich bis 2032 225,28 Millionen USD erreichen, was einer CAGR von 12,0% entspricht. Er macht 2024 den kleinsten Marktanteil von etwa 2,4% aus, eingeschränkt durch begrenzten Zugang zu fortschrittlichen Technologien und schwache F&E-Ökosysteme. Dennoch könnte das wachsende Interesse an klinischen Studien und erhöhte ausländische Investitionen in afrikanische Gesundheitssysteme die Akzeptanz von Biosimulation allmählich steigern, insbesondere in Südafrika und Nigeria.
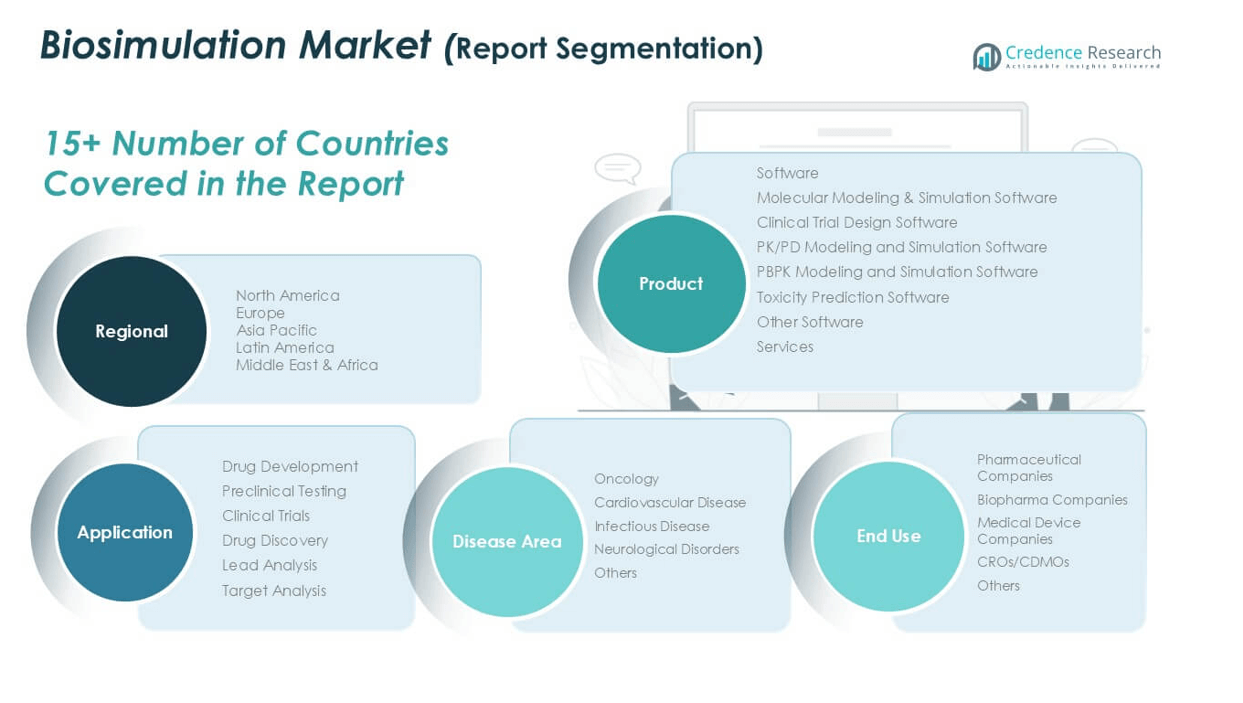
Biosimulationsmarkt-Segmentierungen:
Nach Produkt
- Software
- Molekularmodellierungs- und Simulationssoftware
- Software für das Design klinischer Studien
- PK/PD-Modellierungs- und Simulationssoftware
- PBPK-Modellierungs- und Simulationssoftware
- Toxizitätsvorhersagesoftware
- Andere Software
- Dienstleistungen
Nach Anwendung
- Arzneimittelentwicklung
- Präklinische Tests
- Klinische Studien
- Arzneimittelforschung
- Leitanalyse
- Zielanalyse
Nach Krankheitsbereich
- Onkologie
- Herz-Kreislauf-Erkrankungen
- Infektionskrankheiten
- Neurologische Störungen
- Andere
Nach Endnutzer
- Pharmaunternehmen
- Biopharma-Unternehmen
- Medizinprodukteunternehmen
- CROs/CDMOs (Auftragsforschungsorganisationen/Auftragsentwicklungs- und -herstellungsorganisationen)
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Biosimulationsmarkt zeichnet sich durch eine Wettbewerbslandschaft aus, die von etablierten Akteuren und aufstrebenden Innovatoren geprägt ist, die bestrebt sind, die Fähigkeiten zur prädiktiven Modellierung in der Arzneimittelentwicklung zu verbessern. Führende Unternehmen wie Dassault Systèmes SA, Schrodinger Inc. und Advanced Chemistry Development Inc. dominieren den Markt durch starke Software-Portfolios, strategische Kooperationen und kontinuierliche Investitionen in Forschung und Entwicklung. Diese Firmen bieten fortschrittliche Simulationsplattformen, die molekulare Modellierung, PK/PD-Analyse und Toxizitätsvorhersage unterstützen. Mittelständische Unternehmen wie Physiomics PLC, Entelos Inc. und Rhenovia Pharma Ltd tragen mit Nischenexpertise in Systembiologie und Krankheitsmodellierung bei. Der Markt umfasst auch dienstleistungsorientierte Anbieter wie PPD Inc. und Instem Group, die pharmazeutische Kunden mit integrierten Biosimulationsdiensten unterstützen. Fusionen, Übernahmen und Partnerschaften bleiben zentral für Wettbewerbsstrategien, die es den Unternehmen ermöglichen, ihre technologische Reichweite und globale Präsenz zu erweitern. Die steigende Nachfrage nach KI-Integration und personalisierter Medizin treibt Innovationen voran und veranlasst sowohl große als auch kleine Unternehmen, in skalierbare, cloudfähige Biosimulationslösungen zu investieren.
Analyse der Hauptakteure
- Dassault Systèmes SA
- Schrodinger, Inc.
- Advanced Chemistry Development, Inc.
- Chemical Computing Group, Inc.
- Physiomics PLC
- Entelos, Inc.
- Rhenovia Pharma Ltd
- Genedata AG
- Instem Group of Companies
- PPD, Inc.
Neueste Entwicklungen
- Im Oktober 2024 erwarb Certara ChemAxon, einen führenden Anbieter von Cheminformatik-Software. Diese Übernahme half Certara, seine Fähigkeiten in der Wirkstoffentdeckung und -entwicklung zu verbessern, indem es die fortschrittlichen molekularen Modellierungs- und Datenanalysetools von ChemAxon integrierte.
- Im September 2024 ging Certara eine Partnerschaft mit Ichnos Glenmark Innovation (IGI) ein, um die Dosierungsstrategie für ein potenzielles First-in-Class-Krebsmedikament zu optimieren. Diese Zusammenarbeit nutzt Certaras Fachwissen in Modellierung und Simulation, um den Entwicklungsprozess des Medikaments zu verbessern, mit dem Ziel, die Patientenergebnisse zu verbessern und klinische Studien zu optimieren.
- Im August 2024 brachte Certara die Phoenix-Version 8.5 auf den Markt, eine Software für pharmakokinetische/pharmakodynamische (PK/PD) und toxikokinetische Modellierung.
- Im Juni 2024 erwarb Simulations Plus Pro-ficiency. Durch diese Übernahme wird Simulations Plus voraussichtlich die innovativen Softwarelösungen von Pro-ficiency mit seinen bestehenden Fähigkeiten integrieren und eine neuartige Plattform schaffen, die den Wirkstoffentwicklungsprozess optimieren soll.
- Im Dezember 2023 erwarb Certara Applied Biomath, einen führenden Anbieter von modellgestützter Wirkstoffentdeckung, was Certara half, sein Biosimulationsportfolio zu erweitern.
- Im November 2023 brachte Certara die Simcyp Biopharmaceutics-Software auf den Markt, um die Effizienz bei der Entwicklung neuer und generischer Arzneimittelformulierungen zu verbessern.
Marktkonzentration & Merkmale
Der Biosimulationsmarkt weist eine moderat konzentrierte Struktur auf, in der eine Mischung aus globalen Softwareanbietern, spezialisierten Technologieunternehmen und dienstleistungsorientierten Akteuren Innovationen vorantreibt. Er ist durch hohe Eintrittsbarrieren gekennzeichnet, die auf die Notwendigkeit spezialisierter Expertise, regulatorisches Verständnis und fortschrittliche Rechenfähigkeiten zurückzuführen sind. Der Markt wird von einigen wenigen Hauptakteuren wie Dassault Systèmes, Schrodinger Inc. und Advanced Chemistry Development Inc. dominiert, die aufgrund ihrer umfassenden Plattformen und langjährigen Branchenpräsenz einen bedeutenden Anteil halten. Er zeigt eine starke Abhängigkeit von Software, die den größten Segmentanteil ausmacht, was die zunehmende Nutzung von Simulationswerkzeugen in frühen Phasen der Wirkstoffentwicklung widerspiegelt. Dienstleistungen gewinnen an Bedeutung, bleiben aber sekundär. Der Markt profitiert von langfristigen Partnerschaften zwischen Pharmaunternehmen und Anbietern von Biosimulationslösungen. Er zeigt einen hohen Grad an technischer Differenzierung, wobei der Wettbewerbsvorteil oft durch die Genauigkeit, Skalierbarkeit und regulatorische Konformität der angebotenen Lösungen bestimmt wird. Aufstrebende Märkte bieten Wachstumsmöglichkeiten, stehen jedoch vor Infrastruktur- und Kostenbeschränkungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Krankheitsbereich, Endbenutzer und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Des Weiteren werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird sich schnell erweitern, da die Akzeptanz von Biosimulation in der frühen Phase der Arzneimittelentwicklung zunimmt.
- Regulierungsbehörden werden weiterhin weltweit modellgestützte Arzneimittelentwicklungspraktiken unterstützen.
- Die Integration von künstlicher Intelligenz wird die Vorhersagegenauigkeit und Geschwindigkeit von Simulationsplattformen verbessern.
- Cloud-basierte Biosimulationstools werden einen breiteren Zugang und Zusammenarbeit über Forschungsteams hinweg ermöglichen.
- Personalisierte Medizin wird die Nachfrage nach patientenspezifischer Simulation und virtuellen Studien antreiben.
- Pharmaunternehmen werden die Auslagerung von Simulationsdiensten an CROs und CDMOs erhöhen.
- In Schwellenländern wird die Akzeptanz durch die Verbesserung der F&E-Infrastruktur zunehmen.
- Die Investitionen in fortschrittliche pharmakokinetische und pharmakodynamische Modellierungstools werden steigen.
- Strategische Partnerschaften und Akquisitionen werden die Wettbewerbsdynamik auf dem Markt prägen.
- Die Nachfrage nach funktionsübergreifendem Talent in Biologie, Datenwissenschaft und Softwareentwicklung wird zunehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Biosimulation und wie groß wird er voraussichtlich im Jahr 2032 sein?
Welches Biosimulationsmarktsegment hatte 2024 den größten Anteil?
Wer sind die führenden Unternehmen im Biosimulationsmarkt?
Welche Region hatte 2024 den größten Anteil am Biosimulationsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Biosimulationsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Biosimulationsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,793.2 million → 2032: USD 13,653.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Biosimulationsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Biosimulationsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Biosimulationsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Biosimulationsmarkt Market Drivers
- 3.3 Biosimulationsmarkt Market Restraints & Challenges
- 3.4 Biosimulationsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Biosimulationsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Biosimulationsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Biosimulationsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Biosimulationsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Biosimulationsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Biosimulationsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Biosimulationsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Biosimulationsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Biosimulationsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Biosimulationsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Biosimulationsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Biosimulationsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Biosimulationsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Biosimulationsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Biosimulationsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Biosimulationsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Biosimulationsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Biosimulationsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Biosimulationsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
