
Buprenorphin- und Naloxon-Markt
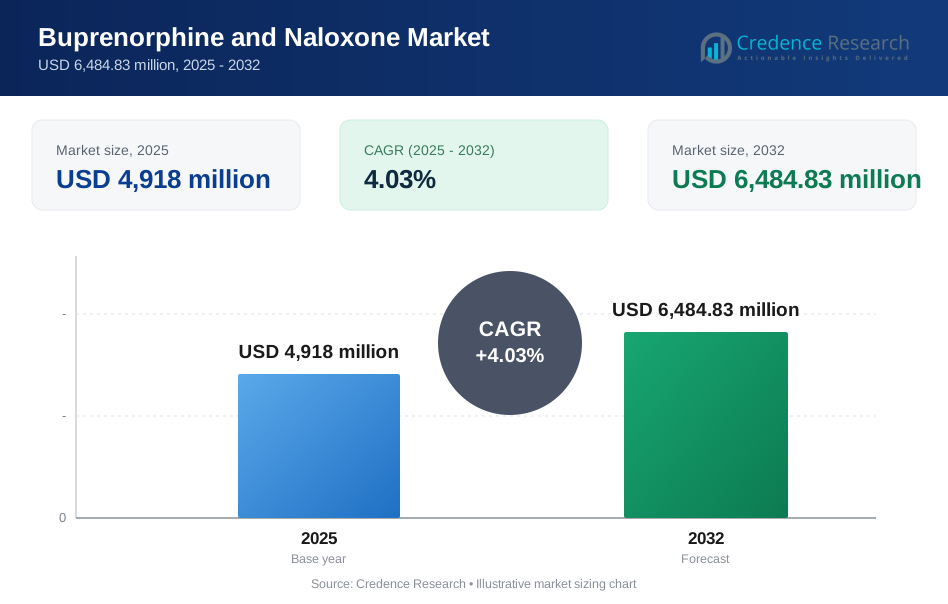
Die globale Marktgröße für Buprenorphin und Naloxon wurde 2025 auf 4.918 Millionen USD geschätzt und soll bis 2032 6.484,83 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,03% von 2025 bis 2032. Die Nachfrageausweitung wird hauptsächlich durch den steigenden klinischen und politischen Fokus auf evidenzbasierte Behandlungen von Opioidkonsumstörungen angetrieben, was die Umwandlung von Diagnose zu Behandlung und die Volumina der Langzeit-Erhaltungstherapie in verschiedenen Pflegeumgebungen erhöht. Der Markt für Buprenorphin und Naloxon profitiert auch von der Erweiterung der Zugangswege zu Apotheken und einer breiteren Kostendeckung durch Kostenträger für medikamentengestützte Behandlungen in stark belasteten Regionen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Buprenorphin und Naloxon 2025 | 4.918 Millionen USD |
| Buprenorphin- und Naloxon-Markt, CAGR | 4,03% |
| Marktgröße für Buprenorphin und Naloxon 2032 | 6.484,83 Millionen USD |
Wichtige Markttrends & Einblicke
- Nordamerika hielt 2025 einen Anteil von 57,8%, was die größte Konzentration an behandelten Patientenvolumina und eine ausgereifte Behandlungsinfrastruktur widerspiegelt.
- Europa machte 2025 einen Anteil von 22,4% aus, unterstützt durch strukturierte Suchtbehandlungswege und einen erweiterten Zugang zu Substitutionstherapieprogrammen.
- Generika führten nach Typ mit einem Anteil von 51,6% im Jahr 2025, gestärkt durch die Präferenz der Kostenträger und die Verfügbarkeit von Mehrquellenangeboten.
- Sublingualtabletten führten nach Formulierung mit einem Anteil von 52,7% im Jahr 2025, angetrieben durch breite Lagerhaltung, Vertrautheit in Erhaltungsprotokollen und Kosteneffizienz.
- Einzelhandelsapotheken führten nach Vertriebskanal mit einem Anteil von 45,9% im Jahr 2025, was die nachfüllintensiven Nachfrageprofile in der stabilen Erhaltungstherapie widerspiegelt.
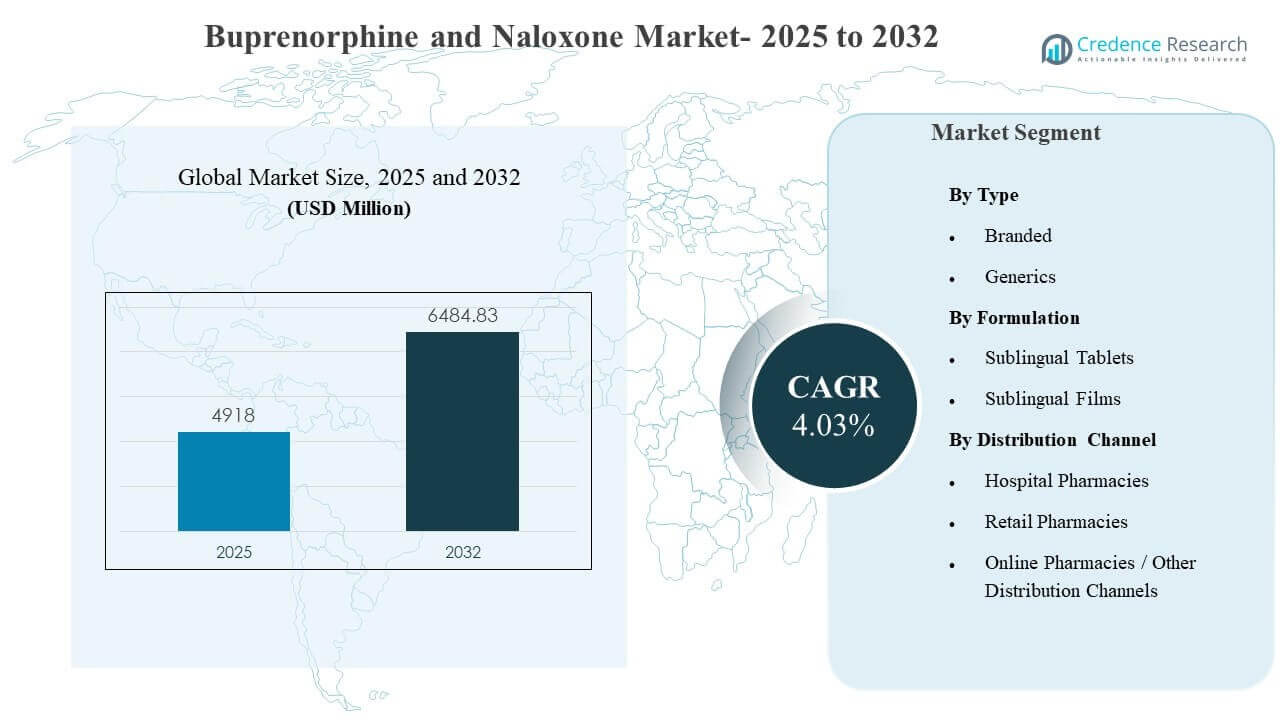
Segmentanalyse
Die Segmentierung des Marktes für Buprenorphin und Naloxon spiegelt ein Gleichgewicht zwischen erschwinglichkeitsgetriebener Zugangserweiterung und klinisch getriebenen Formulierungsentscheidungen wider. Nach Typ steigt die Generikadurchdringung weiter an, da die Therapievolumina in ambulanten Umgebungen zunehmen und Kostenträger Kostenkontrollinstrumente wie Stufenedits und bevorzugte Formulare anwenden. Nach Formulierung stimmen Pflegeteams die Auswahl der Darreichungsform typischerweise auf die Stabilität des Patienten, die Unterstützung der Adhärenz und Praktiken zur Vermeidung von Missbrauch ab, was eine bedeutende Nachfrage sowohl nach Tabletten als auch nach Filmen aufrechterhält.
Die Kanaldynamik im Markt für Buprenorphin und Naloxon bleibt eng mit dem Behandlungsweg von der Einleitung bis zur Erhaltung verbunden. Einzelhandelsapotheken erfassen den höchsten Anteil aufgrund wiederkehrender Nachfüllungen und der gemeindebasierten Natur der Langzeittherapie. Krankenhausapotheken spielen eine starke Rolle durch Notfall- und stationäre Begegnungen, Entlassungsplanung und integrierte Suchtprogramme, die Patienten mit ambulanter Fortsetzungstherapie verbinden.
Nach Typ Einsichten
Generika machten den größten Anteil von 51,6% im Jahr 2025 aus. Generika führen, weil Kostenträger und öffentliche Programme kostengünstigere Äquivalente priorisieren, um den Zugang zu Erhaltungstherapien zu erweitern. Die Verfügbarkeit von Generika in verschiedenen Dosierungsstärken unterstützt den Wechsel, ohne die Dosisstabilisierungspläne zu stören. Der Wettbewerb bei Generika erhöht auch die Beschaffungsresilienz für Standorte mit hohem Volumen, was die anhaltende Präferenz für Produkte aus mehreren Quellen verstärkt.
Nach Formulierung Einsichten
Sublingualtabletten machten den größten Anteil von 52,7% im Jahr 2025 aus. Sublingualtabletten führen aufgrund der breiten Lagerhaltung in Apotheken, der konstanten Verschreibungsgewohnheit und der kostengünstigen Beschaffung in vielen Erstattungsszenarien. Sublingualtabletten passen auch gut zu standardisierten Abgabeworkflows, die für wiederholte Nachfüllungen verwendet werden. Die Akzeptanz von Sublingualtabletten wird weiterhin durch das Vertrauen der Kliniker in die Dosistitration und langfristige Erhaltungsroutinen unterstützt.
Nach Vertriebskanal Einsichten
Einzelhandelsapotheken machten den größten Anteil von 45,9% im Jahr 2025 aus. Einzelhandelsapotheken führen, weil die Nachfrage auf dem Buprenorphin- und Naloxon-Markt von wiederkehrenden Nachfüllungen für stabile Patienten dominiert wird, die eine laufende Erhaltungstherapie erhalten. Einzelhandelsnetzwerke bieten eine breite geografische Reichweite und regelmäßige Abgabezeiten, die die Kontinuität der Versorgung unterstützen. Der Einzelhandelsvertrieb profitiert auch von Vertragsabschlüssen im Kostenträgernetzwerk und etablierten E-Rezept-Workflows, die in der ambulanten Suchtbehandlung verwendet werden.
Markttreiber für Buprenorphin und Naloxon
Erweiterte Akzeptanz der Behandlung von Opioidabhängigkeit
Das Wachstum des Marktes für Buprenorphin und Naloxon wird durch die breitere Akzeptanz der medikamentengestützten Behandlung in ambulanten und gemeindenahen Versorgungseinrichtungen unterstützt. Gesundheitssysteme erhöhen das Screening, die Diagnose und die Überweisungswege, die mehr Patienten in die Pharmakotherapie bringen. Die Ausbildung von Anbietern und die Angleichung klinischer Leitlinien verbessern das Vertrauen in langfristige Erhaltungsansätze. Öffentliche Gesundheitsinitiativen und Programmfinanzierungen stärken auch die Kontinuität der Versorgung, was die Nachfüllmengen erhöht und das stetige Marktwachstum unterstützt.
- Zum Beispiel ergab Orexos 24-wöchige klinische Studie (Studie OX219-008) zur Bewertung von Zubsolv® (Buprenorphin/Naloxon Sublingualtablette) für die Erhaltungstherapie bei Opioidabhängigkeit, dass weniger als 1% der Teilnehmer die Studie aufgrund von Behandlungsversagen verließen, während ein 15%iger Anstieg der Beschäftigung unter den Studienteilnehmern verzeichnet wurde, was direkt das Vertrauen in die klinische und Anbieter-Pharmakotherapie auf lange Sicht stärkt.
Kostenträgerdeckung und Kostenkontrolle beeinflussen die Nutzung
Die Nachfrage auf dem Markt für Buprenorphin und Naloxon wird stark von Erstattungsregeln und der Gestaltung von Formularen bei öffentlichen und privaten Kostenträgern beeinflusst. Bevorzugte Platzierungen für kostengünstigere Optionen erhöhen den Nutzungsumfang, indem sie Barrieren für Selbstbeteiligungen reduzieren. Step-Therapie- und Vorabgenehmigungsrahmen können die Produktauswahl und den Kanalrouting standardisieren. Höhere Behandlungskonstanz verbessert die Regelmäßigkeit der Nachfüllungen, was die Generierung wiederkehrender Einnahmen unterstützt. Preisdruck fördert auch die breitere Akzeptanz von Generika, die die behandelte Bevölkerung erweitert.
Wachstum in gemeindenahen Zugangskanälen
Die Expansion des Buprenorphin- und Naloxon-Marktes profitiert von der zentralen Rolle der Abgabe durch Einzelhandelsapotheken in der Erhaltungstherapie. Der Zugang im Einzelhandel verbessert die geografische Verfügbarkeit und unterstützt konsistente Nachfüllpläne, was entscheidend für die Therapietreue ist. Digitales Verschreiben und integrierte Pflegekoordination verringern Reibungen in den Phasen der Initiierung, Stabilisierung und Fortsetzung. Krankenhausgebundene Entlassungsabläufe verbessern ebenfalls die Fortsetzung der Therapie nach akuten Begegnungen. Verbesserter Kanalzugang unterstützt die Verringerung von Behandlungslücken und erhöht die Dauer der Langzeittherapie.
Steigende Mehrquellenversorgung und Portfolio-Tiefe
Die Versorgungstiefe des Buprenorphin- und Naloxon-Marktes erweitert sich, da mehr Hersteller die Dosierungsstärken und die Abdeckung der Darreichungsformen ausweiten. Mehrquellenversorgung verbessert die Beschaffungsstabilität für große Abgabennetze und institutionelle Programme. Eine breitere Verfügbarkeit unterstützt die Flexibilität beim Wechsel, wenn sich die Regeln der Kostenträger oder Vertragspräferenzen ändern. Produktionsmaßstab kann die Stückkosten senken und die Erschwinglichkeit in volumenstarken Regionen erhöhen. Wettbewerbsfähige Versorgungsdynamiken unterstützen auch die fortlaufende Zugangserweiterung durch verbesserte Verfügbarkeit und Zuverlässigkeit der Verteilung.
- Zum Beispiel erhielt Amneal Pharmaceuticals im Februar 2013 die FDA-Zulassung für generische Buprenorphin-HCl/Naloxon-HCl-Tabletten und trat als siebtgrößtes Generika-Pharmaunternehmen in den USA in den Markt ein. Im April 2020 erweiterte es sein Buprenorphin-Darreichungsform-Portfolio mit der FDA-Zulassung eines generischen transdermalen Buprenorphin-Pflasters (generisches Butrans®).
Herausforderungen des Buprenorphin- und Naloxon-Marktes
Teilnehmer am Buprenorphin- und Naloxon-Markt stehen unter anhaltendem Preisdruck, da der Wettbewerb durch Generika zunimmt und Kostenträger die Kostenbegrenzungsmaßnahmen verstärken. Margendruck kann Investitionen in Differenzierung, Patientenunterstützungsprogramme und Redundanzen in der Lieferkette einschränken. Zugangsregeln wie Vorabgenehmigungen und Mengenbeschränkungen können zu Unterbrechungen bei der Therapieeinleitung und der Kontinuität der Nachfüllungen führen, insbesondere für gefährdete Bevölkerungsgruppen. Abgabebeschränkungen und betriebliche Belastungen können auch die Bereitschaft von Apotheken verringern, umfangreiche Bestände über verschiedene Dosierungsstärken hinweg zu führen.
Das Wachstum des Buprenorphin- und Naloxon-Marktes wird auch durch die Variabilität der Anbieter-Kapazität, das Stigma in der Versorgung und die ungleichmäßige Behandlungsinfrastruktur in verschiedenen Regionen eingeschränkt. Fachkräftemangel in der Suchtmedizin und begrenzte integrierte Verhaltensgesundheitspfade können die Umwandlung von Diagnose zu Behandlung verringern. Bedenken hinsichtlich der Umleitung erhöhen den Compliance- und Überwachungsaufwand, der das Verschreiben in einigen Umgebungen verlangsamen kann. Fragmentierte Übergänge zwischen Krankenhausaufenthalten und ambulanter Erhaltung können ebenfalls das Risiko eines Abbruchs erhöhen und die Therapiefortsetzung verringern.
- Zum Beispiel ergab eine Umfrage von JAMA Network Open unter 607 in Büros tätigen Klinikern in Texas, die an einem X-Waiver-Training teilgenommen hatten, dass von 126 Befragten 61 (48,4%) die Genehmigung erhalten hatten. Von diesen genehmigten Klinikern verschrieben jedoch nur 22 (36%) aktiv Buprenorphin, während die restlichen 64% die Komplexität des Genehmigungsprozesses, den Mangel an professioneller Unterstützung und Lücken im Überweisungsnetzwerk als anhaltende Hindernisse nannten, was zeigt, dass die Zertifizierung allein nicht in aktive Verschreibungskapazität übersetzt wird.
Markttrends und Chancen für Buprenorphin und Naloxon
Zu den Markttrends für Buprenorphin und Naloxon gehört die stärkere Integration der Behandlung in die Primärversorgung und die kommunalen Gesundheitseinrichtungen, was den Zugang über Spezialkliniken hinaus erweitert. Strukturierte Versorgungsmodelle, die Pharmakotherapie mit Verhaltensunterstützung kombinieren, verbessern die Persistenz und reduzieren das Rückfallrisiko, wodurch die Kontinuität der Nachfüllung erhöht wird. Digitale Werkzeuge, die Verschreibung, Nachverfolgung und Überwachungsadhärenz unterstützen, verbessern die Koordination zwischen Anbietern und Apotheken. Die Erweiterung der apothekenbasierten Versorgungswege schafft auch Möglichkeiten für stärkere Kanalpartnerschaften und verbesserte Kontinuität.
- Zum Beispiel berichtete das technologiegestützte kooperative Versorgungsmodell von Bicycle Health über eine 75%ige Retention nach 30 Tagen und eine 59%ige Retention nach 90 Tagen, während versicherte Patienten eine 86%ige Retention nach 30 Tagen und 80% nach 90 Tagen erreichten; das Unternehmen berichtete auch über eine Nichterscheinungsrate von 9,5%, etwa 70% der neuen Patienten wurden am selben oder nächsten Geschäftstag von einem Buprenorphin-zertifizierten Anbieter gesehen, und 89% der neuen Patienten erhielten motivationsfördernde Gespräche durch den Anbieter
Marktchancen für Buprenorphin und Naloxon steigen in Regionen, die verstärkt in Suchtbehandlungen investieren und die Rahmenbedingungen für den Zugang zu Medikamenten verbessern. Produktstrategien, die die Verfügbarkeit über verschiedene Dosierungsstärken verbessern und die Widerstandsfähigkeit der Verteilung stärken, können in Programmen mit hohem Volumen Marktanteile gewinnen. Vertragsstrategien, die sich auf die Ausrichtung der Kostenträger und eine zuverlässige Versorgung konzentrieren, können die Positionierung in der Arzneimittelliste stärken. Patientenorientierte Ansätze, die Reibungsverluste bei Nachfüllungen und Übergängen in der Versorgung verringern, können die Therapiedauer erhöhen und die stabile Nachfrage über alle Kanäle hinweg unterstützen.
Regionale Einblicke
Nordamerika
Nordamerika (57,8% im Jahr 2025) führt den Markt für Buprenorphin und Naloxon aufgrund großer behandelter Bevölkerungsgruppen, ausgereifter Modelle der medikamentengestützten Behandlung und starker Integration der Einzelhandelsabgabe an. Hohe Verschreibungsvolumina und etablierte Erstattungswege unterstützen eine konstante Nachfrage nach Nachfüllungen. Breiter Zugang über Gemeinschaftsapotheken und institutionelle Versorgungstransitionen stärkt die Kontinuität der Therapie. Der anhaltende öffentliche Gesundheitsfokus auf evidenzbasierte Managementstrategien für Störungen durch Opioidkonsum unterstützt die Akzeptanz in den Bundesstaaten und Provinzen.
Europa
Europa (22,4% im Jahr 2025) bleibt ein wichtiger Beitrag zum Markt für Buprenorphin und Naloxon, unterstützt durch strukturierte Suchtbehandlungsprogramme und den Ausbau des Zugangs zu Substitutionstherapien. Nationale Gesundheitssysteme beeinflussen den Produktmix durch die Gestaltung von Arzneimittellisten und standardisierte Versorgungswege. Zentralisierte Beschaffung und leitliniengesteuerte Verschreibung können eine stetige Nutzung unterstützen. Die fortgesetzte Programmerweiterung und verbesserte Rahmenbedingungen für den Patientenzugang unterstützen langfristige Erhaltungstherapievolumina.
Asien-Pazifik
Asien-Pazifik (13,1 % im Jahr 2025) zeigt ein wachsendes Marktpotenzial für Buprenorphin und Naloxon, da das Bewusstsein, die Diagnose und die Behandlungsinfrastruktur verbessert werden. Das Wachstum wird durch die zunehmende politische Aufmerksamkeit für das Management der Opioidabhängigkeit und die schrittweise Erweiterung der regulierten Zugangskanäle unterstützt. Die Marktentwicklung variiert stark von Land zu Land, was zu einer ungleichmäßigen Einführung in städtischen und ländlichen Gebieten führt. Verbesserungen bei der Erschwinglichkeit und der Integration der Versorgung können die langfristige Behandlungsbeständigkeit im Laufe der Zeit erhöhen.
Lateinamerika
Lateinamerika (4,2 % im Jahr 2025) stellt eine aufstrebende Marktregion für Buprenorphin und Naloxon dar, in der der Zugang durch Behandlungskapazität, Erstattungsdeckung und Programmverfügbarkeit beeinflusst wird. Behandlungseinrichtungen im privaten Sektor spielen in mehreren Ländern eine wichtige Rolle, und der Zugang bleibt geografisch ungleichmäßig. Die Erweiterung öffentlicher Gesundheitsprogramme und die verbesserte Verfügbarkeit über Einzelhandelskanäle können das allmähliche Wachstum unterstützen. Die Stärkung klinischer Pfade und die Zuverlässigkeit der Versorgung können die nachhaltige Nutzung erhöhen.
Naher Osten & Afrika
Naher Osten & Afrika (2,5 % im Jahr 2025) bleibt aufgrund begrenzter Behandlungsinfrastruktur und variabler Zugangsrahmen kleiner im Markt für Buprenorphin und Naloxon. Die Einführung hängt von der nationalen Politik, der Kapazität von Spezialisten und regulierten Abgabepfaden ab. Die Entwicklung von Programmen und die verbesserte Integration der Versorgung können eine schrittweise Expansion unterstützen. Die Stärkung der Ausbildung von Anbietern und die Verbesserung der Kontinuität der Therapie in verschiedenen Umgebungen können die Behandlungsbeständigkeit in der Region erhöhen.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Buprenorphin und Naloxon ist durch starke generische Beteiligung neben der Markenpositionierung in spezifischen Protokollen und Patientenvorzugsegmenten gekennzeichnet. Zu den wichtigsten Strategien gehören die Erweiterung des Portfolios über verschiedene Dosierungsstärken, zuverlässige Liefer- und Vertriebsabdeckung sowie Vertragsabschlüsse mit Kostenträgern, um eine bevorzugte Platzierung zu sichern. Hersteller differenzieren sich durch Kanalausführung, wettbewerbsfähige Preisgestaltung und operative Unterstützung für Umgebungen mit hohem Volumen an Abgaben. Die Wettbewerbsintensität bleibt hoch, da die Erweiterung des Zugangs und die Kostenkontrolle weiterhin die Kaufentscheidungen prägen.
Indivior PLC bleibt ein zentraler Referenzwettbewerber im Markt für Buprenorphin und Naloxon durch die Positionierung des Markenportfolios, Aktivitäten im Lebenszyklusmanagement und den kommerziellen Fokus auf die Aufrechterhaltung des Zugangs in wichtigen Kanälen. Die Strategie von Indivior PLC betont die Aufrechterhaltung der Vertrautheit der Verschreiber und die Unterstützung der Kontinuität der Therapie innerhalb regulierter Abgabepfade. Indivior PLC konkurriert auch durch Vertragsdisziplin und Kanalausführung, die darauf abzielen, den Marktanteil in Anwesenheit von Mehrquellenalternativen zu schützen. Der Wettbewerbsdruck durch Generika prägt weiterhin die Positionierung und Prioritäten des Portfolios von Indivior PLC.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Indivior PLC
- Dr. Reddy’s Laboratories Ltd.
- Viatris / Mylan N.V.
- Hikma Pharmaceuticals PLC
- Teva Pharmaceutical Industries Ltd.
- Sun Pharmaceutical Industries Ltd.
- Sandoz AG / Sandoz International GmbH
- Alvogen
- Mallinckrodt
- Amneal Pharmaceuticals LLC
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorsichtig und schwach zu kategorisieren.
Aktuelle Entwicklungen
- Im Januar 2025 kündigte Hikma Pharmaceuticals eine exklusive sechsjährige kommerzielle Partnerschaft mit Emergent BioSolutions für den Verkauf des KLOXXADO Naloxon HCl Nasensprays 8 mg in den USA und Kanada an, um Hikmas Position im Naloxon-Segment des Marktes zu stärken.
- Im September 2025 erweiterte Purdue Pharma seine Partnerschaft mit MMCAP, um Buprenorphin- und Naloxon-Tabletten CIII, eine generische Version von Suboxone, an Justizvollzugsanstalten für inhaftierte Personen mit Opioidkonsumstörung zu einem Preis von 0,01 USD pro Tablette zu liefern.
- Im Dezember 2025 schloss Orexo AB seine Transaktion mit Dexcel Pharma USA ab, um die vollständigen US-Rechte an Zubsolv, einer Buprenorphin/Naloxon-Tablette zur sublingualen Anwendung zur Behandlung von Opioidkonsumstörungen, zu erwerben, was einen bemerkenswerten Erwerb in diesem Markt darstellt.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgrößenwert im Jahr 2025 | 4918 Millionen USD |
| Umsatzprognose für 2032 | 6484,83 Millionen USD |
| Wachstumsrate (CAGR) | 4,03% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | Millionen USD |
| Abgedeckte Segmente | Nach Typausblick: Markenprodukte, Generika; Nach Formulierungsausblick: Sublingualtabletten, Sublingualfilme; Nach Vertriebskanalausblick: Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken / Andere Vertriebskanäle |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Indivior PLC; Dr. Reddy’s Laboratories Ltd.; Viatris / Mylan N.V.; Hikma Pharmaceuticals PLC; Teva Pharmaceutical Industries Ltd.; Sun Pharmaceutical Industries Ltd.; Sandoz AG / Sandoz International GmbH; Alvogen; Mallinckrodt; Amneal Pharmaceuticals LLC |
| Anzahl der Seiten | 328 |
Nach Segmentierung
Nach Typ
- Markenprodukte
- Generika
Nach Formulierung
- Sublingualtabletten
- Sublingualfilme
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken / Andere Vertriebskanäle
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt und die Prognose für den Buprenorphin- und Naloxon-Markt?
Was ist die CAGR für den Markt für Buprenorphin und Naloxon im Zeitraum 2025–2032?
Welches ist das größte Segment im Markt für Buprenorphin und Naloxon?
Welche Faktoren treiben das Wachstum des Marktes für Buprenorphin und Naloxon an?
Wer sind die führenden Unternehmen im Markt für Buprenorphin und Naloxon?
Welche Region führt den Markt für Buprenorphin und Naloxon an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Buprenorphin- und Naloxon-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Buprenorphin- und Naloxon-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,918 million → 2032: USD 6,484.83 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Buprenorphin- und Naloxon-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Buprenorphin- und Naloxon-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Buprenorphin- und Naloxon-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Buprenorphin- und Naloxon-Markt Market Drivers
- 3.3 Buprenorphin- und Naloxon-Markt Market Restraints & Challenges
- 3.4 Buprenorphin- und Naloxon-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Buprenorphin- und Naloxon-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Buprenorphin- und Naloxon-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Buprenorphin- und Naloxon-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Buprenorphin- und Naloxon-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Buprenorphin- und Naloxon-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Buprenorphin- und Naloxon-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Buprenorphin- und Naloxon-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Buprenorphin- und Naloxon-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Buprenorphin- und Naloxon-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Buprenorphin- und Naloxon-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Buprenorphin- und Naloxon-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Buprenorphin- und Naloxon-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Buprenorphin- und Naloxon-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Buprenorphin- und Naloxon-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Buprenorphin- und Naloxon-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Buprenorphin- und Naloxon-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Buprenorphin- und Naloxon-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Buprenorphin- und Naloxon-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Buprenorphin- und Naloxon-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
