
Marktübersicht für Butangas-Kartuschen:
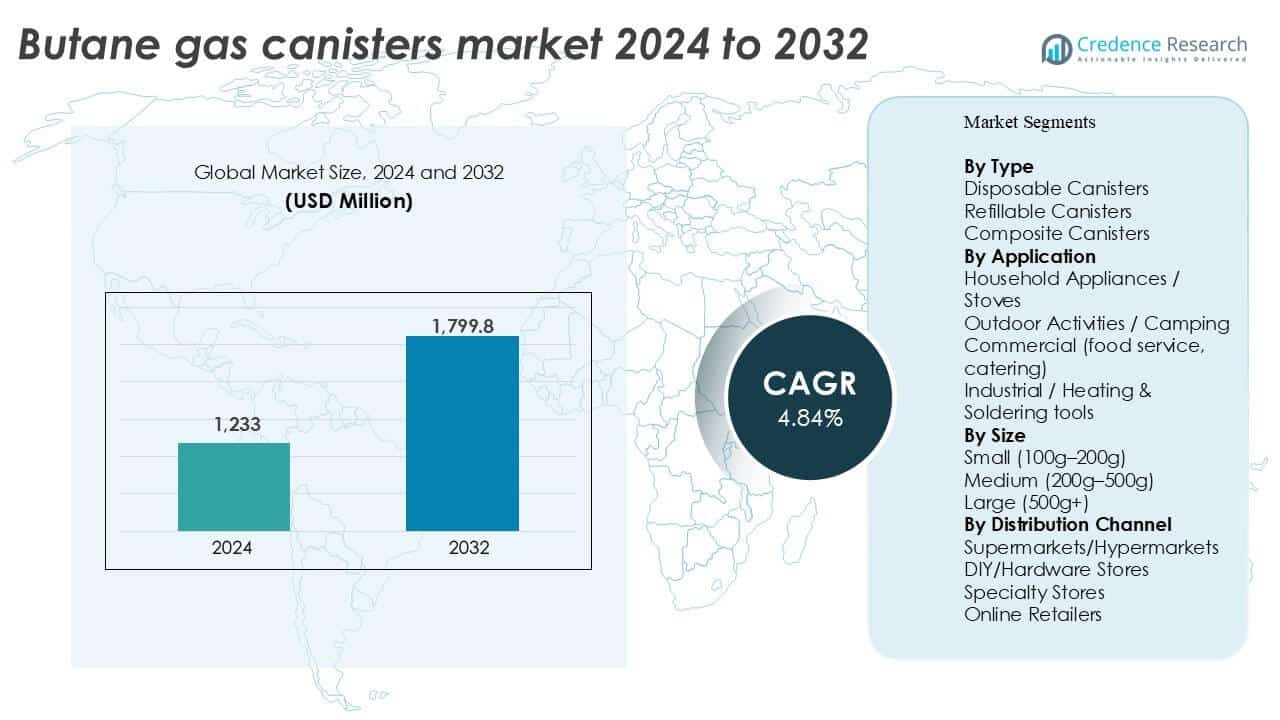
Die Größe des Marktes für Butangas-Kartuschen wurde im Jahr 2024 auf 1.233 Millionen USD geschätzt und wird voraussichtlich bis 2032 1.799,8 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 4,84 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Butangas-Kartuschen 2024 | 1.233 Millionen USD |
| Markt für Butangas-Kartuschen, CAGR | 4,84 % |
| Marktgröße für Butangas-Kartuschen 2032 | 1.799,8 Millionen USD |
Der Markt für Butangas-Kartuschen zeichnet sich durch eine Mischung aus globalen und regionalen Akteuren aus, die in Bezug auf Umfang, Sicherheit und Vertriebsstärke konkurrieren. Zu den wichtigsten Unternehmen gehören Taeyang, Maxsun, Iwatani, Coleman, Kampa, Marina, GoSystem, ONE Gas, Ultracare Products, Balkan Gasovi und Aspire Industries. Iwatani und Taeyang führen in Asien-Pazifik durch starke Fertigungskapazitäten und Markenvertrauen. Coleman hat eine starke Position in Nordamerika, indem es Kartuschen mit dem Verkauf von Outdoor-Ausrüstung verbindet. Asien-Pazifik bleibt die führende Region und macht 37 % des globalen Marktanteils aus, angetrieben durch große Verbraucherbasen, Nachfrage nach netzunabhängigem Kochen und Outdoor-Nutzung. Europa folgt mit stabiler Nachfrage, unterstützt durch Campingkultur und die Einführung nachfüllbarer Kartuschen. Die Wettbewerbsintensität bleibt moderat, wobei Innovation und regionale Reichweite die Marktführerschaft prägen.
Einblicke in den Markt für Butangas-Kartuschen
- Der Markt für Butangas-Kartuschen wurde im Jahr 2024 auf 1.233 Millionen USD geschätzt und soll bis 2032 1.799,8 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,84 %.
- Die steigende Nachfrage nach tragbaren Koch- und Heizlösungen in Haushalten, beim Camping und in der Gastronomie treibt die anhaltende Akzeptanz voran, insbesondere in netzunabhängigen und urbanen Übergangszonen.
- Zu den wichtigsten Trends gehört der Übergang zu nachfüllbaren und Verbundkartuschen für Nachhaltigkeit und Sicherheit sowie wachsende Online-Vertriebskanäle, die den Zugang in ländlichen und städtischen Gebieten verbessern.
- Führende Akteure wie Taeyang, Iwatani, Coleman und Maxsun konkurrieren in Bezug auf Produktinnovation und regionale Reichweite, wobei Asien-Pazifik mit einem Marktanteil von 37 % dominiert, bedingt durch Bevölkerungsgröße und Outdoor-Nutzung.
- Volatile Rohstoffpreise und unterschiedliche Sicherheitsvorschriften in den Regionen bleiben wichtige Einschränkungen, die kleinere Akteure daran hindern, in regulierte Märkte einzutreten, und den Druck auf die Gewinnmargen erhöhen.
Analyse der Marktsegmentierung für Butangas-Kartuschen:
Nach Typ
Nachfüllbare Kanister führten den Butangas-Kanistermarkt im Jahr 2024 an und machten über 45 % des gesamten Umsatzanteils aus. Ihre Dominanz resultiert aus der steigenden Nachfrage im Bereich Outdoor-Kochen und industriellen Anwendungen, bei denen häufiges Nachfüllen erforderlich ist. Kostenersparnis und reduzierte Abfallproduktion fördern die Akzeptanz weiter. Einwegkanister bleiben für den einmaligen Gebrauch beliebt, insbesondere beim Camping und Reisen. Umweltvorschriften schränken jedoch ihr Wachstum ein. Verbundkanister gewinnen aufgrund von Sicherheitsvorteilen und leichter Bauweise an Bedeutung, aber hohe Kosten behindern die weitverbreitete Nutzung. Hersteller investieren in recycelbare Materialien und verbesserte Ventiltechnologie für alle Kanistertypen.
- Zum Beispiel bietet Kovea innovative Kraftstofflösungen wie den EZ Eco Stove an, der über einen nachfüllbaren internen Kraftstofftank verfügt, der den Bedarf an Einwegkanistern beseitigt.
Nach Anwendung
Das Segment Haushaltsgeräte/Öfen dominierte mit einem Marktanteil von über 40 % im Jahr 2024. Stadtbewohner in Entwicklungsländern setzen zunehmend tragbare Gasherde ein, da die Stromversorgung unzuverlässig ist. Das Segment Outdoor-Aktivitäten folgt, unterstützt durch wachsende Camping- und Abenteuertourismus-Trends. Der kommerzielle Einsatz expandiert in Imbisswagen und temporären Küchen, insbesondere im städtischen Event-Catering. Industrielle Anwendungen wachsen stetig für Heiz- und Lötwerkzeuge in Werkstätten und in der Kleinserienfertigung. Die steigende Nachfrage nach netzunabhängigen Energieoptionen treibt den segmentübergreifenden Verbrauch an, insbesondere in Asien-Pazifik und Lateinamerika.
- Zum Beispiel verbrauchen viele Standard-Butan-Kocher etwa 120 Gramm Gas pro Stunde bei einer Standardflammenleistung. Diese Kocher haben typischerweise eine kontinuierliche Brenndauer von über 2 Stunden mit einem einzigen Standard-220g-Kanister.
Nach Größe und Vertriebskanal
Mittlere Kanister (200g–500g) hielten den größten Marktanteil im Jahr 2024 und repräsentierten über 50 % des gesamten Volumens. Ihre Beliebtheit liegt in einem Gleichgewicht zwischen Tragbarkeit und ausreichender Brennstoffkapazität, ideal für den Heimgebrauch und leichtes Outdoor-Kochen. Große Kanister dienen kommerziellen und industriellen Anwendungen, während kleine Kanister für kurze Campingausflüge bevorzugt werden. Im Vertrieb führten Supermärkte/Hypermärkte mit einem Marktanteil von 38 %, dank starker Verfügbarkeit im Geschäft und gebündelten Aktionen. Online-Händler sind der am schnellsten wachsende Kanal, angetrieben durch die Expansion des E-Commerce und die Bequemlichkeit der Lieferung bis zur Haustür, insbesondere in städtischen und abgelegenen Regionen.
Wichtige Wachstumstreiber des Butangas-Kanistermarktes
Steigende Nachfrage nach tragbaren Energielösungen
Der wachsende Bedarf an tragbaren und praktischen Energiequellen ist ein wichtiger Wachstumstreiber für den Butangas-Kanistermarkt. Stadtbewohner, Camper und Reisende bevorzugen leichte, einfach zu transportierende Kanister, die netzunabhängiges Kochen und Heizen unterstützen. In vielen Entwicklungsländern, in denen die Stromversorgung unzuverlässig bleibt, bieten tragbare Gasherde mit Butankanistern eine zugängliche Alternative. Diese Kanister werden auch in temporären Einrichtungen wie Pop-up-Imbissständen und Notunterkünften eingesetzt. Ihre einfache Lagerung, schnelle Zündung und minimale Wartung machen sie zur bevorzugten Wahl. Mit zunehmenden Outdoor-Freizeitaktivitäten und urbanen Migrationsmustern steigt die Nachfrage nach mobilen Kraftstoffoptionen weiter an, insbesondere in Asien-Pazifik und Teilen Afrikas.
- Zum Beispiel produziert Iwatani Herde wie den Cassette Feu Eco Premium, der eine Heizleistung von 2,9 kW (10.000 BTU/h) unterstützt. Diese Modelle verfügen über ein piezoelektrisches Zündsystem für einen sofortigen Start mit nur einer Bewegung.
Erweiterung von Outdoor- und Freizeitaktivitäten
Der weltweite Anstieg von Freizeitcamping, Trekking und Off-Grid-Tourismus treibt die Nachfrage nach Butangas-Kartuschen an. Verbraucher, die sich an Outdoor-Aktivitäten beteiligen, sind auf kompakte, zuverlässige Energiequellen zum Kochen und Heizen angewiesen, und Butankartuschen erfüllen dieses Bedürfnis durch Benutzerfreundlichkeit und Tragbarkeit. Die Erholung des Tourismus nach der Pandemie hat die Verkäufe weiter angekurbelt, insbesondere in Regionen wie Nordamerika, Europa und Teilen Asiens. Der Markt profitiert von einem zunehmenden Trend zum Erlebnistourismus, bei dem Touristen abgelegene Ziele mit begrenzter Infrastruktur bevorzugen. Auch Ausrüstungsverleihunternehmen und spezialisierte Outdoor-Händler fördern wiederholte Käufe. Marken innovieren mit benutzerfreundlichen Ventilen und Sicherheitsmerkmalen, die diese Produkte sowohl für Erstnutzer als auch für erfahrene Outdoor-Nutzer attraktiver machen.
- Zum Beispiel liefert Campingaz Butan-Propan-Kartuschen, die mit Herden verwendet werden, die etwa 116 Gramm pro Stunde verbrauchen (wie das Base Camp-Modell). Die Sicherheitsprüfung dieser selbstschließenden Kartuschen erfolgt nach EN 417-Standards.
Wachsende Anwendungen im Lebensmittelservice und Catering
Mobile Lebensmittelverkäufer, Pop-up-Küchen und Catering-Services im Freien sind stark auf Butankartuschen angewiesen, da sie praktisch und effizient sind. In städtischen Gebieten nutzen Food Trucks und temporäre Essensstände Kartuschen zum Kochen und Erwärmen von Speisen, wo keine Erdgasleitungen verfügbar sind. Auch bei Veranstaltungen, Festivals und Notfallverpflegungsdiensten wird diese Brennstoffquelle aufgrund ihrer Zuverlässigkeit und Tragbarkeit eingesetzt. Die geringen Emissionen und die kontrollierbare Flamme von Butan erhöhen seine Attraktivität in Umgebungen, in denen mit Lebensmitteln umgegangen wird. Darüber hinaus bevorzugen Regulierungsbehörden in mehreren Regionen Butan gegenüber anderen Brennstoffen für das gewerbliche Kochen im kleinen Maßstab aufgrund seiner niedrigeren Verbrennungstemperatur. Mit dem steigenden Trend zu zwanglosem Essen und flexiblen Catering-Formaten wächst die Nachfrage nach nachfüllbaren und mittelgroßen Kartuschen weiter.
Schlüsseltendenzen und Chancen im Butangas-Kartuschenmarkt
Umweltfreundliche Kartuschen und nachhaltige Materialien
Nachhaltigkeit entwickelt sich zu einem wichtigen Trend, wobei sich Hersteller auf umweltfreundliche und recycelbare Kartuschendesigns konzentrieren. Verbund- und nachfüllbare Kartuschen gewinnen an Aufmerksamkeit aufgrund ihrer geringeren Umweltbelastung im Vergleich zu Einwegoptionen. Das steigende Bewusstsein der Verbraucher für Plastikmüll und Kohlenstoffemissionen drängt Unternehmen dazu, nachhaltige Praktiken entlang der gesamten Wertschöpfungskette zu übernehmen. Innovationen umfassen wiederverwendbare Kartuschen mit Druckregelventilen, verbesserter Abdichtung und leichteren Verbundmaterialien. Regulatorische Vorgaben in Europa und Teilen Asiens treiben die Branche ebenfalls in Richtung abfallärmerer Formate. Dieser Wandel eröffnet neue Chancen für Marken, die nachhaltige Produktlinien sowohl für Verbraucher als auch institutionelle Käufer anbieten.
- Zum Beispiel stellt Hexagon Ragasco Verbundgasflaschen her, die 50 % weniger wiegen als gleichwertige Stahlelemente.
E-Commerce und Direktvertriebskanäle
Der Online-Handel hat sich als wichtige Chance für Hersteller und Vertreiber von Butangas-Kartuschen herauskristallisiert. Verbraucher bevorzugen zunehmend Online-Plattformen aufgrund der Bequemlichkeit, des Zugangs zu einer Vielzahl von Produkten und der Lieferung bis an die Haustür, insbesondere in abgelegenen oder städtischen Gebieten mit begrenztem Zugang zu Geschäften. Abonnementbasierte Modelle für Nachfüllungen und Optionen für den Großkauf über E-Commerce-Portale gewinnen an Bedeutung. Online-Bewertungen, Tutorials und Social-Media-Marketing beeinflussen ebenfalls die Kaufentscheidungen. Dieser Wandel hat dazu geführt, dass Hersteller die Verpackung neu gestalten, um einen sichereren Transport und ein verbessertes Auspackerlebnis zu gewährleisten. Die zunehmende Verbreitung von digitalen Zahlungs- und Logistikinfrastrukturen in aufstrebenden Volkswirtschaften stärkt das Online-Marktpotenzial für Butangas-Kartuschen weiter.
Herausforderungen im Butangas-Kartuschenmarkt
Strenge Sicherheits- und Regulierungsanforderungen
Der Butangas-Kartuschenmarkt sieht sich strengen Sicherheitsvorschriften in Bezug auf Druckhandhabung, Entflammbarkeit und Materialstandards gegenüber. Regierungsbehörden in verschiedenen Regionen verlangen die Einhaltung von Zertifizierungen wie ISO 11117, DOT und EN-Standards, je nach Region. Diese Sicherheitsanforderungen erfordern kostspielige Tests, Zertifizierungen und spezialisierte Verpackungen, die die Produktionskosten erhöhen. Nichteinhaltung führt zu Produktrückrufen, Geldstrafen oder Verboten, was die Markenvertrauenswürdigkeit und Rentabilität beeinträchtigt. Zudem bleibt das Risiko von Leckagen, Explosionen oder unsachgemäßer Entsorgung ein Problem, insbesondere in unregulierten Märkten. Hersteller müssen kontinuierlich in Forschung, Qualitätskontrolle und Verbraucherbildung investieren, um sich entwickelnde regulatorische Standards zu erfüllen und Marktzugangsprobleme zu vermeiden.
Volatilität der Rohstoff- und Lieferkettenkosten
Butangas, ein Derivat von Erdgas und Rohöl, unterliegt globalen Preisschwankungen. Jegliche Unterbrechung der Ölversorgung aufgrund geopolitischer Spannungen, Naturkatastrophen oder politischer Veränderungen wirkt sich direkt auf Produktion und Preisgestaltung aus. Schwankende Kosten für Metall- oder Verbundwerkstoffe, die für Kartuschen verwendet werden, stellen ebenfalls Herausforderungen dar, insbesondere für kleine Hersteller. Transportkosten, Einfuhr-/Ausfuhrzölle und Containerknappheit belasten die Lieferketten zusätzlich. Unbeständige Verfügbarkeit von Rohstoffen führt zu Verzögerungen und erhöhten Lagerkosten. Diese Herausforderungen schränken die Preisflexibilität ein und verringern die Gewinnmargen, insbesondere in wettbewerbsintensiven Regionen, in denen die Preissensibilität hoch bleibt.
Regionale Analyse des Butangas-Kartuschenmarktes
Nordamerika
Nordamerika hielt im Jahr 2024 etwa 21 % des globalen Marktanteils für Butangas-Kartuschen, angetrieben durch eine starke Nachfrage in den Bereichen Outdoor-Freizeit und Gastronomie. Die USA führen die Region an, da es eine hohe Konzentration von Camping- und Wohnmobilnutzern sowie eine wachsende Zahl mobiler Lebensmittelanbieter gibt. Die DIY- und tragbare Kochkultur unterstützt einen stetigen Verbrauch. Kanada zeigt ein moderates Wachstum, unterstützt durch die Nachfrage nach Heizgeräten in abgelegenen Gebieten. Strenge Sicherheitsstandards und ein wachsendes Bewusstsein für Nachhaltigkeit fördern den Verkauf von nachfüllbaren und Verbundkartuschen. E-Commerce-Plattformen und spezialisierte Outdoor-Händler erweitern weiterhin die Distribution in ländlichen und städtischen Gebieten.
Europa
Europa machte im Jahr 2024 fast 26% des globalen Marktanteils aus, unterstützt durch steigende Outdoor-Freizeitaktivitäten und energieeffiziente Heizlösungen. Länder wie Deutschland, das Vereinigte Königreich und Frankreich dominieren die regionale Nachfrage. Die Region zeigt eine hohe Akzeptanz von Verbund- und umweltfreundlichen Kanistern aufgrund strenger Umweltvorschriften. Camping, Caravaning und Outdoor-Festivals treiben saisonale Nachfragespitzen an. Die Einhaltung von Vorschriften und Produktsicherheitszertifizierungen sind für den Markteintritt unerlässlich. Nachfüllbare Kanister gewinnen an Bedeutung, insbesondere in Westeuropa. Der Vertrieb über Fachgeschäfte und Baumärkte bleibt dominant, während der Online-Handel in städtischen Regionen schnell wächst.
Asien-Pazifik
Der Asien-Pazifik-Raum führte den Markt für Butangas-Kanister im Jahr 2024 mit einem Anteil von 37% an, angetrieben durch große Bevölkerungen, städtische Expansion und Off-Grid-Energiebedürfnisse. China, Indien, Japan und Südkorea sind Hauptbeitragszahler. In Entwicklungsländern dienen Butangas-Kanister als primäre Kochbrennstoffquelle in Gebieten mit geringer Infrastruktur. Der steigende Tourismus in Südostasien treibt die Nachfrage nach tragbarem Brennstoff in Outdoor- und Reisesettings an. Japan und Südkorea zeigen reife Märkte mit Nachfrage nach hochwertigen, nachfüllbaren Kanistern. Regierungsprogramme zur Energieversorgung und Katastrophenvorsorgepläne unterstützen die Kanisteradoption weiter. Supermärkte und Baumärkte dominieren den Vertrieb, während der Online-Verkauf stetig steigt.
Lateinamerika
Lateinamerika repräsentierte im Jahr 2024 etwa 9% des globalen Marktanteils, wobei Brasilien, Mexiko und Argentinien als Schlüsselmärkte gelten. Das Wachstum wird durch die Nachfrage im Haushaltskochen, bei Straßenverkäufern und informellen Einzelhandelsnetzwerken angetrieben. Tragbare Gaslösungen werden in ländlichen Gebieten mit begrenztem Zugang zu Gasleitungen bevorzugt. Der Outdoor-Einsatz für Veranstaltungen und Festivals trägt ebenfalls zur Nachfrage bei. Allerdings stellen fragmentierte Vertriebskanäle und regulatorische Unterschiede Herausforderungen dar. Einwegkanister dominieren aufgrund der geringen Anschaffungskosten, obwohl nachfüllbare Optionen allmählich in städtische Märkte eindringen. Lokale Hersteller und Importeure konkurrieren in Bezug auf Preis und Verfügbarkeit.
Naher Osten & Afrika (MEA)
Der Nahe Osten & Afrika machten im Jahr 2024 fast 7% des globalen Marktanteils für Butangas-Kanister aus. Die Nachfrage steigt sowohl in städtischen als auch in netzfernen ländlichen Gebieten, insbesondere in Teilen Nord- und Westafrikas. Haushaltskochen, gewerbliche Gastronomie und Heizungsanwendungen treiben den regionalen Verbrauch an. Im Nahen Osten steigern Outdoor-Aktivitäten und Wüstentourismus den Absatz. Wirtschaftswachstum und Infrastrukturentwicklung unterstützen die zunehmende Akzeptanz tragbarer Brennstoffquellen. Allerdings variieren die Sicherheitsvorschriften zwischen den Ländern, was die Standardisierung einschränkt. Der Vertrieb bleibt auf Supermärkte und lokale Baumärkte angewiesen, während der Online-Handel noch keine signifikante Bedeutung erlangt hat.
Marktsegmentierungen für Butangas-Kanister:
Nach Typ
- Einwegkanister
- Nachfüllbare Kanister
- Verbundkanister
Nach Anwendung
- Haushaltsgeräte / Herde
- Outdoor-Aktivitäten / Camping
- Gewerblich (Lebensmittelservice, Catering)
- Industriell / Heiz- & Lötwerkzeuge
Nach Größe
- Klein (100g–200g)
- Mittel (200g–500g)
- Groß (500g+)
Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Baumärkte
- Fachgeschäfte
- Online-Händler
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Butangas-Kartuschen ist mäßig fragmentiert, mit einer Mischung aus globalen und regionalen Akteuren, die in Bezug auf Preis, Produktdesign und Vertriebsreichweite konkurrieren. Zu den wichtigsten Unternehmen gehören Taeyang, Maxsun, Iwatani, Coleman, Kampa, Marina, GoSystem, ONE Gas, Ultracare Products und Balkan Gasovi. Taeyang und Iwatani halten bemerkenswerte Anteile aufgrund ihrer starken Markenbekanntheit, Produktqualität und etablierten Vertriebsnetze, insbesondere im asiatisch-pazifischen Raum. Coleman dominiert in Nordamerika und nutzt sein Outdoor-Produkt-Ökosystem. Unternehmen konzentrieren sich darauf, Produktlinien mit nachfüllbaren und leichten Kartuschen zu erweitern, um steigenden Sicherheits- und Portabilitätsstandards gerecht zu werden. Strategische Partnerschaften mit Outdoor-Ausrüstungshändlern und Online-Plattformen sind gängige Wachstumsstrategien. Neue Marktteilnehmer konkurrieren über Kosten- und lokale Lieferkettenvorteile. Technologische Innovationen in Ventilsicherheit, Druckbeständigkeit und umweltfreundlichen Materialien differenzieren weiterhin Marken. Regionale Compliance-Anforderungen beeinflussen die Marktpräsenz, wobei Zertifizierungen und Genehmigungen als wesentliche Hürden für neue Marktteilnehmer in entwickelten Volkswirtschaften wirken.
Analyse der Hauptakteure
- Taeyang
- Maxsun
- Marina
- Onezone Gas / ONE Gas
- Coleman
- Kampa
- GoSystem
- Iwatani
- Ultracare Products
- Balkan Gasovi
- Aspire Industries
Jüngste Entwicklungen
- Im Juni 2025 senkte Saudi Aramco seinen offiziellen Verkaufspreis für Butan auf etwa 545 USD pro Tonne für Juli 2025, was die sich ändernde globale Angebotsdynamik widerspiegelt.
- Im Februar 2024 kündigte NGC Energy die Einführung von Gas Go an, einer tragbaren, vielseitigen Butangas-Kartusche, die sowohl für Verbraucher als auch für kleine Unternehmen konzipiert ist. Das Produkt betont Sicherheit und Benutzerfreundlichkeit.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Größe, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukünftige Perspektiven
- Der Markt wird sich aufgrund der zunehmenden Akzeptanz tragbarer Energiequellen im Wohn- und Außenbereich weiter ausdehnen.
- Wachsende Outdoor-Freizeitaktivitäten und Tourismus werden die Nachfrage nach kompakten und nachfüllbaren Kartuschen steigern.
- Verbund- und umweltfreundliche Kartuschen werden an Bedeutung gewinnen, da Nachhaltigkeitsvorschriften in wichtigen Regionen verschärft werden.
- Der asiatisch-pazifische Raum wird mit über 37 % Marktanteil die führende Region bleiben, bedingt durch hohen Verbrauch und große Bevölkerung.
- Mittelgroße Kartuschen werden aufgrund ihres Gleichgewichts zwischen Brennstoffkapazität und Tragbarkeit in den Anwendungsfällen dominant bleiben.
- Der Online-Handel wird als bevorzugter Vertriebskanal wachsen und besseren Zugang und Lieferoptionen in abgelegenen Gebieten bieten.
- Wettbewerbsstrategien werden sich auf die Erweiterung der Produktlinien und die Erfüllung vielfältiger regionaler Sicherheits- und Compliance-Standards konzentrieren.
- Volatilität bei Rohstoffpreisen und Metallversorgung wird Hersteller vor Herausforderungen stellen, stabile Produktionskosten aufrechtzuerhalten.
- Strenge Sicherheitsvorschriften in Nordamerika und Europa werden neue Marktteilnehmer einschränken und Produkteinführungen verzögern.
- Marktteilnehmer werden in F&E investieren, um die Ventilsicherheit, Haltbarkeit und leichte Materialien zu verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Butangasbehälter und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Butangasbehälter voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Butangas-Behälter hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Butangasbehälter antreiben?
Wer sind die führenden Unternehmen im Markt für Butangasbehälter?
Welche Region hatte 2024 den größten Anteil am Markt für Butangasflaschen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Butangas-Kartuschenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Butangas-Kartuschenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,233 million → 2032: USD 1,799.8 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Butangas-Kartuschenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Butangas-Kartuschenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Butangas-Kartuschenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Butangas-Kartuschenmarkt Market Drivers
- 3.3 Butangas-Kartuschenmarkt Market Restraints & Challenges
- 3.4 Butangas-Kartuschenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Butangas-Kartuschenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Butangas-Kartuschenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Butangas-Kartuschenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Butangas-Kartuschenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Butangas-Kartuschenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Butangas-Kartuschenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Butangas-Kartuschenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Butangas-Kartuschenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Butangas-Kartuschenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Butangas-Kartuschenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Butangas-Kartuschenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Butangas-Kartuschenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Butangas-Kartuschenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Butangas-Kartuschenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Butangas-Kartuschenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Butangas-Kartuschenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Butangas-Kartuschenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Butangas-Kartuschenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Butangas-Kartuschenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
