
Marktübersicht Capecitabin:
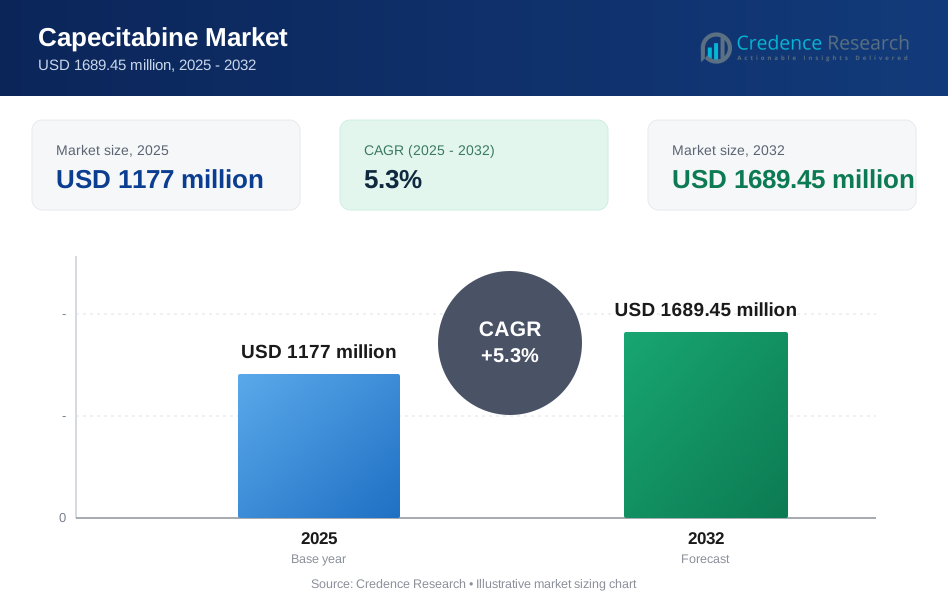
Die globale Marktgröße für Capecitabin wurde im Jahr 2025 auf 1177 Millionen USD geschätzt und soll bis 2032 1689,45 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,3 % von 2025 bis 2032. Das Wachstum wird hauptsächlich durch die anhaltende Nutzung der oralen Fluoropyrimidin-Therapie bei soliden Tumoren mit hoher Inzidenz angetrieben, bei denen ambulant-freundliche Regime eine breitere Akzeptanz in den onkologischen Versorgungspfaden unterstützen. Der Capecitabin-Markt profitiert weiterhin von der breiten Verfügbarkeit generischer Produkte und dem erweiterten Zugang zu Behandlungen in entwickelten und aufstrebenden Gesundheitssystemen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße Capecitabin 2025 | USD 1177 Millionen |
| Capecitabin-Markt, CAGR | 5,3% |
| Marktgröße Capecitabin 2032 | USD 1689,45 Millionen |
Wichtige Markttrends & Einblicke
- Nordamerika machte 2025 38,60 % aus, unterstützt durch eine ausgereifte onkologische Infrastruktur und eine hohe Therapieakzeptanz in großen Versorgungsnetzwerken.
- Asien-Pazifik erreichte 2025 24,65 %, was die Verbesserung der Diagnoseraten und die Erweiterung der onkologischen Kapazitäten in bevölkerungsreichen Ländern widerspiegelt.
- Generika führten mit 64,4 % im Jahr 2025, was die Präferenz für kostengünstige orale Chemotherapieoptionen widerspiegelt.
- Darmkrebs machte 2025 40,7 % aus, unterstützt durch große behandelte Populationen und die fortgesetzte Nutzung von Regimen.
- Krankenhäuser hielten 2025 47,1 %, unterstützt durch zentrale Initiierung, Überwachung und protokollbasierte Chemotherapie-Management.
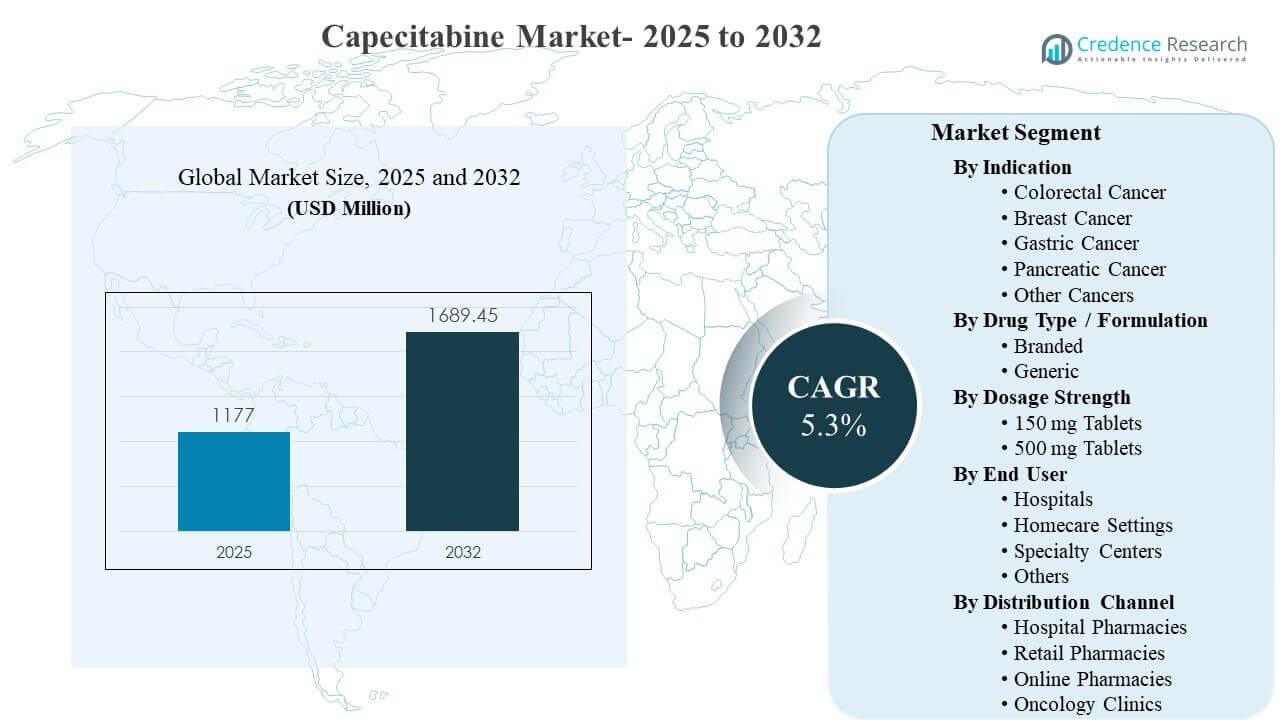
Segmentanalyse
Die Nachfrage auf dem Capecitabin-Markt wird durch die klinische Präferenz für orale Chemotherapie in Umgebungen geprägt, in denen die Infusionskapazität und wiederholte Krankenhausbesuche betriebliche und Adhärenzprobleme schaffen. Die orale Verabreichung unterstützt ambulant-zentrierte onkologische Versorgungsmodelle, verbessert die Bequemlichkeit für geeignete Patienten und unterstützt die konsistente Nutzung über mehrere Zyklusregime hinweg. Die Behandlungskontinuität wird durch standardisierte Protokolle verstärkt, die Dosierungspläne, Überwachung und Dosisanpassungen in der Routinepraxis leiten. Die Aktivität auf dem Capecitabin-Markt wird auch durch den Schwerpunkt von Kostenträgern und Anbietern auf Kosteneffizienz beeinflusst, was die anhaltende Akzeptanz unterstützt, wenn klinische Ergebnisse mit etablierten Therapiepfaden übereinstimmen.
Die Segmentierung des Capecitabin-Marktes spiegelt sowohl klinische Anwendungsfälle als auch praktische Abgabemuster in verschiedenen Versorgungseinrichtungen wider. Die nach Indikationen basierte Nachfrage ist in Krebserkrankungen mit hoher Inzidenz verankert, die etablierte Chemotherapie-Regime aufweisen und somit vorhersehbare Basisvolumina unterstützen. Die Dynamik der Formulierung begünstigt zunehmend Optionen mit breitem Zugang, da der Wettbewerb intensiver wird und die Zuverlässigkeit der Versorgung in verschiedenen Regionen verbessert wird. Die Nachfrage nach Dosierungsstärken wird durch den Bedarf an Dosierungsflexibilität, die Personalisierung von Regimen und das Management der Verträglichkeit geprägt, was laufende Anforderungen an verschiedene Tablettenstärken unterstützt. Muster von Kanälen und Endnutzern spiegeln die Koordination der Versorgung, Erstattungsregeln und Nachfüllverhalten in institutionellen und kommunalen Einrichtungen wider.
Nach Indikations-Einblicken
Darmkrebs machte den größten Anteil von 40,7 % im Jahr 2025 aus. Darmkrebs bleibt die führende Indikation, da Behandlungswege häufig fluoropyrimidinbasierte Regime in adjuvanten und metastasierten Einstellungen umfassen. Optionen für orale Therapien unterstützen die ambulante Versorgung und verbessern die Praktikabilität für die Verabreichung in mehreren Zyklen. Breite klinische Vertrautheit und strukturierte Protokolle unterstützen auch eine konsistente Verschreibung in großen Onkologiezentren.
Nach Arzneimitteltyp / Formulierungs-Einblicken
Generika machten den größten Anteil von 64,4 % im Jahr 2025 aus. Die Dominanz der Generika wird durch die starke Präferenz der Kostenträger und Formulare für kostengünstige Onkologiemedikamente mit vergleichbarer therapeutischer Positionierung verstärkt. Eine breitere Herstellerbeteiligung verbessert die Verfügbarkeit in krankenhausgebundenen und Einzelhandelsnetzwerken. Wettbewerbsfähige Preise und die Standardisierung der Beschaffung unterstützen auch die anhaltende Akzeptanz in entwickelten und aufstrebenden Märkten.
Nach Dosierungsstärken-Einblicken
150 mg Tabletten machten den größten Anteil von 58,8 % im Jahr 2025 aus. Tabletten mit niedrigerer Stärke unterstützen eine feinere Dosistitration und ermöglichen individualisierte Dosierungsstrategien für unterschiedliche Patientenprofile. Dosisanpassungen zur Verträglichkeitssteuerung können den Bedarf an flexiblen Tablettenkombinationen in realen Umgebungen erhöhen. Krankenhausprotokolle und Praktiken in der Onkologieapotheke verlassen sich oft auf mehrere Stärken, um die verschriebene Dosierung genau zu treffen, was die wiederkehrende Nachfrage nach 150 mg Tabletten unterstützt.
Nach Endnutzer-Einblicken
Krankenhäuser machten den größten Anteil von 47,1 % im Jahr 2025 aus. Onkologieeinheiten in Krankenhäusern bleiben zentral für den Behandlungsbeginn, die Regimenauswahl und das Monitoring in frühen Zyklen, wo das Management von Nebenwirkungen und die klinische Überwachung entscheidend sind. Institutionelle Wege unterstützen standardisierte Verschreibungen und koordinierte Abgaben, was den Volumenanteil der Krankenhäuser stärkt. Die Integration mit spezialisierten Onkologiediensten und multidisziplinären Versorgungsteams verstärkt auch das krankenhausgeführte Chemotherapiemanagement.
Nach Vertriebskanal-Einblicken
Die Nachfrage nach Vertriebskanälen spiegelt das Gleichgewicht zwischen institutionell geführter Abgabe und nachfüllgetriebenen Zugangsmodellen für orale Onkologiemedikamente wider. Krankenhausapotheken verankern typischerweise die Abgabe des ersten Zyklus und die koordinierte klinische Überwachung, was die Einhaltung und Sicherheitsüberwachung unterstützt. Einzelhandels- und Online-Apotheken gewinnen an Bedeutung, wo Kostenträgernetzwerke Nachfüllungen außerhalb von Krankenhauseinrichtungen ermöglichen und wo der Komfort der Patienten Priorität hat. Onkologiekliniken tragen durch integrierte Abgabemodelle bei, die an Nachsorgebesuche, Überwachungsprogramme und Behandlungsplanung gebunden sind.
Markttreiber für Capecitabin
Erweiterung der ambulanten onkologischen Versorgung
Das Wachstum des Capecitabin-Marktes wird durch den anhaltenden Wandel hin zur ambulanten Krebsbehandlung unterstützt, bei der orale Therapien die Abhängigkeit von Infusionsinfrastrukturen verringern. Die orale Therapie ermöglicht einen breiteren Zugang in Regionen, die mit Kapazitätsengpässen bei der intravenösen Chemotherapie konfrontiert sind. Pflegeteams schätzen die reduzierten Anforderungen an die Behandlungszeit und die verbesserte Planungsflexibilität, die den Durchsatz in onkologischen Kliniken und Krankenhäusern erhöhen können. Der Komfort für Patienten und die reduzierte Reisebelastung können die Therapietreue bei mehrzyklischen Therapieplänen unterstützen und die Nachfrage in den Kernindikationen aufrechterhalten.
- Zum Beispiel wurde Roche's Xeloda, in der klinischen Literatur als rational entwickeltes, oral tumoraktiviertes Fluoropyrimidin beschrieben, in einer ambulanten Überwachungsstudie mit 735 Patienten in 161 Zentren bewertet, wo es eine Gesamtansprechrate von 35,1 %, eine Krankheitskontrollrate von 64,4 % und ein medianes progressionsfreies Überleben von 6,81 Monaten erreichte.
Breite Verfügbarkeit von Generika und kostengetriebene Beschaffung
Das Momentum des Capecitabin-Marktes wird durch eine starke Generikapenetration verstärkt, die die Erschwinglichkeit verbessert und eine breitere Erstattung unterstützt. Gesundheitssysteme und Kostenträger priorisieren kosteneffiziente Chemotherapieoptionen, insbesondere für lange Behandlungszyklen und wiederholte Zyklen. Mehrere Anbieter verbessern die Lieferresilienz und reduzieren das Störungsrisiko, was eine konsistente Nutzung in institutionellen Umgebungen unterstützt. Wettbewerbsfähige Preisgestaltung und Beschaffungsstandardisierung erweitern auch den Zugang in aufstrebenden Märkten, wo Erschwinglichkeit und Budgetauswirkungen entscheidende Variablen bleiben.
- Zum Beispiel genehmigte die US-amerikanische FDA die Capecitabin-Tabletten von Accord Healthcare in Stärken von 150 mg und 500 mg als bioäquivalent und therapeutisch äquivalent zu Hoffmann-La Roche's Xeloda, was institutionellen Käufern einen verifizierten Generikersatz in den beiden Standardtablettenformaten bietet, die häufig zur Dosisanpassung verwendet werden.
Hohe Inzidenz von Zielkrebserkrankungen und anhaltende Behandlungsvolumina
Die Nachfrage nach dem Capecitabin-Markt wird durch anhaltende Behandlungsvolumina bei Krebserkrankungen gestützt, bei denen die Fluoropyrimidintherapie eine langjährige Rolle spielt. Kolorektale und Brustkrebswege beinhalten häufig Chemotherapieregime, die eine vorhersehbare Grundnutzung unterstützen. Eine zunehmende Früherkennung und frühere Diagnose in mehreren Ländern kann die behandelbaren Populationen erweitern und die Therapiedauer über die Krankheitsstadien hinweg verlängern. Behandlungsrichtlinien und die Übernahme von Protokollen in Krankenhäusern und Fachzentren verstärken auch das stetige Verschreibungsverhalten.
Institutionelle Protokollierung und Standardisierung der Versorgungspfade
Die Nutzung des Capecitabin-Marktes profitiert von strukturierten Protokollen, die Dosierung, Überwachung und Toxizitätsmanagement regeln und das Vertrauen der Verschreiber sowie die Kontinuität der Therapie verbessern. Standardisierte onkologische Pfade ermöglichen eine koordinierte Abgabe und Nachverfolgung, unterstützen vorhersehbare Nachfüllmuster und die Überwachung der Therapietreue. Von Krankenhäusern geleitete Programme integrieren oft Laborüberwachung und unterstützende Pflegemaßnahmen, was die vollständige Durchführung des Behandlungsverlaufs stärkt. Die Anwesenheit erfahrener onkologischer Apothekenteams unterstützt zudem die optimierte Dosierung und Durchführung von Regimen bei unterschiedlichen Patientenbedürfnissen.
Herausforderungen des Capecitabin-Marktes
Die Expansion des Capecitabin-Marktes wird durch Sicherheitsanforderungen eingeschränkt, die eine kontinuierliche Überwachung auf Nebenwirkungen und dosisbegrenzende Toxizitäten erfordern. Klinische Teams müssen Verträglichkeitsprobleme managen, die zu Dosisreduktionen, Unterbrechungen oder Wechseln des Regimes führen können, was die Kontinuität der Therapie in der Routinepraxis beeinträchtigt. Die Variabilität der Patientencompliance in ambulanten Einrichtungen kann die konsistente Nutzung schwächen, wo Nachsorgeprogramme begrenzt sind. Erstattungsbeschränkungen und Schritte zur vorherigen Genehmigung in bestimmten Systemen können die Einleitungszeiten verlangsamen und Entscheidungen über den Zugang zu Kanälen beeinflussen.
- Zum Beispiel war Genentechs Capecitabin das erste Medikament, das im Dezember 2022 ein FDA Project Renewal-Label-Update erhielt, und das überarbeitete XELODA-Label gibt numerische Schwellenwerte für das Dosismanagement an: Nach einer zweiten Grad-2-Toxizität wird die Behandlung mit 75 % der aktuellen Dosis fortgesetzt; nach einem dritten Grad-2-Ereignis mit 50 %; und Patienten mit einer Kreatinin-Clearance von 30 bis 50 mL/min benötigen eine Reduktion der Anfangsdosis um 25 %.
Der Wettbewerb auf dem Capecitabin-Markt verstärkt auch den Preisdruck, da mehrere Hersteller ihre Liefergebiete erweitern und um die Positionierung in den Formeln konkurrieren. Preiserosion kann die Umsatzrealisierung verringern, selbst wenn das Volumenwachstum stabil bleibt, was Margenherausforderungen für Lieferanten und Händler schafft. Unterbrechungen in der Lieferkette, ausschreibungsgetriebene Beschaffungszyklen und länderspezifische regulatorische Anforderungen können die Verfügbarkeit in den Regionen volatil machen. Unterschiede im Zugang zu Onkologie-Spezialisten und Behandlungszentren können die Einführung in unterversorgten Gesundheitssystemen weiter einschränken.
Trends und Chancen des Capecitabin-Marktes
Die Chancen auf dem Capecitabin-Markt stärken sich durch die breitere Integration von Programmen zur Verwaltung der oralen Chemotherapie, die die Adhärenz und Überwachung in der ambulanten Versorgung verbessern. Digitale Nachsorgemodelle, apothekengeführte Beratungen und strukturierte Toxizitätsberichte können die Behandlungskontinuität verbessern und das Risiko einer Unterbrechung reduzieren. Erweiterte Netzwerke von Spezialapotheken und koordinierte Abgabepfade können den Zugang für Patienten verbessern, die langfristige Therapiezyklen benötigen. Diese Entwicklungen unterstützen eine bessere Persistenz und können die Nachfrage nach Stabilität in den Kernindikationen für Krebs stärken.
- Zum Beispiel zeigte Roches Capecitabin (Xeloda) eine anhaltende adjuvante Wirksamkeit in der Phase-III-X-ACT-Studie, die 1.987 Patienten mit Stadium-III-Dickdarmkrebs einschloss und Ergebnisse bei einer medianen Nachbeobachtungszeit von 6,9 Jahren berichtete, was die Praktikabilität der langfristigen oralen Chemotherapie in Routineversorgungspfaden unterstützt.
Trends auf dem Capecitabin-Markt umfassen auch die Verbesserung des Zugangs in aufstrebenden Regionen, in denen Investitionen in die Onkologie-Infrastruktur die Diagnoseraten und den Behandlungsbeginn erhöhen. Der Ausbau der Krankenhauskapazitäten und spezialisierter Krebszentren unterstützt die breitere Nutzung der Chemotherapie, einschließlich oraler Regime, die die Abhängigkeit von Infusionen reduzieren. Partnerschaftsmodelle zwischen Gesundheitsdienstleistern und Apothekennetzwerken können den Zugang zu Nachfüllungen und Patientendienstleistungen verbessern. Der anhaltende Fokus auf kosteneffiziente Therapien positioniert orale Generika günstig, wo Budgetbeschränkungen die Beschaffungsentscheidungen beeinflussen.
Regionale Einblicke
Nordamerika
Die Marktleistung von Capecitabin in Nordamerika bleibt verankert durch eine starke Onkologie-Infrastruktur, hohe Behandlungsakzeptanz und ausgereifte Erstattungswege, die eine konsistente Nutzung von oralen Chemotherapie-Regimen unterstützen. Nordamerika machte 38,60 % im Jahr 2025 aus, unterstützt durch protokollierte Versorgung in großen Krankenhausnetzwerken und spezialisierten Onkologieanbietern. Die hohe Verfügbarkeit von Generika unterstützt den breiten Zugang und die Aufnahme in Formulare. Starke Überwachungsfähigkeiten und unterstützende Pflegedienste verstärken die Einhaltung und Beständigkeit über mehrzyklige Behandlungspläne hinweg.
Europa
Die Marktnachfrage nach Capecitabin in Europa wird durch etablierte Onkologie-Versorgungssysteme und umfassende öffentliche Erstattung angetrieben, die eine nachhaltige Nutzung in wichtigen Krebsindikationen unterstützen. Europa machte 26,55 % im Jahr 2025 aus, unterstützt durch standardisierte Behandlungswege und starke klinische Akzeptanz in Krankenhaus- und Spezialumgebungen. Der Fokus auf Kosteneindämmung unterstützt die Präferenz für generische orale Therapien, wo klinische Richtlinien übereinstimmen. Stabile Beschaffungsmechanismen und integrierte Apothekendienste stärken die Kontinuität der Therapie in ambulanten Versorgungsmodellen.
Asien-Pazifik
Die Marktexpansion von Capecitabin im Asien-Pazifik-Raum spiegelt steigende Diagnosequoten, wachsende Onkologie-Kapazitäten und verbesserten Zugang zu Chemotherapie in städtischen und zweitrangigen Versorgungszentren wider. Asien-Pazifik machte 24,65 % im Jahr 2025 aus, unterstützt durch wachsende Krankenhausnetzwerke und eine größere Verfügbarkeit kostengünstiger Formulierungen. Die Nachfrage profitiert von großen Patientengruppen und einer erweiterten Behandlungserstattung in mehreren Ländern. Die Akzeptanz bleibt über die Geografien hinweg ungleichmäßig, aber breitere Infrastrukturinvestitionen unterstützen das kontinuierliche Wachstum der Therapie-Nutzung.
Lateinamerika
Der Marktumfang von Capecitabin in Lateinamerika wird durch Erschwinglichkeitsbeschränkungen und ungleichen Zugang zu spezialisierten Onkologiediensten in verschiedenen Ländern geprägt. Lateinamerika machte 6,05 % im Jahr 2025 aus, was das Wachstum des Behandlungszugangs in führenden städtischen Zentren und die zunehmende Annahme von Generika widerspiegelt. Erstattungsvariabilität und Angebotsdynamik können den Patientenzugang und den Kanal-Mix beeinflussen. Die Erweiterung von Krebsversorgungsprogrammen und die Verbesserung der diagnostischen Reichweite können eine allmähliche Verbesserung der Therapieaufnahme in priorisierten Indikationen unterstützen.
Mittlerer Osten & Afrika
Die Marktnachfrage nach Capecitabin im Mittleren Osten & Afrika wird durch Variabilität in der Onkologie-Infrastruktur, Beschaffungskapazität und Verfügbarkeit von Spezialisten in verschiedenen Ländern beeinflusst. Der Mittlere Osten & Afrika machte 4,15 % im Jahr 2025 aus, wobei die Nachfrage in ressourcenstärkeren Gesundheitssystemen und städtischen Überweisungszentren konzentriert ist. Das Wachstumspotenzial wird durch die Erweiterung der Krankenhauskapazitäten und den verbesserten Zugang zu essenziellen Onkologie-Medikamenten unterstützt. Beschaffungszyklen und Vertriebsreichweite bleiben entscheidende Faktoren für die konsistente Verfügbarkeit der Therapie.
Wettbewerbslandschaft
Der Wettbewerb auf dem Capecitabin-Markt wird durch eine Mischung aus Originator-Positionierung und breit angelegter Generikaherstellung geprägt, wobei Zuverlässigkeit der Versorgung, Preisgestaltung und Vertriebsabdeckung die Marktanteile beeinflussen. Hersteller konkurrieren durch die Breite ihres Onkologie-Portfolios, die Teilnahme an Ausschreibungen und Partnerschaften im Vertrieb, die den Zugang über Krankenhaus- und Einzelhandelsnetzwerke verbessern. Differenzierung entsteht auch durch Qualitätssicherung, regulatorische Compliance-Fähigkeiten und die Fähigkeit, Lieferverpflichtungen in mehreren Ländern zu erfüllen. Die Wettbewerbsintensität bleibt hoch, da mehrere Anbieter Formulareinträge und institutionelle Verträge in verschiedenen Regionen anstreben.
Hoffmann-La Roche Ltd. behält durch die Positionierung der Traditionsmarke und die langjährige klinische Akzeptanz eine starke Anerkennung, was die anhaltende Relevanz in Märkten unterstützt, in denen markengeschützte Therapien in bestimmten Bereichen bevorzugt werden. Der Ansatz von Roche wird durch tiefes Onkologie-Know-how und etablierte Beziehungen zu Krankenhausnetzwerken und Onkologie-Spezialisten unterstützt. Die Stärke des Portfolios in verschiedenen Onkologie-Kategorien kann in Beschaffungsdiskussionen Bündelungsvorteile bieten. Die markengeschützte Positionierung wird weiterhin durch Erstattungsdesign, institutionelle Vorlieben und länderspezifische Beschaffungsrahmen beeinflusst.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- F. Hoffmann-La Roche Ltd.
- Teva Pharmaceutical Industries Ltd.
- Viatris Inc.
- Hikma Pharmaceuticals plc
- Dr. Reddy’s Laboratories Ltd.
- Sun Pharmaceutical Industries Ltd.
- Aurobindo Pharma Ltd.
- Lupin Limited
- Alkem Laboratories Ltd.
- CHEPLAPHARM Arzneimittel GmbH
Es wurde eine qualitative und quantitative Analyse der Unternehmen durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Die Daten werden qualitativ analysiert, um Unternehmen als reine Anbieter, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Juli 2025 kündigte CivicaScript die Einführung seines generischen Capecitabin in den USA an, um den Zugang zu einer kostengünstigeren oralen Krebsbehandlung für kolorektalen, Brust-, Magen-, Speiseröhren-, gastroösophagealen Übergangs- und Bauchspeicheldrüsenkrebs zu erweitern. Das Unternehmen erklärte, es werde Apotheken 500 mg Filmtabletten für 63 USD pro Flasche mit 120 Tabletten anbieten und empfahl einen maximalen Verkaufspreis von 84 USD, um den Start als auf Erschwinglichkeit fokussierte Maßnahme im Capecitabin-Markt zu positionieren.
- Im August 2024 brachte Camber Pharmaceuticals Capecitabin-Tabletten, USP, in den USA als generische Version von Xeloda auf den Markt und fügte das Produkt seinem Onkologie-Portfolio hinzu. Diese Produkteinführung stärkte Cambers Präsenz im Capecitabin-Segment, indem es seine Palette an generischen Krebsmedikamenten für Indikationen wie kolorektalen Krebs erweiterte.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 1177 Millionen |
| Umsatzprognose für 2032 | USD 1689,45 Millionen |
| Wachstumsrate (CAGR) | 5,3% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Indikationsausblick: Kolorektalkrebs, Brustkrebs, Magenkrebs, Bauchspeicheldrüsenkrebs, Andere Krebserkrankungen; Nach Medikamententyp / Formulierungsausblick: Marken, Generika; Nach Dosierungsstärke-Ausblick: 150 mg Tabletten, 500 mg Tabletten; Nach Endverbraucher-Ausblick: Krankenhäuser, häusliche Pflege, Spezialzentren, Andere; Nach Vertriebskanalausblick: Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken, Onkologiekliniken |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | F. Hoffmann-La Roche Ltd.; Teva Pharmaceutical Industries Ltd.; Viatris Inc.; Hikma Pharmaceuticals plc; Dr. Reddy’s Laboratories Ltd.; Sun Pharmaceutical Industries Ltd.; Aurobindo Pharma Ltd.; Lupin Limited; Alkem Laboratories Ltd.; CHEPLAPHARM Arzneimittel GmbH |
| Anzahl der Seiten | 328 |
Segmentierung
Nach Indikation
- Kolorektalkrebs
- Brustkrebs
- Magenkrebs
- Bauchspeicheldrüsenkrebs
- Andere Krebserkrankungen
Nach Medikamententyp / Formulierung
- Marken
- Generika
Nach Dosierungsstärke
- 150 mg Tabletten
- 500 mg Tabletten
Nach Endverbraucher
- Krankenhäuser
- Pflege zu Hause
- Spezialzentren
- Andere
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Onkologiekliniken
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Capecitabin im Jahr 2025 und die Prognose für 2032?
Was ist die CAGR für den Capecitabin-Markt im Zeitraum 2025–2032?
Welches Segment ist das größte im Capecitabin-Markt?
Welche Faktoren treiben das Wachstum im Capecitabin-Markt an?
Wer sind die führenden Unternehmen im Capecitabin-Markt?
Welche Region führt den Capecitabin-Markt an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Capecitabin-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Capecitabin-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1177 million → 2032: USD 1689.45 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Capecitabin-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Capecitabin-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Capecitabin-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Capecitabin-Markt Market Drivers
- 3.3 Capecitabin-Markt Market Restraints & Challenges
- 3.4 Capecitabin-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Capecitabin-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Capecitabin-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Capecitabin-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Capecitabin-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Capecitabin-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Capecitabin-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Capecitabin-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Capecitabin-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Capecitabin-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Capecitabin-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Capecitabin-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Capecitabin-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Capecitabin-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Capecitabin-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Capecitabin-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Capecitabin-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Capecitabin-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Capecitabin-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Capecitabin-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
