
Marktübersicht der zellbasierten Immuntherapie:
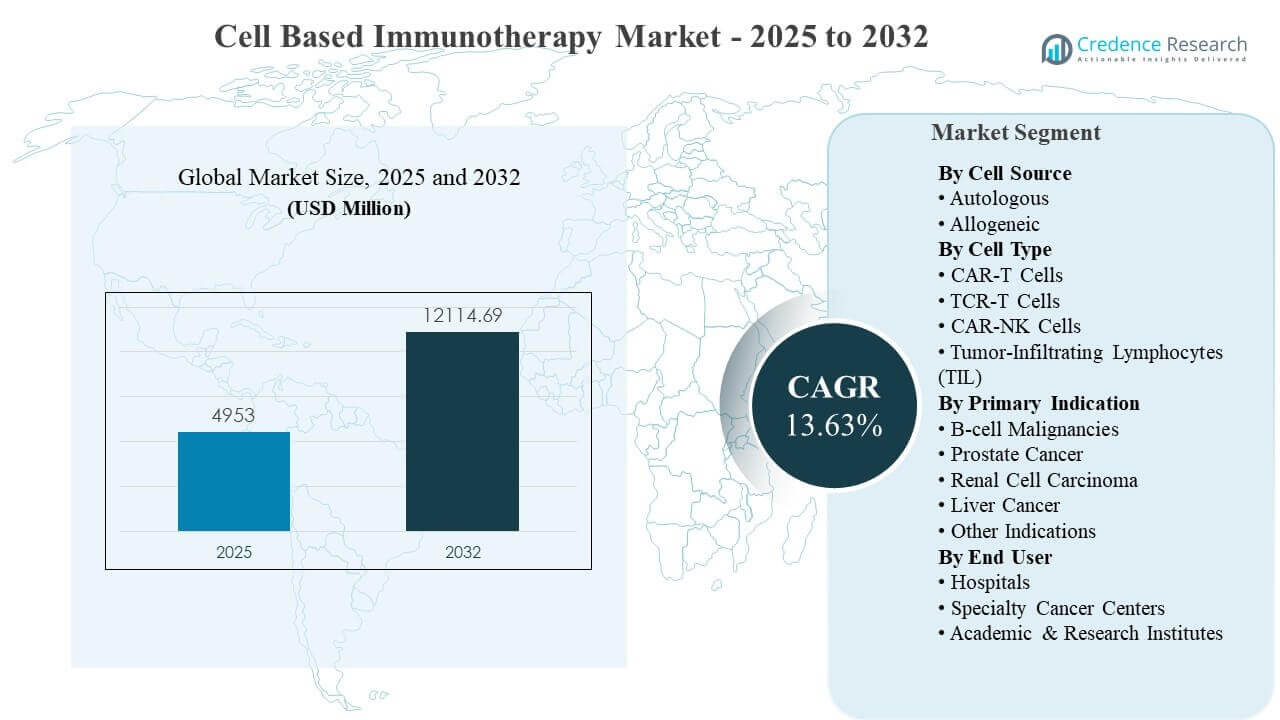
Die globale Marktgröße der zellbasierten Immuntherapie wurde 2025 auf 4.953 Millionen USD geschätzt und soll bis 2032 12.114,69 Millionen USD erreichen, was einem CAGR von 13,63% von 2025 bis 2032 entspricht. Das Wachstum des Marktes für zellbasierte Immuntherapie wird durch die zunehmende klinische Akzeptanz von entwickelten Zelltherapien in der hämatologischen Onkologie vorangetrieben, unterstützt durch ein tieferes Verständnis der Ärzte, eine breitere Bereitschaft der Behandlungszentren und zunehmend standardisierte Versorgungswege für die Patientenauswahl und das Management von Nebenwirkungen. Nordamerika setzt weiterhin das Tempo für Kommerzialisierung und Behandlungskapazität, während der asiatisch-pazifische Raum schnell voranschreitet, da die Produktionskapazitäten und die Aktivität von klinischen Studien in großen Gesundheitssystemen zunehmen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße der zellbasierten Immuntherapie 2025 | 4.953 Millionen USD |
| Markt, CAGR der zellbasierten Immuntherapie | 13,63% |
| Marktgröße der zellbasierten Immuntherapie 2032 | 12.114,69 Millionen USD |
Wichtige Markttrends & Einblicke
- Es wird erwartet, dass der Markt für zellbasierte Immuntherapie von 4.953 Millionen USD (2025) auf 12.114,69 Millionen USD (2032) bei einem CAGR von 13,63% (2025–2032) steigt.
- Autologe Therapien machten 2025 den größten Anteil von 68,90% aus, was die starke klinische Reife und etablierte Behandlungsabläufe widerspiegelt.
- CAR-T-Zellen repräsentierten 60,85% des Umsatzes von 2025, unterstützt durch die zunehmende klinische Nutzung in Onkologiezentren.
- Krankenhäuser hielten 2025 einen Anteil von 66,80%, angetrieben durch intensive Überwachungsfähigkeiten und Anforderungen an multidisziplinäre Infrastruktur.
- Nordamerika trug 39,75% des Umsatzes von 2025 bei, während der asiatisch-pazifische Raum aufgrund steigender Produktionskapazitäten, zunehmender klinischer Studienaktivitäten und verbesserter Bereitschaft der Behandlungszentren für ein schnelleres Wachstum in den kommenden Jahren positioniert ist.
Segmentanalyse
Die Nachfrage nach zellbasierter Immuntherapie wird durch den hohen klinischen Wert bei refraktären Krebserkrankungen und die zunehmende Anzahl spezialisierter Zentren, die in der Lage sind, komplexe Zelltherapien bereitzustellen, geprägt. Patientenspezifische Arbeitsabläufe, Anforderungen an die Kettenverfolgung und intensive Überwachungsbedürfnisse konzentrieren die Nutzung weiterhin auf Krankenhauseinrichtungen mit hoher Leistungsfähigkeit. Die Preisintensität und die Prüfung durch Kostenträger beeinflussen Vertragsstrukturen, Standortauswahl und Patientenzuweisungsnetzwerke. Gleichzeitig erweitert die Innovation in der Zelltechnik und -herstellung die Therapielandschaft über frühe hämatologische Indikationen hinaus.
Die Segmentierung des Marktes für zellbasierte Immuntherapie spiegelt einen fortlaufenden Wandel von rein patientenbasierten Behandlungsmodellen hin zu skalierbaren Plattformen wider, die die Vorlaufzeiten verkürzen und den Zugang erweitern können. Programme, die sich auf sofort verfügbare Ansätze konzentrieren, beschleunigen sich, da Entwickler die Persistenz, Sicherheit und Tumor-Zielgenauigkeit verbessern. Die Einführung des Marktes für zellbasierte Immuntherapie wird auch durch steigende klinische Erfahrungen im Umgang mit Toxizität und durch die Verbesserung der operativen Handbücher in den Bereichen Apherese, Konditionierungsregimen und Nachinfusionsüberwachung unterstützt.
Nach Zellquellen-Einblicken
Autologe Verfahren machten den größten Anteil von 68,90% im Jahr 2025 aus. Die Dominanz der autologen Verfahren wird durch etablierte klinische Protokolle, größeres Vertrauen der Ärzte und eine tiefere kommerzielle Verfügbarkeit in großen Onkologiezentren unterstützt. Autologe Produkte profitieren auch von klareren Patientenauswahlwegen und standardisierteren Liefermodellen in reifen Märkten. Die allogene Entwicklung gewinnt an Bedeutung, da Plattformen der nächsten Generation kürzere Produktionszeiten und eine breitere Patientenreichweite anstreben.
Nach Zelltypen-Einblicken
CAR-T-Zellen machten den größten Anteil von 60,85% im Jahr 2025 aus. Die Führungsrolle von CAR-T wird durch mehrere kommerzielle Programme, zunehmende Behandlungserfahrungen und eine stärkere Lieferinfrastruktur in spezialisierten Zentren gestärkt. Die CAR-T-Zelltherapie profitiert auch von einer verbesserten Produktionsdurchsatzrate und verfeinerten Wegen im Toxizitätsmanagement. CAR-NK-Zellen, TCR-T-Zellen und Tumor-infiltrierende Lymphozyten (TIL) entwickeln sich weiter, da Strategien für solide Tumore und technische Ansätze reifen.
Nach Primärindikationen-Einblicken
B-Zell-Malignome machten den größten Anteil von 41,90% im Jahr 2025 aus. B-Zell-Malignome führen aufgrund starker klinischer Präzedenzfälle, validierter Zielbiologie und einer höheren Konzentration zertifizierter Zentren für die Lieferung hämatologischer Onkologie. Erstattungswege und die Bereitschaft der Behandlungszentren sind typischerweise für hämatologische Indikationen reifer als für viele solide Tumore. Nierenzellkarzinom, Prostatakrebs und Leberkrebs entwickeln sich weiter, da sich die Studienpipelines erweitern und Kombinationsansätze die Haltbarkeit der Reaktion verbessern.
Nach Endbenutzer-Einblicken
Krankenhäuser machten den größten Anteil von 66,80% im Jahr 2025 aus. Die Führungsrolle der Krankenhäuser spiegelt den Zugang zu Intensivstationen, die Apheresefähigkeit und die Notwendigkeit eines multidisziplinären Managements komplexer unerwünschter Ereignisse wider. Krankenhaussysteme neigen auch dazu, frühere Anwender zu sein, da sie über eine stärkere Personalstärke und etablierte zelluläre Therapieeinheiten verfügen. Spezialisierte Krebszentren expandieren schnell, da die Patientenzahlen steigen und die Versorgungswege außerhalb großer akademischer Krankenhäuser standardisierter werden.
Markttreiber für zellbasierte Immuntherapie
Erweiterung der Onkologie-Anwendungsfälle und klinische Einführung
Das Wachstum des Marktes für zellbasierte Immuntherapie wird durch die zunehmende klinische Einführung von gentechnisch veränderten Zelltherapien in den Onkologie-Versorgungspfaden angetrieben. Behandlungszentren erhöhen die Kapazität für zelluläre Therapien durch spezialisierte Einheiten, spezialisiertes Personal und standardisierte Protokolle für das Management unerwünschter Ereignisse. Das klinische Vertrauen verbessert sich, da die Erfahrungen in der realen Welt in den Bereichen Patientenauswahl, Überbrückungsstrategien und Nachinfusionsüberwachung zunehmen. Die Nachfrage nach zellbasierter Immuntherapie wird auch durch die Erweiterung der Studienpipelines unterstützt, die die adressierbare Bevölkerung über mehrere Tumortypen hinweg erweitern.
Verbesserung der Fertigungskapazität und Lieferzuverlässigkeit
Der Markt für zellbasierte Immuntherapien wird durch den Ausbau der Fertigungskapazitäten und die Verbesserung der Lieferzuverlässigkeit in kommerziellen Programmen gestärkt. Entwickler erweitern Produktionsnetzwerke, qualifizieren zusätzliche Standorte und verbessern die Identitätskontrollen, um das Betriebsrisiko zu verringern. Prozessverbesserungen bei der Vektorversorgung, Zellexpansion und Qualitätstests helfen, die Zykluszeiten zu verkürzen und die Chargenkonsistenz zu erhöhen. Der Markt für zellbasierte Immuntherapien profitiert von der Kommerzialisierung, wenn die Kapazitätserweiterung die Wartezeiten der Patienten verkürzt und den Behandlungsdurchsatz erhöht.
Technologische Fortschritte in der Zelltechnik und Zielentdeckung
Die Expansion des Marktes für zellbasierte Immuntherapien wird durch Fortschritte in der Zelltechnik, Zielentdeckung und im Design der nächsten Generation unterstützt. Innovationen wie verbesserte co-stimulatorische Designs, bessere Persistenzstrategien und verfeinerte Antigenauswahl helfen, Effizienz- und Haltbarkeitsziele zu erreichen. Die Entwicklung solider Tumoren schreitet durch verbesserte Trafficking-, Tumormikroumgebungsnavigation und Kombinationsstrategien voran. Das Wachstum des Marktes für zellbasierte Immuntherapien beschleunigt sich, da diese Fortschritte die Ansprechrate verbessern und Sicherheitskompromisse verringern.
- Zum Beispiel berichtete Allogene, dass sein gen-editiertes allogenes CD19 CAR-T-Programm cema-cel/ALLO-501 mit dem ausgewählten Phase-II-Regime bei rezidiviertem oder refraktärem großzelligem B-Zell-Lymphom eine Gesamtansprechrate von 67 % und eine vollständige Ansprechrate von 58 % erreichte, während die mediane Ansprechdauer 23,1 Monate erreichte, was den Fortschritt in der Zelltechnik der nächsten Generation und der Haltbarkeitsoptimierung unterstreicht.
Steigende Investitionen und Reife des Ökosystems
Die Entwicklung des Marktes für zellbasierte Immuntherapien wird durch anhaltende Investitionen in Biopharma-Pipelines, CDMO-Kapazitäten und Krankenhausbereitschaftsprogramme vorangetrieben. Strategische Partnerschaften und Lizenzaktivitäten erhöhen den Zugang zu Plattformen, Vektoren und Fertigungskapazitäten. Schulungsprogramme und standardisierte Akkreditierungsmodelle für Zentren verbessern die Konsistenz in den Patientenpfaden. Die Akzeptanz des Marktes für zellbasierte Immuntherapien steigt, wenn die Reife des Ökosystems die betriebliche Reibung für neue Behandlungszentren verringert.
- Zum Beispiel berichtete Legend Biotech im März 2026, dass CARVYKTI in 14 Märkten an 294 Standorten weltweit verfügbar war, dass bis heute mehr als 10.000 klinische und kommerzielle Patienten behandelt wurden und dass die erweiterte Raritan-Produktionsstätte die Behandlung von bis zu 10.000 Patienten jährlich unterstützen kann, was ein reiferes kommerzielles und Behandlungszentrum-Ökosystem widerspiegelt.
Herausforderungen des Marktes für zellbasierte Immuntherapien
Die Expansion des Marktes für zellbasierte Immuntherapien steht vor Herausforderungen durch komplexe Fertigungsabläufe und Lieferengpässe bei patientenspezifischen Produkten. Behandlungstermine können durch Kapazitätsgrenzen, logistische Koordination und Variabilität in der Ausgangsmaterialqualität beeinflusst werden. Hohe betriebliche Komplexität erhöht die Belastung der Behandlungszentren und kann die breitere geografische Einführung einschränken. Die Kostenintensität des Marktes für zellbasierte Immuntherapien führt auch zu einer genaueren Prüfung durch die Kostenträger und strengeren Rahmenbedingungen für das Nutzungsmanagement.
Das Wachstum des Marktes für zellbasierte Immuntherapien wird auch durch klinische Sicherheitsrisiken und die Variabilität der Patientenergebnisse in heterogenen Populationen eingeschränkt. Zytokinbedingte Toxizitäten und neurologische unerwünschte Ereignisse erfordern erfahrene klinische Teams und eine starke stationäre Überwachungsfähigkeit. Der begrenzte Zugang zu akkreditierten Zentren kann geografische Ungleichheiten und Überweisungsengpässe schaffen. Die Marktdurchdringung für zellbasierte Immuntherapien verbessert sich, wenn das Sicherheitsmanagement standardisierter wird und die Bereitstellung über eine kleine Anzahl von Hochvolumenstandorten hinaus erweitert wird.
- Zum Beispiel zeigte Kymriah in der entscheidenden ELIANA-Studie und in anschließenden realen Daten ein Zytokinfreisetzungssyndrom (CRS) jeglichen Grades bei 77% der behandelten pädiatrischen B-ALL-Patienten und ein CRS der Stufe ≥3 bei 48%, während neurologische Ereignisse jeglichen Grades bei 40% auftraten (Stufe ≥3 bei 13%). Managementprotokolle erfordern jetzt zertifizierte Zentren mit Intensivpflege-Backup.
Trends und Chancen im Markt für zellbasierte Immuntherapien
Die Innovation im Markt für zellbasierte Immuntherapien verlagert sich hin zu Plattformen, die aus dem Regal verfügbar sind, um Vorlaufzeiten zu verkürzen und den Zugang zu erweitern. Allogene Ansätze, einschließlich entwickelter NK- und T-Zell-Plattformen, werden entwickelt, um die Skalierbarkeit zu verbessern und eine auf Inventar basierende Verteilung zu ermöglichen. Entwicklungsprogramme konzentrieren sich auch auf eine bessere Persistenz und verbesserte Sicherheit durch verfeinerte Engineering-Strategien. Die Marktchancen für zellbasierte Immuntherapien steigen, wenn skalierbare Modelle die betriebliche Belastung der Behandlungszentren reduzieren.
- Zum Beispiel zeigte cema-cel (ALLO-501) von Allogene Therapeutics in der Phase-I-UNIVERSAL-Studie, dass etwa 90% der Patienten innerhalb von 5 Tagen nach der Anmeldung allogene CAR-T-Zellen erhielten, was eine Reduzierung von 4 bis 6 Wochen im Vergleich zu autologen Herstellungszeiten darstellt und die Produktion von etwa 100 Dosen aus einem einzigen Herstellungsdurchgang ermöglicht.
Die Marktchancen für zellbasierte Immuntherapien erweitern sich auch durch Fortschritte bei soliden Tumoren und eine breitere Modalitätsdiversifizierung. Tumor-infiltrierende Lymphozyten (TIL) und TCR-T-Pipelines gewinnen an Aufmerksamkeit, da Entwickler die Antigenauswahl verbessern und Barrieren des Tumormikroumfelds angehen. Kombinationsansätze mit Checkpoint-Inhibitoren und zielgerichteten Wirkstoffen werden in klinischen Strategien immer häufiger. Das Wachstum des Marktes für zellbasierte Immuntherapien profitiert, wenn neue Indikationen die berechtigte Population über hämatologische Krebserkrankungen hinaus erweitern.
Regionale Einblicke
Nordamerika
Der Umsatz des Marktes für zellbasierte Immuntherapien in Nordamerika machte 39,75% im Jahr 2025 aus, unterstützt durch starke Erstattungsstrukturen, höhere Zentrendichte und etablierte Kommerzialisierungsnetzwerke. Die Region profitiert von intensiver klinischer Studienaktivität und einer hohen Konzentration spezialisierter Onkologieeinrichtungen. Herstellungsnetzwerke und Vertriebskapazitäten sind in den Vereinigten Staaten und Kanada im Allgemeinen weiter entwickelt. Nordamerika bleibt der Referenzmarkt für die frühe Einführung von Programmen der nächsten Generation.
Europa
Der Umsatz des Marktes für zellbasierte Immuntherapien in Europa wird auf 27,10% im Jahr 2025 geschätzt, unterstützt durch fortschrittliche Onkologie-Infrastruktur in wichtigen westeuropäischen Märkten. Die Behandlungskapazität steigt, da mehr Krankenhäuser akkreditierte Zelltherapieeinheiten entwickeln und die Schulung des Personals erweitern. Erstattungs- und Zugangsbedingungen variieren je nach Land, was eine ungleichmäßige Einführung in der Region prägt. Europa expandiert weiterhin, da grenzüberschreitende Erfahrungen und standardisierte Lieferwege verbessert werden.
Asien-Pazifik
Der Umsatz des Marktes für zellbasierte Immuntherapien im Asien-Pazifik wird im Jahr 2025 auf 23,60% geschätzt, wobei das schnelle Wachstum durch steigende Teilnahme an Studien und zunehmende Investitionen in die Herstellung fortschrittlicher Therapien unterstützt wird. Große Volkswirtschaften erweitern die Kapazitäten von Behandlungszentren und stärken die klinischen Protokolle für komplexe Zelltherapien. Zugang und Erstattungsbedingungen bleiben zwischen den Ländern ungleich, was die kurzfristige Durchdringung beeinflusst. Der Asien-Pazifik ist für ein schnelleres Wachstum positioniert, da die Kapazitätserweiterung fortgesetzt wird.
Lateinamerika
Der Umsatz des Marktes für zellbasierte Immuntherapien in Lateinamerika wird im Jahr 2025 auf 5,85% geschätzt, was eine frühe Einführung widerspiegelt, die sich auf führende private und akademische Zentren konzentriert. Begrenzte Abdeckung durch zertifizierte Zentren und eingeschränkte Erstattungswege reduzieren den breiten Zugang zu teuren Therapien. Überweisungsnetzwerke entwickeln sich, aber die Patientenzahlen bleiben in einer kleinen Anzahl großer Städte konzentriert. Die Chancen in Lateinamerika steigen, wenn sich die klinische Infrastruktur und die Modelle der Kostenträger weiterentwickeln.
Mittlerer Osten & Afrika
Der Umsatz des Marktes für zellbasierte Immuntherapien im Mittleren Osten & Afrika wird im Jahr 2025 auf 3,70% geschätzt, hauptsächlich angetrieben durch aufstrebende Kompetenzzentren in ausgewählten Ländern. Die begrenzte Verfügbarkeit spezialisierter Zentren und variable Abdeckungspolitiken schränken eine breitere Einführung ein. Grenzüberschreitende Behandlungsreisen bleiben in vielen Märkten ein relevanter Weg für komplexe Fälle. Das Wachstum im Mittleren Osten & Afrika verbessert sich, da Investitionen in akkreditierte Zentren und lokale Fertigungspartnerschaften zunehmen.
Wettbewerbslandschaft
Der Wettbewerb im Markt für zellbasierte Immuntherapien ist durch schnelle Innovationszyklen, expandierende Fertigungsstandorte und aktives Lebenszyklusmanagement über zugelassene Zelltherapie-Franchises hinweg gekennzeichnet. Führende Akteure differenzieren sich durch tiefere klinische Evidenz, breitere Indikationsstrategien und operative Skalierung, die eine zuverlässige Produktversorgung unterstützt. Partnerschaften mit Fertigungsspezialisten und regionale Expansionsstrategien sind üblich, da Unternehmen versuchen, die Kapazität zu verbessern und Lieferhemmnisse zu reduzieren. Die Breite der Pipeline über CAR-T, TCR-T, CAR-NK und TIL Modalitäten ist ein wichtiger Hebel für die langfristige Positionierung.
Novartis AG hält eine starke Präsenz durch die kontinuierliche Entwicklung von Fähigkeiten in der Zelltherapie und Fertigungsbereitschaft in wichtigen Märkten. Der strategische Fokus von Novartis AG umfasst Kapazitätszuverlässigkeit, Erweiterung der klinischen Evidenz und operative Umsetzung zur Unterstützung des Durchsatzes in Behandlungszentren. Novartis AG profitiert auch von etablierten Beziehungen zu führenden Onkologie-Institutionen und Erfahrung in der Unterstützung komplexer zellulärer Therapie-Workflows. Diese Positionierung unterstützt die Widerstandsfähigkeit, da der Wettbewerb bei den nächsten Generationen von Modalitäten zunimmt.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Novartis AG
- Gilead Sciences
- Bristol-Myers Squibb
- Johnson & Johnson
- Legend Biotech
- Allogene Therapeutics
- bluebird bio
- Fate Therapeutics
- Adaptimmune Therapeutics
- Takeda Pharmaceutical
- Atara Biotherapeutics
- Autolus Limited
- Cellectis
- Iovance Biotherapeutics
Eine qualitative und quantitative Analyse der Unternehmen wurde durchgeführt, um den Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als reine Spieler, kategoriefokussiert, branchenfokussiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, vorläufig und schwach zu kategorisieren.
Jüngste Entwicklungen
- Im Februar 2026 gab Gilead Sciences seine Vereinbarung zur Übernahme von Arcellx in einer wegweisenden Transaktion im Wert von 7,8 Milliarden US-Dollar bekannt, um das langfristige Potenzial von anito-cel (anitocabtagene autoleucel), einer CAR-T-Zelltherapie der nächsten Generation, die auf BCMA abzielt, für rezidiviertes oder refraktäres multiples Myelom zu maximieren.
- Im Oktober 2025 ging Avantor eine Partnerschaft mit BlueWhale Bio ein, um die Herstellung von CAR-T zu beschleunigen, indem kritische Produktionsengpässe angegangen, die Variabilität reduziert und die Zeit bis zum Patienten für Immunzelltherapien verkürzt werden. Diese Zusammenarbeit nutzt BlueWhales Synecta™-Plattform für zellabgeleitete extrazelluläre Vesikel und Avantors missionkritische Produkte und Dienstleistungen, um die Produktionslandschaft für zellbasierte Immuntherapien zu transformieren.
- Im September 2025 kündigte Kytopen eine Zusammenarbeit mit BlueWhale Bio an, um einen nicht-viralen Herstellungsprozess zu entwickeln, der aktuelle Engpässe in der Zelltherapieproduktion beseitigt und Patienten möglicherweise schnelleren Zugang zu effektiveren, personalisierten Behandlungen bietet. Diese Partnerschaft zielt darauf ab, die Herstellung von Zelltherapien zu revolutionieren, indem Kytopens kontinuierliche Flusszellentechnologien mit BlueWhales innovativer Produktionsplattform kombiniert werden.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 4.953 Millionen |
| Umsatzprognose im Jahr 2032 | USD 12.114,69 Millionen |
| Wachstumsrate (CAGR) | 13,63% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Zellquellen-Ausblick: Autolog, Allogen | Nach Zelltyp-Ausblick: CAR-T-Zellen, TCR-T-Zellen, CAR-NK-Zellen, Tumor-infiltrierende Lymphozyten (TIL) | Nach Primärindikation-Ausblick: B-Zell-Malignome, Prostatakrebs, Nierenzellkarzinom, Leberkrebs, Andere Indikationen | Nach Endnutzer-Ausblick: Krankenhäuser, Spezialisierte Krebszentren, Akademische & Forschungsinstitute |
| Regionale Abdeckung | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Novartis AG, Gilead Sciences, Bristol-Myers Squibb, Johnson & Johnson, Legend Biotech, Allogene Therapeutics, bluebird bio, Fate Therapeutics, Adaptimmune Therapeutics, Takeda Pharmaceutical, Atara Biotherapeutics, Autolus Limited, Cellectis, Iovance Biotherapeutics |
| Anzahl der Seiten | 330 |
Segmentierung
Nach Zellquelle
- Autolog
- Allogen
Nach Zelltyp
- CAR-T-Zellen
- TCR-T-Zellen
- CAR-NK-Zellen
- Tumor-infiltrierende Lymphozyten (TIL)
Nach Primärindikation
- B-Zell-Malignome
- Prostatakrebs
- Nierenzellkarzinom
- Leberkrebs
- Andere Indikationen
Nach Endverbraucher
- Krankenhäuser
- Spezialisierte Krebszentren
- Akademische & Forschungsinstitute
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist die aktuelle Marktgröße des Marktes für zellbasierte Immuntherapien?
Was ist der prognostizierte Wert und die Wachstumsrate für den Markt für zellbasierte Immuntherapien?
Welches Segment ist das größte im Markt für zellbasierte Immuntherapie?
Welche Faktoren treiben das Wachstum im Markt für zellbasierte Immuntherapien an?
Wer sind die führenden Unternehmen im Markt für zellbasierte Immuntherapie?
Welche Region führt den Markt für zellbasierte Immuntherapien an?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Zellbasierter Immuntherapiemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Zellbasierter Immuntherapiemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 4,953 million → 2032: USD 12,114.69 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Zellbasierter Immuntherapiemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Zellbasierter Immuntherapiemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Zellbasierter Immuntherapiemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Zellbasierter Immuntherapiemarkt Market Drivers
- 3.3 Zellbasierter Immuntherapiemarkt Market Restraints & Challenges
- 3.4 Zellbasierter Immuntherapiemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Zellbasierter Immuntherapiemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Zellbasierter Immuntherapiemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Zellbasierter Immuntherapiemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Zellbasierter Immuntherapiemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Zellbasierter Immuntherapiemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Zellbasierter Immuntherapiemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Zellbasierter Immuntherapiemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Zellbasierter Immuntherapiemarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Zellbasierter Immuntherapiemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Zellbasierter Immuntherapiemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Zellbasierter Immuntherapiemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Zellbasierter Immuntherapiemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Zellbasierter Immuntherapiemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Zellbasierter Immuntherapiemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Zellbasierter Immuntherapiemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Zellbasierter Immuntherapiemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Zellbasierter Immuntherapiemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Zellbasierter Immuntherapiemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Zellbasierter Immuntherapiemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
