
Marktübersicht:
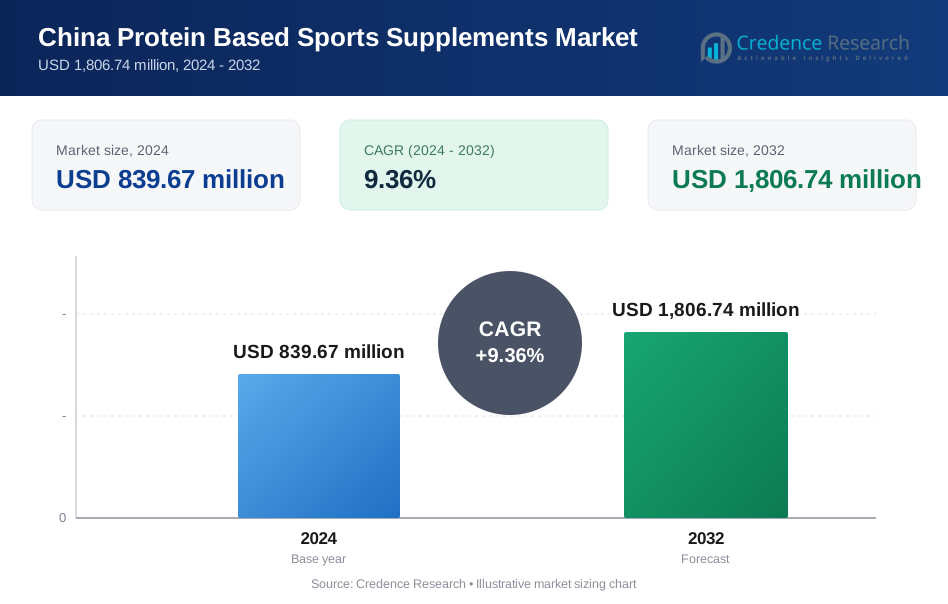
Die Marktgröße für proteinbasierte Sportnahrungsergänzungsmittel in China wurde 2018 auf 470,28 Millionen USD geschätzt und soll bis 2024 auf 839,67 Millionen USD und bis 2032 auf 1.806,74 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,36% im Prognosezeitraum. Steigendes Gesundheitsbewusstsein unterstützt das stetige Marktwachstum. Zunehmende Sportteilnahme stärkt ebenfalls die langfristige Nachfrage.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für proteinbasierte Sportnahrungsergänzungsmittel in China 2024 | USD 839,67 Millionen |
| Markt für proteinbasierte Sportnahrungsergänzungsmittel in China, CAGR | 9,36% |
| Marktgröße für proteinbasierte Sportnahrungsergänzungsmittel in China 2032 | USD 1.806,74 Millionen |
Der Markt wächst aufgrund der steigenden Fitnessakzeptanz unter städtischen Verbrauchern. Fitnessstudio-Mitgliedschaften nehmen in großen Städten weiter zu. Junge Berufstätige bevorzugen Proteinergänzungen zur Muskelregeneration und Gewichtsmanagement. E-Commerce-Plattformen verbessern den Produktzugang und die Markenbekanntheit. Inländische Marken bringen aromatisierte und pflanzenbasierte Proteinoptionen auf den Markt. Influencer-Marketing fördert Produkttests bei Erstnutzern. Hektische Lebensstile erhöhen die Abhängigkeit von praktischen Ernährungsformaten. Regulatorische Klarheit verbessert das Verbrauchervertrauen und Wiederholungskäufe.
Ostchina führt den Markt aufgrund höherer Einkommensniveaus und dichter städtischer Bevölkerungen an. Städte wie Shanghai und Peking zeigen eine starke Fitnesskultur-Akzeptanz. Südchina folgt mit wachsender Nachfrage von lifestyle-orientierten Verbrauchern. Küstenregionen profitieren von besseren Einzelhandels- und Online-Vertriebsnetzen. Zentralchina zeigt ein stetiges Wachstum aufgrund steigenden Gesundheitsbewusstseins. Westchina bleibt aufstrebend mit verbesserter Fitnessstudio-Infrastruktur. Städte der zweiten Ebene gewinnen an Bedeutung, da die Erschwinglichkeit zunimmt.

Markteinblicke:
- Die Größe des Marktes für proteinbasierte Sportnahrungsergänzungsmittel in China erreichte 2018 470,28 Millionen USD, wuchs bis 2024 auf 839,67 Millionen USD und wird voraussichtlich bis 2032 1.806,74 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 9,36 % während des Prognosezeitraums.
- Ostchina führt mit einem Anteil von etwa 42 % aufgrund hoher Einkommensniveaus, dichter urbaner Fitnesskultur und starker E-Commerce-Durchdringung, gefolgt von Südchina mit 28 %, unterstützt durch junge Verbraucher und Lifestyle-Adoption, während Zentral-, Nord- und Westchina zusammen fast 30 % halten, angetrieben durch ein wachsendes Gesundheitsbewusstsein.
- Westchina ist die am schnellsten wachsende Region mit einem Anteil von rund 10 %, unterstützt durch den Ausbau der Fitnessstudio-Infrastruktur, steigende mittlere Einkommensschichten und einen breiteren Zugang zu Online-Ernährungsplattformen.
- Nach Proteintyp dominiert Molkenprotein mit einem geschätzten Anteil von 38 %, angetrieben durch schnelle Absorption und starke Leistungswahrnehmung, während Sojaprotein etwa 22 % Anteil hält, aufgrund des Wachstums der pflanzlichen Präferenz.
- Erbsenprotein macht etwa 15 % des Anteils aus, da die Nachfrage nach Clean-Label-Produkten steigt, während Reis- und andere Pflanzenproteine zusammen den verbleibenden Anteil ausmachen, was die Diversifizierung hin zu alternativen Proteinquellen widerspiegelt.
Markttreiber:
Steigende Fitnesskultur und strukturierte Sportteilnahme in urbanem China
Städtische Verbraucher übernehmen strukturierte Fitnessroutinen in rasantem Tempo. Fitnessketten expandieren stetig in Tier-I-Städten. Betriebliche Wellness-Programme fördern regelmäßige körperliche Aktivität. Amateur-Sportveranstaltungen gewinnen durch soziale Plattformen an Sichtbarkeit. Proteinaufnahme unterstützt die Bedürfnisse der Muskelregeneration. Gesundheitsclubs fördern Nahrungsergänzungsmittel während Trainingsprogrammen. Junge Erwachsene suchen nach Leistungsunterstützungsprodukten. Der Markt für proteinbasierte Sportnahrungsergänzungsmittel in China profitiert von diesem Fitnesswandel.
- Zum Beispiel erzielte der chinesische Nahrungsergänzungsmittelhersteller Aland Health Holding im Jahr 2025 etwa 150 Millionen USD EBITDA, mit einem Wachstum, das an den Vertrieb von Wellness- und Fitnessprodukten gebunden ist.
Zunehmender Fokus auf präventive Gesundheit und aktive Lebensstilentscheidungen
Verbraucher priorisieren heute die langfristige Gesundheitsvorsorge. Lebensstilkrankheiten fördern präventive Ernährungsentscheidungen. Ärzte empfehlen Protein zur Unterstützung der Stärke. Sporternährung gewinnt schnell an allgemeiner Akzeptanz. Nutzer mittleren Alters nehmen an Fitnessprogrammen teil. Proteinzusätze passen in tägliche Wellness-Routinen. Funktionelle Ernährung ersetzt die grundlegende Kalorienaufnahme. Die Marktnachfrage steigt stetig über alle Altersgruppen hinweg.
- Zum Beispiel zeigt die Forschung der chinesischen Longitudinal Healthy Longevity Survey (CLHLS) von 2018, veröffentlicht 2022 und unterstützt durch Daten aus dem Jahr 2025, dass 12,28 % der chinesischen Erwachsenen ab 65 Jahren irgendeine Form von Nahrungsergänzungsmitteln verwenden.
Wachstum digitaler Einzelhandelsplattformen und Direktvertriebskanäle
Online-Plattformen gestalten die Vertriebsnetze für Nahrungsergänzungsmittel um. Verbraucher vergleichen Marken einfach online. Influencer-Bewertungen leiten Kaufentscheidungen. Abonnementmodelle verbessern den wiederholten Konsum. Mobile Zahlungen vereinfachen den Checkout-Prozess. Marken lancieren exklusive Online-Produktlinien. Digitale Kanäle senken die Eintrittsbarrieren. Der Marktzugang erweitert sich reibungslos über die Regionen hinweg.
Erweiterung der inländischen Produktion und Entwicklung des Markenportfolios
Lokale Hersteller investieren in die Proteinverarbeitungskapazität. Inländische Marken gewinnen das Vertrauen der Verbraucher. Geschmacksanpassung zielt auf regionale Geschmackspräferenzen ab. Die Preisgestaltung der Produkte bleibt lokal wettbewerbsfähig. Schnellere Innovationszyklen verbessern die Reaktionsfähigkeit. F&E konzentriert sich auf die Verbesserung der Verdaulichkeit. Lieferketten verkürzen die Produktionszeiten. Die Markenpräsenz stärkt sich landesweit stetig.
Markttrends:
Verschiebung hin zu Clean Label und transparenten Zutatenangaben
Verbraucher lesen Etiketten vor dem Kauf sorgfältig. Saubere Zutatenlisten gewinnen an Präferenz. Künstliche Zusatzstoffe stehen unter zunehmender Beobachtung. Marken heben die Transparenz der Herkunft deutlich hervor. Proteinreinheitsansprüche gewinnen an Bedeutung. Vertrauen treibt die langfristige Markentreue. Zertifizierungslogos beeinflussen das Käufervertrauen. Der chinesische Markt für proteinbasierte Sportnahrungsergänzungen spiegelt diesen Wandel wider.
- Zum Beispiel sind große Molkenlieferanten wie Fonterra und Arla Foods unter den Hauptakteuren in der chinesischen Molkenproteinversorgung gelistet, bekannt für transparente Zutatenprofile.
Steigende Beliebtheit von pflanzlichen und alternativen Proteinquellen
Pflanzenproteine ziehen flexitarische Verbraucher an. Soja- und Erbsenproteine gewinnen an Bedeutung. Laktosebedenken beeinflussen die Proteinwahl. Nachhaltigkeitsbewusstsein unterstützt pflanzliche Optionen. Marken diversifizieren Proteinmischungen. Geschmacksverbesserung unterstützt die Akzeptanz. Ethische Beschaffung spricht jüngere Käufer an. Produktportfolios diversifizieren sich weiter.
- Zum Beispiel bietet der in China ansässige Pflanzenproteinhersteller ETprotein Reis- und pflanzenbasierte Proteinlösungen an, um Geschmacks- und Nachhaltigkeitsbedürfnisse zu erfüllen.
Anpassung und personalisierte Ernährungsproduktangebote
Personalisierte Ernährung zieht technikaffine Nutzer an. Marken bieten zielbasierte Proteinformeln an. Segmentierung nach Körpertyp verbessert die Relevanz. KI-Tools schlagen Einnahmepläne vor. Personalisierung von Abonnements erhöht die Bindung. Individuelle Pakete unterstützen Trainingszyklen. Verbraucher schätzen maßgeschneiderte Ernährungserfahrungen. Das Innovationstempo bleibt stark.
Premiumisierung durch funktionale und leistungssteigernde Formulierungen
Premiumprodukte gewinnen an Regalpräsenz. Hinzugefügte Aminosäuren erhöhen den wahrgenommenen Wert. Auf Erholung fokussierte Mischungen ziehen Athleten an. Leistungsansprüche differenzieren Marken. Verpackungsdesign unterstützt die Premiumpositionierung. Kleinere Packungen unterstützen Probeneinkäufe. Margen verbessern sich für Markenanbieter. Die Marktwahrnehmung verschiebt sich nach oben.
Analyse der Marktchancen:
Komplexität der regulatorischen Compliance und Unsicherheit bei der Produktzulassung
Regulatorische Rahmenbedingungen entwickeln sich häufig weiter. Zulassungszeiten variieren zwischen den Provinzen. Kennzeichnungsregeln erfordern strikte Einhaltung. Der Einsatz importierter Zutaten steht unter Beobachtung. Compliance-Kosten beeinflussen kleinere Marken. Produktreformulierung erhöht die betriebliche Belastung. Markteintrittsverzögerungen beeinflussen die Markteinführungspläne. Der chinesische Markt für proteinbasierte Sportnahrungsergänzungen steht unter regulatorischem Druck.
Intensiver Wettbewerb und Schwierigkeiten bei der Markendifferenzierung
Markenüberfüllung erhöht die Wettbewerbsintensität. Preiskämpfe reduzieren die Gewinnmargen. Verbrauchertreue bleibt anfänglich begrenzt. Marketingkosten steigen stark an. Neue Marktteilnehmer kämpfen mit Sichtbarkeit. Der Wettbewerb um Regalfläche im Einzelhandel bleibt intensiv. Differenzierung erfordert ständige Innovation. Nachhaltiges Branding erfordert hohe Investitionen.
Marktchancen:
Expansion in Tier-II- und Tier-III-Städte mit wachsender Fitnessakzeptanz
Kleinere Städte zeigen verbesserte Einkommensniveaus. Fitnesszentren expandieren über Metropolen hinaus. Gesundheitsbewusstsein verbreitet sich durch digitale Medien. Erschwingliche Proteinformate gewinnen an Interesse. Lokale Einzelhändler suchen nach neuen Ernährungsmarken. Distributionsnetzwerke dringen in Binnenregionen vor. Früher Eintritt unterstützt die Markenetablierung. Es schafft langfristiges Volumenwachstum.
Innovation in funktionalen Mischungen und lebensstilorientierten Produktformaten
Funktionale Mischungen adressieren spezifische Wellness-Ziele. Trinkfertige Formate unterstützen Bequemlichkeitsbedürfnisse. Protein-Snacks ziehen vielbeschäftigte Fachleute an. Weiblich fokussierte Formulierungen gewinnen an Relevanz. Die alternde Bevölkerung sucht Produkte zur Erhaltung der Stärke. Geschmacksinnovationen verbessern den wiederholten Konsum. Marken erfassen die nach Lebensstil getriebene Nachfrage. Der Marktrahmen erweitert sich stetig.
Marktsegmentierungsanalyse:
Nach Proteintyp
Molkenprotein führt aufgrund schneller Absorption und starker Muskelregenerationsunterstützung. Kaseinprotein dient den Bedürfnissen nach nachhaltiger Ernährung, insbesondere für die nächtliche Einnahme. Pflanzenprotein gewinnt an Bedeutung bei laktoseempfindlichen und veganen Verbrauchern. Mischformulierungen verbessern den Geschmack und das Aminosäuregleichgewicht. Produktinnovationen stärken die Wettbewerbspositionierung in allen Proteinkategorien.
- Zum Beispiel zeigen Alibaba-Angebote Molkenproteinisolat-Produkte mit 24 g Protein pro Portion, die zur Unterstützung der sportlichen Leistung verfügbar sind.
Nach Produktform
Pulver bleibt das bevorzugte Format aufgrund von Flexibilität und Kosteneffizienz. Trinkfertige Optionen ziehen städtische Verbraucher an, die Bequemlichkeit suchen. Proteinriegel unterstützen die Ernährung unterwegs und den Bedarf an Mahlzeitenersatz. Kapseln dienen Nischenanwendern, die sich auf Dosierungskontrolle konzentrieren. Formatvielfalt verbessert die Marktreichweite über verschiedene Lebensstile hinweg.
Nach Quelle
Tierische Quellen dominieren aufgrund höherer Proteindichte und Leistungswahrnehmung. Pflanzliche Quellen expandieren mit der Nachfrage nach Clean-Label-Produkten. Nachhaltigkeitsbewusstsein unterstützt die Pflanzenakzeptanz. Die Transparenz der Inhaltsstoffe beeinflusst Kaufentscheidungen. Quellendiversifizierung unterstützt die Portfolioresilienz.
Nach Verbrauchergruppe
Professionelle Athleten treiben die Nachfrage nach hochreinen Formulierungen an. Fitnessbegeisterte bilden die größte Verbrauchsbasis. Freizeitnutzer suchen allgemeine Wellness-Unterstützung. Die alternde Bevölkerung nimmt Protein zur Muskelerhaltung an. Die Nutzungsabsicht variiert je nach Lebensphase.
Nach Vertriebskanal
Der Online-Einzelhandel führt durch Bequemlichkeit und eine breite Auswahl. Fachgeschäfte für Ernährung bieten fachkundige Beratung. Apotheken bieten Vertrauen und regulatorische Sicherheit. Direktvertrieb fördert persönliche Bindung. Der Kanal-Mix stärkt die Zugänglichkeit.
Nach Preisklasse
Premiumprodukte zielen auf leistungsorientierte Käufer ab. Mittelklasse-Optionen erfassen die Massen-Nachfrage. Wirtschaftliche Kategorien unterstützen die Einführung auf Einstiegsniveau. Die Preissegmentierung erweitert die Verbraucherabdeckung. Der Markt für proteinbasierte Sportnahrungsergänzungen in China spiegelt ein ausgewogenes Segmentwachstum wider.

Segmentierung:
Nach Proteintyp- Molkeneiweiß
- Kaseinprotein
- Pflanzenprotein
- Pulver
- Trinkfertig
- Proteinriegel
- Kapseln
- Tierbasiert
- Pflanzenbasiert
- Profisportler
- Fitnessbegeisterte
- Freizeitnutzer
- Ältere Bevölkerung
- Online-Einzelhandel
- Fachgeschäfte für Ernährung
- Apotheken
- Direktvertrieb
- Premium
- Mittelklasse
- Wirtschaftlich

Regionale Analyse:
Ostchina
Ostchina macht fast 42% des Marktanteils im Markt für proteinbasierte Sportnahrungsergänzungen in China aus. Die Region profitiert von hoher Urbanisierung und starker Kaufkraft. Städte wie Shanghai, Hangzhou und Nanjing zeigen eine fortgeschrittene Fitness-Akzeptanz. Premium-Fitnessstudios und Wellness-Clubs fördern den regelmäßigen Konsum von Nahrungsergänzungsmitteln. E-Commerce-Plattformen unterstützen eine hohe Kaufhäufigkeit und Markenbekanntheit. Verbraucher zeigen ein starkes Bewusstsein für die Vorteile von Proteinen. Es bleibt der reifste und wettbewerbsfähigste regionale Markt.
Südchina
Südchina hält etwa 28% des Marktanteils und zeigt ein stetiges Nachfragewachstum. Guangdong führt aufgrund seiner jungen arbeitenden Bevölkerung und des Lebensstil-Fokus. Stadtprofis bevorzugen bequeme und aromatisierte Proteinformate. Der grenzüberschreitende E-Commerce verbessert den Zugang zu internationalen Marken. Das warme Klima unterstützt ganzjährig Outdoor-Fitnessaktivitäten. Die Einzelhandelsdurchdringung bleibt in Küstenstädten stark. Die Region balanciert die Nachfrage nach Premium- und Mittelklasseprodukten.
Zentral-, Nord- und Westchina
Zentral-, Nord- und Westchina zusammen repräsentieren etwa 30 % Marktanteil. Nördliche Städte wie Peking verankern die Nachfrage durch das Wachstum der Fitnesskultur. Zentrale Provinzen profitieren von steigendem Gesundheitsbewusstsein unter den mittleren Einkommensgruppen. Westliche Regionen bleiben aufstrebend mit allmählicher Fitnessstudio-Ausweitung. Preissensibilität prägt das Kaufverhalten in Binnenregionen. Mittelklasse- und Economy-Produkte verzeichnen höhere Akzeptanz. Es bietet langfristiges Volumenwachstumspotenzial in sich entwickelnden Städten.
Analyse der Hauptakteure:
- Amway (Nutrilite – China-Geschäft)
- Herbalife Nutrition (China)
- By-Health Co., Ltd.
- Tomson Group
- Swisse Wellness (China-Vertrieb)
Wettbewerbsanalyse:
Der chinesische Markt für proteinbasierte Sportergänzungen zeigt mäßigen bis hohen Wettbewerb zwischen inländischen und internationalen Marken. Lokale Akteure konzentrieren sich auf Preisgestaltung, Geschmacksanpassung und Online-Reichweite. Globale Marken verlassen sich auf starke Markenbekanntheit und etablierte Formulierungen. Direktvertriebsmodelle halten treue Kundenstämme aufrecht. E-Commerce intensiviert den Wettbewerb durch schnellen Preisvergleich. Produktdifferenzierung konzentriert sich auf Proteingehalt und funktionale Mischungen. Marketinginvestitionen bleiben bei führenden Unternehmen hoch. Es belohnt weiterhin Marken mit starker Vertriebskontrolle und Verbrauchervertrauen.
Neueste Entwicklungen:
- In einer offiziellen Ankündigung am 23. November 2024 gab Amway-Präsident und CEO Michael Nelson das Engagement des Unternehmens bekannt, seine erste Bio-Farm in der Provinz Sichuan, China, zu errichten. Dies ist die fünfte Bio-Farm von Amway weltweit, mit vier bestehenden Farmen in Kalifornien, Washington State, USA, Mexiko und Brasilien. Die Entscheidung folgte auf fast zwei Jahre umfassender Standortbewertungen, bei denen das Unternehmen 40 verschiedene Standorte in 25 Städten in 10 Provinzen bewertete, bevor es sich für Sichuan entschied. Die neue Farm wird sich auf den Anbau von Pflanzen der Traditionellen Chinesischen Medizin konzentrieren, um die Rohstoffqualität für Amways Nutrilite- und TCM-Produktlinien zu verbessern und das Wertversprechen des Unternehmens in diesen Kategorien zu stärken.
- Im Jahr 2024 brachte Amway auch Nutrilite iCell auf den Markt, ein Pulvergetränkepräparat zur Unterstützung der Zellgesundheit. Das Produkt nutzt Pflanzenextrakte, darunter Indische Stachelbeere (Phyllanthus emblica), Aronia und Granatapfel. Während derselben Gala-Veranstaltung, bei der diese Ankündigungen gemacht wurden, berichtete Amway China Präsident Yu Fang, dass das Unternehmen zwischen den Geschäftsjahren 2023 und 2024 ein Umsatzwachstum von 7 Prozent erzielt hat. Darüber hinaus erreichte die Zahl der Direktverkäufer, die sich für Führungsprämien qualifizierten, 282, was einen Neunjahreshoch darstellt und eine Steigerung von 5 Prozent im Vergleich zu 2023 bedeutet.
- Am 20. Februar 2024 brachte Herbalife offiziell den GLP-1 Nutrition Companion auf den Markt, eine umfassende Palette von Lebensmittel- und Ergänzungsproduktkombinationen, die darauf abzielen, Ernährungsdefizite bei Personen zu beheben, die GLP-1 und andere Gewichtsverlustmedikamente einnehmen. Die Produktlinie, erhältlich in klassischen und veganen Formulierungen, umfasst Formula 1 gesunde Mahlzeit-Nahrungsshake-Mix, Protein-Drink-Mix, aktiven Faserkomplex und Verdauungsunterstützungsprodukte. Der Start adressiert ein erhebliches Gesundheitsproblem: Gewichtsverlustmedikamente unterdrücken den Appetit, was potenziell zu Mängeln an Makro- und Mikronährstoffen führen kann, die für die Muskel-, Herz-Kreislauf- und Gehirngesundheit entscheidend sind.
- Am 11. März 2025 kündigte Herbalife ein verbindliches Memorandum of Understanding an, um 100 Prozent der Vermögenswerte von Pro2col Health LLC und Pruvit Ventures, Inc. sowie eine 51-prozentige Mehrheitsbeteiligung an Link BioSciences Inc. zu erwerben. Der Transaktionswert wird auf 25 bis 30 Millionen USD geschätzt, mit zusätzlichen bedingten Zahlungen, die auf zukünftiger Leistung basieren können. Pro2col, eine digitale Gesundheits- und Wellness-Plattform, nutzt individuelle Biometrie, um personalisierte Ernährungsempfehlungen bereitzustellen, während Link BioSciences auf proprietäre Technologie spezialisiert ist, um Biometrie, Biomarker, Lebensstildaten und DNA zu verarbeiten und maßgeschneiderte Nahrungsergänzungsmittel zu formulieren. Die Transaktionen sollen im zweiten Quartal 2025 abgeschlossen werden, mit einer Beta-Version der Pro2col-Technologieplattform, die im dritten Quartal 2025 für ausgewählte unabhängige Herbalife-Vertriebspartner in den USA geplant ist, gefolgt von einer vollständigen US-Veröffentlichung im vierten Quartal 2025 und einer internationalen Expansion ab 2026.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Proteintyp, Produktform, Quelle, Verbrauchergruppe, Vertriebskanal und Preisklasse. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die städtische Fitnesskultur wird das stetige Nachfragewachstum in großen Städten unterstützen.
- Der Online-Handel wird der primäre Einkaufskanal bleiben.
- Pflanzenbasierte Proteine werden eine breitere Akzeptanz bei Verbrauchern finden.
- Verzehrfertige Formate werden eine höhere Akzeptanz erfahren.
- Markengeschichten werden die Premium-Positionierung prägen.
- Inländische Hersteller werden das Innovationstempo erhöhen.
- Städte der Kategorie II werden zum zusätzlichen Volumen beitragen.
- Personalisierte Ernährung wird das Produktdesign beeinflussen.
- Regulatorische Klarheit wird die Marktstabilität verbessern.
- Die langfristige Nachfrage wird über alle Altersgruppen hinweg wachsen.
FAQs:
F1. Wie groß ist der aktuelle Markt für proteinbasierte Sportnahrungsergänzungsmittel in China und wie groß wird er voraussichtlich im Jahr 2032 sein?
Der Markt für proteinbasierte Sportnahrungsergänzungsmittel in China wurde 2024 auf 839,67 Millionen USD geschätzt und soll bis 2032 auf 1.806,74 Millionen USD anwachsen.F2. Mit welcher durchschnittlichen jährlichen Wachstumsrate wird der Markt für proteinbasierte Sportnahrungsergänzungsmittel in China zwischen 2024 und 2032 voraussichtlich wachsen?
Der Markt für proteinbasierte Sportnahrungsergänzungsmittel in China wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 9,36 % im Prognosezeitraum wachsen.F3. Welches Segment des Marktes für proteinbasierte Sportnahrungsergänzungsmittel in China hatte 2024 den größten Anteil?
Molkenprotein hatte den größten Anteil am Markt für proteinbasierte Sportnahrungsergänzungsmittel in China aufgrund starker Leistung und Erholungsvorteile.F4. Was sind die Hauptfaktoren, die das Wachstum des Marktes für proteinbasierte Sportnahrungsergänzungsmittel in China antreiben?
Steigende Fitnessbeteiligung, Fokus auf präventive Gesundheit und die Expansion des E-Commerce treiben das Wachstum des Marktes für proteinbasierte Sportnahrungsergänzungsmittel in China an.F5. Welche Unternehmen sind führend auf dem Markt für proteinbasierte Sportnahrungsergänzungsmittel in China?
Führende Unternehmen auf dem Markt für proteinbasierte Sportnahrungsergänzungsmittel in China sind By-Health, Herbalife Nutrition, Amway, Tomson Group und Swisse Wellness.F6. Welche Region hatte 2024 den größten Anteil am Markt für proteinbasierte Sportnahrungsergänzungsmittel in China?
Ostchina hatte den größten Anteil am Markt für proteinbasierte Sportnahrungsergänzungsmittel in China aufgrund der städtischen Dichte und der höheren Kaufkraft.Inhaltsverzeichnis
Kapitel Nr. 1:.......... Einführung.. 21
1.2. Wichtige Vorteile für Interessengruppen. 22
Kapitel Nr. 2 :.......... Zusammenfassung. 23
Kapitel Nr. 3 :.......... China PROTEINBASIERTER SPORTSUPPLEMENTE MARKTKRÄFTE & BRANCHENPULS. 25
3.1. Grundlagen des Wandels – Marktübersicht.. 25
3.2. Katalysatoren der Expansion – Wichtige Markttreiber. 27
3.2.1. Schwungverstärker – Wachstumsauslöser. 28
3.2.2. Innovationskraftstoff – Disruptive Technologien. 28
3.3. Gegenwinde & Querwinde – Marktbeschränkungen. 29
3.3.1. Regulatorische Gezeiten – Compliance-Herausforderungen. 30
3.3.2. Wirtschaftliche Reibungen – Inflationäre Drucke. 30
3.5. Marktequilibrium – Porters Fünf Kräfte. 32
3.6. Ökosystemdynamik – Wertschöpfungskettenanalyse. 34
3.7. Makrokräfte – PESTEL-Analyse. 36
3.8.1. Preistrend nach Typ. 39
Kapitel Nr. 4 :.......... WETTBEWERBSANALYSE. 41
4.1. Unternehmensmarktanteilsanalyse. 41
4.1.1. China Proteinbasierter Sportsupplemente Markt Unternehmensumsatz Marktanteil. 41
4.2. Strategische Entwicklungen. 43
4.2.1. Übernahmen & Fusionen. 43
4.2.2. Neue Produkteinführung. 44
4.2.3. Vereinbarungen & Kooperationen. 45
4.3. Wettbewerbs-Dashboard. 46
4.4. Unternehmensbewertungsmetriken, 2024. 47
Kapitel Nr. 5 :.......... China Marktanalyse, Einblicke & Prognose, nach Proteintyp. 48
Kapitel Nr. 6 :.......... China Marktanalyse, Einblicke & Prognose, nach Produktform... 53
Kapitel Nr. 7 :.......... China Marktanalyse, Einblicke & Prognose, nach Quelle. 58
Kapitel Nr. 8 :.......... China Marktanalyse, Einblicke & Prognose, nach Verbrauchergruppe. 63
Kapitel Nr. 9 :.......... China Marktanalyse, Einblicke & Prognose, nach Vertriebskanal. 68
Kapitel Nr. 10 :........ China Marktanalyse, Einblicke & Prognose, nach Preisklasse. 73
Kapitel Nr. 11 :........ Unternehmensprofil. 78
11.1. Amway (Nutrilite – China-Geschäft) 78
11.2. Herbalife Nutrition (China) 81
11.5. Swisse Wellness (China-Vertrieb) 81
Liste der Abbildungen
ABBILDUNG NR. 2.......... Attraktivitätsanalyse des Marktes, nach Proteintyp. 49
ABBILDUNG NR. 3.......... Zusätzliche Umsatzwachstumschance nach Proteintyp, 2024 - 2032. 50
ABBILDUNG NR. 5.......... Attraktivitätsanalyse des Marktes, nach Produktform... 54
ABBILDUNG NR. 6.......... Zusätzliche Umsatzwachstumschance nach Produktform, 2024 - 2032. 55
ABBILDUNG NR. 8.......... Attraktivitätsanalyse des Marktes, nach Quelle. 59
ABBILDUNG NR. 9.......... Zusätzliche Umsatzwachstumschance nach Quelle, 2024 - 2032. 60
ABBILDUNG NR. 11........ Attraktivitätsanalyse des Marktes, nach Verbrauchergruppe. 64
ABBILDUNG NR. 12........ Zusätzliche Umsatzwachstumschance nach Verbrauchergruppe, 2024 - 2032. 65
ABBILDUNG NR. 14........ Attraktivitätsanalyse des Marktes, nach Vertriebskanal 69
ABBILDUNG NR. 15........ Zusätzliche Umsatzwachstumschance nach Vertriebskanal, 2024 - 2032. 70
ABBILDUNG NR. 17........ Marktattraktivitätsanalyse, nach Preisklasse. 74
ABBILDUNG NR. 18........ Zusätzliche Umsatzwachstumschance nach Preisklasse, 2024 - 2032. 75
Liste der Tabellen
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für proteinbasierte Sportnahrungsergänzungsmittel in China und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für proteinbasierte Sportnahrungsergänzungsmittel in China voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für proteinbasierte Sportnahrungsergänzungsmittel in China hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für proteinbasierte Sportnahrungsergänzungsmittel in China antreiben?
Wer sind die führenden Unternehmen im chinesischen Markt für proteinbasierte Sportnahrungsergänzungsmittel?
Welche Region hatte 2024 den größten Anteil am Markt für proteinbasierte Sportnahrungsergänzungen in China?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 839.67 million → 2032: USD 1,806.74 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market Drivers
- 3.3 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market Restraints & Challenges
- 3.4 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, China Markt für proteinbasierte Sportnahrungsergänzungsmittel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. China Markt für proteinbasierte Sportnahrungsergänzungsmittel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the China Markt für proteinbasierte Sportnahrungsergänzungsmittel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 China Markt für proteinbasierte Sportnahrungsergänzungsmittel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in China Markt für proteinbasierte Sportnahrungsergänzungsmittel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New China Markt für proteinbasierte Sportnahrungsergänzungsmittel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa China Markt für proteinbasierte Sportnahrungsergänzungsmittel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. China Markt für proteinbasierte Sportnahrungsergänzungsmittel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
