
Marktübersicht
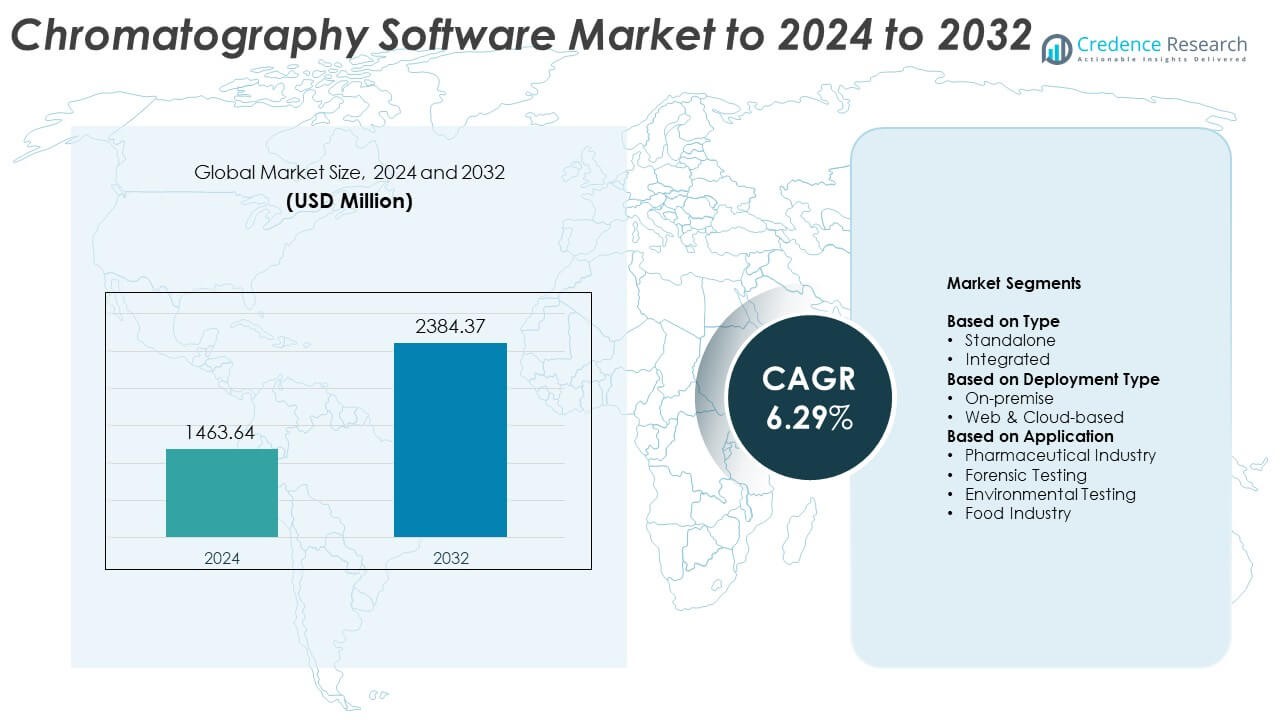
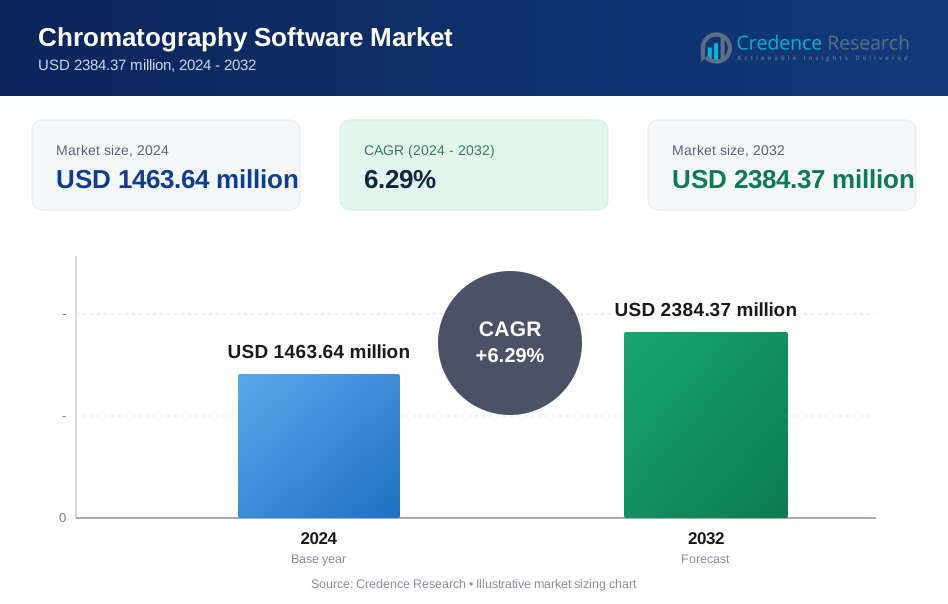
Der Markt für Chromatographie-Software wurde im Jahr 2024 mit 1463,64 Millionen USD bewertet und wird voraussichtlich bis 2032 2384,37 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 6,29% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Chromatographie-Software 2024 | 1463,64 Millionen USD |
| Markt für Chromatographie-Software, CAGR | 6,29% |
| Marktgröße für Chromatographie-Software 2032 | 2384,37 Millionen USD |
Der Markt für Chromatographie-Software wird von führenden Unternehmen wie Shimadzu Corporation, DataApex, Bruker Corporation, Waters Corporation, Restek Corporation, Cytiva, KNAUER, Agilent Technologies Inc., Scion Instruments und Gilson Inc. dominiert. Diese Akteure konzentrieren sich darauf, die Automatisierung, Datenintegrität und regulatorische Compliance durch fortschrittliche Softwareintegration und Cloud-basierte Lösungen zu verbessern. Nordamerika führt den globalen Markt mit einem Anteil von etwa 39% im Jahr 2024 an, unterstützt durch starke pharmazeutische F&E-Aktivitäten und eine etablierte analytische Infrastruktur. Europa folgt mit einem Anteil von rund 27%, angetrieben durch strenge Qualitätsstandards und digitale Transformation in Laboren, während der asiatisch-pazifische Raum als am schnellsten wachsende Region mit wachsender biopharmazeutischer Produktion und zunehmenden Investitionen in Laborautomatisierung hervorgeht.
Markteinblicke
- Der Markt für Chromatographie-Software wurde im Jahr 2024 mit 1463,64 Millionen USD bewertet und soll bis 2032 2384,37 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,29%.
- Steigende Automatisierung in Laboren, wachsendes pharmazeutisches F&E und zunehmende Anforderungen an die Einhaltung von Vorschriften treiben das Marktwachstum weltweit voran.
- Cloud-basierte Bereitstellung und Integration von KI-gesteuerter Datenanalyse stellen wichtige Trends dar, die Effizienz und Genauigkeit in der chromatographischen Analyse verbessern.
- Der Markt ist hoch wettbewerbsfähig, wobei sich die großen Akteure auf digitale Transformation, strategische Partnerschaften und den Ausbau integrierter und webbasierter Lösungen konzentrieren, um die globale Präsenz zu stärken.
- Nordamerika führt mit einem Anteil von 39%, gefolgt von Europa mit 27% und dem asiatisch-pazifischen Raum mit 22%; das integrierte Software-Segment dominiert mit einem Anteil von 64%, während die pharmazeutische Industrie mit 46% der größte Anwendungsbereich bleibt, unterstützt durch die expandierende biopharmazeutische Herstellung und strenge Standards zur Datenintegrität.
Analyse der Marktsegmentierung:
Nach Typ
Das integrierte Segment dominiert den Markt für Chromatographie-Software mit einem Anteil von etwa 64% im Jahr 2024. Sein Wachstum wird durch die zunehmende Akzeptanz einheitlicher Plattformen vorangetrieben, die Datenerfassung, -verarbeitung und -berichterstattung in einem einzigen System kombinieren. Integrierte Software verbessert die Effizienz des Workflows, minimiert manuelle Eingriffe und gewährleistet die Einhaltung von Vorschriften in Laboren. Die steigende Nachfrage von biopharmazeutischen und analytischen Prüfeinrichtungen nach nahtloser Konnektivität zwischen Chromatographie-Instrumenten und Laborinformationsmanagementsystemen stärkt die Dominanz dieses Segments weiterhin.
- Zum Beispiel ist PerkinElmer SimplicityChrom das Chromatographie-Datensystem-Software, das für die GC 2400 Plattform (Steuerung von GC- und GC/MS-Instrumenten) und die LC 300 Plattform (Steuerung von HPLC- und UHPLC-Instrumenten) entwickelt wurde.
Nach Bereitstellungstyp
Das Web- und Cloud-basierte Segment führt den Markt an und macht 2024 etwa 58% des Anteils aus. Das Wachstum wird dem Trend zur Fernzugriff auf Daten, Echtzeitanalysen und skalierbaren Speicherinfrastrukturen zugeschrieben. Cloud-Bereitstellung ermöglicht zentrales Datenmanagement, verbesserte Zusammenarbeit unter globalen Teams und niedrigere Betriebskosten. Die steigende Präferenz für abonnementbasierte Softwaremodelle und der Bedarf an flexibler, sicherer und konformer Datenverarbeitung in Forschungsumgebungen stärken die führende Position des Segments weiter.
- Zum Beispiel zentralisierte Waters Empower Cloud 13 globale Standorte auf AWS für eine Plattform.
Nach Anwendung
Das Segment der Pharmaindustrie hält 2024 den größten Anteil von etwa 46%. Diese Dominanz wird durch die steigende Nachfrage nach präziser Qualitätssicherung, Analyse der Arzneimittelformulierung und Validierungsprozessen unterstützt. Chromatographie-Software bietet zuverlässige Datenintegrität und Compliance, die Präzision während der Arzneimittelentdeckung und Herstellungsphasen sicherstellen. Die expandierende biopharmazeutische Produktion und strenge regulatorische Rahmenbedingungen, einschließlich derjenigen, die elektronische Aufzeichnungen und Prüfpfade regeln, treiben die Akzeptanz in pharmazeutischen Laboratorien weltweit weiter voran.
Wichtige Wachstumstreiber
Steigende Akzeptanz von Automatisierung und digitalen Workflows
Automatisierung treibt bedeutende Fortschritte in der Chromatographie-Software voran, indem manuelle Fehler reduziert und die Datenpräzision erhöht werden. Labore setzen auf digitale Plattformen, die Datenerfassung, -verarbeitung und -berichterstattung für schnellere Durchlaufzeiten integrieren. Automatisierte Workflows steigern die Produktivität und die Einhaltung von Vorschriften, während sie menschliches Eingreifen minimieren. Der zunehmende Fokus auf Effizienz in pharmazeutischen und Forschungsoperationen beschleunigt weiterhin die Akzeptanz, wodurch Automatisierung ein wesentlicher Wachstumskatalysator in diesem Markt wird.
- Zum Beispiel quantifiziert Bruker TASQ Hunderte von Verbindungen in einem einzigen Durchlauf über Batch-Workflows.
Erweiterung der pharmazeutischen und biopharmazeutischen F&E-Aktivitäten
Das steigende Volumen an Arzneimittelentdeckung und Biologika-Forschung steigert die Nachfrage nach Chromatographie-Software erheblich. Diese Werkzeuge unterstützen komplexe analytische Verfahren, die in Qualitätskontroll- und Validierungsprozessen erforderlich sind. Da die regulatorische Überprüfung intensiver wird, verlassen sich Unternehmen auf fortschrittliche Datenmanagementlösungen, um Rückverfolgbarkeit und Compliance sicherzustellen. Die globale Expansion von pharmazeutischen F&E-Zentren verbessert die Software-Nutzung in Produktions- und Prüfeinrichtungen weiter.
- Zum Beispiel ermöglicht Cytiva UNICORN 7 Benutzern, bis zu 3 Instrumente von einem Fenster aus zu steuern oder zu überwachen und Methoden über eine Datenbank zu teilen.
Verschiebung hin zu Cloud-basierten Datenmanagementlösungen
Cloud-basierte Plattformen transformieren Labor-Datenoperationen, indem sie Fernzugriff, Echtzeitüberwachung und zentralisierte Speicherung ermöglichen. Organisationen profitieren von niedrigeren Infrastrukturkosten und flexibler Skalierbarkeit für Mehrbenutzerumgebungen. Der Trend zur sicheren Cloud-Bereitstellung verbessert die Zusammenarbeit unter geografisch verstreuten Teams. Dieser Trend ist ein wichtiger Wachstumstreiber, der die digitale Transformation in Forschungseinrichtungen und Vertragsprüflaboratorien unterstützt.
Wichtige Trends & Chancen
Integration von Künstlicher Intelligenz und Maschinellem Lernen
Die Einbindung von KI und maschinellem Lernen ermöglicht prädiktive Analysen und intelligente Dateninterpretation in Chromatographiesystemen. Diese Technologien verbessern die Mustererkennung, optimieren Trennmethoden und beschleunigen die Entscheidungsfindung. Labore, die KI-gestützte Software verwenden, können große Datensätze effizient analysieren und die Genauigkeit bei der molekularen Identifizierung verbessern. Diese Integration schafft bedeutende Chancen zur Verbesserung der betrieblichen Präzision und zur Reduzierung der Analysezeit.
- Zum Beispiel erreichte ein Deep-Learning-Modell, das auf ungezielte LC-HRMS-Daten angewendet wurde, eine Testgenauigkeit von 85,5 %, eine Sensitivität von 98,8 % und eine Selektivität von 97,8 %.
Wachsende Fokussierung auf regulatorische Compliance und Datenintegrität
Die Einhaltung strenger Standards wie FDA 21 CFR Teil 11 und Gute Laborpraxis (GLP) treibt Upgrades in der Chromatographie-Software voran. Anbieter entwickeln sichere Prüfpfade, elektronische Signaturen und Rückverfolgbarkeitsfunktionen, um den sich entwickelnden Vorschriften gerecht zu werden. Da die weltweite Nachfrage nach validierten Datenmanagementsystemen steigt, bieten compliance-orientierte Lösungen eine wichtige Gelegenheit zur Marktexpansion.
- Zum Beispiel unterstützt Shimadzu LabSolutions 21 CFR Teil 11 in 7 Instrumentenkategorien, darunter HPLC, GC, GC-MS, LC-MS, UV, FTIR und Waagen.
Wichtige Herausforderungen
Hohe Implementierungs- und Wartungskosten
Die anfängliche Investition, die für fortschrittliche Chromatographie-Software und die Integration mit Altsystemen erforderlich ist, bleibt für kleine Labore eine Hürde. Laufende Wartung, regelmäßige Validierung und Schulungen erhöhen die Betriebskosten. Diese finanziellen Einschränkungen begrenzen die Einführung in Entwicklungsländern und hemmen das Gesamtwachstum des Marktes trotz steigender technologischer Innovationen.
Datensicherheit und Integrationskomplexitäten
Mit der zunehmenden Abhängigkeit von Cloud- und netzwerkbasierten Systemen haben sich die Bedenken hinsichtlich der Datensicherheit verschärft. Die Integration von Chromatographie-Software mit mehreren Instrumenten und Laborinformationssystemen schafft oft Kompatibilitätsprobleme. Die Sicherstellung eines sicheren Datentransfers und einer konsistenten Leistung über Plattformen hinweg bleibt eine bedeutende Herausforderung für Anbieter und Endnutzer gleichermaßen.
Regionale Analyse
Nordamerika
Nordamerika dominiert den Markt für Chromatographie-Software mit einem Anteil von rund 39 % im Jahr 2024. Die Führungsrolle der Region wird durch starke pharmazeutische F&E-Aktivitäten, fortschrittliche analytische Infrastruktur und die Präsenz großer Branchenakteure angetrieben. Die hohe Akzeptanz von cloudbasierten Laborlösungen und strenge regulatorische Rahmenbedingungen fördern Software-Upgrades für Compliance und Datenintegrität. Die Vereinigten Staaten machen den Großteil der regionalen Nachfrage aus, dank ihrer etablierten biopharmazeutischen Herstellungs- und Qualitätskontrolleinrichtungen, während Kanadas wachsendes Engagement in der Gesundheitsforschung das Marktwachstum weiter unterstützt.
Europa
Europa hält im Jahr 2024 etwa 27 % des Marktanteils für Chromatographie-Software. Das Wachstum wird durch die steigende Einführung von Automatisierung in Laboren, den starken Fokus auf regulatorische Compliance und die Erweiterung der biopharmazeutischen Produktionskapazitäten unterstützt. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung an, mit einem Fokus auf Qualitätskontrolle in der Pharma- und Lebensmittelprüfung. Die zunehmende Zusammenarbeit zwischen akademischen Forschungseinrichtungen und Anbietern analytischer Technologien steigert die Nachfrage nach integrierten Softwarelösungen und macht Europa zu einem wichtigen Beitrag zur globalen Marktentwicklung.
Asien-Pazifik
Der asiatisch-pazifische Raum macht im Jahr 2024 etwa 22 % des Marktanteils für Chromatographie-Software aus. Schnelle Industrialisierung, steigende Pharmaexporte und staatliche Initiativen zur Förderung der digitalen Transformation in Laboren treiben das regionale Wachstum an. China, Japan und Indien sind wichtige Märkte, unterstützt durch die Erweiterung der biopharmazeutischen Produktion und Umweltprüfaktivitäten. Wachsende Investitionen in F&E-Infrastruktur und die Integration automatisierter Systeme in analytische Labore fördern die Softwareadoption in verschiedenen Branchen weiter und positionieren den asiatisch-pazifischen Raum als den am schnellsten wachsenden regionalen Markt.
Lateinamerika
Lateinamerika repräsentiert im Jahr 2024 einen Anteil von fast 7 % am Markt für Chromatographie-Software. Das Wachstum der Region wird durch die zunehmende Einführung analytischer Testwerkzeuge in der Pharma-, Umwelt- und Lebensmittelindustrie angetrieben. Brasilien und Mexiko sind die Hauptbeitragszahler, getrieben durch den steigenden regulatorischen Fokus auf Produktqualität und Datenvalidierung. Der Ausbau der Laborinfrastruktur und das wachsende Bewusstsein für automatisierte Chromatographiesysteme unterstützen den allmählichen Übergang zu integrierten und cloudbasierten Softwareplattformen in lateinamerikanischen Laboren.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hält im Jahr 2024 einen Anteil von rund 5 % am Markt für Chromatographie-Software. Das Wachstum wird durch zunehmende Investitionen in die Gesundheitsinfrastruktur, steigende pharmazeutische Produktion und eine wachsende Anzahl von Umweltüberwachungsprojekten beeinflusst. Länder wie die Vereinigten Arabischen Emirate und Südafrika übernehmen digitale Laborlösungen, um Effizienz und Compliance zu verbessern. Der begrenzte Zugang zu fortschrittlicher Technologie und hohe Implementierungskosten hemmen jedoch weiterhin die schnellere Einführung in Teilen der Region.
Marktsegmentierungen:
Nach Typ
- Eigenständig
- Integriert
Nach Bereitstellungstyp
- Vor Ort
- Web- & Cloud-basiert
Nach Anwendung
- Pharmazeutische Industrie
- Forensische Tests
- Umwelttests
- Lebensmittelindustrie
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Chromatographie-Software zeichnet sich durch starken Wettbewerb unter den Hauptakteuren wie Shimadzu Corporation, DataApex, Bruker Corporation, Waters Corporation, Restek Corporation, Cytiva, KNAUER, Agilent Technologies Inc., Scion Instruments und Gilson Inc. aus. Die Wettbewerbslandschaft ist geprägt von kontinuierlicher Innovation, Softwareintegration mit fortschrittlichen Analyseinstrumenten und strategischen Kooperationen mit Forschungseinrichtungen und Pharmaunternehmen. Führende Anbieter konzentrieren sich darauf, benutzerfreundliche, konforme und cloudfähige Plattformen zu entwickeln, um die Laborautomatisierung und Datenintegrität zu verbessern. Unternehmen erweitern ihre Produktportfolios, um die Kompatibilität mit mehreren Instrumenten, schnellere Verarbeitungsgeschwindigkeiten und KI-gesteuerte Analysen zu unterstützen. Der Schwerpunkt auf sicherem Datenmanagement, skalierbarer Bereitstellung und regulatorischer Einhaltung treibt laufende technologische Investitionen voran. Partnerschaften mit biopharmazeutischen Herstellern und akademischen Laboren stärken die Marktreichweite, während Fusionen und Übernahmen die globale Präsenz verbessern. Insgesamt bleibt der Wettbewerb intensiv, angetrieben durch das Streben nach Softwarepräzision, Zuverlässigkeit der Compliance und verbesserter analytischer Leistung in verschiedenen Branchen.
Analyse der Hauptakteure
- Shimadzu Corporation
- DataApex
- Bruker Corporation
- Waters Corporation
- Restek Corporation
- Cytiva
- KNAUER
- Agilent Technologies Inc.
- Scion Instruments
- Gilson Inc.
Neueste Entwicklungen
- Im Jahr 2025 kündigte Bruker Corporation die Integration der ClinMass®- und ClinDART®-Assay-Kits von RECIPE mit dem EVOQ® DART-TQ⁺-System an, um eine hochdurchsatzfähige, chromatographiefreie Datenanalyse in TDM- und Drogenmissbrauchs-Workflows zu ermöglichen.
- Im Jahr 2024 brachte Agilent Technologies seine Infinity III LC-Serie auf großen wissenschaftlichen Veranstaltungen auf den Markt, darunter der 23. Weltkongress der Human Proteome Organization (HUPO) in Deutschland. Die neue Serie verfügt über die InfinityLab Assist Technology, die Echtzeit-Anleitungen und automatisierte Unterstützung bietet, um die Laboreffizienz zu verbessern und Probleme zu beheben.
- Im Jahr 2023 erwarb Waters Corporation Wyatt Technology, ein Unternehmen, das auf Lichtstreuungssoftware spezialisiert ist. Sie führten auch das Alliance iS HPLC System ein, das sich mit Empower Software integriert, um Fehler in QC-Laboren zu reduzieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Bereitstellungstyp, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Chromatographie-Software wird aufgrund von Automatisierung und digitaler Integration in Laboren weiter wachsen.
- Cloud-basierte Bereitstellungsmodelle werden für skalierbare und sichere Datenverwaltung stärkeren Zuspruch finden.
- Künstliche Intelligenz wird die Genauigkeit der Datenanalyse und die Optimierung von Methoden in Test-Workflows verbessern.
- Die pharmazeutischen und biopharmazeutischen Sektoren werden die größten Endnutzer von Chromatographie-Software bleiben.
- Wachsende Anforderungen an die Einhaltung von Vorschriften werden die Einführung validierter und auditbereiter Softwarelösungen vorantreiben.
- Die Integration mit Laborinformationsmanagementsystemen wird in allen Branchen zum Schlüsselstandard werden.
- Die steigende Nachfrage nach Echtzeitüberwachung wird webbasierte und Fernzugriffslösungen fördern.
- Softwareanbieter werden sich auf Cybersicherheit und fortschrittliche Verschlüsselung konzentrieren, um Labordaten zu schützen.
- Aufstrebende Märkte in Asien-Pazifik und Lateinamerika werden aufgrund der Expansion von F&E-Einrichtungen eine schnellere Einführung erleben.
- Ständige Produktinnovationen und Partnerschaften zwischen Herstellern von Analysegeräten und Softwareentwicklern werden das langfristige Wachstum prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Chromatographie-Software und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Chromatographiesoftware voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Segment des Marktes für Chromatographie-Software hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Chromatographie-Software antreiben?
Wer sind die führenden Unternehmen im Markt für Chromatographie-Software?
Welche Region hatte 2024 den größten Anteil am Markt für Chromatographie-Software?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Chromatographie-Softwaremarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Chromatographie-Softwaremarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1463.64 million → 2032: USD 2384.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Chromatographie-Softwaremarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Chromatographie-Softwaremarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Chromatographie-Softwaremarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Chromatographie-Softwaremarkt Market Drivers
- 3.3 Chromatographie-Softwaremarkt Market Restraints & Challenges
- 3.4 Chromatographie-Softwaremarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Chromatographie-Softwaremarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Chromatographie-Softwaremarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Chromatographie-Softwaremarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Chromatographie-Softwaremarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Chromatographie-Softwaremarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Chromatographie-Softwaremarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Chromatographie-Softwaremarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Chromatographie-Softwaremarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Chromatographie-Softwaremarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Chromatographie-Softwaremarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Chromatographie-Softwaremarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Chromatographie-Softwaremarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Chromatographie-Softwaremarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Chromatographie-Softwaremarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Chromatographie-Softwaremarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Chromatographie-Softwaremarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Chromatographie-Softwaremarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Chromatographie-Softwaremarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Chromatographie-Softwaremarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
