
Marktübersicht Data Lakes:
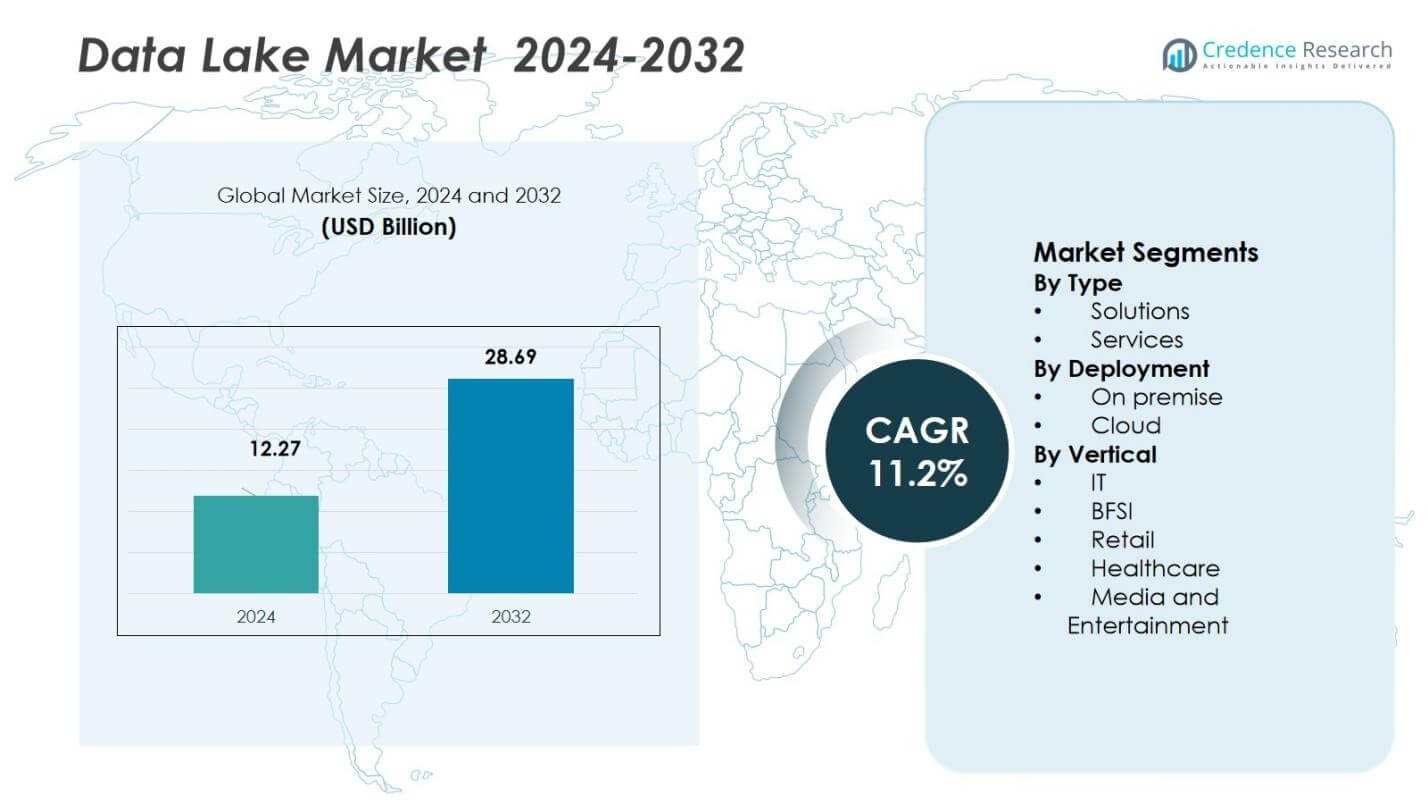
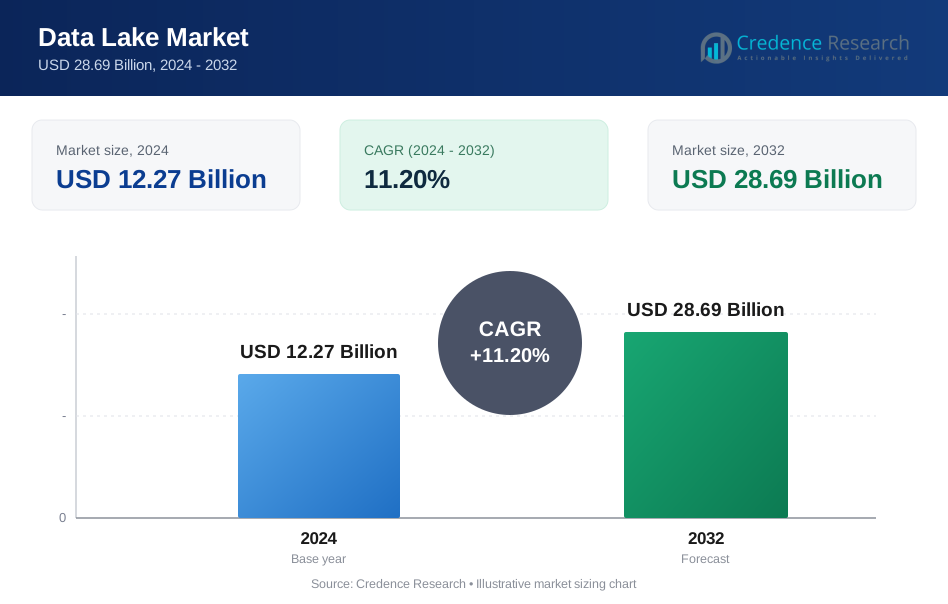
Der Markt für Data Lakes hatte im Jahr 2024 einen Wert von 12,27 Milliarden US-Dollar und wird voraussichtlich bis 2032 auf 28,69 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,2 % im Prognosezeitraum entspricht.
| BERICHTSZUGEHÖR | DETAILS |
|---|---|
| Historische Periode | 2020–2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025–2032 |
| Marktgröße für Data Lakes im Jahr 2024 | 12,27 Milliarden US-Dollar |
| Data-Lake-Markt, CAGR | 11,2 % |
| Marktgröße für Data Lakes im Jahr 2032 | 28,69 Milliarden US-Dollar |
Der Data-Lake-Markt wird maßgeblich von führenden Technologieanbietern wie Amazon Web Services, Microsoft Corporation, Snowflake Inc., Oracle Corporation, Google LLC, Cloudera Inc., Teradata Corporation, SAS Institute Inc., Informatica Corporation und Dremio Corporation geprägt. Diese Unternehmen konkurrieren durch den Ausbau cloudnativer Architekturen, die Verbesserung der Datenintegration und die Ermöglichung KI-gestützter Analysen in unterschiedlichsten Unternehmensumgebungen. Nordamerika führt den globalen Markt mit einem Anteil von 38,2 % im Jahr 2024 an, gestützt durch eine fortgeschrittene Cloud-Nutzung, eine robuste digitale Infrastruktur und die Präsenz bedeutender Anbieter. Europa und der asiatisch-pazifische Raum folgen als wichtige Wachstumsregionen, angetrieben durch die beschleunigte digitale Transformation und die steigende Nachfrage nach skalierbaren Analyseplattformen.
Einblicke in den Data-Lake-Markt
- Der Markt für Data Lakes erreichte im Jahr 2024 ein Volumen von 12,27 Milliarden US-Dollar und wird Prognosen zufolge bis 2032 auf 28,69 Milliarden US-Dollar anwachsen, was einem jährlichen Wachstum von 11,2 % im Prognosezeitraum entspricht.
- Das Marktwachstum wird durch das steigende Datenvolumen in Unternehmen, die rasche digitale Transformation und die zunehmende Nutzung von KI, maschinellem Lernen und Big-Data-Analysen in großen Unternehmen angetrieben.
- Zu den wichtigsten Trends zählen eine starke Migration hin zu Cloud-nativen Architekturen, das Wachstum von Data-Lakehouse-Modellen und die steigende Nachfrage nach einheitlicher Governance, Echtzeitanalysen und branchenspezifischen Datenframeworks.
- Den größten Anteil am Wettbewerbsumfeld haben AWS, Microsoft, Snowflake, Oracle, Google, Cloudera, Teradata, SAS, Informatica und Dremio. Lösungen haben einen Marktanteil von 62,3 %, während Cloud-Bereitstellungen mit 71,6 % führend sind.
- Auf regionaler Ebene führt Nordamerika mit einem Anteil von 38,2 %, gefolgt von Europa mit 26,7 % und dem asiatisch-pazifischen Raum mit 23,9 %, was auf Investitionen in Cloud-Infrastruktur, die Einführung von KI und den Ausbau digitaler Ökosysteme zurückzuführen ist.
Marktsegmentierungsanalyse für Data Lakes
Nach Typ
Lösungen dominierten 2024 den Data-Lake-Markt mit einem Anteil von 62,3 %. Treiber dieser Entwicklung war die zunehmende Abhängigkeit von Unternehmen von fortschrittlichen Plattformen für Datenintegration, -governance und -analyse. Organisationen setzen vermehrt auf skalierbare Lösungssuiten, um das steigende Datenvolumen aus IoT-Systemen, Cloud-Anwendungen und Echtzeit-Streaming-Quellen zu bewältigen. Die Fähigkeit dieser Lösungen, strukturierte und unstrukturierte Daten zu vereinheitlichen, die Datenzugänglichkeit zu verbessern und KI/ML-gestützte Erkenntnisse zu unterstützen, beschleunigt die Akzeptanz in großen Unternehmen. Gleichzeitig expandieren Dienstleistungen in den Bereichen Beratung, Implementierung und Managed Services weiter, da Unternehmen Expertenunterstützung für die Modernisierung ihrer Datenarchitektur und die Bereitstellung cloudnativer Data Lakes suchen.
- Beispielsweise ermöglichte AWS Lake Formation Capital One, einen erheblichen Teil seiner Daten in seiner Cloud-Umgebung zu zentralisieren und zu sichern, was die Effizienz von Analysen und Governance verbesserte.
Durch Bereitstellung
Cloudbasierte Bereitstellungen hatten 2024 mit 71,6 % den größten Marktanteil. Treiber dieser Entwicklung waren die rasante digitale Transformation, geringere Vorabinvestitionen und die steigende Beliebtheit flexibler, nutzungsbasierter Data-Lake-Architekturen. Unternehmen nutzen Cloud-Plattformen zunehmend, um Speicherkapazität zu skalieren, die Verarbeitungsgeschwindigkeit zu erhöhen und KI-gestützte Analysen nahtlos zu integrieren. Cloud-native Ökosysteme von Anbietern wie AWS, Microsoft und Snowflake ermöglichen zudem Automatisierung, Datenerfassung in Echtzeit und verbesserte Sicherheitskontrollen. On-Premise-Lösungen bleiben relevant für stark regulierte Branchen, die strikte Datensouveränität und die vollständige Kontrolle über sensible Datensätze erfordern.
- AWS berichtete beispielsweise, dass Kunden mehr als 100 Billionen Objekte in Amazon S3 speichern, was die Grundlage für die Nutzung von Hyperscale-Speichern für moderne Cloud-Data-Lakes verdeutlicht.
Vertikal
Der IT-Sektor führte den Data-Lake-Markt 2024 mit einem Anteil von 28,4 % an. Grundlage hierfür war die umfangreiche Datengenerierung in den Bereichen Softwareentwicklung, Cloud-Betrieb, Cybersicherheit und IT-Servicemanagement. Der Sektor profitiert vom Bedarf an einheitlichen, leistungsstarken Datenplattformen, die umfangreiche Analysen und Automatisierung ermöglichen. Der Banken-, Finanzdienstleistungs- und Versicherungssektor (BFSI) folgt dicht dahinter, da Finanzinstitute Data Lakes einsetzen, um Betrugserkennung, Risikomodellierung und Kundenpersonalisierung zu verbessern. Auch Einzelhandel, Gesundheitswesen sowie Medien und Unterhaltung nutzen Data Lakes zunehmend, um Kundendaten, Patientenakten, digitale Inhalte und prädiktive Analysen zu verwalten, die für operative Effizienz und Echtzeit-Entscheidungsfindung unerlässlich sind.
Wichtigste Wachstumstreiber des Data-Lake-Marktes
Steigendes Datenvolumen in Unternehmen durch die digitale Transformation
Ein wesentlicher Wachstumstreiber für den Data-Lake-Markt ist der exponentielle Anstieg des Datenvolumens in Unternehmen, der durch Initiativen zur digitalen Transformation entsteht. Organisationen aller Branchen generieren riesige Datensätze aus Cloud-Anwendungen, vernetzten Geräten, Interaktionen in sozialen Medien, Transaktionssystemen und operativen Echtzeit-Feeds. Traditionelle Datenbanken und Data Warehouses sind nicht in der Lage, diese wachsenden Datenmengen effizient zu speichern, zu skalieren oder zu verarbeiten, was den Wandel hin zu flexiblen Data Lakes beschleunigt. Die Fähigkeit von Data Lakes, strukturierte, semistrukturierte und unstrukturierte Daten in großem Umfang zu verarbeiten, macht sie unverzichtbar für Unternehmen, die daraus handlungsrelevante Erkenntnisse gewinnen wollen. Mit der zunehmenden Digitalisierung von Unternehmen steigt die Nachfrage nach einheitlichen Datenspeichersystemen, die Echtzeitanalysen, KI-Integration und prädiktive Analysen unterstützen, weiter an. Darüber hinaus verstärken der zunehmende Einsatz von IoT-Lösungen, 5G-Konnektivität und digitalen Kundenbindungsplattformen die Datengenerierung und positionieren Data Lakes als zentrales Rückgrat für langfristige Analysestrategien.
- Netflix sammelt und analysiert beispielsweise täglich mehr als eine Billion Ereignisse über seine Datenpipeline und nutzt dafür Cloud-basierte Data Lakes, um Inhaltsempfehlungen und die Streaming-Performance zu optimieren.
Zunehmende Verbreitung von KI, maschinellem Lernen und fortgeschrittener Analytik
Die rasante Verbreitung von KI- und Machine-Learning-Anwendungen treibt die Nutzung von Data Lakes maßgeblich voran, da diese Technologien vielfältige und umfangreiche Datensätze für das Modelltraining und die Optimierung benötigen. Traditionelle Systeme stoßen an ihre Grenzen, wenn es darum geht, das erforderliche Datenvolumen und die Datenvielfalt für den effizienten Einsatz fortschrittlicher Analyselösungen bereitzustellen. Data Lakes ermöglichen es Unternehmen, historische und Echtzeitdaten in nativen Formaten zu speichern. Dadurch können Data Scientists experimentieren, Funktionen entwickeln und Modelle trainieren, ohne durch restriktive Schemavorgaben eingeschränkt zu sein. Diese Fähigkeit unterstützt Innovationen wie automatisierte Entscheidungsfindung, Betrugserkennung, personalisierte Empfehlungen und vorausschauende Wartung. Organisationen, die KI-gestützte Erkenntnisse nutzen, sind auf Data Lakes angewiesen, um einen reibungslosen Datenfluss über verschiedene Geschäftsbereiche hinweg zu gewährleisten und so Konsistenz und Skalierbarkeit sicherzustellen. Darüber hinaus bieten in moderne Data Lakes integrierte Open-Source- und Cloud-native Analysetools eine beschleunigte Verarbeitung und verbessern die operative Intelligenz. Mit der zunehmenden Verbreitung von KI/ML in verschiedenen Branchen gewinnt die Rolle von Data Lakes für leistungsstarke Analysen weiter an Bedeutung.
• Airbnb verarbeitet beispielsweise jede Sekunde über eine Million Nutzerereignisse und speist täglich Milliarden von Ereignissen in seinen Cloud-Data-Lake ein, um Modelle für maschinelles Lernen zur dynamischen Preisgestaltung und Betrugserkennung zu trainieren.
Umstellung auf Cloud-native Architekturen und kosteneffektive Speicherung
Der Trend hin zu Cloud-nativen Architekturen ist ein weiterer entscheidender Faktor für das beschleunigte Wachstum des Data-Lake-Marktes. Dies ist vor allem auf die Kosteneffizienz, Skalierbarkeit und Flexibilität von Cloud-Plattformen zurückzuführen. Unternehmen migrieren zunehmend von On-Premise-Systemen in Cloud-Ökosysteme, um den steigenden Speicherbedarf ohne hohe Investitionen zu decken. Cloud-basierte Data Lakes bieten hochelastischen Speicher, automatisierte Bereitstellung, integrierte Sicherheit und nahtlose Konnektivität mit Analyse- und Machine-Learning-Diensten. Dadurch wird die Infrastrukturkomplexität reduziert und gleichzeitig die Performance bei umfangreichen Abfragen und Verarbeitungsvorgängen verbessert. Führende Cloud-Anbieter stellen zudem optimierte Datenmanagement-Tools bereit, mit denen Unternehmen durchgängige Analyse-Pipelines mit minimalem Betriebsaufwand aufbauen können. Pay-as-you-go-Modelle ermöglichen es Unternehmen darüber hinaus, die Speicherkosten zu optimieren, insbesondere für Archive und selten genutzte Daten. Angesichts der weltweit fortschreitenden digitalen Transformation bleiben Cloud-native Data Lakes die bevorzugte Grundlage für Echtzeitanalysen, fortschrittliches Reporting und KI-gestützte Business-Intelligence-Initiativen.
Wichtigste Trends und Chancen im Data-Lake-Markt
Entstehung einheitlicher Datenplattformen mit integrierter Governance
Einer der wichtigsten Markttrends ist die Entstehung einheitlicher Datenplattformen, die Data-Lake-Speicher mit fortschrittlichen Funktionen für Governance, Katalogisierung und Sicherheit kombinieren. Traditionelle Data Lakes stießen häufig an ihre Grenzen hinsichtlich Datenqualität und Auffindbarkeit, was zum Konzept der „Datensümpfe“ führte. Moderne Data-Lakehouse-Architekturen beheben diese Einschränkungen durch die Integration von Schema-Durchsetzung, Metadatenmanagement und Versionskontrolle. Dieser Wandel bietet Unternehmen die große Chance, hochwertige Daten für Analysen, KI-Anwendungen und Compliance-Workflows zu nutzen. Der zunehmende Fokus auf Datenschutzbestimmungen treibt zudem die Einführung einheitlicher Governance-Frameworks in Data Lakes voran. Anbieter bieten vermehrt zentralisierte Überwachung, Datenherkunftsverfolgung und automatisierte Zugriffskontrollsysteme an. Da Unternehmen bestrebt sind, ihre Datenbestände in Multi-Cloud- und Hybridumgebungen zu harmonisieren, schaffen einheitliche Plattformen Möglichkeiten zur Optimierung von Analyseprozessen bei gleichzeitiger Einhaltung regulatorischer Vorgaben und Gewährleistung operativer Effizienz.
- Beispielsweise unterstützt der Unity Catalog von Databricks die zentrale Datenverwaltung für mehr als 10.000 Kunden weltweit und ermöglicht so die einheitliche Datenermittlung, Datenherkunft und Zugriffskontrolle in Petabyte-großen Lakehouse-Umgebungen.
Erweiterung branchenspezifischer Data-Lake-Lösungen
Der Markt für Data Lakes verzeichnet einen starken Trend hin zu branchenspezifischen Lösungen, die auf Bereiche wie Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen, Einzelhandel und Fertigung zugeschnitten sind. Diese Sektoren generieren einzigartige Datensätze – Finanztransaktionen, Patientendaten, Lieferkettenprotokolle, IoT-Sensordaten und Multimedia-Inhalte –, die maßgeschneiderte Datenarchitekturen und Analysetools erfordern. Anbieter entwickeln nun vorgefertigte Branchenmodelle, Compliance-konforme Speicherframeworks und domänenspezifische Konnektoren, um die Implementierung zu beschleunigen. Dieser Trend eröffnet erhebliche Wachstumschancen, da Unternehmen Lösungen priorisieren, die regulatorischen Anforderungen, der Analyse des Kundenverhaltens und der Optimierung des Betriebs entsprechen. Finanzinstitute nutzen Data Lakes beispielsweise zur Betrugserkennung und Risikomodellierung, während Gesundheitsdienstleister sie für klinische Analysen und Präzisionsmedizin einsetzen. Die steigende Nachfrage nach branchenspezifischen KI-Anwendungen verstärkt den Bedarf an domänenspezifischen Data-Lake-Ökosystemen zusätzlich. Da Unternehmen ihre Abläufe weiter modernisieren, bieten maßgeschneiderte Data-Lake-Angebote ein hohes kommerzielles Potenzial für Anbieter und Dienstleister.
- So verwaltet Kaiser Permanente beispielsweise elektronische Gesundheitsdaten von mehr als 12,6 Millionen Mitgliedern und speist damit Datenspeicher im Petabyte-Bereich, um Analysen zur Bevölkerungsgesundheit und KI-gestützte klinische Entscheidungshilfen zu unterstützen.
Wichtigste Herausforderungen des Data-Lake-Marktes
Komplexitäten in den Bereichen Datensicherheit, Datenschutz und Compliance
Datensicherheit und die Einhaltung gesetzlicher Bestimmungen stellen weiterhin große Herausforderungen dar, die das Wachstum des Data-Lake-Marktes hemmen. Da Data Lakes riesige Mengen sensibler Informationen speichern – darunter Finanztransaktionen, Kundendaten, Patientenakten und geistiges Eigentum –, sind sie attraktive Ziele für Cyberangriffe. Die Gewährleistung angemessener Zugriffskontrollen, Verschlüsselung und Überwachung in verteilten Architekturen kann schwierig sein, insbesondere in Hybrid- und Multi-Cloud-Umgebungen. Die Einhaltung strenger Vorschriften wie DSGVO, HIPAA und PCI-DSS verkompliziert die Anforderungen an die Datenverarbeitung zusätzlich. Viele Unternehmen haben Schwierigkeiten, eine konsistente Governance über verschiedene Datenquellen hinweg zu gewährleisten, was zu Problemen wie unberechtigtem Zugriff, Datenlecks und fehlerhafter Herkunftszuordnung führt. Darüber hinaus birgt die Integration diverser Datensätze ohne Beeinträchtigung des Datenschutzes weitere Risiken. Ohne solide Governance-Frameworks und kontinuierliche Sicherheitsupdates können Data Lakes Unternehmen Compliance-Verstößen und betrieblichen Schwachstellen aussetzen und so die Akzeptanz in stark regulierten Branchen einschränken.
Komplexität bei der Datenintegration, dem Qualitätsmanagement und der Verfügbarkeit von Fachkräften
Eine weitere große Herausforderung liegt in der Komplexität der Datenintegration, des Datenqualitätsmanagements und dem Mangel an Fachkräften, die große Data-Lake-Ökosysteme verwalten können. Die Integration strukturierter und unstrukturierter Daten aus verschiedenen Systemen erfordert fundiertes technisches Know-how und ausgefeilte Data-Engineering-Prozesse. Schlecht verwaltete Datenaufnahmepipelines führen häufig zu inkonsistenten, unvollständigen oder doppelten Daten und beeinträchtigen so die Genauigkeit der Analysen. Die Pflege von Metadaten, die Sicherstellung der Schema-Anpassung und die Implementierung von Governance-Regeln erhöhen den operativen Aufwand zusätzlich. Darüber hinaus übersteigt die Nachfrage nach Data Scientists, Cloud-Architekten und Machine-Learning-Ingenieuren das Angebot bei Weitem, was zu Ressourcenengpässen bei Unternehmen führt, die große Data-Lake-Implementierungen anstreben. Hohe Implementierungskomplexität und die Abhängigkeit von fortgeschrittenen Kenntnissen erhöhen häufig die Kosten und verlängern die Implementierungszeiten. Diese Herausforderungen unterstreichen den Bedarf an automatisierten Tools, Low-Code-Plattformen und der Weiterbildung qualifizierter Fachkräfte, um das Marktwachstum zu unterstützen.
Regionale Analyse des Data-Lake-Marktes
Nordamerika
Nordamerika dominierte 2024 den Data-Lake-Markt mit einem Anteil von 38,2 %. Treiber dieser Entwicklung waren die starke Cloud-Nutzung, robuste Programme zur digitalen Transformation und die Präsenz führender Technologieanbieter wie AWS, Microsoft, Google und Snowflake. Unternehmen aus den Bereichen Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Gesundheitswesen setzen zunehmend Data Lakes ein, um fortgeschrittene Analysen, KI/ML-Workloads und die Erstellung von Berichten für regulatorische Stellen zu unterstützen. Die Region profitiert von ausgereiften Data-Governance-Frameworks und hohen Investitionen in Big-Data-Technologien. Steigende Datenmengen in Unternehmen, wachsende IoT-Ökosysteme und die zunehmende Nachfrage nach Echtzeit-Einblicken stärken weiterhin die führende Position Nordamerikas auf dem Weltmarkt.
Europa
Europa hielt 2024 einen Marktanteil von 26,7 % am Data-Lake-Markt, gestützt durch wachsende Digitalisierungsinitiativen in der Fertigungsindustrie, im Einzelhandel und im Finanzdienstleistungssektor. Die Region legt großen Wert auf Daten-Governance und die Einhaltung der DSGVO, was die Einführung sicherer und gut verwalteter Data-Lake-Plattformen beschleunigt. Länder wie Deutschland, Großbritannien und Frankreich sind führend bei Cloud-Investitionen und KI-gestützter Analytik und steigern so die Nachfrage nach skalierbaren Frameworks für Datenspeicherung und -verarbeitung. Zunehmende Modernisierungsbemühungen in der Industrie, darunter Industrie 4.0 und Projekte im Bereich intelligenter Mobilität, verstärken den Bedarf Europas an einheitlichem Datenmanagement und Echtzeit-Analysefunktionen zusätzlich.
Asien-Pazifik
Der asiatisch-pazifische Raum machte 2024 23,9 % des Data-Lake-Marktes aus und bleibt aufgrund der rasanten Cloud-Einführung, expandierender digitaler Ökosysteme und steigender Unternehmensinvestitionen in KI, Big Data und IoT die am schnellsten wachsende Region. China, Indien, Japan und Südkorea treiben das Wachstum an, da Unternehmen ihre IT-Infrastruktur modernisieren und auf Cloud-native Architekturen umstellen. Der Aufstieg von E-Commerce, Fintech, intelligenter Fertigung und vernetzten Gesundheitsanwendungen führt zu einer signifikanten Datengenerierung und beschleunigt die Einführung skalierbarer Data-Lake-Plattformen. Die von Regierungen vorangetriebene digitale Transformation und die steigende Nachfrage nach Business Intelligence in Echtzeit stärken das langfristige Marktwachstum im asiatisch-pazifischen Raum.
Lateinamerika
Lateinamerika erreichte 2024 einen Marktanteil von 6,4 %, angetrieben durch zunehmende Initiativen zur digitalen Transformation in den Bereichen Banken, Finanzdienstleistungen und Versicherungen (BFSI), Telekommunikation, Einzelhandel und im öffentlichen Sektor. Länder wie Brasilien, Mexiko und Chile setzen verstärkt auf Cloud-basierte Analysen und steigern so die Nachfrage nach kosteneffizienten und skalierbaren Data-Lake-Lösungen. Unternehmen konzentrieren sich darauf, die Kundenanalyse zu verbessern, die betriebliche Effizienz zu steigern und Echtzeit-Entscheidungen zu ermöglichen. Trotz Herausforderungen wie einer uneinheitlichen Cloud-Infrastruktur und begrenzter Expertise im Bereich fortgeschrittener Analysen verzeichnet die Region ein stetiges Wachstum, da Unternehmen in die Modernisierung ihrer Big-Data-Infrastruktur investieren und ihre digitalen Service-Ökosysteme ausbauen.
Naher Osten und Afrika
Die Region Naher Osten und Afrika trug 2024 mit 4,8 % zum Data-Lake-Markt bei. Dies wird durch die zunehmende Nutzung von Cloud-Plattformen, Smart-City-Initiativen und die digitale Transformation in den Bereichen Telekommunikation, Finanzdienstleistungen und Versicherungen (BFSI) sowie im öffentlichen Sektor begünstigt. Die Vereinigten Arabischen Emirate, Saudi-Arabien und Südafrika sind führend bei der regionalen Implementierung, da Unternehmen Data Lakes integrieren, um Automatisierung, Cybersicherheit und operative Intelligenz zu verbessern. Investitionen in KI, IoT und groß angelegte digitale Regierungsprogramme generieren steigende Datenmengen und damit den Bedarf an fortschrittlichen Speicher- und Analyseframeworks. Kontinuierliche Infrastrukturverbesserungen und der Ausbau des Cloud-Ökosystems unterstützen weiterhin das Marktwachstum.
Marktsegmentierung für Data Lakes
Nach Typ
- Lösungen
- Dienstleistungen
Durch Bereitstellung
- Vor Ort
- Wolke
Vertikal
- ES
- BFSI
- Einzelhandel
- Gesundheitspflege
- Medien und Unterhaltung
Nach Geographie
- Nordamerika
- UNS
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Restliches Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriges Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest Lateinamerikas
- Naher Osten und Afrika
- GCC-Staaten
- Südafrika
- Übriger Naher Osten und Afrika
Wettbewerbslandschaft des Data-Lake-Marktes
Der Markt für Data Lakes ist durch die starke Präsenz globaler Technologieanbieter, Cloud-Plattform-Anbieter und Datenmanagement-Spezialisten geprägt, die skalierbare, sichere und analysebasierte Lösungen anbieten. Führende Unternehmen wie Amazon Web Services, Microsoft Corporation, Snowflake Inc., Oracle Corporation, Google LLC, Cloudera Inc., Teradata Corporation, SAS Institute Inc., Informatica Corporation und Dremio Corporation konkurrieren aktiv durch die Verbesserung von Datenintegration, Governance und KI-gestützten Analysefunktionen. Diese Anbieter konzentrieren sich auf den Ausbau cloudnativer Architekturen, die Verbesserung der Echtzeit-Datenverarbeitung und die Integration fortschrittlicher Machine-Learning-Tools zur Steigerung der Plattformeffizienz. Strategische Partnerschaften, Produktinnovationen und Multi-Cloud-Supportmodelle sind entscheidend für die Erlangung von Wettbewerbsvorteilen. Da Unternehmen zunehmend moderne Datenarchitekturen einsetzen, differenzieren sich Anbieter durch Leistungsoptimierung, kostengünstige Speichermodelle und verbesserte Sicherheitsframeworks. Der Markt entwickelt sich stetig weiter, angetrieben durch steigende Investitionen in einheitliche Datenplattformen, verbesserte Interoperabilität und branchenspezifische Data-Lake-Lösungen, die den sich wandelnden Anforderungen der digitalen Transformation gerecht werden.
Analyse der Schlüsselakteure
- Snowflake Inc.
- Teradata Corporation
- Informatica Corporation
- Dremio Corporation
- Oracle Corporation
- Zaloni, Inc.
- SAS Institute Inc.
- Microsoft Corporation
- Cloudera, Inc.
- Amazon Web Services, Inc.
Aktuelle Entwicklungen
- Im November 2025 stellten SAP SE und Microsoft Corporation „SAP Business Data Cloud Connect for Microsoft Fabric“ vor, das die kopierfreie gemeinsame Nutzung von SAP-Daten in Microsofts KI-fähigem Data Lake (OneLake) ermöglicht.
- Im Oktober 2025 brachte Oracle sein „Autonomous AI Lakehouse“ auf den Markt, eine offene und interoperable Data-Lake-/Lakehouse-Plattform, die seine Autonomous AI Database mit dem Apache-Iceberg-Standard kombiniert.
- Im Juni 2024 kündigte Databricks die Übernahme von Tabular an, einem Datenmanagement-Startup, das von den ursprünglichen Entwicklern von Apache Iceberg gegründet wurde.
Berichterstattung
Der Forschungsbericht bietet eine detaillierte Analyse basierend auf Typ , Einsatzgebiet , Branche und Region . Er beschreibt die führenden Marktteilnehmer und gibt einen Überblick über deren Geschäftstätigkeit, Produktangebot, Investitionen, Umsatzströme und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Hemmnisse. Weiterhin werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht außerdem die Marktdynamik, regulatorische Rahmenbedingungen und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Abschließend bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um sich in der komplexen Marktlandschaft zurechtzufinden.
Zukunftsaussichten
- Der Markt für Data Lakes wird weiter wachsen, da Unternehmen ihre digitale Transformation beschleunigen und verstärkt auf skalierbare Datenarchitekturen setzen.
- Die Einführung von KI, maschinellem Lernen und prädiktiver Analytik wird die Nachfrage nach fortschrittlichen Data-Lake-Ökosystemen deutlich erhöhen.
- Cloud-native Data Lakes werden zunehmend an Bedeutung gewinnen, da Unternehmen Flexibilität, Automatisierung und Kosteneffizienz priorisieren.
- Data-Lakehouse-Architekturen werden zum Standard werden und die Leistungsfähigkeit von Analysen mit robuster Governance und Datenqualitätskontrolle verbinden.
- Branchenspezifische Data-Lake-Lösungen werden entstehen, angetrieben durch die einzigartigen Datenmodelle, die in den Bereichen Banken, Finanzdienstleistungen und Versicherungen (BFSI), Gesundheitswesen, Einzelhandel und Fertigung benötigt werden.
- Die Echtzeit-Datenerfassung und Streaming-Analyse werden rasant zunehmen, um in allen Branchen eine sofortige Entscheidungsfindung zu unterstützen.
- Die Funktionen für Governance, Sicherheit und Compliance werden sich mit der Weiterentwicklung der regulatorischen Rahmenbedingungen und Datenschutzstandards verbessern.
- Multi-Cloud- und Hybrid-Implementierungen werden zunehmen, da Unternehmen Leistung, Risiko und Kostenoptimierung in Einklang bringen müssen.
- Automatisierungs- und Low-Code-Datenverarbeitungswerkzeuge werden die Implementierungskomplexität verringern und die Akzeptanz steigern.
- Die aufstrebenden Märkte im asiatisch-pazifischen Raum, in Lateinamerika und im Nahen Osten werden durch zunehmende Investitionen in Cloud-Lösungen die nächste Phase der globalen Expansion vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Data Lakes aktuell und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher durchschnittlichen jährlichen Wachstumsrate (CAGR) wird der Data-Lake-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment im Bereich Data Lakes hatte 2024 den größten Marktanteil?
Was sind die Hauptfaktoren, die das Wachstum des Data-Lake-Marktes antreiben?
Wer sind die führenden Unternehmen im Data-Lake-Markt?
Welche Region hatte 2024 den größten Anteil am Data-Lake-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Data Lake Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Data Lake Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12.27 Billion → 2032: USD 28.69 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Data Lake Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Data Lake Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Data Lake Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Data Lake Markt Market Drivers
- 3.3 Data Lake Markt Market Restraints & Challenges
- 3.4 Data Lake Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Data Lake Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Data Lake Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Data Lake Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Data Lake Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Data Lake Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Data Lake Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Data Lake Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Data Lake Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Data Lake Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Data Lake Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Data Lake Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Data Lake Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Data Lake Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Data Lake Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Data Lake Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Data Lake Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Data Lake Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Data Lake Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Data Lake Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
