
Marktübersicht
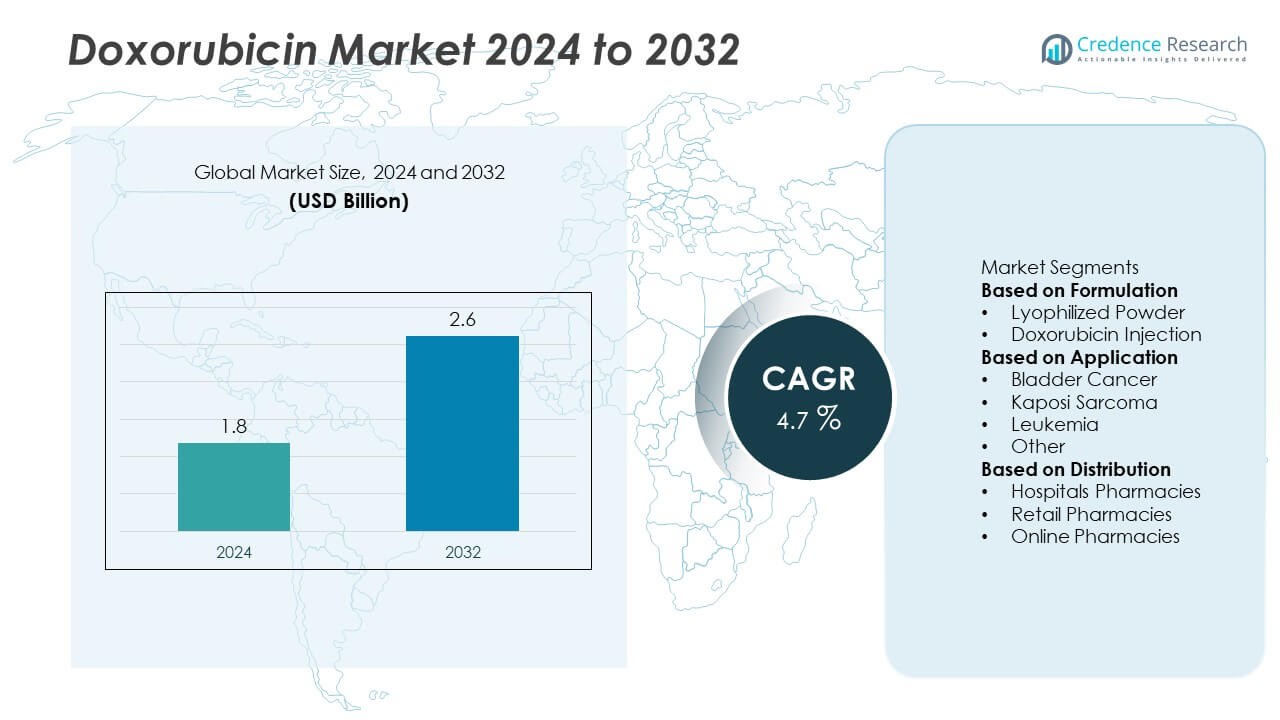
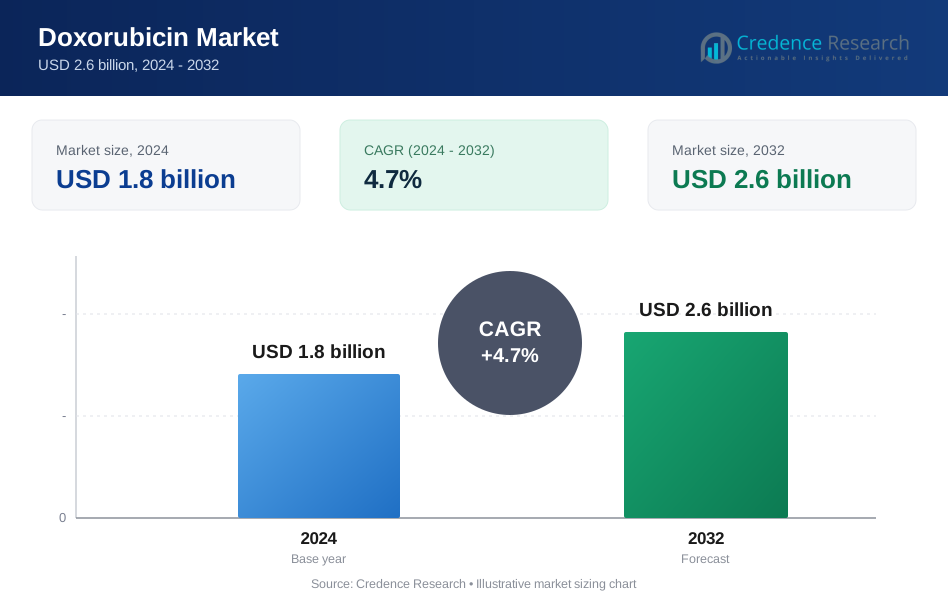
Der Doxorubicin-Markt wurde im Jahr 2024 auf 1,8 Milliarden USD geschätzt und soll bis 2032 2,6 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,7 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Doxorubicin-Marktgröße 2024 | 1,8 Milliarden USD |
| Doxorubicin-Markt, CAGR | 4,7% |
| Doxorubicin-Marktgröße 2032 | 2,6 Milliarden USD |
Der Doxorubicin-Markt wird von großen Unternehmen wie Novartis AG, Pfizer Inc., Sun Pharmaceutical Industries Ltd., Dr. Reddy’s Laboratories Ltd., Johnson & Johnson Services, Inc., Baxter, Cipla, Cadila Pharmaceuticals, SRS Life Sciences und MicroBiopharm Japan Co., Ltd. angeführt. Diese Akteure dominieren durch ein starkes Onkologie-Medikamentenportfolio, fortschrittliche Produktionsstätten und strategische Vertriebsnetze. Novartis und Pfizer führen in Bezug auf Innovation und globale Präsenz, während Sun Pharma und Dr. Reddy’s die generischen Lieferketten stärken. Nordamerika führt den Markt mit einem Anteil von 37 % an, gefolgt von Europa mit 29 % und Asien-Pazifik mit 25 %, angetrieben durch wachsende Infrastrukturen zur Krebsbehandlung und steigende Akzeptanz von Chemotherapie.
Markteinblicke
- Der Doxorubicin-Markt wurde im Jahr 2024 auf 1,8 Milliarden USD geschätzt und soll bis 2032 2,6 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,7 %.
- Die steigende weltweite Krebsinzidenz und die zunehmende Akzeptanz von Chemotherapie-Medikamenten treiben die starke Marktnachfrage in Onkologiezentren voran.
- Liposomale und nanopartikuläre Formulierungen sind aufkommende Trends, die die Arzneimittelsicherheit verbessern und Anwendungen in der fortgeschrittenen Krebsbehandlung erweitern.
- Führende Unternehmen wie Novartis AG, Pfizer Inc. und Sun Pharmaceutical Industries Ltd. konzentrieren sich auf Formulierungsinnovationen, Produktionserweiterungen und globale Partnerschaften.
- Nordamerika führt mit einem Anteil von 37 %, gefolgt von Europa mit 29 % und Asien-Pazifik mit 25 %, während das Doxorubicin-Injektionssegment mit einem Anteil von 67 % dominiert, aufgrund seiner umfangreichen Verwendung in Chemotherapie-Regimen.
Marktsegmentierungsanalyse:
Nach Formulierung
Das Doxorubicin-Injektionssegment dominierte den Markt im Jahr 2024 mit einem Anteil von 67 %. Seine Führungsposition wird durch seine weitverbreitete Verwendung in Chemotherapie-Regimen für verschiedene Krebsarten, einschließlich Leukämie, Brustkrebs und Sarkom, angetrieben. Doxorubicin-Injektionen bieten eine kontrollierte Dosierungsabgabe und bessere Absorption, was es zur bevorzugten Wahl unter Onkologen macht. Die zunehmende Verfügbarkeit von liposomalen Formulierungen und das reduzierte Risiko kardiotoxischer Nebenwirkungen verbessern seine klinische Akzeptanz weiter. Krankenhäuser und Krebsbehandlungszentren bevorzugen weiterhin injizierbare Formen aufgrund ihrer nachgewiesenen Wirksamkeit und einfachen Verabreichung in Kombinationstherapien.
- Zum Beispiel produziert Pfizers größte Produktionsstätte in Kalamazoo, Michigan, jährlich über 140 Millionen Einheiten steriler Injektionsmittel und anderer Medikamente. Die Anlage stellt auch aktive pharmazeutische Wirkstoffe und medizinische Geräte her und vertreibt Produkte in über 100 Länder weltweit.
Nach Anwendung
Der Leukämie-Sektor hielt im Jahr 2024 den größten Anteil von 36% am Doxorubicin-Markt. Die steigende Inzidenz von blutbedingten Krebserkrankungen und die Aufnahme des Medikaments in Standard-Chemotherapieprotokolle treiben diese Dominanz voran. Doxorubicin bleibt aufgrund seiner starken antitumoralen Aktivität eine Eckpfeilerbehandlung für akute lymphoblastische und myeloische Leukämie. Der erweiterte Zugang zu fortschrittlicher Onkologieversorgung und laufende klinische Studien für gezielte Formulierungen unterstützen ein stetiges Wachstum. Steigende Überlebensraten der Patienten und die Therapietreue tragen weiter zur anhaltenden Marktführerschaft des Segments bei.
- Zum Beispiel ist die generische Doxorubicin-Hydrochlorid-Liposom-Injektion von Dr. Reddy's Laboratories für die Behandlung spezifischer Krebserkrankungen, einschließlich Eierstockkrebs, multiplem Myelom und AIDS-bedingtem Kaposi-Sarkom, zugelassen.
Nach Vertrieb
Krankenhausapotheken machten im Jahr 2024 einen dominanten Anteil von 58% am Doxorubicin-Markt aus. Die Stärke des Segments resultiert aus der hohen Verabreichung von Chemotherapie bei stationären Patienten und der Verfügbarkeit spezialisierter Onkologieeinheiten. Krankenhäuser dienen als primäre Vertriebszentren für sowohl markengeschützte als auch generische injizierbare Formulierungen. Die zunehmende Anzahl von Krebsbehandlungszentren und staatlich unterstützte Onkologieprogramme verstärken diese Dominanz. Einzelhandels- und Online-Apotheken expandieren allmählich, da ambulante Chemotherapie und häusliche Krebsversorgung an Bedeutung gewinnen, aber Krankenhausnetzwerke bleiben der wichtigste Versorgungskanal für regulierte Onkologiemedikamente.
Wichtige Wachstumsfaktoren
Steigende Krebsinzidenz weltweit
Der globale Anstieg der Krebsprävalenz ist ein Haupttreiber für den Doxorubicin-Markt. Wachsende Fälle von Brust-, Leukämie- und Sarkomkrebs haben die Nachfrage nach wirksamen chemotherapeutischen Mitteln erhöht. Die nachgewiesene Wirksamkeit von Doxorubicin als Breitband-Antitumormedikament macht es zu einem wichtigen Bestandteil in Kombinationstherapien. Fortschritte in der Onkologie-Diagnostik und der erweiterte Zugang zur Gesundheitsversorgung in Entwicklungsländern unterstützen die Nutzung weiter. Steigende Krebsbewusstseinsprogramme und zunehmende staatliche Investitionen in die Infrastruktur der Krebsbehandlung sollen die konstante Nachfrage in den kommenden Jahren aufrechterhalten.
- Zum Beispiel ist Johnson & Johnson Services über seine Janssen-Onkologieabteilung weltweit an der Unterstützung der Onkologiebehandlung und Patientenversorgung beteiligt. Ihre Initiativen umfassen Forschung, Patientenunterstützungsprogramme und Kooperationen mit der medizinischen Gemeinschaft.
Fortschritte in liposomalen Formulierungen
Die Entwicklung von liposomalen Doxorubicin-Formulierungen hat die Arzneimittelabgabe erheblich verbessert und das Risiko von Toxizität verringert. Liposomale Technologie minimiert die Kardiotoxizität und verbessert die gezielte Wirkung des Medikaments auf Krebszellen, was die Sicherheit und Wirksamkeit der Behandlung erhöht. Führende Pharmaunternehmen investieren in langwirkende und pegylierte Varianten, die die Zirkulationszeit verlängern und Nebenwirkungen reduzieren. Die Verfügbarkeit von liposomalen Formen für verschiedene Krebsarten unterstützt die klinische Akzeptanz. Die zunehmende Akzeptanz gezielter Chemotherapielösungen stärkt diese formulierungsgetriebene Marktexpansion weiter.
- Zum Beispiel erreichte die pegylierte liposomale Doxorubicin-Formulierung DOXIL® eine verlängerte Plasmahalbwertszeit von etwa 55 Stunden beim Menschen, was eine signifikante Steigerung gegenüber konventionellem Doxorubicin darstellt. In klinischen Studien zeigte sie eine reduzierte Kardiotoxizität im Vergleich zu konventionellem Doxorubicin.
Wachsende Gesundheitsausgaben und Onkologie-Investitionen
Steigende Gesundheitsausgaben und die Einrichtung fortschrittlicher Onkologiezentren weltweit beschleunigen das Marktwachstum. Regierungen und private Akteure erhöhen die Finanzierung für die Infrastruktur der Krebsversorgung und die Verfügbarkeit von Chemotherapeutika. Pharmaunternehmen investieren auch in Onkologie-F&E-Pipelines, die sich auf die Verbesserung der Wirksamkeit von Doxorubicin konzentrieren. Die Ausweitung der Erstattung und die verbesserte Arzneimittelverteilung in aufstrebenden Volkswirtschaften verbessern den Zugang der Patienten. Zunehmende Partnerschaften zwischen Forschungseinrichtungen und Biopharmaunternehmen fördern weiterhin Innovationen und erweitern die therapeutischen Anwendungen von Doxorubicin.
Wichtige Trends und Chancen
Verlagerung hin zu Kombinationstherapie und gezielter Therapie
Doxorubicin wird zunehmend in Kombination mit zielgerichteten Therapien und Immuntherapien eingesetzt, um die Behandlungsergebnisse bei Krebs zu verbessern. Der Trend zur personalisierten Medizin hat seine Rolle in maßgeschneiderten Onkologie-Regimen erweitert. Die Forschung zur Kombination von Doxorubicin mit monoklonalen Antikörpern und Kinase-Inhibitoren zeigt vielversprechende Ergebnisse bei resistenten Krebsarten. Pharmaunternehmen konzentrieren sich darauf, Dosierungspläne zu optimieren, um Nebenwirkungen zu minimieren und gleichzeitig die Wirksamkeit zu steigern. Diese Entwicklung in den Behandlungsansätzen schafft neue klinische und kommerzielle Möglichkeiten für Doxorubicin-basierte Therapien weltweit.
- Zum Beispiel wurde in einer Phase-2-Studie (NCT04028063), die Doxorubicin mit einer dualen CTLA-4/PD-1-Blockade (Zalifrelimab + Balstilimab) für fortgeschrittenes Weichteilsarkom kombiniert, 28 auswertbare Patienten eingeschlossen und ein medianes progressionsfreies Überleben von 25,3 Wochen (ca. 5,8 Monate) erreicht.
Zunehmender Einsatz von Nanotechnologie in der Arzneimittelabgabe
Die Nanotechnologie verändert die Verabreichung von Chemotherapeutika, einschließlich Doxorubicin. Nanocarrier-Systeme verbessern die Bioverfügbarkeit, reduzieren die systemische Toxizität und ermöglichen eine gezielte Abgabe des Medikaments. Unternehmen erforschen polymerbasierte Nanopartikel und lipidbasierte Träger, um die Stabilität des Medikaments zu verbessern. Solche Innovationen unterstützen eine sicherere und effektivere Krebsbehandlung, insbesondere in fortgeschrittenen Stadien. Der wachsende Fokus auf Nanomedizin und präzise Onkologie bietet eine bedeutende Gelegenheit zur Erweiterung der Anwendungen von Doxorubicin bei soliden und hämatologischen Malignitäten.
- Zum Beispiel entwickelten Forscher polymer-lipid-hybride Nanopartikel, die mit Doxorubicin beladen waren, wobei die größeren Partikel eine durchschnittliche Größe von 255,7 ± 18,45 nm hatten und eine Verkapselungseffizienz von 67,2% erreichten.
Wichtige Herausforderungen
Kardiotoxizität und unerwünschte Arzneimittelreaktionen
Trotz seiner Wirksamkeit ist der Einsatz von Doxorubicin durch schwerwiegende Nebenwirkungen wie Kardiotoxizität und Myelosuppression begrenzt. Langfristiger Gebrauch kann irreversible Herzschäden verursachen, insbesondere bei Patienten, die kumulativ hohe Dosen erhalten. Diese Risiken erfordern eine sorgfältige Dosisverwaltung und häufige kardiologische Überwachung. Die Einführung von liposomalen und nanopartikulären Formulierungen hat die Toxizität reduziert, sie jedoch nicht vollständig beseitigt. Das Management unerwünschter Ereignisse bleibt eine zentrale klinische Herausforderung und veranlasst die Forschung nach weniger toxischen Analoga und sichereren Abgabemechanismen, um die therapeutische Wirksamkeit aufrechtzuerhalten.
Hohe Behandlungskosten und eingeschränkte Zugänglichkeit
Die hohen Kosten der auf Doxorubicin basierenden Chemotherapie, insbesondere liposomale Formulierungen, stellen in einkommensschwachen und mittleren Regionen ein großes Hindernis dar. Begrenzte Gesundheitsfinanzierung und unzureichende Erstattungen schränken den Zugang der Patienten zu fortschrittlichen Krebstherapien ein. Darüber hinaus beeinträchtigen Ineffizienzen in der Lieferkette und Preisunterschiede zwischen den Märkten die Verfügbarkeit von Medikamenten. Generische Versionen haben geholfen, die Erschwinglichkeit zu verbessern, stehen jedoch in einigen Ländern vor Qualitäts- und regulatorischen Einschränkungen. Der Ausbau des Zugangs zu erschwinglichen, hochwertigen Onkologiemedikamenten bleibt entscheidend, um die ungedeckte Nachfrage in aufstrebenden Märkten zu adressieren.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 einen Anteil von 37 % am Doxorubicin-Markt, angetrieben durch eine fortschrittliche Krebsversorgung und die weit verbreitete Verfügbarkeit von Onkologiemedikamenten. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund einer hohen Krebsbelastung, starker Erstattungssysteme und der Präsenz wichtiger Pharmahersteller an. Laufende F&E in liposomalen Doxorubicin-Formulierungen und die zunehmende Einführung der Präzisionsonkologie unterstützen ein stetiges Marktwachstum. Die zunehmende Anzahl von Chemotherapiezentren und das steigende Bewusstsein für die Früherkennung von Krebs stärken weiterhin die Dominanz Nordamerikas auf dem globalen Doxorubicin-Markt.
Europa
Europa machte 2024 einen Anteil von 29 % am Doxorubicin-Markt aus, unterstützt durch gut etablierte Gesundheitssysteme und eine hohe Akzeptanz innovativer Krebstherapien. Länder wie Deutschland, Frankreich und das Vereinigte Königreich sind wichtige Beitragszahler, angetrieben durch starke Onkologieforschung und staatlich unterstützte Gesundheitsprogramme. Die Region profitiert von der regulatorischen Zulassung fortschrittlicher Formulierungen wie pegylierte liposomale Doxorubicin. Die zunehmende Prävalenz von Brust- und hämatologischen Krebserkrankungen steigert die regionale Nachfrage weiter. Der zunehmende Einsatz von Kombinationschemotherapie und steigende Investitionen in biopharmazeutische Forschung stärken weiterhin Europas Position auf dem Markt.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 2024 einen Anteil von 25 % am Doxorubicin-Markt, angetrieben durch die steigende Krebsinzidenz und den verbesserten Zugang zur Gesundheitsversorgung in China, Indien und Japan. Der schnelle Ausbau von Onkologiekrankenhäusern und günstige staatliche Richtlinien zur Krebsversorgung tragen zum Marktwachstum bei. Die zunehmende Verfügbarkeit von generischem Doxorubicin und kostengünstigen Behandlungsoptionen zieht Patienten in der gesamten Region an. Pharmaunternehmen investieren in lokale Produktion und F&E, um die steigende Nachfrage zu decken. Das zunehmende Bewusstsein für die Vorteile der Chemotherapie und die erweiterte Versicherung deckung treiben die Einführung von Doxorubicin in den aufstrebenden Volkswirtschaften des Asien-Pazifik-Raums weiter voran.
Lateinamerika
Lateinamerika hielt 2024 einen Anteil von 6 % am Doxorubicin-Markt, unterstützt durch die Erweiterung der Kapazitäten zur Krebsbehandlung und steigende Gesundheitsinvestitionen. Brasilien und Mexiko führen die regionale Nachfrage aufgrund der Verbesserung der Onkologieinfrastruktur und des zunehmenden Zugangs zu Marken- und Generika-Medikamenten an. Regierungsinitiativen zur Stärkung der Krebsdiagnose und der Verfügbarkeit von Behandlungen fördern die Akzeptanz. Budgetbeschränkungen und ungleichmäßige Medikamentenverteilung bleiben jedoch zentrale Herausforderungen. Kooperationen mit internationalen Pharmaunternehmen und die zunehmende Teilnahme an klinischen Studien werden voraussichtlich die Marktentwicklung in der Region in den kommenden Jahren beschleunigen.
Mittlerer Osten & Afrika
Der Nahe Osten & Afrika machten 2024 einen Anteil von 3 % am Doxorubicin-Markt aus. Die Vereinigten Arabischen Emirate und Saudi-Arabien sind wichtige Beitragszahler, angetrieben durch ein wachsendes Bewusstsein für Krebs und Investitionen in spezialisierte Gesundheitseinrichtungen. Die Erweiterung der Onkologieabteilungen in privaten Krankenhäusern und die staatliche Unterstützung für fortschrittliche Krebstherapien fördern ein allmähliches Marktwachstum. In Afrika verbessern zunehmende Krebsvorsorgeuntersuchungen und hilfsgetriebene Gesundheitsinitiativen den Zugang zu wesentlichen Chemotherapien. Trotz begrenzter Erschwinglichkeit und Infrastrukturengpässen wird erwartet, dass die steigende Modernisierung des Gesundheitswesens die Akzeptanz von Doxorubicin in dieser Region in naher Zukunft stärken wird.
Marktsegmentierungen:
Nach Formulierung
- Lyophilisiertes Pulver
- Doxorubicin-Injektion
Nach Anwendung
- Blasenkrebs
- Kaposi-Sarkom
- Leukämie
- Andere
Nach Vertrieb
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Geographie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Nahe Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Doxorubicin-Marktes umfasst große Akteure wie Novartis AG, Dr. Reddy’s Laboratories Ltd., Baxter, SRS Life Sciences, Sun Pharmaceutical Industries Ltd., Pfizer Inc., Cadila Pharmaceuticals, Johnson & Johnson Services, Inc., Cipla und MicroBiopharm Japan Co., Ltd. Diese Unternehmen konzentrieren sich darauf, ihre Onkologie-Portfolios durch die Produktion sowohl konventioneller als auch liposomaler Doxorubicin-Formulierungen zu erweitern. Führende Hersteller wie Novartis und Pfizer legen Wert auf Forschung zu sichereren und effektiveren Arzneimittelabgabesystemen, während indische Firmen wie Sun Pharma und Dr. Reddy’s kosteneffiziente Herstellung nutzen, um ihre globale Reichweite zu stärken. Strategische Kooperationen, Produktzulassungen und regionale Vertriebspartnerschaften sind Schlüsselstrategien zur Erweiterung der Marktpräsenz. Kontinuierliche Investitionen in Formulierungsinnovationen, gekoppelt mit Bemühungen zur Verbesserung der Zugänglichkeit in aufstrebenden Märkten, erhöhen die Wettbewerbsfähigkeit der führenden Akteure in diesem stetig wachsenden Onkologiemarkt.
Schlüsselspieler-Analyse
- Novartis AG
- Reddy’s Laboratories Ltd.
- Baxter
- SRS Life Sciences
- Sun Pharmaceutical Industries Ltd.
- Pfizer Inc.
- Cadila Pharmaceuticals
- Johnson & Johnson Services, Inc.
- Cipla
- MicroBiopharm Japan Co., Ltd.
Neueste Entwicklungen
- Im Juni 2025 brachte Baxter International Inc. zwei neue National Drug Codes (NDCs) für DOXIL® (Doxorubicin-Hydrochlorid-Liposominjektion) in den USA auf den Markt und änderte das 20 mg/10 mL-Fläschchen in NDC 00338-9667-01 und das 50 mg/25 mL-Fläschchen in NDC 00338-9665-01.
- Im Juli 2024 gab Lupin Limited bekannt, dass sein Allianzpartner ForDoz Pharma Corporation die US-amerikanische FDA-Zulassung für eine generische Version der Doxorubicin-Hydrochlorid-Liposominjektion 20 mg/10 mL und 50 mg/25 mL-Fläschchen erhalten hat, die auf Baxters RLD DOXIL® verweist.
- Im Januar 2024 gab Bristol-Myers Squibb die Übernahme von Mirati Therapeutics bekannt, die die potenzielle Entwicklung neuer Therapien mit Doxorubicin umfasst.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Formulierung, Anwendung, Vertrieb und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Doxorubicin wird mit der zunehmenden globalen Krebsprävalenz weiter steigen.
- Liposomale und nanopartikuläre Formulierungen werden für eine sicherere Arzneimittelabgabe breitere Akzeptanz finden.
- Pharmaunternehmen werden mehr in die Reduzierung der Kardiotoxizität durch fortschrittliche Formulierungen investieren.
- Kombinationstherapien werden sich ausweiten, da die Präzisionsonkologie häufiger wird.
- In Schwellenmärkten wird durch die Produktion generischer Medikamente eine höhere Zugänglichkeit erreicht.
- Forschung in personalisierter Medizin wird maßgeschneiderte, doxorubicin-basierte Behandlungspläne unterstützen.
- Strategische Kooperationen zwischen Pharmaunternehmen werden globale Lieferketten verbessern.
- Regulatorische Zulassungen für neue Darreichungsformen werden die Marktdurchdringung stärken.
- Krankenhäuser werden der führende Vertriebskanal für Onkologie-Medikamente bleiben.
- Asien-Pazifik und Nordamerika werden die wichtigsten Wachstumsregionen für die Marktexpansion bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Doxorubicin und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Doxorubicin-Markt voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Doxorubicin-Marksegment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Doxorubicin-Marktes antreiben?
Wer sind die führenden Unternehmen im Doxorubicin-Markt?
Welche Region hatte 2024 den größten Anteil am Doxorubicin-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Doxorubicin-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Doxorubicin-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1.8 billion → 2032: USD 2.6 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Doxorubicin-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Doxorubicin-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Doxorubicin-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Doxorubicin-Markt Market Drivers
- 3.3 Doxorubicin-Markt Market Restraints & Challenges
- 3.4 Doxorubicin-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Doxorubicin-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Doxorubicin-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Doxorubicin-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Doxorubicin-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Doxorubicin-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Doxorubicin-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Doxorubicin-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Doxorubicin-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Doxorubicin-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Doxorubicin-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Doxorubicin-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Doxorubicin-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Doxorubicin-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Doxorubicin-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Doxorubicin-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Doxorubicin-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Doxorubicin-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Doxorubicin-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Doxorubicin-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
