
Marktübersicht:
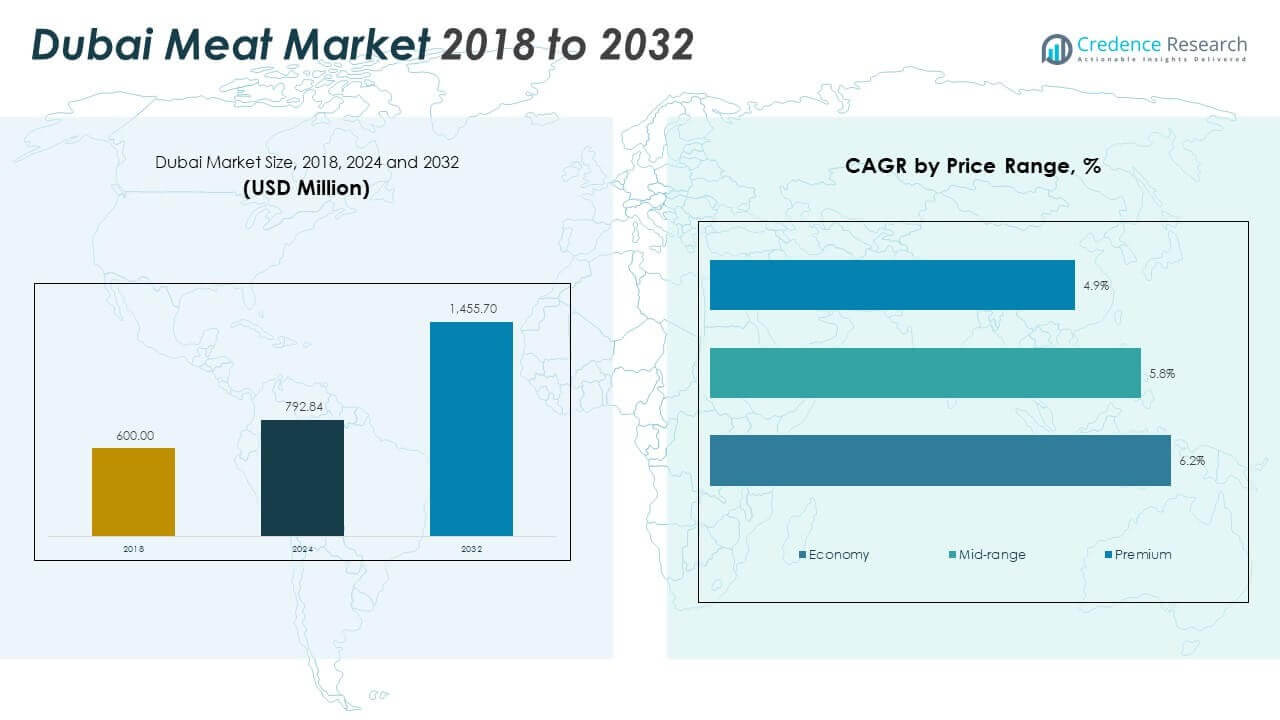
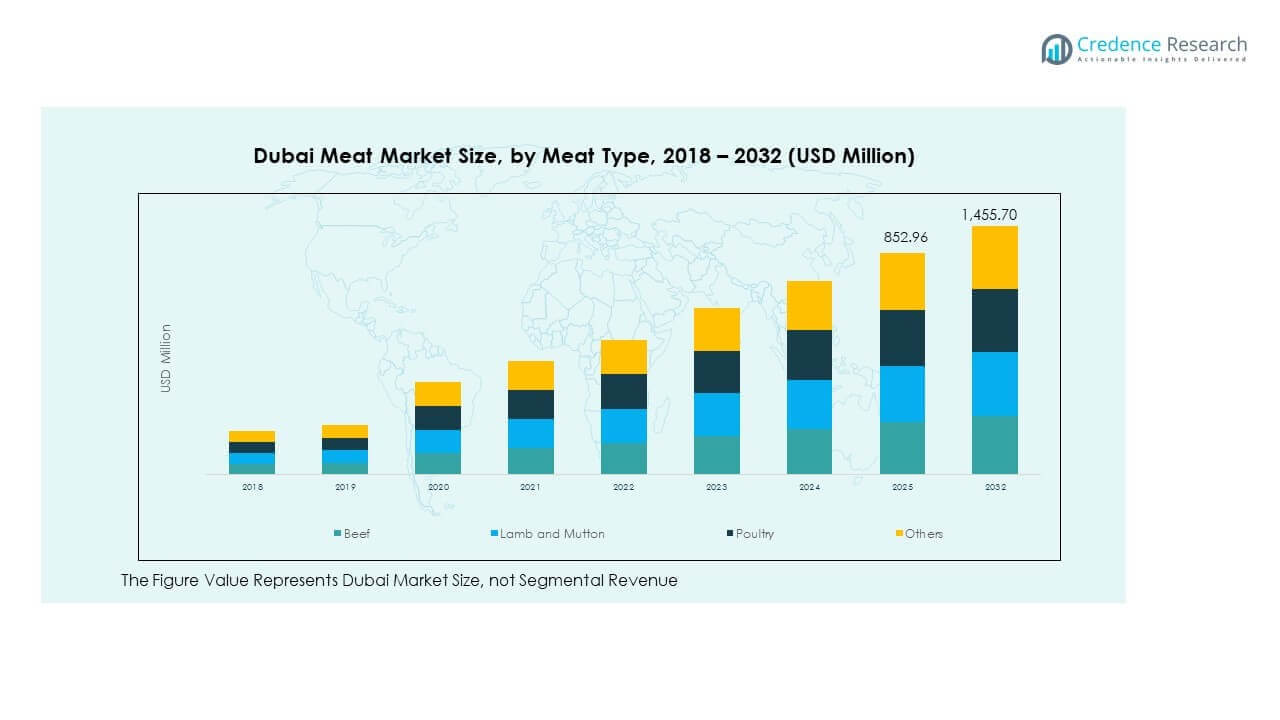
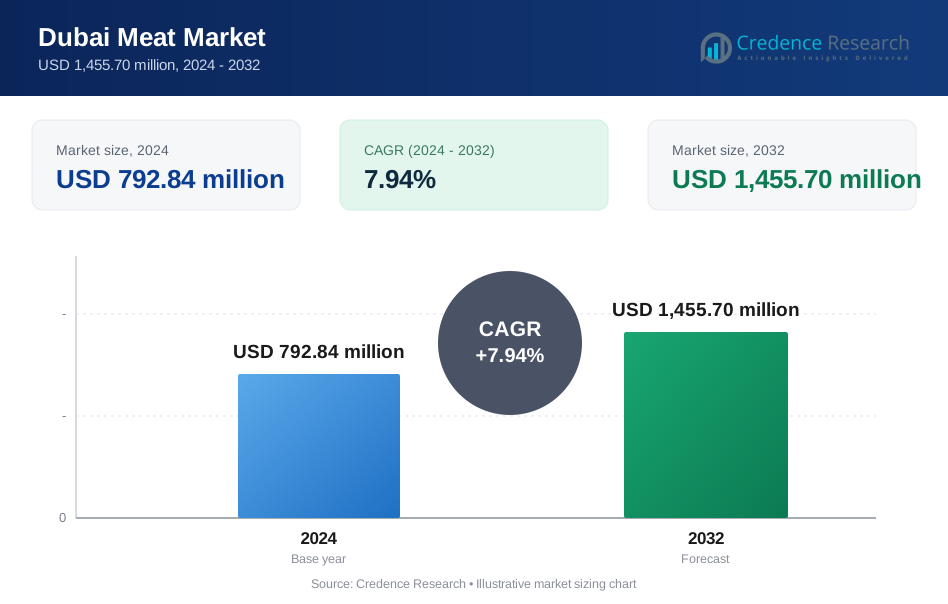
Der Fleischmarkt in Dubai wurde 2018 auf 600,00 Millionen USD geschätzt und soll bis 2024 auf 792,84 Millionen USD und bis 2032 auf 1.455,70 Millionen USD anwachsen, mit einer CAGR von 7,94 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Fleischmarktgröße Dubai 2024 | 792,84 Millionen USD |
| Fleischmarkt Dubai, CAGR | 7,80% |
| Fleischmarktgröße Dubai 2032 | 1.455,70 Millionen USD |
Starkes Bevölkerungswachstum, ein robuster Tourismussektor und ein hoher Fleischkonsum pro Kopf sind die Hauptnachfragetreiber. Der Markt profitiert von der steigenden Präferenz für halal-zertifizierte und rückverfolgbare Fleischprodukte unter den vielfältigen Expat-Gemeinschaften. Die Nachfrage von Restaurants, Hotels und Fast-Food-Ketten hat erheblich zugenommen. Die Expansion im Einzelhandel und digitale Bestellplattformen haben den Zugang zu frischem und gefrorenem Fleisch verbessert. Von der Regierung geführte Strategien zur Ernährungssicherheit und Importdiversifizierung haben die Lieferketten stabilisiert. Premium- und Bio-Fleischsegmente gewinnen ebenfalls an Bedeutung. Dubais zentrale Rolle im Fleischhandel der GCC zieht weiterhin globale Lieferanten an. Der Markt profitiert von einem ausgewogenen Mix aus inländischer Nachfrage und Reexportpotenzial.
Die Stadt Dubai hält den größten Marktanteil aufgrund ihrer Bevölkerungsdichte, einkommensstarken Haushalte und Einzelhandelsinfrastruktur. Küstenbezirke und zentrale Geschäftsbereiche treiben die Nachfrage durch Gastgewerbe- und Foodservice-Kanäle an. Nördliche Gebiete, einschließlich Deira und Al Qusais, unterstützen den Konsum im Wert- und mittleren Bereich durch traditionellen Einzelhandel. Aufstrebende Gebiete wie Dubai South und umliegende Vororte zeigen eine steigende Nachfrage von Haushalten und Institutionen. Nachbar-Emirate wie Sharjah und Ajman tragen allmählich zur vernetzten Fleischversorgungsaktivität bei. Das Logistik- und Importsystem der Stadt hilft, eine stabile Verteilung in alle Teilregionen aufrechtzuerhalten.
Markteinblicke
- Die Größe des Fleischmarktes in Dubai stieg von 600,00 Millionen USD im Jahr 2018 auf 792,84 Millionen USD im Jahr 2024 und wird voraussichtlich bis 2032 1.455,70 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,94%.
- Dubai City hält mit 58% den größten Anteil aufgrund von einkommensstarken Haushalten, hoher Dichte an Gastronomiebetrieben und Einzelhandelsinfrastruktur, gefolgt von Nord-Dubai mit 24%, angetrieben durch die Nachfrage der Arbeiterklasse und traditionellen Einzelhandel, und aufstrebende Vororte tragen mit 18% aufgrund steigender Wohnaktivitäten bei.
- Vorstadtbezirke wie Dubai South und Silicon Oasis sind die am schnellsten wachsenden Regionen, unterstützt durch Bevölkerungsverschiebungen, neuen Wohnungsbau und expandierende Einzelhandelsvertriebsnetze.
- Unter den Preissegmenten weist Premiumfleisch mit 6,2% die schnellste jährliche Wachstumsrate auf, angetrieben durch Tourismus, gehobenen Einzelhandel und Spezialzuschnitte, die in der gehobenen Gastronomie bevorzugt werden.
- Mittleres Fleisch folgt mit einer jährlichen Wachstumsrate von 5,8%, unterstützt durch städtische Fachkräfte und Doppelverdiener-Haushalte, die sowohl Erschwinglichkeit als auch Qualität verlangen.
Markttreiber
Steigende Nachfrage nach halal-zertifiziertem Fleisch unter lokalen und Expat-Gemeinschaften
Dubai beherbergt eine vielfältige Bevölkerung mit starken Vorlieben für halal-zertifiziertes Fleisch. Verbraucher aus Südasien, dem Nahen Osten und Nordafrika priorisieren Halal-Standards. Die Regierung setzt strenge Halal-Vorschriften durch, um das Vertrauen der Käufer zu stärken. Der Fleischmarkt in Dubai profitiert von diesen Vorschriften und kulturellen Vorlieben. Führende Lieferanten konzentrieren sich auf Halal-Rückverfolgbarkeit entlang der gesamten Lieferkette. Hotels und Restaurants verlangen hochwertige Zuschnitte, die den Halal-Normen entsprechen. Dieses Segment unterstützt sowohl Einzelhandels- als auch Gastronomiekanäle. Zertifizierungsprogramme steigern den Markenwert für Importeure. Die Produktvielfalt erweitert sich in gefrorenen, frischen und verarbeiteten Halal-Formaten. Es positioniert Dubai als vertrauenswürdiges Ziel für Halal-Fleisch.
Steigender Fleischkonsum durch Wachstum im Tourismus- und Gastgewerbe
Dubais starker Tourismussektor treibt die ganzjährige Nachfrage nach rotem und weißem Fleisch an. Hotels, Restaurants und Cateringfirmen kaufen große Mengen an Rind-, Lamm- und Geflügelfleisch. Touristen aus Europa und Asien verstärken saisonale Konsumtrends. Der Fleischmarkt in Dubai erfasst dieses Volumen durch Partnerschaften im Gastronomiebereich. Veranstaltungen und Festivals erhöhen die kurzfristige Nachfrage nach Premiumzuschnitten. Kulinarischer Tourismus hat die Nachfrage nach exotischem und importiertem Fleisch gesteigert. Fleischlieferanten arbeiten mit Hotelketten zusammen, um wiederkehrende Bestellungen zu sichern. Menüdiversifizierung über verschiedene Küchen hinweg schafft Möglichkeiten für Nischenfleischprodukte. Es profitiert von stetigem Wachstum im Reise- und Gastronomiesektor. Fleischimporte bleiben essenziell für die Unterstützung des Volumens.
- Zum Beispiel erweiterte JBS S.A. im Jahr 2023 seine Technologieinitiativen mit fortschrittlichen Fleischverarbeitungssystemen in ausgewählten globalen Einrichtungen, die Qualitätskontrolle und Exportoperationen unterstützen, die Schlüsselmärkte einschließlich des Nahen Ostens bedienen.
Erweiterung der Einzelhandelsinfrastruktur und Supermarktketten stimuliert Volumenaufnahme
Moderne Einzelhandelsformate wie Carrefour, Lulu und Spinneys erhöhen die Zugänglichkeit von Fleisch. Diese Supermärkte bieten frische, gekühlte und kochfertige Fleischformate an. In den hauseigenen Metzgereien können Verbraucher spezifische Schnitte und Verpackungen anfordern. Der Dubai Meat Market verzeichnet durch diesen organisierten Kanal ein Wertwachstum. Aktionen, Rabatte und Treueprogramme fördern häufige Einkäufe. Kühlkettenlogistik gewährleistet die Produktqualität entlang der gesamten Lieferkette. Die Expansion des Einzelhandels in Wohngebiete treibt den Konsum auf Haushaltsebene an. Der inländische Konsum steigt aufgrund von Lebensstiländerungen und wachsendem Wohlstand. Er profitiert von der ganzjährigen Verfügbarkeit vielfältiger Produktoptionen.
- Zum Beispiel verbesserte Lulu Hypermarket seine Einzelhandelsoperationen mit fortschrittlichen Inventartechnologien in wichtigen Geschäften, um die Echtzeitverfolgung von gekühltem Fleisch und anderen verderblichen Kategorien bis 2024 zu verbessern.
Regierungsstrategie zur Ernährungssicherheit unterstützt die Diversifizierung der Fleischversorgung
Die Behörden Dubais haben die Ernährungssicherheit priorisiert, um die externe Abhängigkeit zu reduzieren. Öffentlich-private Partnerschaften verbessern die inländische Viehproduktion, wenn auch in kleinem Maßstab. Strategische Fleischreserven helfen, Preise während Störungen zu stabilisieren. Der Dubai Meat Market stimmt mit diesen Initiativen überein, um eine zuverlässige Versorgung sicherzustellen. Importdiversifizierung mindert Risiken, die mit einem oder zwei Hauptquellländern verbunden sind. Regulatorische Klarheit zieht internationale Fleischexporteure in die VAE an. Lizenz- und Inspektionsprozesse gewährleisten Sicherheits- und Hygienestandards. Subventionsunterstützung und Investitionszonen ermöglichen reibungslosere Importe und Verteilung. Es unterstützt die langfristige Stabilität in der Fleischwertschöpfungskette.
Markttrends
Steigende Beliebtheit von Bio- und antibiotikafreien Fleischprodukten bei gesundheitsbewussten Verbrauchern
Städtische Verbraucher in Dubai wählen zunehmend Clean-Label-Fleischprodukte. Gesundheitsbewusstsein treibt die Nachfrage nach hormonfreiem, antibiotikafreiem und bio-zertifiziertem Fleisch an. Der Dubai Meat Market passt sich an, indem er Premium-Produkte von zertifizierten Farmen bezieht. Einzelhändler widmen Regale proteinreichen Wellness-Optionen. Einkommensstarke Gruppen zeigen Interesse an Tierschutz und Rückverfolgbarkeit. Digitale Etikettierung hilft, die Herkunft und Aufzuchtmethoden der Produkte zu validieren. Metzger und Gourmetläden reagieren auf diesen Trend mit kuratierten Angeboten. Importe aus Europa und Australien erfüllen diese Standards. Es gewinnt an Bedeutung bei jüngeren und gebildeten Käufern.
- Zum Beispiel ist Al Jazira Poultry Farms einer der führenden Eierproduzenten der VAE und arbeitet unter HACCP-zertifizierten Lebensmittelsicherheitssystemen. Das Unternehmen liefert frische Eier in ganz Dubai und folgt regulierten Hygiene- und Produktionsstandards in seinen lokalen Einrichtungen.
Digitale Fleischlieferplattformen erweitern den Zugang und Komfort für städtische Verbraucher
Online-Lebensmittelplattformen bieten die Lieferung von frischem Fleisch mit präzisen Schnitt- und Gewichtsoptionen an. Verbraucher bevorzugen die digitale Bestellung für Komfort an der Haustür und Zeitersparnis. Der Dubai Meat Market passt sich an, indem er sich mit E-Commerce-Lebensmittelpartnern integriert. Anbieter wie Kibsons, Noon und Talabat fördern gekühlte und gefrorene Auswahlmöglichkeiten. Fleischspezifische Plattformen bieten Abonnement- oder Einmalkaufoptionen an. Die Integrität der Kühlkette wird durch Echtzeit-Logistikverfolgung aufrechterhalten. Rabatte und Kombi-Pakete erhöhen die Kundenbindung. Berufstätige verlassen sich auf mobile Apps, um Fleischlieferungen zu planen. Es eröffnet den Zugang über traditionelle Einzelhandelszonen hinaus.
Anstieg von veredelten und verarbeiteten Fleischprodukten in Einzelhandels- und Horeca-Kanälen
Fertigprodukte aus Fleisch gewinnen aufgrund des hektischen Lebensstils an Beliebtheit. Marinierte, vorgeschnittene und gewürzte Optionen ziehen jüngere Verbraucher an. Gastronomiemarken verlassen sich auf verarbeitete Fleischprodukte für Konsistenz und Effizienz. Der Fleischmarkt in Dubai unterstützt die Wertschöpfung durch Verpackungs- und Geschmacksinnovationen. Einzelhändler führen Würstchen, Kebabs und Burger-Patties in Fertigpackungen ein. Tiefgefrorenes verarbeitetes Fleisch dringt auch in die institutionelle Gastronomie und Fluggesellschaften ein. Zeitersparnis treibt Wiederholungskäufe in modernen Haushalten an. Lokale Verarbeiter experimentieren mit nahöstlichen und internationalen Geschmacksrichtungen. Dies diversifiziert das Angebot und stärkt die Markenbindung.
Ethnische und Gourmet-Fleischstücke erleben höhere Nachfrage bei kulinarischen Enthusiasten
Ethnische Küchen steigern die Nachfrage nach bestimmten Fleischteilen und -stücken. Philippinische, indische und levantinische Küchen prägen die Verbraucherpräferenzen. Der Fleischmarkt in Dubai spiegelt diese Vielfalt mit erweitertem Metzgerangebot wider. Gourmet-Restaurants führen importiertes Wildfleisch und seltene Schnitte ein. Hobbyköche experimentieren mit Bruststück, Short Ribs und Wagyu-Steaks. Einzelhändler importieren Spezialfleisch aus Argentinien, Südafrika und Neuseeland. Metzger personalisieren Schnitte, um einzigartige Kochstile zu unterstützen. Bewusstsein durch Kochshows und Food-Blogs steigert die Nachfrage. Es erweitert die Produktvielfalt sowohl im Premium- als auch im ethnischen Fleischbereich.
- Zum Beispiel vertreibt die Al Ain Farms Group Premium-Fleischstücke und Spezialimporte an große Einzelhändler in Dubai und unterstützt die Nachfrage nach Gourmet- und ethnischen Produkten durch ihr etabliertes Liefernetzwerk.
Analyse der Marktchancen
Hohe Abhängigkeit von Importen schafft Volatilität bei Kosten und Versorgungssicherheit
Dubai fehlt es aufgrund von Klima- und Platzbeschränkungen an großflächiger inländischer Fleischproduktion. Der Fleischmarkt in Dubai ist stark auf Importe aus Australien, Brasilien und Indien angewiesen. Jede Unterbrechung der globalen Lieferketten oder Exportverbote wirkt sich direkt auf die Verfügbarkeit aus. Währungsschwankungen und Frachtkosten verursachen Preisinstabilität. Importdokumentation, Hafendelay und geopolitische Spannungen erhöhen die Unsicherheit. Es setzt den Markt auch den Änderungen der sanitären Vorschriften in Lieferländern aus. Lokale Akteure stehen vor Herausforderungen bei der Prognose und Bestandskontrolle. Die Aufrechterhaltung einer gleichbleibenden Qualität über Chargen hinweg bleibt komplex. Die hohe Abhängigkeit erschwert die langfristige Planung für kleine Einzelhändler.
Veränderungen in den Verbraucherpräferenzen erfordern schnelle Anpassung von traditionellen Lieferanten
Neue Käufersegmente bevorzugen pflanzliche Proteine und flexitarische Diäten. Traditionelle Fleischlieferanten müssen sich umbenennen, um in sich entwickelnden Nachfragezyklen relevant zu bleiben. Der Fleischmarkt in Dubai steht unter Margendruck, da gesundheitsorientierte Alternativen zunehmen. Premiumisierungsanforderungen erhöhen die Kosten für rückverfolgbare und ethisch bezogene Fleischprodukte. Einzelhändler müssen ein vielfältiges Inventar ohne Verschwendung verwalten. Digitale Käufer erwarten nahtlose Bestellungen und Echtzeit-Bestandsaktualisierungen. Metzger stehen vor Arbeitskräftemangel mit den für die Anpassung erforderlichen Fähigkeiten. Schulung und Digitalisierung erfordern anfängliche Investitionen für die Modernisierung. Es zwingt Lieferanten, Beschaffungs-, Marketing- und Lieferstrategien zu überarbeiten.
Marktchancen
Die Expansion in Spezial- und Gourmet-Fleischsegmente bietet höhere Margen
Premium-Schnitte, grasgefüttertes Rindfleisch und exotische Fleischsorten ziehen einkommensstarke Gruppen und Touristen an. Der Dubai Meat Market kann den Umsatz durch kuratierte Angebote steigern. Partnerschaften mit Gourmetgeschäften und gehobenen Restaurants unterstützen die Markenaufwertung. Maßgeschneiderte Metzgerei und gereiftes Fleisch bieten Differenzierung in einem gesättigten Markt. Prozessinnovationen in Verpackung und Marinierung erschließen wertschöpfende Verkäufe. Es eröffnet den Zugang zu wohlhabenden Segmenten, die Exklusivität suchen.
Regionaler Export- und Re-Export-Potenzial stärkt Dubais Rolle als Handelszentrum
Dubais Hafen- und Logistikinfrastruktur unterstützt den Fleisch-Re-Export in die GCC und nach Afrika. Der Dubai Meat Market kann die Effizienz von Jebel Ali nutzen, um grenzüberschreitende Verkäufe zu steigern. Die Nachfrage in den Nachbarregionen bietet Möglichkeiten zur Volumenausweitung. Exportkonformität und Halal-Standards gewährleisten einen reibungslosen Zugang zu islamischen Ländern. Es schafft langfristige Chancen für lokale Vertriebspartner und globale Marken.
Marktsegmentierungsanalyse
Überblick über das Fleischtyp-Segment
Der Dubai Meat Market bietet eine breite Palette von Fleischprodukten an, wobei Geflügel aufgrund seiner Erschwinglichkeit und weit verbreiteten Verwendung in Schnellrestaurants und Hausmahlzeiten führend ist. Rindfleisch hält eine starke Position in Hotels und Gourmet-Food-Ketten, wobei Premium-Schnitte den Wert steigern. Lamm und Hammel bleiben in der traditionellen und festlichen Küche unverzichtbar, insbesondere bei südasiatischen und nahöstlichen Gemeinschaften. Andere Fleischsorten, einschließlich Truthahn und Ente, bedienen Nischen im internationalen Segment und gehobene Gastronomie. Der Markt ist stark auf Importe angewiesen, um die Nachfrage in allen Kategorien zu decken. Er unterstützt weiterhin Vielfalt, um die unterschiedlichen Vorlieben von Einwohnern und Touristen zu bedienen.
- Zum Beispiel entwickelt Al‑Ghurair Foods eine großangelegte Geflügelproduktionsanlage in den Khalifa Economic Zones Abu Dhabi (KEZAD), die darauf abzielt, die Kapazität zu erweitern und die Proteinversorgungsketten der VAE zu unterstützen. Das Projekt spiegelt laufende Investitionen in moderne Infrastruktur wider, um die steigende Nachfrage nach lokal produzierten Geflügelprodukten zu decken.
Einblicke in das Anwendungssegment
Anwendungen im Dubai Meat Market erstrecken sich über den privaten und gewerblichen Sektor. Der Haushaltsverbrauch macht die regelmäßige, auf Einzelhandelsebene liegende Nachfrage über alle Einkommensgruppen hinweg aus. Restaurants und Lebensmittelanbieter treiben Großeinkäufe an und halten einen hohen Umsatz, insbesondere im Zentrum von Dubai. Fast-Food-Ketten sind auf standardisiertes Geflügel und verarbeitete Schnitte angewiesen, um volumenbasierte Importe zu unterstützen. Institutionelle Lebensmittelservices, einschließlich Schulen und Krankenhäuser, konzentrieren sich auf Sicherheits- und Ernährungsstandards. Die Tourismus- und Gastgewerbeindustrie verlangt eine Mischung aus Premium- und Spezialfleisch, um globale Geschmäcker zu bedienen. Es ermöglicht eine starke Marktleistung sowohl bei alltäglichem als auch bei anlassbezogenem Fleischkonsum.
Preisspannenanalyse
Der Dubai Meat Market ist in die Kategorien Economy, Mittelklasse und Premium unterteilt. Economy-Fleisch spricht preisbewusste Käufer und institutionelle Großeinkäufer an. Mittelklasse-Fleisch gewinnt zunehmend an Bedeutung bei Einwohnern mit mittlerem Einkommen, die ein Gleichgewicht zwischen Qualität und Preis suchen. Premium-Fleisch richtet sich an wohlhabende Verbraucher, Touristen und gehobene Gastronomiebetriebe. Dieses Segment umfasst grasgefüttertes Rindfleisch, Bio-Geflügel und gereiftes Lamm. Spezialangebote mit Herkunftszertifikaten gewinnen in gehobenen Einzelhandels- und Gourmetrestaurants an Beliebtheit. Es ermöglicht dem Markt, mehrere Verbraucherebenen zu erschließen und gleichzeitig Vielfalt in Preis und Qualität zu bewahren.
Dynamik der Vertriebskanäle
Moderne Einzelhandelsformate treiben den größten Anteil der Fleischverteilung in Dubai an. Supermärkte und Hypermärkte dominieren aufgrund von Bequemlichkeit, Kühlketteninfrastruktur und einer breiten Auswahl. Online-Plattformen gewinnen durch Hauslieferungen und Produktanpassungsfunktionen an Bedeutung. Metzgereien behalten treue Kunden, die frische Schnitte und ethnische Fleischvorlieben suchen. Convenience-Stores bedienen schnelle und Last-Minute-Käufe, bleiben jedoch in der Fleischvielfalt begrenzt. Weitere Kanäle umfassen Hotels, Caterer und institutionelle Käufer, die über Großhandelspartnerschaften operieren. Der Dubai Meat Market nutzt diesen Multi-Channel-Ansatz, um Verbraucher effizient über verschiedene Kontaktpunkte zu erreichen.
- Zum Beispiel helfen Verbesserungen der Kühlkette in den VAE, die Qualität und Sicherheit sowohl für die lokale Fleischproduktion als auch für importierte Lieferungen während der gesamten Verteilung aufrechtzuerhalten. Diese logistischen Verbesserungen unterstützen eine breitere Verfügbarkeit von frischem und gefrorenem Fleisch über Einzelhandels- und Gastronomiekanäle im Jahr 2025.
Segmentierung
Nach Fleischart
- Rindfleisch
- Lamm und Hammel
- Geflügel
- Andere
Nach Anwendung
- Haushaltskonsum
- Restaurants und Gastronomie
- Schnellimbissketten
- Institutionelle Gastronomie
- Tourismus- und Gastgewerbe
Nach Preisklasse
- Günstiges Fleisch
- Mittelklasse-Fleisch
- Premium-Fleisch
Nach Vertriebskanal
- Online
- Supermarkt/Hypermärkte
- Convenience-Stores
- Metzgereien
- Andere
Regionale Analyse
Dubai Stadt – Kernkommerz- und Wohnnachfragezentrum (ca. 58% Marktanteil)
Dubai Stadt bleibt das primäre Konsumzentrum im Dubai Meat Market und trägt fast 58% des gesamten Marktumsatzes bei. Die zentralen und südlichen Bezirke, einschließlich Business Bay, Al Barsha und Downtown, zeigen einen hohen Fleischkonsum in Haushalten, Restaurants und Hotels. Einzelhandelsketten betreiben dichte Filialnetze in diesen Zonen und gewährleisten eine hohe Vertriebseffizienz. Touristenreiche Zonen wie Jumeirah und Marina treiben die Nachfrage nach Premium- und Gourmetfleisch weiter an. Gastronomiebetriebe halten Großbeschaffungen für Dine-In, Catering und Lieferformate aufrecht. Es profitiert von der hohen Bevölkerungsdichte der Stadt, der vielfältigen Küchenlandschaft und der steigenden Kaufkraft der Mittelschicht.
Nördliches Dubai und Industriegebiete – Mittelklasse- und institutionelle Nachfrage (ca. 24% Marktanteil)
Nord-Dubai, einschließlich Gebieten wie Deira und Al Qusais, hält einen Marktanteil von fast 24 %, unterstützt von der arbeitenden Bevölkerung und kleinen Restaurants. Die Region zeigt eine stetige Nachfrage nach Fleischprodukten im mittleren und unteren Preissegment. Industriegebiete und Arbeiterunterkünfte tragen ebenfalls zu den Anforderungen an die institutionelle Gastronomie bei. Großhändler und Metzgereien sind in diesen Gebieten aktiver, insbesondere in der Nähe traditioneller Nassmärkte. Der Vertrieb konzentriert sich auf gefrorenes Fleisch und Fleisch im Großformat, um die Kosten zu kontrollieren. Der Dubai Meat Market unterstützt dieses Segment durch Importvolumen und kosteneffiziente Lieferketten. Es gibt eine stabile Nachfrage das ganze Jahr über mit geringeren Schwankungen.
Aufstrebende Vororte und äußere Emirate – Wachstumsgetriebene periphere Nachfrage (ca. 18 % Marktanteil)
Vorstadtbezirke wie Dubai South, Silicon Oasis und neue Wohnsiedlungen tragen etwa 18 % zum Markt bei. Die Nachfrage in diesen Gebieten wächst aufgrund laufender Wohnbauprojekte und Bevölkerungsmigration. Supermärkte und E-Commerce-Plattformen erhöhen ihre Abdeckung in diesen Gegenden. Der Dubai Meat Market sieht Chancen in der Skalierung des Vertriebs für mittlere Einkommensgruppen, die in diese Zonen ziehen. Angrenzende Emirate wie Sharjah und Ajman zeigen ebenfalls Verbindungen zum Fleischmarkt durch inter-emiratischen Handel. Dies schafft Raum für regionale Logistikzentren und die Erweiterung der letzten Meile der Kühlkette, um diese aufstrebenden Gebiete zu bedienen.
Analyse der Hauptakteure
- JBS S.A. (Brasilien)
- Tyson Foods (USA)
- Cargill Meat Solutions (USA / Global)
- NH Foods (Japan)
- Teys Australia (Australien)
- Hormel Foods Corporation (Vereinigte Staaten)
- Danish Crown A/S (Dänemark)
- Minerva Foods (Brasilien)
- Thomas Foods International (Australien)
- Marfrig Global Foods (Brasilien)
- Alliance Group Ltd. (Neuseeland)
- Silver Fern Farms (Neuseeland)
- ANZCO Foods (Neuseeland)
- JBS Australia (Australien)
- BRF S.A. (Brasilien)
- Pilgrim’s Pride Corporation (USA)
- Charoen Pokphand Foods (CPF) (Thailand)
- Al Islami Foods (VAE)
- Al Kabeer Group (VAE)
- Midfield Group (Australien)
Wettbewerbsanalyse
Der Dubai Meat Market ist stark umkämpft, mit starker Beteiligung von multinationalen Importeuren, inländischen Distributoren und spezialisierten Metzgereimarken. Führende Akteure konzentrieren sich auf Produktvielfalt, Halal-Zertifizierung und Frische, um Regalfläche im Einzelhandel zu gewinnen. Supermarktketten arbeiten mit internationalen Exporteuren aus Brasilien, Australien und Indien zusammen, um eine regelmäßige Versorgung sicherzustellen. Premium-Marken konkurrieren mit Bio-, grasgefütterten und rückverfolgbaren Fleischangeboten. Fast-Food- und Gastronomiekanäle pflegen langfristige Verträge mit Großlieferanten für Konsistenz und Kosteneffizienz. Digital-First-Anbieter gewinnen ebenfalls an Boden, indem sie Lieferung bis zur Haustür und anpassbare Schnitte anbieten. Lokale Metzgereien behalten Marktanteile durch persönlichen Service und ethnische Produktausrichtung. Markenbildung, logistische Stärke und Zuverlässigkeit der Kühlkette bestimmen den Wettbewerbsvorteil. Der Dubai Meat Market ermutigt neue Marktteilnehmer durch Importerleichterungen, aber die Einhaltung der Lebensmittelsicherheitsgesetze bleibt streng. Dies treibt Unternehmen dazu, in Lagerung, Verpackung und Zertifizierungsinfrastruktur zu investieren, um regulatorische Standards zu erfüllen. Die Wettbewerbsdynamik entwickelt sich weiter mit steigenden Verbrauchererwartungen und Einzelhandelskonzentration.
Neueste Entwicklungen
- Im August 2025 qualifizierte sich The Organic Meat Company Limited, um die Carrefour-Einzelhandelsnetzwerke in den VAE zu beliefern, erweiterte seine Distribution von gefrorenem, knochenlosem Rindfleisch in große Supermarktketten in Dubai und stärkte die Verfügbarkeit von Fleischprodukten in der Region.
- Im Juli 2025 wurde eine strategische Partnerschaft zwischen führenden Fleischimporteuren der VAE und afrikanischen Fleischproduzenten angekündigt, um neue Exportkanäle zu eröffnen, die es ermöglichen, dass hochwertige afrikanische Fleischprodukte auf den Markt in Dubai gelangen und die Lieferquellen diversifizieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Fleischtyp, Anwendung, Preisspanne und Vertriebskanal. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftige Perspektiven
- Die steigende Nachfrage nach hochwertigen halal-zertifizierten Fleischprodukten wird die Produktportfolios im Einzelhandel und im Gastronomiesektor prägen.
- Die Erholung des Tourismus und die fortlaufende Hotelerweiterung werden den Fleischkonsum in der Hotellerie und im Catering erhöhen.
- E-Commerce-Plattformen für Fleischlieferungen werden mit wachsender digitaler Akzeptanz einen höheren Marktanteil erobern.
- Investitionen in Kühlkettenlogistik werden die Produktqualität, Haltbarkeit und geografische Durchdringung verbessern.
- Die Nachfrage nach biologischen, antibiotikafreien und Clean-Label-Fleischprodukten wird unter gesundheitsbewussten Käufern zunehmen.
- Verarbeitete und kochfertige Fleischformate werden bei städtischen Haushalten und vielbeschäftigten Fachleuten an Bedeutung gewinnen.
- Schnellrestaurants und Schnellbedienungsrestaurantketten werden weiterhin große Abnehmer von Geflügel- und verarbeiteten Fleischprodukten sein.
- Regierungsinitiativen zur Ernährungssicherheit und Importdiversifikation werden die Risiken der Lieferkettenabhängigkeit verringern.
- Vororte und aufstrebende Bezirke werden durch Wohn- und Infrastrukturentwicklung neue Nachfrage schaffen.
- Strategische Partnerschaften zwischen Importeuren und Einzelhandelsriesen werden die Vertriebseffizienz und Produktverfügbarkeit stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für den Fleischmarkt in Dubai und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Fleischmarkt in Dubai zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Dubai-Fleischmarktes hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Fleischmarktes in Dubai antreiben?
Wer sind die führenden Unternehmen im Fleischmarkt von Dubai?
Welche Region hatte 2024 den größten Anteil am Fleischmarkt in Dubai?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Dubai Fleischmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Dubai Fleischmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 792.84 million → 2032: USD 1,455.70 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Dubai Fleischmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Dubai Fleischmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Dubai Fleischmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Dubai Fleischmarkt Market Drivers
- 3.3 Dubai Fleischmarkt Market Restraints & Challenges
- 3.4 Dubai Fleischmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Dubai Fleischmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Dubai Fleischmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Dubai Fleischmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Dubai Fleischmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Dubai Fleischmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Dubai Fleischmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Dubai Fleischmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Dubai Fleischmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Dubai Fleischmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Dubai Fleischmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Dubai Fleischmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Dubai Fleischmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Dubai Fleischmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Dubai Fleischmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Dubai Fleischmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Dubai Fleischmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Dubai Fleischmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Dubai Fleischmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Dubai Fleischmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
