
Marktübersicht:
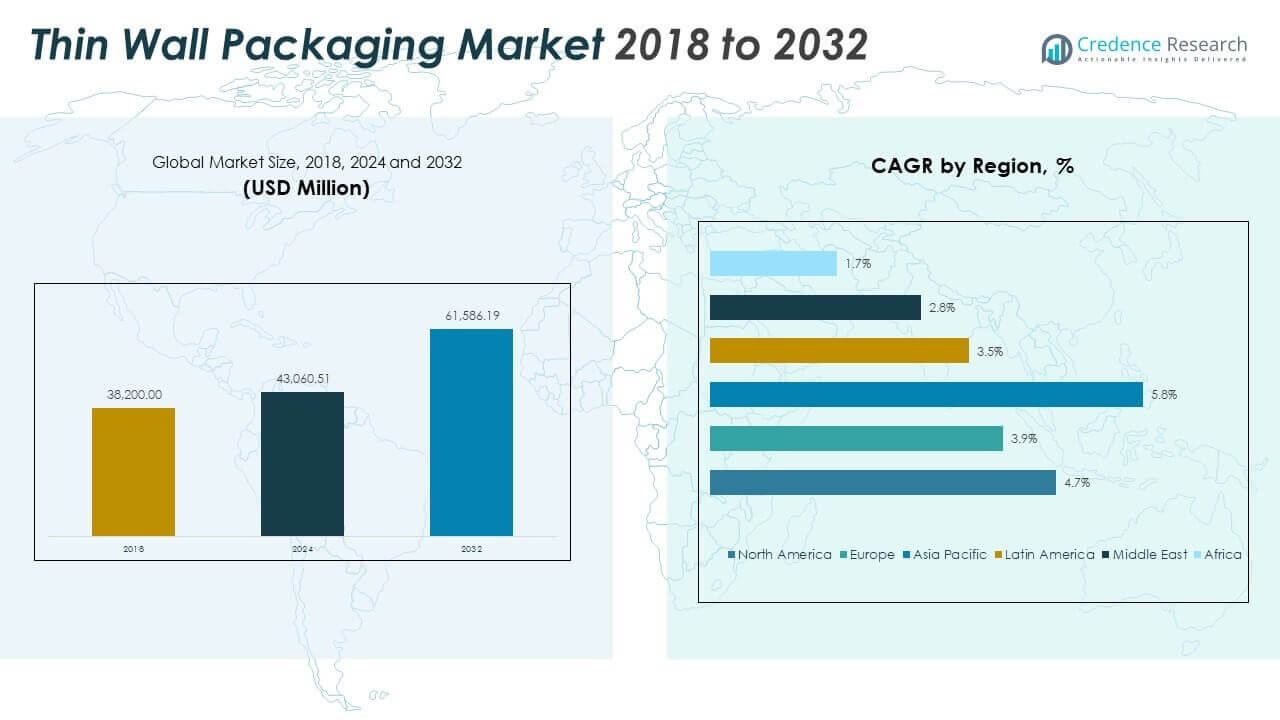
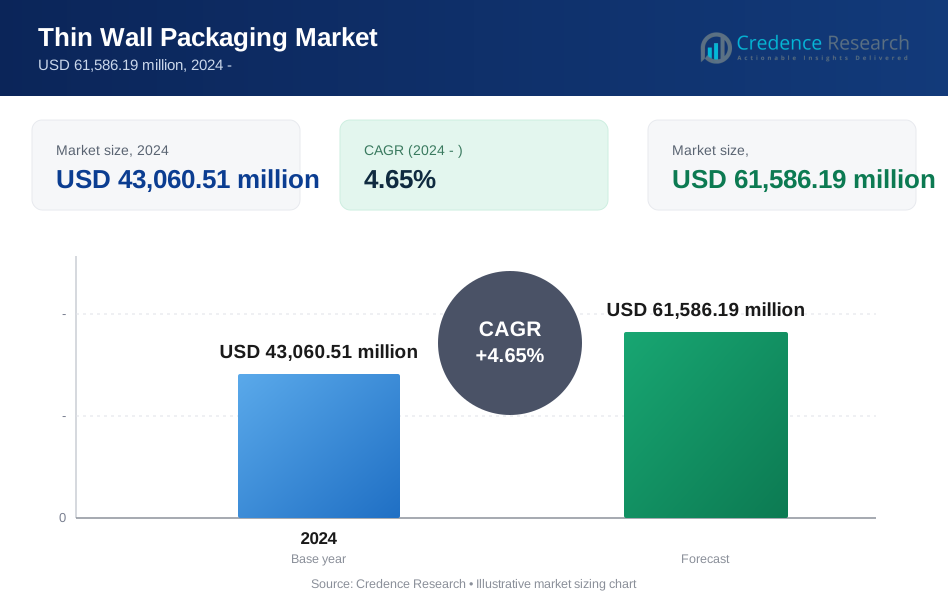
Die globale Marktgröße für Dünnwandverpackungen wurde 2018 auf 38.200,00 Millionen USD geschätzt und soll bis 2024 auf 43.060,51 Millionen USD und bis 2032 auf 61.586,19 Millionen USD anwachsen, bei einer CAGR von 4,65% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Dünnwandverpackungen 2024 | USD 43.060,51 Millionen |
| Dünnwandverpackungsmarkt, CAGR | 4,65% |
| Marktgröße für Dünnwandverpackungen 2032 | USD 61.586,19 Millionen |
Die Nachfrage steigt aufgrund des Bedarfs an leichten Verpackungen in den Bereichen Lebensmittel, Milchprodukte und Fertiggerichte. Markeninhaber bevorzugen Dünnwandformate, um den Materialverbrauch und die Logistikkosten zu senken. Prozessinnovationen verbessern die Festigkeit bei gleichzeitiger Reduzierung des Harzverbrauchs. Hochgeschwindigkeits-Spritzguss unterstützt die Effizienz der Massenproduktion. Urbane Lebensstile erhöhen die Nachfrage nach Einweg- und Convenience-Verpackungen. Einzelhändler drängen auf Regalattraktivität und gleichbleibende Qualität. Nachhaltigkeitsziele treiben die Reduzierung der Materialstärke ohne Leistungsverlust voran. Recycelbare Polymere finden in verschiedenen Anwendungen breitere Akzeptanz. Kostenkontrolle bleibt ein wichtiger Kaufanreiz für Konverter und Markeninhaber.
Europa und Nordamerika führen aufgrund der Einführung fortschrittlicher Verpackungstechnologien. Starke Lebensmittelverarbeitungsindustrien unterstützen die stabile Nachfrage in diesen Regionen. Der asiatisch-pazifische Raum zeigt ein schnelles Wachstum durch Urbanisierung und steigenden Verbrauch von verpackten Lebensmitteln. China und Indien profitieren vom wachsenden Konsum der Mittelschicht. Südostasien gewinnt durch die Modernisierung des Einzelhandels an Bedeutung. Lateinamerika wächst mit verbesserter Kühlketteninfrastruktur. Die Nachfrage im Nahen Osten steigt durch die Expansion des Lebensmittelservices. Afrika bleibt aufstrebend mit allmählichen Verschiebungen hin zu verpackten Lebensmittelformaten. Das regionale Wachstum spiegelt Einkommensniveaus, Konsumgewohnheiten und Fertigungskapazitäten wider.
Markteinblicke:
- Der Markt erreichte 2018 38.200,00 Millionen USD, 2024 43.060,51 Millionen USD und 2032 61.586,19 Millionen USD bei einer CAGR von 4,65%.
- Nordamerika führte mit einem Anteil von 36,1% aufgrund von Automatisierung und starker Lebensmittelverarbeitung, gefolgt von Asien-Pazifik mit 28,0% und Europa mit 25,8% aufgrund von Skalierung und Regulierung.
- Der asiatisch-pazifische Raum war die am schnellsten wachsende Region mit einem Anteil von 28,0%, angetrieben durch Urbanisierung, Wachstum verpackter Lebensmittel und Kapazitätserweiterung in China und Indien.
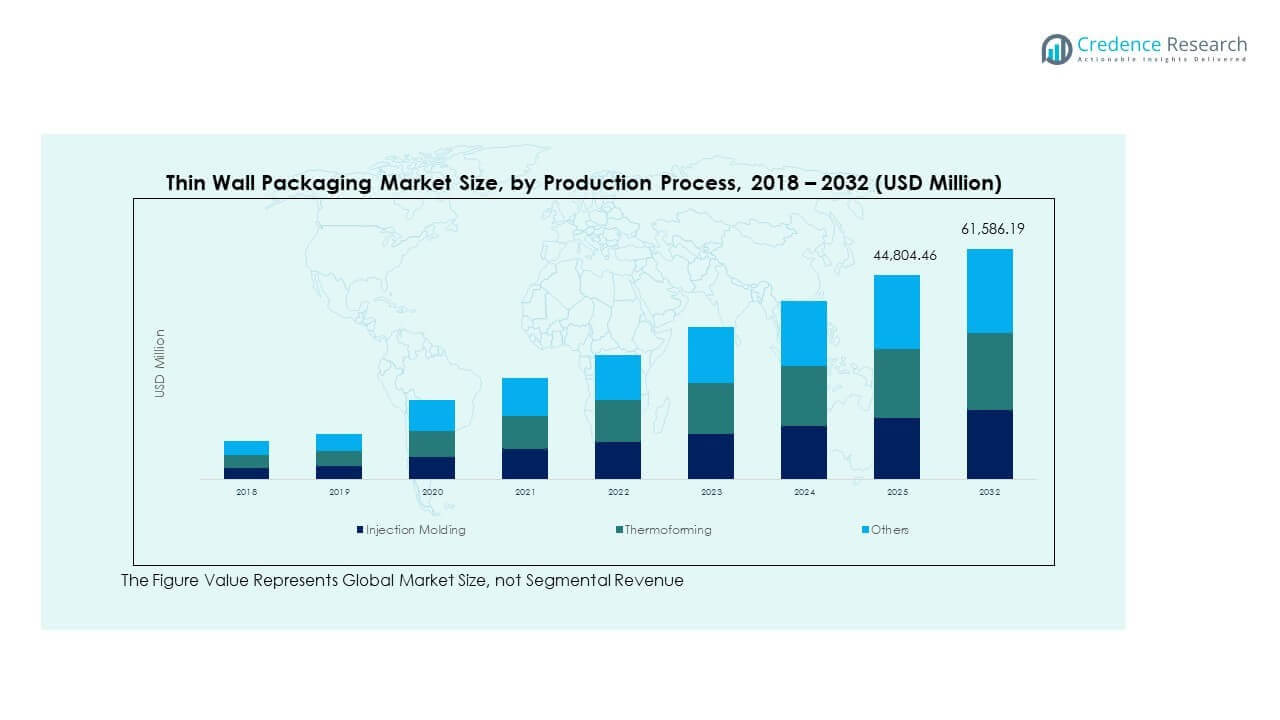
- Spritzguss dominierte die Produktion mit einem Anteil von etwa 68%, unterstützt durch Geschwindigkeit, Präzision und hohe Nachfrage nach Lebensmittelverpackungen in großen Mengen.
- Thermoformen hielt einen Anteil von fast 24%, während andere Prozesse etwa 8% ausmachten und Tabletts und Nischenformate bedienten.
Markttreiber:
Steigende Nachfrage nach leichten und kosteneffizienten Lebensmittelverpackungslösungen
Der globale Markt für Dünnwandverpackungen profitiert von einer starken Nachfrage in den Lebensmittel- und Molkereisektoren. Leichte Verpackungen reduzieren den Materialverbrauch und die Frachtkosten. Markeninhaber bevorzugen dünnere Formate, um die Margenkontrolle zu verbessern. Einzelhandelsketten verlangen einheitliche Behälter für eine effiziente Regalnutzung. Lebensmittelverarbeiter schätzen schnelle Verpackungszyklen für eine hohe Produktionsmenge. Städtische Lebensstile erhöhen die Abhängigkeit von Fertiggerichten. Einwegverpackungen unterstützen Trends zur Portionskontrolle. Hersteller konzentrieren sich auf Kosteneffizienz ohne Qualitätsverlust.
- Zum Beispiel berichtete Berry Global von einer Harzreduktion von bis zu 15% in Dünnwandlebensmittelbehältern durch Programme zur Dickenreduzierung.
Verbreitung von Hochgeschwindigkeits-Spritzguss in Verpackungsproduktionslinien
Fortschrittliche Formsysteme treiben höhere Ausgaben und Präzision voran. Automatisierung reduziert die Abhängigkeit von Arbeitskräften in großen Anlagen. Gleichmäßige Wandstärke verbessert die strukturelle Zuverlässigkeit. Schnellere Zykluszeiten unterstützen die Massenproduktionsbedürfnisse. Ausrüstungs-Upgrades verlängern die Lebensdauer der Form und steigern die Produktivität. Verpackungsumwandler skalieren ihre Operationen mit vorhersehbarer Qualität. Prozessstabilität unterstützt die Anforderungen globaler Marken. Kapitalinvestitionen richten sich nach langfristigem Volumenwachstum.
- Zum Beispiel gibt Husky Technologies an, dass seine HyPET- und Dünnwand-Systeme Zykluszeiten von unter 3 Sekunden in Lebensmittelverpackungslinien erreichen.
Starker Fokus auf Materialoptimierung und Harzeffizienz durch Umwandler
Umwandler suchen nach dünneren Designs mit stabiler Leistung. Materialoptimierung senkt den Harzverbrauch pro Einheit. Verbesserte Polymermischungen unterstützen den Erhalt der Festigkeit. Design-Simulationstools reduzieren Versuchsfehler. Leichte Behälter senken die Lagerkosten im Lagerhaus. Die Transporteffizienz verbessert sich entlang der Lieferketten. Die Reduzierung von Verpackungsabfällen entspricht den Erwartungen der Käufer. Betriebseinsparungen stärken die Wettbewerbsfähigkeit der Lieferanten.
Wachstum des Konsums von verpackten Lebensmitteln und Milchprodukten in städtischen Märkten
Der Konsum von verpackten Lebensmitteln wächst mit hektischen Lebensstilen. Milchprodukte sind auf starre Dünnwandbehälter angewiesen. Hygienestandards bevorzugen versiegelte Kunststoffformate. Die Stabilität der Haltbarkeit unterstützt den Einzelhandelsvertrieb. Convenience-Stores erhöhen den Umsatz mit verpackten Lebensmitteln. Gastronomiebetriebe bevorzugen stapelbare Behälter. Das Volumen der Nachfrage unterstützt kontinuierliche Verpackungsaufträge. Konsumtrends sichern langfristiges Marktwachstum.
Markttrends:
Verschiebung hin zu intelligentem Formdesign und präzisen Werkzeugtechnologien
Werkzeugmacher investieren in hochpräzise Formsysteme. Intelligente Formen verbessern die Konsistenz über Chargen hinweg. Fortschrittliche Werkzeuge reduzieren Ausfallzeiten und Ausschussraten. Formdesign-Software verbessert die Produktgenauigkeit. Präzisionswerkzeuge unterstützen komplexe Behälterformen. Schnellere Formwechsel verbessern die Flexibilität. Maßgeschneiderte Designs stärken die Markenunterscheidung. Die Einführung von Technologie erhöht die Produktionszuverlässigkeit.
- Zum Beispiel berichtet Synventive von einer Ausschussreduzierung von über 20% durch Ventilsteuerung und Echtzeit-Kavitätsdrucküberwachung.
Wachsende Vorliebe für hochwertige ästhetische und funktionale Verpackungsdesigns
Marken konzentrieren sich auf die visuelle Attraktivität für den Konsumenten. Dünnwandige Behälter ermöglichen glatte Oberflächen. Transparente Verpackungen unterstützen die Produktwahrnehmung. Matte und strukturierte Designs ziehen Aufmerksamkeit auf sich. Funktionale Deckel verbessern die Benutzerfreundlichkeit. Ergonomische Formen erhöhen den Komfort beim Handling. Die Ästhetik der Verpackung beeinflusst Kaufentscheidungen. Designinnovationen unterstützen die Markenpositionierung.
- Zum Beispiel hebt Amcor die Verwendung von hochklaren, recyclingfähigen Polypropylen (wie die AmPrima®-Reihe) hervor, die eine hohe Transparenz und Regalattraktivität erreichen, vergleichbar mit herkömmlichen nicht recycelbaren Kunststoffen, während typisches lebensmittelechtes Polypropylen eine Lichtdurchlässigkeitsrate zwischen 85% und 90% aufrechterhält.
Zunehmende Nutzung von Mehrfachkavitätenformen für die Massenproduktion
Hersteller setzen Mehrfachkavitätenformen für die Skalierung ein. Höhere Kavitätenzahlen steigern die Produktion pro Zyklus. Die Energieeffizienz verbessert sich mit optimierten Läufen. Die Produktionskosten sinken bei größeren Volumen. Standardisierte Behälter unterstützen die Formreplikation. Große Marken verlangen eine konsistente globale Versorgung. Kapazitätserweiterungen folgen dem Einzelhandelswachstum. Volumeneffizienz prägt die Produktionsstrategie.
Erweiterung der Eigenmarkenverpackungen über Einzelhandelskanäle hinweg
Einzelhändler erweitern das Angebot an Eigenmarkenlebensmitteln. Eigenmarken suchen nach kostengünstigen Verpackungen. Dünnwandige Formate unterstützen wettbewerbsfähige Preise. Standarddesigns reduzieren die Komplexität der Werkzeuge. Schnelle Durchlaufzeiten unterstützen Einzelhandelsaktionen. Konsistente Verpackungen verbessern das Regalmanagement. Einzelhandelsgeführte Nachfrage verändert den Lieferantenfokus. Eigenmarken stärken die Volumenstabilität.
Analyse der Marktchancen:
Volatilität der Polymerpreise und Unterbrechungen der Lieferkette
Schwankungen der Polymerpreise beeinflussen die Kostenplanung. Unterbrechungen der Lieferkette beeinträchtigen die Verfügbarkeit von Harzen. Importabhängigkeit erhöht das Beschaffungsrisiko. Kostenvolatilität belastet die Gewinnmargen. Kurzfristige Verträge erhöhen die Exponierung. Bestandsmanagement wird komplex. Kleinere Konverter sind einem höheren Risiko ausgesetzt. Preisinstabilität stellt langfristige Planungen vor Herausforderungen.
Recyclingbeschränkungen und regulatorischer Druck auf Kunststoffverpackungen
Die Recyclinginfrastruktur bleibt regional ungleichmäßig. Regulatorische Überprüfungen erhöhen die Compliance-Kosten. Verpackungsverbote schaffen Unsicherheit für Konverter. Materialalternativen sind nicht im Maßstab bereit. Zertifizierungsprozesse erhöhen die betriebliche Belastung. Die Wahrnehmung der Verbraucher stellt die Kunststoffnutzung in Frage. Das Innovationstempo muss den politischen Zeitplänen entsprechen. Regulatorischer Druck beeinflusst Investitionsentscheidungen.
Marktchancen:
Entwicklung von recyclingfähigen und monomaterialen Dünnwandverpackungsformaten
Recyclingfähige Formate stoßen auf großes Markeninteresse. Monomaterialdesigns erleichtern Recyclingprozesse. Polymerinnovationen unterstützen die Ziele der Kreislaufwirtschaft. Lebensmittelechte Recyclings ziehen Premiumkäufer an. Nachhaltigkeitsansprüche stärken das Markenvertrauen. Frühe Anwender gewinnen einen Wettbewerbsvorteil. Regulatorische Angleichung unterstützt schnellere Genehmigungen. Innovation eröffnet neue Vertragsmöglichkeiten.
Erweiterung der Märkte für verpackte Lebensmittel in aufstrebenden Volkswirtschaften
Schwellenländer zeigen eine steigende Nachfrage nach verpackten Lebensmitteln. Urbanisierung erhöht die Akzeptanz von Convenience-Produkten. Moderner Einzelhandel erweitert die Vertriebsreichweite. Lokale Marken suchen nach skalierbaren Verpackungslösungen. Kosten-effiziente Dünnwandbehälter eignen sich für preissensible Märkte. Kapazitätsinvestitionen unterstützen das regionale Wachstum. Exportorientierte Produktion erhöht die Nachfrage. Schwellenregionen bieten langfristiges Volumenpotenzial.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der globale Markt für Dünnwandverpackungen zeigt eine starke Nachfrage nach Bechern, Schalen, Behältern, Deckeln und anderen. Becher finden breite Verwendung in Milchprodukten und Fertiggerichten aufgrund ihres geringen Gewichts. Schalen unterstützen frische Lebensmittel und Takeaway-Verpackungen mit stapelbaren Designs. Behälter führen aufgrund ihrer Vielseitigkeit in Lebensmittel- und Nichtlebensmittelanwendungen. Deckel spielen eine entscheidende Rolle bei der Versiegelung und Verhinderung von Verschütten. Andere Produkttypen dienen speziellen Lager- und Spezialbedürfnissen. Produktinnovationen konzentrieren sich auf Stärke bei reduziertem Materialeinsatz.
- Zum Beispiel entwickelte die RPC Group Dünnwand-Milchbecher, die weniger als 5 Gramm wiegen und dennoch eine hohe Stapelbelastbarkeit aufweisen.
Nach Anwendung
Lebensmittel und Getränke dominieren die Anwendungsnachfrage aufgrund von Hygiene- und Bequemlichkeitsanforderungen. Verpackte Mahlzeiten und Milchprodukte verlassen sich auf Dünnwandformate für Regaleffizienz. Pharmazeutika verwenden Dünnwandverpackungen für Einzeldosis- und Sekundärverpackungen. Körperpflegeprodukte übernehmen Dünnwandbehälter für Cremes und Gele. Andere Anwendungen umfassen Haushalts- und Industrieanwendungen. Anwendungsvielfalt unterstützt eine stabile Nachfrage über wirtschaftliche Zyklen hinweg. Der Fokus der Endverbraucher liegt auf Sicherheit und Konsistenz.
Nach Material
Polypropylen führt aufgrund von Stärke, Klarheit und Recyclingfähigkeit. Polystyrol unterstützt kostensensible Anwendungen mit starrer Leistung. Polyethylen bietet Flexibilität und Schlagfestigkeit für ausgewählte Anwendungen. Andere Materialien adressieren spezielle Leistungsanforderungen. Die Materialwahl hängt von Endnutzung und Compliance-Standards ab. Harzoptimierung bleibt ein wichtiger Schwerpunktbereich.
Nach Produktionsprozess
Spritzgießen dominiert aufgrund von Geschwindigkeit und Präzision. Hohe Produktionsvolumen eignen sich für die Massenverpackung von Lebensmitteln. Thermoformen unterstützt Schalen und flache Behälter. Andere Prozesse dienen niedrigen Volumen- oder Sonderanforderungen. Die Prozessauswahl richtet sich nach Maßstab, Kosten und Designanforderungen.
Segmentierung:
Nach Produkttyp- Tassen
- Schalen
- Behälter
- Deckel
- Andere
- Lebensmittel und Getränke
- Pharmazeutika
- Persönliche Pflege
- Andere
- Polypropylen
- Polystyrol
- Polyethylen
- Andere
- Spritzguss
- Thermoformen
- Andere
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika Regionale Perspektive
Die Größe des nordamerikanischen Marktes für dünnwandige Verpackungen wurde 2018 auf 13.958,28 Millionen USD geschätzt und soll bis 2024 15.544,58 Millionen USD erreichen. Bis 2032 wird ein Anstieg auf 22.201,93 Millionen USD bei einer CAGR von 4,7 % während des Prognosezeitraums erwartet. Nordamerika hält 2024 etwa 36,1 % Marktanteil. Die Region profitiert von fortschrittlicher Verpackungsautomatisierung. Starke Lebensmittelverarbeitung unterstützt eine stetige Nachfrage. Milch- und Fertiggerichtsegmente treiben den Volumeneinsatz voran. Einzelhandelsketten bevorzugen standardisierte Behälter. Nachhaltigkeitsziele beeinflussen die Materialwahl. Hochgeschwindigkeitsformen verbessern die Konsistenz der Produktion. Der Markt bevorzugt hochwertige und konforme Verpackungsformate.
Europa Regionale Perspektive
Die Größe des europäischen Marktes für dünnwandige Verpackungen wurde 2018 auf 10.256,70 Millionen USD geschätzt und soll bis 2024 11.121,35 Millionen USD erreichen. Bis 2032 wird ein Anstieg auf 15.042,59 Millionen USD bei einer CAGR von 3,9 % während des Prognosezeitraums erwartet. Europa macht 2024 fast 25,8 % des Marktanteils aus. Die Region legt Wert auf recycelbare Verpackungslösungen. Lebensmittel- und Milchmarken treiben den stabilen Verbrauch voran. Regulatorischer Fokus prägt Designstandards. Leichtbauformate unterstützen die Logistikeffizienz. Westeuropa führt die Produktionskapazität an. Osteuropa zeigt allmähliche Expansion. Innovation unterstützt Compliance und Kostenkontrolle.
Asien-Pazifik Regionale Perspektive
Der Markt für dünnwandige Verpackungen im asiatisch-pazifischen Raum wurde 2018 mit 10.271,98 Mio. USD bewertet und soll bis 2024 auf 12.046,00 Mio. USD und bis 2032 auf 18.857,74 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum. Der asiatisch-pazifische Raum hält 2024 einen Marktanteil von etwa 28,0 %. Schnelles städtisches Wachstum steigert die Nachfrage nach verpackten Lebensmitteln. China und Indien führen den Verbrauch an. Die Modernisierung des Einzelhandels unterstützt verpackte Formate. Kosten-effiziente Produktion zieht globale Marken an. Lokale Hersteller erweitern ihre Kapazitäten. Das Wachstum im Food-Service-Sektor stärkt die Nachfrage. Die Region bleibt der am schnellsten wachsende Markt.Lateinamerika Regionaler Ausblick
Der Markt für dünnwandige Verpackungen in Lateinamerika wurde 2018 mit 1.986,40 Mio. USD bewertet und soll bis 2024 auf 2.212,88 Mio. USD und bis 2032 auf 2.886,54 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 3,5 % im Prognosezeitraum. Lateinamerika repräsentiert 2024 etwa 5,1 % Marktanteil. Brasilien führt die regionale Nachfrage an. Die Einführung verpackter Lebensmittel unterstützt das Wachstum. Die Expansion des Einzelhandels verbessert die Vertriebsreichweite. Preissensibilität begünstigt dünnwandige Designs. Lokale Konverter skalieren die Produktion. Importe unterstützen Versorgungslücken. Die Nachfrage bleibt in den wichtigsten Volkswirtschaften stabil.
Mittlerer Osten Regionaler Ausblick
Der Markt für dünnwandige Verpackungen im Nahen Osten wurde 2018 mit 1.103,98 Mio. USD bewertet und soll bis 2024 auf 1.140,82 Mio. USD und bis 2032 auf 1.416,82 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 2,8 % im Prognosezeitraum. Die Region hält 2024 einen Marktanteil von nahezu 2,6 %. Die Expansion des Food-Service-Sektors treibt die Nachfrage nach Behältern an. Urbane Lebensstile unterstützen Convenience-Verpackungen. Die GCC-Länder führen den Verbrauch an. Importe decken den Bedarf an fortschrittlichen Verpackungen. Die lokale Produktion bleibt begrenzt. Der Fokus auf Haltbarkeit unterstützt starre Verpackungen. Das Wachstum bleibt moderat, aber stabil.
Afrika Regionaler Ausblick
Der Markt für dünnwandige Verpackungen in Afrika wurde 2018 mit 622,66 Mio. USD bewertet und soll bis 2024 auf 994,87 Mio. USD und bis 2032 auf 1.180,56 Mio. USD anwachsen, bei einer jährlichen Wachstumsrate (CAGR) von 1,7 % im Prognosezeitraum. Afrika macht 2024 etwa 2,3 % Marktanteil aus. Die Einführung verpackter Lebensmittel steigt stetig. Urbane Zentren treiben das Nachfragewachstum an. Südafrika führt die regionale Nutzung an. Die Infrastruktur begrenzt die großflächige Produktion. Importe unterstützen die Marktversorgung. Kosten-Effizienz leitet die Materialwahl. Langfristiges Potenzial bleibt stark.
Analyse der Hauptakteure:
- Amcor Limited
- Berry Global Group, Inc.
- RPC Group PLC
- Reynolds Group Holdings Limited
- Paccor GmbH
- Silgan Holdings Inc.
- Greiner Packaging International GmbH
- Mondi Group
- Sonoco Products Company
- Huhtamaki Group
- ALPLA Werke Alwin Lehner GmbH & Co KG
- Coveris Holdings S.A.
- Plastipak Holdings, Inc.
- Constantia Flexibles Group GmbH
- Sealed Air Corporation
- AptarGroup, Inc.
Wettbewerbsanalyse:
Der globale Markt für Dünnwandverpackungen zeigt eine moderate Konsolidierung mit starken globalen und regionalen Akteuren. Führende Unternehmen konkurrieren durch Skalierung, Automatisierung und Materialeffizienz. Produktportfolios konzentrieren sich auf lebensmitteltaugliche Behälter und Formate mit hohem Volumen. Kostenkontrolle bleibt ein wichtiger Wettbewerbsvorteil in allen Regionen. Große Akteure profitieren von langfristigen Verträgen mit Lebensmittelmarken. Mittelständische Unternehmen konkurrieren durch Flexibilität und regionale Reichweite. Technologie-Upgrades stärken die Qualitätskonsistenz. Nachhaltigkeitspositionierung verbessert die Käuferpräferenz. Die Wettbewerbsintensität bleibt in den Kernanwendungen stabil.
Neueste Entwicklungen:
- Im Mai 2025 startete die Greiner Packaging International GmbH eine vollautomatische Produktionslinie für recycelte PET (rPET) Fläschchen in Zusammenarbeit mit dem Nahrungsergänzungsmittelhersteller Orthomol. Diese neue Linie, die als einzigartig in Europa beschrieben wird, nutzt fortschrittliche Kameratechnologie und ein Laminar-Flow-System, um Fläschchen aus lebensmitteltauglichem mechanischem Recyclat zu inspizieren und zu verpacken. Diese Einführung unterstreicht Greiners Engagement für Nachhaltigkeit und Innovation im Bereich Dünnwandverpackungen, indem hochvolumige Produktlinien auf 100% rPET-Materialien umgestellt werden.
- Im April 2025 schloss die Mondi Group die Übernahme der westeuropäischen Verpackungsanlagen von Schumacher Packaging ab, einschließlich zweier hochmoderner Mega-Box-Werke in Deutschland. Diese Übernahme fügt Mondis Portfolio über 1 Milliarde Quadratmeter Kapazität hinzu und erweitert seine Wellpappen- und Vollkartonlösungen für den E-Commerce- und FMCG-Markt. Der Schritt soll die Versorgungssicherheit und Innovation für Kunden verbessern und Mondis Position als führendes Unternehmen für nachhaltige Verpackungen in Westeuropa stärken.
- Im April 2025 schloss Amcor Limited seine Fusion mit Berry Global Group, Inc. ab und schuf damit einen globalen Marktführer für Verbraucher- und Gesundheitsverpackungslösungen. Diese Kombination vereint zwei hochkomplementäre Unternehmen mit einzigartigen Materialwissenschafts- und Innovationsfähigkeiten und positioniert das neue Unternehmen, um das Wachstum über ein breiteres Portfolio an flexiblen Folien, Behältern und Verschlüssen zu beschleunigen. Die Fusion soll erhebliche Werte durch Synergieeffekte generieren, die auf 650 Millionen Dollar geschätzt werden, und stärkt Amcors Position in attraktiven Kategorien wie Hochleistungs- und nachhaltige Verpackungen.
- Im April 2025 finalisierte Berry Global Group, Inc. seine Fusion mit Amcor Limited, eine Transaktion, die ihre jeweiligen Stärken in flexiblen und starren Verpackungen vereint, um einen umfassenden globalen Verpackungsriesen zu bilden. Zuvor, im November 2024, schloss Berry Global auch die Ausgliederung und Fusion seines Geschäftsbereichs Health, Hygiene and Specialties Global Nonwovens and Films mit der Glatfelter Corporation ab und schuf ein neues börsennotiertes Unternehmen namens Magnera. Diese strategischen Schritte ermöglichen es Berry (jetzt Teil des kombinierten Amcor-Unternehmens), sich intensiv auf sein Kerngeschäft im Bereich Verbraucherpackungen zu konzentrieren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produktart- und Anwendungssegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach leichtgewichtigen Lebensmittelverpackungen wird aufgrund von Kostenkontrollbedürfnissen stark bleiben.
- Die Effizienz des Spritzgießens wird sich verbessern und eine höhere Produktionsskala unterstützen.
- Recycelbare Dünnwandformate werden unter Nachhaltigkeitszielen eine breitere Akzeptanz finden.
- Eigenmarken-Lebensmittelverpackungen werden weiterhin ein stetiges Mengenwachstum unterstützen.
- Der asiatisch-pazifische Raum wird mit steigender Nachfrage nach verpackten Lebensmitteln die am schnellsten expandierende Region bleiben.
- Automatisierung wird die Stückproduktionskosten in Verpackungsanlagen senken.
- Der Markenfokus auf Regalattraktivität wird kontinuierliche Designinnovationen vorantreiben.
- Regulatorischer Druck wird zunehmend Materialauswahlentscheidungen beeinflussen.
- Regionale Hersteller werden ihre Kapazitäten erweitern, um das lokale Nachfragewachstum zu decken.
- Langfristiges Wachstum wird kosteneffiziente und skalierbare Verpackungslieferanten begünstigen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die globale Dünnwandverpackung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Markt für dünnwandige Verpackungen zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des globalen Marktes für dünnwandige Verpackungen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Marktes für dünnwandige Verpackungen antreiben?
Welche Region hatte 2024 den größten Anteil am globalen Markt für dünnwandige Verpackungen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Dünnwandverpackungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Dünnwandverpackungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 43,060.51 million → forecast year: USD 61,586.19 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Dünnwandverpackungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Dünnwandverpackungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Dünnwandverpackungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Dünnwandverpackungsmarkt Market Drivers
- 3.3 Dünnwandverpackungsmarkt Market Restraints & Challenges
- 3.4 Dünnwandverpackungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Dünnwandverpackungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Dünnwandverpackungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Dünnwandverpackungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Dünnwandverpackungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Dünnwandverpackungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Dünnwandverpackungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Dünnwandverpackungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Dünnwandverpackungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Dünnwandverpackungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Dünnwandverpackungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Dünnwandverpackungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Dünnwandverpackungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Dünnwandverpackungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Dünnwandverpackungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Dünnwandverpackungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Dünnwandverpackungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Dünnwandverpackungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Dünnwandverpackungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Dünnwandverpackungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
