
Marktübersicht
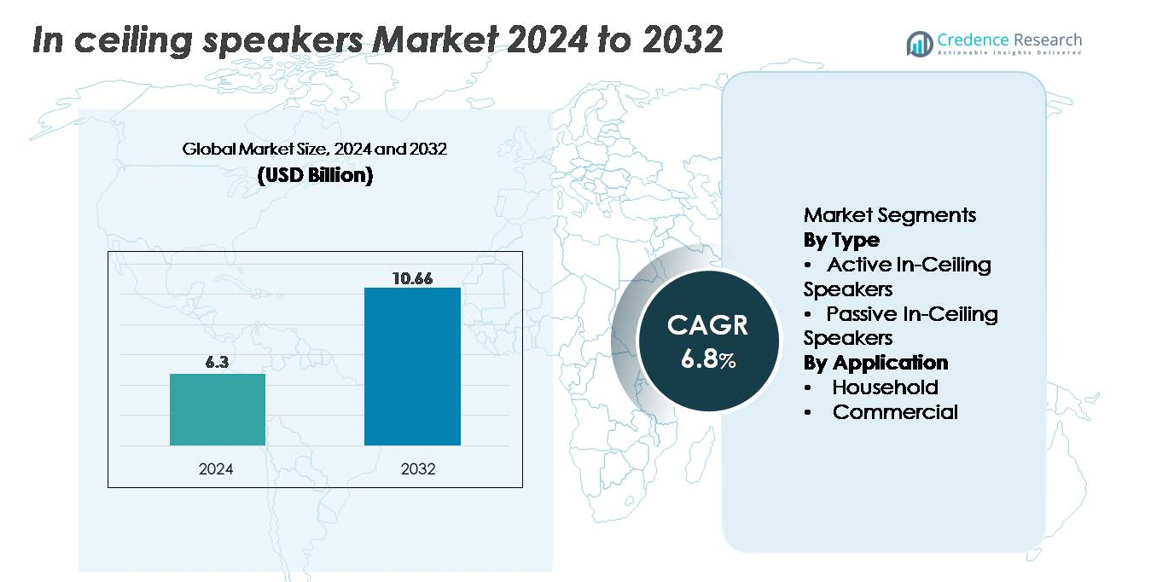
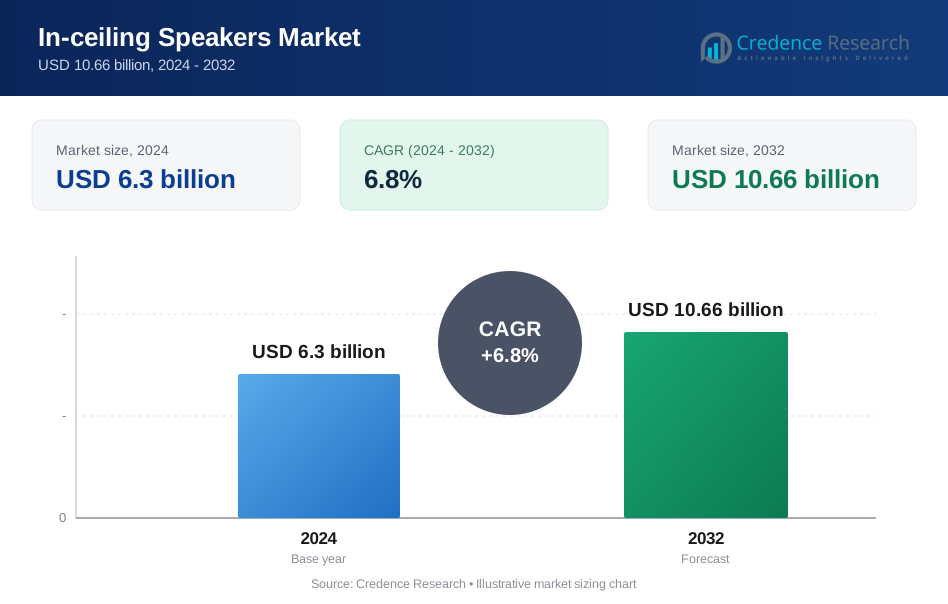
Der globale Markt für Deckenlautsprecher wurde im Jahr 2024 auf 6,3 Milliarden USD geschätzt und soll bis 2032 voraussichtlich 10,66 Milliarden USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 6,8 % über den Prognosezeitraum entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Deckenlautsprecher 2024 | 6,3 Milliarden USD |
| Markt für Deckenlautsprecher, CAGR | 6,8% |
| Marktgröße für Deckenlautsprecher 2032 | 10,66 Milliarden USD |
Der Markt für Deckenlautsprecher wird durch die starke Beteiligung führender Audiogerätehersteller wie Yamaha, Bose, Klipsch Audio Technologies, Q Acoustics, Bowers & Wilkins, Polk Audio und Highland Technologies geprägt, die jeweils durch Fortschritte in der Akustiktechnik, Verstärkerintegration und Smart-Home-Kompatibilität konkurrieren. Diese Unternehmen konzentrieren sich auf Multiroom-Audio-Performance, dezentes architektonisches Design und erstklassige Klangqualität, um ihre Marktpräsenz in Wohn- und Gewerbeinstallationen zu stärken. Nordamerika führt den globalen Markt mit einem Anteil von 34 % an, unterstützt durch hohe Smart-Home-Akzeptanz und starke Ausgaben für Heimunterhaltung, gefolgt von Europa und dem asiatisch-pazifischen Raum, wo die Nachfrage in modernen Wohn- und Gewerbeinfrastrukturprojekten weiter zunimmt.
Markteinblicke
- Der globale Markt für Deckenlautsprecher wurde im Jahr 2024 auf 6,3 Milliarden USD geschätzt und soll bis 2032 10,66 Milliarden USD erreichen, was einem CAGR von 6,8 % während des Prognosezeitraums entspricht.
- Das Marktwachstum wird durch die zunehmende Verbreitung von Smart Homes, die Nachfrage nach unauffälligen Multiroom-Audiolösungen und steigende Investitionen in Wohnungsrenovierungen und architektonische Audiointegration sowohl in Wohn- als auch in Gewerberäumen angetrieben.
- Zu den wichtigsten Trends gehören der Übergang zu drahtlosem und vernetztem Audio, die Integration mit Sprachassistenten und die zunehmende Vorliebe für aktive Deckenlautsprecher, die aufgrund der integrierten Verstärkung und nahtlosen Konnektivität den dominierenden Anteil im Typsegment halten.
- Der Wettbewerb nimmt zu, da Marken wie Yamaha, Bose, Klipsch, Q Acoustics und Bowers & Wilkins die Produktleistung durch fortschrittliche Akustiktechnik und Smart-Home-Kompatibilität verbessern, während Kosten und Installationskomplexität als bemerkenswerte Einschränkungen wirken.
- Regional führt Nordamerika mit 34 %, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 24 %, was die starke Nachfrage in Premiumhaushalten, im Gastgewerbe und in moderner kommerzieller Infrastruktur widerspiegelt.
Marktsegmentierungsanalyse:
Nach Typ
Aktive Deckenlautsprecher dominieren das Typsegment, angetrieben durch die steigende Nachfrage nach integrierter Verstärkung, drahtloser Konnektivität und Kompatibilität mit Smart-Home-Ökosystemen. Ihr Plug-and-Play-Design, reduzierte Verkabelungsanforderungen und die Fähigkeit, Multiroom-Audio zu unterstützen, machen sie zur bevorzugten Wahl unter Hausbesitzern und kommerziellen Installateuren. Passive Lautsprecher bedienen weiterhin Projekte, die maßgeschneiderte Verstärkung und fein abgestimmte akustische Kontrolle erfordern, halten jedoch aufgrund der höheren Installationskomplexität einen kleineren Marktanteil. Die zunehmende Verbreitung von Audio-Systemen für das gesamte Haus und smarten Unterhaltungsplattformen beschleunigt die Nachfrage nach aktiven Deckenlösungen weiter.
- Zum Beispiel verfügt die Bose Virtually Invisible 791 Series II über einen 7-Zoll-Tieftöner und zwei 1-Zoll-Hochtöner, die in einer Stereo-Everywhere-Konfiguration angeordnet sind und einen Frequenzbereich von bis zu 20.000 Hz mit breiter Streuung bieten, die entwickelt wurde, um eine gleichmäßige Abdeckung in großen Räumen zu gewährleisten.
Nach Anwendung
Das Haushaltssegment macht den dominierenden Anteil des Marktes für Deckenlautsprecher aus, unterstützt durch die zunehmende Verbreitung von Smart Homes, ästhetische Vorlieben für unsichtbares Audio und wachsende Investitionen in Heimunterhaltungs-Upgrades. Verbraucher bevorzugen Deckenlautsprecher für Multiroom-Streaming, Heimkinos und saubere Innenraumgestaltungen. Das kommerzielle Segment wächst stetig in den Bereichen Gastgewerbe, Einzelhandel, Arbeitsplätze und Bildungseinrichtungen, wo eine gleichmäßige Audiodeckung und architektonische Integration entscheidend sind. Obwohl es einen kleineren Anteil als die private Nutzung hat, stärkt die kommerzielle Nachfrage durch Renovierungszyklen, auf Ambiente fokussierte Kundenerlebnisse und die verstärkte Einführung vernetzter AV-Systeme.
- Zum Beispiel verfügt der Polk Audio RC80i, der häufig in hochwertigen Wohninstallationen verwendet wird, über einen 8-Zoll-Dynamic-Balance-Tieftöner und einen 1-Zoll-Schwenk-Soft-Dome-Hochtöner, der einen Frequenzbereich von 35 Hz bis 20.000 Hz liefert und eine vollständige Abdeckung für Wohnzimmer und Heimkinos ermöglicht.
Wichtiger Wachstumstreiber
Steigende Akzeptanz von Smart Homes und Integration mit verbundenen Audio-Ökosystemen
Die rasche Expansion von Smart Homes treibt die Nachfrage nach Deckenlautsprechern erheblich an, unterstützt durch nahtlose Integration mit Plattformen wie Amazon Alexa, Google Home und Apple HomeKit. Verbraucher bevorzugen zunehmend unsichtbare Audiolösungen, die Ästhetik mit leistungsstarkem Klang verbinden, insbesondere in Wohnzimmern, Küchen und Heimkinos. Der Trend zu Multiroom-Streaming, unterstützt durch Technologien wie Wi-Fi 6, Bluetooth 5.3 und ganze Haus-Audiosteuerungen, macht Deckenlautsprecher zur bevorzugten Wahl gegenüber traditionellen verkabelten Systemen. Bauherren und Entwickler von hochwertigen Wohnanlagen installieren nun vorab Audiokabel, was die Akzeptanz weiter beschleunigt. Darüber hinaus tragen steigende Verkaufszahlen von Smart-TVs, AV-Receivern und immersiven Inhalten zur Notwendigkeit bei, verteilte Audiosysteme direkt in architektonische Räume zu integrieren. Mit der zunehmenden Durchdringung von Smart Homes weltweit steigt die Nachfrage nach ästhetisch integrierten, leicht zu steuernden Lautsprechern weiter an, wodurch Deckensysteme zu einem Kernbestandteil moderner Wohnunterhaltungssysteme werden.
- Zum Beispiel verfügen die integrierten Architekturlautsprecher von Sonos, die in Zusammenarbeit mit Sonance entwickelt wurden, über einen 6,5-Zoll-Polypropylen-Tieftöner und einen 1-Zoll-Soft-Dome-Hochtöner, die einen Frequenzbereich von 44 Hz bis 20.000 Hz liefern und durch Trueplay-Kalibrierung automatisch abgestimmt werden, um den Klang basierend auf der Raumakustik zu optimieren.
Erweiterung der kommerziellen Infrastruktur und Nachfrage nach Ambient-Audio-Lösungen
Die Entwicklung der kommerziellen Infrastruktur, einschließlich Einzelhandelsgeschäften, Hotels, Restaurants, Coworking-Spaces, Büros und Wellnesszentren, steigert weiterhin die Nachfrage nach Deckenlautsprechern, die für eine gleichmäßige Schallverteilung ausgelegt sind. Diese Lautsprecher werden zunehmend für Hintergrundmusik, öffentliche Ankündigungen, Ambiente-Verbesserung und Optimierung der Kundenerfahrung eingesetzt. Unternehmen bevorzugen Deckensysteme, da sie diskrete Audiodeckung bieten, während sie die architektonische Ästhetik bewahren und eine breite Streuung für große Räume gewährleisten. Das Wachstum bei Renovierungsprojekten im Gastgewerbe, die Wiederbelebung der Reisetätigkeit und der Aufstieg erlebnisorientierter Einzelhandelsumgebungen stärken die Marktnachfrage weiter. Darüber hinaus schätzen kommerzielle Käufer energieeffiziente Verstärker, modulare Lautsprecherarrays und zentralisierte AV-Managementplattformen, die die Steuerung über mehrere Zonen hinweg vereinfachen. Da Unternehmen Markenambiente, Kundenbindung und Mitarbeiterkomfort priorisieren, wird Decken-Audio zu einem wesentlichen Bestandteil moderner kommerzieller AV-Installationen.
- Zum Beispiel verwendet der Yamaha VXC8 Deckeneinbaulautsprecher, der häufig in kommerziellen Einrichtungen eingesetzt wird, einen 8-Zoll-Konus-Tieftöner mit einem 1-Zoll-Soft-Dome-Hochtöner und liefert einen maximalen Schalldruckpegel von 116 dB (Spitze, berechnet) sowie einen Frequenzbereich von 55 Hz bis 20.000 Hz (10 dB), was eine gleichmäßige Abdeckung in großen offenen Räumen ermöglicht.
Zunehmende Verbraucherpräferenz für Ästhetik und Platzoptimierung
Der Trend zu minimalistischem Innendesign fördert eine starke Präferenz für Audiosysteme, die sich nahtlos in Decken integrieren, ohne sichtbaren Raum einzunehmen. Deckeneinbaulautsprecher sind zu einer beliebten Alternative zu Standlautsprechern oder Regallautsprechern geworden, insbesondere in hochwertigen Häusern, Luxuswohnungen und modernen Büros, in denen aufgeräumte Layouts Priorität haben. Fortschritte bei schlanken Treibern, rahmenlosen Gittern und überstreichbaren Oberflächen ermöglichen es diesen Lautsprechern, sich mühelos in Decken einzufügen. Renovierungstrends unterstützen ebenfalls die Einführung, da Hausbesitzer ihre Unterhaltungssysteme aufrüsten möchten, ohne Raumlayouts zu verändern. Darüber hinaus helfen Verbesserungen in der Akustiktechnik wie breit abstrahlende Hochtöner, schwenkbare Treiber und gedämpfte Rückbox-Designs, Installationsbeschränkungen auszugleichen und ermöglichen hochauflösende Audioqualität, ohne die Ästhetik zu beeinträchtigen. Die Kombination aus designgetriebener Nachfrage und verbesserter akustischer Leistung stärkt die Rolle von Deckeneinbaulautsprechern als bevorzugte Lösung für sowohl funktionale als auch ästhetische Aufwertungen.
Wichtige Trends & Chancen:
Wachstum von drahtlosen, Multiroom- und vernetzten Audiotechnologien
Ein wichtiger Trend, der den Markt prägt, ist der Aufstieg drahtloser und vernetzter Audio-Ökosysteme, die nahtloses Multiroom-Streaming und eine einfachere Systemkonfiguration ermöglichen. Technologien wie Wi-Fi-Mesh-Audio, AirPlay 2, integriertes Chromecast und proprietäre Whole-Home-Plattformen ermöglichen es Benutzern, Deckeneinbaulautsprecher über mobile Apps oder Sprachassistenten zu steuern. Dieser Wandel bietet Herstellern die Möglichkeit, aktive, verstärkerintegrierte Deckeneinbaulautsprecher mit fortschrittlicher Konnektivität zu entwickeln. Der Trend beschleunigt die Nachfrage nach nachrüstfreundlichen Lösungen in älteren Gebäuden, in denen die Verkabelung begrenzt ist. Darüber hinaus positioniert die Integration von intelligenter Verstärkung, DSP-Abstimmung und automatischer Raumkalibrierung Deckeneinbaulautsprecher als zukunftsorientiertes Segment innerhalb des vernetzten Heims und des intelligenten kommerziellen Audiomarktes.
- Zum Beispiel liefert der Sonos Amp, ein wichtiger Treiber für drahtlose Architektur-Audio, 125 Watt pro Kanal bei 8 Ohm und unterstützt bis zu vier Deckeneinbaulautsprecher pro Einheit, während er drahtlose Multiroom-Wiedergabe über mehr als 32 Zonen innerhalb eines einzelnen Netzwerks ermöglicht.
Fortschritte in der hochauflösenden Audio-Engineering und immersiven Sound-Formaten
Das wachsende Interesse an hochauflösendem Audio und immersiven Unterhaltungserlebnissen ermutigt Hersteller, Deckeneinbaulautsprecher zu entwerfen, die mit Dolby Atmos, DTS:X und 3D-Audio-Umgebungen kompatibel sind. Verbraucher suchen zunehmend nach kinoreifem Sound in Heimkinos, Spielzimmern und luxuriösen Wohnräumen. Dieser Trend treibt Innovationen wie geneigte Treiber für Höhenkanäle, schwenkbare Hochtöner für die Anpassung der Klangbühne und verbesserte Frequenzweichen an, die eine verbesserte Frequenzantwort liefern. In kommerziellen Umgebungen steigt die Nachfrage nach immersivem Sound in Boutique-Kinos, Themenattraktionen und Erlebnisstätten. Der Trend zu 3D- und Raumklang eröffnet Premium-Herstellern von Deckeneinbaulautsprechern die Möglichkeit, spezialisierte architektonische Audiolösungen anzubieten, die sowohl das Heim- als auch das kommerzielle Unterhaltungserlebnis verbessern.
- Zum Beispiel verfügt der Bowers & Wilkins CCM7.5 S2, der häufig in Heimkino-Decken eingesetzt wird, über einen 25 mm Carbon-Dome-Hochtöner und einen 180 mm Continuum-Kegel-Treiber, der einen Frequenzbereich von 32 Hz bis 28.000 Hz erreicht und präzise räumliche Abbildung für immersive Audio-Installationen unterstützt.
Wachsende Chancen für kundenspezifische Installationen und professionelle AV-Integrationsdienste
Der Markt bietet starke Chancen für professionelle Integratoren, angetrieben durch die steigende Nachfrage nach maßgeschneiderten Audiolayouts, die auf individuelle Räume zugeschnitten sind. Bauherren, Architekten und AV-Berater integrieren Deckenlautsprechersysteme frühzeitig in Wohn- und Gewerbepläne. Dieser Trend verbessert die Installationseffizienz und schafft wiederkehrende Möglichkeiten für Integratoren, die Systemdesign, Kalibrierung und Wartung anbieten. Vor allem Premiumkunden verlassen sich auf professionelle Installationen, um optimale Akustik in Multiroom-Audio, Heimkinos und offenen Raumlayouts sicherzustellen. Da sich der Markt in Richtung komplexerer, vernetzter AV-Systeme bewegt, haben Integratoren eine wachsende Chance, gebündelte Lösungen anzubieten, die Deckenlautsprecher mit Routern, Verstärkern und Automatisierungssteuerungen kombinieren.
Wichtige Herausforderungen:
Installationskomplexität und Bedarf an professioneller Expertise
Trotz steigender Nachfrage bleibt die Installationskomplexität eine bedeutende Herausforderung, insbesondere bei Nachrüstungen. Deckenlautsprecher erfordern eine präzise Platzierung, Deckenmodifikation, elektrische Verkabelung und akustische Kalibrierung, um die gewünschte Klangqualität zu erreichen. Falsche Installation kann zu Problemen wie Vibrationen, Schallleckagen oder suboptimaler Streuung führen. Viele Hausbesitzer zögern aufgrund des Bedarfs an professioneller Arbeit, was die Gesamtkosten des Systems erhöht. Darüber hinaus ist die Installation oft durch die Deckenstruktur, die Art der Isolierung und Platzbeschränkungen begrenzt, was die Implementierung in älteren Gebäuden erschwert. Diese Barriere kann die Akzeptanz bei kostenbewussten Verbrauchern verlangsamen, die Plug-and-Play-Alternativen bevorzugen.
Wachsende Konkurrenz durch Soundbars und tragbare kabellose Lautsprecher
Der Markt steht unter wachsendem Wettbewerbsdruck durch Soundbars, smarte Lautsprecher und tragbare kabellose Audiogeräte, die Komfort, Erschwinglichkeit und starke Markenpräsenz bieten. Produkte führender Unterhaltungselektronikunternehmen bieten hochwertigen Klang ohne Installationsbedarf und sind daher für Mainstream-Käufer attraktiv. Diese Alternativen verfügen oft über fortschrittliche Funktionen wie Sprachassistenten, integrierte Subwoofer und Raumkalibrierung, wodurch der Bedarf an fest installierter Architektur-Audio reduziert wird. Für viele Verbraucher sind die Einfachheit und die geringeren Kosten von Soundbars und smarten Lautsprechern eine überzeugende Alternative, insbesondere in kleinen Wohnungen, in denen Deckeninstallationen möglicherweise nicht machbar sind. Dieser Wettbewerb stellt weiterhin eine Herausforderung für die langfristige Akzeptanz in Einstiegs-Wohnmärkten dar.
Regionale Analyse:
Nordamerika
Nordamerika hält mit etwa 34 % den größten Marktanteil, angetrieben durch die starke Verbreitung von Smart Homes, den weit verbreiteten Einsatz von Multiroom-Audiosystemen und hohe Verbraucherausgaben für Heimunterhaltungs-Upgrades. Die USA führen die regionale Nachfrage aufgrund von robustem Wohnungsbau, hochwertigen Hausrenovierungen und zunehmender Integration von Architektur-Audio in Luxusimmobilien an. Kommerzielle Einsätze in Büros, Einzelhandelsketten und Gastgewerbeimmobilien stärken das Wachstum weiter. Die Präsenz führender AV-Integratoren, etablierter Marken für Heimautomation und die hohe Durchdringung von Wi-Fi- und sprachgesteuerten Ökosystemen positionieren Nordamerika weiterhin als die primäre umsatzstarke Region.
Europa
Europa macht etwa 28% des globalen Marktes aus, unterstützt durch die starke Akzeptanz von hochwertigen Wohn-Audiosystemen, die zunehmende Verbreitung von Smart Homes und das wachsende Interesse an minimalistischen Inneneinrichtungstrends. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen Installationen in modernen Wohnungen, bei Renovierungen von historischen Häusern und in exklusiven Gewerbeflächen an. Die Nachfrage wird durch energieeffiziente Baustandards verstärkt, die integrierte AV-Verkabelung und dezente Audiolösungen begünstigen. Gewerbliche Projekte in der Hotellerie, in Cafés, Einzelhandelsboutiquen und Coworking-Spaces erweitern die Nutzung weiter. Europas etablierte Audioproduktionslandschaft und der Fokus auf designorientierte Akustik treiben das stetige regionale Wachstum weiter an.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasst etwa 24% des Marktanteils und entwickelt sich aufgrund der schnellen Urbanisierung, steigender verfügbaren Einkommen und der expandierenden Entwicklung von Wohnimmobilien zum am schnellsten wachsenden regionalen Markt. China, Japan, Südkorea und Indien zeigen eine starke Nachfrage nach Deckeneinbaulautsprechern in hochwertigen Häusern und Smart Apartments. Die Nachfrage in gewerblichen Räumen wie Einkaufszentren, Hotelketten und Büros steigt mit den laufenden Infrastrukturinvestitionen weiter an. Die Region profitiert auch von einer wachsenden Basis lokaler Audioproduzenten und der zunehmenden Verbreitung von Smart-Home-Plattformen. Die steigende Verbraucherpräferenz für platzsparende, ästhetisch integrierte Audiolösungen fördert die Marktdurchdringung zusätzlich.
Lateinamerika
Lateinamerika repräsentiert etwa 8% des Marktanteils, wobei die Nachfrage durch die zunehmende Akzeptanz moderner Heimunterhaltungssysteme und verstärkte Renovierungsaktivitäten in städtischen Gebieten angetrieben wird. Brasilien, Mexiko und Chile führen den Verbrauch an, da Hausbesitzer und Unternehmen in versteckte, hochwertige Audiolösungen investieren. In der Hotellerie, im Einzelhandel und in Unternehmensumgebungen werden zunehmend Deckeneinbaulautsprecher eingesetzt, um die Atmosphäre und das Kundenerlebnis zu verbessern. Das Wachstum bleibt jedoch aufgrund wirtschaftlicher Schwankungen und unterschiedlichem Zugang zu hochwertigen AV-Produkten moderat. Die zunehmende Verfügbarkeit erschwinglicher Smart-Home-Geräte und verbesserte Baustandards werden voraussichtlich die langfristige Akzeptanz in der Region allmählich stärken.
Naher Osten & Afrika (MEA)
Die Region Naher Osten & Afrika hält etwa 6% des globalen Marktes, unterstützt durch steigende Investitionen in luxuriöse Wohnentwicklungen, Hotelerweiterungen und hochwertige kommerzielle Infrastrukturen. Die VAE, Saudi-Arabien und Südafrika treiben die regionale Nachfrage an, insbesondere in hochwertigen Villen, Hotels, Einkaufszentren und Unterhaltungsstätten. Verbraucher in wohlhabenderen GCC-Märkten zeigen eine starke Präferenz für architektonisch integrierte Audiosysteme in Smart-Home-Ökosystemen. Während die Akzeptanz in Afrika durch Erschwinglichkeitsfaktoren begrenzt bleibt, schaffen die schnelle Stadtentwicklung und die expandierenden Einzelhandels- und Freizeitsektoren neue Chancen für die Installation von Deckeneinbaulautsprechern.
Marktsegmentierungen:
Nach Typ
- Aktive Deckeneinbaulautsprecher
- Passive Deckeneinbaulautsprecher
Nach Anwendung
- Haushalt
- Gewerblich
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Naher Osten und Afrika
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für Deckenlautsprecher ist durch eine Mischung aus etablierten Audiomarken, spezialisierten AV-Herstellern und aufstrebenden Anbietern von Smart-Home-Technologien gekennzeichnet. Führende Unternehmen konkurrieren durch Fortschritte in der Akustiktechnik, drahtloser Konnektivität und Smart-Home-Integration und konzentrieren sich auf Funktionen wie Mehrraumkompatibilität, DSP-Abstimmung und flache architektonische Designs. Premium-Anbieter betonen hochauflösenden Klang, breiteren Frequenzgang und nahtlose Integration mit Automatisierungsplattformen wie Control4, Crestron und Savant. Hersteller im mittleren Segment stärken ihre Marktpräsenz, indem sie kostengünstige Modelle für Wohn- und Gewerbeprojekte anbieten. Vertriebspartnerschaften mit Bauunternehmen, AV-Integratoren und Installateuren von Hausautomatisierung spielen eine entscheidende Rolle für die Markenbekanntheit und den Verkaufsausbau. Der zunehmende Wettbewerb fördert kontinuierliche Innovationen in Materialien, Treibertechnologie und Verstärkerdesign, während der Trend zu aktiven und vernetzten Lösungen die Differenzierung über Produktlinien hinweg beschleunigt.
Analyse der Hauptakteure:
- Yamaha
- Bose
- Klipsch Audio Technologies
- Q Acoustics
- Bowers & Wilkins
- Highland Technologies
- Polk Audio
Neueste Entwicklungen:
- Im Juli 2025 enthüllte Klipsch auch Updates seiner Heritage-Lautsprecherlinie auf einem großen Audio-Event, wobei hauptsächlich Standlautsprecher referenziert wurden. Dieser Schritt unterstreicht die breitere Strategie des Unternehmens, traditionelles Audiokunsthandwerk mit modernem Design zu kombinieren, was typischerweise seine architektonische Lautsprecher-Forschung und -Entwicklung beeinflusst.
- Im August 2024 führte Klipsch Audio Technologies eine neue „Professional In Ceiling Series“ ein, die wetterfeste (IPX5) Architekturlautsprecher in verschiedenen Größen (4,5", 6,5", 8") umfasst, die für maßgeschneiderte Wohn- und Gewerbeintegration mit verbessertem Bass durch das patentierte gefaltete Port-Design entwickelt wurden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Deckenlautsprechern wird weiter steigen, da die Einführung von Smart Homes auf den Wohnmärkten zunimmt.
- Aktive, drahtlose und vernetzte Deckenlautsprecher werden aufgrund der einfacheren Installation und besseren Systemintegration an Bedeutung gewinnen.
- Multiroom-Audio-Ökosysteme werden sich erweitern und eine tiefere Kompatibilität mit Sprachassistenten und Heimautomatisierungsplattformen fördern.
- Premium-Haushalte werden zunehmend unsichtbare Audiolösungen priorisieren, die die Ästhetik verbessern, ohne die Klangqualität zu beeinträchtigen.
- Kommerzielle Installationen in der Hotellerie, im Einzelhandel und an Arbeitsplätzen werden mit der steigenden Nachfrage nach architektonischem Audio zur Verbesserung der Atmosphäre zunehmen.
- Fortschritte in der Akustiktechnik werden die Streuung, Klarheit und das Design von flachen Treibern verbessern.
- Hersteller werden sich auf energieeffiziente Verstärker, DSP-basierte Abstimmung und Autokalibrierungstechnologien konzentrieren.
- AV-Integratoren werden steigende Chancen sehen, da maßgeschneiderte Audiolayouts in Neubauten zum Standard werden.
- Der Wettbewerb wird sich verschärfen, da globale Marken die Produktdifferenzierung durch intelligente Konnektivität und hochauflösende Optionen verbessern.
- Schwellenmärkte werden Deckenlautsprecher schneller übernehmen, mit städtischer Entwicklung und wachsender Kaufkraft der Mittelschicht.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Deckenlautsprecher und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Deckenlautsprecher voraussichtlich zwischen 2024 und 2032 wachsen?
Wer sind die Hauptakteure auf dem globalen Markt für Deckenlautsprecher?
Was sind die wichtigsten Markttreiber der Deckenlautsprecherbranche?
Was sind die wichtigsten Marktbeschränkungen der Deckenlautsprecherindustrie?
Was sind die wichtigsten Marktchancen der Deckenlautsprecherindustrie?
Wer sind die führenden Unternehmen im Markt für Deckenlautsprecher?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Einbaulautsprechermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Einbaulautsprechermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6.3 billion → 2032: USD 10.66 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Einbaulautsprechermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Einbaulautsprechermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Einbaulautsprechermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Einbaulautsprechermarkt Market Drivers
- 3.3 Einbaulautsprechermarkt Market Restraints & Challenges
- 3.4 Einbaulautsprechermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Einbaulautsprechermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Einbaulautsprechermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Einbaulautsprechermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Einbaulautsprechermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Einbaulautsprechermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Einbaulautsprechermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Einbaulautsprechermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Einbaulautsprechermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Einbaulautsprechermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Einbaulautsprechermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Einbaulautsprechermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Einbaulautsprechermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Einbaulautsprechermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Einbaulautsprechermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Einbaulautsprechermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Einbaulautsprechermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Einbaulautsprechermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Einbaulautsprechermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Einbaulautsprechermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
