
Marktübersicht:
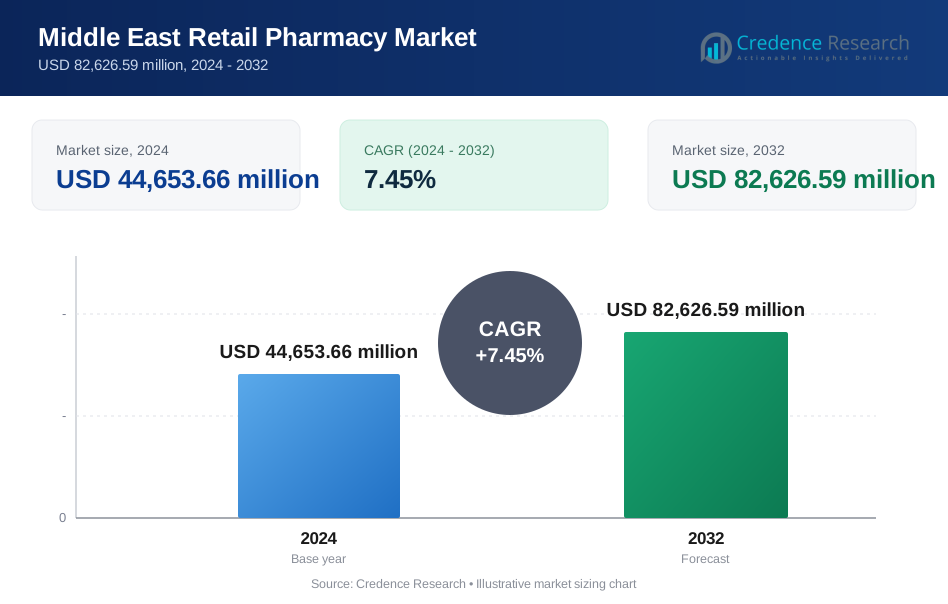
Die Größe des Einzelhandelsapothekenmarkts im Nahen Osten wurde 2018 auf 28.385,58 Millionen USD geschätzt und soll bis 2024 auf 44.653,66 Millionen USD und bis 2032 auf 82.626,59 Millionen USD anwachsen, mit einer CAGR von 7,45 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Einzelhandelsapothekenmarkt im Nahen Osten Größe 2024 | USD 44.653,66 Millionen |
| Einzelhandelsapothekenmarkt im Nahen Osten, CAGR | 7,45% |
| Einzelhandelsapothekenmarkt im Nahen Osten Größe 2032 | USD 82.626,59 Millionen |
Die steigende Nachfrage nach verschreibungspflichtigen Medikamenten, die zunehmende Prävalenz chronischer Krankheiten und das gestiegene Gesundheitsbewusstsein treiben den Markt an. Einzelhandelsapothekenketten expandieren aufgrund von Urbanisierung und Versicherungsdurchdringung schnell. Digital unterstützte Dienstleistungen, Hauslieferungen und E-Rezept-Systeme verbessern den Zugang der Verbraucher. Regierungen unterstützen die Beteiligung des Privatsektors und regulatorische Reformen. Einzelhändler erweitern auch das Produktsortiment mit OTC-Medikamenten und Wellness-Angeboten. Alternde Bevölkerungen und lebensstilbedingte Erkrankungen unterstützen weiterhin ein stabiles Mengenwachstum. Verbesserte Programme zur Medikamentenadhärenz und apothekenbasierte Beratungen steigern den Servicewert weiter. Der Markt profitiert von einem Wandel hin zu integrierten Gesundheitsmodellen.
Die GCC-Länder führen den Markt aufgrund fortschrittlicher Gesundheitsinfrastruktur und hoher Pro-Kopf-Ausgaben an. Saudi-Arabien dominiert mit starker politischer Unterstützung und Expansion der Einzelhandelsketten im Rahmen von Vision 2030. Die VAE verzeichnen Wachstum in digitalen Apothekenmodellen und der Nachfrage nach Medizintourismus. Katar und Kuwait halten eine stabile Leistung, angetrieben durch versicherungsunterstützten Zugang. Jordanien und Libanon verankern das Wachstum in der Levante, unterstützt durch Produktion und Tourismus. Irak und Iran zeigen trotz betrieblicher Hürden aufkommende Nachfrage. Die Marktlandschaft spiegelt sowohl entwickelte als auch unterversorgte Zonen wider, geprägt von Investitionen, Regulierung und demografischen Veränderungen.

Markteinblicke
- Der Einzelhandelsapothekenmarkt im Nahen Osten wurde 2018 mit 28.385,58 Millionen USD bewertet, erreichte 2024 44.653,66 Millionen USD und wird voraussichtlich bis 2032 82.626,59 Millionen USD erreichen, was einem CAGR von 7,45 % entspricht.
- Saudi-Arabien führt den Markt mit einem Anteil von über 35 % an, bedingt durch die Reformen der Vision 2030 und die Expansion der Einzelhandelsketten, gefolgt von den VAE mit etwa 17 %, unterstützt durch das Wachstum der E-Pharmazie und den Medizintourismus, und Kuwait mit 10 %, angetrieben durch hohe Pro-Kopf-Ausgaben im Gesundheitswesen.
- Der Irak ist der am schnellsten wachsende Markt mit einem Anteil von 6 %, angetrieben durch das Wachstum der städtischen Bevölkerung, die Nachfrage nach essentiellen Medikamenten und Investitionen in die Apothekeninfrastruktur trotz regulatorischer Einschränkungen.
- Im Jahr 2024 machten verschreibungspflichtige Medikamente das größte Segment mit einem Anteil von 44,8 % aus, gefolgt von OTC-Medikamenten mit 28,6 %, was die hohe Abhängigkeit von chronischer Pflege und Selbstmedikationstrends widerspiegelt.
- Nutraceuticals hielten einen Anteil von 16,5 %, während medizinische Geräte 10,1 % ausmachten, unterstützt durch ein steigendes Bewusstsein der Verbraucher für Gesundheit und eine wachsende Nachfrage nach Heimdiagnostik und Therapiehilfen.
Markttreiber
Steigende Belastung durch chronische Krankheiten und alternde Bevölkerung erweitern die langfristige Nachfrage nach Pharmazeutika
Der Einzelhandelsapothekenmarkt im Nahen Osten wird durch eine steigende Belastung durch chronische Krankheiten wie Diabetes, Bluthochdruck und Herz-Kreislauf-Erkrankungen angetrieben. Eine alternde Bevölkerung erhöht den Bedarf an langfristiger Medikamentenadhärenz und Spezialmedikamenten. Einzelhandelsapotheken bedienen wiederkehrende Verschreibungen, Nachsorge und Krankheitsüberwachung. Regierungen fördern präventive Pflege und Screening-Programme, die den Besuch in Apotheken erhöhen. Patienten suchen nach Bequemlichkeit, was zu höherem Verkehr in nahegelegenen Apotheken führt. Hohe Raten von Fettleibigkeit und lebensstilbedingten Krankheiten unterstützen zudem stetige pharmazeutische Käufe. Langzeitpflegepatienten sind auf Einzelhandelsapotheken für die Kontinuität der Verschreibungen angewiesen. Nationale Gesundheitsstrategien erkennen die Rolle der Apotheke beim Zugang zur nicht-hospitalisierten Pflege an. Gesundheitstrends in der Bevölkerung treiben weiterhin das konsistente Wachstum des Verschreibungsvolumens an.
Investitionen in die Gesundheitsinfrastruktur und Regierungsreformen treiben die Expansion des Einzelhandelskanals voran
Golfstaaten investieren stark in öffentliche und private Gesundheitsinfrastruktur, was die Expansion des Apothekennetzes vorantreibt. Der Einzelhandelsapothekenmarkt im Nahen Osten profitiert von Reformen, die die Lizenzvergabe liberalisieren und den Eintritt des privaten Sektors fördern. Regierungen vereinfachen Apothekenzulassungen, um die Serviceabdeckung in unterversorgten Regionen zu erhöhen. PPP-Modelle erweitern den Zugang in halb-urbanen und abgelegenen Gebieten. Krankenversicherungsmandate fördern regelmäßige Verschreibungskäufe über Einzelhandelsnetze. Einzelhandelsketten erweitern ihre Präsenz in Krankenhäusern, Einkaufszentren und eigenständigen Standorten. Nationale Transformationspläne priorisieren den Zugang zur Gesundheitsversorgung und fördern organisierte Einzelhandelsapothekenformate. Regierungsanreize ziehen regionale und globale Investoren in den Sektor. Diese Faktoren verbessern die Verfügbarkeit und Qualität der Apothekendienste über alle Einkommensstufen hinweg.
- Zum Beispiel stellte Tabuk Pharmaceuticals in Saudi-Arabien 2024 über 150 Millionen Dosen lokaler Generika in seiner erweiterten Anlage in Dschidda her, gemäß den Produktionsprotokollen der SFDA und ihrem Update zur Vision 2030, wodurch die Lieferzeiten für Apothekenketten um 30 % verkürzt wurden.
Urbanisierung und sich ändernde Verbraucherlebensstile unterstützen das Wachstum organisierter Einzelhandelsapotheken
Das schnelle städtische Wachstum in Saudi-Arabien, den VAE und Ägypten erhöht die Nachfrage nach modernen Apothekenformaten. Verbraucher bevorzugen organisierte Verkaufsstellen, die vertrauenswürdige Marken, saubere Umgebungen und Unterstützung für digitale Zahlungen bieten. Der Einzelhandelsapothekenmarkt im Nahen Osten reagiert mit breiteren Produktportfolios und personalisiertem Service. Einkaufsgewohnheiten verlagern sich hin zu gesundheitsorientierten Einzelhandelszielen, die schnellen Zugang zu Medikamenten und Wellness-Produkten bieten. Lebensstiländerungen erhöhen auch die Nachfrage nach OTC-Ergänzungen, Körperpflege- und Ernährungsprodukten. Berufstätige bevorzugen Verkaufsstellen mit schnellem Checkout, E-Rezepten und Treueprogrammen. Apotheken in Einkaufszentren und Hypermärkten gewinnen aufgrund der Standortvorteile an Bedeutung. Das Wachstum des organisierten Einzelhandels unterstützt Effizienz und Kundenvertrauen. Diese Veränderungen verstärken die anhaltende Nachfrage über alle Apothekenformate hinweg.
- Zum Beispiel beschreibt der Jahresbericht 2024 von BinDawood Holdings 25 neue städtische Einkaufszentren, die 5 Millionen Besuche der Treue-App erreichen
Digitales Gesundheitsökosystem und Wachstum der Telemedizin verbessern die Apothekenintegration
Regierungen in der gesamten Region bauen digitale Gesundheitsökosysteme auf, die E-Rezepte und Gesundheitsakten integrieren. Dieser Wandel stärkt den Einzelhandelsapothekenmarkt im Nahen Osten, indem er eine schnellere und sicherere Abgabe ermöglicht. Telemedizin-Plattformen arbeiten mit Einzelhandelsapotheken zusammen, um eine nahtlose Rezeptabwicklung zu gewährleisten. Digitale Apps verbinden Patienten mit Apotheken für Beratung, Lieferung und Medikamentenverfolgung. Apotheken übernehmen Automatisierung, E-Zahlungen und Fernausgabesysteme, um die Effizienz zu verbessern. Verbraucher verlangen digitale Schnittstellen für Bequemlichkeit, was IT-Investitionen in großen Ketten antreibt. Die Digitalisierung des regionalen Gesundheitswesens ermutigt Apotheken, zu technologiegestützten Zentren zu werden. E-Commerce-Plattformen kooperieren auch mit Apotheken für Echtzeit-Lieferdienste. Die digitale Integration verbessert den Zugang, die Geschwindigkeit und die Genauigkeit von Rezeptdiensten.
Markttrends
Wachstum von E-Pharmacy und App-basierten Lieferkanälen in städtischen und halb-städtischen Gebieten
E-Pharmacy-Plattformen gestalten das Einzelhandelsliefermodell in der gesamten Region weiter um. Der Einzelhandelsapothekenmarkt im Nahen Osten sieht wachsende Partnerschaften zwischen lokalen Ketten und Tech-Startups für App-basierte Lieferungen. Verbraucher bevorzugen die Lieferung bis zur Haustür für wiederkehrende Rezepte und Medikamente für chronische Krankheiten. Echtzeit-Bestellverfolgung, digitale Rechnungen und Online-Beratung fördern die Plattformtreue. Kettenapotheken entwickeln eigene Apps mit integrierten Treueprogrammen und digitalen Geldbörsen. COVID-19 beschleunigte das Verbrauchervertrauen in digitale Gesundheitsversorgung, das auch nach der Pandemie anhält. Städtische Haushalte verlassen sich auf E-Pharmacy für die Pflege älterer Menschen und Folgeverschreibungen. Vorschriften passen sich an, um Sicherheit und Datenschutz im digitalen Arzneimittelverkauf zu gewährleisten. E-Pharmacy gewinnt als bevorzugter Kanal an Bedeutung.
- Zum Beispiel startete Nahdi Medical in Saudi-Arabien seine App im Jahr 2020 und erreichte bis Ende 2023 über 2,5 Millionen Downloads laut ihren offiziellen Tadawul-Einreichungen, mit Lieferbestellungen, die durch Partnerschaften wie Jahez bis 2024 über 5 Millionen übersteigen.
Aufstieg des Gesundheits- und Wellness-Einzelhandels innerhalb moderner Apothekenketten
Einzelhandelsapotheken erweitern ihr Angebot in Wellness-Segmenten und bieten Gesundheitsüberwachung, Nahrungsergänzungsmittel und Kosmetikprodukte an. Der Einzelhandelsapothekenmarkt im Nahen Osten integriert Wellness-Zonen in die Ladenformate, um Premium-Ausgaben zu fördern. Die Nachfrage nach Hautpflege-, Ernährungs- und Lifestyle-Produkten steigt bei Jugendlichen und Frauen. Diagnostik-Kioske und Wellness-Screenings im Geschäft erhöhen die Kundenfrequenz und den Cross-Selling-Effekt. Apotheken entwickeln sich zu ganzheitlichen Gesundheitsdestinationen und nicht nur zu Medikamentenausgabestellen. Die Produktkuratierung konzentriert sich auf Immunität, Gewichtsmanagement und persönliche Hygiene. Partnerschaften mit globalen Wellness-Marken unterstützen die Premiumisierung und Markenunterscheidung. Die Ladenlayouts sind für das Stöbern und beratenden Verkauf optimiert. Die Margen von Wellness-Produkten steigern den Umsatz pro Geschäft.
- Zum Beispiel führte die Al-Dawaa Apotheke in Saudi-Arabien bis 2024 Wellness-Screening-Stationen in über 100 Geschäften ein und führte laut ihrem Jahresbericht 2024 jährlich mehr als 200.000 Screenings durch, was zu einem Anstieg der Nicht-Pharma-Verkäufe um 25 % führte.
Konsolidierung von Apothekenketten und Eintritt globaler Investoren verändern die Wettbewerbslandschaft
Die Marktkonsolidierung setzt sich fort, da regionale Marktführer kleinere Filialen übernehmen, um die geografische Reichweite zu erweitern. Der Einzelhandelsapothekenmarkt im Nahen Osten zieht ausländische Direktinvestitionen und regionale Konglomerate an, die nach Skalierung und vertikaler Integration streben. Apothekenketten gewinnen Vorteile bei Beschaffung, Branding und Technologieanwendung. Franchise-Modelle erweitern die Standorte in Saudi-Arabien, Ägypten und den VAE. Konsolidierung reduziert die Fragmentierung und verbessert die betriebliche Effizienz. Investoren zielen auf Marken mit mehreren Filialen ab, die über skalierbare Technologie und Lieferketten verfügen. Der Wettbewerbsdruck zwingt kleine Akteure, sich größeren Plattformen anzuschließen oder sich auf Nischen zu konzentrieren. Apothekenmarken arbeiten auch mit Versicherungsanbietern und Krankenhäusern zusammen, um wiederkehrenden Patientenverkehr zu gewährleisten. Konsolidierung baut stärkere, standardisierte Servicenetzwerke auf.
Lokalisierung der Produktion und Digitalisierung der Lieferkette stärken die Effizienz der Apotheken
Die lokale pharmazeutische Produktion nimmt im Golfraum zu und reduziert die Importabhängigkeit. Der Einzelhandelsapothekenmarkt im Nahen Osten profitiert von schnellerer Verfügbarkeit von Beständen und geringerem Logistikrisiko. Regierungen unterstützen die lokale Arzneimittelproduktion durch Industriegebiete und Anreize. Apotheken profitieren von verbesserten Lieferzeiten und wettbewerbsfähigen Preisen. Die Digitalisierung der Lieferkette ermöglicht eine Echtzeitüberwachung der Bestände in allen Filialen. Integrierte Systeme verbessern die Beschaffungsplanung und das Bestandsmanagement. Lokale Beschaffung stimmt mit den regionalen Zielen für Arzneimittelpreise und -regulierung überein. Temperaturempfindliche Medikamente werden mit technologiegestützter Logistik besser verwaltet. Diese Verbesserungen erhöhen das Serviceniveau und reduzieren Bestandsausfälle.

Analyse der Marktchallenges
Fragmentierte regulatorische Landschaft und Preiskontrollen beeinflussen die Margenstabilität in den Regionen
Der Einzelhandelsmarkt für Apotheken im Nahen Osten steht unter Margendruck aufgrund strenger Preiskontrollen bei essenziellen Medikamenten. Jedes Land operiert mit seinem eigenen regulatorischen Rahmen, was die grenzüberschreitende Standardisierung verlangsamt. Zentrale Preisobergrenzen schränken die Rentabilität von Apotheken bei Marken-Generika und chronischer Versorgung ein. Verzögerte Arzneimittelzulassungen oder begrenzte Importquoten führen zu Lieferunterbrechungen. Kleinere Akteure kämpfen darum, wettbewerbsfähig zu bleiben gegenüber großen Ketten mit besseren Einkaufsbedingungen. Uneinheitliche Lizenzierungsregeln beeinflussen die Expansionszeitleisten in den GCC- und Levante-Märkten. Der staatliche Druck zur Lokalisierung stört auch die Verfügbarkeit ausländischer Arzneimittelmarken in ausgewählten Regionen. Diese Probleme stellen die betriebliche Konsistenz und das Wachstumspotenzial vor Herausforderungen. Einzelhändler müssen Preisstrategien anpassen und gleichzeitig die Servicequalität sicherstellen.
Personalmangel, hohe Mieten und Infrastrukturengpässe beeinträchtigen kleinere Einzelhandelsbetreiber
Einzelhandelsapotheken in Städten niedrigerer Kategorien stehen vor Herausforderungen bei der Besetzung von ausgebildeten Apothekern und der Verwaltung von Mietkosten. Der Einzelhandelsmarkt für Apotheken im Nahen Osten sieht Qualifikationslücken in ländlichen und abgelegenen Gebieten, wo der Zugang zu Apotheken begrenzt bleibt. Filialen in städtischen Einkaufszentren sehen sich mit Mietsteigerungen und Nebenkosten konfrontiert, die die Rentabilität belasten. Infrastrukturbegrenzungen beeinflussen die Einführung von Kühlkettenlogistik und Automatisierung. Die Fluktuation des Personals ist in stark frequentierten Standorten hoch aufgrund langer Schichten und begrenzter Weiterbildungsmöglichkeiten. Kleinere Betreiber fehlen die Mittel für digitale Upgrades oder In-Store-Diagnostik. Diese Einschränkungen begrenzen Verbesserungen der Kundenerfahrung und die Skalierbarkeit. Der Markteintritt bleibt kapitalintensiv und betrieblich komplex für neue Akteure.

Marktchancen
Expansion in präventive Gesundheitsdienste und In-Store-Diagnostik bietet Wachstumspotenzial
Einzelhandelsapotheken können ihr Dienstleistungsangebot durch präventive Gesundheitsuntersuchungen, Point-of-Care-Diagnostik und Impfkampagnen erweitern. Der Einzelhandelsmarkt für Apotheken im Nahen Osten zeigt eine steigende Nachfrage nach zugänglichen Wellness-Untersuchungen. Apotheken können mit Diagnoselaboren zusammenarbeiten, um Paketangebote für chronische Erkrankungen anzubieten. Diese Dienstleistungen erhöhen den Umsatz pro Kunde und die Kundenbindung. Mitarbeiterschulungen und digitale Buchungsplattformen ermöglichen eine nahtlose Serviceintegration. Regulatorische Unterstützung für nicht-hospitalisierte Untersuchungen schafft ein förderliches Umfeld. Die Expansion in präventive Gesundheit eröffnet neue Wachstumspfade für städtische und halb-städtische Apotheken.
Wachstum des Medizintourismus und der Gesundheitsausgaben von Expats schafft grenzüberschreitende Einzelhandelsnachfrage
Der Medizintourismus in den VAE, der Türkei und Jordanien unterstützt das Wachstum im Premium-Apothekenverkauf. Der Einzelhandelsmarkt für Apotheken im Nahen Osten profitiert von der Nachfrage nach Spezialmedikamenten und Wellness-Produkten von ausländischen Patienten. Apotheken in der Nähe von Krankenhäusern und Kliniken verzeichnen starke touristisch bedingte Einnahmen. Expats mit Versicherungsschutz bevorzugen Markenprodukte und Mehrwertdienste. Mehrsprachiges Personal, globales Inventar und Treueprogramme verbessern das Patientenerlebnis. Einzelhändler können dieses Segment durch maßgeschneiderte Werbeaktionen und Partnerschaften ansprechen. Diese aufstrebende Nische unterstützt das Wertwachstum und die Service-Differenzierung.
Marktsegmentierungsanalyse
Nach Produkttyp
Der Einzelhandelsapothekenmarkt im Nahen Osten verzeichnet eine starke Nachfrage nach verschreibungspflichtigen Medikamenten aufgrund der Prävalenz chronischer Krankheiten und des Bedarfs an Langzeitpflege. OTC-Medikamente gewinnen bei Nutzern von Selbstmedikation weiterhin an Bedeutung. Nutraceuticals expandieren, da das Bewusstsein für Wellness steigt. Medizinische Geräte wie Glukosemonitore und Vernebler unterstützen die Behandlung zu Hause. Einzelhändler diversifizieren ihr Angebot, um sowohl essentielle Therapien als auch präventive Pflegelösungen einzuschließen.
- Zum Beispiel erweiterte Boots Pharmacy in den VAE im Jahr 2024 sein OTC-Sortiment und verkaufte laut regionalen Verkaufsangaben vierteljährlich über 1,2 Millionen Einheiten in 150 Filialen.
Nach Vertriebskanal
Einzelhandelsketten dominieren den Markt aufgrund von Skaleneffekten, Markenbildung und technologischer Integration. Unabhängige Apotheken bleiben in ländlichen und halb-urbanen Gebieten von entscheidender Bedeutung. Online-Apotheken wachsen durch app-basierte Bestellungen und Last-Mile-Lieferung. Krankenhausapotheken spielen eine Schlüsselrolle bei der Kontinuität der Medikation nach der Entlassung. Der Einzelhandelsapothekenmarkt im Nahen Osten bewegt sich allmählich in Richtung Omnichannel-Modelle, um den Zugang zu verbessern.
Nach Verbrauchertyp
Städtische Verbraucher treiben den Großteil der Einzelhandelsverkäufe aufgrund eines höheren Zugangs zur Gesundheitsversorgung, Versicherungsschutz und Lebensstilbedürfnissen an. Ländliche Verbraucher tragen durch den Kauf von essentiellen und chronischen Pflegeprodukten stetige Volumina bei. Der Einzelhandelsapothekenmarkt im Nahen Osten passt seine Kanalstrategien und Ladenstandorte an, um sowohl städtischen als auch ländlichen Bedürfnissen gerecht zu werden.
- Zum Beispiel meldete SPIMACO im Jahr 2024 eine jährliche Produktionskapazität von über 2,5 Milliarden Einheiten in seinen regionalen Einrichtungen, einschließlich seines Flaggschiffwerks in Qassim, Saudi-Arabien. Das Unternehmen führte Endosa ein, das erste vollständig integrierte Biosimilar im GCC, und stärkte damit seine Rolle bei der Versorgung mit Generika für Einzelhandels- und Regierungsapothekenkanäle.
Nach therapeutischem Bereich
Kardiovaskuläre und Diabetes-Therapien führen die Verschreibungsvolumina an. Onkologie- und Atemwegsmedikamente zeigen ein schnelleres Wachstum, angetrieben durch steigende Diagnoseraten. Der Einzelhandelsapothekenmarkt im Nahen Osten verzeichnet auch zunehmende Verkäufe im Segment „Andere“, einschließlich Dermatologie- und Neurologie-Therapien.
Nach Unternehmenstyp
Internationale Akteure bieten globale Marken und fortschrittliche Servicemodelle an. Inländische Akteure nutzen lokale Netzwerke und regulatorische Vertrautheit. Der Einzelhandelsapothekenmarkt im Nahen Osten balanciert beides aus, wobei Joint Ventures und Franchise-Modelle die Wettbewerbspräsenz vorantreiben.
Nach Adhärenz-Risikoprofil
Patienten mit chronischen Krankheiten und ältere Patienten benötigen häufige Abgabe und Unterstützungsdienste. Nutzer von Akuttherapien benötigen schnellen Zugang und Beratung. OTC-Nutzer bevorzugen Bequemlichkeit und Verfügbarkeit. Der Einzelhandelsapothekenmarkt im Nahen Osten passt Servicemodelle an das Patientenrisikoprofil an.
Nach Medikamentenreise-Stadium
Einzelhandelsapotheken sind aktiv in der Diagnoseunterstützung, Abgabe, Adhärenzmanagement, Nachsorge und Nachfüllungen. Der Einzelhandelsapothekenmarkt im Nahen Osten spielt eine Schlüsselrolle in jeder Phase und unterstreicht seine Bedeutung in der langfristigen Patientenversorgung.
Segmentierung
Nach Produkttyp
- Verschreibungspflichtige Medikamente
- Over-the-Counter (OTC) Medikamente
- Nutraceuticals
- Medizinische Geräte
Nach Vertriebskanal
- Einzelhandelsketten
- Unabhängige Apotheken
- Online-Apotheken
- Krankenhausapotheken
Nach Verbrauchertyp
- Städtische Verbraucher
- Ländliche Verbraucher
Nach therapeutischem Bereich
- Kardiovaskulär
- Diabetes
- Onkologie
- Respiratorisch
- Andere
Nach Unternehmenstyp
- Inländische Akteure
- Internationale Akteure
Nach Adhärenz-Risikoprofil
- Patienten mit chronischen Krankheiten
- Ältere / Polypharmazie-Patienten
- Patienten mit akuter Therapie
- Selbstmedikation / OTC-Nutzer
Nach Stadium der Medikamentenreise
- Verschreibung & Diagnose
- Abgabe in der Einzelhandelsapotheke
- Post-Abgabe Nutzung (Adhärenzphase)
- Überwachung & Nachverfolgung
- Nachfüllung & Fortsetzung der Therapie

Regionale Analyse
Der Golf-Kooperationsrat (GCC) hält den größten Anteil am Einzelhandelsapothekenmarkt im Nahen Osten und macht fast 62% des Gesamtumsatzes aus. Saudi-Arabien führt aufgrund seiner großen Bevölkerung, der hohen Prävalenz chronischer Krankheiten und Investitionen im Rahmen von Vision 2030. Die VAE folgen mit starker Nachfrage aus städtischen Zentren, wachsendem Medizintourismus und regulatorischer Unterstützung für Einzelhandelsapothekenketten. Kuwait und Katar tragen ebenfalls bedeutend bei, angetrieben durch hohe Gesundheitsausgaben pro Kopf und starke Beteiligung des privaten Sektors. Organisierte Apothekenformate dominieren im GCC, unterstützt durch digitale Infrastruktur und Verbraucherpräferenz für Markenservices.
Die Levante-Region repräsentiert etwa 21% des Einzelhandelsapothekenmarktes im Nahen Osten, mit wesentlichen Beiträgen aus Jordanien und Libanon. Jordanien profitiert von einer starken pharmazeutischen Produktionsbasis und Medizintourismus. Libanon, trotz wirtschaftlicher Gegenwinde, hält stabile Verschreibungsverkäufe, unterstützt durch private Gesundheitsdienstleister. Unabhängige Apotheken sind in dieser Region häufiger als in den GCC-Ländern. Herausforderungen in der Lieferkette und Währungsschwankungen beeinflussen den Apothekenbetrieb, aber laufende Spender- und Privatinvestitionen helfen, den Zugang in städtischen Zonen aufrechtzuerhalten. Das Wachstum bleibt moderat, aber stabil aufgrund der Nachfrage nach essenziellen und chronischen Medikamenten.
Der Rest des Nahen Ostens, einschließlich Irak, Iran, Syrien und Jemen, hält etwa 17% des Marktanteils. Der Einzelhandelsapothekenmarkt im Nahen Osten in diesen Ländern wird durch humanitäre Bedürfnisse, fragmentierten Zugang zur Gesundheitsversorgung und Wiederaufbaubemühungen geprägt. Städtische Zentren im Irak und Iran unterstützen die wachsende Nachfrage nach Generika und OTC-Medikamenten. Einschränkungen in der Lieferkette und ungleichmäßige regulatorische Rahmenbedingungen beschränken die Einzelhandelsexpansion. Internationale NGOs und hilfsgetriebene Gesundheitsprogramme spielen eine Schlüsselrolle bei der Zugänglichkeit von Apotheken. Langfristiges Potenzial bleibt an politische Stabilität und Infrastrukturwiederherstellung gebunden.
Analyse der Hauptakteure
- Pure Health
- Malaffi
- Seha
- Vezeeta
- Altibbi
Wettbewerbsanalyse
Der Einzelhandelsapothekenmarkt im Nahen Osten ist hochgradig wettbewerbsfähig und wird von einer Mischung aus regionalen Ketten, inländischen Betreibern und internationalen Marken angeführt. Große Akteure wie Al Nahdi Medical, Aster Pharmacy und Boots haben einen bedeutenden Einzelhandelsanteil in städtischen Gebieten. Diese Unternehmen investieren in digitale Plattformen, Automatisierung der Lieferkette und Treueprogramme, um Kunden zu binden. Franchising und strategische Übernahmen unterstützen die geografische Expansion in den GCC-Märkten. Inländische Akteure, darunter Tadawi, Al-Dawaa und Al Mutawa Pharmacies, nutzen lokales Wissen und regulatorische Agilität, um mit globalen Marken zu konkurrieren. Neue Marktteilnehmer konzentrieren sich auf E-Pharmacy-Modelle und zielen auf technikaffine Verbraucher und chronische Pflegepatienten ab. Wettbewerbsfähige Preise, gebündelte Dienstleistungen und Abonnementmodelle werden zu wichtigen Unterscheidungsmerkmalen. Der Einzelhandelsapothekenmarkt im Nahen Osten sieht auch einen wachsenden Wettbewerb in den Bereichen Wellness, Ernährung und Diagnostik. Unternehmen integrieren sich in Telemedizin-Plattformen und Versicherungsnetzwerke, um wiederkehrende Einnahmen zu erzielen. Fusionen und Partnerschaften mit Gesundheitsdienstleistern, Logistikunternehmen und Startups prägen eine neue wettbewerbsfähige Dynamik.
Neueste Entwicklungen
- Im Dezember 2025 suchte das saudische Gesundheits- und Pharmaunternehmen Arabian Oasis strategische Kooperationen mit indischen Pharmaunternehmen, um einen schnelleren Markteintritt in Saudi-Arabien zu ermöglichen. Dabei nutzt es seine landesweite Präsenz in Einzelhandelsapothekenketten und ein voll integriertes Lager, das den Standards der saudischen FDA entspricht.
- Im August 2025 führte Walgreens Boots Alliance eine hybride Einzelhandels- und digitale Apothekenplattform im Nahen Osten ein, um das Engagement der Verbraucher zu stärken. Diese Einführung steht im Einklang mit dem regionalen Trend, dass Apotheken sich zu integrierten Gesundheitszentren entwickeln, die physische Verkaufsstellen mit robusten Heimlieferungs- und digitalen Beratungsfähigkeiten kombinieren.
- Im Juli 2025 erweiterte Sanofi seine Partnerschaft mit den saudischen Arzneimittelherstellern Arabio und Lifera, um die Produktion von sieben Impfstoffen zu lokalisieren, die im Pflichtimpfplan Saudi-Arabiens enthalten sind. Diese Partnerschaft nutzt Lifera als Auftragshersteller und Arabio für die regionale Verteilung, unterstützt das Ziel von Saudi-Arabiens Vision 2030 eines selbstständigeren Gesundheitsökosystems und verbessert Sanofis direkten Marktzugang zum Einzelhandelsapothekensektor.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Vertriebskanal, Verbrauchertyp, therapeutischem Bereich, Unternehmenstyp, Adhärenzrisikoprofil und Medikamentenreisephase. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Organisierte Apothekenketten werden ihre Präsenz durch Franchising, Technologieinvestitionen und grenzüberschreitende Partnerschaften ausbauen.
- Das Wachstum der E-Apotheken wird sich beschleunigen, angetrieben von mobilen Nutzern und chronischen Patienten, die Bequemlichkeit verlangen.
- Wellness- und Präventivpflege im Einzelhandel werden an Bedeutung gewinnen, insbesondere in städtischen, einkommensstarken Clustern.
- KI und Analytik werden Bestandsführung, Kundenprofilierung und Adhärenzüberwachung in führenden Ketten leiten.
- Die Integration mit Telemedizin- und Versicherungsplattformen wird geschlossene Medikationsdienstleistungsmodelle schaffen.
- Die lokale pharmazeutische Produktion wird gestärkt, um die Abhängigkeit von Importen und Lieferverzögerungen zu verringern.
- Regierungen werden die regulatorische Aufsicht für Qualitätskontrolle, Datensicherheit und Rezeptverfolgung erhöhen.
- Spezialmedikamente und Biosimilars werden in den Einzelhandelskanälen eingeführt, was eine Weiterbildung der Apotheker und Unterstützung der Kühlkette erfordert.
- Stadt-Land-Kanalstrategien werden sich entwickeln, mit maßgeschneiderten Angeboten für schwer zugängliche Gebiete über mobile Einheiten und digitale Bestellungen.
- Grenzüberschreitende Akteure werden den Einzelhandelsapothekenmarkt im Nahen Osten durch strategische Joint Ventures und digital-first Modelle anvisieren.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Einzelhandelsapotheken im Nahen Osten und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Einzelhandelsapothekenmarkt im Nahen Osten voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Einzelhandelsapothekenmarktes im Nahen Osten hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Einzelhandelsapothekenmarktes im Nahen Osten antreiben?
Wer sind die führenden Unternehmen im Einzelhandelsapothekenmarkt im Nahen Osten?
Welche Region hatte 2024 den größten Anteil am Einzelhandelsapothekenmarkt im Nahen Osten?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Einzelhandelsapothekenmarkt im Nahen Osten Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Einzelhandelsapothekenmarkt im Nahen Osten Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 44,653.66 million → 2032: USD 82,626.59 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Einzelhandelsapothekenmarkt im Nahen Osten Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Einzelhandelsapothekenmarkt im Nahen Osten Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Einzelhandelsapothekenmarkt im Nahen Osten Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Einzelhandelsapothekenmarkt im Nahen Osten Market Drivers
- 3.3 Einzelhandelsapothekenmarkt im Nahen Osten Market Restraints & Challenges
- 3.4 Einzelhandelsapothekenmarkt im Nahen Osten Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Einzelhandelsapothekenmarkt im Nahen Osten Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Einzelhandelsapothekenmarkt im Nahen Osten Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Einzelhandelsapothekenmarkt im Nahen Osten category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Einzelhandelsapothekenmarkt im Nahen Osten Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Einzelhandelsapothekenmarkt im Nahen Osten Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Einzelhandelsapothekenmarkt im Nahen Osten market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Einzelhandelsapothekenmarkt im Nahen Osten Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Einzelhandelsapothekenmarkt im Nahen Osten Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Einzelhandelsapothekenmarkt im Nahen Osten Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Einzelhandelsapothekenmarkt im Nahen Osten (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Einzelhandelsapothekenmarkt im Nahen Osten Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Einzelhandelsapothekenmarkt im Nahen Osten Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Einzelhandelsapothekenmarkt im Nahen Osten Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Einzelhandelsapothekenmarkt im Nahen Osten Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Einzelhandelsapothekenmarkt im Nahen Osten Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Einzelhandelsapothekenmarkt im Nahen Osten Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Einzelhandelsapothekenmarkt im Nahen Osten Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Einzelhandelsapothekenmarkt im Nahen Osten Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Einzelhandelsapothekenmarkt im Nahen Osten Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
