
Marktübersicht:
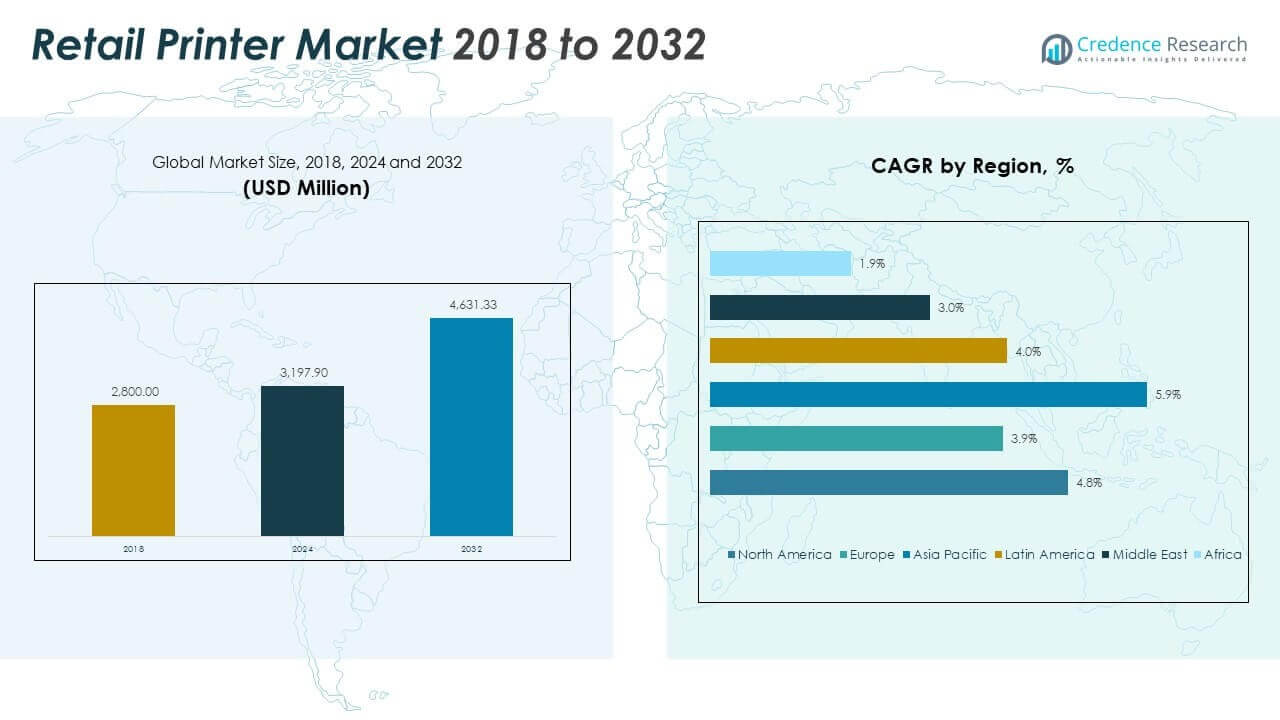
Die Größe des Einzelhandelsdruckermarktes wurde 2018 mit 2.800,00 Millionen USD bewertet und soll bis 2024 auf 3.197,90 Millionen USD und bis 2032 auf 4.631,33 Millionen USD anwachsen, mit einer CAGR von 4,80 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Einzelhandelsdruckermarktgröße 2024 | USD 3.197,90 Millionen |
| Einzelhandelsdruckermarkt, CAGR | 4,80% |
| Einzelhandelsdruckermarktgröße 2032 | USD 4.631,33 Millionen |
Der Einzelhandelsdruckermarkt wächst aufgrund der Expansion des organisierten Einzelhandels und digitaler Abrechnungssysteme. Einzelhändler setzen Drucker ein, um die Geschwindigkeit an der Kasse und die Genauigkeit der Abrechnung zu verbessern. Die Einführung von POS-Systemen erhöht den Bedarf an Kassenbon- und Etikettendruck. Das Bestandsmanagement stützt sich auf Barcode- und Produktkennzeichnung. Die Erfüllung von E-Commerce-Aufträgen treibt die Nachfrage nach Versand- und Rücksendeetiketten an. Gesetzliche Rechnungsanforderungen erhalten die Druckernutzung aufrecht. Die Standardisierung von Hardware in den Geschäften unterstützt die Ersatznachfrage. Kompakte und Thermodrucker gewinnen aufgrund ihres geringen Wartungsbedarfs an Beliebtheit.
Nordamerika führt aufgrund fortschrittlicher Einzelhandelsinfrastruktur und hoher POS-Durchdringung. Die Vereinigten Staaten bleiben ein wichtiger Beitrag mit großen Einzelhandelsketten und E-Commerce-Zentren. Europa folgt mit starker, compliance-getriebener Drucknachfrage in Supermärkten. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben von China und Indien. Die rasche Formalisierung des Einzelhandels und digitale Zahlungen unterstützen die Einführung. Lateinamerika zeigt durch die Modernisierung des Einzelhandels stetigen Fortschritt. Der Nahe Osten und Afrika bleiben aufgrund der schrittweisen Infrastrukturentwicklung aufstrebend.
Markteinblicke:
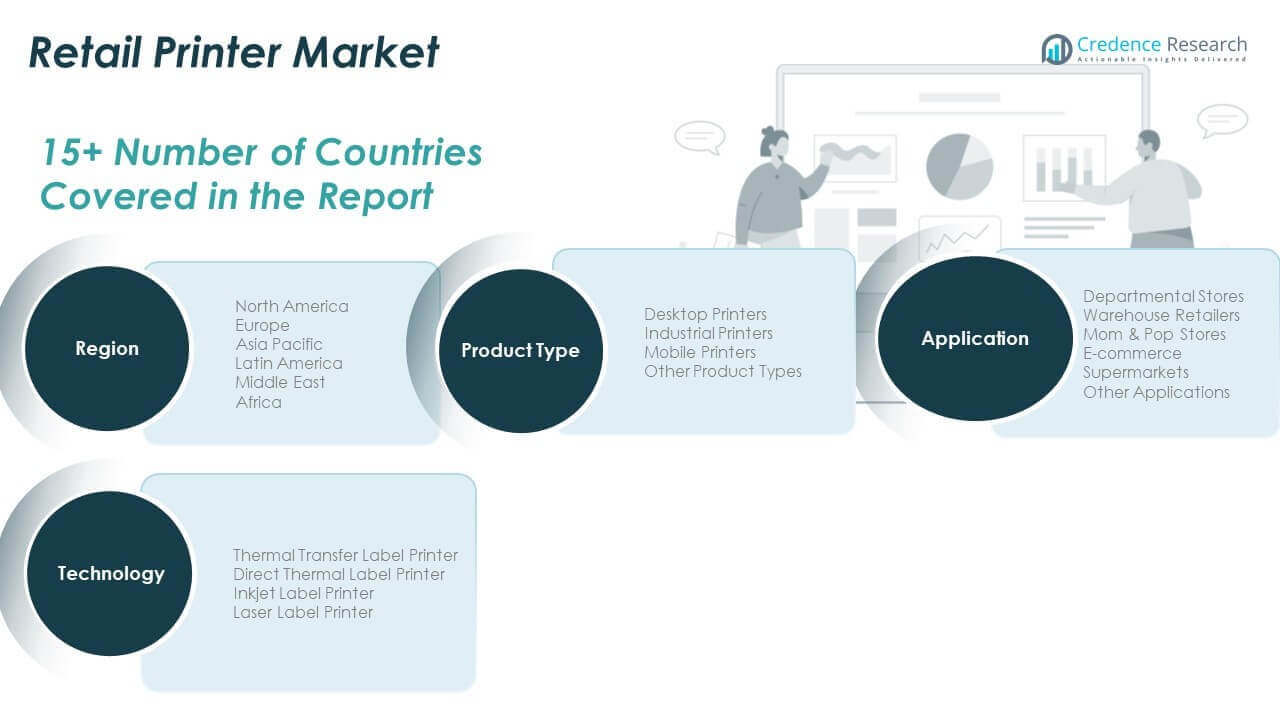
- Der Einzelhandelsdruckermarkt erreichte 2018 USD 2.800,00 Millionen, expandierte auf USD 3.197,90 Millionen im Jahr 2024 und wird voraussichtlich bis 2032 USD 4.631,33 Millionen erreichen, mit einer CAGR von 4,80 %, angetrieben durch POS-Erweiterung und Einzelhandelsdigitalisierung.
- Nordamerika dominierte mit einem Anteil von etwa 35,4 % im Jahr 2024, gefolgt von Asien-Pazifik mit 30,8 % und Europa mit 21,6 %, unterstützt durch eine ausgereifte Einzelhandelsinfrastruktur, hohe Transaktionsdichte und starke Compliance-Anforderungen.
- Asien-Pazifik entwickelte sich als die am schnellsten wachsende Region und hielt 2024 einen Anteil von fast 30,8 %, angetrieben durch die Formalisierung des Einzelhandels in China und Indien, die schnelle Expansion von Supermärkten und die steigende Akzeptanz digitaler Zahlungen.
- Nach Produkttyp und Anwendung machten Desktop- und Industriedrucker zusammen fast 68 % des Anteils aus, während Supermärkte und Kaufhäuser etwa 46 % beitrugen, was die hohe Abrechnungshäufigkeit und zentralisierte Geschäftsabläufe widerspiegelt.
- Nach Technologie hielten Thermodrucklösungen etwa 64 % des Anteils, unterstützt durch geringe Wartungsanforderungen, schnellere Ausgabe und Eignung für den Druck von Einzelhandelsquittungen und Etiketten in großen Mengen.
Markttreiber:
Erweiterung der organisierten Einzelhandels- und POS-Infrastruktur über alle Formate hinweg
Der Einzelhandelsdruckermarkt profitiert vom stetigen Wachstum organisierter Einzelhandelsformate weltweit. Supermärkte, Hypermärkte und Fachgeschäfte investieren in strukturierte Abrechnungssysteme. Einzelhändler verlassen sich auf Drucker, um schnelle und genaue Checkout-Vorgänge sicherzustellen. Die POS-Erweiterung erhöht die Nachfrage nach Geräten zum Drucken von Quittungen und Etiketten. Einzelhandelsketten standardisieren Hardware an allen Standorten für Konsistenz. Dies unterstützt eine bessere Transaktionskontrolle und die Qualität des Kundenservices. Franchise-Modelle erhöhen den Bedarf an Druckereinrichtungen weiter. Die Digitalisierung des Einzelhandels sichert die langfristige Nachfrage nach Geräten. Automatisierungsprogramme im Einzelhandel verstärken Drucker-Upgrades. Expansionspläne für Geschäfte erhöhen ebenfalls die Installationsvolumen.
Steigender Bedarf an genauer Abrechnung, Bestandsverfolgung und Produktidentifikation
Der Einzelhandelsdruckermarkt gewinnt an Bedeutung durch die Nachfrage nach präzisen Transaktionsaufzeichnungen. Einzelhändler priorisieren fehlerfreie Abrechnungen, um das Vertrauen der Kunden zu bewahren. Barcode- und Etikettendrucker verbessern die Sichtbarkeit des Bestands in den Regalen. Bestandsprüfungen verlassen sich auf klare Produktidentifikation. Dies hilft Einzelhändlern, Schwund und Bestandsabweichungen zu reduzieren. Schnelllebige Waren erfordern häufige Etikettenaktualisierungen. Einzelhandels-Compliance-Normen fördern gedruckte Aufzeichnungen. Diese Faktoren verstärken die kontinuierliche Nutzung von Druckern. Filialleiter verlassen sich auf gedruckte Daten für die tägliche Abstimmung. Die Bereitschaft zur Prüfung erhöht die Abhängigkeit von physischer Dokumentation.
Wachstum von E-Commerce-Fulfillment und Omnichannel-Einzelhandelsoperationen
Der Einzelhandelsdruckermarkt erhält Unterstützung durch das Wachstum des Omnichannel-Einzelhandels. Geschäfte bearbeiten Online-Bestellungen neben Laufkundengeschäften. Packzettel, Rücksendeetiketten und Rechnungen erfordern zuverlässiges Drucken. Einzelhändler integrieren Drucker in Bestellmanagementsysteme. Dies verbessert die Erfüllungsgeschwindigkeit und die Bestellgenauigkeit. Modelle für die Lieferung am selben Tag erhöhen die Druckfrequenz. Click-and-Collect-Services hängen ebenfalls von gedruckten Etiketten ab. Dieser Treiber erweitert die Nutzung über die Kassen hinaus. Reverse-Logistik erfordert ebenfalls konsistente Etikettenausgabe. Fulfillment-Zentren erhöhen die Druckerdichte pro Standort.
- Zum Beispiel verwendet Amazon industrielle Etikettendrucker, einschließlich Lösungen von Honeywell, in seinem US-amerikanischen Fulfillment-Netzwerk, um den Druck von Versandetiketten in großen Mengen und die schnelle Auftragsabwicklung für Same-Day- und Next-Day-Lieferungen zu unterstützen.
Regulatorische Compliance und Anforderungen an Steuerrechnungsdokumentationen
Der Markt für Einzelhandelsdrucker entwickelt sich aufgrund regulatorischer Abrechnungsanforderungen weiter. Regierungen verlangen in vielen Regionen gedruckte Steuerrechnungen. Einzelhändler führen Transaktionsaufzeichnungen für Prüfungen. Dies gewährleistet die Einhaltung von Verbraucherschutzgesetzen. Thermodrucker eignen sich für den Bedarf an Rechnungen in großen Mengen. Einzelhandelssysteme stimmen die Hardware mit den steuerlichen Vorschriften ab. Kleine Geschäfte übernehmen konforme Drucker für rechtliche Sicherheit. Regulatorischer Druck erhält eine stabile Nachfrage aufrecht. Die Durchsetzung von Richtlinien erhöht die Inspektionshäufigkeit. Die Genauigkeit der Dokumentation wird zur operativen Priorität.
- Zum Beispiel hat Reliance Retail Thermo-Belegdrucker in seinem umfangreichen Filialnetz in Indien eingesetzt, um GST-konforme Abrechnungen, schnelle Rechnungserstellung und standardisierte POS-Operationen während regulatorischer Prüfungen und Spitzenzeiten im Einzelhandel zu unterstützen.
Markttrends:
Verschiebung zu kompakten und platzsparenden Einzelhandelsdruckgeräten
Der Markt für Einzelhandelsdrucker zeigt eine klare Verschiebung hin zu kompakten Hardware-Designs. Einzelhändler bevorzugen Geräte, die in begrenzte Thekenflächen passen. Stadtgeschäfte operieren mit kleineren Flächen. Dies verbessert die Thekenorganisation und die Bewegungsfreiheit des Personals. Tragbare Drucker gewinnen in Pop-up-Stores an Bedeutung. Mobile Checkout-Konzepte unterstützen ebenfalls diesen Trend. Einzelhändler schätzen die einfache Platzierung und Einrichtung. Kompakte Formate beeinflussen Produktdesignstrategien. Die Ästhetik der Hardware gewinnt in modernen Geschäften an Aufmerksamkeit. Leichte Einheiten erleichtern den Umzugsbedarf.
Zunehmende Akzeptanz von drahtlosen und cloudbasierten Drucklösungen
Der Markt für Einzelhandelsdrucker tendiert zu drahtlosen Konnektivitätsoptionen. Einzelhändler reduzieren Kabelgewirr in den Ladenlayouts. Cloud-basierte POS-Systeme integrieren sich direkt mit Druckern. Dies ermöglicht die Fernüberwachung und Gerätesteuerung. Zentrale Teams verwalten den Druckerstatus über Filialen hinweg. Software-Updates werden ohne physischen Zugriff bereitgestellt. Dieser Trend unterstützt skalierbare Einzelhandelsnetzwerke. Die Konnektivität verbessert die betriebliche Flexibilität. Vernetzte Geräte unterstützen eine schnellere Fehlerbehebung. Zentrale Steuerung senkt die Supportkosten.
- Zum Beispiel integriert Lexmarks Cloud Fleet Management mit Microsoft Universal Print, um die Fernverwaltung von Geräten und die cloudbasierte Übermittlung von Druckaufträgen ohne lokale PC-Anwendungen zu ermöglichen.
Präferenz für wartungsarme und energieeffiziente Drucktechnologien
Der Markt für Einzelhandelsdrucker zeigt eine steigende Präferenz für wartungsarme Lösungen. Einzelhändler streben danach, Ausfallzeiten und Servicekosten zu reduzieren. Thermodrucker ziehen Aufmerksamkeit aufgrund weniger beweglicher Teile auf sich. Dies verringert die Häufigkeit des Austauschs von Verbrauchsmaterialien. Energieeffiziente Geräte passen zu den Zielen der Kostenkontrolle. Einzelhandelsketten überwachen die Betriebskosten genau. Nachhaltige Geschäftsabläufe beeinflussen ebenfalls die Beschaffung. Effizienz prägt die Kaufentscheidungen. Die Garantieabdeckung beeinflusst die Modellauswahl. Die Bewertung der Lebenszykluskosten leitet die Beschaffungsteams.
Anpassung und Markenbildung durch gedruckte Belege und Etiketten
Der Einzelhandelsdruckermarkt hebt den wachsenden Fokus auf Druckanpassung hervor. Einzelhändler nutzen Quittungen für Markenbotschaften. Werbeinhalte erscheinen auf Transaktionsbelegen. Es unterstützt das Marketing ohne zusätzliche Medienausgaben. Etiketten tragen Logos und Compliance-Details. Treueprogramme integrieren sich mit gedruckten Gutscheinen. Personalisierte Druckausgaben verbessern das Kundenengagement. Branding fügt Druckern strategischen Wert hinzu. Saisonale Kampagnen treiben Inhaltsaktualisierungen voran. Gedruckte Kontaktpunkte verstärken die Markenwiedererkennung.
- Zum Beispiel bietet Brothers mobiler Drucker RJ-4230B eine Auflösung von 203 dpi auf 3-Zoll-Etiketten, was das klare Drucken von Barcodes und QR-Codes für Gutscheine und die Nutzung von Treueprogrammen in Einzelhandelsumgebungen ermöglicht.
Analyse der Marktchallenges:
Hohe anfängliche Hardware-Investitionen und laufende Ersatzzyklen
Der Einzelhandelsdruckermarkt steht unter Kostendruck durch den Bedarf an Hardware-Investitionen. Kleine Einzelhändler kämpfen mit den anfänglichen Anschaffungskosten. Filialketten ersetzen Geräte in festen Zyklen. Dies belastet die Kapitalbudgets im Laufe der Zeit. Importierte Hardware erhöht die Kostenbelastung. Wartungsverträge erhöhen die Gesamtkosten des Besitzes. Preisempfindliche Märkte verzögern Upgrades. Kostenkontrolle bleibt eine zentrale Herausforderung. Budgetgrenzen verlangsamen die Technologieerneuerung. Leasingoptionen sind in vielen Regionen begrenzt.
Technologieveralterung und Kompatibilitätsprobleme mit POS-Systemen
Der Einzelhandelsdruckermarkt steht vor Herausforderungen durch schnelle System-Upgrades. POS-Software-Updates erfordern kompatible Hardware. Ältere Drucker unterstützen neue Schnittstellen nicht. Dies führt zu Integrationsverzögerungen während der Systemerneuerungszyklen. Einzelhändler stehen vor Störungen während der Ersatzphasen. Anbieterabhängigkeit begrenzt die Flexibilität. Mitarbeiterschulungen erhöhen die betriebliche Belastung. Die Technologieausrichtung erfordert sorgfältige Planung. Übergangszeiten beeinträchtigen die Produktivität der Filialen. Kompatibilitätstests verlängern die Bereitstellungszeit.
Marktchancen:
Unerschlossenes Potenzial in aufstrebenden Einzelhandelsmärkten und Städten der zweiten Ebene
Der Einzelhandelsdruckermarkt bietet starke Chancen in aufstrebenden Regionen. Der organisierte Einzelhandel expandiert über die großen Städte hinaus. Standorte der zweiten und dritten Ebene übernehmen POS-Systeme. Dies treibt die Erstinstallation von Druckern an. Lokale Einzelhändler modernisieren die Abrechnungspraktiken. Preisgünstige Druckermodelle passen zu diesen Märkten. Vertriebspartnerschaften unterstützen eine breitere Reichweite. Das Expansionspotenzial bleibt erheblich. Die Digitalisierung der Regierung unterstützt die Einführung. Die Formalisierung des Einzelhandels stärkt die Nachfrageaussichten.
Integration mit Smart Retail und automatisierten Ladentechnologien
Der Einzelhandelsdruckermarkt kann von der Einführung von Smart Retail profitieren. Automatisierte Kassen und digitale Regale erfordern Druckunterstützung. Es ergänzt Selbstbedienungs- und Hybridladenmodelle. Datengetriebener Einzelhandel nutzt gedruckte Kennungen zur Nachverfolgung. KI-basierte Inventarsysteme integrieren sich mit Etikettendruckern. Smarte Läden verlangen zuverlässige Ausgabegeräte. Anbieter können gebündelte Lösungen anbieten. Innovation eröffnet neue Einnahmewege. Pilotläden validieren fortgeschrittene Anwendungsfälle. Technologiepartnerschaften vertiefen die Lösungstiefe.
Analyse der Marktsegmentierung:
Der Einzelhandelsdruckermarkt zeigt eine klare Differenzierung
Nach Produkttyp basierend auf Ladengröße und Arbeitsbelastung. Desktop-Drucker bedienen kleine und mittelgroße Geschäfte, die kompakte und kosteneffiziente Geräte benötigen. Industriedrucker unterstützen Umgebungen mit hohem Volumen und kontinuierlichem Etiketten- und Belegdruck. Mobile Drucker gewinnen an Nachfrage in flexiblen Einzelhandelsformaten und unterstützten Verkaufsmodellen. Andere Produkttypen decken Nischenbedürfnisse wie Kiosk- und Spezialhandelsaufstellungen ab. Die Produktauswahl hängt von Druckgeschwindigkeit, Haltbarkeit und Platzbeschränkungen ab. Einzelhändler stimmen die Geräteauswahl auf die Transaktionsintensität ab. Die Zuverlässigkeit der Hardware beeinflusst langfristige Beschaffungsentscheidungen.
- Zum Beispiel sind die industriellen Drucker der T600-Serie von TSC für hochvolumige, standortübergreifende Operationen mit konsistentem Etikettendruck konzipiert. Die Serie unterstützt schnelle Druckgeschwindigkeiten, robuste Konstruktion und stabile Leistung, die für kontinuierliche Einzelhandels- und Logistiketikettierungsumgebungen geeignet sind.
Nach Anwendung stellen Kaufhäuser und Supermärkte aufgrund hoher täglicher Transaktionszahlen bedeutende Nachfragezentren dar. Lagerhändler verlassen sich auf Drucker für die Massenetikettierung und Bestandsbewegung. Kleine Geschäfte übernehmen einfache Modelle, um die Abrechnungskonformität zu unterstützen. E-Commerce treibt die Nachfrage nach Versandetiketten und Rücksendungsdokumentationen an. Es unterstützt die Integration mit Bestellmanagementplattformen. Weitere Anwendungen umfassen Convenience-Stores und Fachgeschäfte. Die Anwendungsvielfalt sorgt für eine gleichbleibende Nachfrage über alle Einzelhandelsformate hinweg. Die Nutzungshäufigkeit variiert je nach Ladengröße und Verkaufsmodell.
Nach Technologie gewinnen Thermotransfer-Etikettendrucker an Bedeutung für langlebige und langlebige Etikettierungsbedürfnisse. Direktthermo-Etikettendrucker eignen sich für schnelle, kurzfristige Druckaufgaben. Tintenstrahl-Etikettendrucker unterstützen Farb- und Markenanforderungen. Laseretikettendrucker dienen speziellen und geringvolumigen Anwendungsfällen. Der Einzelhandelsdruckermarkt profitiert von der Technologieauswahl basierend auf Druckqualität, Kosten und Wartungsanforderungen. Einzelhändler bewerten die Verfügbarkeit von Verbrauchsmaterialien und Lebenszykluskosten. Die Technologieeinführung stimmt mit den Zielen der betrieblichen Effizienz überein.
- Zum Beispiel unterstützt der industrielle Drucker CL4NX Plus von SATO eine maximale Druckbreite von etwa 104 mm und bietet eine Auflösung von 203 dpi. Der Drucker liefert Hochgeschwindigkeits-Thermotransfer- und Thermodirektdruck, was ihn für langlebige Barcode- und Etikettenausgaben in Einzelhandels- und Logistikumgebungen geeignet macht.
Segmentierung:
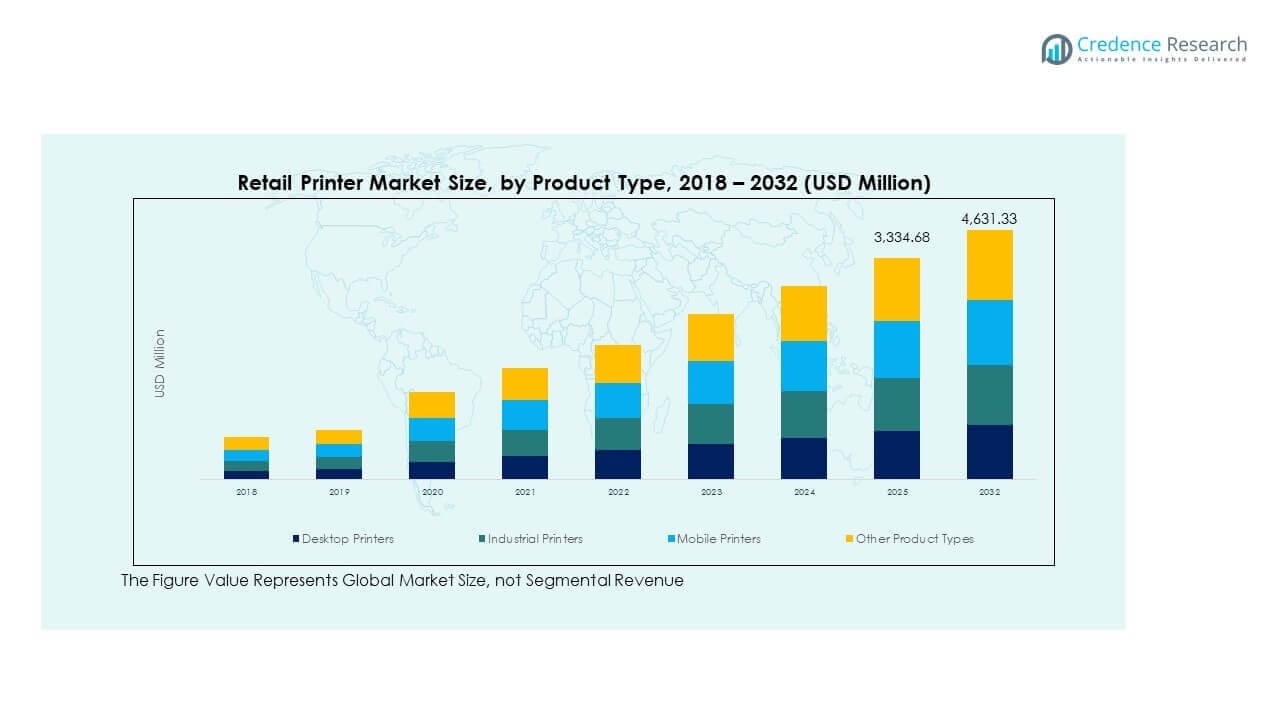
Nach Produkttyp
- Desktop-Drucker
- Industriedrucker
- Mobile Drucker
- Andere Produkttypen
Nach Anwendung
- Kaufhäuser
- Großhandelsmärkte
- Tante-Emma-Läden
- E-Commerce
- Supermärkte
- Andere Anwendungen
Nach Technologie
- Thermotransfer-Etikettendrucker
- Thermodirekt-Etikettendrucker
- Tintenstrahl-Etikettendrucker
- Laser-Etikettendrucker
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des Einzelhandelsdruckermarktes in Nordamerika wurde 2018 auf 1.002,40 Millionen USD geschätzt und soll bis 2024 auf 1.130,76 Millionen USD und bis 2032 auf 1.635,33 Millionen USD anwachsen, bei einer CAGR von 4,8 % während des Prognosezeitraums. Die Region hielt 2024 einen Marktanteil von fast 35,36 %. Der Einzelhandelsdruckermarkt in Nordamerika bleibt reif und technologiegetrieben. Große Einzelhandelsketten verlassen sich auf standardisierte POS-Hardware in allen Filialen. Er profitiert von der frühen Einführung drahtloser und cloudfähiger Drucker. Die USA führen die Nachfrage aufgrund hoher Transaktionsvolumina an. Kanada unterstützt das Wachstum durch die Durchdringung des organisierten Einzelhandels. Anforderungen an die Einhaltung von Einzelhandelsvorschriften erhalten die Nachfrage nach Belegdruck aufrecht. E-Commerce-Fulfillment-Zentren erhöhen den Einsatz von Etikettendruckern. Hardware-Erneuerungszyklen bleiben konstant. Die Präsenz von Anbietern unterstützt eine stabile Ersatznachfrage.
Europa
Die Größe des europäischen Marktes für Einzelhandelsdrucker wurde 2018 mit 632,80 Millionen USD bewertet, stieg bis 2024 auf 690,02 Millionen USD und wird voraussichtlich bis 2032 934,38 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 3,9 % während des Prognosezeitraums. Die Region machte 2024 einen Marktanteil von 21,58 % aus. Der Markt für Einzelhandelsdrucker in Europa spiegelt einen starken regulatorischen Einfluss wider. Einzelhändler halten sich an strenge Rechnungs- und Dokumentationsvorschriften. Deutschland, Frankreich und das Vereinigte Königreich führen die Nachfrage an. Es unterstützt den stetigen Einsatz von Thermodruckern. Supermärkte und Fachgeschäfte dominieren die Installationen. Die Digitalisierung des Einzelhandels schreitet in einem kontrollierten Tempo voran. Die Zuverlässigkeit der Hardware bleibt eine Priorität. Südeuropa zeigt ein moderates Wachstum der Akzeptanz. Osteuropa bietet allmähliches Expansionspotenzial.
Asien-Pazifik
Die Größe des Marktes für Einzelhandelsdrucker im Asien-Pazifik-Raum wurde 2018 mit 831,60 Millionen USD bewertet, stieg bis 2024 auf 984,46 Millionen USD und wird voraussichtlich bis 2032 1.548,26 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 5,9 % während des Prognosezeitraums. Die Region repräsentierte 2024 einen Marktanteil von 30,78 %. Der Markt für Einzelhandelsdrucker im Asien-Pazifik-Raum zeigt ein starkes Expansionsmomentum. China und Indien treiben das Volumen durch die Formalisierung des Einzelhandels voran. Es erhält Unterstützung durch die schnelle Einführung von POS-Systemen. Convenience-Stores und Supermärkte expandieren schnell. Japan und Südkorea konzentrieren sich auf Effizienzsteigerungen. Mobile Drucker gewinnen im städtischen Einzelhandel an Bedeutung. Das Wachstum des E-Commerce unterstützt die Nachfrage nach Etiketten. Lokale Fertigung verbessert den Zugang zur Versorgung. Preisempfindliche Märkte bevorzugen kompakte Geräte.
Lateinamerika
Die Größe des Marktes für Einzelhandelsdrucker in Lateinamerika wurde 2018 mit 207,20 Millionen USD bewertet, stieg bis 2024 auf 234,69 Millionen USD und wird voraussichtlich bis 2032 318,96 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 4,0 % während des Prognosezeitraums. Die Region erfasste 2024 einen Marktanteil von 7,34 %. Der Markt für Einzelhandelsdrucker in Lateinamerika wächst mit der Modernisierung des Einzelhandels. Brasilien und Argentinien führen die regionale Nachfrage an. Es profitiert von POS-Upgrades in städtischen Gebieten. Organisierter Einzelhandel expandiert allmählich. Kleine Geschäfte übernehmen Einstiegsdrucker. Compliance-Anforderungen unterstützen den Belegdruck. Wirtschaftliche Volatilität begrenzt schnelle Upgrades. Lokale Distributoren gestalten den Zugang der Anbieter. Die Nachfrage bleibt auf Ersatz fokussiert.
Naher Osten
Die Größe des Marktes für Einzelhandelsdrucker im Nahen Osten wurde 2018 mit 79,80 Millionen USD bewertet, stieg bis 2024 auf 83,44 Millionen USD und wird voraussichtlich bis 2032 104,69 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 3,0 % während des Prognosezeitraums. Die Region hielt 2024 einen Marktanteil von 2,61 %. Der Markt für Einzelhandelsdrucker im Nahen Osten stimmt mit dem Wachstum des auf Einkaufszentren basierenden Einzelhandels überein. Die GCC-Länder führen die Einführung an. Es unterstützt moderne POS-Systeme in großen Geschäften. Der tourismusgetriebene Einzelhandel erhält den Druckereinsatz aufrecht. Israel zeigt technologieorientierte Nachfrage. Kleine Einzelhändler übernehmen Drucker langsamer. Importabhängigkeit beeinflusst die Preisgestaltung. Die Digitalisierung des Einzelhandels bleibt selektiv. Die Expansion folgt Investitionen in die Infrastruktur.
Afrika
Die Größe des Marktes für Einzelhandelsdrucker in Afrika wurde 2018 mit 46,20 Millionen USD bewertet, stieg bis 2024 auf 74,52 Millionen USD und wird voraussichtlich bis 2032 89,71 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 1,9 % während des Prognosezeitraums. Die Region machte 2024 einen Marktanteil von 2,33 % aus. Der Markt für Einzelhandelsdrucker in Afrika befindet sich noch in einem frühen Stadium. Südafrika führt die strukturierte Einzelhandelsakzeptanz an. Es gewinnt durch die POS-Durchdringung in Städten an Bedeutung. Informeller Einzelhandel begrenzt den weit verbreiteten Einsatz. Die Erschwinglichkeit von Hardware beeinflusst die Nachfrage. Importe dominieren die Lieferkanäle. Die Zuverlässigkeit der Stromversorgung beeinflusst die Gerätewahl. Die Digitalisierung durch die Regierung unterstützt das allmähliche Wachstum. Langfristiges Potenzial bleibt ungenutzt.
Analyse der Hauptakteure:
- Zebra Technologies Corporation
- Epson Corporation
- Toshiba TEC Corporation
- Honeywell International Inc.
- Bixolon Co., Ltd.
- Avery Dennison Corporation
- Brother Industries, Ltd.
- Star Micronics Co., Ltd.
- SATO Holdings Corporation
- TSC Auto ID Technology Co., Ltd.
- Postek Electronics Co., Ltd.
Wettbewerbsanalyse:
Der Markt für Einzelhandelsdrucker zeichnet sich durch Wettbewerb zwischen globalen Herstellern und regionalen Anbietern aus. Führende Akteure konzentrieren sich auf Produktzuverlässigkeit, Druckgeschwindigkeit und Systemkompatibilität. Er profitiert von einer starken Markenpräsenz und etablierten Vertriebsnetzen. Unternehmen investieren in thermische und mobile Druckerportfolios, um unterschiedliche Einzelhandelsbedürfnisse zu adressieren. Strategische Partnerschaften mit POS-Anbietern stärken den Marktzugang. Anbieter betonen den Service-Support und die Garantieabdeckung, um Kunden zu halten. Der Preiswettbewerb bleibt in Einstiegssegmenten intensiv. Innovationen konzentrieren sich auf kompakte Designs und drahtlose Konnektivität. Regionale Akteure konkurrieren durch kostengünstige Angebote. Die Marktpositionierung hängt von der technologischen Tiefe und der Kundenreichweite ab.
Aktuelle Entwicklungen:
- Im Oktober 2025 kündigte die Epson Corporation die Integration ihrer POS-Thermodrucker in die Converge Take-a-Ticket-Einzelhandelsplattform von OnQ an, um das Einkaufserlebnis für Einzelhändler durch die Verbindung mit Bestands- und E-Commerce-Systemen zu verbessern.
- Im Januar 2025 kündigte Lexmark neue, für den Einzelhandel geeignete Drucker auf der NRF 2025 an. Das Unternehmen präsentierte seine 9er-Serie von A3-Druckern und Multifunktionsdruckern (MFPs), die entwickelt wurden, um die Betriebseffizienz und den Umsatz für Einzelhändler zu steigern. Diese Geräte stellen ein bedeutendes Update dar, das speziell für Einzelhandelsumgebungen entwickelt wurde.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung und Technologie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Expansion der Einzelhandelsautomatisierung wird die Nachfrage nach Druckern in den Bereichen Kasse, Inventar und Erfüllungsfunktionen in großen und kleinen Einzelhandelsformaten aufrechterhalten.
- Drahtlose und cloudfähige Drucker werden an Bedeutung gewinnen, da Einzelhändler standardisierte zentrale POS- und Filialmanagementplattformen einführen.
- Die Einführung von kompakten und mobilen Druckern wird in platzbeschränkten Geschäften und unterstützten Verkaufsmodellen in städtischen Einzelhandelsumgebungen zunehmen.
- Thermodrucktechnologien werden aufgrund des geringeren Wartungsbedarfs und der konstanten Leistung in Umgebungen mit hohem Transaktionsaufkommen weiterhin dominieren.
- E-Commerce-Operationen werden den Einsatz von Druckern für Versandetiketten, Rücksendeverarbeitung und Auftragsverifizierungs-Workflows erhöhen.
- Schwellenmärkte werden das Volumenwachstum durch die Formalisierung des Einzelhandels und die erstmalige Installation von POS-Hardware unterstützen.
- Druckanforderungen aufgrund von Compliance werden aufgrund von Steuerrechnungs- und Audit-Dokumentationsanforderungen in verschiedenen Regionen weiterhin entscheidend sein.
- Hardware-Aktualisierungszyklen werden Wiederholungskäufe antreiben, da Einzelhändler veraltete Geräte auf kompatible moderne Systeme aufrüsten.
- Der Fokus auf Nachhaltigkeit wird das Produktdesign durch Energieeffizienz und reduzierten Verbrauch von Verbrauchsmaterialien beeinflussen.
- Die wettbewerbsfähige Differenzierung wird auf Zuverlässigkeit, Serviceunterstützung und Integration mit Einzelhandelssoftware-Ökosystemen beruhen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Einzelhandelsdrucker und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Einzelhandelsdrucker voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Einzelhandelsdrucker hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Einzelhandelsdrucker antreiben?
Wer sind die führenden Unternehmen im Einzelhandelsdruckermarkt?
Welche Region hatte 2024 den größten Anteil am Einzelhandelsdruckermarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Einzelhandelsdruckermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Einzelhandelsdruckermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,197.90 million → 2032: USD 4,631.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Einzelhandelsdruckermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Einzelhandelsdruckermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Einzelhandelsdruckermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Einzelhandelsdruckermarkt Market Drivers
- 3.3 Einzelhandelsdruckermarkt Market Restraints & Challenges
- 3.4 Einzelhandelsdruckermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Einzelhandelsdruckermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Einzelhandelsdruckermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Einzelhandelsdruckermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Einzelhandelsdruckermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Einzelhandelsdruckermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Einzelhandelsdruckermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Einzelhandelsdruckermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Einzelhandelsdruckermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Einzelhandelsdruckermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Einzelhandelsdruckermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Einzelhandelsdruckermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Einzelhandelsdruckermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Einzelhandelsdruckermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Einzelhandelsdruckermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Einzelhandelsdruckermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Einzelhandelsdruckermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Einzelhandelsdruckermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Einzelhandelsdruckermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Einzelhandelsdruckermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
