
Marktübersicht für Erdgasfilter:
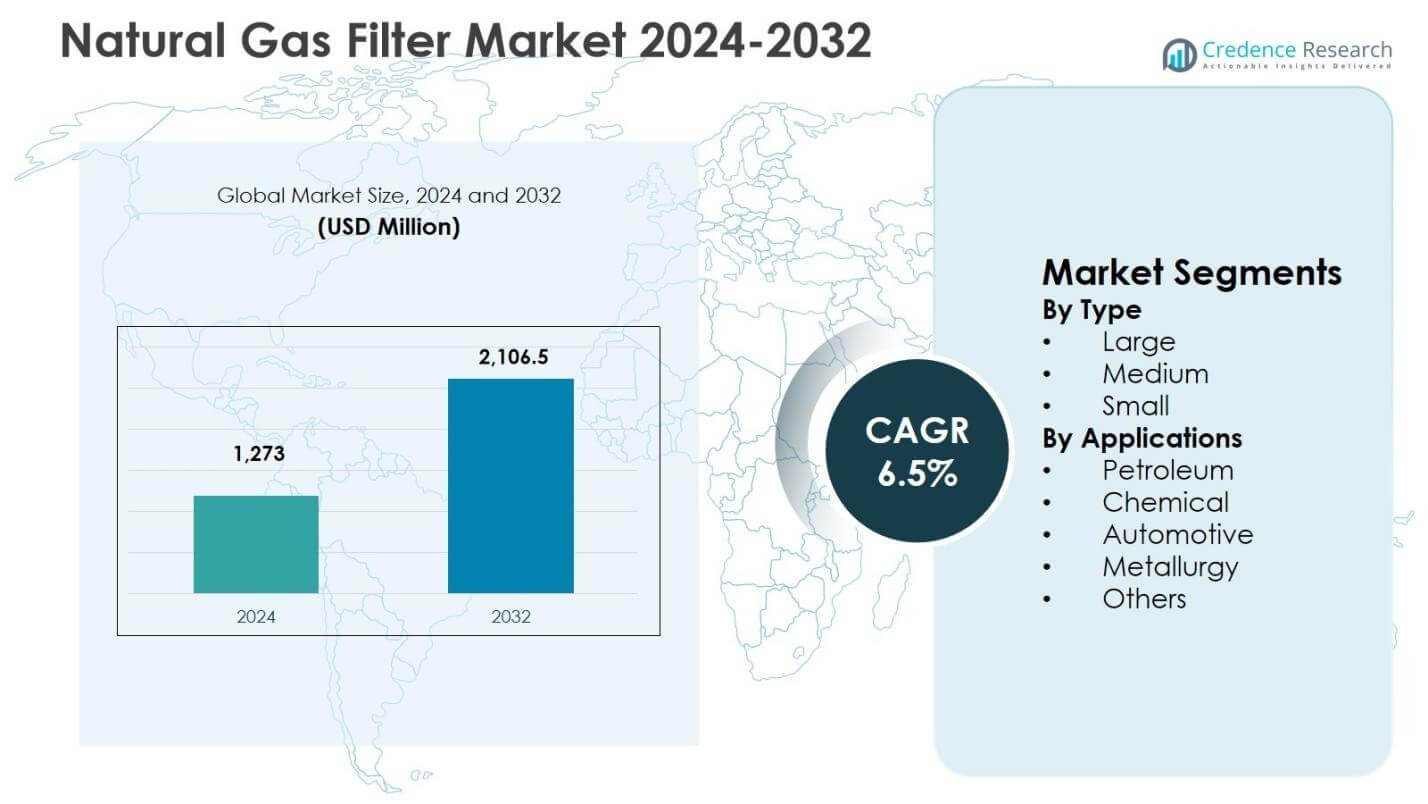
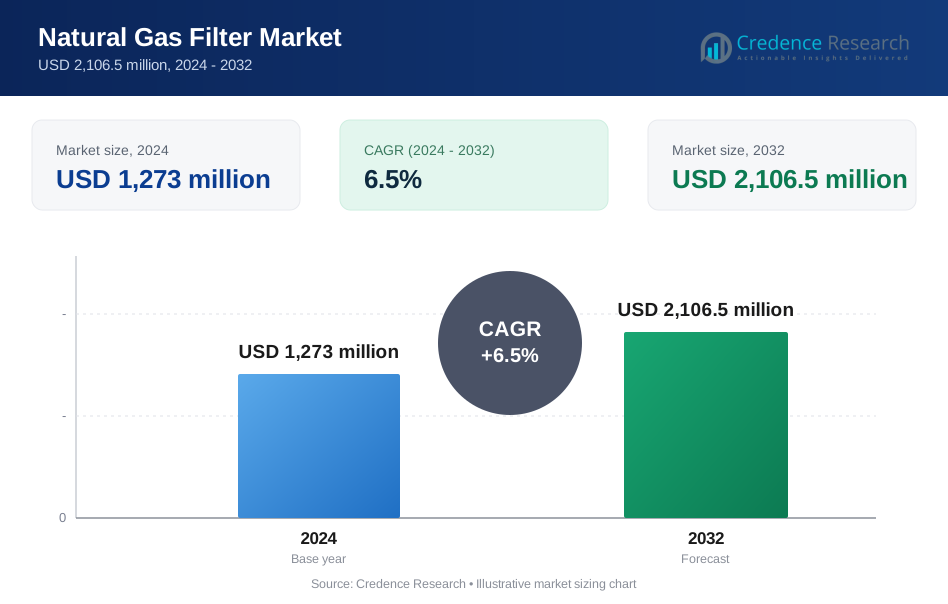
Die Marktgröße für Erdgasfilter wurde im Jahr 2024 auf 1.273 Millionen USD geschätzt und soll bis 2032 2.106,5 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 6,5% während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Erdgasfilter 2024 | 1.273 Millionen USD |
| Erdgasfiltermarkt, CAGR | 6,5% |
| Marktgröße für Erdgasfilter 2032 | 2.106,5 Millionen USD |
Einblicke in den Erdgasfiltermarkt
- Das Marktwachstum wird durch den Ausbau von Erdgasleitungen, LNG-Terminals und städtischen Gasverteilungsnetzen angetrieben, was die Nachfrage nach Filtersystemen erhöht, um Kompressoren, Turbinen und Messeinrichtungen zu schützen und die Einhaltung der Gasqualitätsstandards sicherzustellen.
- Große Filter dominierten den Markt mit einem Segmentanteil von 2% im Jahr 2024, gefolgt von mittleren Filtern mit 34,5% und kleinen Filtern mit 19,3%, was die höhere Akzeptanz von Hochkapazitäts-Filtersystemen in der Gasverarbeitung und -übertragung widerspiegelt.
- Führende Hersteller konzentrieren sich auf fortschrittliche Filtermedien, Koaleszenztechnologien und Hochdrucksysteme, während Kostendruck und Komplexität der Anpassung weiterhin wesentliche Einschränkungen sind, die die Akzeptanz bei kleinen und mittelgroßen Betreibern beeinflussen.
- Nordamerika führte mit einem regionalen Anteil von 6% im Jahr 2024, gefolgt von Europa mit 26,1%, Asien-Pazifik mit 24,8%, Lateinamerika mit 8,7% und dem Nahen Osten & Afrika mit 5,8%, angetrieben durch Infrastrukturentwicklung und industriellen Gasverbrauch.
Analyse der Marktsegmentierung für Erdgasfilter:
Nach Typ:
Der Erdgasfiltermarkt nach Typ wird von großen Filtern angeführt, die im Jahr 2024 einen Marktanteil von 46,2% ausmachten, angetrieben durch ihren umfangreichen Einsatz in Gasverarbeitungsanlagen, Übertragungsleitungen und großen Industrieanlagen, die Hochkapazitätsfiltration und Schadstoffentfernung erfordern. Große Filter unterstützen höhere Durchflussraten und längere Wartungsintervalle, was sie für kontinuierliche Betriebsabläufe kosteneffektiv macht. Mittlere Filter hielten einen Anteil von 34,5%, unterstützt durch die steigende Akzeptanz in der Midstream-Infrastruktur und regionalen Verteilungsnetzen. Kleine Filter erfassten einen Anteil von 19,3%, hauptsächlich verwendet in lokalen Anwendungen und kompakten Systemen, wo Platzbeschränkungen und geringere Durchsatzanforderungen dominieren.
- Zum Beispiel bietet die Donaldson Company mittelstarke Spin-On-Filter wie Duramax® an, die bis zu 2.000 psi für Inline-Patronenanwendungen in Gasverarbeitungssystemen ausgelegt sind und eine zuverlässige Leistung in Midstream-Operationen mit Durchflüssen bis zu 30 gpm gewährleisten.
Nach Anwendungen:
Nach Anwendung dominierte das Erdölsegment mit einem Marktanteil von 38,7 % im Jahr 2024, unterstützt durch strenge Gasqualitätsanforderungen in Upstream-, Midstream- und Downstream-Operationen zum Schutz von Kompressoren, Turbinen und Messeinrichtungen. Das Chemiesegment folgte mit einem Anteil von 24,9 %, angetrieben durch die zunehmende Nutzung von Erdgas als Rohstoff und Brennstoff in der Prozessindustrie. Automobilanwendungen machten 16,8 % aus, unterstützt durch den Ausbau der Erdgasfahrzeuginfrastruktur. Metallurgie hielt einen Anteil von 11,2 %, während Andere 8,4 % beitrugen, was eine diversifizierte industrielle Nutzung widerspiegelt.
- Zum Beispiel liefert Axens TEG-Absorptions- und Molekularsiebsysteme für Chemieanlagen, die süße und saure Erdgase an Land und Offshore verarbeiten. Diese Systeme bewältigen unterschiedliche CO2/H2S-Niveaus, um eine trockene Gasqualität für Reaktionen ohne Korrosionsrisiken zu gewährleisten.
Wichtige Wachstumsfaktoren
Erweiterung der Erdgasinfrastruktur
Die rasche Erweiterung der globalen Erdgasinfrastruktur treibt die Nachfrage auf dem Markt für Erdgasfilter stark an. Steigende Investitionen in Gastransportleitungen, LNG-Terminals, Gasspeicheranlagen und städtische Gasverteilungsnetze erhöhen den Bedarf an hocheffizienten Filtersystemen zur Entfernung von Partikeln, Flüssigkeiten und Verunreinigungen. Filter spielen eine entscheidende Rolle beim Schutz von Kompressoren, Turbinen, Zählern und Ventilen, gewährleisten unterbrechungsfreie Betriebsabläufe und reduzieren Geräteausfälle. Schwellenländer beschleunigen den Pipeline-Ausbau und die Erweiterung des Gasnetzes, um die Energiesicherheit und die Einführung sauberer Brennstoffe zu unterstützen, was direkt die anhaltende Nachfrage nach fortschrittlichen Erdgasfiltersystemen stimuliert.
- Zum Beispiel erweitert Enbridge seine Gasspeicheranlage Aitken Creek in British Columbia mit einer Investition von 0,3 Milliarden CAD, um 40 Milliarden Kubikfuß Kapazität hinzuzufügen und LNG-Exporte wie Cedar LNG zu unterstützen.
Strenge Qualitäts- und Sicherheitsvorschriften
Strenge regulatorische Rahmenbedingungen für die Erdgasqualität und die industrielle Sicherheit fördern das Marktwachstum erheblich. Regulierungsbehörden verlangen präzise Filtrationsstandards zur Kontrolle von Feuchtigkeit, festen Partikeln und korrosiven Elementen, bevor Gas in Verarbeitungseinheiten oder Endnutzungssysteme gelangt. Compliance-Anforderungen in der Erdölraffination, chemischen Verarbeitung, Stromerzeugung und Gasverteilung zwingen Betreiber zur Implementierung zuverlässiger Filtersysteme. Die zunehmende Durchsetzung von Sicherheitsnormen und Effizienzstandards fördert Upgrades von herkömmlichen Filtern zu Hochleistungsdesigns, unterstützt die konsistente Ersatznachfrage und die langfristige Einführung in regulierten Industrieumgebungen.
- Zum Beispiel hat Alto Garda Power ihre LM6000-Gasturbinenfiltration auf ein zweistufiges statisches System aufgerüstet, um Umwelt- und Betriebsregeln zu erfüllen.
Steigender industrieller Erdgasverbrauch
Das zunehmende industrielle Vertrauen auf Erdgas als primären Brennstoff und Rohstoff treibt den Markt für Erdgasfilter an. Industrien wie Chemie, Metallurgie, Automobilherstellung und Energieerzeugung bevorzugen Erdgas aufgrund seiner geringeren Emissionen, Kosteneffizienz und stabilen Versorgung. Der erhöhte Einsatz steigert die Notwendigkeit einer effektiven Filtration, um Geräteschäden zu verhindern und die Prozesseffizienz zu erhalten. Mit der Erweiterung der Kapazitäten und der Modernisierung der Systeme in Industrieanlagen steigt die Nachfrage nach langlebigen und hochkapazitiven Filtern, was das stetige Marktwachstum in sowohl entwickelten als auch sich entwickelnden Industriegebieten verstärkt.
Wichtige Trends & Chancen
Technologische Fortschritte in Filtersystemen
Ständige Innovationen in der Filtertechnologie schaffen bedeutende Wachstumschancen im Markt für Erdgasfilter. Hersteller entwickeln zunehmend hocheffiziente Koaleszenzfilter, fortschrittliche Medienmaterialien und mehrstufige Filtersysteme, die höheren Drücken und Durchflussraten standhalten können. Intelligente Überwachungsfunktionen, die mit Sensoren und vorausschauenden Wartungstools integriert sind, verbessern die Betriebssicherheit und reduzieren Ausfallzeiten. Diese Fortschritte ermöglichen es Endnutzern, die Leistung zu optimieren, die Lebensdauer der Filter zu verlängern und Wartungskosten zu senken, wodurch technologisch fortschrittliche Filterlösungen in großflächigen und mittelgroßen Anwendungen zunehmend attraktiv werden.
- Zum Beispiel nutzen die P3X- und Finite-Serienfilter von Parker Hannifin fortschrittliche Mikrofaserelemente zur Koaleszenz, die eine Abscheideeffizienz von bis zu 99,99% für Ölaerosole und Partikel selbst in anspruchsvollen Gasverarbeitungsumgebungen erreichen.
Wachstum von LNG und Übergang zu sauberer Energie
Der expandierende Sektor für verflüssigtes Erdgas und der globale Übergang zu saubereren Energiequellen bieten starke Chancen für die Marktexpansion. Die LNG-Verarbeitung und -Transport erfordern strenge Filtration, um die Gasreinheit zu gewährleisten und empfindliche kryogene Geräte zu schützen. Gleichzeitig beschleunigen staatliche Initiativen, die Erdgas als Übergangsbrennstoff fördern, Investitionen in gasbasierte Kraftwerke und Verteilungsnetze. Dieser Trend erhöht die Nachfrage nach spezialisierten Filtersystemen und positioniert den Markt für Erdgasfilter, um von langfristigen Strategien zur sauberen Energie und Dekarbonisierung zu profitieren.
- Zum Beispiel lieferte die Filtration Group PuraGrid-Kohlefilter und Drop Safe-Feuchtigkeitssperrvorfilter an das Kraftwerk zur Kraft-Wärme-Kopplung von CYDSA, wodurch über 90% der Verunreinigungen beseitigt und die Betriebszeit von vorherigen Ausfällen auf 92-94% erhöht wurde.
Wichtige Herausforderungen
Hohe Installations- und Wartungskosten
Hohe anfängliche Installations- und laufende Wartungskosten stellen eine erhebliche Herausforderung für den Markt für Erdgasfilter dar. Fortschrittliche Filtersysteme erfordern spezialisierte Materialien, präzise Technik und regelmäßigen Austausch der Filterelemente, was die Gesamtkosten des Besitzes erhöht. Kleine und mittelgroße Betreiber stehen oft vor Budgetbeschränkungen, die die Einführung von Hochleistungsfiltern einschränken. Darüber hinaus kann die Wartungsstillstandszeit während des Filterwechsels die Betriebseffizienz beeinträchtigen, was Endnutzer dazu veranlasst, Upgrades zu verzögern oder kostengünstigere Alternativen zu wählen, was die Marktdurchdringung in kostenempfindlichen Regionen einschränken kann.
Betriebskomplexität und Anpassungsanforderungen
Der Bedarf an anwendungsspezifischer Anpassung stellt für Filterhersteller und Endnutzer betriebliche Herausforderungen dar. Die Zusammensetzung von Erdgas variiert erheblich je nach Quelle und Region, was maßgeschneiderte Filtrationslösungen erfordert, um spezifische Verunreinigungen zu adressieren. Die Entwicklung und Implementierung maßgeschneiderter Systeme erhöht die Komplexität der Technik und die Vorlaufzeiten. Eine unsachgemäße Filterauswahl oder -integration kann zu Leistungseinbußen und Geräteschäden führen. Diese Herausforderungen erfordern starke technische Expertise und Zusammenarbeit, was die Entscheidungsfindung und Einführung verlangsamen kann, insbesondere bei Betreibern, denen interne technische Fähigkeiten fehlen.
Regionale Analyse
Nordamerika
Nordamerika hielt 34,6 % Marktanteil im Jahr 2024, unterstützt durch umfangreiche Erdgasproduktion, ausgereifte Pipeline-Netzwerke und hohe Akzeptanz fortschrittlicher Filtrationstechnologien. Starke Schiefergasaktivitäten in den Vereinigten Staaten und Kanada treiben die konstante Nachfrage nach Erdgasfiltern an, um Kompressoren, Turbinen und Messsysteme zu schützen. Strenge Sicherheits- und Gasqualitätsvorschriften verstärken zudem die Zyklen für Filteraustausch und -aufrüstung. Die Region profitiert auch von hohen Investitionen in LNG-Exportterminals und gasbefeuerte Kraftwerke, was die Nachfrage nach großkapazitiven und hocheffizienten Filtrationssystemen in den Bereichen Upstream, Midstream und Downstream aufrechterhält.
Europa
Europa machte 26,1 % Marktanteil im Jahr 2024 aus, angetrieben durch strenge Umweltvorschriften und den wachsenden Fokus auf Energiesicherheit. Länder in West- und Nordeuropa legen Wert auf die Einhaltung der Gasqualität, um industrielle Prozesse, Stromerzeugung und Wohnverteilungsnetze zu unterstützen. Der Ausbau der LNG-Importinfrastruktur und grenzüberschreitende Pipeline-Verbindungen erhöhen die Nachfrage nach Filtration in Übertragungssystemen. Industrielle Sektoren wie Chemie, Metallurgie und Fertigung tragen weiter zur stetigen Akzeptanz bei. Die kontinuierliche Modernisierung alternder Gasinfrastruktur und starke regulatorische Durchsetzung unterstützen die anhaltende Nachfrage nach zuverlässigen und leistungsstarken Erdgasfiltrationslösungen in der gesamten Region.
Asien-Pazifik
Asien-Pazifik erfasste 24,8 % Marktanteil im Jahr 2024, was die rasche Industrialisierung, städtische Expansion und den steigenden Erdgasverbrauch widerspiegelt. Länder wie China, Indien, Japan und Südkorea erweitern ihre Gasverteilungsnetze und LNG-Importkapazitäten, um die steigende Energienachfrage zu decken. Das industrielle Wachstum in den Bereichen Chemie, Automobilherstellung und Metallurgie erhöht den Bedarf an effektiver Filtration, um die Betriebseffizienz sicherzustellen. Regierungsinitiativen zur Förderung sauberer Brennstoffe beschleunigen die gasbasierte Stromerzeugung und Stadtgasprojekte, was die Nachfrage nach Erdgasfiltern in großen, mittleren und kleinen Installationen in der gesamten Region stärkt.
Lateinamerika
Lateinamerika repräsentierte 8,7 % Marktanteil im Jahr 2024, unterstützt durch die Ausweitung der Gasexploration und den Infrastrukturausbau in Ländern wie Brasilien, Argentinien und Mexiko. Das Wachstum der Offshore-Gasproduktion und Pipeline-Erweiterungsprojekte treibt die Nachfrage nach Filtrationssystemen an, um die Gasqualität und Gerätezuverlässigkeit zu gewährleisten. Industrielle Anwendungen in der Erdölraffination und Chemie unterstützen das Marktwachstum weiter. Steigende Investitionen in gasbefeuerte Kraftwerke und regionale Strategien zur Energiediversifizierung fördern die Akzeptanz. Allerdings bleibt die Marktexpansion von Investitionszyklen und regulatorischer Stabilität in den einzelnen Ländern der Region beeinflusst.
Naher Osten & Afrika
Der Nahe Osten & Afrika hielt 2024 einen Marktanteil von 5,8%, angetrieben durch großangelegte Erdgasproduktion und -verarbeitung. Länder im Nahen Osten konzentrieren sich auf Gasverarbeitung, LNG-Exporte und industrielle Diversifikation, was eine starke Nachfrage nach Hochleistungs-Filtersystemen schafft. Filtration spielt eine entscheidende Rolle beim Schutz von Verarbeitungseinrichtungen unter rauen Betriebsbedingungen. In Afrika unterstützt der schrittweise Ausbau der Gasinfrastruktur und Energieerzeugungsprojekte ein stetiges Wachstum. Laufende Investitionen in Upstream- und Midstream-Entwicklungen treiben die langfristige Nachfrage in der gesamten Region weiter an.
Segmentierungen des Erdgassfiltermarktes:
Nach Typ
- Groß
- Mittel
- Klein
Nach Anwendungen
- Erdöl
- Chemie
- Automobil
- Metallurgie
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des Erdgassfiltermarktes ist geprägt von der Präsenz von Parker Hannifin Corporation, Donaldson Company, Inc., MANN+HUMMEL Gruppe, Camfil AB, Filtration Group Corporation, Eaton Corporation plc, Honeywell International Inc., AAF International, Pall Corporation und 3M Company. Der Markt bleibt mäßig konsolidiert, wobei führende Akteure den Fokus auf Produktzuverlässigkeit, Filtereffizienz und Lebenszyklusleistung legen, um ihre Positionen zu stärken. Unternehmen investieren stark in fortschrittliche Filtermedien, Koaleszenztechnologien und Hochdruck-Filtersysteme, um den sich entwickelnden Gasqualitätsstandards in Upstream-, Midstream- und Downstream-Operationen gerecht zu werden. Strategische Initiativen wie Kapazitätserweiterung, Produktanpassung und langfristige Lieferverträge mit Gasverarbeitern und Pipeline-Betreibern stärken die Wettbewerbsfähigkeit. Regionale Akteure konkurrieren durch kosteneffiziente Lösungen und lokalen Service-Support, während globale Hersteller starke Vertriebsnetze und technisches Fachwissen nutzen. Ständige Innovation, Einhaltung von Sicherheitsvorschriften und Fähigkeiten im Aftermarket-Service bleiben entscheidende Faktoren, die den Wettbewerb im globalen Markt prägen.
Analyse der Hauptakteure
- Parker Hannifin Corporation
- Donaldson Company, Inc
- MANN+HUMMEL Gruppe
- Camfil AB
- Filtration Group Corporation
- AAF International
- 3M Company
- Eaton Corporation plc
- Honeywell International Inc.
- Pall Corporation
Jüngste Entwicklungen
- Im Oktober 2025 brachte Cleanova seine neuen PFAS-freien Medienkoaleszenzfilter auf den Markt, die eine hocheffiziente Gas- und Druckluftfiltration mit einer umweltfreundlichen PFAS-freien Konstruktion bieten und eine bemerkenswerte nachhaltige Produkteinführung in der Gasfiltrationstechnologie darstellen.
- Im Oktober 2025 unterzeichnete Desco Infratech Limited ein MoU mit KPI Green Hydrogen and Ammonia Pvt. Ltd. und Naveriya Gas Pvt. Ltd., um Indiens erste Wasserstoff-Erdgas-Mischprojekte im Bereich der Stadtgasverteilung zu starten, was auf eine strategische Partnerschaft für sauberere Gasanwendungen hinweist.
- Im Januar 2025 erwarb Rensa Filtration die Air Filtration Co., Inc. und erweiterte seine Aktivitäten in Kalifornien und Iowa mit einem Fokus auf Luftfilterprodukte für Industriemärkte, einschließlich solcher, die für Erdgasanwendungen relevant sind.
- Im Juli 2024 erwarb Cleanova die Sidco Filter Company und Shawndra Products Inc. und stärkte damit seine Position in der Clean-Tech-Filtration für Luft- und Gasmärkte, einschließlich Erdgasbohrköpfen und -pipelines.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geographie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird von der kontinuierlichen Erweiterung von Erdgasleitungen und Übertragungsinfrastrukturen in entwickelten und aufstrebenden Regionen profitieren.
- Steigende Investitionen in LNG-Verarbeitung, -Lagerung und -Exportanlagen werden die anhaltende Nachfrage nach hocheffizienten Filtersystemen unterstützen.
- Strengere Vorschriften zur Gasqualität und -sicherheit werden die Erneuerungs- und Aufrüstungszyklen für bestehende Filterinstallationen beschleunigen.
- Der industrielle Wandel hin zu saubereren Brennstoffen wird den Erdgasverbrauch in den Bereichen Chemie, Metallurgie und Fertigung erhöhen.
- Technologische Fortschritte werden die Effizienz, Haltbarkeit und Leistung von Filtermedien unter Hochdruckbedingungen verbessern.
- Der Einsatz von intelligenten Filtersystemen mit Überwachungs- und vorausschauenden Wartungsfunktionen wird in großangelegten Betrieben zunehmen.
- Das Wachstum der städtischen Gasverteilungsnetze wird die Nachfrage nach Filtern mit mittlerer und kleiner Kapazität erhöhen.
- Ein zunehmender Fokus auf den Schutz von Geräten und reduzierte Ausfallzeiten wird die Präferenz für Premium-Filtrationslösungen antreiben.
- Aufstrebende Volkswirtschaften werden aufgrund von Industrialisierung und Entwicklung der Energieinfrastruktur eine schnellere Einführung erleben.
- Strategische Kooperationen und Produktanpassungen werden die Beziehungen der Lieferanten zu Gasbetreibern und Versorgungsunternehmen stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Erdgasfilter und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Erdgasfilter voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Marktes für Erdgasfilter hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Erdgasfilter antreiben?
Wer sind die führenden Unternehmen im Markt für Erdgasfilter?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für Erdgasfilter?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Erdgasfiltermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Erdgasfiltermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,273 million → 2032: USD 2,106.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Erdgasfiltermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Erdgasfiltermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Erdgasfiltermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Erdgasfiltermarkt Market Drivers
- 3.3 Erdgasfiltermarkt Market Restraints & Challenges
- 3.4 Erdgasfiltermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Erdgasfiltermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Erdgasfiltermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Erdgasfiltermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Erdgasfiltermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Erdgasfiltermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Erdgasfiltermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Erdgasfiltermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Erdgasfiltermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Erdgasfiltermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Erdgasfiltermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Erdgasfiltermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Erdgasfiltermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Erdgasfiltermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Erdgasfiltermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Erdgasfiltermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Erdgasfiltermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Erdgasfiltermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Erdgasfiltermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Erdgasfiltermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
