
Marktübersicht
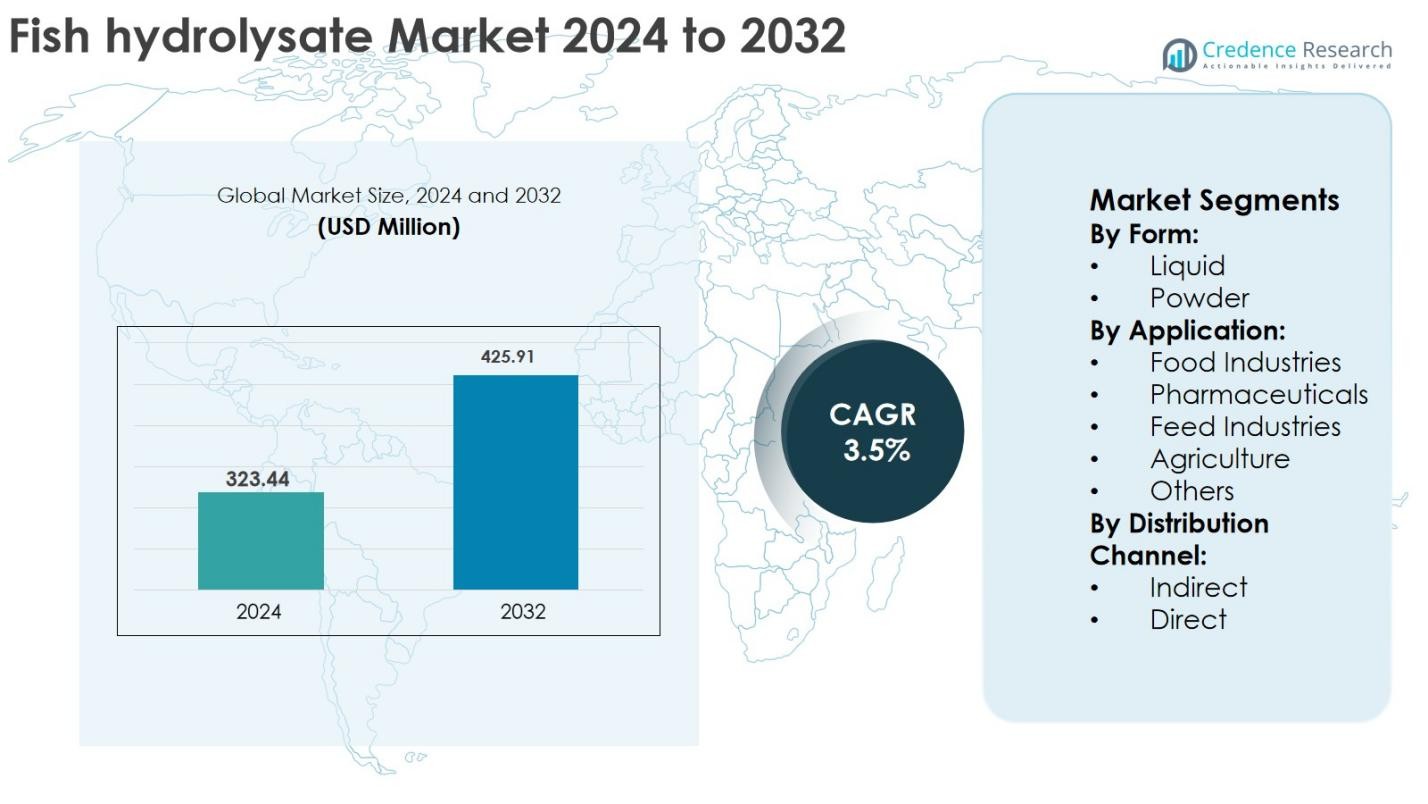
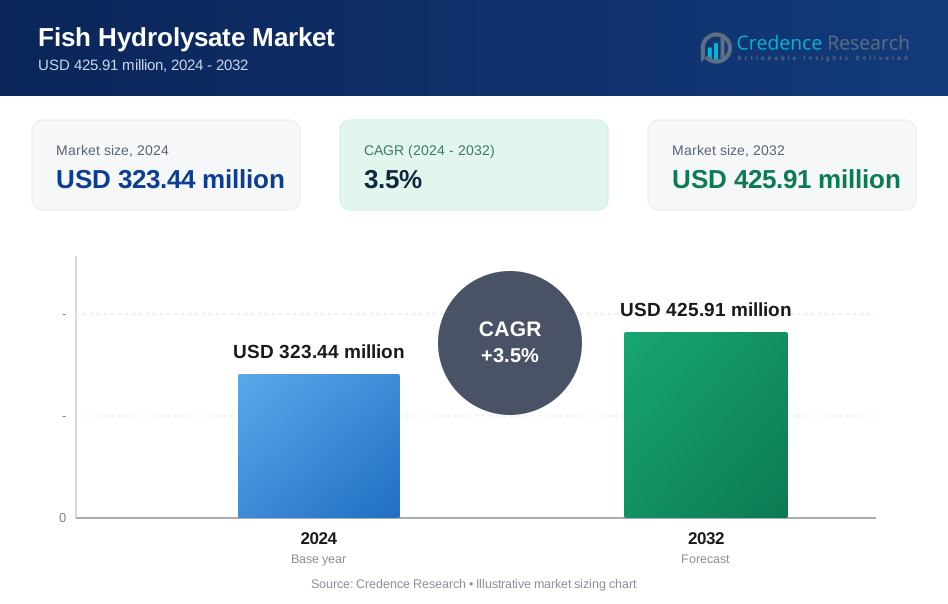
Der Markt für Fischhydrolysat wurde 2024 mit 323,44 Millionen USD bewertet und soll bis 2032 425,91 Millionen USD erreichen, bei einer CAGR von 3,5 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Fischhydrolysat 2024 | USD 323,44 Millionen |
| Fischhydrolysat-Markt, CAGR | 3,5% |
| Marktgröße für Fischhydrolysat 2032 | USD 425,91 Millionen |
Der Markt für Fischhydrolysat ist gekennzeichnet durch die Präsenz etablierter globaler und regionaler Akteure, die sich auf nachhaltige Beschaffung, anwendungsspezifische Formulierungen und wertschöpfende Verarbeitung konzentrieren. Führende Unternehmen wie Hofseth BioCare ASA, Diana Group S.r.l, Bio-marine Ingredients Ireland, Copalis, Scanbio Marine Group AS, Omega Protein Corporation, Sopropêche, Sociedad Pesquera Landes SA, Janatha Fish Meal & Oil Products und TC Union Agrotech konkurrieren aktiv durch Produktinnovationen und diversifizierte Endnutzungsangebote in den Bereichen Futtermittel, Landwirtschaft und Nahrungsergänzungsmittel. Regional dominierte Nordamerika den Markt für Fischhydrolysat mit einem Marktanteil von 32 % im Jahr 2024, unterstützt durch starke Nachfrage aus Futtermitteln und biologischer Landwirtschaft. Europa folgte mit einem Anteil von 29 %, angetrieben durch Praktiken der Kreislaufwirtschaft und die Stärke der Aquakultur, während der asiatisch-pazifische Raum 26 % ausmachte, was die schnelle Expansion der Aquakultur und die Verfügbarkeit von Rohstoffen widerspiegelt.
 Markteinblicke
- Der Markt für Fischhydrolysat wurde 2024 mit 323,44 Millionen USD bewertet und soll bis 2032 425,91 Millionen USD erreichen, bei einer CAGR von 3,5 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Nachfrage nach nachhaltigen Inputs in der Landwirtschaft und die zunehmende Nutzung in der Aquakultur und Tierfutter aufgrund hoher Verdaulichkeit und bioaktiver Peptidgehalte angetrieben.
- Zu den wichtigsten Markttrends gehören die zunehmende Einführung im ökologischen Landbau, die wachsende Nutzung in Nahrungsergänzungsmitteln und technologische Fortschritte bei der enzymatischen Hydrolyse zur Verbesserung der Produktkonsistenz und -leistung.
- Der Markt zeigt eine moderate Fragmentierung, wobei führende Akteure sich auf nachhaltige Beschaffung, maßgeschneiderte Formulierungen und Expansion in den Bereichen Futtermittel, Landwirtschaft und Lebensmittelanwendungen konzentrieren.
- Nordamerika hielt 2024 einen Marktanteil von 32 %, gefolgt von Europa mit 29 % und dem asiatisch-pazifischen Raum mit 26 %, während das Segment der flüssigen Form mit 58 % aufgrund höherer Bioverfügbarkeit und einfacher Anwendung dominierte.
Marktsegmentierungsanalyse:
Nach Form
Der Markt für Fischhydrolysate nach Form wird von dem flüssigen Segment angeführt, das 2024 einen Marktanteil von 58 % ausmachte, angetrieben durch seine hohe Bioverfügbarkeit, einfache Absorption und Eignung für die direkte Anwendung in der Landwirtschaft und Tierernährung. Flüssige Fischhydrolysate bieten eine schnellere Nährstoffaufnahme, insbesondere Aminosäuren und Peptide, was sie in Blattdüngern und flüssigen Futtermischungen hochwirksam macht. Die zunehmende Einführung von biologischen Anbaumethoden, die steigende Nachfrage nach natürlichen Biostimulanzien und der wachsende Einsatz in der Aquakulturfütterung unterstützen die Nachfrage nach flüssigen Formen erheblich, während Pulverformen aufgrund ihrer längeren Haltbarkeit und einfachen Transportfähigkeit an Bedeutung gewinnen.
- Zum Beispiel werden die flüssigen, fischbasierten Biostimulanzien-Linien von Ocean Organics häufig in Spezialkulturen und Rasenflächen eingesetzt, da sie direkt durch Fertigation und Blattbesprühung angewendet werden können, was die Pflanzenvitalität und Stressresistenz verbessert, wie in Feldversuchen von Landwirten dokumentiert.
Nach Anwendung
Nach Anwendung dominierte das Segment der Futtermittelindustrie mit einem Marktanteil von 42 % im Jahr 2024, unterstützt durch die steigende Nachfrage nach proteinreichen und leicht verdaulichen Futterzutaten in der Aquakultur, Vieh- und Haustierernährung. Fischhydrolysate verbessern die Schmackhaftigkeit des Futters, die Nährstoffaufnahme und die Darmgesundheit, was ihre weit verbreitete Akzeptanz fördert. Die expandierende Aquakulturproduktion, der zunehmende Fokus auf nachhaltige Futteralternativen und der regulatorische Druck zur Reduzierung synthetischer Zusätze sind wichtige Wachstumstreiber. Anwendungen in der Lebensmittel- und Pharmaindustrie wachsen ebenfalls stetig, unterstützt durch das steigende Interesse an bioaktiven Peptiden und funktionellen Nährstoffzutaten.
- Zum Beispiel haben Skretting und Cargill beide eine erhöhte Nutzung von marinen Proteinhydrolysaten in leistungsstarken Aquafuttermitteln gemeldet, um die Schmackhaftigkeit zu verbessern und die Darmfunktion bei Arten wie Lachs und Garnelen zu unterstützen, wie in ihren technischen Futterrichtlinien und Nachhaltigkeitsberichten dokumentiert.
Nach Vertriebskanal
In Bezug auf den Vertriebskanal hielt der indirekte Kanal 2024 einen Marktanteil von 64 %, aufgrund der starken Präsenz von Distributoren, Großhändlern und regionalen Lieferanten, die eine breite Marktreichweite gewährleisten. Der indirekte Vertrieb ermöglicht es Herstellern, auf verschiedene Endverbraucherindustrien wie Landwirtschaft, Futtermittel und Lebensmittelverarbeitung zuzugreifen und gleichzeitig die logistische Komplexität zu reduzieren. Etablierte Distributornetzwerke, insbesondere in aufstrebenden Märkten, unterstützen eine konsistente Produktverfügbarkeit und technische Unterstützung. In der Zwischenzeit expandieren direkte Kanäle unter großen Käufern, die Kostenoptimierung, maßgeschneiderte Formulierungen und langfristige Liefervereinbarungen suchen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach nachhaltigen und biologischen Inputs
Der Markt für Fischhydrolysate profitiert stark von der wachsenden globalen Verschiebung hin zu nachhaltigen, biologischen und umweltverantwortlichen Produkten. Fischhydrolysate, die aus Nebenprodukten der Fischverarbeitung gewonnen werden, unterstützen Kreislaufwirtschaftspraktiken, indem sie Abfall in hochwertige Inputs umwandeln. In der Landwirtschaft werden sie zunehmend als natürliche Biostimulanzien eingesetzt, die die Bodengesundheit, die Nährstoffaufnahme und die Widerstandsfähigkeit der Pflanzen verbessern, ohne die Ökosysteme zu schädigen. Steigende regulatorische Beschränkungen für synthetische Düngemittel und chemische Zusätze fördern weiter die Verwendung von fischbasierten Alternativen. Darüber hinaus treibt die Verbraucherpräferenz für biologische Lebensmittelprodukte indirekt die Nachfrage an, da Landwirte nach konformen Inputs suchen, die die Erträge verbessern und gleichzeitig den Standards für biologische Zertifizierungen entsprechen.
- Zum Beispiel haben Unternehmen wie Alaska Sea Grant und Trident Seafoods die Verwendung von flüssigem Fischdünger, der aus Verarbeitungsnebenprodukten hergestellt wird, gefördert und dabei seine Rolle bei der Abfallreduzierung und der Schaffung von Mehrwert in landwirtschaftlichen Inputs hervorgehoben, wie in ihren Informationsmaterialien und Nachhaltigkeitsberichten dokumentiert.
Erweiterung der Aquakultur- und Tiernährungsindustrien
Das schnelle Wachstum in der Aquakultur und der Viehproduktion beschleunigt die Nachfrage nach Fischhydrolysaten als funktionale Futterbestandteile erheblich. Fischhydrolysate bieten eine hohe Verdaulichkeit, verbesserte Aminosäureprofile und eine erhöhte Futterakzeptanz, was sie für Aquafutter, Geflügel, Schweine und Heimtiernahrung geeignet macht. Der steigende weltweite Fischkonsum und die Notwendigkeit, die Futtereffizienz zu verbessern, fördern die Einführung, insbesondere in intensiven Aquakultursystemen. Darüber hinaus unterstützt der zunehmende Fokus auf Tiergesundheit, Immunitätssteigerung und reduzierten Antibiotikaeinsatz die Integration von bioaktiven Peptiden in Fischhydrolysaten. Diese Vorteile positionieren Fischhydrolysate als wesentliche Inputs für moderne, leistungsorientierte Futterformulierungen.
- Zum Beispiel verwendet Symrise Pet Food Fischproteinhydrolysate als natürliche Geschmacksverstärker in Premium-Hunde- und Katzenfutter und berichtet von einer höheren Akzeptanz und Aufnahme im Vergleich zu herkömmlichen Proteinmahlzeiten in ihren internen Geschmackstests.
Zunehmende Verwendung in Lebensmittel- und Pharmaanwendungen
Die Lebensmittel- und Pharmaindustrie nutzt zunehmend Fischhydrolysate aufgrund ihrer bioaktiven Eigenschaften und funktionalen Vorteile. Reich an Peptiden, Aminosäuren und Mineralien, werden Fischhydrolysate in Nutraceuticals, Nahrungsergänzungsmitteln und funktionalen Lebensmitteln integriert, die auf Darmgesundheit, Muskelregeneration und Immununterstützung abzielen. Alternde Bevölkerungen, steigendes Gesundheitsbewusstsein und die Nachfrage nach natürlichen Proteinquellen stärken das Marktwachstum. In der Pharmaindustrie hebt die laufende Forschung die antioxidativen, entzündungshemmenden und blutdrucksenkenden Eigenschaften von fischbasierten Peptiden hervor und erweitert potenzielle therapeutische Anwendungen. Diese Entwicklungen ermutigen Hersteller, in fortschrittliche Verarbeitungstechnologien und die Entwicklung von Mehrwertprodukten zu investieren.
Wichtige Trends & Chancen
Technologische Fortschritte in der enzymatischen Hydrolyse
Fortschritte in der enzymatischen Hydrolysetechnik stellen einen wichtigen Trend im Fischhydrolysatmarkt dar. Verbesserte Enzymspezifität ermöglicht die Produktion von konsistenten, hochwertigen Hydrolysaten mit gezielten Peptidprofilen. Diese Innovationen verbessern die Produktwirksamkeit in landwirtschaftlichen, futtermittel- und pharmazeutischen Anwendungen, während sie die Verarbeitungszeit und den Energieverbrauch reduzieren. Hersteller setzen zunehmend auf kontrollierte Hydrolyseprozesse, um Löslichkeit, Geschmacksüberdeckung und Nährstoffverfügbarkeit zu verbessern. Dieser Trend schafft Möglichkeiten zur Produktdifferenzierung, für Premiumformulierungen und maßgeschneiderte Lösungen, die auf spezifische Endnutzungsanforderungen zugeschnitten sind, stärkt die Wettbewerbsposition und erweitert den Anwendungsbereich.
- Zum Beispiel verwendet Hofseth Biocare kontrollierte enzymatische Hydrolyse von Lachsrohmaterial, um standardisierte Peptidprofile in Produkten wie ProGo zu produzieren und berichtet von hoher Verdaulichkeit und spezifischen bioaktiven Eigenschaften in seiner technischen Dokumentation und veröffentlichten Studien.
Steigende Akzeptanz in der biologischen und präzisen Landwirtschaft
Fischhydrolysate gewinnen in organischen und präzisen Landwirtschaftssystemen an Bedeutung, da Landwirte nach Mitteln suchen, die die Ertragsoptimierung und Stresstoleranz unterstützen. Ihre Kompatibilität mit Tropfbewässerung und Blattapplikation passt gut zu den Praktiken der Präzisionslandwirtschaft. Das zunehmende Bewusstsein für Bodenerneuerung, Förderung der mikrobiellen Aktivität und klimaresiliente Landwirtschaft schafft starke Möglichkeiten für eine Marktexpansion. Insbesondere aufstrebende Volkswirtschaften bieten ungenutztes Potenzial, da Regierungen nachhaltige Landwirtschaft fördern und die Abhängigkeit von chemischen Düngemitteln verringern. Diese Trends eröffnen Wege für Partnerschaften mit Agrarunternehmen und die Expansion in wachstumsstarke Agrarregionen.
- Zum Beispiel werden OMRI-gelistete Fischhydrolysatdünger von nordamerikanischen Herstellern häufig von Biobauern durch Fertigation und Blattbesprühung verwendet, um ihnen zu helfen, die Anforderungen des USDA National Organic Program zu erfüllen und gleichzeitig die Pflanzenvitalität und die biologische Aktivität des Bodens zu verbessern.
Wichtige Herausforderungen
Abhängigkeit der Lieferkette von der Verfügbarkeit von Rohstoffen
Der Markt für Fischhydrolysate steht vor Herausforderungen in Bezug auf die Verfügbarkeit und Konsistenz von Rohfischnebenprodukten. Saisonale Fangmuster, regulatorische Fangquoten und Umweltfaktoren können Lieferketten unterbrechen und die Produktionsstabilität beeinträchtigen. Schwankungen in der Rohstoffqualität beeinflussen auch die Zusammensetzung und Leistung von Hydrolysaten, was strenge Qualitätskontrollmaßnahmen erfordert. Die Abhängigkeit von bestimmten Fischarten und regionalen Verarbeitungsanlagen erhöht die Anfälligkeit weiter, was potenziell zu Preisschwankungen und Lieferengpässen für Hersteller führen kann.
Hohe Verarbeitungskosten und begrenztes Bewusstsein
Hohe Verarbeitungskosten im Zusammenhang mit enzymatischer Hydrolyse, Qualitätstests und Lagerung stellen ein Hindernis für die weitverbreitete Einführung dar, insbesondere bei kleinen Endnutzern. Fortschrittliche Verarbeitungsausrüstung und qualifizierte Arbeitskräfte erhöhen die Produktionskosten, was sich auf die Produktpreise auswirkt. Darüber hinaus schränkt begrenztes Bewusstsein für die Vorteile von Fischhydrolysaten in bestimmten Regionen die Marktdurchdringung ein. In den Bereichen Landwirtschaft und Futtermittel verlangsamen Wissenslücken hinsichtlich Anwendungsmethoden und Leistungsergebnissen die Einführung. Die Bewältigung dieser Herausforderungen erfordert gezielte Bildungsinitiativen, kosteneffiziente Produktionsinnovationen und strategische Vertriebspartnerschaften.
Regionale Analyse
Nordamerika
Nordamerika machte 2024 einen Marktanteil von 32 % im Markt für Fischhydrolysate aus, angetrieben durch starke Nachfrage aus den Bereichen Tierfutter, Landwirtschaft und Nutraceuticals. Die Region profitiert von fortschrittlichen Aquakulturpraktiken, hoher Akzeptanz von organischen Landwirtschaftseingaben und gut etablierten Lebensmittel- und Nahrungsergänzungsmittelmärkten. Die Vereinigten Staaten führen den regionalen Verbrauch an, da Fischhydrolysate zunehmend in der Tierernährung und nachhaltigen Landwirtschaft eingesetzt werden. Starke F&E-Fähigkeiten und die Präsenz wichtiger Hersteller unterstützen Produktinnovationen. Regulatorische Unterstützung für die nachhaltige Nutzung von Nebenprodukten stärkt die Marktposition Nordamerikas weiter.
Europa
Europa hielt 2024 einen Marktanteil von 29%, unterstützt durch strenge Umweltvorschriften und eine hohe Akzeptanz von Praktiken der Kreislaufwirtschaft. Länder wie Norwegen, Frankreich und Irland spielen eine entscheidende Rolle aufgrund starker Fischereien, Aquakulturaktivitäten und fortschrittlicher Fischverarbeitungsinfrastruktur. Fischhydrolysate werden in der gesamten Region häufig in der biologischen Landwirtschaft, als Biostimulanzien und in Aquafutteranwendungen eingesetzt. Die steigende Verbrauchernachfrage nach natürlichen und sauber gekennzeichneten Lebensmittelzutaten unterstützt das Marktwachstum weiter. Zudem verbessert die laufende Forschung zu bioaktiven Peptiden für pharmazeutische und nutraceutische Anwendungen die langfristigen Wachstumsaussichten Europas.
Asien-Pazifik
Der Asien-Pazifik-Raum erfasste 2024 einen Marktanteil von 26% und stellt den am schnellsten wachsenden regionalen Markt für Fischhydrolysate dar. Die rasche Expansion der Aquakultur, insbesondere in China, Indien, Vietnam und Indonesien, treibt die starke Nachfrage nach proteinreichen und verdaulichen Futtermittelzutaten an. Zunehmende landwirtschaftliche Aktivitäten und das steigende Bewusstsein für organische Inputs unterstützen die Marktexpansion weiter. Die Region profitiert von einer reichlichen Verfügbarkeit an Rohstoffen aufgrund groß angelegter Fischverarbeitungsindustrien. Regierungsinitiativen zur Förderung nachhaltiger Landwirtschafts- und Aquakulturpraktiken sowie der steigende Konsum von Lebensmitteln und Nahrungsergänzungsmitteln beschleunigen weiterhin das regionale Marktwachstum.
Lateinamerika
Lateinamerika machte 2024 einen Marktanteil von 8% aus, unterstützt durch expandierende Aquakultur- und Agrarsektoren in Ländern wie Chile, Peru und Brasilien. Die Region profitiert von starken Fischereiresourcen und einer zunehmenden Nutzung von Fischverarbeitungsnebenprodukten. Fischhydrolysate gewinnen als natürliche Düngemittel und Futtermittelzutaten an Bedeutung, insbesondere in exportorientierten Aquakulturbetrieben. Das wachsende Bewusstsein für nachhaltige Landwirtschaftspraktiken und verbesserte Vertriebsnetze unterstützen die Marktentwicklung. Allerdings schränkt eine begrenzte Verarbeitungsinfrastruktur in bestimmten Ländern die schnellere Akzeptanz im Vergleich zu entwickelten Regionen leicht ein.
Naher Osten & Afrika
Die Region Naher Osten & Afrika hielt 2024 etwa 5% Marktanteil, was einen aufstrebenden, aber stetig wachsenden Markt widerspiegelt. Steigende Investitionen in die Aquakultur, insbesondere in den Golfstaaten, unterstützen die Nachfrage nach hochwertigen Futtermittelzutaten wie Fischhydrolysaten. In Afrika wird das Wachstum durch die expandierende Landwirtschaft und das steigende Interesse an organischen Bodenverbesserern angetrieben. Eine begrenzte lokale Verarbeitungskapazität und ein geringeres Bewusstsein schränken derzeit die Marktdurchdringung ein. Allerdings werden verbesserte Initiativen zur Ernährungssicherheit, nachhaltige Landwirtschaftsprogramme und die schrittweise Entwicklung der Fischereiinfrastruktur voraussichtlich das zukünftige Wachstum unterstützen.
Marktsegmentierungen:
Nach Form:
- Flüssig
- Pulver
Nach Anwendung:
- Lebensmittelindustrie
- Pharmazeutika
- Futtermittelindustrie
- Landwirtschaft
- Andere
Nach Vertriebskanal:
- Indirekt
- Direkt
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft
Der Markt für Fischhydrolysat zeichnet sich durch eine mäßig fragmentierte Wettbewerbslandschaft aus, die sowohl globale Hersteller als auch regionale Spezialisten umfasst, die sich auf Anwendungen in Landwirtschaft, Futtermitteln und Nahrungsergänzungsmitteln konzentrieren. Wichtige Akteure wie Hofseth BioCare ASA, Diana Group S.r.l, Bio-marine Ingredients Ireland, Copalis, Scanbio Marine Group AS, Omega Protein Corporation, Sopropêche, Sociedad Pesquera Landes SA, Janatha Fish Meal & Oil Products und TC Union Agrotech konkurrieren aktiv durch Produktqualität, anwendungsspezifische Formulierungen und nachhaltige Beschaffungspraktiken. Unternehmen investieren zunehmend in fortschrittliche enzymatische Hydrolysetechnologien, um Peptidprofile zu verbessern, die Bioverfügbarkeit zu erhöhen und Konsistenz zu gewährleisten. Strategische Initiativen umfassen Kapazitätserweiterungen, Partnerschaften mit Aquakultur- und Agrarunternehmen sowie die Nutzung von Fischverarbeitungsnebenprodukten zur Unterstützung von Kreislaufwirtschaftszielen. Darüber hinaus konzentrieren sich die Akteure auf geografische Expansion, maßgeschneiderte Lösungen und die Einhaltung von Vorschriften, um die Marktpräsenz zu stärken und die langfristige Wettbewerbsfähigkeit zu erhalten.
Analyse der Hauptakteure
- Scanbio Marine Group AS
- TC Union Agrotech
- Diana Group S.r.l
- Sociedad Pesquera Landes SA
- Hofseth BioCare ASA
- Janatha Fish Meal & Oil Products
- Omega Protein Corporation
- Sopropêche
- Bio-marine Ingredients Ireland
- Copalis
Neueste Entwicklungen
- Im Jahr 2025 schloss die BioMar Group die Übernahme der vollständigen Eigentümerschaft von LetSea ab und stärkte damit die F&E-Kapazitäten in marinen Inhaltsstoffen, einschließlich funktionaler Fischproteine und Hydrolysate, die auf die Verbesserung der Fischgesundheit und -leistung abzielen.
- Im Februar 2025 unterzeichnete Hofseth BioCare ASA eine strategische Partnerschaft mit Symrise AG, um die Kapazität der enzymatischen Hydrolyse zu erweitern und die Marktreichweite für marine Inhaltsstoffe in der menschlichen Gesundheit und Tierernährung zu vergrößern, einschließlich Finanzierungs- und exklusiver Vertriebsvereinbarungen.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Form, Anwendung, Vertriebskanal und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Fischhydrolysat wird ein stetiges Nachfragewachstum verzeichnen, angetrieben durch erweiterte Anwendungen in den Bereichen Landwirtschaft, Futtermittel, Lebensmittel und Nutraceuticals.
- Die Akzeptanz von Fischhydrolysaten als natürliche Biostimulanzien wird zunehmen, da nachhaltige und biologische Anbaumethoden breitere Akzeptanz finden.
- Die Aquakultur- und Tierernährungsindustrien werden weiterhin primäre Nachfragegeneratoren sein, aufgrund des Bedarfs an hochverdaulichen Proteinquellen.
- Fortschritte in der enzymatischen Hydrolysetechnologie werden die Produktkonsistenz, Bioaktivität und anwendungsspezifische Leistung verbessern.
- Hersteller werden sich zunehmend auf wertschöpfende Formulierungen konzentrieren, die auf Präzisionslandwirtschaft und spezielle Futteranwendungen zugeschnitten sind.
- Die Nutzung von Nebenprodukten der Fischverarbeitung wird die Praktiken der Kreislaufwirtschaft stärken und Nachhaltigkeitsziele unterstützen.
- Schwellenländer werden starke Wachstumschancen bieten, aufgrund der expandierenden Aquakultur- und landwirtschaftlichen Aktivitäten.
- Strategische Partnerschaften und Kapazitätserweiterungen werden intensiviert, da Unternehmen versuchen, ihre regionale Präsenz zu stärken.
- Regulatorische Unterstützung für umweltfreundliche Inputs wird die Substitution synthetischer Zusätze durch fischbasierte Alternativen fördern.
- Innovation in funktionellen Lebensmitteln und Nutraceutical-Anwendungen wird das langfristige Wachstumspotenzial des Marktes erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Fischhydrolysate und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Fischhydrolysate voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Fischhydrolysatmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Fischhydrolysate antreiben?
Wer sind die führenden Unternehmen im Markt für Fischhydrolysate?
Welche Region hatte 2024 den größten Anteil am Markt für Fischhydrolysate?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Fischhydrolysatmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Fischhydrolysatmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 323.44 million → 2032: USD 425.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Fischhydrolysatmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Fischhydrolysatmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Fischhydrolysatmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Fischhydrolysatmarkt Market Drivers
- 3.3 Fischhydrolysatmarkt Market Restraints & Challenges
- 3.4 Fischhydrolysatmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Fischhydrolysatmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Fischhydrolysatmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Fischhydrolysatmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Fischhydrolysatmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Fischhydrolysatmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Fischhydrolysatmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Fischhydrolysatmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Fischhydrolysatmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Fischhydrolysatmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Fischhydrolysatmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Fischhydrolysatmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Fischhydrolysatmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Fischhydrolysatmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Fischhydrolysatmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Fischhydrolysatmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Fischhydrolysatmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Fischhydrolysatmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Fischhydrolysatmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Fischhydrolysatmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
