
Marktübersicht
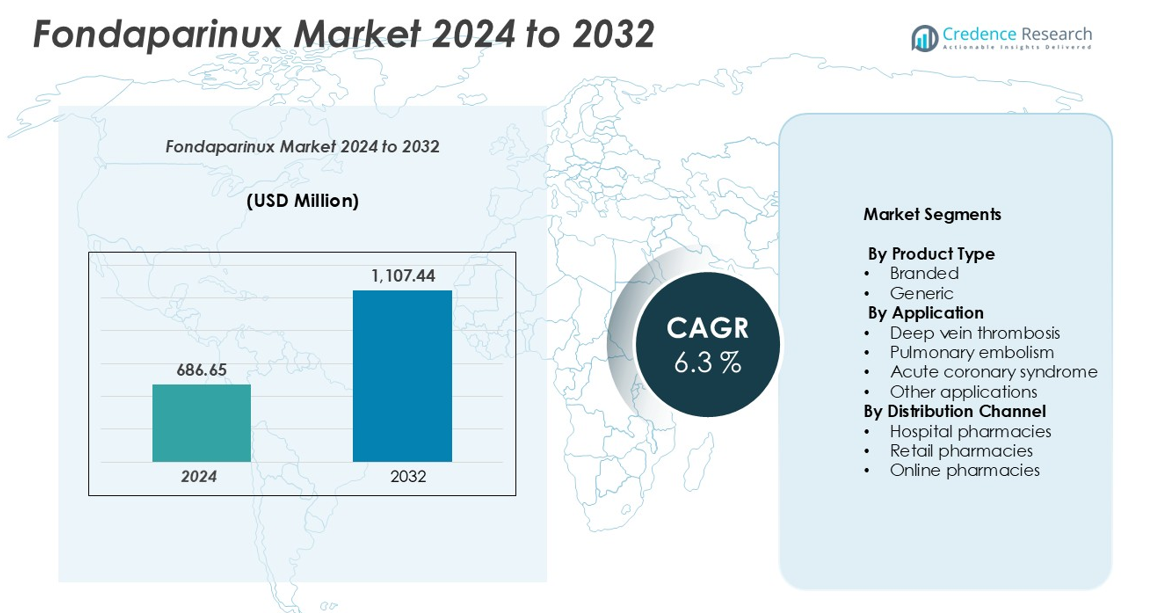
Die Größe des Fondaparinux-Marktes wurde im Jahr 2024 auf 686,65 Millionen USD geschätzt und soll bis 2032 1.107,44 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,3 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Fondaparinux-Marktgröße 2024 | 686,65 Millionen USD |
| Fondaparinux-Markt, CAGR | 6,3% |
| Fondaparinux-Marktgröße 2032 | 1.107,44 Millionen USD |
Der Fondaparinux-Markt wird von führenden Akteuren wie Abbott Laboratories Inc., GSK plc, Dr. Reddy’s Laboratories Ltd., Bayer Healthcare AG, Boehringer Ingelheim, Sanofi und Lupin Pharmaceuticals angeführt, die gemeinsam Innovationen, Markenbekanntheit und breite Vertriebsnetze vorantreiben. Abbott Laboratories und GSK plc haben eine starke Präsenz in Nordamerika, der führenden Region mit etwa 35 % des globalen Marktes, unterstützt durch eine fortschrittliche Gesundheitsinfrastruktur und hohe Akzeptanzraten. Europa folgt mit einem Anteil von etwa 28 %, angetrieben von Deutschland, Frankreich und dem Vereinigten Königreich, wo strukturierte Krankenhausprotokolle und Patientenbewusstsein die Nachfrage unterstützen. Der asiatisch-pazifische Raum, der etwa 22 % des Marktes ausmacht, wächst aufgrund zunehmender chirurgischer Eingriffe, steigender thromboembolischer Erkrankungen und verbessertem Zugang zu Generika schnell. Lateinamerika und der Nahe Osten & Afrika halten kleinere Anteile, etwa 10 % bzw. 5 %, bieten jedoch aufstrebende Wachstumschancen.
Markteinblicke
- Der Fondaparinux-Markt wurde im Jahr 2024 auf 686,65 Millionen USD geschätzt und soll bis 2032 1.107,44 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,3 % im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Prävalenz von thromboembolischen Erkrankungen, zunehmende chirurgische Eingriffe und das starke klinische Wirksamkeits- und Sicherheitsprofil von Fondaparinux, insbesondere bei der Behandlung von tiefer Venenthrombose und akutem Koronarsyndrom, angetrieben.
- Zu den wichtigsten Trends gehören die zunehmende Akzeptanz von Generika zur Kosteneffizienz, die Integration von digitaler Gesundheit und Telemedizin zur Patientenüberwachung und der verstärkte Einsatz in krankenhausbasierten Thromboseprophylaxe-Protokollen.
- Der Markt ist wettbewerbsintensiv, angeführt von Abbott Laboratories, GSK plc, Dr. Reddy’s Laboratories, Bayer Healthcare, Boehringer Ingelheim, Sanofi und Lupin Pharmaceuticals, wobei Markenprodukte dominieren und Krankenhäuser als primärer Vertriebskanal dienen.
- Regionale Einblicke zeigen, dass Nordamerika mit einem Marktanteil von 35 % führend ist, Europa bei 28 %, Asien-Pazifik 22 %, Lateinamerika 10 % und der Nahe Osten & Afrika 5 %, was hohe Akzeptanz und Infrastrukturunterschiede widerspiegelt.
Marktsegmentierungsanalyse:
Nach Produkttyp
Der Fondaparinux-Markt nach Produkttyp ist in Marken- und Generika-Formulierungen kategorisiert. Das Marken-Segment dominiert den Markt und macht einen bedeutenden Anteil aus, aufgrund starker Markenbekanntheit, etablierter klinischer Wirksamkeit und Vertrauen unter Gesundheitsdienstleistern. Markenprodukte profitieren von umfangreicher Marketingunterstützung, Bewusstsein der Ärzte und Patientenpräferenz, was höhere Adoptionsraten antreibt. Das Generika-Segment wächst stetig, angetrieben durch Kosteneffizienz und zunehmende Kontrolle der Gesundheitsausgaben, insbesondere in aufstrebenden Märkten. Insgesamt sorgen Produktdifferenzierung und patentgeschützte Innovationen weiterhin für die Dominanz von Marken-Fondaparinux.
- Zum Beispiel erhielt Reddy's Laboratories am 11. Juli 2011 die endgültige Genehmigung von der U.S. Food and Drug Administration (FDA) für seinen Abgekürzten Neuen Arzneimittelantrag (ANDA) für generisches Fondaparinux in vier Stärken—2,5 mg, 5,0 mg, 7,5 mg und 10,0 mg.
Nach Anwendung
In Bezug auf die Anwendung ist der Fondaparinux-Markt in tiefe Venenthrombose (DVT), Lungenembolie (PE), akutes Koronarsyndrom (ACS) und andere Anwendungen unterteilt. Die tiefe Venenthrombose stellt das dominierende Anwendungssegment dar und erfasst den größten Marktanteil aufgrund der hohen Prävalenz und der routinemäßigen prophylaktischen Anwendung bei hospitalisierten Patienten. Anwendungen bei Lungenembolie und akutem Koronarsyndrom expandieren, angetrieben durch steigendes Bewusstsein, verbesserte diagnostische Fähigkeiten und Aufnahme in klinische Leitlinien. Treiber für das DVT-Segment sind zunehmende Hospitalisierungen bei orthopädischen Operationen, alternde Bevölkerungen und proaktive Thromboseprophylaxe-Protokolle.
- Zum Beispiel entwickelte Alchemia Ltd. zunächst das injizierbare Generikaprodukt Fondaparinux (Fondared). Es wurde im April 2013 von Dr. Reddy's Laboratories in Indien eingeführt. Dr. Reddy's erwarb später 2015 die weltweiten geistigen Eigentumsrechte für das Medikament. Das Produkt wird in einer Stärke von 2,5 mg / 0,5 mL in vorgefüllten Einzeldosis-Spritzen geliefert, oft farbcodiert, speziell zur Verhinderung von tiefer Venenthrombose (DVT) bei postoperativen Patienten.
Nach Vertriebskanal
Der Markt nach Vertriebskanal umfasst Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken. Krankenhausapotheken halten den führenden Marktanteil, da Fondaparinux überwiegend unter ärztlicher Aufsicht für stationäre Patienten und postchirurgische Thromboseprophylaxe verabreicht wird. Einzelhandels- und Online-Apotheken verzeichnen ein allmähliches Wachstum, unterstützt durch steigendes Bewusstsein für Selbstpflege bei Patienten und einfache Zugänglichkeit. Wichtige Treiber für die Dominanz der Krankenhausapotheken sind starke ärztliche Verschreibungen, Integration in Krankenhausformulare und die Notwendigkeit der Überwachung während der Behandlung. In der Zwischenzeit entstehen Online-Apotheken aufgrund von Bequemlichkeit und wachsender digitaler Gesundheitsakzeptanz.
Wichtige Wachstumsfaktoren
Zunehmende Prävalenz von thromboembolischen Erkrankungen
Die steigende Inzidenz von thromboembolischen Erkrankungen, einschließlich tiefer Venenthrombose (DVT) und Lungenembolie (PE), ist ein Haupttreiber für den Fondaparinux-Markt. Alternde Bevölkerungen, sitzende Lebensstile und Komorbiditäten wie Fettleibigkeit und Herz-Kreislauf-Erkrankungen tragen zu der wachsenden Patientengruppe bei, die eine Antikoagulationstherapie benötigt. Krankenhäuser und Kliniken adoptieren zunehmend Fondaparinux zur Prophylaxe und Behandlung aufgrund seines vorhersehbaren pharmakokinetischen Profils und des geringeren Risikos einer heparininduzierten Thrombozytopenie. Diese steigende Nachfrage nach wirksamen Antikoagulanzien sichert eine stetige Marktexpansion. Darüber hinaus fördern verbesserte diagnostische Fähigkeiten und routinemäßige Thromboseprophylaxe bei chirurgischen und Hochrisikopatienten die Adoption weiter und verstärken das Wachstum des Marktes.
- Zum Beispiel setzte Aspen Pharmacare im Jahr 2023 die Herstellung und Lieferung von Fondaparinux-Formulierungen und anderen Thromboseprodukten zur Vermarktung fort, wobei der Schwerpunkt hauptsächlich auf Schwellenmärkten lag. Das Unternehmen meldete keine globale Zahl der behandelten Patienten, da es 2020 die kommerziellen Rechte an seinem Thrombosegeschäft in Europa an Mylan (jetzt Viatris) veräußert hatte.
Starke klinische Wirksamkeit und Sicherheitsprofil
Fondaparinux bietet eine gut etablierte klinische Wirksamkeit und ein günstiges Sicherheitsprofil, insbesondere bei Hochrisikopatientengruppen. Seine selektive Faktor-Xa-Hemmung reduziert Komplikationen, die mit traditionellen Antikoagulanzien verbunden sind, und macht es zu einer bevorzugten Wahl für Kliniker. Evidenzbasierte Vorteile wie geringeres Blutungsrisiko, vorhersehbare Dosierung und keine Notwendigkeit für routinemäßige Überwachung stärken das Vertrauen der Ärzte und die Patientenadhärenz. Krankenhäuser und Fachkliniken integrieren Fondaparinux aktiv in Behandlungsprotokolle für akutes Koronarsyndrom und Thromboembolieprävention. Diese Kombination aus Wirksamkeit, Sicherheit und Komfort ist ein wesentlicher Treiber für das Marktwachstum und unterstützt die weit verbreitete Akzeptanz sowohl in entwickelten als auch in aufstrebenden Märkten.
- Zum Beispiel führte GlaxoSmithKline (GSK), der Entwickler von Fondaparinux unter dem Markennamen Arixtra, ein multinationales klinisches Programm durch, das über 19.000 Patienten in Dutzenden von Ländern umfasste.
Ausbau der Gesundheitsinfrastruktur und des Zugangs
Das Wachstum der Gesundheitsinfrastruktur weltweit treibt die Expansion des Fondaparinux-Marktes voran. Die zunehmende Krankenhauskapazität, modernisierte chirurgische Einrichtungen und verbesserter Zugang zu spezialisierter Versorgung in Schwellenländern erleichtern die breitere Einführung von Antikoagulanzientherapien. Regierungsinitiativen zur Verbesserung der kardiovaskulären und Thromboseversorgung sowie steigende Versicherungsschutz haben den Patientenzugang weiter verbessert. Darüber hinaus stellt der Vertrieb über Krankenhaus-, Einzelhandels- und Online-Apotheken sicher, dass Fondaparinux sowohl städtische als auch halbstädtische Bevölkerungen erreicht. Diese Infrastrukturentwicklungen, gepaart mit zunehmendem Bewusstsein unter Gesundheitsdienstleistern und Patienten, dienen als kritischer Treiber für ein nachhaltiges Marktwachstum.
Wichtige Trends & Chancen
Verschiebung hin zu generischen und kostengünstigen Optionen
Ein bemerkenswerter Trend auf dem Fondaparinux-Markt ist die zunehmende Akzeptanz generischer Formulierungen. Steigende Gesundheitskosten und von der Regierung geführte Initiativen zur Förderung erschwinglicher Behandlungsoptionen treiben die Nachfrage nach Generika an. Diese kostengünstigen Alternativen erweitern den Patientenzugang, insbesondere in preissensiblen Regionen, ohne die therapeutische Wirksamkeit zu beeinträchtigen. Pharmaunternehmen nutzen Patentabläufe, um wettbewerbsfähige generische Produkte einzuführen und schaffen so Möglichkeiten für die Marktexpansion. Darüber hinaus beschleunigen strategische Partnerschaften und Lizenzvereinbarungen zwischen globalen und regionalen Herstellern die Verfügbarkeit von Generika und eröffnen neue Einnahmequellen, während gleichzeitig der Bedarf an zugänglichen Thromboseprophylaxelösungen weltweit gedeckt wird.
- Zum Beispiel brachten mehrere Pharmaunternehmen, darunter Dr. Reddy's Laboratories (bereits 2011) und Aurobindo Pharma (2018), nach dem Patentablauf des Markenmedikaments Arixtra von GlaxoSmithKline von der FDA zugelassene generische Versionen der Fondaparinux-Natrium-Injektion in verschiedenen Stärken auf den Markt.
Integration von Digital Health und Telemedizin
Digitale Gesundheitslösungen und Telemedizin bieten bedeutende Chancen für die Einführung von Fondaparinux. Fernüberwachung von Patienten, elektronische Verschreibungsplattformen und Online-Apothekendienste verbessern die Therapietreue und die Behandlungsergebnisse der Patienten. Zum Beispiel profitieren ältere oder in ihrer Mobilität eingeschränkte Patienten von Hauslieferungen und Telekonsultationen, die einen rechtzeitigen Zugang zur Therapie gewährleisten. Darüber hinaus ermöglichen digitale Werkzeuge Gesundheitsdienstleistern, Dosierungspläne zu verfolgen und Komplikationen effizient zu überwachen. Diese Integration von Technologie erweitert nicht nur die Marktreichweite, sondern stimmt auch mit breiteren Trends in der patientenzentrierten Versorgung und der Digitalisierung des Gesundheitswesens überein, was Fondaparinux für ein kontinuierliches Wachstum in entwickelten und aufstrebenden Märkten positioniert.
- Zum Beispiel kündigte Novartis im Oktober 2019 eine mehrjährige Zusammenarbeit mit Microsoft und seiner Azure-Cloud-Plattform an, um die Medizin mithilfe von künstlicher Intelligenz (KI) und Datenwissenschaft zu transformieren.
Zunehmende chirurgische und Krankenhausverfahren
Die steigende Zahl orthopädischer und kardiovaskulärer Operationen weltweit stellt eine wichtige Marktchance dar. Fondaparinux wird häufig zur Thromboseprophylaxe bei postoperativen Patienten eingesetzt, insbesondere bei Hüft- und Kniegelenkersatzverfahren. Mit der Zunahme elektiver Operationen und alternder Bevölkerungen, die solche Eingriffe benötigen, wird ein Wachstum der Nachfrage nach Antikoagulanzien prognostiziert. Krankenhäuser und chirurgische Zentren übernehmen standardisierte Protokolle, die Fondaparinux einschließen, um eine konsistente Anwendung sicherzustellen. Dieser Trend bietet Herstellern die Möglichkeit, Krankenhauspartnerschaften zu stärken, Produktangebote zu erweitern und das Bewusstsein unter Klinikern über seine klinischen Vorteile in der perioperativen Versorgung zu fördern.
Wichtige Herausforderungen
Hohe Kosten von Markenformulierungen
Trotz seiner klinischen Vorteile bleibt der hohe Preis von Marken-Fondaparinux eine bedeutende Herausforderung. Preissensibilität, insbesondere in aufstrebenden Märkten, kann den Zugang der Patienten einschränken und die weitverbreitete Einführung behindern. Versicherungslücken und Erstattungsprobleme verschärfen diese Herausforderung und zwingen Krankenhäuser und Patienten, alternative, kostengünstigere Antikoagulanzien in Betracht zu ziehen. Darüber hinaus erhöht das Vorhandensein von Generika den Wettbewerbsdruck, was möglicherweise die Einnahmequellen für Markenprodukte beeinträchtigt. Hersteller müssen Preisstrategien mit Marktexpansionsinitiativen in Einklang bringen und gleichzeitig die Rentabilität aufrechterhalten, was eine anhaltende Hürde für das Marktwachstum darstellt.
Risiko von Blutungen und unerwünschten Ereignissen
Obwohl Fondaparinux allgemein als sicher gilt, stellt das Risiko von Blutungen und anderen mit Antikoagulanzien verbundenen unerwünschten Ereignissen eine Herausforderung dar. Kliniker bleiben bei Hochrisikopopulationen, wie älteren Patienten oder solchen mit Niereninsuffizienz, vorsichtig, was die Verschreibung einschränken kann. Unerwünschte Ereignisse erfordern eine sorgfältige Überwachung und Patientenaufklärung, was die Therapieverwaltung komplexer macht. Diese Sicherheitsbedenken können die Präferenz der Ärzte und die Therapietreue der Patienten beeinflussen und die breitere Nutzung einschränken. Die Bewältigung dieser Herausforderungen erfordert kontinuierliche klinische Schulungen, Nachmarktüberwachung und klare Behandlungsrichtlinien, um Risiken zu mindern und gleichzeitig das Marktwachstum aufrechtzuerhalten.
Regionale Analyse
Nordamerika
Nordamerika führt den Fondaparinux-Markt an und macht etwa 35% des globalen Anteils aus, angetrieben durch eine fortschrittliche Gesundheitsinfrastruktur, eine hohe Prävalenz von thromboembolischen Erkrankungen und etablierte klinische Richtlinien. Die USA und Kanada sind wichtige Beitragsleister, mit weit verbreiteter Nutzung von Markenformulierungen in Krankenhäusern und chirurgischen Zentren. Steigende orthopädische und kardiovaskuläre Eingriffe, gepaart mit einer wachsenden geriatrischen Bevölkerung, unterstützen die konstante Nachfrage. Die Region profitiert von starken Krankenhausnetzwerken, effizienten Vertriebskanälen und hohem Bewusstsein der Ärzte, was sie zum größten und reifsten Markt weltweit macht. Ständige Innovationen und patientenzentrierte Pflege werden voraussichtlich Nordamerikas Führungsposition erhalten.
Europa
Europa hält etwa 28% des globalen Fondaparinux-Marktes, unterstützt durch strukturierte Gesundheitssysteme, hohe Prävalenz von Herz-Kreislauf-Erkrankungen und robuste regulatorische Rahmenbedingungen. Deutschland, Frankreich und das Vereinigte Königreich treiben die Akzeptanz durch umfangreiche Krankenhausnetzwerke und ambulante Einrichtungen voran. Die Region betont Thromboseprophylaxe-Protokolle für tiefe Venenthrombosen und akutes Koronarsyndrom, was die Produktdurchdringung verbessert. Zunehmende chirurgische Eingriffe und steigendes Patientenbewusstsein treiben das Wachstum weiter an. Sowohl Marken- als auch Generikaformulierungen werden weit verbreitet verwendet, was den Fokus der Region auf qualitativ hochwertige Pflege und kosteneffiziente Lösungen widerspiegelt. Europas konstante Nachfrage und reife Gesundheitsinfrastruktur halten seine Position als wichtiger regionaler Markt.
Asien-Pazifik
Der Asien-Pazifik-Raum repräsentiert etwa 22% des globalen Fondaparinux-Marktes und erfährt ein schnelles Wachstum aufgrund verbesserter Gesundheitsinfrastruktur, zunehmender thromboembolischer Erkrankungen und steigender chirurgischer Eingriffe. China, Japan und Indien sind wichtige Beitragsleister, wobei expandierende Krankenhausnetzwerke, die Akzeptanz von Generikaformulierungen und wachsende geriatrische Bevölkerungen die Nachfrage antreiben. Regierungsinitiativen zur Verbesserung der kardiovaskulären Versorgung sowie zunehmendes Patientenbewusstsein unterstützen die Marktexpansion weiter. Schnelle Urbanisierung, steigende Versicherungsschutz und die Einführung digitaler Gesundheitslösungen bieten zusätzliche Wachstumschancen. Es wird erwartet, dass die Region die schnellste CAGR aufweist und ihren globalen Marktanteil in den kommenden Jahren allmählich erhöht.
Lateinamerika
Lateinamerika macht etwa 10% des globalen Fondaparinux-Marktes aus, unterstützt durch verbesserte Gesundheitsinfrastruktur, wachsendes Bewusstsein für thromboembolische Erkrankungen und zunehmende chirurgische Eingriffe. Brasilien und Mexiko sind Schlüsselmärkte, in denen Krankenhäuser und Kliniken den Zugang zu Antikoagulationstherapien erweitern. Steigende geriatrische Bevölkerungen und verbesserter Versicherungsschutz tragen zur stetigen Akzeptanz bei. Obwohl die Region hinter Nordamerika und Europa zurückbleibt, schaffen Regierungsinitiativen und wachsendes Patientenbewusstsein Chancen für sowohl Marken- als auch Generikaformulierungen. Es wird erwartet, dass der Markt in Lateinamerika stetig wächst und seinen Anteil am globalen Fondaparinux-Markt allmählich erhöht.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika (MEA) hält etwa 5% des globalen Fondaparinux-Marktes, wobei das Wachstum durch Investitionen in moderne Gesundheitsinfrastruktur und steigende chirurgische Eingriffe angetrieben wird. Saudi-Arabien, die VAE und Südafrika sind wichtige Beitragsleister, in denen Krankenhäuser und Spezialkliniken sowohl Marken- als auch Generika-Antikoagulanzien einführen. Zunehmendes Bewusstsein für thromboembolische Erkrankungen, staatliche Gesundheitsinitiativen und der allmähliche Ausbau von Krankenhausnetzwerken unterstützen die Marktentwicklung. Trotz Herausforderungen wie begrenztem Patientenbewusstsein und Zugang zur Gesundheitsversorgung ist die Region auf stetiges Wachstum ausgerichtet, wobei erwartet wird, dass verbesserte Gesundheitseinrichtungen und erweiterte Vertriebskanäle den Anteil der MEA am globalen Markt allmählich erhöhen.
Marktsegmentierungen:
Nach Produkttyp
- Markenprodukte
- Generika
Nach Anwendung
- Tiefe Venenthrombose
- Lungenembolie
- Akutes Koronarsyndrom
- Andere Anwendungen
Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Fondaparinux-Markt ist hochgradig wettbewerbsintensiv, wobei die Hauptakteure bestrebt sind, ihre Produktportfolios zu stärken, die geografische Präsenz zu erweitern und den Marktanteil zu erhöhen. Führende Pharmaunternehmen wie Abbott Laboratories Inc., GSK plc, Dr. Reddy’s Laboratories, Bayer Healthcare AG, Boehringer Ingelheim, Sanofi und Lupin Pharmaceuticals dominieren den Markt durch etablierte Markenprodukte und strategische Kooperationen. Der Wettbewerb wird durch Produktinnovationen, die Einführung kostengünstiger Generika und umfangreiche Krankenhaus- und Apothekennetzwerke angetrieben. Unternehmen konzentrieren sich auf klinische Forschung, behördliche Zulassungen und gezieltes Marketing, um das Vertrauen der Ärzte und die Präferenz der Patienten zu erhalten. Darüber hinaus sind Partnerschaften, Fusionen und Übernahmen gängige Strategien, um regionale Standorte zu erweitern und die Vertriebskapazitäten zu verbessern. Die Wettbewerbslandschaft fördert kontinuierliche Verbesserungen der Arzneimittelwirksamkeit, Sicherheitsprofile und Zugänglichkeit, um nachhaltiges Wachstum zu gewährleisten und gleichzeitig hohe Versorgungsstandards auf globalen Märkten aufrechtzuerhalten.
Analyse der Hauptakteure
- Abbott Laboratories Inc.
- Alchemia Limited
- Apotex Inc.
- Bayer Healthcare AG
- Boehringer Ingelheim
- Reddy’s Laboratories Ltd.
- GlaxoSmithKline
- GSK plc
- Kaifeng
- Lupin Pharmaceuticals, Inc.
- Mylan
- Sanofi
- ScinoPharm Taiwan Ltd
- WisMed
Jüngste Entwicklungen
- Im Dezember 2024 genehmigte die FDA Mylans Arixtra (Fondaparinux) zur Behandlung von pädiatrischen Patienten ab einem Jahr, die mindestens 10 kg wiegen und an venöser Thromboembolie (VTE) leiden. Diese Genehmigung erweitert die bestehenden Indikationen von Fondaparinux, da es bereits für die Anwendung bei Erwachsenen zur Vorbeugung von tiefer Venenthrombose (DVT) und zur Behandlung von akuter DVT und Lungenembolie zugelassen ist. Die Entscheidung basierte auf einer Studie mit 366 pädiatrischen Patienten, die eine signifikante Auflösung von Blutgerinnseln mit Fondaparinux zeigte. Die empfohlene pädiatrische Dosis beträgt 0,1 mg/kg subkutan einmal täglich. Arixtra trägt eine Warnung vor spinalen/epiduralen Hämatomen, und Gesundheitsfachkräfte werden aufgefordert, das Arzneimittelkennzeichen für umfassende Dosierungsinformationen zu konsultieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Vertriebskanal und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird voraussichtlich stetig wachsen, da die Prävalenz thromboembolischer Erkrankungen weltweit zunimmt.
- Die zunehmende Akzeptanz von Marken- und Generikaformulierungen wird den Zugang der Patienten in verschiedenen Regionen erweitern.
- Krankenhäuser werden weiterhin als primärer Vertriebskanal für Fondaparinux dominieren.
- Steigende orthopädische und kardiovaskuläre chirurgische Eingriffe werden die Nachfrage nach Antikoagulationstherapie antreiben.
- Die Integration von digitaler Gesundheit und Telemedizin wird die Patientenadhärenz und -überwachung verbessern.
- Asien-Pazifik wird voraussichtlich das schnellste Wachstum erleben, bedingt durch den Ausbau der Gesundheitsinfrastruktur.
- Schlüsselakteure werden sich auf strategische Partnerschaften, Kooperationen und regionale Expansionen konzentrieren, um ihre Marktpräsenz zu stärken.
- Die Entwicklung kostengünstiger generischer Alternativen wird die Marktdurchdringung in preissensiblen Regionen fördern.
- Aufklärungskampagnen und Regierungsinitiativen werden eine breitere Akzeptanz und klinische Anerkennung unterstützen.
- Innovationen in Formulierungen und Sicherheitsüberwachung werden das Vertrauen der Ärzte und die Ergebnisse für Patienten verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Fondaparinux und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Fondaparinux-Markt voraussichtlich zwischen 2024 und 2032 wachsen?
Was sind die Hauptfaktoren, die das Wachstum des Fondaparinux-Marktes antreiben?
Wer sind die führenden Unternehmen im Fondaparinux-Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Fondaparinux-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Fondaparinux-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 686.65 million → 2032: USD 1,107.44 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Fondaparinux-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Fondaparinux-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Fondaparinux-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Fondaparinux-Markt Market Drivers
- 3.3 Fondaparinux-Markt Market Restraints & Challenges
- 3.4 Fondaparinux-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Fondaparinux-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Fondaparinux-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Fondaparinux-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Fondaparinux-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Fondaparinux-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Fondaparinux-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Fondaparinux-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Fondaparinux-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Fondaparinux-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Fondaparinux-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Fondaparinux-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Fondaparinux-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Fondaparinux-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Fondaparinux-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Fondaparinux-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Fondaparinux-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Fondaparinux-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Fondaparinux-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Fondaparinux-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
