
Marktübersicht für frisches Gemüse:
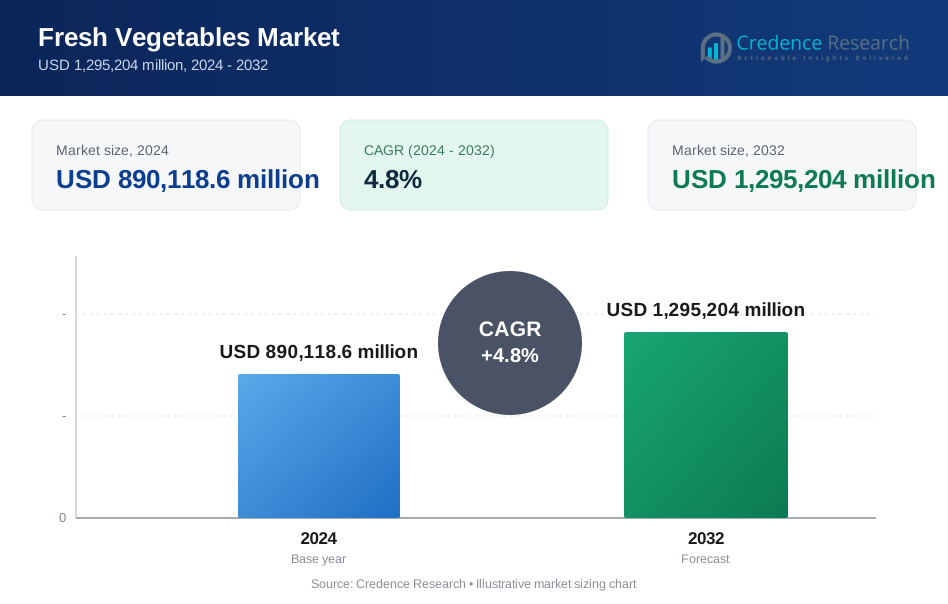
Die Marktgröße für frisches Gemüse wurde im Jahr 2024 auf 890.118,6 Millionen USD geschätzt und soll bis 2032 1.295.204 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für frisches Gemüse 2024 | 890.118,6 Millionen USD |
| Markt für frisches Gemüse, CAGR | 4,8% |
| Marktgröße für frisches Gemüse 2032 | 1.295.204 Millionen USD |
Einblicke in den Markt für frisches Gemüse
- Das steigende Gesundheitsbewusstsein und der Trend zu pflanzlichen Ernährungsweisen treiben die weltweite Nachfrage nach frischem Gemüse sowohl in entwickelten als auch in aufstrebenden Regionen an.
- Biologisches und pestizidfreies Gemüse sowie intelligente Anbaumethoden sind wichtige Trends, die das Produktangebot und die Produktionsmethoden neu gestalten.
- Der Markt bleibt fragmentiert, wobei große Akteure wie Dole Food Company, Fresh Del Monte und C.H. Robinson den Fokus auf Effizienz in der Lieferkette und Nachhaltigkeit legen.
- Asien-Pazifik führt mit einem Anteil von über 40 % aufgrund des hohen inländischen Konsums, während Europa (22 %) und Nordamerika (18 %) folgen; unter den Produkten halten Tomaten fast 20 % Anteil, und Offline-Kanäle dominieren den Vertrieb mit über 80 % Beitrag.
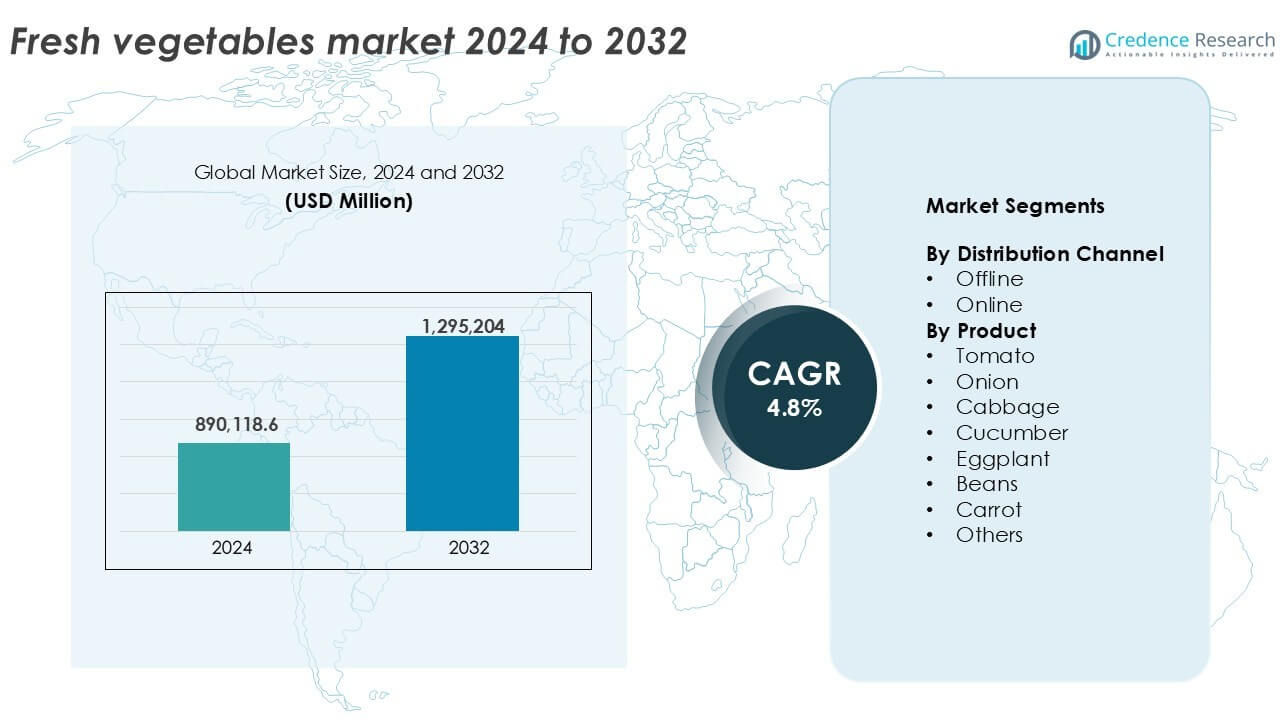
Analyse der Marktsegmentierung für frisches Gemüse:
Nach Vertriebskanal
Das Offline-Segment dominiert den Markt für frisches Gemüse und macht 2024 über 80 % des Gesamtumsatzes aus. Traditionelle Einzelhandelsformate, einschließlich Supermärkte, Hypermärkte und lokale Anbieter, genießen aufgrund der Frische der Produkte und der sofortigen Verfügbarkeit großes Vertrauen bei den Verbrauchern. In vielen Entwicklungsländern bleiben lokale Nassmärkte die bevorzugte Wahl für täglich frische Produkte. Verbraucher schätzen die Möglichkeit, Gemüse vor dem Kauf physisch zu inspizieren. Offline-Kanäle profitieren auch von etablierten Kühlkettenlogistik und Bulk-Kaufoptionen, insbesondere für institutionelle Käufer wie Restaurants und Caterer. Dieses Segment gedeiht weiterhin durch gewohnheitsmäßiges Kaufverhalten und einfache Zugänglichkeit. Das Online-Segment gewinnt an Bedeutung, angetrieben durch die steigende Internetdurchdringung und die sich ändernden Verbraucherpräferenzen für Bequemlichkeit. Es machte einen kleineren Anteil aus, verzeichnete jedoch die schnellste Wachstumsrate. Stadtbewohner entscheiden sich zunehmend für mobile Lebensmittel-Apps und E-Commerce-Plattformen für wöchentliche Gemüselieferungen. Abonnementbasierte Frischprodukdienste und Modelle für die Lieferung am selben Tag erhöhen die Attraktivität. Das Segment wird weiter durch die Integration digitaler Zahlungen und gezielte Werbeaktionen von Online-Händlern unterstützt. Die wachsende Nachfrage nach kontaktlosem Einkaufen nach der Pandemie unterstützt weiterhin das Online-Wachstum.
- Zum Beispiel betreibt Whole Foods Market weltweit über 500 Geschäfte mit Frischwarenabteilungen, in denen Verbraucher Gemüse persönlich inspizieren können.
Nach Produkt
Tomate hat sich als führendes Produktsegment etabliert und eroberte im Jahr 2024 fast 20 % des Marktanteils für frisches Gemüse. Der hohe Konsum in sowohl roher als auch gekochter Form treibt die stetige Nachfrage in verschiedenen Regionen an. Tomaten sind in vielen Küchen und verarbeiteten Lebensmittelsektoren unverzichtbar. Ihr kurzer Erntezyklus und die ganzjährige Verfügbarkeit fördern die Massenproduktion. Exportpotenzial trägt weiter zu ihrer Dominanz bei. Zwiebeln folgen dicht dahinter, angetrieben durch ihren Grundnahrungsmittelgebrauch im täglichen Kochen, insbesondere in asiatischen und nahöstlichen Ländern. Preisschwankungen bei der Zwiebellieferung beeinflussen oft nationale Lebensmittelinflationstrends. Andere bemerkenswerte Produktsegmente sind Kohl, Gurke und Bohnen, die jeweils bedeutende regionale Konsummuster aufweisen. Karotten und Auberginen halten eine konstante Nachfrage aufgrund ihrer breiten Verwendung in sowohl heimischen als auch kommerziellen Küchen. Die Kategorie „Andere“ umfasst saisonale und regionale Sorten, die zur Marktdiversität beitragen. Innovationen im Gewächshausanbau und vertikaler Kultivierung unterstützen eine konstante Versorgung mit verschiedenen Gemüsesorten. Die Entwicklung klimaresilienter Samen und die staatliche Unterstützung für den Gartenbau fördern weiterhin die Produktion in allen Kategorien.
- Zum Beispiel folgt die Zwiebel in der Produktionsbedeutung dicht, wobei die weltweite Produktion von Zwiebeln und Schalotten im Jahr 2022 über 110 Millionen Tonnen überstieg, was ihre Rolle als Grundnahrungsmittel in weltweiten Ernährungsgewohnheiten unterstreicht.
Wichtige Wachstumsfaktoren
Steigendes globales Gesundheitsbewusstsein und pflanzenbasierte Ernährung
Der Trend zu gesünderen Lebensstilen treibt die Nachfrage nach frischem Gemüse erheblich an. Verbraucher übernehmen zunehmend pflanzenbasierte Ernährungsweisen zur Gewichtskontrolle, Krankheitsprävention und allgemeinen Wellness. Gemüse ist reich an Vitaminen, Mineralien und Antioxidantien und entspricht dem wachsenden Verbraucherfokus auf natürliche Ernährung. Die Ausbreitung von Veganismus und Vegetarismus in westlichen und asiatischen Märkten fördert ein stetiges Mengenwachstum. Anbieter von Lebensmitteldiensten und Meal-Kit-Unternehmen integrieren nun prominent frische Gemüseangebote in ihre Menüs, was Sichtbarkeit und Konsum verstärkt. Dieser Trend wird auch durch staatliche Kampagnen unterstützt, die den täglichen Gemüseverzehr zur Bekämpfung nichtübertragbarer Krankheiten fördern. Schulen, Krankenhäuser und Firmenkantinen integrieren frische Produkte in ihre Speisepläne, was die institutionelle Nachfrage weiter ausweitet.
- Zum Beispiel fördern Kampagnen wie der National Fruits & Veggies Month in den USA den täglichen Gemüseverzehr und informieren über gesundheitliche Vorteile durch Outreach in Geschäften, Schulen und sozialen Medien.
Ausbau des organisierten Einzelhandels und der Kühlketteninfrastruktur
Der Markt für frisches Gemüse profitiert vom Aufstieg des organisierten Einzelhandels und verbesserten Kühlketten-Systemen. Supermärkte und Hypermärkte expandieren aggressiv in städtischen und halb-städtischen Regionen und bieten sauberere, besser verpackte und optisch ansprechendere Frischwarenabteilungen. Diese modernen Einzelhandelsformate ermöglichen eine effiziente Bestandsverwaltung und reduzieren Verluste nach der Ernte. Parallel dazu haben staatliche und private Investitionen in Kühlhäuser, gekühlten Transport und Digitalisierung der Lieferkette die Vertriebseffizienz gestärkt. Verbesserte Haltbarkeit und reduzierte Verderbsrisiken ermöglichen die ganzjährige Verfügbarkeit von saisonalem Gemüse über größere geografische Gebiete hinweg. Diese Entwicklungen sind besonders in aufstrebenden Volkswirtschaften von Bedeutung, wo Lücken in der Lieferkette früher das Marktpotenzial begrenzten.
- Zum Beispiel reduzieren moderne Kühlkettennetzwerke den Verderb, indem sie kontrollierte Temperaturen vom Bauernhof bis zum Einzelhandel aufrechterhalten, die Qualität schützen und die Haltbarkeit verlängern.
Urbanisierung und Wachstum des verfügbaren Einkommens der Mittelschicht
Die Urbanisierung verändert die Konsummuster und treibt die Nachfrage nach komfortorientierten und hochwertigen Frischprodukten an. Eine wachsende städtische Mittelschicht mit steigendem verfügbarem Einkommen ist bereit, Premiumpreise für hygienisch verpacktes, pestizidfreies und biologisches Gemüse zu zahlen. Die Nachfrage nach exotischem und importiertem Gemüse steigt ebenfalls, unterstützt durch die Liberalisierung des internationalen Handels und diversifizierte Ernährungsweisen. Doppelverdiener-Haushalte suchen nach kochfertigen Optionen, einschließlich vorgeschnittenem und vorgewaschenem Gemüse. Einzelhändler reagieren mit Mehrwertangeboten, um den zeitlich eingeschränkten städtischen Lebensstil zu bedienen. Dieser Wandel treibt das Umsatzwachstum an und eröffnet Premium-Produktsegmente. In Ländern wie China, Indien und Indonesien fördert das schnelle städtische Wachstum direkt den Konsum und unterstützt eine robuste Einzelhandelsexpansion.
Wichtige Trends & Chancen
Wachstum von Bio- und pestizidfreiem Gemüse
Die Verbraucherpräferenz verschiebt sich stetig hin zu chemiefreien und biologischen Produkten aufgrund von Bedenken hinsichtlich Lebensmittelsicherheit und ökologischer Nachhaltigkeit. Biogemüse gewinnt sowohl im Offline- als auch im Online-Einzelhandel an Regalfläche. Zertifizierungen, Rückverfolgbarkeitslösungen und QR-Code-Kennzeichnungen verbessern das Verbrauchervertrauen. Start-ups und Agrartechnikunternehmen betreten den Markt mit Farm-to-Fork-Modellen und Direktvertriebsplattformen. Urban Farming, Dachgärten und Hydroponik ermöglichen pestizidfreie Produktion in städtischen Umgebungen. Regierungen fördern den ökologischen Landbau durch Subventionen und Schulungsprogramme. Mit zunehmendem Verbraucherbewusstsein wird erwartet, dass das Segment für Biogemüse zu einer Mainstream-Wachstumschance in mehreren geografischen Regionen wird.
- Zum Beispiel baut Gotham Greens Blattgemüse bis zu 30-mal mehr pro Hektar an als die traditionelle Landwirtschaft durch kontrollierte, pestizidfreie Gewächshäuser.
Steigende Akzeptanz von Smart Farming und Agrartechnik-Lösungen
Die Einführung von Technologie verändert die Praktiken im Gemüseanbau und schafft langfristige Marktchancen. Präzisionslandwirtschaft, automatisierte Bewässerung, Drohnenüberwachung und KI-basierte Ertragsprognosetools verbessern die Produktivität und reduzieren Abfall. Systeme der kontrollierten Umweltlandwirtschaft (CEA) wie Gewächshäuser und vertikale Farmen gewinnen in städtischen Gebieten an Bedeutung und gewährleisten eine gleichbleibende Versorgung und Qualität. Agri-Tech-Startups bieten Echtzeit-Überwachung von Kulturen und Dienstleistungen zur Integration der Lieferkette, die die Rentabilität der Landwirte und das Vertrauen der Käufer erhöhen. Die Unterstützung der Regierung für digitale Landwirtschaftsinitiativen, insbesondere in Asien-Pazifik und Europa, fördert die Einführung weiter. Diese Innovationen ermöglichen auch bessere Prognosen und ein effektives Liefermanagement, um Nachfragespitzen zu bewältigen und saisonale Schwankungen zu minimieren.
Wichtige Herausforderungen
Hohe Verluste nach der Ernte und Ineffizienzen in der Lieferkette
Eine große Herausforderung auf dem Markt für frisches Gemüse sind die hohen Verluste nach der Ernte aufgrund unzureichender Lagerung und Transport. Die verderbliche Natur von Gemüse macht es anfällig für Verderb während der Handhabung, insbesondere in heißen und feuchten Klimazonen. Viele Entwicklungsländer verfügen nicht über Kühlhäuser und effiziente Logistik, was zu einem Verlust von bis zu 30–40% der Ernte führt, bevor sie den Verbraucher erreicht. Ineffizienzen bei der Aggregation, Sortierung und Verpackung mindern den Wert weiter. Landwirte verkaufen oft zu niedrigen Preisen aufgrund des begrenzten Zugangs zur Marktinfrastruktur. Trotz Fortschritten in der Kühlkettenlösungen bleibt die Einführung in ländlichen Gebieten begrenzt. Diese systemischen Lücken behindern die Gewinnmargen und begrenzen die Marktexpansion.
Preisschwankungen aufgrund klimatischer und Kostenfaktoren
Die Preise für frisches Gemüse sind sehr empfindlich gegenüber klimatischen Bedingungen, Schädlingsbefall und Veränderungen der Kosten für Inputs wie Saatgut, Düngemittel und Arbeitskräfte. Unregelmäßige Monsune, Dürren, Überschwemmungen und Temperaturschwankungen beeinflussen die Pflanz- und Erntezyklen und stören die Konsistenz der Versorgung. Preisinstabilität erschwert die Nachfrageprognose und die Bestandsplanung für Einzelhändler und Lieferanten. Landwirte stehen vor Einkommensunsicherheit, was zu vorsichtigem Produktionsverhalten und Marktaustrittsrisiken führt. Die Inflation der Inputkosten wirkt sich weiter auf kleine und marginale Landwirte aus, die mit schrumpfenden Margen zu kämpfen haben. Diese Volatilität betrifft sowohl die Stabilität der Produzenten als auch die Erschwinglichkeit für Verbraucher und schränkt die langfristigen Wachstumsaussichten in mehreren regionalen Märkten ein.
Regionale Analyse
Nordamerika
Nordamerika hielt 2024 über 18% Marktanteil am globalen Markt für frisches Gemüse. Die USA bleiben der Hauptbeitragende, angetrieben durch hohen Pro-Kopf-Verbrauch, weit verbreitete Nutzung im Gastronomiebereich und starke Nachfrage nach Bio-Produkten. Das zunehmende Bewusstsein für gesunde Ernährung und der Aufstieg pflanzenbasierter Diäten unterstützen eine stabile Nachfrage über Einzelhandels- und institutionelle Kanäle hinweg. Supermärkte dominieren den Vertrieb, während der E-Commerce-Lebensmittellieferdienst in städtischen Gebieten an Bedeutung gewinnt. Die Einführung von Kühlketteninfrastruktur und vertikaler Landwirtschaftstechnologie nimmt ebenfalls zu. Kanada und Mexiko tragen stetig durch Exporte und regionalen Handel unter Rahmenwerken wie dem USMCA bei.
Europa
Europa machte im Jahr 2024 etwa 22% des Marktes für frisches Gemüse aus, angeführt von Ländern wie Deutschland, Frankreich, Italien und Spanien. Verbraucher in der Region bevorzugen lokal bezogenes, saisonales und biologisches Gemüse, unterstützt durch starke regulatorische Standards und nachhaltigkeitsorientierte Richtlinien. Der Markt profitiert von einer weit verbreiteten Einzelhandelsdurchdringung und effizienten Lieferketten. Die Nachfrage nach pestizidfreiem Gemüse und verpacktem, frisch geschnittenem Gemüse wächst. Auch osteuropäische Länder zeigen eine steigende Produktionskapazität. Staatliche Subventionen und von der EU unterstützte landwirtschaftliche Initiativen fördern den Gemüseanbau weiter. Urbane Dachfarmen und Indoor-Anbausysteme expandieren und verbessern die Versorgungskonsistenz in der gesamten Region.
Asien-Pazifik
Asien-Pazifik dominierte den globalen Markt für frisches Gemüse mit einem Anteil von über 40% im Jahr 2024, angetrieben durch großflächige Produktion und Konsum in China und Indien. In vielen asiatischen Ländern sind Gemüse, sowohl roh als auch gekocht, ein wesentlicher Bestandteil der Ernährung. Schnelle Urbanisierung, steigendes verfügbares Einkommen und eine wachsende Mittelschicht treiben die Nachfrage weiter an. Traditionelle Märkte dominieren, aber moderne Handelskanäle und Online-Lebensmitteldienste wachsen. Staatliche Unterstützung für den Gartenbau, technologische Anbaumethoden und Investitionen in ländliche Kühlhäuser verbessern die Markteffizienz. Südostasien und Japan zeigen ebenfalls eine stabile Nachfrage, wobei Importe von hochwertigen oder saisonfremden Produkten häufiger werden.
Lateinamerika
Lateinamerika hielt im Jahr 2024 fast 8% des globalen Marktes für frisches Gemüse, unterstützt durch ganzjährige Anbaubedingungen und starke Exportkapazitäten. Brasilien und Mexiko sind wichtige Produzenten, die sowohl den heimischen Verbrauch als auch ausländische Märkte, insbesondere die USA, bedienen. Die Region profitiert von fruchtbarem Land, kostengünstiger Arbeitskraft und zunehmenden Investitionen in Bewässerung und Gewächshausanbau. Der heimische Verbrauch wächst stetig, unterstützt durch Urbanisierung und zunehmendes Gesundheitsbewusstsein. Allerdings begrenzen Herausforderungen wie Infrastrukturlücken und Preisschwankungen das Wachstum. Supermärkte gewinnen Marktanteile, aber traditionelle offene Märkte bleiben in ländlichen und peri-urbanen Gebieten dominant.
Naher Osten & Afrika
Die Region Naher Osten & Afrika machte im Jahr 2024 etwa 6% des Marktanteils aus. Der Konsum steigt aufgrund des Wachstums der städtischen Bevölkerung, zunehmender Bedenken hinsichtlich der Ernährungssicherheit und von der Regierung unterstützter landwirtschaftlicher Diversifizierung. Länder wie Ägypten, Südafrika und die VAE investieren in Gewächshausanbau, Hydroponik und kontrollierte Umweltlandwirtschaft, um Wasserknappheit und trockene Bedingungen zu überwinden. Importe decken einen großen Teil der regionalen Nachfrage, insbesondere in den Ländern des Golfkooperationsrats (GCC). Einzelhandels- und Gastronomiekanäle wachsen stetig, insbesondere in städtischen Zentren. Allerdings stellen begrenzte Kühlketteninfrastruktur und fragmentierte lokale Produktion weiterhin Marktbeschränkungen dar.
Marktsegmentierungen für frisches Gemüse:
Nach Vertriebskanal
- Offline
- Online
Nach Produkt
- Tomate
- Zwiebel
- Kohl
- Gurke
- Aubergine
- Bohnen
- Karotte
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Wettbewerbslandschaft
Der Markt für frisches Gemüse ist stark fragmentiert und umfasst eine Mischung aus globalen Agrarunternehmen, regionalen Exporteuren und vertikal integrierten Anbauern. Führende Akteure wie Dole Food Company, Fresh Del Monte und C.H. Robinson Worldwide, Inc. nutzen umfangreiche Vertriebsnetze und Infrastrukturen der Lieferkette, um gleichbleibende Qualität und ganzjährige Verfügbarkeit zu gewährleisten. Diese Unternehmen konzentrieren sich auf Nachhaltigkeit, Rückverfolgbarkeit und pestizidfreie Angebote, um sich an die sich entwickelnden Verbraucheranforderungen anzupassen. Mittelständische Unternehmen wie Tanimura & Antle und Keelings spezialisieren sich auf Produktinnovationen und effiziente Modelle vom Bauernhof bis zum Einzelhandel. Regionale Akteure wie BelOrta und Goknur Gida stärken ihre Marktpräsenz durch exportorientierte Strategien. Unternehmen wie Fruitable Fresh Sdn Bhd. und Mirak Group bedienen die steigende Nachfrage in Asien und dem Nahen Osten mit Gewächshausanbau und hydroponischer Landwirtschaft. Investitionen in Kühlhäuser, intelligente Logistik und digitale Integration sind zentral für die Wettbewerbsfähigkeit. Strategische Partnerschaften, Zertifizierungsprogramme und Eigenmarken-Liefervereinbarungen prägen weiterhin die Wettbewerbsdynamik sowohl in reifen als auch in aufstrebenden Märkten.
Analyse der Hauptakteure
- Fruitable Fresh Sdn Bhd.
- BelOrta
- Fresh Del Monte
- Tanimura & Antle
- H. Robinson Worldwide, Inc.
- Global Fresh Trading FZE
- Keelings
- FreshPoint Inc.
- Mirak Group
- Goknur Gida
- Dole Food Company, Inc.
Jüngste Entwicklungen
- Im April 2025 schloss der KI-gestützte Technologieanbieter GrubMarket die Übernahme von Delta Fresh Produce mit Sitz in Nogales ab, einem führenden Distributor, der sich auf Tomaten, Gurken, Paprika, Trauben, Wassermelonen und verschiedene andere Frischwaren aus Mexiko spezialisiert hat. Delta Fresh verwaltet ein umfangreiches Anbau- und Vertriebsnetzwerk in Mexiko, darunter über 900 Hektar Freilandproduktion, 1.400 Hektar Indoor-Produktion und hochmoderne Verpackungsanlagen in Baja, Sonora, Sinaloa und Zentralmexiko.
- Im Februar 2025 startete Coupang seinen Premium Fresh Service für hochwertige frische Lebensmittel in Korea. „Premium Fresh“ bietet über 500 Produkte in 12 Kategorien, darunter Obst, Meeresfrüchte, Gemüse, Fleisch, Eier und Milchprodukte. Obst, Meeresfrüchte und Gemüse, die den Premium-Qualitätsstandards von Coupang in Bezug auf Qualität und Größe entsprechen, tragen das "Premium Fresh"-Label, das durch einen strengen Inspektionsprozess die höchste Qualität für Kunden gewährleistet.
- Im Februar 2024 erwarb Wholesale Produce Supply LLC (WPS Fresh), ein Anbieter von Logistik- und Bestandsverwaltungslösungen für Frischwaren für Lebensmittelgroßhändler, Gastronomielieferanten und andere Kunden, die Vermögenswerte der G.O. Corporation, einem Verarbeiter von frischen Schnittprodukten. Das Unternehmen erbringt Mehrwertdienste wie Reifung, Sortierung, Frischschneiden, Waschen, Sortieren und Verpacken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Vertriebskanal, Produkt und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach biologischen und pestizidfreien Gemüsen wird in den städtischen Märkten weltweit weiter steigen.
- Online-Lebensmittelplattformen werden einen größeren Anteil an der Verteilung von frischem Gemüse gewinnen.
- Intelligente Anbautechniken wie Hydroponik und vertikale Landwirtschaft werden die Produktionskapazität erweitern.
- Investitionen in die Kühlketteninfrastruktur werden die Haltbarkeit verbessern und Verluste nach der Ernte reduzieren.
- Gesundheitsbewusste Verbraucher werden die Nachfrage nach veredelten, kochfertigen Gemüseprodukten antreiben.
- Der regionale Handel und der grenzüberschreitende Gemüseexport werden mit verbesserten Logistiklösungen wachsen.
- Die staatliche Unterstützung für nachhaltige Landwirtschaft wird die inländischen Produktionsniveaus steigern.
- Einzelhändler werden das Angebot an Eigenmarken-Gemüse erhöhen, um die Gewinnmargen zu verbessern.
- Klimaresistente Pflanzensorten werden eingeführt, um wetterbedingte Versorgungsrisiken zu bewältigen.
- Strategische Partnerschaften und die Integration von der Farm bis zum Einzelhandel werden die Wettbewerbsposition stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für frisches Gemüse und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für frisches Gemüse zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Marktsegment für frisches Gemüse hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für frisches Gemüse anheizen?
Wer sind die führenden Unternehmen im Markt für frisches Gemüse?
Welche Region hatte 2024 den größten Anteil am Markt für frisches Gemüse?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Frischgemüsemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Frischgemüsemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 890,118.6 million → 2032: USD 1,295,204 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Frischgemüsemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Frischgemüsemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Frischgemüsemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Frischgemüsemarkt Market Drivers
- 3.3 Frischgemüsemarkt Market Restraints & Challenges
- 3.4 Frischgemüsemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Frischgemüsemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Frischgemüsemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Frischgemüsemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Frischgemüsemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Frischgemüsemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Frischgemüsemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Frischgemüsemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Frischgemüsemarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Frischgemüsemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Frischgemüsemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Frischgemüsemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Frischgemüsemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Frischgemüsemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Frischgemüsemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Frischgemüsemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Frischgemüsemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Frischgemüsemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Frischgemüsemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Frischgemüsemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
