
Marktübersicht für fortschrittliche Versorgungsboiler:
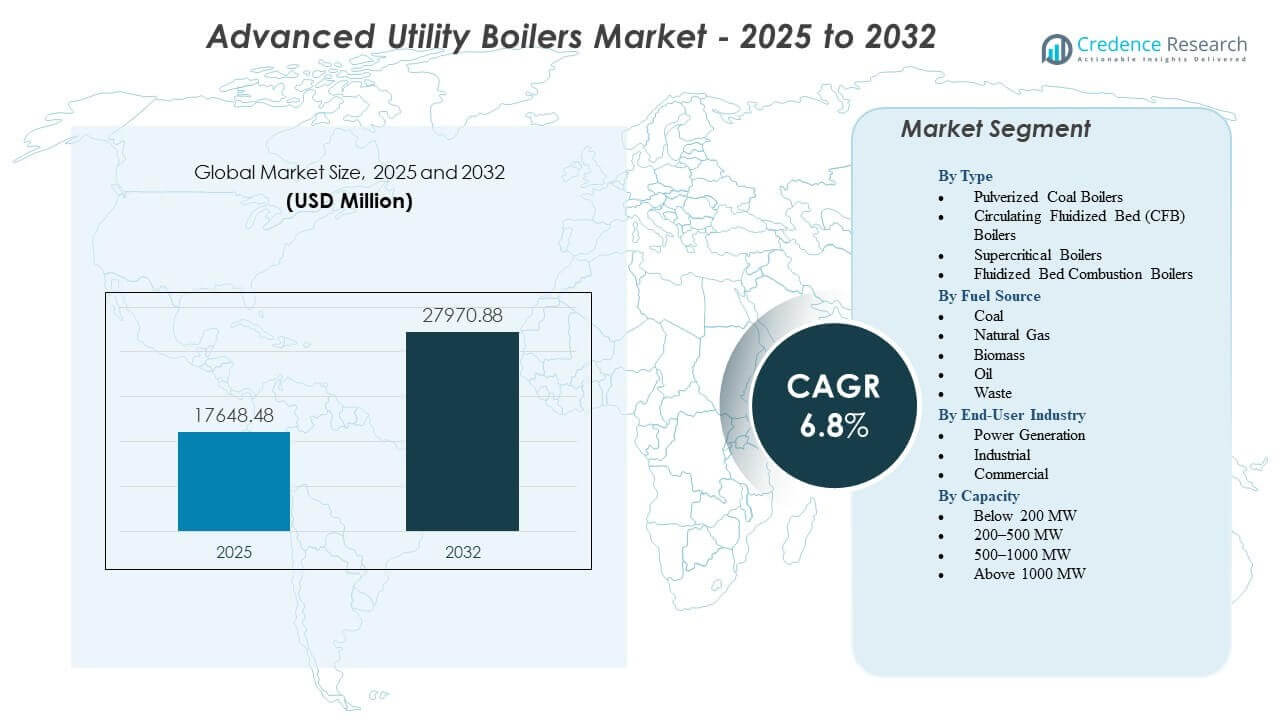
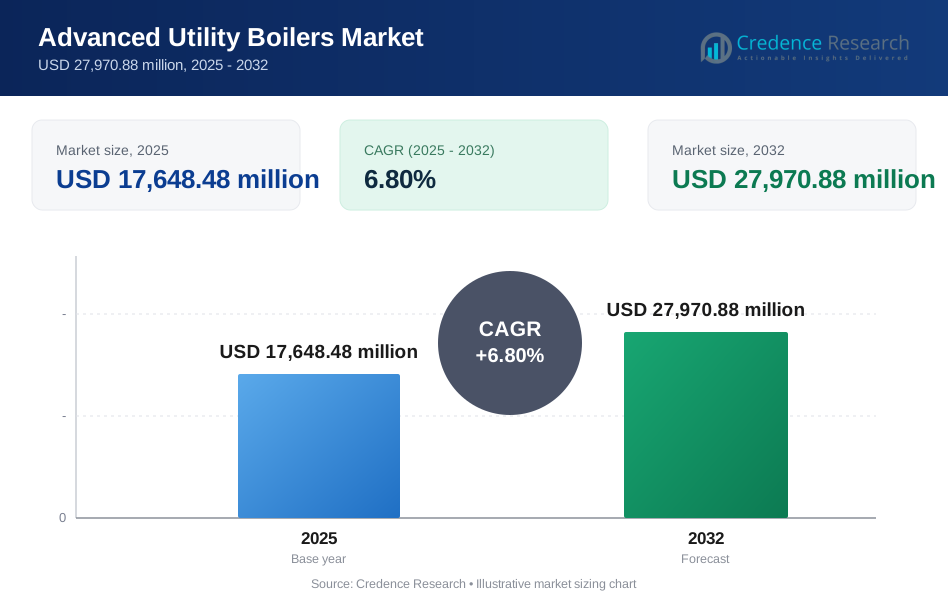
Es wird prognostiziert, dass der Markt für fortschrittliche Versorgungsboiler von 17.648,48 Millionen USD im Jahr 2025 auf geschätzte 27.970,88 Millionen USD bis 2032 wachsen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8% von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für fortschrittliche Versorgungsboiler 2025 | USD 17.648,48 Millionen |
| Markt für fortschrittliche Versorgungsboiler, CAGR | 6,8% |
| Marktgröße für fortschrittliche Versorgungsboiler 2032 | USD 27.970,88 Millionen |
Einblicke in den Markt für fortschrittliche Versorgungsboiler:
- Starke Markttreiber sind strengere Emissionsnormen, die Modernisierung alternder Kraftwerke und die verstärkte Einführung von überkritischen und flexiblen Brennstoffkesseltechnologien bei großen Versorgungsunternehmen.
- Wichtige Einschränkungen umfassen hohe Kapitalanforderungen, lange Installationszyklen, regulatorische Unsicherheiten und Wettbewerbsdruck durch schnell wachsende erneuerbare Energiequellen.
- Der asiatisch-pazifische Raum führt den Markt aufgrund großer thermischer Kapazitätserweiterungen an, während Europa und Nordamerika durch Modernisierungen und Emissionskontroll-Upgrades eine stabile Nachfrage aufrechterhalten.
- Aufstrebende Regionen in Lateinamerika, dem Nahen Osten und Afrika erweitern weiterhin den Einsatz, da sie die Netzzuverlässigkeit stärken und in fortschrittliche Grundlast-Erzeugungstechnologien investieren.
Markttreiber
Wachsende Nachfrage nach hocheffizienten Stromerzeugungstechnologien
Die Verbesserung der Effizienz von Kraftwerken treibt die stetige Einführung fortschrittlicher Boiler in großen Versorgungsstationen weltweit voran. Betreiber streben nach höherer thermischer Effizienz, um den Kohleverbrauch zu reduzieren und Betriebsverluste zu minimieren. Der Markt für fortschrittliche Versorgungsboiler gewinnt an Bedeutung, da fortschrittliche Designs überkritische und ultraüberkritische Leistungen unterstützen. Dies hilft den Anlagen, den steigenden globalen Strombedarf zu decken und gleichzeitig Emissionen zu senken. Viele Versorgungsunternehmen streben auch nach Brennstoffflexibilität, um ihre langfristige Kostenstruktur zu stabilisieren. Effizienzvorgaben von Regulierungsbehörden drängen Unternehmen dazu, alternde subkritische Einheiten zu ersetzen. Industrien rüsten Boileranlagen auf, um sich an moderne Leistungsziele anzupassen. Diese Verschiebungen verstärken die langfristige Nachfrage nach fortschrittlichen Systemen.
- Zum Beispiel erreichte Mitsubishi Heavy Industries eine Dampftemperatur von 700°C in seinem ultraüberkritischen Kesseldemonstrationswerk im Rahmen des USC700-Programms, wodurch die thermische Effizienz im Vergleich zu früheren USC-Modellen um fast 10% verbessert wurde.
Stärkung des globalen Wandels hin zu emissionsärmeren Energieinfrastrukturen
Strengere Emissionsnormen zwingen Versorgungsunternehmen, sauberere Verbrennungssysteme mit besserer Umweltleistung einzuführen. Neue Kesseltechnologien helfen Anlagen, Treibhausgase und Partikelemissionen in großem Maßstab zu reduzieren. Der globale Markt expandiert, da Versorgungsunternehmen strenge NOx-, SOx- und Quecksilbergrenzen einhalten müssen. Der Markt für fortschrittliche Versorgungsboiler profitiert von Designs, die fortschrittliche Rauchgasreinigungssysteme integrieren, um die Einhaltung zu gewährleisten. Unternehmen suchen nach Betriebsmodellen, die sie vor regulatorischen Strafen schützen. Sauberere Kessel unterstützen auch die Energieübergangsziele vieler Entwicklungsländer. Regierungen bieten Anreize, veraltete Einheiten durch hocheffiziente Alternativen zu ersetzen. Die Integration sauberer Technologien wird zum Standard in der Planung neuer Versorgungsanlagen.
Steigende Expansion großer thermischer Kraftwerksprojekte in aufstrebenden Regionen
Der steigende Strombedarf in Asien und Afrika treibt Investitionen in große Kraftwerke an. Viele Regierungen verlassen sich weiterhin auf thermische Anlagen, um eine zuverlässige Grundlast zu sichern. Der Markt für fortschrittliche Versorgungsboiler unterstützt diese Projekte durch höhere Leistung und verbesserte Wärmeleistungsraten. Neue Versorgungsanlagen im großen Maßstab erfordern Designs, die langfristige Zuverlässigkeit unter hoher Last bieten. Kraftwerksentwickler wählen fortschrittliche Kessel, um einen stabilen Betrieb während der Spitzenlastzeiten zu gewährleisten. Die wachsende Industrialisierung übt zusätzlichen Druck auf nationale Netze aus, um Versorgungslücken zu vermeiden. Große thermische Projekte benötigen robuste Kesselsysteme, um eine ununterbrochene Erzeugung sicherzustellen. Dieser Trend unterstützt die kontinuierliche Beschaffung in schnell wachsenden Volkswirtschaften.
- Beispielsweise lieferte Doosan Heavy Industries & Construction 1.000 MW ultrasuperkritische Kessel für die Kraftwerke Kudgi und Mundra, erreichte Wirkungsgrade über 42% und unterstützte den großflächigen Netzausbau in Indien.
Zunehmender Ersatz alternder Kraftwerksanlagen in reifen Märkten
Alternde Kohlekraftwerke in Europa und Nordamerika verzeichnen einen Rückgang der Effizienz und schlechte Umweltleistungen. Versorgungsunternehmen in diesen Regionen investieren in fortschrittliche Kessel, um die Lebensdauer der Anlagen zu verlängern und Brennstoffverschwendung zu reduzieren. Der Markt für fortschrittliche Versorgungsboiler profitiert von Erneuerungszyklen der Anlagen, die auf Nachhaltigkeitsziele ausgerichtet sind. Betreiber verlassen sich auf modernisierte Systeme, um Ausfallzeiten zu reduzieren und die Wärmeübertragungsraten zu verbessern. Viele Anlagen wechseln zu Mitverbrennungsmodellen, die kompatible Kesselupgrades erfordern. Regierungsziele im Klimaschutz drängen Versorgungsunternehmen, Technologien zu übernehmen, die langfristige Umweltauswirkungen reduzieren. Ersatzaktivitäten gleichen den Rückgang des Neubaus von Anlagen aus. Diese Upgrades helfen, die Energiesicherheit zu gewährleisten und gleichzeitig neue Leistungsstandards zu erfüllen.
Trends im Markt für fortschrittliche Versorgungsboiler
Integration von digitaler Überwachung und vorausschauender Wartung in den Kesselbetrieb
Versorgungsunternehmen setzen digitale Plattformen ein, um die Kesselleistung zu überwachen und Betriebsrisiken zu reduzieren. Intelligente Sensoren helfen Betreibern, Anomalien in Echtzeit zu erkennen. Der Markt für fortschrittliche Versorgungsboiler profitiert von prädiktiven Analysen, die eine stabile thermische Leistung unterstützen. Digitale Zwillinge helfen jetzt, das Verbrennungsverhalten für eine bessere Abstimmung zu simulieren. Viele Anlagen installieren vernetzte Steuersysteme, um die Wärmeleistung zu optimieren. Automatisierung reduziert manuelle Inspektionsanforderungen und verbessert die Genauigkeit von Aufgaben. Ferndiagnosen verringern ungeplante Abschaltungen in großen Versorgungsflotten. Datenbasierte Optimierung wird zu einem bestimmenden Trend im modernen Kesselbetrieb.
Zunehmende Akzeptanz flexibler Brennstoffverbrennungsfähigkeiten
Versorgungsunternehmen verlangen Kessel, die in der Lage sind, verschiedene Brennstoffmischungen zu unterstützen, um die Brennstoffversorgungskosten zu stabilisieren. Designs, die Kohle, Biomasse und alternative Rohstoffe verarbeiten können, gewinnen an Interesse. Der Markt für fortschrittliche Versorgungskessel passt sich diesen Veränderungen durch verbesserte Brennkammern an. Viele Anlagen verfolgen Mitverbrennungsstrategien, um Nachhaltigkeitsziele zu erreichen. Flexible Verbrennung verbessert die Netzresilienz und schützt Anlagen vor Versorgungsschwankungen. Fortschrittliche Brennerkonfigurationen unterstützen emissionsarme Leistung über verschiedene Brennstoffe hinweg. Betreiber nutzen diese Kessel, um die Relevanz der Anlagen während des Energiewandels zu verlängern. Brennstoffflexible Modelle leiten jetzt Beschaffungsdiskussionen in mehreren Energieregionen.
Aufstieg von ultra-superkritischen und fortschrittlichen Dampfkraftwerkstechnologien
Höhere Dampfparameter helfen Anlagen, starke Effizienzgewinne zu erzielen. Viele Neubauten in Asien und dem Nahen Osten setzen auf ultra-superkritische Technologie. Der Markt für fortschrittliche Versorgungskessel expandiert aufgrund der steigenden Vorliebe für Hochtemperatur- und Hochdruckdesigns. Diese Systeme reduzieren den Brennstoffverbrauch und stärken die Netzstabilität. Betreiber wählen sie, um langfristige Betriebskosten zu senken. Projekte integrieren fortschrittliche Metallurgie, um extreme Arbeitsbedingungen zu unterstützen. Verbesserte thermische Profile reduzieren die Emissionsintensität im großen Maßstab. Fortschrittliche Dampfzyklen verschieben die Energieerzeugung hin zu saubererer Grundlastproduktion.
- Zum Beispiel erreichte Mitsubishi Heavy Industries in seinem A-USC-Demonstrationsprogramm Dampfparameter von 700°C/350 bar, was Effizienzverbesserungen von etwa 10% gegenüber herkömmlichen USC-Einheiten ermöglichte.
Zunehmender Einsatz modularer Kesselbaumethoden
Entwickler wählen modulare Bauweise, um Installationszeiten zu verkürzen und den Arbeitsaufwand vor Ort zu reduzieren. Vorgefertigte Module helfen, die Projektausführung über Regionen hinweg zu standardisieren. Der Markt für fortschrittliche Versorgungskessel gewinnt an Zugkraft, weil modulare Einheiten Inbetriebnahmeverzögerungen reduzieren. Fabrikgefertigte Komponenten verbessern die Fertigungsgenauigkeit und Qualitätskontrolle. Viele Versorgungsunternehmen übernehmen modulare Systeme, um Anlagen an eingeschränkten Standorten zu erweitern. Modularisierung reduziert Störungen an bestehenden Einrichtungen. Kompakte Layouts helfen Entwicklern, moderne Kessel in ältere Infrastrukturen zu integrieren. Schnellere Bereitstellung unterstützt zeitkritische Planungen der Stromkapazität.
- Zum Beispiel zeigte Babcock & Wilcox Enterprises, dass seine modularen industriellen Kesselpakete die Installationszeit vor Ort um fast 30% reduzierten und den Arbeitsaufwand vor Ort um mehr als 20% bei mehreren nordamerikanischen Einsätzen senkten.
Analyse der Herausforderungen des Marktes für fortschrittliche Versorgungskessel
Hohe Kapitalanforderungen und lange Entwicklungszyklen für neue Kesselinstallationen
Neue Projekte für Versorgungskessel erfordern hohe Anfangsinvestitionen. Viele Entwickler kämpfen damit, lange Amortisationszeiten in volatilen Energiemärkten zu rechtfertigen. Der Markt für fortschrittliche Versorgungskessel steht unter Druck, da Finanzierungshürden Kapazitätserweiterungen verzögern. Regulatorische Genehmigungen verlängern die Entwicklungszeiträume und erschweren die Ausführung. Hohe Gerätekosten reduzieren die Akzeptanz bei kleineren Versorgungsunternehmen. Lange Beschaffungszyklen erhöhen auch die Anfälligkeit für Materialpreisschwankungen. Projektverzögerungen schränken die Fähigkeit großer Anlagen ein, die steigende Nachfrage zu decken. Diese Barrieren begrenzen die Akzeptanz in kostenempfindlichen Märkten.
Unklare Energiewendepolitik und wachsende Konkurrenz durch erneuerbare Quellen
Das rasante Wachstum von Wind- und Solarenergie verringert das langfristige Vertrauen in thermische Investitionen. Versorgungsunternehmen zögern, sich ohne politische Klarheit auf fortschrittliche Kessel festzulegen. Der Markt für fortschrittliche Versorgungsboiler steht vor Planungsherausforderungen, die mit sich ändernden nationalen Energieprioritäten verbunden sind. Einige Regierungen reduzieren Kohleunterstützungsprogramme, was ein Investitionsrisiko schafft. Der Wettbewerb durch erneuerbare Energien verringert den Anteil der Grundlast in bestimmten Regionen. Betreiber fürchten Szenarien mit gestrandeten Vermögenswerten aufgrund unsicherer politischer Zeitpläne. Umweltopposition erhöht den Druck auf traditionelle Energieinfrastrukturen. Diese Kräfte schwächen die Pipeline neuer Projekte in mehreren entwickelten Märkten.
Chancen im Markt für fortschrittliche Versorgungsboiler
Ausbau von saubereren Kohle- und Biomasse-Mitverbrennungstechnologien in Entwicklungsländern
Viele aufstrebende Regionen verlassen sich weiterhin auf thermische Anlagen, um die Stromversorgung zu stabilisieren. Mitverbrennungsstrategien helfen Versorgungsunternehmen, Emissionen zu reduzieren, ohne komplette Systeme zu ersetzen. Der Markt für fortschrittliche Versorgungsboiler bietet starke Chancen, wo Brennstoffflexibilität die Ziele des Energiewandels unterstützt. Die Integration von Biomasse hilft Anlagen, sich für kohlenstoffarme Anreize zu qualifizieren. Versorgungsunternehmen nutzen diese Upgrades, um die Lebensdauer bestehender Einheiten zu verlängern. Sauberere Verbrennung reduziert die mit der Kohlenutzung verbundene Umweltkritik. Mitverbrennung diversifiziert auch die Brennstoffquellen für Kosten- und Versorgungssicherheit. Diese Upgrades helfen, thermische Anlagen mit langfristigen Nachhaltigkeitsplänen in Einklang zu bringen.
Wachsende Nachfrage nach Sanierung und Modernisierung bei alternden Kraftwerksflotten
Viele reife Märkte konzentrieren sich auf die Modernisierung installierter Kessel anstatt auf den Bau neuer Anlagen. Upgrades helfen, den Wärmegrad zu verbessern, die Lebensdauer der Ausrüstung zu verlängern und Emissionen zu reduzieren. Der Markt für fortschrittliche Versorgungsboiler profitiert von Nachrüstungsprogrammen, die durch strengere Standards angetrieben werden. Versorgungsunternehmen verfolgen fortschrittliche Materialien, digitale Steuerungen und verbesserte Brenner für eine stärkere Leistung. Sanierung reduziert die Betriebskosten über den verbleibenden Lebenszyklus einer Anlage. Modernisierungsprojekte vermeiden die politischen Herausforderungen, die mit neuen Kohlekraftwerken verbunden sind. Viele Betreiber priorisieren diese Upgrades, um eine zuverlässige Grundlastversorgung aufrechtzuerhalten. Das Ausmaß der alternden Anlagen weltweit schafft stetige Chancen für Technologielieferanten.
Segmentierungsanalyse des Marktes für fortschrittliche Versorgungsboiler:
Nach Typ
Pulverisierte Kohle, CFB, überkritische und Wirbelschichtverbrennungstechnologien prägen die Nachfrage im Markt für fortschrittliche Versorgungsboiler. Pulverisierte Kohleeinheiten bleiben relevant, wo eine hohe Grundlastleistung unerlässlich ist. CFB-Systeme gewinnen an Bedeutung, da sie Versorgungsunternehmen helfen, unterschiedliche Brennstoffe zu handhaben und die Emissionsintensität zu reduzieren. Überkritische Einheiten unterstützen höhere Effizienzziele für Regionen, die in moderne thermische Flotten investieren. Wirbelschichtdesigns helfen Anlagen, minderwertige Brennstoffe zu verwalten und eine gleichbleibende Leistung zu gewährleisten. Jeder Typ erfüllt unterschiedliche Betriebsziele in Bezug auf Kosten, Effizienz und Compliance. Die Typauswahl spiegelt oft die langfristige Netzstrategie eines Versorgungsunternehmens wider.
Nach Brennstoffquelle
Kohle, Erdgas, Biomasse, Öl und Abfallströme leiten die Beschaffungsentscheidungen im Markt für fortschrittliche Versorgungsboiler. Kohlebefeuerte Einheiten dominieren in Ländern, die auf inländische Reserven angewiesen sind, um die Energiesicherheit zu gewährleisten. Erdgassysteme sind für Entwickler attraktiv, die saubere Verbrennung und schnelle betriebliche Flexibilität priorisieren. Die Nutzung von Biomasse wird dort gestärkt, wo Kohlenstoffreduktionsprogramme Co-Firing-Strategien unterstützen. Ölbefeuerte Einheiten dienen Anlagen, die eine Backup-Brennstofffähigkeit benötigen oder in abgelegenen Regionen betrieben werden. Abfall-zu-Energie-Boiler unterstützen die Ziele der Kreislaufwirtschaft für Gemeinden. Die Brennstoffauswahl hängt von der Verfügbarkeit, der politischen Ausrichtung und der Kontrolle der Betriebskosten ab.
- Zum Beispiel hat die Andritz AG Biomassekessel eingesetzt, die Dampfleistungen von über 220 Tonnen pro Stunde liefern können, wodurch Versorgungsunternehmen Co-Firing-Operationen skalieren können, ohne die Verbrennungsstabilität zu beeinträchtigen.
Nach Endnutzerindustrie
Die Stromerzeugung führt die Nachfrage im Markt für fortschrittliche Versorgungsboiler an, da Versorgungsunternehmen Hochleistungseinheiten für eine stabile Netzversorgung benötigen. Industrielle Nutzer setzen Boiler ein, um den Prozesswärmebedarf in den Bereichen Chemie, Metalle und Fertigung zu unterstützen. Gewerbliche Einrichtungen nutzen fortschrittliche Systeme für Fernwärme und zentrale Energielösungen. Jede Endnutzergruppe bewertet die Technologie basierend auf Effizienz, Platzbedarf und Emissionsleistung. Kraftwerke priorisieren eine langanhaltende Leistung, während industrielle Standorte auf betriebliche Zuverlässigkeit fokussieren. Gewerbliche Käufer konzentrieren sich auf Systeme, die langfristige Betriebskosten senken. Endnutzungsprofile prägen bevorzugte Boilerkonfigurationen.
- Zum Beispiel hat die General Electric Company die Effizienz industrieller Boiler verbessert, indem digitale Steuerungen integriert wurden, die die Wärmeleistung in mehreren Prozessindustrie-Installationen um fast 3% verbesserten und Energieverluste in Hochleistungsumgebungen reduzierten.
Nach Kapazität
Einheiten unter 200 MW, 200–500 MW, 500–1000 MW und über 1000 MW definieren den Einsatzmaßstab im Markt für fortschrittliche Versorgungsboiler. Kleinere Einheiten unterstützen industrielle Cluster und Eigenstromanwendungen. Mittlere Einheiten decken den regionalen Netznachfragebedarf, wo ein ausgewogener Kapazitätsausbau erforderlich ist. Größere Systeme über 500 MW dominieren Versorgungsprojekte, die auf hocheffiziente Grundlastleistung abzielen. Einheiten über 1000 MW dienen Megaprojekten, die für eine langfristige nationale Versorgungsstabilität ausgelegt sind. Die Kapazitätsauswahl hängt von der Netzgröße, der Brennstoffplanung und dem Investitionsansatz ab. Entwickler stimmen die Boilergröße mit den prognostizierten Stromnachfrageprofilen ab.
Segmentierung:
Nach Typ
- Staubkohle-Kessel
- Wirbelschichtkessel (CFB)
- Überkritische Kessel
- Wirbelschichtverbrennungskessel
Nach Brennstoffquelle
- Kohle
- Erdgas
- Biomasse
- Öl
- Abfall
Nach Endverbraucherindustrie
- Stromerzeugung
- Industriell
- Gewerblich
Nach Kapazität
- Unter 200 MW
- 200–500 MW
- 500–1000 MW
- Über 1000 MW
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Nordamerika hält einen stabilen Anteil am Markt für fortschrittliche Versorgungsboiler und macht fast 18–20 % der weltweiten Nachfrage aus. Starke Modernisierungszyklen unterstützen die regionale Aktivität, da viele Anlagen mit alternden Anlagen betrieben werden. Versorgungsunternehmen investieren in hocheffiziente Einheiten, um die bundesstaatlichen Emissionsziele einzuhalten. Die Einführung bleibt in den USA stabil, während Kanada durch industrielle Nachfrage ein moderates Wachstum beibehält. Die Region konzentriert sich auf Modernisierung statt auf Neubauten. Langfristiges Interesse an fortschrittlichen Systemen, die flexible Brennstoffstrategien unterstützen, wird erwartet.
Europa beansprucht 16–18 % des weltweiten Anteils und stärkt die Einführung durch strenge Emissionsnormen. Der Markt für fortschrittliche Versorgungsboiler in dieser Region spiegelt die Nachfrage wider, die an Dekarbonisierungsprogramme und den Übergang zu saubereren thermischen Ausgaben gebunden ist. Westeuropa verfolgt Biomasse-Co-Feuerungsstrategien, um die Ziele der Energiewende zu unterstützen. Osteuropa setzt weiterhin auf Hochleistungseinheiten für die Netzstabilität. Regulatorischer Druck treibt anhaltende Upgrades in kohleabhängigen Volkswirtschaften voran. Es besteht Interesse an Technologien, die Partikel- und Schwefelemissionen senken.
Asien-Pazifik dominiert die weltweite Nachfrage mit einem Anteil von fast 45–50 %, unterstützt durch großangelegte thermische Expansion. Der Markt für fortschrittliche Versorgungsboiler wächst schnell, da Länder wie China, Indien und Indonesien auf thermische Flotten für die Grundlastsicherheit angewiesen sind. Hochleistungseinheiten mit überkritischen und ultra-überkritischen Technologien bleiben zentral für nationale Energiestrategien. Südostasien investiert in brennstoffflexible Systeme, um Versorgungsvolatilität zu managen. Industrielle Expansion stärkt die regionale Bereitstellung in mehreren aufstrebenden Märkten. Es zieht weiterhin globale Hersteller aufgrund starker Projektpipelines an.
Analyse der Hauptakteure:
- General Electric Company (GE)
- Mitsubishi Heavy Industries (MHI)
- Doosan Heavy Industries & Construction
- Babcock & Wilcox Enterprises
- Larsen & Toubro Limited
- Andritz AG
- Dongturbo Electric Company Ltd
- Sumitomo Corporation
Wettbewerbsanalyse:
Der Markt für fortschrittliche Versorgungsboiler zeichnet sich durch starken Wettbewerb unter globalen Herstellern aus, die Hochleistungssysteme für Versorgungs- und Industrieanwendungen liefern. Unternehmen differenzieren sich durch fortschrittliches Verbrennungsdesign, Materialhaltbarkeit und digitale Steuerungsplattformen. Produktportfolios betonen Effizienzsteigerungen, Emissionskontrolle und Betriebssicherheit. Anbieter konkurrieren um langfristige Verträge, die an den Ausbau nationaler Stromnetze und große Industriezentren gebunden sind. Viele Unternehmen konzentrieren sich auf langfristige Serviceverträge, um wiederkehrende Einnahmen zu sichern und die Kundenbindung zu stärken. Der Markt bevorzugt Lieferanten, die integrierte Lösungen anbieten, die Boiler, Verschmutzungskontrollsysteme und prädiktive Überwachungstools kombinieren. Er verschiebt sich weiterhin hin zu Unternehmen mit starken technologischen Fähigkeiten und nachgewiesener Großprojektausführung.
Aktuelle Entwicklungen:
- Im März 2025 gab The Environmental Group Limited (ASX: EGL) bekannt, dass es eine verbindliche Vereinbarung zur Übernahme von Advanced Boilers & Combustion Pty Ltd für 5,5 Millionen Dollar abgeschlossen hat.
- Im April 2024 schloss Mutares SE & Co. KGaA die Übernahme einer Mehrheitsbeteiligung an der Sofinter Group ab, einem führenden globalen Anbieter von Industrie- und Versorgungsboilern, der sich auf die Wärmerückgewinnung durch Dampferzeugung (HRSG) spezialisiert hat.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Brennstoffquelle, Endnutzer, Kapazität und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage steigt, da Versorgungsunternehmen moderne, hocheffiziente Kessel priorisieren, die strengere Emissionsnormen unterstützen.
- Investitionen in superkritische und ultra-superkritische Systeme steigen, da Länder langfristige thermische Stabilität anstreben.
- Digitale Überwachungstools erweitern die Akzeptanz, indem sie die vorausschauende Wartung verbessern und betriebliche Störungen verringern.
- Biomasse- und Abfall-Mitverbrennungstechnologien finden Akzeptanz, da Anlagen sauberere Verbrennungswege verfolgen.
- Die Aktivität zur Nachrüstung wächst in reifen Märkten, in denen Versorgungsunternehmen alternde Flotten modernisieren, anstatt neue Einheiten zu bauen.
- Flexible Brennstoffkessel wecken Interesse, um die Versorgungssicherheit in volatilen Energieregionen zu unterstützen.
- Modulare Bautechniken verkürzen Projektzeiten und unterstützen Kapazitätserweiterungen an eingeschränkten Standorten.
- Die industrielle Nachfrage steigt, da prozessintensive Sektoren thermische Systeme für höhere Effizienz aufrüsten.
- Schwellenländer beschleunigen die Implementierung, um die steigende Stromnachfrage zu decken und die Grundlastkapazität zu erweitern.
- Der Wettbewerb unter Anbietern intensiviert sich mit einem stärkeren Fokus auf integrierte Lösungen, die Effizienz, Emissionen und digitale Steuerung umfassen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für fortschrittliche Versorgungsboiler und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für fortschrittliche Heizkessel zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für fortschrittliche Versorgungsboiler hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für fortschrittliche Heizkessel antreiben?
Wer sind die führenden Unternehmen im Markt für fortschrittliche Versorgungsboiler?
Welche Region hatte im Jahr 2025 den größten Anteil am Markt für fortschrittliche Heizkessel?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für fortschrittliche Nutzkessel Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für fortschrittliche Nutzkessel Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 17,648.48 million → 2032: USD 27,970.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für fortschrittliche Nutzkessel Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für fortschrittliche Nutzkessel Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für fortschrittliche Nutzkessel Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für fortschrittliche Nutzkessel Market Drivers
- 3.3 Markt für fortschrittliche Nutzkessel Market Restraints & Challenges
- 3.4 Markt für fortschrittliche Nutzkessel Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für fortschrittliche Nutzkessel Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für fortschrittliche Nutzkessel Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für fortschrittliche Nutzkessel category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für fortschrittliche Nutzkessel Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für fortschrittliche Nutzkessel Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für fortschrittliche Nutzkessel market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für fortschrittliche Nutzkessel Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für fortschrittliche Nutzkessel Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für fortschrittliche Nutzkessel Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für fortschrittliche Nutzkessel (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für fortschrittliche Nutzkessel Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für fortschrittliche Nutzkessel Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für fortschrittliche Nutzkessel Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für fortschrittliche Nutzkessel Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für fortschrittliche Nutzkessel Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für fortschrittliche Nutzkessel Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für fortschrittliche Nutzkessel Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für fortschrittliche Nutzkessel Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für fortschrittliche Nutzkessel Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
