
Marktübersicht für Gewürzöle und Oleoresine:
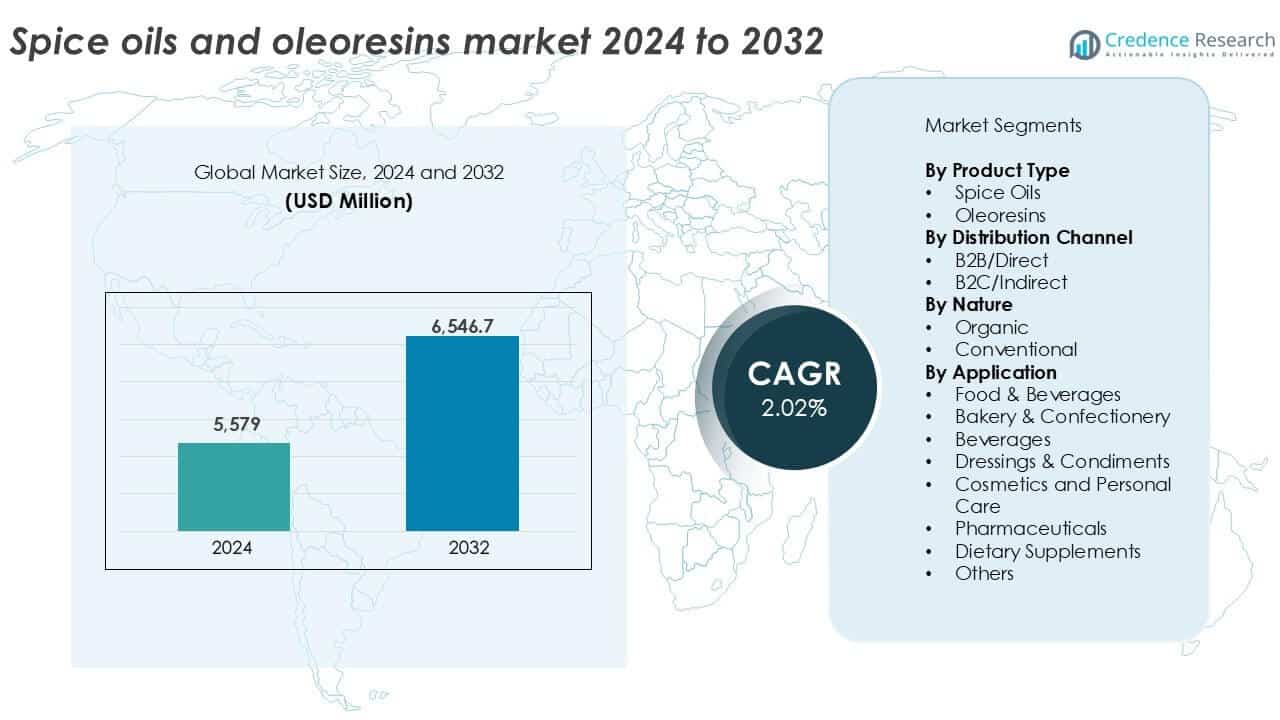
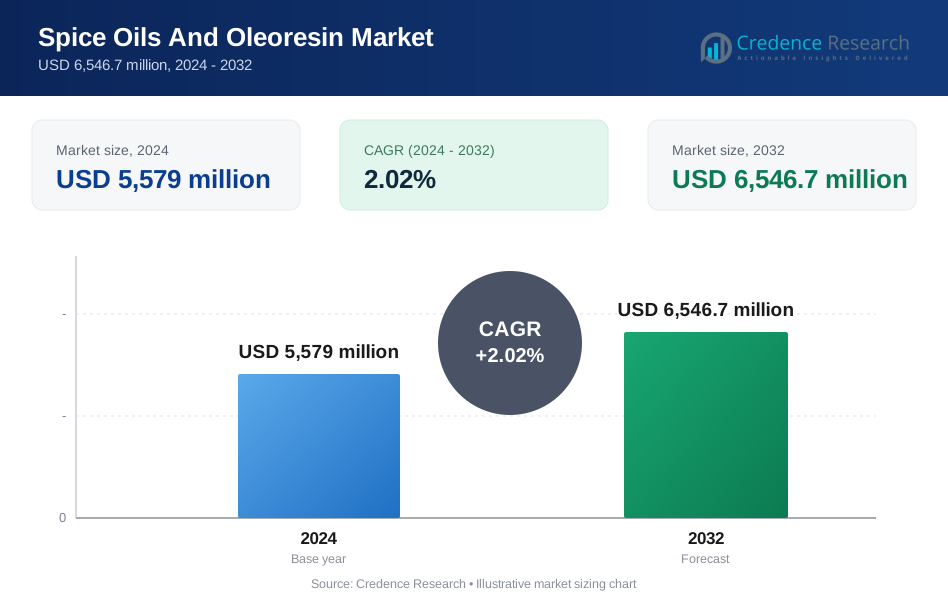
Die Marktgröße für Gewürzöle und Oleoresine wurde im Jahr 2024 auf 5.579 Millionen USD geschätzt und soll bis 2032 6.546,7 Millionen USD erreichen, mit einer CAGR von 2,02 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Gewürzöle und Oleoresine 2024 | 5.579 Millionen USD |
| Markt für Gewürzöle und Oleoresine, CAGR | 2,02 % |
| Marktgröße für Gewürzöle und Oleoresine 2032 | 6.546,7 Millionen USD |
Zu den führenden Akteuren auf dem Markt für Gewürzöle und Oleoresine gehören Synthite Industries Ltd., Givaudan AG, Symrise AG, McCormick & Company und Kalsec Inc. Diese Unternehmen sichern sich Wettbewerbsvorteile durch fortschrittliche Extraktionstechnologien, vielfältige Produktportfolios und starke globale Lieferketten. Aufstrebende Unternehmen wie Greenleaf Extractions Pvt. Ltd. und Universal Oleoresins Pvt. Ltd. erweitern ihren internationalen Fußabdruck, indem sie biologisch zertifizierte und rückverfolgbare Extrakte anbieten. Im Jahr 2024 dominiert der asiatisch-pazifische Raum den globalen Markt mit einem Anteil von 34 %, angeführt von Indiens starker Produktionsbasis und Exportkapazität. Nordamerika und Europa folgen mit Anteilen von 28 % bzw. 25 %, angetrieben durch die Nachfrage aus den Bereichen verarbeitete Lebensmittel und Wellness.
Einblicke in den Markt für Gewürzöle und Oleoresine
- Der Markt für Gewürzöle und Oleoresine wurde im Jahr 2024 auf 5.579 Millionen USD geschätzt und soll bis 2032 6.546,7 Millionen USD erreichen, mit einer CAGR von 2,02 %.
- Das Wachstum wird durch die steigende Nachfrage aus der Lebensmittelverarbeitungsindustrie angetrieben, wo Oleoresine aufgrund ihrer längeren Haltbarkeit und gleichmäßigen Geschmacks bevorzugt werden.
- Trends zu biologischen und nachhaltigen Produkten gewinnen an Dynamik, mit vermehrtem Einsatz von Clean-Label-Zutaten in den Bereichen Lebensmittel, Körperpflege und Wellness.
- Führende Akteure wie Synthite Industries Ltd., McCormick & Company und Givaudan AG dominieren durch Produktinnovation, globale Beschaffung und strategische Partnerschaften.
- Der asiatisch-pazifische Raum hält 34 % des globalen Anteils, gefolgt von Nordamerika (28 %) und Europa (25 %); Oleoresine machen über 60 % des Produktsegmentanteils aus, während der B2B-Vertrieb mit einem Marktanteil von 70 % führt, obwohl die Preisvolatilität bei Rohstoffen eine wesentliche Herausforderung bleibt.
Analyse der Marktsegmentierung für Gewürzöle und Oleoresine:
Nach Produkttyp
Im Jahr 2024 dominierten Oleoresine den Markt für Gewürzöle und Oleoresine und machten über 60 % des Marktanteils aus. Oleoresine werden in der Lebensmittel- und Getränkeindustrie aufgrund ihrer hohen Konzentration, längeren Haltbarkeit und gleichbleibenden Geschmacksprofile bevorzugt. Hersteller favorisieren Oleoresine für Anwendungen in Saucen, Marinaden, Snacks und Gewürzen, wo präzise Dosierung und Hitzestabilität entscheidend sind. Auch die pharmazeutischen und nutraceuticalen Sektoren nutzen zunehmend Oleoresine aufgrund ihrer bioaktiven Eigenschaften. Diese Nachfrage wird weiter durch den steigenden Trend zu Clean-Label- und pflanzlichen Zutaten in sowohl entwickelten als auch aufstrebenden Regionen unterstützt.
- Zum Beispiel liefern Oleoresine eine hohe Geschmacksintensität, die bis zu 5–20 Mal höher ist als die der entsprechenden ganzen Gewürze, was sie für Saucen, Gewürze, Snacks und Marinaden in der großflächigen Lebensmittelproduktion bevorzugt macht.
Nach Vertriebskanal
Der B2B- oder Direktvertriebskanal hielt im Jahr 2024 den größten Anteil von über 70 %, angetrieben durch Großeinkäufe von Lebensmittelverarbeitern, Kosmetikunternehmen und Pharmaherstellern. Direkte Verkäufe helfen, Rückverfolgbarkeit, Lieferkonsistenz und bessere Preise für industrielle Käufer sicherzustellen. Die B2B-Nachfrage ist stark aufgrund von maßgeschneiderten Produktformulierungen, pünktlicher Lieferung und langfristigen Lieferantenbeziehungen. Andererseits wächst das B2C- oder indirekte Segment stetig mit steigendem Online-Handel, gesundheitsbewussten Verbrauchern und der wachsenden Beliebtheit von hausgemachten Lebensmitteln und Wellness-Produkten, die Gewürzextrakte verwenden.
- Zum Beispiel wächst das B2C- oder indirekte Segment mit steigendem Online-Handel und Trends zum Kochen zu Hause, da Verbraucher Gewürzextrakte und Oleoresin-Produkte in kleinen Packungen über E-Commerce und Fachgeschäfte kaufen.
Nach Art
Konventionelle Gewürzöle und Oleoresine blieben im Jahr 2024 die dominierende Kategorie und trugen mehr als 80 % des Marktanteils bei. Diese Dominanz ist auf die weit verbreitete kommerzielle Produktion, Kostenvorteile und etablierte Lieferketten zurückzuführen. Die großflächige Lebensmittelverarbeitung und Aromatisierungsindustrie bevorzugen konventionelle Produkte aufgrund ihrer Erschwinglichkeit und vorhersehbaren Verfügbarkeit. Allerdings gewinnt das Bio-Segment an Bedeutung, insbesondere in den Bereichen Premium-Lebensmittel, Körperpflege und pflanzliche Medizin. Das steigende Verbraucherinteresse an chemiefreien und umweltfreundlichen Zutaten treibt das Wachstum des Bio-Segments voran, insbesondere in Nordamerika und Teilen Europas.
Wichtige Wachstumstreiber des Marktes für Gewürzöle und Oleoresine
Steigende Nachfrage aus der verarbeiteten Lebensmittelindustrie
Die expandierende verarbeitete Lebensmittelindustrie treibt die Nachfrage nach Gewürzölen und Oleoresinen erheblich an. Diese konzentrierten Extrakte bieten hohe Geschmacksintensität, lange Haltbarkeit und gleichbleibende Qualität, was sie ideal für Fertiggerichte, Snacks, Suppen, Saucen und Marinaden macht. Hersteller bevorzugen Oleoresine gegenüber rohen Gewürzen aufgrund ihrer geringeren Dosierungsanforderungen und besseren Dispergiereigenschaften in Lebensmittelmatrizen. Globale Verschiebungen hin zu Convenience-Lebensmitteln, insbesondere in städtischen Märkten in Asien-Pazifik und Nordamerika, fördern den Konsum weiter. Große Lebensmittelproduzenten setzen zunehmend auf diese Zutaten, um standardisierten Geschmack und regulatorische Konformität über Produktionschargen hinweg sicherzustellen. Da Verbraucher mutigere und ethnische Geschmäcker suchen, nutzen Unternehmen Oleoresine für regionale Gewürzmischungen.
- Zum Beispiel ermöglichen Oleoresine den Herstellern, kleinere Mengen als ganze Gewürze zu verwenden und dabei einen gleichbleibenden Geschmack und Aroma zu erzielen, was die standardisierte Produktion über Chargen hinweg unterstützt.
Wachsende Vorliebe für natürliche Inhaltsstoffe in Gesundheits- und Wellnessprodukten
Der Trend zu natürlichen, pflanzlichen Inhaltsstoffen in Körperpflege-, Pharma- und Wellnessprodukten unterstützt den Markt für Gewürzöle und Oleoresine stark. Diese Extrakte werden aufgrund ihrer entzündungshemmenden, antimikrobiellen und antioxidativen Eigenschaften häufig in pflanzlichen Arzneimitteln, der Aromatherapie und Hautpflege eingesetzt. Das wachsende Misstrauen der Verbraucher gegenüber synthetischen Zusätzen und Chemikalien hat die Hersteller veranlasst, Produkte mit Clean-Label- und natürlichen Alternativen neu zu formulieren. Ätherische Öle aus Gewürzen wie Nelke, Zimt und Kurkuma haben an Bedeutung in Schmerzsalben, Zahnpasta, Nahrungsergänzungsmitteln und Immunitätsverstärkern gewonnen. Dieser Trend ist besonders in Europa und Nordamerika zu beobachten, wo regulatorische Rahmenbedingungen botanische Extrakte und Transparenz in der Kennzeichnung fördern. Die Pandemie hat das Interesse an natürlichen Immunitäts- und Stressabbau-Lösungen beschleunigt und die Nachfrage nach diesen Ölen weiter gesteigert.
- Zum Beispiel legen Europa und Nordamerika Wert auf hochwertige, therapeutische und Clean-Label-ätherische Öle, die regulatorische und Verbraucherpräferenzen für botanische Transparenz und natürliche Wellnesslösungen widerspiegeln.
Erweiterte Anwendung in verschiedenen Industriesektoren
Gewürzöle und Oleoresine finden zunehmend Anwendungen über den Lebensmittelbereich hinaus, einschließlich in Tiernahrung, Textilien, Landwirtschaft und Haushaltsreinigungsprodukten. Ihre antimikrobiellen und aromatischen Eigenschaften machen sie wertvoll für natürliche Konservierungsmittel, Schädlingsabwehrmittel und umweltfreundliche Reinigungsformulierungen. In der Tiernahrungsindustrie werden natürliche Geschmacksverstärker verwendet, um die Schmackhaftigkeit ohne synthetische Zusätze zu verbessern. Landwirtschaftliche Anwendungen umfassen pflanzliche Pestizide und Wachstumsförderer, die aus Chili-, Pfeffer- und Kurkuma-Oleoresinen gewonnen werden. In Textilien werden Kurkuma-basierte Oleoresine wegen ihrer antibakteriellen und geruchshemmenden Eigenschaften eingesetzt. Darüber hinaus hat die Clean-Label-Bewegung in allen Sektoren F&E-Investitionen in die Innovation natürlicher Inhaltsstoffe gefördert. Multinationale Unternehmen diversifizieren sich in neue Anwendungsbereiche, um von wachsenden Nachhaltigkeitstrends und der Verbrauchernachfrage nach chemiefreien Alternativen zu profitieren. Diese sektorübergreifende Integration erweitert den adressierbaren Markt erheblich und bietet einen langfristigen Wachstumsmotor für Gewürzöle und Oleoresine.
Wichtige Trends & Chancen im Markt für Gewürzöle und Oleoresine
Anstieg der Akzeptanz von Bio- und nachhaltigen Produkten
Organische und nachhaltig beschaffte Gewürzöle und Oleoresine entwickeln sich zu einem wichtigen Trend, insbesondere in einkommensstarken Märkten. Verbraucher suchen zunehmend nach Produkten, die mit ethischer Beschaffung, Umweltverantwortung und persönlicher Gesundheit im Einklang stehen. Dieser Wandel eröffnet Chancen für zertifizierte Bio-Extrakte und Fair-Trade-Gewürzinitiativen. Einzelhändler und Eigenmarken positionieren nun Bio-Gewürzöle in den Premiumkategorien Gesundheit und Körperpflege. Kleine und mittelgroße Produzenten aus Indien, Sri Lanka und Südostasien nutzen diese Nachfrage durch nachhaltige Landwirtschaft und nachvollziehbare Lieferketten. Regulatorische Anreize und Öko-Label-Standards in Europa und Nordamerika unterstützen die Aufnahme von Bio-Produkten weiter. Mit wachsendem Bewusstsein integrieren selbst Mainstream-Lebensmittel- und Kosmetikunternehmen nachhaltig beschaffte Oleoresine in ihre Produkte, um den Markenwert zu steigern und ESG-Ziele zu erreichen. Dies schafft erhebliche Möglichkeiten für Lieferanten, höhere Margen zu erzielen und in Premium-Weltmärkte einzutreten.
- Zum Beispiel unterstützt die regulatorische Förderung von Bio-Zertifizierungen und Umweltstandards in Europa und Nordamerika die Einführung nachhaltig beschaffter Gewürzextrakte.
Innovation in Extraktionstechnologie und Mehrwertmischungen
Technologische Innovationen transformieren die Gewürzöl- und Oleoresinindustrie, insbesondere in den Extraktionsprozessen. Die überkritische CO₂-Extraktion ermöglicht beispielsweise höhere Reinheit, verbesserte Bioaktiv-Retention und lösungsmittelfreie Ausbeuten. Diese Fortschritte reduzieren die Umweltbelastung und erfüllen strenge internationale Lebensmittel- und Pharmasicherheitsstandards. Hersteller konzentrieren sich auch auf die Entwicklung maßgeschneiderter Gewürzmischungen und Mehrwert-Extrakte für spezifische funktionale Anwendungen wie entzündungshemmende Lebensmittelzusätze oder immunitätssteigernde Nahrungsergänzungsmittel. Die Mischung von Gewürzölen mit ätherischen Ölen oder Pflanzenextrakten schafft Hybridprodukte für Nischenmärkte wie vegane Gesundheitsprodukte oder grüne Reinigungsmittel. KI-basierte Formulierungswerkzeuge und Automatisierung in Extraktionslinien verbessern die Produktkonsistenz und Skalierbarkeit. Diese Innovationen verbessern nicht nur die Gewinnmargen, sondern ermöglichen auch eine Produktdifferenzierung, die den Herstellern einen Wettbewerbsvorteil in entwickelten Märkten verschafft. Der Trend hilft auch, kleinere Verbrauchersegmente zu erschließen, die multifunktionale natürliche Inhaltsstoffe verlangen.
Hauptherausforderungen des Marktes für Gewürzöle und Oleoresine
Preisschwankungen und Unterbrechungen der Rohstoffversorgung
Der Markt für Gewürzöle und Oleoresine steht häufig vor Herausforderungen aufgrund volatiler Preise und Instabilität der Lieferkette von Rohgewürzen. Klimaschwankungen, Pflanzenkrankheiten und geopolitische Spannungen beeinflussen den Ertrag und die Verfügbarkeit von Schlüsselgewürzen wie Pfeffer, Kurkuma und Paprika. Dies führt zu Schwankungen der Beschaffungskosten und inkonsistenten Lieferzyklen für Extrakthersteller. Beispielsweise können unregelmäßige Monsune in Indien oder Exportbeschränkungen in Produktionsländern die Verfügbarkeit stark reduzieren und die Preise erhöhen, was sich auf nachgelagerte Industrien auswirkt. Darüber hinaus erschwert die Abhängigkeit von Kleinbauern bei der Beschaffung die Aufrechterhaltung von Qualität und Konsistenz. Diese Probleme erhöhen die Betriebsrisiken für Hersteller und beeinflussen Preisstrategien, insbesondere in exportintensiven Regionen. Langfristige Verträge, nachvollziehbare Beschaffung und nachhaltige Anbaumethoden werden zur Risikominderung eingesetzt, aber Herausforderungen bleiben bestehen, insbesondere für kleinere oder mittelgroße Verarbeiter.
Regulatorische Komplexität und Compliance-Belastung
Die Einhaltung globaler regulatorischer Standards stellt eine erhebliche Herausforderung für Akteure im Markt für Gewürzöle und Oleoresine dar. Verschiedene Länder setzen unterschiedliche Regeln in Bezug auf Lebensmittelsicherheit, Bio-Zertifizierung, zulässige Lösungsmittelrückstände und Kennzeichnung durch. Die Einhaltung von Behörden wie der FDA, EFSA, FSSAI und REACH erfordert detaillierte Dokumentation, Tests und Rückverfolgbarkeit. Hersteller, die in mehrere Märkte exportieren, müssen sich in einem komplexen Netz von Qualitätsmaßstäben zurechtfinden, was die Kosten erhöht und Produkteinführungen verzögert. Das Fehlen einheitlicher Standards für Oleoresine und Gewürzöle in verschiedenen Rechtsgebieten erhöht die Compliance-Belastung. Regulatorische Audits, Rückstandsüberwachung und Rückrufrisiken belasten ebenfalls die Qualitätssicherungssysteme. Besonders kleinere Unternehmen stehen vor Schwierigkeiten bei der Skalierung ihrer Betriebe aufgrund begrenzter Ressourcen für das Compliance-Management. Dies schränkt den Markteintritt und die Expansion vieler regionaler Anbieter ein, trotz wachsender Nachfrage nach natürlichen Gewürzextrakten.
Regionale Analyse des Marktes für Gewürzöle und Oleoresine
Nordamerika
Nordamerika machte im Jahr 2024 etwa 28 % des globalen Marktes für Gewürzöle und Oleoresine aus, angetrieben durch die Nachfrage aus den Bereichen verarbeitete Lebensmittel, Nutraceuticals und Körperpflege. Die USA dominieren den regionalen Verbrauch, angetrieben durch Trends zu Clean-Label-Produkten und den steigenden Einsatz natürlicher Aromastoffe in Snacks und Saucen. Das wachsende Interesse an pflanzlichen Wellness-Produkten unterstützt die Marktdurchdringung weiter. Lebensmittelhersteller in Kanada und Mexiko setzen Oleoresine für Konsistenz und Kosteneffizienz ein. Regulatorische Unterstützung für natürliche Zutaten und weit verbreitete Verfügbarkeit im Einzelhandel erhöhen den Zugang der Verbraucher. Die Region zieht weiterhin Produktinnovationen in den Bereichen Bio- und funktionale Extrakte an.
Europa
Europa hielt im Jahr 2024 einen Anteil von etwa 25 % am globalen Markt, unterstützt durch starke Nachfrage in den Bereichen Lebensmittel, Kosmetik und Pharmazie. Deutschland, Frankreich und das Vereinigte Königreich führen den Verbrauch an, angetrieben durch Clean-Label-Trends, die Einführung von Bio-Lebensmitteln und nachhaltige Beschaffungspraktiken. EU-Vorschriften fördern die Verwendung natürlicher und pflanzlicher Zutaten in allen Branchen. Ein hohes Bewusstsein für die gesundheitlichen Vorteile von Gewürzextrakten unterstützt deren Verwendung in Nahrungsergänzungsmitteln und Nutraceuticals. Oleoresine werden auch wegen ihres geringeren mikrobiellen Risikos im Vergleich zu rohen Gewürzen bevorzugt. Einzelhandelsmarken und Vertragshersteller integrieren zunehmend zertifizierte Bio- und Fair-Trade-Oleoresine in Produktformulierungen, um Nachhaltigkeitsziele zu erreichen.
Asien-Pazifik
Der Asien-Pazifik-Raum führte den globalen Markt im Jahr 2024 mit einem Anteil von 34 % an, angetrieben durch starke Produktion und Konsum in Indien, China und Südostasien. Indien dominiert sowohl als größter Produzent als auch Exporteur von Gewürzölen und Oleoresinen, unterstützt durch günstige agroklimatische Bedingungen und umfangreichen Gewürzanbau. Die Inlandsnachfrage wächst mit steigendem Konsum von verarbeiteten Lebensmitteln und der Nutzung pflanzlicher Produkte. Chinas expandierende Lebensmittelverarbeitungs- und traditionelle Medizinsektoren beschleunigen die Aufnahme weiter. Die ASEAN-Staaten verzeichnen eine zunehmende exportorientierte Produktion und F&E-Investitionen. Regionales Wachstum wird durch die Erweiterung industrieller Anwendungen und die Verschiebung der Präferenzen hin zu natürlichen Zutaten in städtischen Märkten angeheizt.
Lateinamerika
Lateinamerika machte 2024 7 % des globalen Marktanteils aus, angeführt von Brasilien und Mexiko. Die Region profitiert von einem reichlichen Gewürzanbau, insbesondere Paprika, Chili und Oregano, was die regionale Oleoresinproduktion unterstützt. Die Nachfrage aus der Lebensmittelverarbeitungsindustrie steigt, insbesondere bei Saucen, Gewürzen und Fertiggerichten. Das wachsende Bewusstsein für pflanzliche Heilmittel und Wellness-Produkte trägt zur Nutzung in den Bereichen Körperpflege und Pharmazie bei. Exportmöglichkeiten nehmen zu, da lateinamerikanische Verarbeiter internationale Qualitätsstandards erfüllen. Allerdings beeinträchtigen Infrastrukturbegrenzungen und die Variabilität der Rohstoffe die konstante Versorgung, was Investitionen in die Nachernteverarbeitung und Qualitätssicherungssysteme erfordert.
Mittlerer Osten & Afrika (MEA)
Die Region Mittlerer Osten & Afrika hielt 2024 einen Anteil von 6 %, mit wachsender Nachfrage aus den Bereichen Gastronomie, Aromen und traditionelle Medizin. Die Länder des Golf-Kooperationsrats (GCC) zeigen starkes Interesse an importierten Gewürzextrakten für ethnische und Halal-Lebensmittelprodukte. In Afrika erweitern Länder wie Südafrika und Nigeria die Produktion von verarbeiteten Lebensmitteln, was das Interesse an Oleoresinen für haltbare Anwendungen steigert. Der steigende Einsatz in der Parfümerie, Aromatherapie und pflanzlichen Formulierungen eröffnet neue Einnahmequellen. Während die lokale Produktion begrenzt bleibt, wächst die Importnachfrage weiter. Die staatliche Unterstützung für Agrar- und Kräuterindustrien wird voraussichtlich das Marktwachstum in ausgewählten Bereichen fördern.
Marktsegmentierungen für Gewürzöle und Oleoresine:
Nach Produkttyp
- Gewürzöle
- Oleoresine
Nach Vertriebskanal
- B2B/Direkt
- B2C/Indirekt
Nach Art
- Bio
- Konventionell
Nach Anwendung
- Lebensmittel & Getränke
- Bäckerei & Süßwaren
- Getränke
- Dressings & Gewürze
- Kosmetik und Körperpflege
- Pharmazeutika
- Nahrungsergänzungsmittel
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Gewürzöle und Oleoresine weist eine moderat konsolidierte Landschaft auf, in der globale Giganten und regionale Spezialisten in Bezug auf Produktqualität, Extraktionsinnovationen und maßgeschneiderte Lösungen konkurrieren. Führende Unternehmen wie Synthite Industries Ltd., Givaudan AG und McCormick & Company halten durch vertikal integrierte Operationen, robuste F&E und vielfältige Produktportfolios eine starke globale Präsenz aufrecht. Akteure wie Symrise AG, Kalsec Inc. und Young Living Essential Oils Ltd. konzentrieren sich auf Clean-Label-, Bio- und funktionale Extraktangebote, um den Lebensmittel-, Wellness- und Kosmetiksektoren gerecht zu werden. Indische Firmen wie Universal Oleoresins Pvt. Ltd., Greenleaf Extractions Pvt. Ltd. und Indian Spice Oil Industries nutzen die Nähe zu Rohstoffen und Kostenwettbewerbsfähigkeit, um ihre Exportfähigkeiten zu stärken. Fusionen, nachhaltige Beschaffungsinitiativen und technologische Fortschritte in der überkritischen CO₂- und lösungsmittelfreien Extraktion prägen den Marktwettbewerb. Individuelle Mischungen, Rückverfolgbarkeit und Zertifizierungen (z. B. Bio, Halal, Koscher) sind Schlüsselstrategien, um sich abzuheben und margenstarke Segmente zu erobern.
Analyse der Hauptakteure
- Universal Oleoresins Pvt. Ltd.
- Givaudan AG
- Indian Spice Oil Industries
- Symrise AG
- Reckitt Benckiser Group Plc
- Kalsec Inc.
- Synthite Industries Ltd.
- McCormick & Company
- Greenleaf Extractions Pvt. Ltd.
- Young Living Essential Oils Ltd.
Jüngste Entwicklungen
- Im Jahr 2022 arbeiteten Divi's und Algalif zusammen, um konzentrierte Kügelchen aus nachhaltigem natürlichem Astaxanthin zu entwickeln. Es wird in erneuerbaren Energiequellen verwendet, um Astaxanthin-Oleoresin aus Mikroalgen auf natürliche Weise zu extrahieren.
- Im Januar 2022 gab Givaudan die Übernahme eines 48%igen Anteils an der Nanovetores Group bekannt. Der Anteil wurde von The Criatec Fund, einem brasilianischen Investmentfonds, der sich auf innovative Unternehmen in der Frühphase konzentriert, erworben. Diese Übernahme zeigt Givaudans strategisches Interesse, seine Präsenz im Bereich der Schönheitsprodukte auszubauen und seine Fähigkeiten auf dem Markt zu erweitern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Vertriebskanal, Natur, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, die SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage wird aufgrund der zunehmenden Verwendung in verarbeiteten und Convenience-Lebensmitteln stetig wachsen.
- Die Einführung von Clean-Label- und pflanzlichen Zutaten wird sich über die Lebensmittel-, Kosmetik- und Gesundheitssektoren ausweiten.
- Oleoresine werden aufgrund ihres konzentrierten Geschmacks und ihrer langen Haltbarkeit weiterhin dominieren.
- Biologische und nachhaltig bezogene Produkte werden im Premium-Verbrauchersegment Marktanteile gewinnen.
- Asien-Pazifik wird die Führung beibehalten, unterstützt durch die Verfügbarkeit von Rohstoffen und Exportwachstum.
- Technologische Fortschritte in Extraktionsmethoden werden die Produktreinheit und Effizienz verbessern.
- B2B-Kanäle werden dominant bleiben, mit zunehmender Anpassung für Industriekunden.
- Regulatorische Compliance und Qualitätszertifizierungen werden für den globalen Marktzugang unerlässlich.
- Innovation in funktionalen Mischungen und hybriden Anwendungen wird neue kommerzielle Möglichkeiten eröffnen.
- Stabilität der Lieferkette und klimaresiliente Beschaffung werden Schlüsselbereiche für Hersteller sein.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Gewürzöle und Oleoresine, und wie wird seine Größe im Jahr 2032 prognostiziert?
Mit welcher jährlichen Wachstumsrate wird der Markt für Gewürzöle und Oleoresine zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Gewürzöle und Oleoresine hielt 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Gewürzöle und Oleoresine antreiben?
Wer sind die führenden Unternehmen im Markt für Gewürzöle und Oleoresine?
Welche Region hatte 2024 den größten Anteil am Markt für Gewürzöle und Oleoresine?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Gewürzöle und Oleoresin-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Gewürzöle und Oleoresin-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,579 million → 2032: USD 6,546.7 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Gewürzöle und Oleoresin-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Gewürzöle und Oleoresin-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Gewürzöle und Oleoresin-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Gewürzöle und Oleoresin-Markt Market Drivers
- 3.3 Gewürzöle und Oleoresin-Markt Market Restraints & Challenges
- 3.4 Gewürzöle und Oleoresin-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Gewürzöle und Oleoresin-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Gewürzöle und Oleoresin-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Gewürzöle und Oleoresin-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Gewürzöle und Oleoresin-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Gewürzöle und Oleoresin-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Gewürzöle und Oleoresin-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Gewürzöle und Oleoresin-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Gewürzöle und Oleoresin-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Gewürzöle und Oleoresin-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Gewürzöle und Oleoresin-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Gewürzöle und Oleoresin-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Gewürzöle und Oleoresin-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Gewürzöle und Oleoresin-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Gewürzöle und Oleoresin-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Gewürzöle und Oleoresin-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Gewürzöle und Oleoresin-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Gewürzöle und Oleoresin-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Gewürzöle und Oleoresin-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Gewürzöle und Oleoresin-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
