
Marktübersicht:
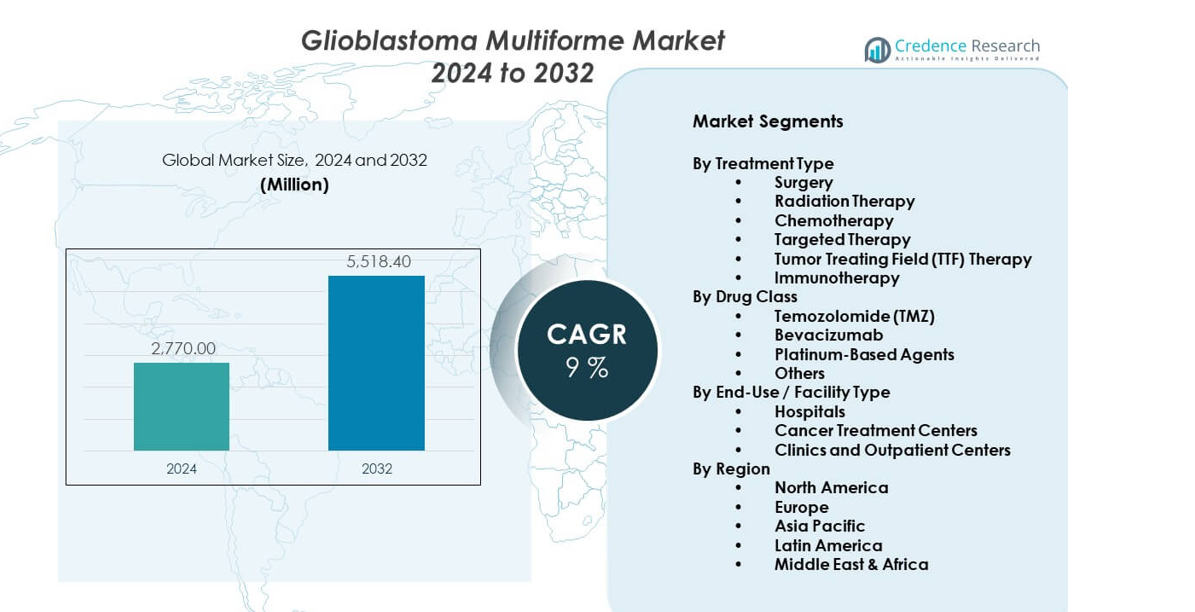
Der Glioblastoma Multiforme Markt zeigt ein stetiges Wachstum, angetrieben durch ungedeckte medizinische Bedürfnisse. Der Markt liegt im Jahr 2024 bei 2.770 Millionen USD. Es wird prognostiziert, dass er bis 2032 5.518,4 Millionen USD erreichen wird, mit einem CAGR von 9% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Glioblastoma Multiforme Marktes 2024 | 2.770 Millionen USD |
| Glioblastoma Multiforme Markt, CAGR | 9% |
| Größe des Glioblastoma Multiforme Marktes 2032 | 5.518,4 Millionen USD |
Die steigende Inzidenz aggressiver Hirntumoren bleibt ein wichtiger Wachstumsfaktor. Verbesserte Bildgebungstechnologien unterstützen eine frühere und genauere Diagnose. Fortschritte in neurochirurgischen Werkzeugen verbessern die Präzision und Sicherheit der Tumorentfernung. Zielgerichtete Therapien und Immuntherapien erweitern die Optionen über die Standard-Chemotherapie hinaus. Aktive klinische Studienpipelines beschleunigen Innovationen in Kombinationstherapien. Schnellere regulatorische Wege für seltene Krebserkrankungen unterstützen Produktzulassungen. Steigende Gesundheitsausgaben verbessern den Zugang der Patienten zu fortschrittlicher Neuro-Onkologie-Versorgung.
Nordamerika führt aufgrund einer starken Onkologie-Infrastruktur und Forschungsfinanzierung. Die Vereinigten Staaten dominieren mit hoher klinischer Studienaktivität und schneller Therapieakzeptanz. Europa folgt, unterstützt durch öffentliche Gesundheitssysteme und akademische Forschungszentren. Deutschland, Frankreich und das Vereinigte Königreich zeigen eine starke Akzeptanz fortschrittlicher Behandlungsprotokolle. Der asiatisch-pazifische Raum entwickelt sich mit verbesserten Diagnosen und Krankenhauskapazitäten. China und Indien gewinnen durch steigendes Bewusstsein und Investitionen im Gesundheitswesen an Dynamik.
Markt Einblicke:
- Der Glioblastoma Multiforme Markt wird im Jahr 2024 auf 2.770 Millionen USD geschätzt und soll bis 2032 5.518,4 Millionen USD erreichen, mit einer Wachstumsrate von 9 %, angetrieben durch einen hohen ungedeckten klinischen Bedarf und eine anhaltende Therapienachfrage.
- Nordamerika führt mit einem Anteil von etwa 40 % aufgrund fortschrittlicher neuro-onkologischer Infrastruktur, Europa folgt mit einem signifikanten Anteil, unterstützt durch öffentliche Gesundheitssysteme, und der asiatisch-pazifische Raum hält etwa 18,60 %, angetrieben durch die Erweiterung der Krankenhauskapazitäten.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von fast 18,60 %, unterstützt durch steigendes Krankheitsbewusstsein, verbesserte Diagnostik und erhöhte Investitionen in die Onkologie in China, Indien und Japan.
- Nach Behandlungstyp machen Chemotherapie und Chirurgie zusammen fast 60 % des Anteils aus, was ihre Rolle als Standard-Erstlinieninterventionen in verschiedenen Versorgungseinrichtungen widerspiegelt.
- Nach Endnutzung tragen Krankenhäuser und Krebsbehandlungszentren gemeinsam etwa 70 % des Anteils bei, aufgrund ihrer chirurgischen Fähigkeiten, des Zugangs zu fortschrittlicher Bildgebung und multidisziplinärer Versorgungsmodelle.
Markttreiber:
Steigende Krankheitsinzidenz und hoher ungedeckter therapeutischer Bedarf in der Neuro-Onkologie
Der Glioblastoma Multiforme Markt profitiert von der steigenden globalen Belastung durch aggressive Hirntumoren. Die Inzidenzraten nehmen in alternden Bevölkerungen weiter zu. Die Überlebensraten bleiben trotz der Verwendung von Standardtherapien schlecht. Diese Lücke hält die konstante Nachfrage nach verbesserten Behandlungsoptionen aufrecht. Krankenhäuser priorisieren schnelle Interventionen bei neu diagnostizierten Patienten. Neuro-onkologische Einheiten erweitern die Kapazität zur Bewältigung komplexer Fälle. Dies unterstützt die stetige Nutzung von chirurgischen, Strahlen- und Medikamententherapien. Die klinische Dringlichkeit hält die Behandlungsnachfrage in Gesundheitssystemen widerstandsfähig.
- Zum Beispiel berichtet die Mayo Clinic, jährlich Tausende von Fällen primärer Hirntumoren durch spezialisierte neuro-onkologische Programme zu behandeln. Die klinische Dringlichkeit hält die Behandlungsnachfrage in Gesundheitssystemen widerstandsfähig.
Fortschritte in der neurochirurgischen Präzision und intraoperativen Behandlungstechnologien
Der Glioblastoma Multiforme Markt erhält Unterstützung durch Fortschritte in neurochirurgischen Techniken. Bildgeführte Chirurgie verbessert die Sichtbarkeit der Tumorränder. Chirurgen erreichen eine höhere Resektionsgenauigkeit mit reduziertem neurologischen Risiko. Intraoperatives Monitoring schützt kritische Gehirnfunktionen. Fortschrittliche Werkzeuge unterstützen wiederholte Operationen bei Rezidiven. Dies stärkt das Vertrauen in aggressive chirurgische Ansätze. Krankenhäuser investieren in spezialisierte neurochirurgische Ausrüstung. Diese Faktoren erhöhen die Eingriffsvolumina in großen Behandlungszentren.
- Zum Beispiel ermöglichen die intraoperativen MRI-Systeme von Siemens Healthineers Echtzeit-Bildgebung während der Tumorresektion in führenden neurochirurgischen Zentren. Krankenhäuser investieren in spezialisierte neurochirurgische Ausrüstung. Diese Fortschritte erhöhen die Eingriffsvolumina in großen Behandlungszentren.
Erweiterung von zielgerichteten Therapien und neuen Medikamentenentwicklungspipelines
Der Glioblastoma Multiforme Markt wächst durch die aktive Entwicklung zielgerichteter Therapien. Arzneimittelentwickler konzentrieren sich auf tumorspezifische molekulare Wege. Präzisionsmedizin adressiert die Resistenz, die bei Standard-Chemotherapie beobachtet wird. Kombinationsregime verbessern die Haltbarkeit der Reaktion. Dies fördert eine breitere Teilnahme an klinischen Studien. Pharmaunternehmen priorisieren seltene und hochmortalitäre Krebserkrankungen. Regulatorische Rahmenbedingungen unterstützen beschleunigte Prüfpfade. Diese Elemente stärken die langfristige therapeutische Innovation.
Unterstützende regulatorische Umgebung und Wachstum in der spezialisierten Krebsbehandlung
Der Glioblastoma-Multiforme-Markt profitiert von einer günstigen regulatorischen Unterstützung. Orphan-Drug-Politiken fördern gezielte Forschungsinvestitionen. Schnellere Zulassungen verkürzen die Entwicklungszeiten. Öffentliche und private Finanzierung unterstützt die Hirnkrebsforschung. Dies verbessert den Zugang zu fortschrittlichen Behandlungen in großen Krankenhäusern. Spezialisierte Krebszentren erweitern neuroonkologische Programme. Multidisziplinäre Versorgungsmodelle verbessern die Koordination der Behandlung. Diese Treiber verstärken die konstante Marktnachfrage.
Markttrends:
Verlagerung hin zu personalisierter Behandlungsplanung und molekularem Profiling
Der Glioblastoma-Multiforme-Markt spiegelt eine Verlagerung hin zu personalisierten Versorgungsstrategien wider. Ärzte verlassen sich auf genetische und Biomarker-Tests. Behandlungspläne passen sich an individuelle Tumorprofile an. Dies verbessert die Genauigkeit der Therapieauswahl. Präzisionsdiagnostik leitet klinische Entscheidungswege. Krankenhäuser integrieren molekulare Labore in onkologische Arbeitsabläufe. Forschungseinrichtungen verfeinern Klassifikationsstandards. Dieser Trend verändert die klinischen Praxisgewohnheiten.
- Zum Beispiel ermöglichen von Roche unterstützte Diagnoseplattformen routinemäßiges molekulares Profiling in großen Krebskrankenhäusern. Forschungseinrichtungen verfeinern Klassifikationsstandards. Dieser Trend verändert die klinischen Praxisgewohnheiten.
Wachsende Fokussierung auf Kombinationstherapie-Protokolle in der klinischen Praxis
Der Glioblastoma-Multiforme-Markt zeigt eine verstärkte Nutzung von Kombinationstherapien. Kliniker kombinieren Operationen mit Strahlentherapie und Medikamentenbehandlung. Multimodale Versorgung verbessert die Aussichten auf Krankheitskontrolle. Dies reduziert die Abhängigkeit von Einzelwirkstoffansätzen. Behandlungsprotokolle entwickeln sich durch Studienergebnisse weiter. Krebszentren standardisieren Kombinationsregime. Versorgungsteams koordinieren sich über Fachgebiete hinweg. Dieser Ansatz definiert moderne Behandlungsrahmen.
- Zum Beispiel haben von Merck unterstützte Temozolomid-Studien die Kombinationstherapie als Standardversorgung etabliert. Krebszentren standardisieren diese Regime. Versorgungsteams koordinieren sich über Fachgebiete hinweg.
Zunehmende Rolle von fortschrittlichen Bildgebungs- und digitalen Überwachungstools
Der Glioblastoma-Multiforme-Markt übernimmt fortschrittliche Bildgebungstechnologien. Hochauflösende MRT verbessert die Genauigkeit der Tumorbewertung. Funktionelle Bildgebung unterstützt die Bewertung der Therapieantwort. Dies hilft bei der Früherkennung von Rezidiven. Digitale Plattformen unterstützen die Behandlungsplanung. Kliniker verfolgen den Krankheitsverlauf präziser. Krankenhäuser investieren in Bildgebungs-Upgrades. Diese Tools erhöhen das klinische Vertrauen.
Steigende Patienteneinschreibung in klinische Studien und Forschungsnetzwerke
Der Glioblastoma-Multiforme-Markt profitiert von starker Studienteilnahme. Patienten suchen Zugang zu experimentellen Therapien. Forschungsnetzwerke expandieren über Regionen hinweg. Dies unterstützt eine schnellere Datengenerierung. Studien-Sponsoren arbeiten mit akademischen Krankenhäusern zusammen. Einschlusskriterien werden erweitert, um vielfältige Populationen einzubeziehen. Digitale Rekrutierungstools verbessern die Reichweite. Dieser Trend beschleunigt die therapeutische Validierung.
Analyse der Marktherausforderungen:
Komplexe Krankheitsbiologie und begrenzte langfristige Behandlungseffektivität
Der Glioblastoma-Multiforme-Markt steht vor Herausforderungen durch komplexe Tumorbiologie. Tumoren zeigen hohe genetische Variabilität. Behandlungsresistenz begrenzt die langfristige Kontrolle. Dies erschwert die Arzneimittelentwicklung. Rezidivraten bleiben nach der Therapie hoch. Klinische Ergebnisse variieren stark zwischen den Patienten. Vorhersagebiomarker sind begrenzt. Diese Faktoren schränken die Erfolgsraten der Behandlung ein.
Hohe Behandlungskosten und ungleicher Zugang zu fortschrittlicher Pflege
Der Glioblastoma Multiforme Markt stößt auf kostenbedingte Barrieren. Fortgeschrittene Therapien erfordern erhebliche finanzielle Ressourcen. Spezialisierte Pflegezentren sind in vielen Regionen begrenzt. Dies schränkt den Zugang der Patienten zu Innovationen ein. Erstattungsrichtlinien variieren zwischen den Gesundheitssystemen. Krankenhäuser stehen vor Budgetbeschränkungen für fortschrittliche Ausrüstung. Patienten erleben finanzielle Belastungen während der Behandlung. Diese Herausforderungen beeinflussen die Marktdurchdringung.
Marktchancen:
Erweiterung der Immuntherapie und der therapeutischen Plattformen der nächsten Generation
Der Glioblastoma Multiforme Markt bietet Chancen in der Entwicklung von Immuntherapien. Neue Impfstoffe zielen auf tumorspezifische Antigene ab. Zellbasierte Therapien gewinnen an Forschungsinteresse. Es eröffnet neue Behandlungswege. Der kombinierte Einsatz verbessert das Potenzial der Immunantwort. Forschungsfinanzierung unterstützt Innovationen in der Frühphase. Akademische Kooperationen beschleunigen die Entdeckung. Diese Fortschritte schaffen langfristige Wachstumsaussichten.
Wachstumspotenzial in aufstrebenden Märkten und Erweiterung der spezialisierten Pflege
Der Glioblastoma Multiforme Markt zeigt Chancen in aufstrebenden Regionen. Die Gesundheitsinfrastruktur verbessert sich kontinuierlich. Das Bewusstsein für Gehirntumore steigt bei Klinikern. Es unterstützt frühere Diagnosequoten. Regierungen investieren in die Onkologie-Kapazität. Private Krankenhäuser erweitern spezialisierte Dienstleistungen. Internationale Partnerschaften übertragen klinische Expertise. Diese Faktoren unterstützen die zukünftige Marktexpansion.
Marktsegmentierungsanalyse:
Nach Behandlungsart
Der Glioblastoma Multiforme Markt zeigt eine starke Abhängigkeit von der Chirurgie als Erstlinienintervention. Chirurgen zielen darauf ab, die maximale Tumormasse zu entfernen und gleichzeitig die Gehirnfunktion zu erhalten. Strahlentherapie folgt der Chirurgie, um verbleibende Tumorzellen zu kontrollieren. Chemotherapie bleibt zentral aufgrund ihrer Rolle bei der Unterdrückung des Tumorwachstums. Der Einsatz von Temozolomid unterstützt Standardbehandlungsprotokolle in verschiedenen Pflegeeinrichtungen. Zielgerichtete Therapie gewinnt an Bedeutung durch pfadspezifische Wirkung. Tumor Treating Field Therapie führt eine nicht-invasive Krankheitskontrolle ein. Immuntherapie zieht Interesse durch das Potenzial der Aktivierung des Immunsystems an.
- Zum Beispiel zeigte das Optune-System von Novocure ein medianes Gesamtüberleben von 20,9 Monaten bei neu diagnostizierten Patienten, wenn es zur Standardtherapie hinzugefügt wurde.
Nach Arzneimittelklasse
Temozolomid dominiert den Arzneimittelgebrauch aufgrund seiner nachgewiesenen Wirksamkeit und oralen Verabreichung. Kliniker verschreiben es in allen Stadien der Erst- und Wiedererkrankung. Bevacizumab unterstützt die Symptomkontrolle und die Gefäßregulation. Es hilft, Ödeme zu managen und die Lebensqualität zu verbessern. Platin-basierte Wirkstoffe dienen ausgewählten Behandlungsfällen. Diese Medikamente unterstützen Protokolle der Salvage-Therapie. Andere Wirkstoffe umfassen experimentelle und unterstützende Behandlungen. Forschungsaktivitäten erweitern die Arzneimittelvielfalt.
- Zum Beispiel zeigte Avastin von Roche eine verbesserte progressionsfreie Überlebensrate in Studien zu rezidiviertem Glioblastom. Laufende Forschung erweitert die Arzneimittelvielfalt.
Nach Endnutzung / Einrichtungstyp
Krankenhäuser führen die Behandlung aufgrund ihrer chirurgischen und intensivmedizinischen Kapazitäten an. Multidisziplinäre Teams verwalten komplexe Behandlungswege. Krebsbehandlungszentren spielen eine Schlüsselrolle bei der Bereitstellung fortschrittlicher Therapien. Diese Zentren unterstützen die Teilnahme an klinischen Studien. Kliniken und ambulante Zentren übernehmen die Nachsorge und Arzneimittelverabreichung. Sie verbessern den Patientenkomfort und die Kontinuität. Dies unterstützt das langfristige Krankheitsmanagement in verschiedenen Gesundheitseinrichtungen.
Segmentierung:
Nach Behandlungsart
- Chirurgie
- Strahlentherapie
- Chemotherapie
- Zielgerichtete Therapie
- Tumor Treating Field (TTF) Therapie
- Immuntherapie
Nach Arzneimittelklasse
- Temozolomid (TMZ)
- Bevacizumab
- Platinbasierte Wirkstoffe
- Andere
Nach Endnutzung / Einrichtungstyp
- Krankenhäuser
- Krebsbehandlungszentren
- Kliniken und ambulante Zentren
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Marktleistung in Nordamerika und Europa
Der Glioblastoma Multiforme-Markt zeigt eine starke Dominanz in Nordamerika und macht etwa 40 % des Marktanteils aus. Die Vereinigten Staaten führen aufgrund fortschrittlicher neuroonkologischer Infrastruktur und hoher klinischer Studienaktivität. Kanada unterstützt die Nachfrage durch breiten Zugang zu spezialisierter Krebsversorgung. Europa stellt einen bedeutenden regionalen Markt mit stabilen Adoptionsniveaus dar. Deutschland, Frankreich und das Vereinigte Königreich treiben die Nachfrage durch strukturierte Behandlungsprotokolle an. Öffentliche Gesundheitssysteme unterstützen die Kontinuität der Therapie. Es profitiert von starker akademischer und pharmazeutischer Zusammenarbeit.
Wachstumsdynamik im Asien-Pazifik-Raum
Der Glioblastoma Multiforme-Markt im Asien-Pazifik-Raum hält einen Marktanteil von fast 18,60 % und zeigt den schnellsten Wachstumstrend. Japan führt durch fortschrittliche Diagnostik und neurochirurgische Expertise. China expandiert schnell aufgrund von Krankenhausinfrastruktur-Upgrades. Indien gewinnt an Dynamik durch steigendes Krankheitsbewusstsein und Investitionen in die Onkologie. Australien unterstützt die Nachfrage durch aktive Teilnahme an klinischer Forschung. Südkorea übernimmt moderne Therapiestandards. Es spiegelt den verbesserten Zugang zu spezialisierter Versorgung wider.
Ausblick für Lateinamerika und den Nahen Osten & Afrika
Der Glioblastoma Multiforme-Markt in Lateinamerika macht einen kleineren, aber aufstrebenden Anteil der globalen Nachfrage aus. Brasilien und Argentinien führen aufgrund der Erweiterung von Krebsbehandlungseinrichtungen. Die Diagnosequoten verbessern sich durch besseren Zugang zu Bildgebung. Der Nahe Osten & Afrika stellt ein wachsendes Segment mit niedriger Basisdurchdringung dar. Saudi-Arabien und die VAE investieren in fortschrittliche Onkologiezentren. Südafrika unterstützt den regionalen Zugang zur Behandlung. Es gewinnt durch Modernisierungsbemühungen im Gesundheitswesen an Bedeutung.
Analyse der Hauptakteure:
- Merck & Co., Inc.
- Hoffmann-La Roche Ltd. / Genentech
- Amgen, Inc.
- Pfizer Inc.
- Novocure
Wettbewerbsanalyse:
Der Glioblastoma Multiforme-Markt zeichnet sich durch eine konzentrierte Wettbewerbsstruktur aus, die von globalen Pharma- und Geräteunternehmen angeführt wird. Große Akteure konzentrieren sich auf differenzierte Therapieplattformen und starke klinische Pipelines. Zielgerichtete Medikamente, Biologika und gerätebasierte Therapien definieren die Wettbewerbspositionierung. Unternehmen investieren stark in Studien, um die Überlebensraten zu verbessern. Strategische Partnerschaften stärken die Forschungstiefe und geografische Reichweite. Es spiegelt einen starken Fokus auf regulatorische Zulassungen und Lebenszyklusmanagement wider. Die Wettbewerbsintensität bleibt hoch aufgrund begrenzter Behandlungserfolgsraten. Innovationsgeschwindigkeit und klinische Evidenz prägen die langfristige Führungsposition.
Neueste Entwicklungen:
- Im Dezember 2025 kündigte Pfizer eine exklusive globale Zusammenarbeit und Lizenzvereinbarung mit YaoPharma, einer Tochtergesellschaft der Shanghai Fosun Pharmaceutical Group, für die Entwicklung und Vermarktung von YP05002 an, einem kleinen Molekül-Glucagon-ähnlichen Peptid 1 (GLP-1) Rezeptoragonisten. Während diese Ankündigung einen kardiometabolischen Fokus darstellt, setzt Pfizers umfassendere Onkologiestrategie ihren aggressiven Fortschritt fort. Auf der ASCO 2025 im April 2025 hob Pfizer sein vielfältiges Onkologie-Portfolio hervor, mit dem erklärten Ziel, bis 2030 acht bahnbrechende Krebsmedikamente bereitzustellen. Das Unternehmen präsentierte mehrere Phase-3-Datenveröffentlichungen und behördliche Zulassungen in seinen wichtigsten Tumorbereichen und demonstrierte eine kontinuierliche Expansion in der Krebsforschung und -entwicklung.
- Im Mai 2025 kündigte Genentech eine zweite mehrjährige strategische Zusammenarbeit mit Orionis Biosciences an, um kleine Molekül-Monovalent-Glue-Medikamente für neuartige und herausfordernde Ziele in der Onkologie zu entdecken. Diese Zusammenarbeit baut auf einer ersten Partnerschaft auf, die im September 2023 gegründet wurde, und repräsentiert Genentechs Engagement, die Molekül-Glue-Technologie als therapeutische Modalität voranzutreiben. Die Partnerschaft konzentriert sich auf Protein-Degrader und Nicht-Degrader, die Zugang zu krankheitsbezogenen Proteinen bieten, die zuvor als schwierig zu behandeln galten. Darüber hinaus gab Genentech im Juli 2025 Updates zu ergänzenden Biologics License Application-Einreichungen für Columvi (glofitamab-gxbm) Kombinationstherapien bekannt und demonstrierte das anhaltende Engagement des Unternehmens, seine Onkologie-Pipeline über mehrere Krebsarten hinweg auszubauen.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Behandlungsart, Arzneimittelklasse, Endnutzungseinrichtung und regionaler Segmentierung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird weiterhin auf klinische Innovationen angewiesen sein, um schlechte Überlebensraten zu verbessern.
- Personalisierte Behandlungsansätze werden in der routinemäßigen klinischen Praxis breitere Akzeptanz finden.
- Gerätebasierte Therapien werden neben etablierten Arzneimittelregimen expandieren.
- Kombinationsbehandlungsprotokolle werden die Standardversorgungspfade prägen.
- Schwellenländer werden den Zugang zu spezialisierten neuro-onkologischen Dienstleistungen verbessern.
- Forschungsfinanzierung wird breitere und tiefere therapeutische Pipelines unterstützen.
- Regulatorische Rahmenbedingungen werden weiterhin Behandlungen für seltene und hochmortalitätsbedingte Krebserkrankungen begünstigen.
- Fortschrittliche Diagnostik wird die Behandlungsplanung und das Ansprechen auf Therapien verbessern.
- Multidisziplinäre Pflegemodelle werden die Koordination über die Behandlungsphasen hinweg stärken.
- Strategische Kooperationen werden die globale Marktexpansion und den Technologietransfer unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Glioblastoma Multiforme und wie wird seine Größe im Jahr 2032 prognostiziert?
Wie hoch ist die erwartete Wachstumsrate des Marktes für Glioblastom multiforme zwischen 2024 und 2032?
Was sind die Hauptfaktoren, die das Wachstum des Glioblastoma-Multiforme-Marktes antreiben?
Welche Region treibt das Wachstum der Glioblastom-Multiforme-Industrie voran?
Wer sind die Hauptakteure auf dem globalen Markt für Glioblastom multiforme?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Glioblastom-Multiforme-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Glioblastom-Multiforme-Markt Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 2,770 million → 2032: USD 5,518.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Glioblastom-Multiforme-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Glioblastom-Multiforme-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Glioblastom-Multiforme-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Glioblastom-Multiforme-Markt Market Drivers
- 3.3 Glioblastom-Multiforme-Markt Market Restraints & Challenges
- 3.4 Glioblastom-Multiforme-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Glioblastom-Multiforme-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Glioblastom-Multiforme-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Glioblastom-Multiforme-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Glioblastom-Multiforme-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Glioblastom-Multiforme-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Glioblastom-Multiforme-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Glioblastom-Multiforme-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Glioblastom-Multiforme-Markt Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Glioblastom-Multiforme-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Glioblastom-Multiforme-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Glioblastom-Multiforme-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Glioblastom-Multiforme-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Glioblastom-Multiforme-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Glioblastom-Multiforme-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Glioblastom-Multiforme-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Glioblastom-Multiforme-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Glioblastom-Multiforme-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Glioblastom-Multiforme-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Glioblastom-Multiforme-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
