
Marktübersicht:
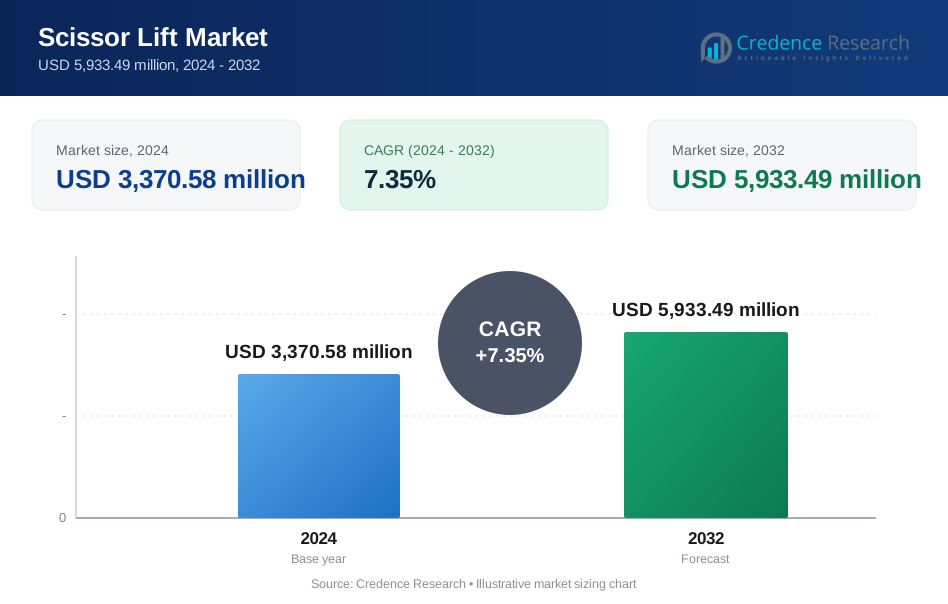
Die Größe des Scherenhebebühnenmarktes wurde im Jahr 2018 auf 2.600,00 Millionen USD geschätzt und soll bis 2024 auf 3.370,58 Millionen USD anwachsen. Bis 2032 wird ein Anstieg auf 5.933,49 Millionen USD erwartet, bei einer CAGR von 7,35 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Scherenhebebühnenmarktes 2024 | USD 3.370,58 Millionen |
| Scherenhebebühnenmarkt, CAGR | 7,35% |
| Größe des Scherenhebebühnenmarktes 2032 | USD 5.933,49 Millionen |
Die steigende Nachfrage nach sicheren und effizienten Lösungen für den Zugang in der Höhe treibt das Marktwachstum in Industrie- und Handelssektoren an. Scherenhebebühnen werden zunehmend im Bauwesen, in der Lagerhaltung, Logistik und im Gebäudemanagement eingesetzt, da sie Stabilität und vertikale Reichweite bieten. Elektrisch betriebene Modelle gewinnen an Beliebtheit für den Innenbereich, da sie Emissionsvorschriften unterstützen und kompakte Betriebsanforderungen erfüllen. Wachsende Infrastrukturprojekte, steigende Arbeitssicherheitsvorschriften und die Erweiterung von Mietflotten tragen zur steigenden Akzeptanz bei. Hersteller konzentrieren sich auf leichte, manövrierfähige Modelle, um unterschiedlichen Standortanforderungen gerecht zu werden.
Nordamerika führt den globalen Scherenhebebühnenmarkt aufgrund weit verbreiteter Mietnutzung, strenger Sicherheitsnormen und starker Bautätigkeit an. Europa folgt mit stabiler Nachfrage aus Renovierungsprojekten und einer Vorliebe für umweltfreundliche Ausrüstung. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch schnelle Urbanisierung, Infrastrukturentwicklung und industrielle Automatisierung. China, Indien und Südostasien tragen erheblich bei, dank der Expansion von Logistik, Lagerhaltung und Smart-City-Projekten. Lateinamerika, der Nahe Osten und Afrika zeigen frühes Wachstumspotenzial, unterstützt durch öffentliche Investitionen und ein wachsendes Sicherheitsbewusstsein.

Markteinblicke:
- Der Markt für Scherenhebebühnen wurde 2018 auf 2.600,00 Millionen USD, 2024 auf 3.370,58 Millionen USD bewertet und soll bis 2032 5.933,49 Millionen USD erreichen, mit einem Wachstum von 7,35 % während des Prognosezeitraums.
- Im Jahr 2024 führte Nordamerika mit einem Anteil von 35,35 %, gefolgt von Asien-Pazifik mit 29,83 % und Europa mit 23,30 %, angetrieben durch Bauaktivitäten, Durchdringung von Mietflotten und Sicherheitsvorschriften.
- Asien-Pazifik ist die am schnellsten wachsende Region mit einem Anteil von 29,83 %, unterstützt durch schnelle Urbanisierung, Infrastrukturentwicklung und industrielle Expansion in China, Indien und Südostasien.
- Das Segment mit einer Hubhöhe von 10–20 m erfasste 2024 den größten Marktanteil aufgrund seiner vielseitigen Anwendung in Gewerbe- und Industriegebieten.
- Der elektrische Motortyp machte 2024 über 60 % des Marktes aus, angetrieben durch den Einsatz in Innenräumen, Emissionsvorschriften und die steigende Nachfrage aus den Lager- und Einzelhandelssektoren.
Markttreiber
Steigende Bau- und Infrastrukturentwicklungsaktivitäten in städtischen und industriellen Gebieten
Das schnelle Wachstum im Immobilien- und Infrastrukturbereich steigert die Nachfrage nach Hebezeugen für den Luftzugang. Der städtische Bau erfordert vertikale Hebelösungen für Fassadenarbeiten, Glasinstallationen und elektrische Aufbauten. Scherenhebebühnen bieten stabile Plattformen für höhenbasierte Aufgaben auf kompakten Stadtbaustellen. Auftragnehmer bevorzugen elektrische Modelle in emissionsarmen Zonen. Industrielle Gebiete nutzen sie für Anlagenaufrüstungen, Sicherheitsüberprüfungen und Wartung. Der Markt für Scherenhebebühnen profitiert von wachsenden Smart-City-Projekten und der Automatisierung von Lagern. Entwickler bevorzugen Scherenhebebühnen, um Zeit zu sparen und das Arbeitsrisiko zu verringern. Vermietungsfirmen erweitern ihre Bestände, um den steigenden Anforderungen auf Baustellen gerecht zu werden. Investitionen in öffentliche und private Infrastruktur unterstützen das langfristige Wachstum.
- Zum Beispiel bietet der elektrische Scherenlift GS-3246 E-Drive von Genie eine Arbeitshöhe von 38 ft 1 in (11,78 m) und eine Plattformkapazität von 700 lb (318 kg), was einen effizienten Zugang für zwei Personen zu erhöhten Aufgaben auf platzbeschränkten städtischen Baustellen ermöglicht.
Strenge Arbeitssicherheitsvorschriften treiben Geräteaufrüstungen und Flottenkonformität an
Regierungen und Branchenregulierer verlangen sichere Lösungen für Arbeiten in der Höhe. Arbeitgeber wählen Scherenhebebühnen, um Sturzrisiken zu reduzieren und Arbeitssicherheitsvorschriften einzuhalten. Regelmäßige Inspektionen, Zertifizierungen und Schulungen fördern die konforme Nutzung von Geräten. Versicherungsunternehmen verlangen zertifizierte Plattformen für Hochrisikozonen. Alte Maschinen müssen ersetzt werden, um den sich entwickelnden Sicherheitsnormen zu entsprechen. Neuere Scherenhebebühnen verfügen über Sicherheitsverriegelungen, Neigungssensoren und Überlastabschaltungen. Der Markt für Scherenhebebühnen wächst, da Unternehmen sicherheitsorientierte Geräte einführen. Bau-, Luftfahrt- und Versorgungssektoren führen compliance-getriebene Käufe an. Hersteller konzentrieren sich auf die Einhaltung von Vorschriften, um die Nachfrage zu sichern.
Zunehmende Akzeptanz von elektrischen und batteriebetriebenen Modellen für den Einsatz in Innenräumen und Ökozonen
Elektrifizierungstrends verändern die Vorlieben bei Hubarbeitsbühnen. Batteriebetriebene Scherenlifte ersetzen Dieselvarianten in Lagern, Krankenhäusern und Einzelhandelsgeschäften. Geringe Geräuschentwicklung und null Emissionen unterstützen den Einsatz in bevölkerten Zonen. Ladebequemlichkeit und niedrigere Betriebskosten fördern die Flottenübernahme. Modelle mit Lithium-Ionen-Batterien bieten längere Zyklen und schnelles Aufladen. Benutzer schätzen reibungslose Abläufe in geräuschempfindlichen Umgebungen. Der Markt für Scherenlifte verzeichnet eine höhere Nachfrage nach kompakten elektrischen Varianten. Vermieter bevorzugen batteriebetriebene Lifte für den Zugang zu Innenprojekten. Nachhaltigkeitsverpflichtungen beeinflussen Kaufentscheidungen in verschiedenen Sektoren.
- Zum Beispiel bietet der elektrische Scherenlift SJIII 3219 von Skyjack eine Arbeitshöhe von 25 ft 6 in mit einer Plattformkapazität von 272 kg, der häufig in Innenanwendungen wie Lagerhaltung und Wartung eingesetzt wird, unterstützt durch Blei-Säure-Batterien für Standard-Arbeitszyklen.
Erhöhter Einsatz in Wartungs-, Reparatur- und Überholungsanwendungen (MRO) in verschiedenen Branchen
Scherenlifte finden zunehmend Anwendung über Baustellen hinaus. Fertigungseinheiten nutzen sie für die Wartung von Beleuchtung, Lüftungskanälen und Förderbändern. Flughäfen, Einkaufszentren und öffentliche Gebäude verlassen sich auf sie für den Innenzugang. Geplante Wartungsarbeiten an Telekommunikations- und Versorgungsmasten erfordern sichere Höhenzugänge. Eisenbahnen und U-Bahn-Netze setzen Scherenlifte für Strukturüberprüfungen ein. Regelmäßige Anlagenpflege unterstützt den ganzjährigen Einsatz in verschiedenen Branchen. Der Markt für Scherenlifte profitiert von der nicht-saisonalen Nachfrage in MRO-Sektoren. Kompakte, mobile Einheiten mit präziser Höhenkontrolle eignen sich für den Innendienst. Langfristige Serviceverträge fördern wiederholte Beschaffung und Upgrades.
Markttrends
Integration von intelligenten Steuerungssystemen und Ferndiagnosen in modernen Hubplattformen
Hersteller statten Scherenlifte mit digitalen Steuerungssystemen für sichereren und intelligenteren Betrieb aus. Fernüberwachungstools verfolgen Maschinennutzung, Batteriestände und Fehlermeldungen. Flottenmanager nutzen Telematik, um Wartungen zu planen und Ausfallzeiten zu vermeiden. Touchscreen-Dashboards verbessern das Feedback und die Effizienz der Bediener. Prädiktive Wartungstools reduzieren Ausfälle und verbessern die Lebensdauer der Anlagen. OEMs arbeiten mit Softwarefirmen zusammen, um IoT-fähige Systeme anzubieten. Der Markt für Scherenlifte profitiert von der steigenden Nachfrage nach intelligenter Flottenüberwachung. Vernetzte Plattformen verbessern die Leistung, reduzieren Unfälle und senken die Eigentumskosten. Endbenutzer bevorzugen digital bereite Einheiten für ein besseres Lebenszyklusmanagement.
- Zum Beispiel verfügt der Scherenlift GS-4046 von Genie Industries über Smart Link Dual-Zonen-Steuerungen, die den Innen- und Außeneinsatz mit einer Steigfähigkeit von 25% und einer Fahrgeschwindigkeit von bis zu 1,9 mph für verbesserte Manövrierfähigkeit ermöglichen.
Expansion des Mietmarktes fördert den Wandel hin zu kurzfristigem Gerätezugang statt Eigentum
Steigende projektbasierte Arbeit ermutigt Unternehmen, Ausrüstung zu mieten, anstatt Flotten zu besitzen. Mietanbieter halten große Bestände an Scherenliften mit regelmäßiger Wartung. Auftragnehmer bevorzugen Mieten, um Kapitalbindung und Wartungsprobleme zu vermeiden. Saisonale Projekte wie Stadionaufbauten oder Bühnen für Veranstaltungen unterstützen ebenfalls die Mietnachfrage. OEMs liefern Mietflotten mit robusten und wartungsarmen Modellen. Der Markt für Scherenlifte wächst durch Mietwachstum in Asien, Europa und Nordamerika. Digitale Mietplattformen vereinfachen Buchung, Nachverfolgung und Nutzungsüberwachung. Mietflexibilität ermöglicht es Unternehmen, Ressourcen basierend auf Projektanforderungen zu skalieren. Flottenerneuerungszyklen bleiben durch mietbasierte Beschaffung aktiv.
Nachfrage nach kompakten und schmalen Scherenbühnen für enge städtische und Innenräume
Städtische Baustellen stehen vor Zugangs- und Höhenbeschränkungen. Kompakte Scherenbühnen passen in Aufzüge, Korridore und enge Serviceräume. Einzelhandelsketten, Krankenhäuser und Museen benötigen leise und platzsparende Hebebühnen. Leichte Modelle reduzieren das Risiko von Bodenbelastungen in mehrstöckigen Gebäuden. Bediener suchen tragbare Optionen mit schnellen Aufbaufunktionen. Kleine Plattformlifte unterstützen Anwendungen in niedriger Höhe unter 20 Fuß. Der Markt für Scherenbühnen verzeichnet eine höhere Nachfrage nach Hebebühnen für den Innenbereich. OEMs entwerfen kompakte Fahrgestelle mit engen Wendekreisen für agile Bewegungen. Schmale Hebebühnen unterstützen den wachsenden Einsatz in Wartung und Leichtbau.
- Zum Beispiel bietet JLG’s ES1930M Schmalgang-Elektroscherenbühne eine Breite von 30 Zoll, eine Plattformhöhe von 18,6 Fuß und einen Wendekreis von null im Inneren, was eine präzise Manövrierfähigkeit in überfüllten Innenräumen wie Lagerhäusern und Einzelhandelsflächen ermöglicht.
Aufkommende Nutzung von Hybridantriebssystemen für duale Innen- und Außenanwendungen auf Baustellen
Hybride Scherenbühnen kombinieren elektrischen Antrieb mit optionaler motorbasierter Aufladung. Sie arbeiten in Innenräumen mit Batterie und wechseln auf Diesel auf offenen Baustellen. Der Dualmodus bietet Flexibilität über Projektzonen hinweg, ohne die Ausrüstung wechseln zu müssen. Bauunternehmen profitieren von reduzierten Maschinenüberführungen zwischen den Phasen. Die Auswahl der Energiequelle verbessert die Einhaltung von Vorschriften und die Kontrolle der Betriebskosten. OEMs bieten Hybridlinien mit regenerativem Bremsen und Ladeüberwachung an. Der Markt für Scherenbühnen gewinnt an Bedeutung für Dual-Use-Plattformen auf komplexen Baustellen. Kunden suchen nach Flexibilität, ohne Sicherheit oder Laufzeit zu beeinträchtigen. Hybride Modelle reduzieren Mietausfallzeiten und verbessern die Flottenauslastung.
Analyse der Marktchancen
Hohe Anfangsinvestitionen und Eigentumskosten schränken die Einführung bei kleinen Auftragnehmern und KMUs ein
Viele kleine Unternehmen zögern, Scherenbühnen aufgrund hoher Anschaffungskosten einzuführen. Kapitalinvestitionen für elektrische oder hybride Modelle übersteigen manuelle Hebewerkzeuge. Budgetbeschränkte Auftragnehmer bevorzugen Mieten, was den direkten Verkauf von Ausrüstungen einschränkt. Wartungskosten und Batteriewechsel erhöhen die Eigentumsbelastung weiter. Mangel an geschulten Bedienern erhöht die Einstellungs- und Schulungskosten. KMUs verzögern oft die Modernisierung aufgrund unsicherer Projektpipelines. Der Markt für Scherenbühnen verzeichnet eine langsamere Durchdringung im kleinmaßstäblichen Bauwesen. OEMs schließen diese Lücke, indem sie Einstiegsmodelle und flexible Finanzierungen anbieten. Kostenwirksamer Besitz bleibt eine wichtige Einführungshürde in preissensiblen Regionen.
Lieferkettenverzögerungen und Komponentenknappheit beeinträchtigen Produktions- und Lieferpläne
Volatilität der Rohstoffpreise und Komponentenknappheit stören die Fertigungszeitpläne. Batteriezellen, Sensoren und elektronische Steuerungen sind häufig von Verzögerungen betroffen. Globale Versandstaus verlangsamen die internationale Lieferung wichtiger Baugruppen. Lieferzeiten verlängern sich sowohl bei OEMs als auch bei Mietflotten. Lieferlücken beeinflussen die Projektplanung und die saisonale Verfügbarkeit von Ausrüstungen. Der Markt für Scherenbühnen erlebt Schwankungen bei der Einführung neuer Einheiten. Distributoren verwalten Bestände vorsichtig aufgrund von Lieferunsicherheiten. Inflation in Logistik und Komponenten erhöht die Produktpreise. Die Stabilisierung der Beschaffungszyklen bleibt entscheidend, um der steigenden Nachfrage gerecht zu werden.

Marktchancen
Steigende Investitionen in die Infrastruktur in Schwellenländern schaffen Nachfrage nach vertikalen Zugangslösungen
Urbanisierung und industrielle Expansion in Asien-Pazifik, Lateinamerika und Afrika steigern die Nachfrage nach Hebebühnen. Regierungen finanzieren Flughafenerweiterungen, Wohnungsbau und Smart-City-Programme. Neue Logistikparks und Fertigungseinheiten benötigen Höhenzugangsplattformen. Der Scherenhebebühnenmarkt profitiert von der geringen Geräteverbreitung in Schwellenländern. OEMs expandieren über Händlernetzwerke in Städte der zweiten Ebene. Lokale Montagezentren verbessern die Produktverfügbarkeit und die Kostenwettbewerbsfähigkeit. Das wachsende Bauwesen unterstützt die mehrjährige Nachfrageprognose.
Technologische Fortschritte bei Leichtbaumaterialien und Designoptimierung für den Innenbereich
OEMs innovieren mit Aluminiumlegierungen und modularen Fahrgestellen, um das Gewicht zu reduzieren. Kompakte Hebebühnen mit hohen Hub-zu-Gewicht-Verhältnissen verbessern die Nutzbarkeit im Innenbereich. Klappbare Geländer und niedrige Transporthöhen unterstützen die Lagerung in engen Räumen. Der Scherenhebebühnenmarkt verzeichnet eine schnellere Einführung benutzerfreundlicher Designs. Verbesserte Portabilität erweitert den Einsatz in Krankenhäusern, Schulen und Rechenzentren. Der Designfokus verschiebt sich hin zu Bedienersicherheit, Agilität und niedrigen Emissionen. Diese Fortschritte helfen, die Endnutzerbasis in den Indoor-Dienstleistungssektoren zu erweitern.
Marktsegmentierungsanalyse:
Nach Motortyp dominieren elektrische Scherenhebebühnen aufgrund steigender Innenanwendungen, geringer Geräuschentwicklung und null Emissionen. Lagerhäuser, Einzelhandelsgeschäfte und Gesundheitseinrichtungen bevorzugen batteriebetriebene Hebebühnen für sichere, saubere Umgebungen. Motorbetriebene Hebebühnen bleiben für den Außeneinsatz auf Baustellen und unwegsamem Gelände unerlässlich, da sie höhere Leistung und Mobilität auf offenen Baustellen bieten. Der Scherenhebebühnenmarkt profitiert von der parallelen Nachfrage in beiden Segmenten, angetrieben durch unterschiedliche betriebliche Anforderungen.
- Zum Beispiel erreicht die JLG 4069LE eine Arbeitshöhe von 14,02 m (46 ft) und eine Plattformkapazität von 363 kg (800 lb), bestätigt durch JLG-Spezifikationsblätter und Händlerseiten. Motorbetrieben: Skyjack 6832 bietet 50 % Steigfähigkeit und 454 kg Kapazität, entsprechend den offiziellen Spezifikationen für Diesel im Gelände.
Nach Typ führt das 10–20m-Segment aufgrund seiner Flexibilität im industriellen und kommerziellen Einsatz. Es passt gut in mehrstöckige Gebäude und große Lagerhäuser. Einheiten unter 10m eignen sich für Innenräume mit Höhenbeschränkungen, wie Showrooms und Einzelhandelsflächen. Hebebühnen über 20m unterstützen komplexe Infrastrukturprojekte, die eine erweiterte vertikale Reichweite erfordern. Hersteller konzentrieren sich auf die Erweiterung des 10–20m-Bereichs aufgrund der ausgewogenen Nachfrage in den Sektoren.
Nach Endnutzung ist der Bau das größte Segment aufgrund des konstanten Bedarfs der Branche an Höhenzugang. Es treibt die hohe Nachfrage nach sowohl elektrischen als auch motorbetriebenen Einheiten an. Anwendungen im Einzelhandel, in der Lagerung und in Lagern folgen dicht, wobei das Wachstum des E-Commerce die Einführung kompakter Modelle vorantreibt. Transport und Logistik nutzen Hebebühnen für den Geräteumschlag und die Wartung von Einrichtungen. Andere Sektoren, einschließlich öffentlicher Infrastruktur und Versorgungsunternehmen, tragen durch Reparatur, Inspektion und Betriebsführung von Einrichtungen bei. Der Scherenhebebühnenmarkt verzeichnet ein robustes Wachstum in allen Segmenten, unterstützt durch unterschiedliche betriebliche Anforderungen und standortspezifische Präferenzen.
- Zum Beispiel erreicht der Genie GS-5390 RT eine Arbeitshöhe von 18,15 m und eine Kapazität von 680 kg für den Bau, verifiziert in Mietangaben. Der Skyjack SJIII 3215 unterstützt 272 kg (600 lb) bei voller Höhe für Lagerhäuser. Der Haulotte HS21 E erreicht eine Höhe von 21 m mit einer Last von 750 kg für Infrastruktur.
Segmentierung:
Nach Motortyp
- Elektrisch
- Motorbetrieben
Nach Typ
- <10m
- 10–20m
- 20m
Nach Endnutzung
- Bau
- Einzelhandel, Lagerung und Lagerhäuser
- Transport und Logistik
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika
Die Größe des nordamerikanischen Marktes für Scherenlifte wurde 2018 auf 930,80 Millionen USD geschätzt und soll bis 2024 1.191,82 Millionen USD erreichen und bis 2032 auf 2.095,13 Millionen USD anwachsen, mit einer CAGR von 7,4 % im Prognosezeitraum. Es hält 2024 den größten regionalen Anteil von 35,35 %. Hohe Bautätigkeit, strenge Sicherheitsnormen und die weit verbreitete Einführung von Mietmodellen unterstützen das Marktwachstum. Die USA führen mit der Nachfrage aus städtischer Infrastruktur, industrieller Wartung und Logistikeinrichtungen. Kanada trägt durch steigende Bauinvestitionen und Energieprojekte bei. Mietunternehmen erweitern ihre Flotten mit elektrischen und hybriden Modellen. Regulierungsbehörden fördern die Einführung von emissionsarmen Liften in Innenräumen und öffentlichen Zonen. Hohe Durchdringung im Einzelhandel und in der Lagerhaltung treibt auch die wiederholte Nachfrage an. Eine starke Aftermarket- und Serviceinfrastruktur stärkt das Wachstum weiter.
Europa
Die Größe des europäischen Marktes für Scherenlifte wurde 2018 auf 632,32 Millionen USD geschätzt und soll bis 2024 785,25 Millionen USD erreichen und bis 2032 auf 1.299,15 Millionen USD anwachsen, mit einer CAGR von 6,5 % im Prognosezeitraum. Es macht 2024 23,30 % des globalen Marktanteils aus. Die Marktexpansion wird durch die Nachrüstung von Gebäuden, Flughafenerweiterungen und Smart-City-Projekte unterstützt. Länder wie Deutschland, das Vereinigte Königreich und Frankreich treiben die Einführung durch strenge Arbeitsschutzgesetze voran. Die Nachfrage nach geräuscharmen, batteriebetriebenen Modellen für den Einsatz in städtischen Räumen und historischen Strukturen steigt. Mietbetreiber modernisieren ihre Flotten mit digitalen Steuerungssystemen und kompakten Plattformen. Die starke Präsenz von OEMs und Zulieferern unterstützt die schnelle Verfügbarkeit und Wartung. Nachhaltigkeitsziele fördern energieeffiziente Liftvarianten. Wachsende Logistik- und E-Commerce-Lagerhäuser schaffen neue Nachfragepotenziale.
Asien-Pazifik
Der Markt für Scherenhebebühnen im asiatisch-pazifischen Raum wurde 2018 mit 747,76 Millionen USD bewertet und soll bis 2024 auf 1.005,94 Millionen USD und bis 2032 auf 1.927,80 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 8,5 % während des Prognosezeitraums. Er hält 2024 einen Marktanteil von 29,83 %. Schnelle städtische Entwicklung, Infrastrukturverbesserungen und industrielle Automatisierung treiben die Nachfrage an. China führt die Region mit staatlich unterstützten Immobilien- und Fertigungsprojekten an. Indien folgt mit Wachstum in Flughäfen, U-Bahnen und kommerziellen Bauprojekten. Südostasien tritt durch die Nachfrage aus Logistikzentren und dem Einzelhandelswachstum hervor. OEMs lokalisieren die Fertigung, um kostengünstige Modelle anzubieten. Das steigende Bewusstsein für Arbeitssicherheit in Schwellenländern unterstützt die Einführung. Mietmodelle für Flotten gewinnen bei Auftragnehmern mit kurzfristigem Bedarf an Beliebtheit. Insgesamt zeigt der Markt für Scherenhebebühnen in der Region robuste langfristige Aussichten.
Lateinamerika
Der Markt für Scherenhebebühnen in Lateinamerika wurde 2018 mit 176,80 Millionen USD bewertet und soll bis 2024 auf 227,14 Millionen USD und bis 2032 auf 373,04 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 6,4 % während des Prognosezeitraums. Er trägt 2024 6,73 % zum globalen Marktanteil bei. Brasilien und Mexiko sind die wichtigsten Wachstumstreiber mit expandierenden Logistiknetzwerken und kommerziellen Zonen. Die Modernisierung der Infrastruktur und Investitionen im öffentlichen Sektor stimulieren die Nachfrage. Motorbetriebene Hebebühnen dominieren in Außenbereichen mit rauen Umgebungen. Städtische Sicherheitsvorschriften in ausgewählten Städten treiben die Nachfrage nach elektrischen Hebebühnen für den Innenbereich an. Importabhängigkeit stellt eine Herausforderung für die lokale Verfügbarkeit und Preisgestaltung dar. Die Expansion des Mietmarktes unterstützt den Zugang zu Geräten für kleine Auftragnehmer. OEM-Partnerschaften mit lokalen Vertriebshändlern verbessern die Reichweite und den After-Sales-Support.
Mittlerer Osten
Der Markt für Scherenhebebühnen im Mittleren Osten wurde 2018 mit 80,60 Millionen USD bewertet und soll bis 2024 auf 96,38 Millionen USD und bis 2032 auf 148,96 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,6 % während des Prognosezeitraums. Er hält 2024 2,86 % des globalen Marktanteils. Bau-Megaprojekte in Saudi-Arabien, den VAE und Katar steigern die Nachfrage. Scherenhebebühnen werden in Stadien, Geschäftsgebäuden und städtischen Erneuerungszonen eingesetzt. Die Präferenz steigt für robuste, motorbetriebene Modelle, die für raue Außenbedingungen geeignet sind. Innenprojekte in Einkaufszentren, Flughäfen und im Gesundheitswesen erfordern kompakte elektrische Varianten. Die Region zeigt ein zunehmendes Interesse an Flottenvermietung und digital unterstützten Zugangsplattformen. OEMs arbeiten mit regionalen Mietanbietern zusammen, um Nachfragespitzen zu bewältigen. Regulatorische Veränderungen hin zu sichereren Baupraktiken verbessern die Einführung.
Afrika
Der Markt für Scherenhebebühnen in Afrika wurde 2018 mit 31,72 Millionen USD bewertet und soll bis 2024 auf 64,05 Millionen USD und bis 2032 auf 89,41 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,6 % während des Prognosezeitraums. Er macht 2024 1,90 % des globalen Marktanteils aus. Infrastrukturentwicklung in Südafrika, Nigeria und Kenia treibt die Einführung in der Anfangsphase voran. Das Wachstum bleibt durch hohe Gerätekosten und begrenzte Finanzierungsmöglichkeiten eingeschränkt. Die lokale Nachfrage konzentriert sich auf langlebige, motorbetriebene Hebebühnen für Bau und Bergbau. Die Nachfrage nach Innenhebebühnen steigt in Flughäfen, Einkaufszentren und Logistikparks. Das Bewusstsein für Arbeitssicherheitsvorschriften wächst langsam, aber stetig. Importabhängigkeit und geringe Mietdurchdringung schränken die breitere Marktreichweite ein. Multinationale OEMs testen Pilotprojekte durch von Hilfsgeldern finanzierte Infrastrukturzonen. Der Markt für Scherenhebebühnen in Afrika zeigt eine allmähliche Expansion mit Potenzial für langfristige Skalierung.
Analyse der Hauptakteure:
- Terex Corporation
- Manitou Group
- JLG Industries
- Galmon (S) Pte Ltd
- Aichi Corporation
- EdmoLift AB
- Haulotte Group
- Wiese USA
- Linamar Corporation
- Advance Lifts, Inc.
- LGMG North America, Inc.
- Shandong Qiyun Group Co., Ltd.
Wettbewerbsanalyse:
Der Scherenhebebühnenmarkt zeigt starken Wettbewerb zwischen globalen OEMs und regionalen Herstellern. Große Akteure konkurrieren durch breite Produktportfolios, Mietpartnerschaften und starke Händlernetzwerke. Unternehmen konzentrieren sich auf elektrische und Hybridmodelle, um Sicherheits- und Emissionsvorschriften zu erfüllen. Produktzuverlässigkeit, Plattformstabilität und Lebenszykluskosten beeinflussen Kaufentscheidungen. Innovationen konzentrieren sich auf intelligente Steuerungen, Telematik und Batterieleistung. Dies unterstützt die Effizienz und Betriebszeit von Mietflotten. Der Preisdruck bleibt in Einstiegssegmenten, insbesondere in aufstrebenden Regionen, hoch. Etablierte Marken schützen ihren Marktanteil durch After-Sales-Service und Ersatzteilverfügbarkeit. Regionale Akteure konkurrieren durch Kosten und Anpassungen an lokale Bedürfnisse. Strategische Maßnahmen umfassen Kapazitätserweiterung, regionale Montage und die Einführung neuer Modelle. Partnerschaften mit Mietfirmen stärken die wiederkehrende Nachfrage. Die Wettbewerbsintensität bleibt in entwickelten und sich entwickelnden Märkten moderat bis hoch.

Neueste Entwicklungen:
- Im April 2025 brachte JLG Industries die ES1930M, eine elektrisch betriebene Mikroscherenhebebühne, auf den Markt, die für kompakte Manövrierfähigkeit auf überfüllten Baustellen mit leichter Struktur entwickelt wurde.
- Im März 2025 bildete die Aichi Corporation eine Kapital- und Geschäftsallianz mit der ITOCHU Corporation, bei der ITOCHU einen 27%-Anteil erwarb, um Aichis Arbeitsbühnen, einschließlich Scherenhebebühnen, durch neue Wartungs-, Leasing- und globale Marktstrategien zu erweitern.
- Im Februar 2025 trat die Manitou Group in den nordamerikanischen Scherenhebebühnenmarkt ein, indem sie zwei elektrische Modelle mit Plattformhöhen von 24 und 32 Fuß einführte, die in Indien für den Innen- und Außeneinsatz in Bau und Wartung gebaut wurden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Motortyp, Typ und Endnutzung. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Erweiterung der städtischen Infrastruktur wird die Nachfrage nach kompakten und mittelgroßen Scherenbühnen in gewerblichen und privaten Bauprojekten aufrechterhalten.
- Die Automatisierung von Lagern und das Wachstum von E-Commerce-Einrichtungen werden den Einsatz von elektrischen Scherenbühnen für den innerbetrieblichen Materialtransport erhöhen.
- Die Mietdurchdringung wird steigen, da Auftragnehmer flexible Zugänge zu Geräten ohne langfristige Eigentumsverpflichtungen bevorzugen.
- Die Produktentwicklung wird sich auf leichte Designs konzentrieren, die Mobilität, Transporteffizienz und Nutzbarkeit in Innenräumen verbessern.
- Verbesserungen in der Batterietechnologie werden die Laufzeit, die Ladegeschwindigkeit und die Gesamtproduktivität von elektrischen Scherenbühnen steigern.
- Sicherheitsorientierte Funktionen wie Lastsensoren und intelligente Steuerungen werden auf regulierten Baustellen an Bedeutung gewinnen.
- Der asiatisch-pazifische Raum wird aufgrund von Infrastrukturinvestitionen und Produktionserweiterungen ein wichtiger Wachstumsmotor bleiben.
- OEMs werden die regionale Montage und den Vertrieb ausbauen, um Kosten zu senken und Lieferzeiten zu verbessern.
- Digitale Flottenmanagement-Tools werden die vorausschauende Wartung und höhere Auslastungsraten der Geräte unterstützen.
- Die vielfältige Endnutzung wird die Nachfragestabilität gewährleisten und die Abhängigkeit von einzelnen Industriesegmenten verringern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Scherenhubbühnen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Scherenlifte voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des Markt für Scherenbühnen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Scherenlifte antreiben?
Wer sind die führenden Unternehmen im Markt für Scherenhubtische?
Welche Region hatte 2024 den größten Anteil am Markt für Scherenlifte?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Scherenhebebühnenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Scherenhebebühnenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,370.58 million → 2032: USD 5,933.49 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Scherenhebebühnenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Scherenhebebühnenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Scherenhebebühnenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Scherenhebebühnenmarkt Market Drivers
- 3.3 Scherenhebebühnenmarkt Market Restraints & Challenges
- 3.4 Scherenhebebühnenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Scherenhebebühnenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Scherenhebebühnenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Scherenhebebühnenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Scherenhebebühnenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Scherenhebebühnenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Scherenhebebühnenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Scherenhebebühnenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Scherenhebebühnenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Scherenhebebühnenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Scherenhebebühnenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Scherenhebebühnenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Scherenhebebühnenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Scherenhebebühnenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Scherenhebebühnenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Scherenhebebühnenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Scherenhebebühnenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Scherenhebebühnenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Scherenhebebühnenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Scherenhebebühnenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
