
Marktübersicht:
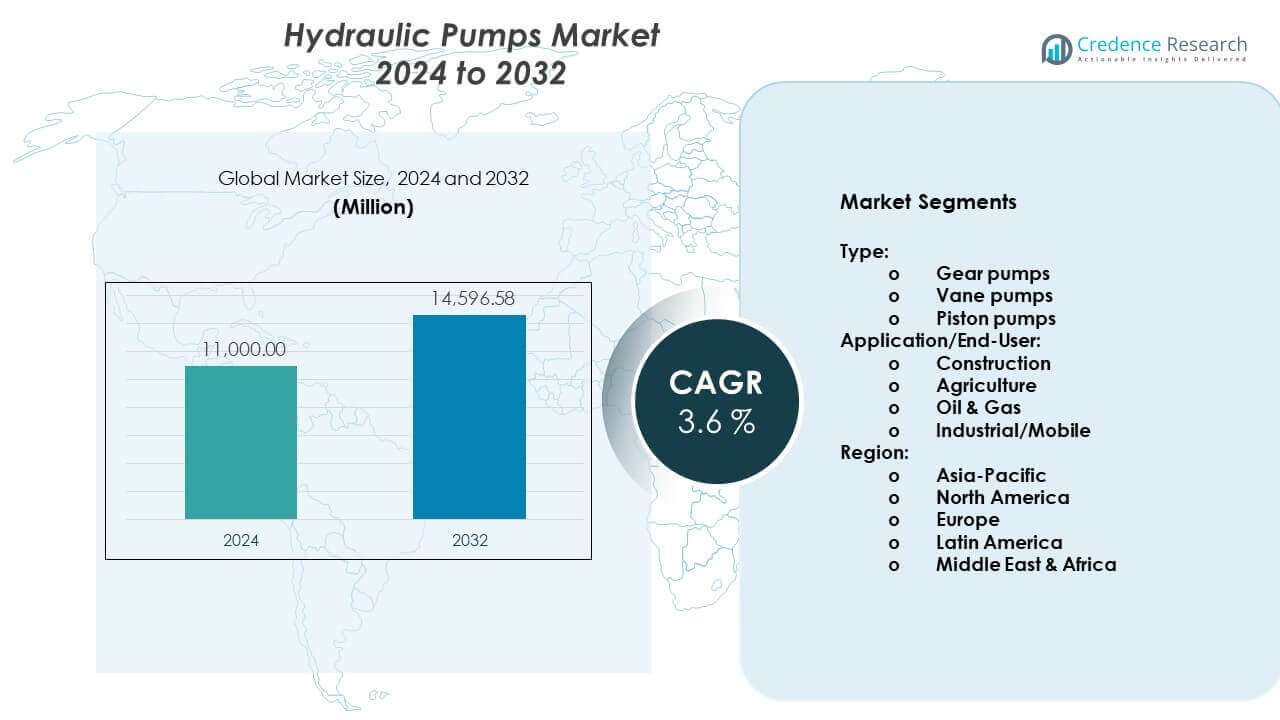
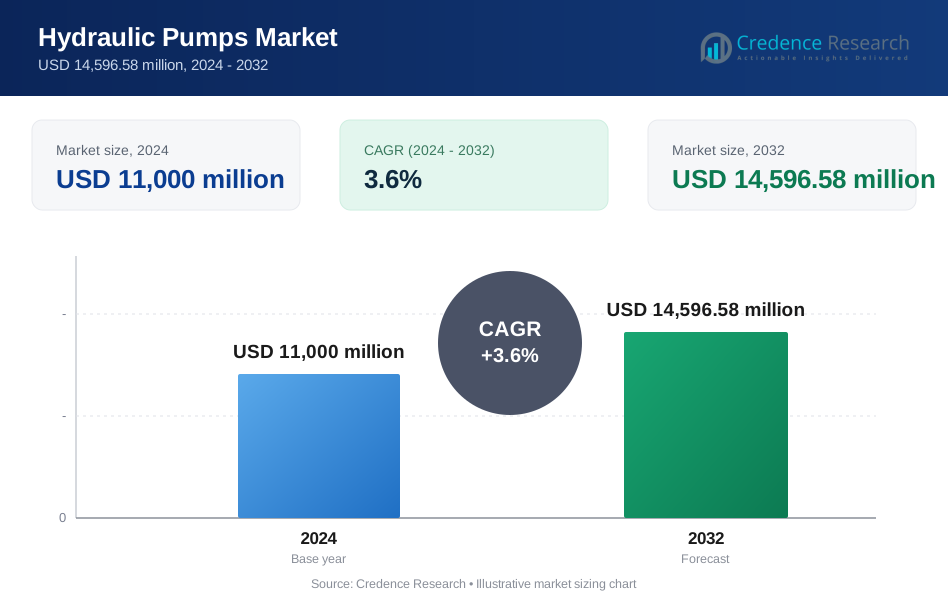
Der Markt für Hydraulikpumpen wird voraussichtlich von 11.000 Millionen USD im Jahr 2024 auf geschätzte 14.596,58 Millionen USD bis 2032 wachsen, mit einer CAGR von 3,6% während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Hydraulikpumpen 2024 | 11.000 Millionen USD |
| Markt für Hydraulikpumpen, CAGR | 3,6% |
| Marktgröße für Hydraulikpumpen 2032 | 14.596,58 Millionen USD |
Der Markt für Hydraulikpumpen gewinnt an Dynamik durch den Ausbau der Infrastrukturentwicklung und der industriellen Automatisierung. Baumaschinen sind auf Hydrauliksysteme für Hebe- und Erdbewegungsfunktionen angewiesen. Fertigungsanlagen nutzen Pumpen in Pressen, Spritzgießmaschinen und Werkzeugmaschinen. Die Mechanisierung der Landwirtschaft unterstützt die Nachfrage nach Traktoren und Erntemaschinen. Energieeffizienzvorschriften fördern die Einführung fortschrittlicher Pumpentechnologien. Bergbau sowie Öl- und Gasbetriebe halten die Nachfrage nach Hochdruck- und langlebigen Systemen aufrecht. Starke Aftermarket-Services unterstützen zudem wiederkehrende Einnahmen und das Lebenszyklusmanagement von Geräten.
Der asiatisch-pazifische Raum führt den Markt für Hydraulikpumpen aufgrund des raschen industriellen Wachstums und der Infrastrukturinvestitionen an. China und Indien treiben die Nachfrage durch Bauwesen, Fertigungsexpansion und die Einführung von landwirtschaftlichen Geräten an. Japan und Südkorea unterstützen eine stetige Nachfrage durch fortschrittliche industrielle Automatisierung. Nordamerika bleibt ein reifer Markt, unterstützt durch den Austausch von Geräten und Aktivitäten im Energiesektor. Europa zeigt ein stabiles Wachstum aufgrund der Modernisierung der Fertigung und Effizienzstandards. Lateinamerika und der Nahe Osten entwickeln sich allmählich, angetrieben durch Infrastrukturprojekte und industrielle Entwicklung.
Markteinblicke:
- Der Markt für Hydraulikpumpen lag 2024 bei 11.000 Millionen USD und soll bis 2032 voraussichtlich 14.596,58 Millionen USD erreichen, mit einer CAGR von 3,6 %, angetrieben durch eine stetige Nachfrage nach Geräten in Bau, Industrie und Landwirtschaft.
- Der asiatisch-pazifische Raum führt mit einem Anteil von etwa 40 % aufgrund von großangelegtem Bauwesen, Fertigungsausweitung und landwirtschaftlicher Mechanisierung, während Nordamerika mit fast 25 % unterstützt durch Ersatzbedarf und Nutzung im Energiesektor und Europa mit rund 22 % unterstützt durch starke Fertigung und Maschinenausfuhren.
- Lateinamerika erweist sich mit einem Anteil von fast 7 % als die am schnellsten wachsende Region, angetrieben durch Bergbauaktivitäten, Infrastrukturentwicklung und steigende Geräteakzeptanz in Brasilien und Chile.
- Nach Typ machen Zahnradpumpen aufgrund von Kosteneffizienz und weit verbreiteter Nutzung in Industrie- und Mobilgeräten etwa 38 % des Anteils aus, gefolgt von Kolbenpumpen mit etwa 34 % Anteil, unterstützt durch Hochdruckbau- und Energieanwendungen.
- Nach Anwendung führt der Bau mit einem Anteil von fast 36 %, angetrieben durch den Einsatz schwerer Geräte, während industrielle und mobile Anwendungen zusammen etwa 33 % des Anteils ausmachen, bedingt durch Automatisierung in der Fertigung und Materialhandhabungsbedarf.
Markttreiber:
Steigende Nachfrage aus Bauwesen, Bergbau und Anwendungen für schwere Geräte
Der Markt für Hydraulikpumpen erhält starke Unterstützung durch große Bauaktivitäten weltweit. Baumaschinen sind auf Hydraulikpumpen für Hebe-, Grab- und Erdbewegungsaufgaben angewiesen. Bergbaubetriebe verlassen sich auf Pumpen für Hochdruck- und Dauerbetrieb unter rauen Bedingungen. Städtische Infrastrukturprojekte erweitern die Geräteflotten in öffentlichen und privaten Sektoren. Staatliche Investitionen unterstützen den langfristigen Einsatz schwerer Maschinen. Hydrauliksysteme liefern zuverlässige Leistung unter variablen Lastzyklen. Gerätebesitzer bevorzugen bewährte Pumpendesigns für Stabilität. Dieser Treiber erhält eine stetige Nachfrage über Projektlebenszyklen hinweg.
- Zum Beispiel berichtet Caterpillar, dass seine großen Hydraulikbagger mit Systemdrücken von über 35 MPa arbeiten und in Bergbaustandorten Arbeitszyklen von über 20 Stunden pro Tag erreichen, was die anhaltende Pumpennachfrage bestätigt.
Ausweitung der industriellen Fertigung und Automatisierung in Schlüsselsektoren
Die Fertigungsausweitung stärkt die Nachfrage nach Hydraulikpumpensystemen in verschiedenen Branchen. Industriepressen verwenden Pumpen für kontrollierte Kraft und wiederholbare Ausgabe. Spritzgießmaschinen sind auf Hydraulikdruck für Produktkonsistenz angewiesen. Werkzeugmaschinen verlassen sich auf Fluidkraft für präzise Bewegungssteuerung. Die Fabrikautomatisierung erhöht den Bedarf an effizienten Hydrauliksystemen. Produktionsstätten schätzen Pumpen mit niedrigen Ausfallraten. Wartungsteams bevorzugen standardisierte Pumpenplattformen für einfache Wartung. Dieser Treiber unterstützt die langfristige Geräteakzeptanz und Ersatzbedarf.
- Zum Beispiel gibt Bosch Rexroth an, dass seine industriellen Hydrauliksysteme Presskräfte von über 10.000 kN mit einer Positioniergenauigkeit von ±0,01 mm unterstützen, was die durch Automatisierung getriebene Akzeptanz unterstützt.
Zunehmende Mechanisierung in der Landwirtschaft und bei Materialhandhabungsgeräten
Die Mechanisierung der Landwirtschaft erhöht die Nachfrage nach Hydraulikpumpen in Traktoren und Erntemaschinen in entwickelten und sich entwickelnden Regionen. Materialhandhabungsgeräte sind auf Hydraulikpumpen für Hebe-, Kipp- und Lastkontrollfunktionen angewiesen. Landwirtschaftliche Betriebe verlassen sich auf Hydrauliksysteme für ihre Haltbarkeit unter rauen Feldbedingungen. Die Erweiterung von Lagern unterstützt den verstärkten Einsatz von Gabelstaplern und Staplern. Logistikzentren setzen Geräte ein, die stabile hydraulische Leistung erfordern. Die Betriebszeit der Geräte bleibt für Betreiber entscheidend. Hersteller konzentrieren sich auf Pumpen mit konstantem Druckausgang. Dieser Treiber sorgt für eine wiederkehrende Nachfrage bei ländlichen und industriellen Nutzern.
Bedarf an zuverlässiger Kraftübertragung in Energie- und Prozessindustrien
Energie- und Prozessindustrien sind auf Hydraulikpumpen für kritische Operationen angewiesen. Öl- und Gasausrüstungen nutzen Pumpen für Bohrungen, Druckkontrolle und Ventilbetätigung. Kraftwerke verlassen sich auf Hydrauliksysteme für Turbinen- und Hilfskontrollen. Prozessindustrien benötigen präzise Flüssigkeitskontrolle für Sicherheit und Genauigkeit. Hydraulikpumpen leisten unter extremen Temperatur- und Druckbedingungen gute Arbeit. Betreiber bevorzugen Systeme mit nachgewiesener Betriebszuverlässigkeit. Wartungsteams schätzen lange Wartungsintervalle. Dieser Treiber erhält die Basisnachfrage in der Energieinfrastruktur aufrecht.
Markttrends:
Verlagerung hin zu kompakten und hocheffizienten Pumpendesigns
Hersteller konzentrieren sich auf kompakte Hydraulikpumpendesigns, um Platzbeschränkungen zu erfüllen. Gerätehersteller bevorzugen Pumpen mit höherer Leistungsdichte. Verbesserte Materialien erhöhen die Haltbarkeit, ohne die Größe zu vergrößern. Endbenutzer suchen nach geringeren Energieverlusten in Flüssigkeitssystemen. Designoptimierung unterstützt eine gleichmäßigere Druckabgabe. Kompakte Pumpen passen leichter in moderne Gerätekonfigurationen. OEMs integrieren Pumpen in modulare Plattformen. Dieser Trend verändert die Produktentwicklungsstrategien.
- Zum Beispiel berichtet Danfoss, dass seine kompakten Kolbenpumpenplattformen Leistungsdichten von über 1,5 kW/kg erreichen und die interne Leckage im Vergleich zu früheren Generationen um über 15 % reduzieren.
Steigende Akzeptanz von intelligenten Überwachungs- und Zustandsverfolgungsfunktionen
Intelligente Überwachung gewinnt in Hydraulikpumpensystemen an Bedeutung. Sensoren überwachen Druck, Temperatur und Betriebszyklen. Vorausschauende Wartung reduziert ungeplante Ausfallzeiten. Betriebsleiter schätzen die Echtzeit-Leistungsübersicht. Fernüberwachung unterstützt eine schnellere Reaktion auf Fehler. Datenanalysen verbessern die Genauigkeit der Wartungsplanung. Digitale Werkzeuge verbessern die Ressourcennutzung. Dieser Trend steht im Einklang mit der breiteren industriellen digitalen Akzeptanz.
- Zum Beispiel ermöglichen Parker Hannifins Systeme zur Überwachung des Hydraulikzustands, wie die SensoNODE™-Drahtlossensoren, Echtzeitdiagnosen und haben laut Unternehmensdaten und Branchenbenchmarks eine Reduzierung ungeplanter Ausfallzeiten um bis zu 40 % in industriellen Installationen gezeigt.
Zunehmende Präferenz für geräuscharme und vibrationsarme Systeme
Die Geräuschreduzierung wird zu einem wichtigen Auswahlkriterium für Hydraulikpumpen. Hersteller verfeinern interne Strömungswege, um Vibrationen zu reduzieren. Weniger Lärm verbessert den Komfort und die Sicherheit der Bediener. Städtische Baustellen verlangen nach leiseren Geräten. Fortschrittliche Dichtungstechnologien unterstützen einen reibungsloseren Betrieb. Die Einhaltung von Arbeitsplatzstandards treibt die Akzeptanz voran. Endbenutzer bevorzugen Pumpen mit verbesserter akustischer Leistung. Dieser Trend beeinflusst die Beschaffungsentscheidungen für Geräte.
Anpassung von Pumpen an anwendungsspezifische Leistungsanforderungen
Endbenutzer verlangen nach Hydraulikpumpen, die auf spezifische Betriebsbedingungen zugeschnitten sind. Hersteller bieten kundenspezifische Durchfluss- und Druckkonfigurationen an. Spezialisierte Pumpen unterstützen einzigartige industrielle Prozesse. Anpassungen verbessern die Effizienz in gezielten Anwendungen. Die Zusammenarbeit mit OEMs ermöglicht gemeinsam entwickelte Lösungen. Flexible Designs verkürzen die Integrationszeiten. Maßgeschneiderte Produkte stärken die Beziehungen zu Lieferanten. Dieser Trend unterstützt die Marktdifferenzierung.
Analyse der Marktprobleme:
Hohe Anschaffungskosten und Wartungskomplexität fortschrittlicher Systeme
Hohe Anschaffungskosten begrenzen die Einführung fortschrittlicher Hydraulikpumpensysteme. Kleine Betreiber stehen vor Budgetbeschränkungen für Upgrades. Komplexe Designs erfordern qualifizierte Wartungsunterstützung. Die Verfügbarkeit von Dienstleistungen variiert je nach Region. Wartungsfehler verkürzen die Betriebslebensdauer. Ersatzteilkosten erhöhen die Besitzkosten. Schulungsbedarf erhöht die betriebliche Belastung. Diese Herausforderungen verlangsamen die Einführung in kostenempfindlichen Segmenten.
Aussetzung gegenüber alternativen Technologien und Druck zur Energieeffizienz
Alternative Technologien schaffen Wettbewerbsdruck für Hydraulikpumpen. Einige Industrien wechseln zu elektromechanischen Systemen. Energieeffizienzvorschriften erhöhen die Anforderungen an die Einhaltung. Bedenken hinsichtlich Flüssigkeitslecks beeinflussen die Wahrnehmung von Hydrauliksystemen. Umweltprioritäten beeinflussen die Auswahl der Ausrüstung. Hersteller stehen vor höheren Neuentwicklungskosten. Ein ausgewogenes Leistungsniveau wird entscheidend. Diese Faktoren stellen traditionelle Nachfragemuster vor Herausforderungen.
Marktchancen:
Wachstum in der Infrastrukturentwicklung in aufstrebenden Volkswirtschaften
Der Ausbau der Infrastruktur in aufstrebenden Volkswirtschaften schafft starke Chancen für Hydraulikpumpenlieferanten. Straßen-, Schienen- und Stadtentwicklungsprojekte erhöhen den Einsatz von Ausrüstung. Bauflotten benötigen langlebige Hydrauliksysteme. Von der Regierung unterstützte Infrastrukturprogramme fördern die langfristige Nachfrage. Mietmärkte für Ausrüstung expandieren parallel zu Projekten. Investitionen in die lokale Fertigung verbessern den Zugang zur Versorgung. Pumpenlieferanten gewinnen durch Partnerschaften Chancen. Diese Gelegenheit unterstützt ein stetiges Marktwachstum.
Steigende Nachfrage nach energieeffizienten und nachhaltigen Hydrauliklösungen
Die Nachfrage nach Hydraulikpumpen mit verbesserter Energieeffizienz wächst. Endbenutzer suchen nach niedrigeren Betriebskosten. Hersteller investieren in optimierte Designs und Materialien. Nachhaltige Flüssigkeiten finden breitere Akzeptanz. Die Einhaltung von Umweltstandards fördert Innovationen. Energieeffiziente Pumpen verlängern die Lebensdauer der Ausrüstung. Käufer schätzen langfristige Leistungsnutzen. Diese Gelegenheit unterstützt die Einführung von Premiumprodukten.
Analyse der Marktsegmentierung:
Nach Typ
Der Markt für Hydraulikpumpen zeigt deutliche Leistungsunterschiede zwischen den Pumpentypen basierend auf den Betriebsanforderungen. Zahnradpumpen finden aufgrund ihres einfachen Designs, des gleichmäßigen Durchflusses und der Kosteneffizienz starke Akzeptanz. Industrie- und mobile Geräte bevorzugen Zahnradpumpen für Aufgaben mit niedrigem bis mittlerem Druck. Flügelzellenpumpen gewinnen an Beliebtheit, wo ein gleichmäßiger Durchfluss und geringe Geräuschentwicklung wichtig sind. Fertigungsanlagen verwenden Flügelzellenpumpen für eine stabile Druckregelung. Kolbenpumpen erfüllen Anforderungen an hohen Druck und hohe Effizienz. Bau- und Öl-Anwendungen verlassen sich auf Kolbenpumpen für schwere Zyklen. Diese Typsegmentierung spiegelt unterschiedliche Leistungserwartungen in verschiedenen Industrien wider.
- Zum Beispiel berichtet Eaton, dass seine Axialkolbenpumpen bei Drücken über 420 bar arbeiten, während sie die volumetrische Effizienz in mobilen Geräten über 95% halten.
Nach Anwendung/Endbenutzer
Die Anwendungsvielfalt unterstützt eine ausgewogene Nachfrage über Endbenutzersegmente hinweg. Der Bau bleibt ein Kernsegment aufgrund des umfangreichen Einsatzes in Baggern, Ladern und Kränen. Die Landwirtschaft setzt Hydraulikpumpen für Traktoren, Erntemaschinen und Bewässerungsanlagen ein. Öl- und Gasbetriebe sind auf Pumpen für Bohrungen, Druckregelung und Offshore-Ausrüstung angewiesen. Industrielle und mobile Anwendungen umfassen Fertigungsmaschinen, Materialhandhabung und Transportausrüstung. Jedes Endbenutzersegment schätzt Zuverlässigkeit, Druckstabilität und Lebensdauer. Der Hydraulikpumpenmarkt profitiert von dieser breiten Anwendungsbasis, die eine stetige Ersatznachfrage und langfristige Nutzung der Ausrüstung über die Sektoren hinweg unterstützt.
- Zum Beispiel bestätigt John Deere, dass moderne landwirtschaftliche Traktoren hydraulische Systeme integrieren, die Durchflussraten von über 200 Litern pro Minute liefern, um mehrere Anbaugeräte gleichzeitig zu unterstützen, was die Nachfrage über mehrere Sektoren hinweg verstärkt.
Segmentierung:
Nach Typ:
- Zahnradpumpen
- Flügelzellenpumpen
- Kolbenpumpen
Nach Anwendung/Endbenutzer:
- Bau
- Landwirtschaft
- Öl & Gas
- Industriell/Mobil
Nach Region:
- Nordamerika
- Die USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Das Vereinigte Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Regionale Analyse:
Asien-Pazifik dominiert durch industrielle Expansion und Infrastrukturinvestitionen
Asien-Pazifik hält den größten Anteil am Hydraulikpumpenmarkt und macht etwa 40% der weltweiten Nachfrage aus. China führt aufgrund von großangelegtem Bau, Wachstum der Fertigung und Bergbauaktivitäten. Indien folgt mit steigenden Infrastrukturprojekten und landwirtschaftlicher Mechanisierung. Japan und Südkorea unterstützen die Nachfrage durch fortschrittliche industrielle Automatisierung und Ausrüstungsupgrades. Regionale Hersteller profitieren von starken OEM-Partnerschaften. Hohe Produktionsvolumina von Ausrüstungen erhalten den Pumpenverbrauch. Es bleibt der am schnellsten wachsende regionale Markt.
Nordamerika hält starke Position durch Ersatz- und Energiesektoren
Nordamerika macht fast 25% des Marktanteils für Hydraulikpumpen aus. Die Vereinigten Staaten treiben die regionale Nachfrage durch den Austausch von Baumaschinen und die Nutzung von Industriemaschinen an. Öl- und Gasoperationen unterstützen eine stetige Pumpennachfrage in Onshore-Anwendungen. Die Automatisierung in der Fertigung sorgt für kontinuierliche Aufrüstungen der Ausrüstung. Mietflotten für Ausrüstungen tragen zu wiederkehrenden Austauschzyklen bei. Kanada erhöht die Nachfrage durch Bergbau- und Infrastrukturprojekte. Es spiegelt einen reifen, aber stabilen regionalen Markt wider.
Europa, Lateinamerika und Naher Osten & Afrika zeigen ausgewogene Beiträge
Europa repräsentiert etwa 22% des Marktanteils für Hydraulikpumpen. Deutschland, Frankreich und Italien führen aufgrund starker Fertigungs- und Maschinenausfuhren. Energieeffizienzstandards beeinflussen die Pumpenauswahl in verschiedenen Branchen. Lateinamerika hält einen Anteil von fast 7%, unterstützt durch Bergbau- und Infrastrukturprojekte in Brasilien und Chile. Der Nahe Osten & Afrika machen fast 6% des Anteils aus, angetrieben durch Öl-, Gas- und Bautätigkeiten. Infrastrukturinvestitionen unterstützen ein allmähliches Nachfragewachstum. Es zeigt eine stetige Expansion in sich entwickelnden Regionen.
Analyse der Hauptakteure:
- Bosch Rexroth AG
- Parker Hannifin Corporation
- Eaton Corporation
- Danfoss
- Kawasaki Heavy Industries, Ltd.
Wettbewerbsanalyse:
Der Markt für Hydraulikpumpen zeichnet sich durch starken Wettbewerb unter globalen Herstellern mit breiten Portfolios aus. Führende Unternehmen konzentrieren sich auf Produktzuverlässigkeit, Druckeffizienz und lange Lebensdauer. Große Akteure investieren in Forschung, um die Haltbarkeit und Energieeffizienz der Pumpen zu verbessern. Strategische Partnerschaften mit OEMs stärken langfristige Lieferverträge. Regionale Produktionspräsenz unterstützt schnellere Lieferung und Serviceunterstützung. Der Ruf der Marke beeinflusst Beschaffungsentscheidungen in Bau- und Industriesektoren. Die Fähigkeit zum Aftermarket-Service bleibt ein wichtiger Wettbewerbsfaktor. Es spiegelt einen Markt wider, der von technischer Expertise und Kundenvertrauen getrieben wird.
Neueste Entwicklungen:
- Danfoss Power Solutions hat 2025 eine strategische Expansion in seinem Fluidtransportgeschäft durch die Übernahme von Hydro Holding Spa, einem italienischen Hersteller von Schlaucharmaturen, durchgeführt. Am 4. November 2025 gab Danfoss die Übernahmevereinbarung bekannt und schloss sie am 10. Dezember 2025 ab, nachdem alle erforderlichen behördlichen Genehmigungen eingeholt wurden. Hydro Holding, mit Hauptsitz in Castello d'Argile, Italien, und Betrieben in der Tschechischen Republik, meldete einen Jahresumsatz von 60 Millionen Euro und beschäftigt 350 hochqualifizierte Fachkräfte. Die Übernahme stärkt die Fluidtransportabteilung von Danfoss Power Solutions, die 2024 einen Umsatz von 1,2 Milliarden Euro erzielte und nun etwa 6.500 Mitarbeiter einschließlich des Teams von Hydro Holding beschäftigt. Die Kohlenstoffstahl- und Edelstahlarmaturen, Adapter und Schlauchbaugruppen von Hydro Holding ergänzen perfekt das bestehende Schlauchportfolio von Danfoss und schaffen eine umfassende europäische Lösung für OEMs und Händler. Hydro Holding operiert als neue Geschäftseinheit namens "Hydro" innerhalb der Fluidtransportabteilung, wobei Stefano Bordegnoni, seit Mai 2024 CEO des Unternehmens, die Einheit als Vizepräsident leitet und an Domenico Traverso, Präsident von Fluid Conveyance, berichtet. Diese Übernahme steht im Einklang mit der Wachstumsstrategie LEAP 2030 von Danfoss und ermöglicht es dem Unternehmen, bedeutende kommerzielle und produktionstechnische Synergien zu realisieren und gleichzeitig seine Wettbewerbsposition auf dem europäischen Markt zu stärken.
- Eaton Corporation zeigte 2025 eine bedeutende Akquisitionsaktivität und unternahm erhebliche Schritte zur Stärkung ihrer Luft- und Raumfahrt- sowie Energiemanagement-Portfolios. Am 16. Juni 2025 gab Eaton die Übernahme von Ultra PCS Limited von der Cobham Ultra Group für 1,55 Milliarden US-Dollar bekannt, die voraussichtlich in der ersten Hälfte des Jahres 2026 abgeschlossen wird. Ultra PCS, mit Hauptsitz in Cheltenham, Großbritannien, produziert elektronische Steuerungen, Sensoren, Auswurfvorrichtungen und Datenverarbeitungslösungen für Luftfahrtsysteme und wird voraussichtlich 2025 einen Umsatz von 240 Millionen US-Dollar erzielen. Diese Übernahme verbessert Eatons Luftfahrtfähigkeiten sowohl in militärischen als auch in zivilen Flugzeuganwendungen. Anschließend gab Eaton am 3. November 2025 die Übernahme von Boyd Thermal von Goldman Sachs Asset Management für 9,5 Milliarden US-Dollar bekannt, was dem 22,5-fachen des geschätzten bereinigten EBITDA von Boyd Thermal für 2026 entspricht. Boyd Thermal, ein führendes Unternehmen für thermische Komponenten und Flüssigkeitskühlungslösungen für Rechenzentren und Luftfahrtanwendungen, prognostizierte für 2026 einen Umsatz von 1,7 Milliarden US-Dollar, wobei 1,5 Milliarden US-Dollar aus Flüssigkeitskühlungsdiensten stammen. Diese strategische Übernahme positioniert Eaton, um Boyds hochentwickelte Flüssigkeitskühlungstechnologie mit seinen bestehenden Energiemanagementlösungen zu kombinieren. Darüber hinaus etablierte Eaton am 8. April 2025 eine bedeutende Partnerschaft, indem VSE Aviation als erstes autorisiertes Servicezentrum für Hydraulikpumpenprodukte in Nord- und Südamerika benannt wurde. Diese fünfjährige Vereinbarung autorisiert VSE Aviation zur Durchführung von Wartungs-, Reparatur- und Überholungsdiensten (MRO) an Eatons Hydraulikpumpenprodukten, die in den Werken in Jackson, Mississippi, und Bedhampton, Großbritannien, hergestellt werden, und stellt Eatons erste formelle Zusammenarbeit im Bereich Aftermarket-Servicezentren dar, die ihr Engagement zur Erweiterung der Kundenunterstützungskapazitäten demonstriert.
- Parker Hannifin kündigte am 30. Juni 2025 einen bedeutenden strategischen Schritt an und vereinbarte die Übernahme von Curtis Instruments, Inc. von Rehlko für etwa 1 Milliarde US-Dollar in bar, mit einer erwarteten Schließung bis Ende 2025. Diese Übernahme positioniert Parker strategisch, um seine Plattform zur industriellen Elektrifizierung mit den Motorsteuerungen, Instrumenten, Leistungsumwandlungen und Eingabegeräten von Curtis zu erweitern. Das Unternehmen erwartet, dass Curtis 2025 einen Umsatz von etwa 320 Millionen US-Dollar generiert und bedeutende komplementäre Technologien zu Parkers Portfolio von Elektromotoren und Hydrauliksystemen für Fahrzeuge hinzufügt. Parallel dazu enthüllte Parker auf der bauma-Messe im April 2025 in München die Global Vehicle Inverter Generation 2 (GVI GEN 2), die eine bedeutende Innovation für die Elektrifizierung in verschiedenen Branchen wie Bauwesen, Bergbau, Materialhandling, Landwirtschaft und Transport darstellt. Der GVI GEN 2 ist in Konfigurationen von 75 kW und 250 kW erhältlich, wobei 2025 ein Modell mit 125 kW auf den Markt kommt und fortschrittliche Sicherheitsfunktionen wie Safe Torque Off, High Voltage Interlock Loop und Überspannungsschutz bietet. Parker präsentierte auch den Force Command Elektrohydraulischen Linearantrieb (EHA), den ersten EHA der Branche mit einem bürstenlosen Gleichstrommotor und integriertem Controller, der eine vereinfachte Programmierung und einen reibungslosen Betrieb bietet. Darüber hinaus wurde Nott Company zum ersten zertifizierten Mobile Electrification Technology Center von Parker in Nordamerika, was den breiteren Branchentrend zu hybriden und elektrischen Maschinenlösungen widerspiegelt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ- und Anwendungs-/Endbenutzersegmenten. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich gibt er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Ausbau der Infrastruktur wird die langfristige Nachfrage nach Geräten aufrechterhalten.
- Die industrielle Automatisierung wird die Integration von Hydrauliksystemen erhöhen.
- Energieeffiziente Pumpendesigns werden eine stärkere Akzeptanz finden.
- Intelligente Überwachungsfunktionen werden die Wartungsplanung verbessern.
- Schwellenländer werden Investitionen in die Fertigung anziehen.
- OEM-Partnerschaften werden die Wettbewerbspositionierung prägen.
- Der Aftermarket-Service wird an Bedeutung gewinnen.
- Maßgeschneiderte Pumpenlösungen werden Nischenanwendungen unterstützen.
- Materialinnovationen werden die Haltbarkeit von Pumpen verbessern.
- Regulierungsstandards werden die Prioritäten der Produktentwicklung beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Hydraulikpumpen und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Hydraulikpumpen voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Marktsegment der Hydraulikpumpen hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Hydraulikpumpen antreiben?
Wer sind die führenden Unternehmen im Markt für Hydraulikpumpen?
Welche Region hatte 2024 den größten Anteil am Markt für Hydraulikpumpen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Hydraulikpumpenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Hydraulikpumpenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,000 million → 2032: USD 14,596.58 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Hydraulikpumpenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Hydraulikpumpenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Hydraulikpumpenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Hydraulikpumpenmarkt Market Drivers
- 3.3 Hydraulikpumpenmarkt Market Restraints & Challenges
- 3.4 Hydraulikpumpenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Hydraulikpumpenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Hydraulikpumpenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Hydraulikpumpenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Hydraulikpumpenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Hydraulikpumpenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Hydraulikpumpenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Hydraulikpumpenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Hydraulikpumpenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Hydraulikpumpenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Hydraulikpumpenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Hydraulikpumpenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Hydraulikpumpenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Hydraulikpumpenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Hydraulikpumpenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Hydraulikpumpenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Hydraulikpumpenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Hydraulikpumpenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Hydraulikpumpenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Hydraulikpumpenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
