
Marktübersicht:
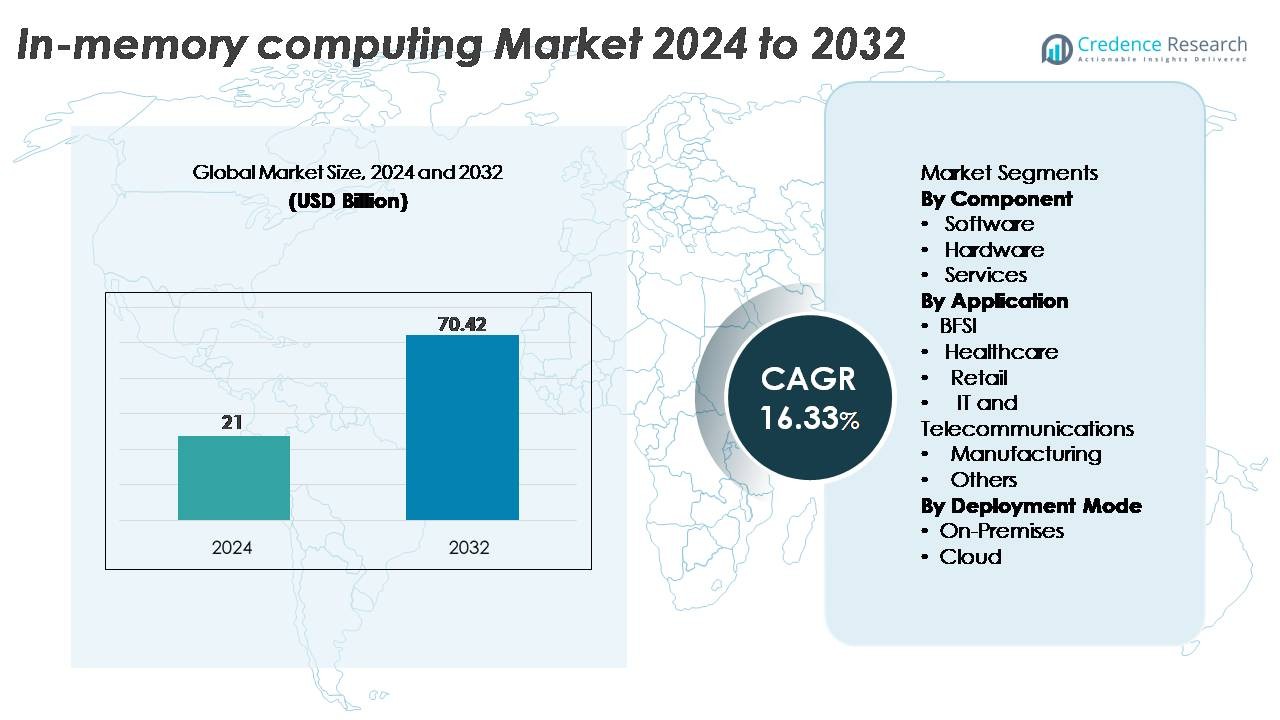
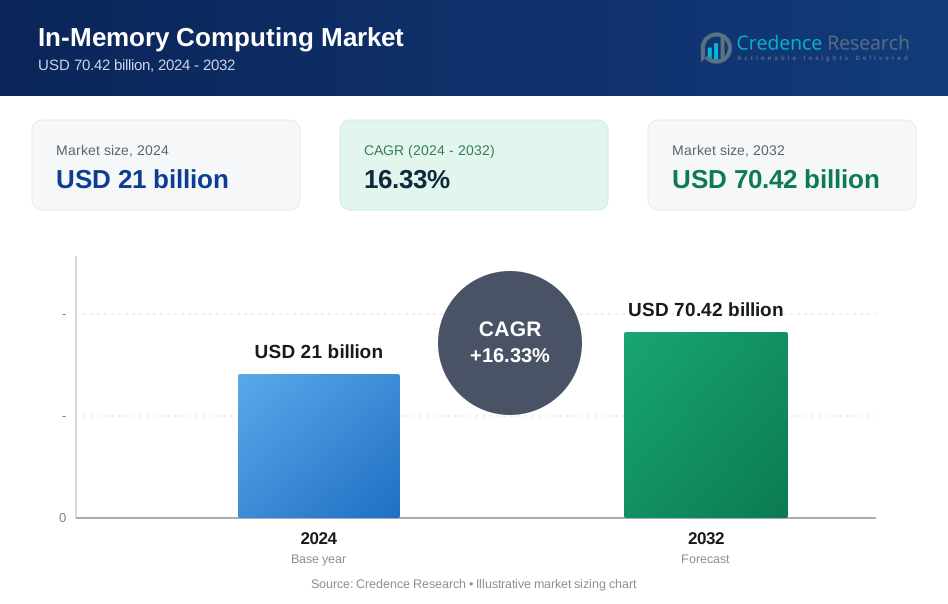
Der In-Memory-Computing-Markt wurde im Jahr 2024 auf 21 Milliarden USD geschätzt und wird voraussichtlich bis 2032 70,42 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 16,33 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des In-Memory-Computing-Marktes 2024 | 21 Milliarden USD |
| In-Memory-Computing-Markt, CAGR | 16,33% |
| Größe des In-Memory-Computing-Marktes 2032 | 70,42 Milliarden USD |
Nordamerika führt den In-Memory-Computing-Markt mit einem genauen Marktanteil von 37 % an, unterstützt durch eine ausgereifte digitale Infrastruktur, schnelle Cloud-Adoption und starke Nachfrage nach Echtzeitanalysen. Die Wettbewerbslandschaft umfasst große globale Akteure wie Oracle Corporation, SAP SE, Microsoft Corporation, IBM Corporation und TIBCO Software Inc., die durch umfangreiche In-Memory-Datenbankportfolios, cloud-native Plattformen und unternehmensgerechte Datenraster dominieren. Aufstrebende Innovatoren wie GridGain Systems, Hazelcast Inc., GigaSpaces Technologies, Altibase Corporation und Software AG verstärken den Wettbewerb, indem sie leistungsstarke verteilte Caching-Engines und skalierbare In-Memory-Architekturen anbieten. Diese Unternehmen konzentrieren sich auf die Beschleunigung der Transaktionsverarbeitung, KI-gesteuerte Analysen und geschäftskritische Arbeitslasten, was zu einem anhaltenden Marktwachstum führt.
Markteinblicke:
- Der In-Memory-Computing-Markt wurde im Jahr 2024 auf 21 Milliarden USD geschätzt und soll bis 2032 70,42 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 16,33 % während des Prognosezeitraums.
- Starkes Marktwachstum wird durch die steigende Akzeptanz von Echtzeitanalysen, extrem niedriger Latenzverarbeitung und cloud-nativen Architekturen angetrieben, wobei Software aufgrund ihrer Skalierbarkeit und Integration mit Unternehmensdatenplattformen als dominierende Komponente hervorgeht.
- Wichtige Trends umfassen die Erweiterung von KI- und maschinellen Lernarbeitslasten, die Einführung von persistenten Speichertechnologien und die zunehmende Implementierung von IMC in BFSI, Telekommunikation, Einzelhandel und Fertigung für schnelle Entscheidungsfindung und Automatisierung.
- Die Wettbewerbsintensität wächst, da führende Akteure wie Oracle, SAP, Microsoft, IBM, TIBCO, Hazelcast, GridGain, GigaSpaces, Altibase und Software AG In-Memory-Datenbanken und verteilte Datenraster erweitern und gleichzeitig Einschränkungen wie hohe Speicherkosten und architektonische Komplexität angehen.
- Regional hält Nordamerika 35 %, gefolgt von Europa mit 26 % und Asien-Pazifik mit 23 %, während BFSI das führende Anwendungssegment mit dem höchsten Akzeptanzanteil bleibt.
 Marktsegmentierungsanalyse:
Nach Komponente
Software stellt die dominierende Komponente im In-Memory-Computing-Markt dar, angetrieben durch die zunehmende Verbreitung von In-Memory-Datenrastern, Echtzeitanalyse-Engines und verteilten Caching-Lösungen in Unternehmens-Workloads. Organisationen priorisieren softwarebasierte Plattformen aufgrund ihrer Skalierbarkeit, der Verarbeitung mit niedriger Latenz und der Fähigkeit, sich in Big-Data-Frameworks und cloud-native Architekturen zu integrieren. Die Nachfrage nach Hardware wächst weiter mit der Einführung von Hochkapazitäts-DRAM, persistenten Speichermodulen und optimierten Prozessoren, die In-Memory-Workloads beschleunigen. Dienstleistungen gewinnen an Bedeutung, da Unternehmen Beratungs-, Implementierungs- und Leistungsoptimierungsunterstützung benötigen, um In-Memory-Implementierungen mit digitalen Transformationsinitiativen in Einklang zu bringen.
- Zum Beispiel kann die Leistung von Hazelcast IMDG linear skalieren, wenn Knoten hinzugefügt werden, wobei Benchmarks Durchsätze von über 600.000 Operationen pro Sekunde und Knoten für einfache Put/Get-Szenarien zeigen, was konsistente Analysen mit niedriger Latenz ermöglicht (oft wird eine Latenz von unter einer Millisekunde im 99,99. Perzentil erreicht).
Nach Anwendung
BFSI steht als führendes Anwendungssegment da, unterstützt durch die Notwendigkeit von Transaktionsverarbeitung auf Millisekundenebene, Betrugserkennung und Echtzeit-Risikomodellierung. Banken und Finanzinstitute verlassen sich zunehmend auf In-Memory-Plattformen, um Hochfrequenzberechnungen zu beschleunigen und das Kundenerlebnis durch sofortige Entscheidungs-Engines zu verbessern. Gesundheitswesen und Einzelhandel expandieren ebenfalls schnell, da Anbieter In-Memory-Architekturen für die klinische Datenintegration, E-Rezept-Analysen, Bestandsprognosen und personalisierte Kundenbindung nutzen. IT und Telekommunikation setzen diese Lösungen für Netzwerkoptimierung und Abrechnungsanalysen ein, während die Fertigung sie für prädiktive Wartung und digitale Zwillingssimulationen nutzt.
- Zum Beispiel hat GigaSpaces’ In-Memory-Plattform bei großen Banken mehr als 100.000 Trades pro Sekunde verarbeitet, während sie während der Spitzenlast eine Latenz von unter 10 Millisekunden aufrechterhält.
Nach Bereitstellungsmodus
Cloud-Bereitstellung erweist sich als dominanter Modus aufgrund der Skalierbarkeit, Kosteneffizienz und vereinfachten Ressourcenbereitstellung, die von Hyperscale-Cloud-Anbietern angeboten werden. Unternehmen bevorzugen zunehmend cloud-native In-Memory-Plattformen, um elastische Datenverarbeitung, Echtzeitanalysen und verteilte Anwendungs-Workloads ohne hohe Kapitalinvestitionen zu unterstützen. On-Premises-Bereitstellung bleibt bedeutend unter Organisationen, die strenge Datenverwaltung, interne Verarbeitung mit niedriger Latenz und regulatorische Compliance priorisieren, insbesondere in den Bereichen BFSI, Gesundheitswesen und Regierung. Hybride Adoption beeinflusst auch das Marktwachstum, da Unternehmen beide Modelle integrieren, um Sicherheits-, Leistungs- und skalierbare Rechenanforderungen auszugleichen.
Wichtige Wachstumstreiber
Steigende Nachfrage nach Echtzeitanalysen und Verarbeitung mit extrem niedriger Latenz
Der Markt für In-Memory-Computing wächst erheblich, da Unternehmen zunehmend auf Echtzeit-Entscheidungen setzen und Datenverarbeitungsgeschwindigkeiten im Sub-Millisekundenbereich verlangen. Mit dem Anstieg der Transaktionsvolumina in BFSI, E-Commerce, Telekommunikation und Logistik versagen traditionelle, festplattenbasierte Systeme bei der Unterstützung des erforderlichen Durchsatzes. In-Memory-Plattformen beseitigen I/O-Engpässe, indem sie operative Datensätze in DRAM oder persistentem Speicher speichern, was die Abfrageleistung für Betrugserkennung, dynamische Preisgestaltung, Kundenpersonalisierung und Lieferkettenoptimierung verbessert. Die Expansion von IoT, Edge-Analytics und KI-gesteuerten Workloads beschleunigt die IMC-Einführung weiter, da Unternehmen zunehmend auf sofortige Einblicke angewiesen sind, um wettbewerbsfähig zu bleiben. Darüber hinaus priorisieren digital-native Unternehmen Architekturen, die komplexe Ereignisverarbeitung und Echtzeit-Streaming-Pipelines unterstützen, was die Nachfrage nach skalierbaren In-Memory-Datenbanken und Datenrastern antreibt. Dieser Wandel unterstreicht die Bedeutung von IMC als grundlegende Technologie für geschwindigkeitssensitive Analyseumgebungen.
- Zum Beispiel hat die In-Memory-Engine von SAP HANA einen Scan-Durchsatz von über 1,2 Millionen Operationen pro Sekunde auf zertifizierten Appliance-Konfigurationen demonstriert, was Echtzeit-Analytik-Workloads ermöglicht.
Wachsende Akzeptanz von verteilten Architekturen und Cloud-nativem Computing
Der Übergang zu verteilten und Cloud-nativen Architekturen treibt die Einführung von In-Memory-Computing voran und ermöglicht es Organisationen, horizontal zu skalieren und große, dynamische Workloads zu unterstützen. Auf Microservices basierende Anwendungen erfordern schnelle Zugriffsdatenebenen für eine effiziente Kommunikation zwischen Diensten, was IMC zu einem kritischen Infrastrukturelement macht. Cloud-Plattformen bieten elastische Rechen- und Speicherressourcen, die es Unternehmen ermöglichen, leistungsstarke In-Memory-Cluster ohne große Kapitalinvestitionen bereitzustellen. Da hybride und Multi-Cloud-Umgebungen an Bedeutung gewinnen, unterstützen IMC-Lösungen nahtloses Teilen von Daten über Knoten hinweg, während Konsistenz und Widerstandsfähigkeit erhalten bleiben. Verteiltes Caching, In-Memory-Datenraster und replizierte Speicherarchitekturen werden zunehmend in KI-Training, Empfehlungssystemen und operativer Analytik priorisiert. Unternehmen, die DevOps und Container-Orchestrierung einführen, profitieren ebenfalls von der Fähigkeit von IMC, CI/CD-Aufgaben und Dienstinteraktionen zu beschleunigen. Diese weit verbreitete Modernisierung treibt die anhaltende Nachfrage nach IMC an.
- Zum Beispiel hat die verteilte In-Memory-Plattform von GridGain eine lineare Skalierung über Cluster mit mehr als 100 Knoten demonstriert und unterstützt aggregierte Speicherpools von über 50 Terabyte für Echtzeit-Compute-Workloads.
Erweiterung von KI-, maschinellem Lernen und Echtzeit-Automatisierungsanwendungen
KI- und maschinelle Lern-Workloads sind zunehmend auf schnellen Datenzugriff angewiesen, was die Nachfrage nach In-Memory-Computing als Leistungsbeschleuniger antreibt. Das Trainieren von Modellen, Ausführen von Inferenzaufgaben und Ausführen datenintensiver Algorithmen erfordert schnellen Zugriff auf große In-Memory-Datensätze. IMC reduziert die Datenabruflatenz erheblich, sodass KI-Systeme hochfrequente Datenströme und komplexe Muster in Echtzeit verarbeiten können. Branchen wie Gesundheitswesen, Finanzen, Einzelhandel und Fertigung integrieren IMC, um prädiktive Modellierung, Anomalieerkennung, Robotik-Automatisierung und autonome Systemoperationen zu unterstützen. Echtzeit-Automatisierung in Industrie 4.0-Umgebungen profitiert von IMC-gestützten digitalen Zwillingen und sensorintensiven Simulationen, die sofortige Statusaktualisierungen erfordern. Da Unternehmen KI in großem Maßstab einsetzen, wird IMC unerlässlich, um Reaktionsfähigkeit, Durchsatz und Fähigkeiten zur Aufnahme von großen Datenmengen sicherzustellen.
Wichtige Trends & Chancen:
Integration von Persistent Memory und Next-Generation Memory-Technologien
Ein bedeutender Trend, der die IMC-Landschaft umgestaltet, ist die schnelle Einführung von Persistent-Memory-Technologien, die die Haltbarkeit von Speicher mit der Leistung von DRAM verbinden. Lösungen wie Intel Optane Persistent Memory, NVDIMMs und kommende Speicherklassen-Architekturen ermöglichen deutlich größere In-Memory-Datensätze zu geringeren Kosten pro Gigabyte. Diese Fortschritte reduzieren Systemengpässe und verbessern die Wiederherstellungszeit nach Stromunterbrechungen, indem sie es ermöglichen, Daten auch dann zu behalten, wenn das System ausgeschaltet ist. Unternehmen sehen in Persistent Memory eine Chance, groß angelegte Analysen, Echtzeitverarbeitung und Hochdurchsatz-Workloads zu optimieren, ohne sich ausschließlich auf teures DRAM zu verlassen. Da sich speicherzentrierte Architekturen weiterentwickeln, können IMC-Anbieter davon profitieren, Plattformen bereitzustellen, die hybride Speicherstufen unterstützen und so eine bessere Skalierbarkeit und Kosteneffizienz ermöglichen.
- Zum Beispiel unterstützen Intel Optane Persistent Memory-Module Kapazitäten von 128 Gigabyte, 256 Gigabyte und 512 Gigabyte pro DIMM, was es ermöglicht, in Multi-Socket-Servern Gesamtspeicherpools von über 24 Terabyte zu erreichen, weit über das hinaus, was reine DRAM-Konfigurationen erlauben.
Zunehmende Nutzung von IMC in Edge-Computing, IoT und Hochfrequenz-Workloads
Edge-Computing- und IoT-Einsätze nutzen zunehmend In-Memory-Verarbeitung, um ultra-niedrige Latenzanforderungen zu unterstützen. Mit Milliarden von verbundenen Geräten, die kontinuierliche Datenströme erzeugen, kämpfen zentrale Systeme, um mit den Anforderungen an Echtzeitanalysen Schritt zu halten. Durch die Ermöglichung von Berechnungen am oder in der Nähe der Datenquelle reduziert IMC Datenübertragungsverzögerungen und unterstützt geschäftskritische Anwendungen wie autonome Fahrzeuge, intelligente Fertigung, Ferndiagnosen und intelligenten Einzelhandel. Edge-AI-Modelle profitieren von schnellem Speicherzugriff und beschleunigter Inferenz, wodurch sich Chancen für IMC-Anbieter ergeben, leichte, skalierbare Lösungen einzuführen, die für eingeschränkte Umgebungen optimiert sind. Das Wachstum von 5G und verteilten Edge-Netzwerken verstärkt diese Chance weiter, indem es Hochfrequenz-Workloads ermöglicht, die stark auf In-Memory-Architekturen angewiesen sind.
- Zum Beispiel hat Hazelcasts Edge-optimierte In-Memory-Engine eine End-to-End-Verarbeitungslatenz von unter 2 Millisekunden für Streaming-Sensor-Workloads gezeigt, die über 400.000 Operationen pro Sekunde über verteilte Knoten hinweg überschreiten.
Zunehmende Akzeptanz von In-Memory-Datenbanken für die digitale Transformation
Da Organisationen die digitale Transformation beschleunigen, setzen sie In-Memory-Datenbanken (IMDBs) ein, um Altsysteme zu modernisieren und den Datenzugriff zu verbessern. IMDBs ermöglichen es Organisationen, gemischte Workloads—transaktional, analytisch und hybrid—innerhalb einer einzigen Plattform zu bewältigen und unterstützen Echtzeiteinblicke und betriebliche Effizienz. Branchen wie BFSI, Einzelhandel und Telekommunikation ersetzen zunehmend festplattenbasierte Systeme durch IMDBs, um der steigenden Datenkomplexität und den Benutzererwartungen an sofortige Reaktionen gerecht zu werden. Dieser Trend schafft erhebliche Chancen für IMC-Anbieter, optimierte, cloudfähige und KI-integrierte In-Memory-Datenbanklösungen bereitzustellen.
Hauptherausforderungen:
Hohe Infrastrukturkosten und Einschränkungen der Speicherskalierbarkeit
Trotz der Leistungsverbesserungen stellen die hohen Kosten von DRAM und fortschrittlichen Speichertechnologien ein großes Hindernis für die weitverbreitete Einführung von IMC dar. Organisationen, die große In-Memory-Cluster implementieren, müssen stark in Server mit hoher Kapazität, persistente Speichermodule und optimierte Rechenarchitekturen investieren. Diese Ausgaben schränken die Einführung bei kleinen und mittelständischen Unternehmen mit begrenztem Budget ein. Darüber hinaus stellt die Skalierung der Speicherkapazität bei gleichzeitiger Aufrechterhaltung der Leistung und Fehlertoleranz technische Herausforderungen dar. Große In-Memory-Knoten erfordern robuste Redundanzmechanismen, was die Komplexität der Infrastruktur und die Betriebskosten erhöht. Mit zunehmenden Datenmengen wird die kosteneffiziente Speicherskalierung noch schwieriger, was die Einführungsraten in kostenempfindlichen Sektoren verlangsamt.
Datensicherheitsbedenken und Komplexität speicherzentrierter Architekturen
In-Memory-Computing-Umgebungen sind aufgrund der flüchtigen und zentralisierten Natur der Datenspeicherung erhöhten Sicherheitsrisiken ausgesetzt. Sensible Informationen, die im Speicher gespeichert sind, können anfällig werden, wenn keine ordnungsgemäßen Verschlüsselungs-, Zugriffskontroll- und Speicherisolationsmechanismen durchgesetzt werden. Die Implementierung solcher Schutzmaßnahmen erhöht die architektonische Komplexität und erfordert spezielles Fachwissen. Darüber hinaus erfordert der Übergang von festplattenbasierten zu speicherzentrierten Architekturen oft große betriebliche Änderungen, Integrationsherausforderungen und potenzielle Ausfallzeiten. Organisationen mit Altsystemen könnten Schwierigkeiten haben, bestehende Workflows und Anwendungen an neue In-Memory-Modelle anzupassen. Das Management der Echtzeitreplikation und die Sicherstellung der Datenkonsistenz über verteilte Speicherknoten hinweg erschweren die Bereitstellung weiter. Diese Herausforderungen schaffen Reibungen bei der Einführung, insbesondere in regulierten Branchen.
Regionale Analyse:
Nordamerika
Nordamerika hält den größten Anteil am In-Memory-Computing-Markt und macht etwa 35% des weltweiten Umsatzes aus, angetrieben durch starke Unternehmensdigitalisierung und weitverbreitete Einführung von Echtzeitanalysen in den Bereichen BFSI, Einzelhandel und Gesundheitswesen. Die Region profitiert von früher Cloud-Einführung, fortschrittlicher Dateninfrastruktur und hohen Investitionen in KI, maschinelles Lernen und Edge-Analytik. Technologieriesen in den USA beschleunigen die IMC-Durchdringung durch In-Memory-Datenbanken, verteilte Caching-Engines und Echtzeit-Datenplattformen, die in cloud-native Ökosysteme integriert sind. Der Fokus der Region auf Betrugserkennung, Empfehlungssysteme und operative Intelligenz erhält ihre Führungsposition bei der IMC-Einführung aufrecht.
Europa
Europa erfasst etwa 26% des IMC-Marktes, unterstützt durch die rasche digitale Transformation in den Bereichen Finanzdienstleistungen, Fertigung, Automobil und Telekommunikation. Die strengen Datenschutzbestimmungen der Region und die Einführung von In-Memory-Plattformen für Compliance-Analysen, Risikomodellierung und prädiktive Wartung stärken die Nachfrage. Deutschland, das Vereinigte Königreich und Frankreich führen die Einführung an, da Unternehmen IMC für Echtzeit-Lieferketten-Transparenz, industrielle Automatisierung und intelligente Produktionssysteme einsetzen. Laufende Investitionen in Industrie 4.0 und Cloud-Beschleunigung steigern das Marktpotenzial weiter. Das wachsende Interesse an persistentem Speicher und verteilten In-Memory-Architekturen positioniert Europa als starken, innovationsgetriebenen Markt.
Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region und hält etwa 23 % des globalen IMC-Marktes, angetrieben durch expandierende digitale Volkswirtschaften in China, Indien, Japan und Südkorea. Das schnelle Wachstum im E-Commerce, Fintech, in der Telekommunikation und im verarbeitenden Gewerbe fördert die Einführung von In-Memory-Architekturen zur Unterstützung von Echtzeit-Personalisierung, Transaktionsverarbeitung und prädiktiver Automatisierung. Cloud-First-Strategien und Investitionen in KI-, 5G- und IoT-Ökosysteme steigern die Nachfrage nach IMC-fähigen Hochgeschwindigkeitsanalysen erheblich. Regionale Unternehmen nutzen IMC, um groß angelegte Arbeitslasten von wachsenden Kundenstämmen und hoher Datenrate zu verwalten. Von der Regierung geführte digitale Transformation und Smart-City-Initiativen beschleunigen die Marktexpansion weiter.
Lateinamerika
Lateinamerika macht etwa 6 % des IMC-Marktes aus, mit stetiger Einführung in den Bereichen Banken, Einzelhandel und Telekommunikation. Unternehmen in Brasilien, Mexiko und Chile setzen zunehmend In-Memory-Plattformen ein, um die Echtzeit-Betrugserkennung, die Leistung des mobilen Bankings und die Kundenanalyse zu verbessern. Steigende Cloud-Einführung und digitale Zahlungen treiben den Bedarf an skalierbaren, latenzarmen Infrastrukturen voran. Obwohl die Einführung aufgrund von Budgetbeschränkungen hinter reifen Märkten zurückbleibt, wächst die IMC-Nachfrage, da Organisationen IT-Systeme modernisieren und hybride Cloud-Modelle übernehmen. Das expandierende Fintech-Ökosystem und der digitale Handel der Region beschleunigen das Interesse an IMC-Technologien für Hochgeschwindigkeitsverarbeitung.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika repräsentiert etwa 4 % des globalen IMC-Marktes, mit wachsender Dynamik in den VAE, Saudi-Arabien und Südafrika. Investitionen in Smart Cities, digitales Banking, Regierungsmodernisierung und Cloud-Infrastruktur fördern die IMC-Einführung für Echtzeitanalysen und operative Entscheidungsfindung. BFSI und Telekommunikation bleiben wichtige Anwender, da Organisationen versuchen, die Betrugsüberwachung, Kundenbindung und Netzwerkoptimierung zu verbessern. Obwohl die Gesamteinführung noch relativ neu ist, schaffen steigende Cloud-Migration und nationale digitale Transformationsagenden starke Chancen für IMC-Anbieter. Wachsende datenintensive Sektoren, einschließlich Energie, Logistik und Einzelhandel, unterstützen das regionale Wachstum weiter.
Marktsegmentierungen:
Nach Komponente
- Software
- Hardware
- Dienstleistungen
Nach Anwendung
- BFSI
- Gesundheitswesen
- Einzelhandel
- IT und Telekommunikation
- Verarbeitende Industrie
- Andere
Nach Bereitstellungsmodus
- Vor Ort
- Cloud
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Wettbewerbslandschaft:
Der In-Memory-Computing-Markt zeichnet sich durch eine hochgradig wettbewerbsfähige Landschaft aus, die von globalen Technologieanbietern dominiert wird, die sich auf leistungsstarke Datenplattformen, verteilte Architekturen und Echtzeitanalyse-Engines spezialisiert haben. Führende Anbieter konzentrieren sich darauf, ihre IMC-Fähigkeiten durch In-Memory-Datengitter, In-Memory-Datenbanken, Integration von persistentem Speicher und cloud-native Compute-Beschleunigung auszubauen. Unternehmen stärken ihre Portfolios durch Partnerschaften mit Hyperscale-Cloud-Anbietern, um skalierbare, latenzarme Plattformen bereitzustellen, die mit den Modernisierungsinitiativen von Unternehmen übereinstimmen. Innovationen konzentrieren sich auf die Senkung der Speicherkosten, die Verbesserung der horizontalen Skalierbarkeit und die Ermöglichung hybrider Speicherarchitekturen, die DRAM mit der nächsten Generation von persistentem Speicher kombinieren. Wettbewerber betonen auch Sicherheit, Multi-Cloud-Interoperabilität und Hochverfügbarkeitsfunktionen, um der Nachfrage aus den Branchen BFSI, Telekommunikation und Fertigung gerecht zu werden. Da Unternehmen zunehmend KI-gesteuerte Analysen und Echtzeit-Automatisierung übernehmen, differenzieren sich Anbieter durch verbesserte Abfrageleistung, verteilte Caching-Engines und nahtlose Integration mit Container-Orchestrierungs-Frameworks. Während sich der Markt entwickelt, bleiben strategische Akquisitionen, F&E-Investitionen und die Erweiterung des Cloud-Ökosystems zentral, um den Wettbewerbsvorteil zu erhalten.
Schlüsselspieler-Analyse:
- GridGain Systems
- Oracle Corporation
- GigaSpaces Technologies
- Software AG
- SAP SE
- Hazelcast Inc.
- Altibase Corporation
- IBM Corporation
- Microsoft Corporation
- TIBCO Software Inc.
Jüngste Entwicklungen:
- Im Oktober 2025 veröffentlichte SAP sein Paket „SAP Cloud ERP Private 2025“ und verbesserte seine Cloud-ERP-Suite mit einer gestärkten Datenbasis, eingebetteten KI- und intelligenten Agentenfunktionen zur Unterstützung von End-to-End-Geschäftsprozessen.
- Im Jahr 2025 wird GridGain weiterhin als einer der führenden Anbieter von In-Memory-Computing anerkannt. Ein Branchenüberblicksbericht aus dem Jahr 2025 nennt GridGain für seine Open-Source- und Enterprise-Grade-In-Memory-Plattformen, die Echtzeitanalysen und verteiltes Computing unterstützen.
- Im September 2023 veröffentlichte Altibase Corporation laut öffentlichen Informationen die Version 7.3 seiner hybriden In-Memory-Datenbank. Diese Version führte eine „hybride Partition“-Architektur ein – die es ermöglicht, dass Daten entweder im Speicher oder auf der Festplatte auf Partitionsniveau gespeichert werden – zusammen mit Verbesserungen der Parallelverarbeitung, die darauf abzielen, die Leistung unter gemischten Lastbedingungen zu verbessern.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Anwendung, Bereitstellungsmodus und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukünftige Aussichten:
- In-Memory-Computing wird sich schnell ausweiten, da Unternehmen Echtzeitanalysen und extrem niedrige Latenzzeiten priorisieren.
- Die Einführung von KI, maschinellem Lernen und Automatisierung wird die Nachfrage nach Hochgeschwindigkeits-In-Memory-Datenarchitekturen beschleunigen.
- Cloud-native IMC-Plattformen werden an Bedeutung gewinnen, da Organisationen auf hybride und Multi-Cloud-Umgebungen umstellen.
- Persistenter Speicher und Speichertechnologien der nächsten Generation werden die Skalierbarkeit verbessern und die Abhängigkeit von DRAM verringern.
- BFSI, Telekommunikation und E-Commerce werden weiterhin die Nutzung von IMC für sofortige Transaktionsverarbeitung und Betrugserkennung vorantreiben.
- Das Wachstum des Edge-Computings wird die Bereitstellung von leichten IMC-Lösungen für Echtzeit-Inferenz und IoT-Workloads erhöhen.
- In-Memory-Datenbanken werden in digital orientierten Unternehmen veraltete, festplattenbasierte Systeme ersetzen.
- Anbieter werden sich darauf konzentrieren, die Interoperabilität mit Container-Orchestrierung und Microservices-Frameworks zu verbessern.
- Sicherheitsverbesserungen und Echtzeitverschlüsselung werden entscheidend, da mehr sensible Daten im Speicher gespeichert werden.
- Schwellenmärkte werden IMC schneller übernehmen, da die digitale Transformation und Cloud-Durchdringung zunehmen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für In-Memory-Computing und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für In-Memory-Computing voraussichtlich zwischen 2024 und 2032 wachsen?
Welches In-Memory-Computing-Segment hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für In-Memory-Computing antreiben?
Wer sind die führenden Unternehmen im Markt für In-Memory-Computing?
Welche Region hatte 2024 den größten Anteil am Markt für In-Memory-Computing?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 In-Memory-Computing-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global In-Memory-Computing-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 21 billion → 2032: USD 70.42 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 In-Memory-Computing-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. In-Memory-Computing-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 In-Memory-Computing-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 In-Memory-Computing-Markt Market Drivers
- 3.3 In-Memory-Computing-Markt Market Restraints & Challenges
- 3.4 In-Memory-Computing-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 In-Memory-Computing-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 In-Memory-Computing-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, In-Memory-Computing-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 In-Memory-Computing-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. In-Memory-Computing-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the In-Memory-Computing-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 In-Memory-Computing-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 In-Memory-Computing-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 In-Memory-Computing-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in In-Memory-Computing-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New In-Memory-Computing-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global In-Memory-Computing-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America In-Memory-Computing-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe In-Memory-Computing-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific In-Memory-Computing-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America In-Memory-Computing-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East In-Memory-Computing-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa In-Memory-Computing-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. In-Memory-Computing-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
