
Marktübersicht
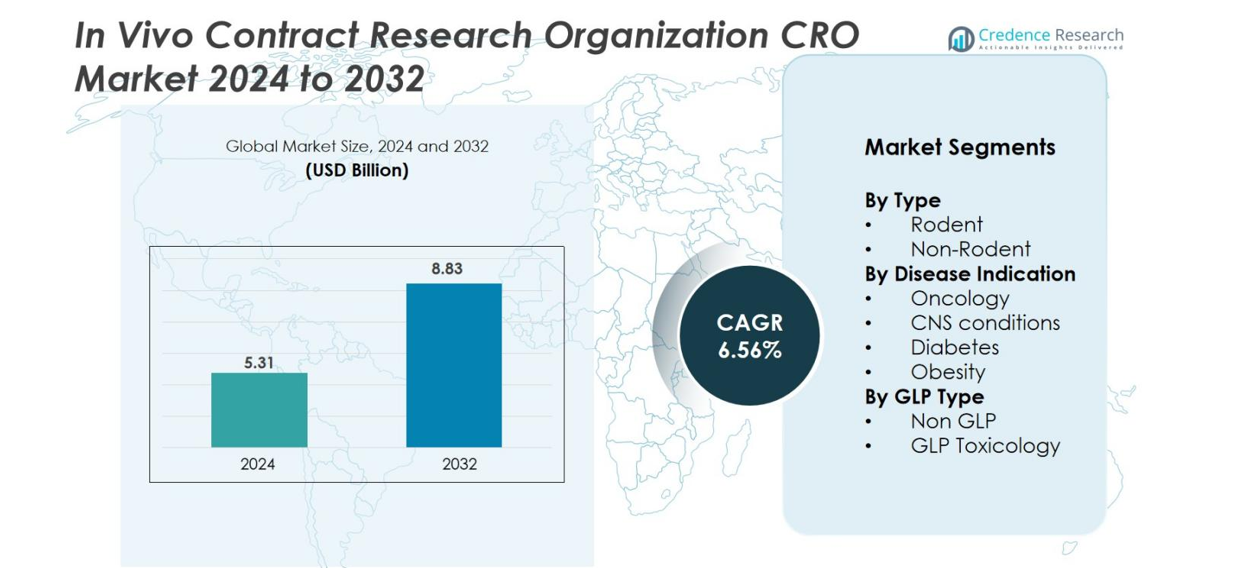
Der Markt für In Vivo Contract Research Organization (CRO) wurde 2024 auf 5,31 Milliarden USD geschätzt und soll bis 2032 8,83 Milliarden USD erreichen, bei einer CAGR von 6,56 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für In Vivo Contract Research Organization (CRO) 2024 | 5,31 Milliarden USD |
| In Vivo Contract Research Organization (CRO) Markt, CAGR | 6,56 % |
| Marktgröße für In Vivo Contract Research Organization (CRO) 2032 | 8,83 Milliarden USD |
In Vivo Contract Research Organization (CRO) Markt zeichnet sich durch eine wettbewerbsfähige Landschaft aus, die von weltweit etablierten Akteuren mit fortschrittlichen präklinischen Fähigkeiten geführt wird. Wichtige Unternehmen wie Charles River Laboratories, IQVIA, ICON plc, Labcorp, Evotec, Crown Bioscience, Taconic Biosciences, GemPharmatech, Biocytogen, PsychoGenics und Janvier Labs stärken ihre Positionen durch diversifizierte In-vivo-Modelle, GLP-konforme Toxikologie und Spezialisierung auf therapeutische Bereiche. Nordamerika bleibt die führende Region mit 40 % Marktanteil, unterstützt durch starke pharmazeutische F&E-Aktivitäten und umfangreiche CRO-Infrastruktur, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 22 %, was die schnelle Expansion in der biomedizinischen Forschung und die kosteneffiziente Outsourcing-Kapazität widerspiegelt.
Markteinblicke
- Der Markt für In Vivo Contract Research Organization (CRO) wurde 2024 auf 5,31 Milliarden USD geschätzt und soll bis 2032 8,83 Milliarden USD erreichen, mit einer CAGR von 6,56 % im Prognosezeitraum.
- Das Marktwachstum wird durch steigende Ausgaben für präklinische F&E, expandierende Onkologie-Pipelines und zunehmendes Outsourcing komplexer In-vivo-Studien zur Kostensenkung und Beschleunigung der Entwicklungszeitpläne angetrieben.
- Zu den wichtigsten Trends gehört die schnelle Einführung fortschrittlicher Tiermodelle wie humanisierte Mäuse und PDX-Systeme sowie die zunehmende Integration digitaler Werkzeuge, Bildgebungstechnologien und KI-gesteuerter Analysen zur Verbesserung der Studienpräzision.
- Die Wettbewerbslandschaft umfasst wichtige Akteure wie Charles River Laboratories, IQVIA, ICON plc, Labcorp, Evotec, Crown Bioscience, Taconic Biosciences und GemPharmatech, unterstützt durch erweiterte Dienstleistungsportfolios und globale Forschungsnetzwerke.
- Regional führt Nordamerika mit einem Anteil von 40 %, gefolgt von Europa mit 28 % und dem asiatisch-pazifischen Raum mit 22 %, während das Nagetiersegment nach Typ mit einem Anteil von fast 65 % dominiert, aufgrund der breiten Anwendbarkeit in der Frühphasenforschung.
Marktsegmentierungsanalyse
Nach Typ
Das Nagetiersegment dominiert den In Vivo CRO-Markt und macht schätzungsweise 65 % des Anteils aus, da es weit verbreitet in frühen Wirksamkeits-, Toxikologie- und pharmakokinetischen Studien eingesetzt wird. Nagetiere bleiben das bevorzugte Modell, da sie kostengünstig, genetisch gut charakterisiert und für eine breite Palette therapeutischer Untersuchungen geeignet sind. Nicht-Nagetier-Modelle, obwohl sie für fortgeschrittene regulatorische Toxikologie unerlässlich sind, stellen aufgrund höherer Kosten und strengerer Handhabungsanforderungen einen kleineren Marktanteil dar. Das Wachstum in der auf Nagetieren basierenden Forschung wird durch steigende präklinische Pipelines und die zunehmende Einführung humanisierter und genetisch veränderter Mausmodelle verstärkt.
- Zum Beispiel hat Biocytogen über 4.390 genetisch veränderte Maus- und Rattenmodelle (einschließlich humanisierter und immundefizienter Varianten) entwickelt, um die Arzneimittelentwicklung zu beschleunigen.
Nach Krankheitsanzeige
Onkologie ist die führende Krankheitsanzeige und trägt mit etwa 45 % zum Marktanteil bei, angetrieben durch die steigende globale Krebsprävalenz und den Anstieg der Entwicklung von Immunonkologie-Medikamenten. Tumor-Xenograft-, syngeneische und PDX-Modelle bleiben zentral für die Bewertung therapeutischer Reaktionen und die Entdeckung von Biomarkern. ZNS-Erkrankungen bilden das zweitgrößte Segment, unterstützt durch die Nachfrage nach Behandlungen neurodegenerativer Störungen. In der Zwischenzeit expandieren Studien zu Diabetes und Fettleibigkeit weiter mit der zunehmenden Belastung durch Stoffwechselerkrankungen. Die Dominanz der Onkologie wird weiter durch pharmazeutische Investitionen in zielgerichtete Therapien und die Notwendigkeit robuster In-vivo-Wirksamkeitsvalidierung verstärkt.
- Zum Beispiel unterhält das Jackson Laboratory (JAX) eine umfangreiche, validierte Sammlung von Hunderten patientenabgeleiteter Xenograft- (PDX) Modelle, darunter über 350, die für präklinische Wirksamkeitsstudien verfügbar sind, was präklinisches Screening von zielgerichteten und immuntherapeutischen Wirkstoffen ermöglicht.
Nach GLP-Typ
Das Non-GLP-Segment führt den Markt mit einem geschätzten Anteil von 55 % an, da frühe Wirksamkeitsscreenings und explorative Toxikologie typischerweise formalen regulatorischen Studien vorausgehen. Non-GLP-Workflows bieten schnellere Durchlaufzeiten, niedrigere Kosten und größere Flexibilität, was für Biotech-Unternehmen attraktiv ist, die präklinische Kandidaten optimieren. Im Gegensatz dazu wächst das GLP-Toxikologie-Segment stetig weiter, unterstützt durch steigende IND-Einreichungen und erhöhte behördliche Aufsicht. Die Nachfrage nach GLP-konformen Studien wird weiter durch die Expansion von Biologika und zellbasierten Therapien angetrieben, die strenge Sicherheitsbewertungen erfordern. Zusammen bilden beide Segmente einen komplementären Workflow innerhalb des CRO-Ökosystems.
Wichtige Wachstumstreiber
Steigende präklinische F&E-Investitionen
Steigende Ausgaben für präklinische F&E und expandierende Arzneimittelpipelines treiben den In Vivo CRO-Markt erheblich an. Pharma- und Biotech-Unternehmen lagern frühe Studien aus, um die Validierung von Kandidaten zu beschleunigen und feste Betriebskosten zu senken. Das Wachstum der Onkologie-, ZNS- und Stoffwechselkrankheiten-Pipelines erhöht die Nachfrage nach spezialisierter In-vivo-Expertise. Steigende IND-Einreichungen und der Druck, Entwicklungszeiten zu verkürzen, fördern weiter die Abhängigkeit von CROs mit fortschrittlichen Einrichtungen, die es Sponsoren ermöglichen, die Effizienz zu verbessern und interne Ressourcen auf Kerninnovationen zu konzentrieren.
- Zum Beispiel berichtet WuXi AppTec über die Zusammenarbeit mit fast 6.000 globalen Pharma- und Biotech-Kunden in mehr als 30 Ländern und unterstützt dabei eine große Anzahl von frühen Entdeckungs- und präklinischen In-vivo-Projekten.
Fortschritte bei Tiermodellen
Schnelle Fortschritte bei Tiermodellen, einschließlich humanisierter Mäuse, PDX-Systemen und CRISPR-modifizierten Organismen, treiben das starke Marktwachstum an. Diese Modelle verbessern die translationale Genauigkeit und unterstützen die Forschung zu komplexen Krankheiten, insbesondere in der Onkologie und Immunologie. CROs, die Next-Generation-Sequenzierung, Bildgebungswerkzeuge und Biomarker-Analysen integrieren, liefern qualitativ hochwertigere Daten und reduzieren den klinischen Abbruch. Da sich die Arzneimittelmodalitäten auf Biologika, Zelltherapien und Gentherapien ausweiten, verlassen sich Sponsoren zunehmend auf CROs, die anspruchsvolle In-vivo-Plattformen anbieten, die die Vorhersage der therapeutischen Leistung verbessern.
- Zum Beispiel berichtet Taconic Biosciences über eine Bibliothek von über 20.600 genetisch modifizierten Modellen (GEMs), einschließlich transgener, Knockout- und humanisierter Maus- und Rattenstämme.
Steigende regulatorische Nachfrage nach Toxikologiestudien
Strengere globale regulatorische Anforderungen an die Sicherheitsbewertung beschleunigen die Nachfrage nach CRO-basierten GLP-Toxikologiestudien. Diese Studien erfordern spezialisierte Einrichtungen, validierte Arbeitsabläufe und erfahrene Techniker, die vielen Biopharma-Unternehmen intern fehlen. Outsourcing gewährleistet regulatorische Übereinstimmung, zuverlässige Dokumentation und effizienten Studienbeginn. Steigende Einreichungen für Biologika und fortschrittliche Therapien erhöhen den Bedarf an umfassenden Toxikologiepaketen. CROs, die integrierte Sicherheitspharmakologie, Toxikologie und regulatorische Unterstützung bieten, sind gut positioniert, um die steigende Outsourcing-Nachfrage in frühen Entwicklungspipelines zu decken.
Wichtige Trends & Chancen
Einführung von digitalen und KI-gesteuerten Technologien
Die Integration von KI, Automatisierung und digitaler Überwachung stellt einen wichtigen Trend dar, der neue Chancen für In-vivo-CROs schafft. KI-basierte Analysen verbessern das Studiendesign, beschleunigen die Dateninterpretation und erhöhen die Reproduzierbarkeit. Automatisierte Überwachungssysteme reduzieren menschliche Fehler und verfeinern die Verhaltensbewertung. Digitale Pathologie- und Bildgebungsplattformen unterstützen eine tiefere Biomarker-Analyse. Sponsoren bevorzugen zunehmend CROs, die fortschrittliche digitale Werkzeuge einsetzen, um Transparenz und Effizienz zu verbessern. Dieser Wandel ermöglicht es CROs, reichhaltigere Datensätze zu liefern, Dienstleistungen zu differenzieren und langfristige strategische Partnerschaften zu sichern.
- Zum Beispiel verwendet der digitale Pathologie-Workflow von Explicyte für die Immunonkologie zwei automatisierte Ventana Discovery XT-Systeme und kann bis zu 200 Proben pro Woche, einschließlich Tissue MicroArrays, mit automatisierten Färbeprotokollen verarbeiten.
Wachsende Nachfrage nach spezialisierter therapeutischer Expertise
Die steigende Nachfrage nach Spezialisierung auf therapeutische Bereiche – insbesondere in der Immunonkologie, bei seltenen Krankheiten und neurologischen Störungen – schafft starke Chancen für CROs. Sponsoren suchen Partner mit tiefem Modellwissen, fortschrittlichen Bildgebungsfähigkeiten und krankheitsspezifischem Biomarker-Wissen. Das Wachstum in den Zell- und Gentherapie-Pipelines erhöht den Bedarf an komplexen In-vivo-Studien, einschließlich Biodistributions- und Langzeittoxizitätsbewertungen. Nischen-CROs, die gezielte Expertise anbieten, erlangen Wettbewerbsvorteile. Mit der Ausweitung der Präzisionsmedizin profitieren CROs, die maßgeschneiderte In-vivo-Strategien im Einklang mit Krankheitsmechanismen anbieten, von einer anhaltenden Outsourcing-Nachfrage.
- Zum Beispiel unterhält Champions Oncology eine molekular charakterisierte Tumormodellbank mit über 1.400 soliden Tumor- und hämatologischen In-vivo-Modellen, die fortschrittliche Immunonkologie- und Zelltherapieforschung unterstützen.
Wichtige Herausforderungen
Ethische und regulatorische Druck auf die Verwendung von Tieren
Verschärfte ethische Vorschriften und zunehmende Kontrolle der Tierforschung stellen Herausforderungen für In-vivo-CROs dar. Die Einhaltung von Tierschutzstandards erfordert erhebliche Investitionen in die Verbesserung der Einrichtungen, Dokumentation und Schulung des Personals. Globale Unterschiede in den Richtlinien zur Tierforschung erschweren zudem die harmonisierte Durchführung von Studien. CROs müssen verfeinerte Praktiken integrieren und alternative Methoden wie Organ-on-Chip oder In-vitro-Systeme erforschen. Obwohl diese Anforderungen für verantwortungsvolle Forschung unerlässlich sind, erhöhen sie die betriebliche Komplexität, verlängern Projektzeitpläne und steigern die Kosten in präklinischen Programmen.
Hohe Kosten und begrenzte Verfügbarkeit spezialisierter Modelle
Die hohen Kosten von In-vivo-Studien, insbesondere solche mit Primaten oder humanisierten Modellen, bleiben eine erhebliche Herausforderung. Spezialisierte Modelle erfordern fortschrittliche Infrastruktur, qualifiziertes Personal und kontrollierte Umgebungen, was die globale Kapazität einschränkt. Die Nachfrage nach nicht-menschlicher Primatentoxikologie übersteigt das Angebot, was zu langen Wartezeiten und Engpässen führt. Kleinere Biotech-Unternehmen stehen vor finanziellen Hürden beim Zugang zu erstklassigen In-vivo-Fähigkeiten. CROs kämpfen darum, ihre Operationen zu skalieren, ohne die Qualität zu beeinträchtigen, was zu Kapazitätsengpässen führen kann, die frühe Entwicklungszeitpläne und Outsourcing-Entscheidungen verzögern.
Regionale Analyse
Nordamerika
Nordamerika hält den größten Anteil am In-vivo-CRO-Markt und macht 40 % des weltweiten Umsatzes aus. Die Region profitiert von einem starken pharmazeutischen Ökosystem, hohen F&E-Ausgaben und einer gut etablierten GLP-konformen CRO-Infrastruktur. Die Präsenz großer Branchenakteure, der umfangreiche Einsatz fortschrittlicher Tiermodelle und die steigende Nachfrage nach spezialisierten Toxikologiedienstleistungen stärken die Marktführerschaft weiter. Günstige regulatorische Rahmenbedingungen und kontinuierliche Investitionen in die Arzneimittelforschung beschleunigen Outsourcing-Aktivitäten. Die rasche Expansion der Onkologie- und Immuntherapie-Pipelines verstärkt auch die Dominanz der Region und schafft eine anhaltende Nachfrage nach hochwertigen In-vivo-Forschungsdienstleistungen.
Europa
Europa repräsentiert 28 % des In-vivo-CRO-Marktes, unterstützt durch einen robusten Biotechnologiesektor, starke akademisch-industrielle Zusammenarbeit und umfassende regulatorische Standards. Länder wie Deutschland, Frankreich und das Vereinigte Königreich bleiben wichtige Beitragszahler aufgrund ihrer fortschrittlichen Forschungseinrichtungen und wachsenden Investitionen in die translationale Wissenschaft. Der verstärkte Fokus auf seltene Krankheiten, Zelltherapie und personalisierte Medizin beschleunigt die Nachfrage nach spezialisierter In-vivo-Expertise. Trotz strenger ethischer Vorschriften, die die Tierforschung regeln, erweitert die Region weiterhin ihren Outsourcing-Fußabdruck durch hochwertige GLP-Toxikologiefähigkeiten. Steigende pharmazeutische Innovationen und unterstützende staatliche Förderungen tragen zu einem stetigen Marktwachstum bei.
Asien-Pazifik
Asien-Pazifik hält einen Marktanteil von 22 % und ist das am schnellsten wachsende regionale Segment, angetrieben durch expandierende biomedizinische Forschung, kosteneffizientes Outsourcing und zunehmende Akzeptanz fortschrittlicher Tiermodelle. China, Indien, Südkorea und Japan führen die regionale Aktivität mit erheblichen Investitionen in präklinische Infrastruktur und steigender inländischer Arzneimittelentwicklung an. Global wettbewerbsfähige CROs, unterstützende Regierungspolitiken und zunehmende klinische Studienaktivitäten stärken das regionale Wachstum weiter. Die Kostenvorteile der Region und die schnelle Projektabwicklung ziehen westliche Pharmaunternehmen an, die skalierbare präklinische Lösungen suchen. Die Expansion der Onkologie-, Stoffwechselkrankheits- und Gentherapieforschung treibt die Nachfrage nach In-vivo-CRO-Dienstleistungen weiter an.
Lateinamerika
Lateinamerika macht 6 % des in vivo CRO-Marktes aus, unterstützt durch wachsende Investitionen in die Pharmaindustrie und verbesserte Forschungskapazitäten in Ländern wie Brasilien, Mexiko und Argentinien. Die Region bietet wettbewerbsfähige Betriebskosten und eine wachsende Basis an vorklinischen Einrichtungen, was eine zunehmende Auslagerung von globalen und regionalen Arzneimittelentwicklern ermöglicht. Fortschritte in der Toxikologie, bei Infektionskrankheitsmodellen und der regulatorischen Angleichung an internationale Standards erhöhen die Marktglaubwürdigkeit. Obwohl Infrastrukturdefizite und begrenzte Hochkomplexitätsfähigkeiten weiterhin Herausforderungen darstellen, wird erwartet, dass kontinuierliche Investitionen in die biomedizinische Forschung die regionale Teilnahme an globalen in vivo CRO-Aktivitäten verbessern werden.
Naher Osten & Afrika
Die Region Naher Osten und Afrika hält 4 % des Marktes, was die frühe, aber stetig wachsende Akzeptanz von ausgelagerter vorklinischer Forschung widerspiegelt. Das Wachstum wird durch zunehmende Investitionen in Gesundheitsinnovationen, steigendes Interesse an Biotechnologie und Bemühungen um den Aufbau einer GLP-konformen Forschungsinfrastruktur in Ländern wie den VAE, Saudi-Arabien und Südafrika unterstützt. Die Nachfrage der Region nach in vivo-Studien wird durch die steigende Prävalenz chronischer Krankheiten und die expandierende pharmazeutische Produktion angetrieben. Allerdings schränken begrenzte lokale Expertise und Infrastrukturengpässe groß angelegte Operationen ein. Laufende Regierungsinitiativen und Forschungspartnerschaften sollen die Marktpräsenz schrittweise stärken.
Marktsegmentierungen
Nach Typ
- Nagetier
- Nicht-Nagetier
Nach Krankheitsindikation
- Onkologie
- ZNS-Erkrankungen
- Diabetes
- Adipositas
Nach GLP-Typ
- Nicht GLP
- GLP-Toxikologie
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Die Wettbewerbslandschaft des In Vivo CRO-Marktes ist durch eine Mischung aus globalen Marktführern, spezialisierten regionalen Anbietern und aufstrebenden Nischenakteuren geprägt, die sich auf komplexe Krankheitsmodellierung und fortschrittliche Toxikologiedienste konzentrieren. Große Unternehmen wie Charles River Laboratories, IQVIA, ICON plc, Labcorp, Envigo, Taconic Biosciences, Crown Bioscience, Evotec, GemPharmatech und Biocytogen halten starke Marktpositionen durch umfangreiche Forschungsinfrastruktur, diversifizierte Dienstleistungsportfolios und langjährige Partnerschaften mit Pharma- und Biotechnologieunternehmen. Diese Akteure investieren stark in die Erweiterung humanisierter Modelle, PDX-Plattformen, CRISPR-entwickelter Systeme und digitaler Datenfähigkeiten, um die Studienqualität zu verbessern und Entwicklungszeiten zu verkürzen. Der Markt umfasst auch spezialisierte Anbieter wie PsychoGenics, Janvier Labs und Caidya, die sich auf ZNS-, Onkologie- und Stoffwechselkrankheitsmodelle konzentrieren. Der Wettbewerb intensiviert sich, da CROs strategische Akquisitionen, geografische Expansion und technologische Integration verfolgen, um der steigenden Nachfrage nach komplexen in vivo-Studien, GLP-konformer Toxikologie und integrierten vorklinischen Lösungen gerecht zu werden.
Schlüsselspieler-Analyse
- Evotec
- Taconic Biosciences, Inc.
- GemPharmatech
- Icon Plc
- Biocytogen Boston Corp
- Crown Bioscience
- Janvier Labs
- PsychoGenics Inc.
- IQVIA Inc.
- Charles River Laboratories
Neueste Entwicklungen
- Im Juli 2025 bildeten InnoSer, Connected-Pathology und Poulpharm eine strategische Partnerschaft mit dem Ziel, präklinische und histopathologische Dienstleistungen über multi-spezies in-vivo-Modelle hinweg auszubauen.
- Im März 2024 startete Agathos Biologics, ein in Fargo, North Dakota, ansässiges Unternehmen, seinen Produktionsservice für rekombinante adeno-assoziierte Viren (rAAV) unter Nutzung seiner proprietären AE1-BHK-Zelllinie und verzeichnete seinen ersten rAAV-Verkauf an CRO Genovac und eine Auftragsfertigungsorganisation.
- Im November 2023 führte Crown Bioscience, ein Unternehmen der JSR Life Sciences, OrganoidXplore™ ein, eine hochgeschwindigkeits- und klinisch relevante Organoid-Panel-Screening-Plattform, die darauf ausgelegt ist, die präklinische Onkologie-Arzneimittelentdeckung zu beschleunigen.
Berichtsabdeckung
Der Forschungsbericht bietet eine tiefgehende Analyse basierend auf Typ, Krankheitsanzeige, GLP-Typ und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt wird weiterhin expandieren, da Pharma- und Biotech-Unternehmen die Auslagerung präklinischer in vivo-Studien erhöhen, um Entwicklungszeitleisten zu beschleunigen.
- Die Nachfrage nach fortschrittlichen Tiermodellen, einschließlich humanisierter und CRISPR-engineerter Systeme, wird schnell wachsen, um die translationale Genauigkeit zu verbessern.
- Die Integration von KI, Automatisierung und digitalem Monitoring wird die Datenqualität verbessern und die Studienabläufe bei CROs rationalisieren.
- Onkologie, ZNS-Störungen und Stoffwechselkrankheiten werden dominante Forschungsbereiche bleiben, die eine nachhaltige Nutzung von in vivo-Modellen vorantreiben.
- GLP-Toxikologiedienste werden eine steigende Nachfrage erleben, da die regulatorischen Anforderungen für komplexe Biologika und Gentherapien zunehmen.
- Der asiatisch-pazifische Raum wird seine Position als wachstumsstarke Region aufgrund der expandierenden biomedizinischen Infrastruktur und wettbewerbsfähiger Outsourcing-Kosten stärken.
- Strategische Kooperationen zwischen CROs, Pharmaunternehmen und akademischen Institutionen werden zunehmen, um die Entwicklung fortschrittlicher Modelle zu unterstützen.
- Die Konsolidierung durch Fusionen und Übernahmen wird sich intensivieren, da globale CROs erweiterte Fähigkeiten und geografische Reichweite anstreben.
- Ethischer und regulatorischer Druck wird Investitionen in verfeinerte Praktiken und validierte alternative Methoden vorantreiben.
- CROs, die spezialisierte therapeutische Expertise und integrierte präklinische Lösungen anbieten, werden in langfristigen Partnerschaften einen Wettbewerbsvorteil erlangen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Mit welcher jährlichen Wachstumsrate (CAGR) wird der Markt für In Vivo Auftragsforschungsorganisationen (CRO) zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für In Vivo Auftragsforschungsorganisationen (CRO) hatte 2024 den größten Anteil?
Wer sind die wichtigsten globalen Akteure im Markt für in-vivo Auftragsforschungsorganisationen (CRO)?
Was sind die wichtigsten Markttreiber der In-vivo-Auftragsforschungsorganisation (CRO)-Branche?
Was sind die wichtigsten Marktbeschränkungen der in-vivo Auftragsforschungsorganisation (CRO) Branche?
Was sind die wichtigsten Marktchancen der In-vivo-Auftragsforschungsorganisation (CRO)-Branche?
Wer sind die führenden Unternehmen im In Vivo Auftragsforschungsorganisation (CRO) Markt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 In-vivo-Auftragsforschungsorganisation (CRO) Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global In-vivo-Auftragsforschungsorganisation (CRO) Markt Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 5.31 Billion → forecast year: USD 8.83 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 In-vivo-Auftragsforschungsorganisation (CRO) Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. In-vivo-Auftragsforschungsorganisation (CRO) Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 In-vivo-Auftragsforschungsorganisation (CRO) Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 In-vivo-Auftragsforschungsorganisation (CRO) Markt Market Drivers
- 3.3 In-vivo-Auftragsforschungsorganisation (CRO) Markt Market Restraints & Challenges
- 3.4 In-vivo-Auftragsforschungsorganisation (CRO) Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 In-vivo-Auftragsforschungsorganisation (CRO) Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 In-vivo-Auftragsforschungsorganisation (CRO) Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, In-vivo-Auftragsforschungsorganisation (CRO) Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 In-vivo-Auftragsforschungsorganisation (CRO) Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. In-vivo-Auftragsforschungsorganisation (CRO) Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the In-vivo-Auftragsforschungsorganisation (CRO) Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 In-vivo-Auftragsforschungsorganisation (CRO) Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 In-vivo-Auftragsforschungsorganisation (CRO) Markt Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 In-vivo-Auftragsforschungsorganisation (CRO) Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in In-vivo-Auftragsforschungsorganisation (CRO) Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New In-vivo-Auftragsforschungsorganisation (CRO) Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global In-vivo-Auftragsforschungsorganisation (CRO) Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America In-vivo-Auftragsforschungsorganisation (CRO) Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe In-vivo-Auftragsforschungsorganisation (CRO) Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific In-vivo-Auftragsforschungsorganisation (CRO) Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America In-vivo-Auftragsforschungsorganisation (CRO) Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East In-vivo-Auftragsforschungsorganisation (CRO) Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa In-vivo-Auftragsforschungsorganisation (CRO) Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. In-vivo-Auftragsforschungsorganisation (CRO) Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
