
Marktübersicht:
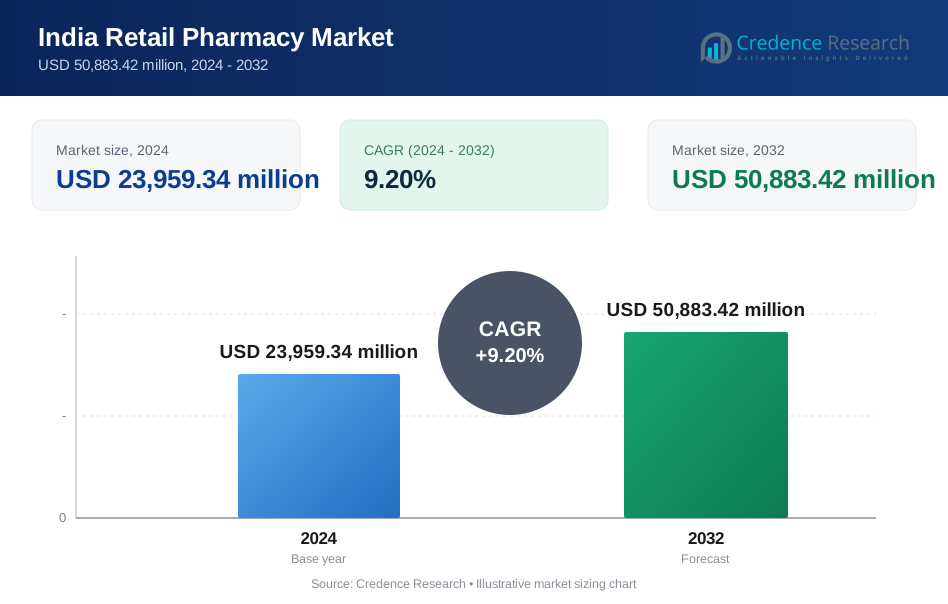
Der Markt für Einzelhandelsapotheken in Indien wurde 2018 mit 14.054,67 Millionen USD bewertet und soll bis 2024 auf 23.959,34 Millionen USD und bis 2032 auf 50.883,42 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,20 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Marktes für Einzelhandelsapotheken in Indien 2024 | USD 23.959,34 Millionen |
| Markt für Einzelhandelsapotheken in Indien, CAGR | 9,20 % |
| Größe des Marktes für Einzelhandelsapotheken in Indien 2032 | USD 50.883,42 Millionen |
Der Markt verzeichnet ein stetiges Wachstum, das durch ein zunehmendes Gesundheitsbewusstsein und eine steigende Prävalenz chronischer Krankheiten angetrieben wird. Die Expansion organisierter Einzelhandelsketten, ein besserer Zugang zu erschwinglichen Medikamenten und die rasche Digitalisierung unterstützen diesen Trend. Die zunehmende Akzeptanz von E-Pharmacy-Plattformen und verbesserte Logistiknetzwerke verbessern die Verfügbarkeit von Medikamenten in städtischen und halb-urbanen Gebieten. Er profitiert von unterstützenden Regierungsinitiativen, die die Verwendung von Generika und eine breitere Gesundheitsversorgung über alle Einkommensgruppen hinweg fördern.
Südindien führt den Markt aufgrund seines fortschrittlichen Gesundheitsökosystems und der starken Präsenz von Einzelhandelsketten an. Westindien folgt mit robustem Wachstum, unterstützt durch hohe Urbanisierung und Kaufkraft. Nordindien zeigt eine steigende Nachfrage mit expandierenden Apothekennetzwerken in Städten der Stufe II und III, während die östlichen Regionen sich noch in der Entwicklungsphase befinden. Der Markt für Einzelhandelsapotheken in Indien diversifiziert sich weiter, da die landesweite Expansion von E-Pharmacy und organisiertem Einzelhandel die regionale Zugänglichkeit stärkt.
Markteinblicke
- Der Markt für Einzelhandelsapotheken in Indien wurde 2018 mit 14.054,67 Millionen USD bewertet, wuchs bis 2024 auf 23.959,34 Millionen USD und wird voraussichtlich bis 2032 auf 50.883,42 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 9,20 %.
- Südindien hält 32 % des Marktanteils aufgrund fortschrittlicher Gesundheitsinfrastruktur und starker Apothekenketten, während Westindien 27 % beiträgt, unterstützt durch hohe Urbanisierung und Einkommensniveaus.
- Nordindien macht 24 % aus und ist die am schnellsten wachsende Region, angetrieben durch expandierende Apothekennetzwerke und steigende Prävalenz chronischer Krankheiten in Städten der Stufe II und III.
- Verschreibungspflichtige Medikamente dominieren den Markt mit einem Anteil von etwa 48 %, was die konstante Nachfrage nach dem Management chronischer Krankheiten und essentiellen Therapien widerspiegelt.
- Freiverkäufliche Medikamente und Nahrungsergänzungsmittel tragen gemeinsam etwa 36 % bei, unterstützt durch steigende Selbstmedikationstrends und wachsendes gesundheitsbewusstes Verbraucherverhalten in ganz Indien.

Markttreiber
Wachsendes Gesundheitsbewusstsein und steigende Nachfrage nach freiverkäuflichen Medikamenten
Der indische Einzelhandelsapothekenmarkt erlebt starkes Wachstum aufgrund des zunehmenden Fokus der Öffentlichkeit auf präventive Gesundheitsversorgung und Selbstmedikation. Verbraucher bevorzugen zunehmend rezeptfreie (OTC) Medikamente für leichte Krankheiten und Wellness-Bedürfnisse. Steigende Einkommen der Mittelschicht und leichterer Zugang zu Einzelhandelsgeschäften stärken diese Nachfrage. Apotheken führen mehr Vitamine, Nahrungsergänzungsmittel und immunstärkende Produkte. Die Ayushman Bharat-Initiative der Regierung und digitale Gesundheitskampagnen fördern das Bewusstsein für die Einhaltung von Medikamenten. Wachsende Urbanisierung verbessert den Zugang zu professionellen Apothekendienstleistungen. Es unterstützt das gesamte Umsatzwachstum, indem es das Gesundheitswesen verbraucherorientierter und zugänglicher macht.
Expansion von organisierten Einzelhandels- und Apothekenketten
Der indische Einzelhandelsapothekenmarkt profitiert von der schnellen Expansion organisierter Einzelhandelsformate und großer Apothekenketten. Marken wie Apollo, MedPlus und Wellness Forever etablieren umfangreiche Filialnetze in Städten der Stufe I und II. Diese Ketten gewährleisten standardisierte Preisgestaltung, Qualitätssicherung und 24/7-Verfügbarkeit. Ihre Treueprogramme und mobilen Anwendungen stärken die Kundenbindung. Franchise-Modelle ermutigen auch lokale Unternehmer, in den Einzelhandelsapothekenbereich einzusteigen. Der Anstieg von Eigenmarken-Pharmazeutika diversifiziert das Produktangebot weiter. Es stärkt Vertrauen und Zugänglichkeit durch moderne Einzelhandelsumgebungen mit ausgebildeten Apothekern.
- Zum Beispiel hat MedPlus, eine führende Apothekenkette in Indien, bis Ende 2024 auf über 3.700 Filialen landesweit expandiert. Ihr integriertes Modell kombiniert physische Geschäfte und digitale Plattformen und bearbeitet monatlich mehr als 1,2 Millionen Online-Rezeptbestellungen. Diese Expansion wird durch technologische Investitionen in Bestandsverwaltungssysteme und mobile Kundenbindungsanwendungen unterstützt, die den Zugang verbessern, die Preisgestaltung standardisieren und die 24/7-Verfügbarkeit von Medikamenten für Kunden in Städten der Stufe I und II sicherstellen.
Digitalisierung und Wachstum von E-Pharmacy-Plattformen
Die digitale Transformation treibt Effizienz und Komfort im indischen Einzelhandelsapothekenmarkt voran. E-Pharmacy-Anbieter wie Netmeds, 1mg und PharmEasy ermöglichen es Verbrauchern, Medikamente online mit Lieferung bis zur Haustür zu bestellen. Die Integration mit Telemedizin-Diensten verbessert die Zugänglichkeit für entfernte Nutzer. Die Durchdringung von Smartphones und sichere Zahlungsgateways fördern Online-Transaktionen. Die Digitalisierung von Rezepten gewährleistet bessere Compliance und Nachverfolgung des Arzneimittelverkaufs. Die COVID-19-Pandemie beschleunigte die Akzeptanz von Online-Apothekendiensten durch die Verbraucher. Sie veränderte das Marktverhalten und schuf hybride Einzelhandelsmodelle, die physische Geschäfte mit digitalem Engagement kombinieren.
Steigende Belastung durch chronische Krankheiten und alternde Bevölkerung
Die steigende Prävalenz chronischer Krankheiten wie Diabetes, Bluthochdruck und Herz-Kreislauf-Erkrankungen verstärkt die Nachfrage nach Medikamenten. Der indische Einzelhandelsapothekenmarkt bedient eine wachsende ältere Bevölkerung, die ein langfristiges Medikamentenmanagement benötigt. Apotheken passen ihre Produktportfolios an, um geriatrische Pflege und spezialisierte Medikamente einzuschließen. Das zunehmende Bewusstsein für Lebensstilkrankheiten treibt kontinuierliche Rezeptauffüllungen an. Regierungskampagnen betonen erschwingliche Generika im Rahmen der Jan Aushadhi-Initiative. Es stärkt das langfristige Umsatzpotenzial für Einzelhändler und schafft nachhaltige Kundenbeziehungen.
- Zum Beispiel betreibt die indische Regierung im Rahmen der Jan Aushadhi-Initiative bis 2025 über 10.000 Pradhan Mantri Bharatiya Janaushadhi Kendras (PMBJKs). Diese Zentren vertreiben mehr als 1.200 generische Medikamente und chirurgische Produkte, einschließlich spezialisierter Medikamente für Diabetes, Bluthochdruck und Herz-Kreislauf-Erkrankungen.

Markttrends
Integration von Technologie zur Optimierung von Inventar und Lieferkette
Der indische Einzelhandelsapothekenmarkt nutzt digitale Technologien für eine bessere Kontrolle der Lieferkette. Fortschrittliche Bestandsverwaltungssysteme minimieren Lagerengpässe und verbessern die Effizienz. Datenanalysetools prognostizieren Nachfrageschwankungen basierend auf regionalen Gesundheitstrends. Automatisierung in der Lagerhaltung reduziert Lieferverzögerungen und menschliche Fehler. Apothekenketten implementieren zentrale Beschaffungssysteme für eine konsistente Verfügbarkeit von Medikamenten. Diese Tools helfen, Verfallsdaten und regulatorische Compliance zu überwachen. Sie unterstützen den Übergang des Sektors zu datengetriebenen und transparenten Einzelhandelsoperationen.
- Zum Beispiel nutzt Apollo Pharmacy, Indiens größte Einzelhandelsapothekenkette mit über 6.300 Filialen, ein ausgeklügeltes webbasiertes Bestandsverwaltungssystem, das mit KI-gestützter Verkaufsanalyse integriert ist. Dieses System verfolgt mehr als 230.000 SKUs und verwaltet jährlich über 300 Millionen Rezepte in mehr als 19.000 Postleitzahlen.
Wachsende Akzeptanz von Gesundheits- und Wellness-Produktlinien
Verbraucher suchen zunehmend nach präventiven Gesundheitsprodukten über verschreibungspflichtige Medikamente hinaus. Apotheken führen jetzt Nutraceuticals, organische Nahrungsergänzungsmittel und Körperpflegeprodukte. Der indische Einzelhandelsapothekenmarkt profitiert von diesem Lebensstilwandel. Einzelhändler heben Wellness-Kategorien hervor, um Fitness- und Immunitätsbedürfnisse zu erfüllen. Saisonale Gesundheitskampagnen treiben kurzfristige Verkaufssteigerungen für bestimmte Produkte an. Der wachsende Einfluss von Fitness- und Ernährungstrends unterstützt die Produktdiversifizierung. Es ermutigt Apotheken, ihr Angebot auf breitere Wellness-Portfolios auszudehnen, die mit den Gesundheitszielen der Verbraucher übereinstimmen.
- Zum Beispiel bieten führende indische Nutraceutical-Unternehmen wie Himalaya, Amway India und Patanjali umfangreiche Produktportfolios mit über 20 SKUs in Kategorien wie Omega-3-Fettsäuren, Probiotika, pflanzliche Nahrungsergänzungsmittel (z.B. Ashwagandha) und Leberunterstützung (Liv.52). Diese Unternehmen berichten von anhaltenden Wiederholungskäufen, wobei die Produktlinien regelmäßig aktualisiert werden, um Wellnesstrends wie Immunitätsverstärker und Verdauungsgesundheit widerzuspiegeln, unterstützt durch wissenschaftlich untersuchte Inhaltsstoffformulierungen.
Aufstieg hybrider Apothekenmodelle, die Offline- und Online-Dienste kombinieren
Hybride Einzelhandelsformate gewinnen an Bedeutung, da Verbraucher Bequemlichkeit mit Zuverlässigkeit bevorzugen. Der indische Einzelhandelsapothekenmarkt beobachtet, dass physische Geschäfte digitale Bestellplattformen integrieren. Kunden können online stöbern und Medikamente innerhalb weniger Stunden offline abholen. Einheitliche Systeme verbessern die Rezeptüberprüfung und erhöhen die Sicherheit. Dieses Modell hilft Einzelhändlern, wettbewerbsfähig gegenüber reinen E-Commerce-Plattformen zu bleiben. Es unterstützt auch eine bessere Patientenbindung durch Erinnerungen und digitale Konsultationen. Der hybride Trend sorgt für eine breitere Abdeckung in städtischen und halb-städtischen Regionen.
Zunehmender Fokus auf personalisierte und patientenzentrierte Dienstleistungen
Personalisierte Gesundheitsversorgung wird zu einem prägenden Trend im indischen Apothekensektor. Apotheken nutzen digitale Werkzeuge, um die Kundenhistorie und -präferenzen zu verfolgen. Der indische Einzelhandelsapothekenmarkt integriert die Hauszustellung für Patienten mit chronischen Erkrankungen. Apotheker bieten Dosierungsberatung und Krankheitsaufklärung an, um die Ergebnisse zu verbessern. Einige Geschäfte starten Abonnementdienste für Routine-Medikamente. Datenbasierte Einblicke ermöglichen maßgeschneiderte Wellness-Empfehlungen. Dies stärkt das Vertrauen und die Loyalität in einer wettbewerbsintensiven Einzelhandelslandschaft.
Analyse der Markt-Herausforderungen
Regulatorische Komplexität und Preiskontrollmaßnahmen
Der indische Einzelhandelsapothekenmarkt steht vor betrieblichen Herausforderungen aufgrund komplexer regulatorischer Rahmenbedingungen. Die Preiskontrolle durch die National Pharmaceutical Pricing Authority begrenzt die Gewinnspannen bei essenziellen Medikamenten. Häufige Aktualisierungen der Richtlinien für E-Pharmacies führen zu Unsicherheiten bei der Einhaltung. Kleinere Einzelhändler kämpfen mit Lizenzierungs- und digitalen Berichtsnormen. Illegale Online-Verkäufe gefährden ebenfalls das Vertrauen der Verbraucher. Der Mangel an standardisierten Rezeptvalidierungsprozessen beeinträchtigt die Transparenz. Dies übt Druck auf physische und Online-Apotheken aus, strikte Einhaltung zu wahren und gleichzeitig die Rentabilität zu managen.
Fragmentierte Marktstruktur und Ineffizienzen in der Lieferkette
Der Einzelhandelsapothekensektor in Indien bleibt fragmentiert, mit Tausenden von kleinen unabhängigen Betreibern. Viele verfügen nicht über moderne Bestandsführungssysteme, was zu Ineffizienzen bei der Verfügbarkeit von Medikamenten führt. Der indische Einzelhandelsapothekenmarkt steht vor logistischen Lücken, insbesondere in ländlichen Gebieten. Begrenzte Kühlketteninfrastruktur beeinträchtigt die Lagerung empfindlicher Medikamente. Gefälschte Produkte, die in die Lieferkette gelangen, stellen Sicherheitsrisiken dar. Die langsame digitale Adoption unter kleinen Einzelhändlern behindert die Integration in größere Netzwerke. Dies unterstreicht den dringenden Bedarf an Modernisierung und Zusammenarbeit zwischen den Interessengruppen.

Marktchancen
Erweiterung der E-Pharmacy-Dienste in ländliche und halb-urbane Gebiete
Der indische Einzelhandelsapothekenmarkt bietet enorme Chancen für die ländliche Expansion durch digitale Kanäle. Der zunehmende Smartphone-Gebrauch ermöglicht die Durchdringung von Telemedizin und E-Pharmacy in abgelegenen Bezirken. Unternehmen, die in Mikrologistik und regionale Lager investieren, können unversorgte Bevölkerungsgruppen erschließen. Lokale Sprachschnittstellen und vereinfachte Rezept-Uploads ziehen Erstnutzer an. Dies stärkt den Zugang zu erschwinglicher Gesundheitsversorgung und erweitert die Marktabdeckung über Metropolen hinaus.
Partnerschaften mit Krankenhäusern und Gesundheitssystemen
Zusammenarbeit mit Krankenhäusern, Kliniken und Diagnostikzentren schafft integrierte Versorgungsmodelle. Der indische Einzelhandelsapothekenmarkt nutzt diese Partnerschaften, um die Lieferung von Medikamenten nach der Konsultation und Adhärenzprogramme anzubieten. Cross-Promotions erhöhen die Sichtbarkeit und das Vertrauen der Patienten. Digitale Kooperationen mit Health-Tech-Startups unterstützen den nahtlosen Austausch von Patientendaten. Dies schafft nachhaltige Wachstumswege und verbessert die Gesundheitsversorgung in verschiedenen Regionen.
Analyse der Marktsegmentierung
Nach Produkttyp
Der indische Einzelhandelsapothekenmarkt wird durch die hohe Nachfrage nach verschreibungspflichtigen Medikamenten und das wachsende Interesse an rezeptfreien Arzneimitteln angetrieben. Verbraucher bevorzugen zunehmend Selbstpflegeprodukte, was die Expansion von Gesundheitszusätzen und Körperpflegeartikeln unterstützt. Wellness- und Nutraceutical-Produkte gewinnen aufgrund von gesundheitsbezogenen Lebensstilproblemen an Aufmerksamkeit. Dies spiegelt einen Wandel hin zu präventiver Gesundheitsversorgung und einem höheren Bewusstsein für fitnessorientierte Lösungen wider.
Nach Vertriebskanal
Einzelhandelsketten-Apotheken dominieren aufgrund organisierter Abläufe und weit verbreiteter Verfügbarkeit. Krankenhausapotheken tragen zur konstanten Medikamentenversorgung für stationäre und ambulante Bedürfnisse bei. Unabhängige Apotheken behalten ihre Präsenz in lokalen Märkten, insbesondere in kleineren Städten. Der indische Einzelhandelsapothekenmarkt gewinnt auch durch Online-Apothekenplattformen an starker Dynamik, die Bequemlichkeit, Preistransparenz und schnelle Lieferung bieten.
Nach Verbrauchertyp
Städtische Verbraucher führen die Nachfrage mit höherer Kaufkraft und Zugang zu organisierten Einzelhandelsformaten an. Ländliche Verbraucher entwickeln sich zu einem wichtigen Segment, unterstützt durch den Ausbau des Zugangs zur Gesundheitsversorgung und die mobile Konnektivität. Institutionelle Käufer wie Krankenhäuser und Kliniken stärken die Nachfrage nach Medikamenten in großen Mengen. Dies spiegelt ein ausgewogenes Wachstum zwischen verbraucherorientierten und institutionellen Kanälen wider.
- Zum Beispiel hat Apollo Pharmacy allein in Westbengalen über 900 Filialen, davon 500 in Kolkata und 400+ in Städten der Stufe 2/3, was eine signifikante ländliche und halburbane Durchdringung zeigt, die in jüngsten Expansionskampagnen dokumentiert wurde.
Nach therapeutischem Bereich
Kardiovaskuläre, antidiabetische und antiinfektive Medikamente machen große Verschreibungsvolumina aus. Gastrointestinale und respiratorische Medikamente halten durch saisonale und chronische Behandlungen eine konstante Nachfrage aufrecht. Schmerzmanagement, Vitamine und Mineralien bleiben konstante Umsatzträger auf dem indischen Einzelhandelsapothekenmarkt. Dies zeigt eine starke Ausrichtung an nationalen Krankheitsprävalenzmustern.
- Zum Beispiel betrieb MedPlus, eine der größten Apothekenketten Indiens, Ende 2025 über 4.600 Geschäfte. Die Ergebnisse des Unternehmens für das zweite Quartal des Geschäftsjahres 26 zeigten einen Gewinnanstieg von 43,4 % im Jahresvergleich, angetrieben durch höhere Verkäufe von Eigenmarkenmedikamenten und chronischen Therapiedrogen für Herz- und Diabetespflege.
Nach Unternehmenstyp
Organisierte Einzelhandelsketten expandieren schnell durch Fusionen, Franchising und Omni-Channel-Strategien. Unabhängige lokale Apotheken bleiben in der Gesundheitsversorgung der Gemeinschaft von entscheidender Bedeutung. Online-Apothekenplattformen gewinnen Marktanteile durch digitale Bequemlichkeit und Treueprogramme. Dies zeigt eine diversifizierte Wettbewerbslandschaft, die durch Innovation und Skaleneffizienz geprägt ist.
Segmentierung
Nach Produkttyp:
- Verschreibungspflichtige Medikamente
- Rezeptfreie (OTC) Medikamente
- Gesundheitszusätze
- Produkte zur Körperpflege
- Wellness- und Nutraceutical-Produkte
Nach Vertriebskanal:
- Krankenhausapotheken
- Einzelhandelsketten-Apotheken
- Unabhängige Apotheken
- Online-Apotheken (E-Pharmacy-Plattformen)
Nach Verbrauchertyp:
- Städtische Verbraucher
- Ländliche Verbraucher
- Institutionelle Käufer (Krankenhäuser und Kliniken)
Nach therapeutischem Bereich:
- Kardiovaskulär
- Antiinfektiv
- Antidiabetisch
- Gastrointestinal
- Respiratorisch
- Schmerzmanagement
- Vitamine und Mineralien
Nach Unternehmenstyp:
- Organisierte Einzelhandelsketten
- Unabhängige lokale Apotheken
- Online-Apothekenplattformen
Nach Region:
- Nordindien
- Südindien
- Ostindien
- Westindien
Regionale Analyse
Südindien hält den führenden Marktanteil (32 %)
Der Einzelhandelsapothekenmarkt in Indien verzeichnet seine stärkste Leistung im Süden Indiens, der etwa 32 % des Gesamtumsatzes ausmacht. Die Region profitiert von einer fortschrittlichen Gesundheitsinfrastruktur und einer relativ hohen Urbanisierung, was dem Einzelhandelsapothekensektor hilft, sich zu erweitern. Große Bundesstaaten wie Tamil Nadu, Karnataka und Kerala beherbergen dichte Netzwerke sowohl moderner Apothekenketten als auch unabhängiger Geschäfte. Die Präsenz führender Apothekenketten unterstützt eine breitere geografische Abdeckung und das Vertrauen der Kunden im südlichen Gürtel. Das Bewusstsein der Verbraucher und die Zugänglichkeit bleiben dort im Vergleich zu anderen Regionen höher, was den starken Konsum von Medikamenten und Wellness-Produkten verstärkt. Wettbewerbsfähige Einzelhandelsformate und organisierte Ketten florieren in dieser Region und tragen zu ihrem dominanten Anteil bei.
Westindien als bedeutende sekundäre Region (27 %)
Die westliche Region des Landes verzeichnet etwa 27 % Anteil am Einzelhandelsapothekenmarkt. Maharashtra und Gujarat fungieren als Haupttreiber durch große städtische Bevölkerungen, höhere verfügbare Einkommen und starke private Gesundheitsdienste. Die Einzelhandelsapothekenketten und E-Apotheken-Modelle gewinnen in Städten wie Mumbai und Pune an Bedeutung, was das Marktwachstum fördert. Das organisierte Apothekensegment wächst in dieser Region dank günstiger Infrastruktur und Verbraucherausgabemuster schneller. Einzelhandelsnetzwerke dort betonen moderne Ladenformate, Treueprogramme und digitale Integrationen, was das Engagement stärkt. Dies positioniert den Westen als wichtigen Beitrag zum Gesamtmarkt.
Nord- und Ostindien zeigen aufkommende Dynamiken (~41 % kombiniert)
Die nördlichen und östlichen Regionen halten zusammen den verbleibenden Marktanteil (etwa 41 %), obwohl ihre individuellen Anteile variieren. Nordindien zeigt ein schnelleres Wachstumspotenzial aufgrund der steigenden Gesundheitsnachfrage in Städten der Tier II/III und der zunehmenden Apothekenketten. Der Anteil der östlichen Region liegt zurück, da die Gesundheitsausgaben pro Kopf niedriger sind und die Einzelhandelsinfrastruktur weniger entwickelt ist. Der Einzelhandelsapothekenmarkt in Indien sieht, dass die Nordregion schnell aufholt, mit Investitionen in organisierte Einzelhandelsformate und digitale Liefermodelle. Die Expansion in ländlichen und halb-urbanen Gebieten sowohl im Norden als auch im Osten bietet bemerkenswerte Chancen, doch Infrastruktur- und Lieferkettenbeschränkungen begrenzen eine schnellere Durchdringung im Osten. Die strategische Einführung von Apothekenketten und E-Apotheken-Diensten in diesen Regionen prägt die zukünftigen Wachstumsdynamiken.
Analyse der Hauptakteure
- Apollo Pharmacy
- MedPlus
- Wellness Forever
- 1mg (Tata Digital)
- Netmeds (Reliance Retail)
- Guardian Pharmacy
- Frank Ross Pharmacy
- SastaSundar Healthbuddy
- DavaIndia Generic Pharmacy
- Trust Chemists & Druggists
Wettbewerbsanalyse
Der indische Einzelhandelsapothekenmarkt präsentiert eine wettbewerbsintensive Landschaft, die durch organisierte Ketten, große unabhängige Betreiber und aufstrebende Online-Plattformen gekennzeichnet ist. Führende Akteure wie Apollo Pharmacy und MedPlus dominieren den organisierten Einzelhandelsbereich durch umfangreiche Netzwerkpräsenz, starke Markenbekanntheit und integrierte Offline-Online-Modelle. Online-Apothekenplattformen wie Tata 1mg (ehemals 1mg) und PharmEasy fordern konventionelle Formate heraus, indem sie Lieferung bis zur Haustür, Abonnementmodelle und Telekonsultationspartnerschaften anbieten. Kleinere lokale Akteure stehen unter Druck durch Größenvorteile, die die großen Ketten insbesondere bei Beschaffung, Preisgestaltung und Logistik genießen. Marktteilnehmer konzentrieren sich zunehmend auf Treueprogramme, digitale Plattformen, Lieferdienste nach Hause und Geschäftserweiterungen in Städten der Stufe II und III, um ihre Reichweite zu erweitern. Die Wettbewerbsintensität bleibt hoch aufgrund von Margendruck, Kosten für die Einhaltung von Vorschriften und logistischer Komplexität. Unternehmen, die Technologie, effiziente Lieferketten und ein starkes Kundenerlebnis einsetzen, haben die Chance, höhere Marktanteile zu sichern.
Aktuelle Entwicklungen
- Im April 2025 kündigte die Schönheits- und Körperpflegemarke Soulflower eine Partnerschaft mit Apollo Pharmacy an, im Rahmen derer ihre saubere, farm-to-face Hautpflegeserie in mehr als 1.800 Apollo Pharmacy-Filialen landesweit eingeführt wurde, was der Marke eine umfangreiche physische Regalpräsenz innerhalb der größten Einzelhandelsapothekenkette Indiens verschaffte.
- Im April 2024 ging die Muttergesellschaft von Apollo Pharmacy, Apollo HealthCo, eine bedeutende strategische Transaktion ein, bei der Apollo 24|7 sich bereit erklärte, Eigenkapital in Höhe von etwa 2.475 Crore INR von der globalen Private-Equity-Firma Advent International aufzunehmen und gleichzeitig eine Rahmenvereinbarung zur Integration von 100 % des führenden Pharmadistributors Keimed Private Limited in die Apollo 24|7-Plattform über die nächsten 24–30 Monate unterzeichnete, um seine Omnichannel-Apotheken- und Distributionsstrategie in ganz Indien zu stärken.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Vertriebskanal, Verbrauchertyp, therapeutischem Bereich und Unternehmenstyp. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der indische Einzelhandelsapothekenmarkt ist für ein starkes langfristiges Wachstum gerüstet, unterstützt durch Bevölkerungswachstum und sich entwickelnde Verbraucherpräferenzen im Gesundheitswesen.
- Die Durchdringung von E-Apotheken wird voraussichtlich mit verbesserten Logistiklösungen, digitaler Kompetenz und weit verbreiteter Smartphone-Nutzung beschleunigen.
- Organisierte Ketten werden durch Konsolidierung, Standardisierung und Omnichannel-Integration höhere Marktanteile erobern.
- Das steigende Bewusstsein für präventive Gesundheitsversorgung und Wellness wird weiterhin den Verkauf von Nahrungsergänzungsmitteln und Körperpflegeprodukten antreiben.
- Erhöhte regulatorische Klarheit und digitale Verschreibungssysteme werden die Transparenz und das Vertrauen der Verbraucher in den Sektor stärken.
- Städte der Stufe II und III werden aufgrund verbesserter Gesundheitsinfrastruktur und wachsender Apothekennetzwerke zu Wachstumszonen.
- Technologiegetriebene Bestandskontrolle und prädiktive Analysen werden Versorgungslücken reduzieren und die Beschaffung optimieren.
- Allianzen von Apotheken mit Krankenhäusern, Kliniken und Diagnostikketten werden umfassende Patientenversorgungslösungen stärken.
- Generika und erschwingliche Medikamente werden durch staatlich unterstützte Gesundheitsinitiativen an Bedeutung gewinnen.
- Nachhaltigkeitsbemühungen und die Einführung umweltfreundlicher Verpackungen werden die Apothekenbetriebe der nächsten Generation prägen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die indische Einzelhandelsapotheke und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der indische Einzelhandelsapothekenmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des indischen Einzelhandelsapothekenmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des indischen Einzelhandelsapothekenmarktes antreiben?
Wer sind die führenden Unternehmen im indischen Einzelhandelsapothekenmarkt?
Welche Region hatte 2024 den größten Anteil am indischen Einzelhandelsapothekenmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indischer Einzelhandelsapothekenmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indischer Einzelhandelsapothekenmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23,959.34 million → 2032: USD 50,883.42 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indischer Einzelhandelsapothekenmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indischer Einzelhandelsapothekenmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indischer Einzelhandelsapothekenmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indischer Einzelhandelsapothekenmarkt Market Drivers
- 3.3 Indischer Einzelhandelsapothekenmarkt Market Restraints & Challenges
- 3.4 Indischer Einzelhandelsapothekenmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indischer Einzelhandelsapothekenmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indischer Einzelhandelsapothekenmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indischer Einzelhandelsapothekenmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indischer Einzelhandelsapothekenmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indischer Einzelhandelsapothekenmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indischer Einzelhandelsapothekenmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indischer Einzelhandelsapothekenmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indischer Einzelhandelsapothekenmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indischer Einzelhandelsapothekenmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indischer Einzelhandelsapothekenmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indischer Einzelhandelsapothekenmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indischer Einzelhandelsapothekenmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indischer Einzelhandelsapothekenmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indischer Einzelhandelsapothekenmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indischer Einzelhandelsapothekenmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indischer Einzelhandelsapothekenmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indischer Einzelhandelsapothekenmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indischer Einzelhandelsapothekenmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indischer Einzelhandelsapothekenmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
