
Marktübersicht:
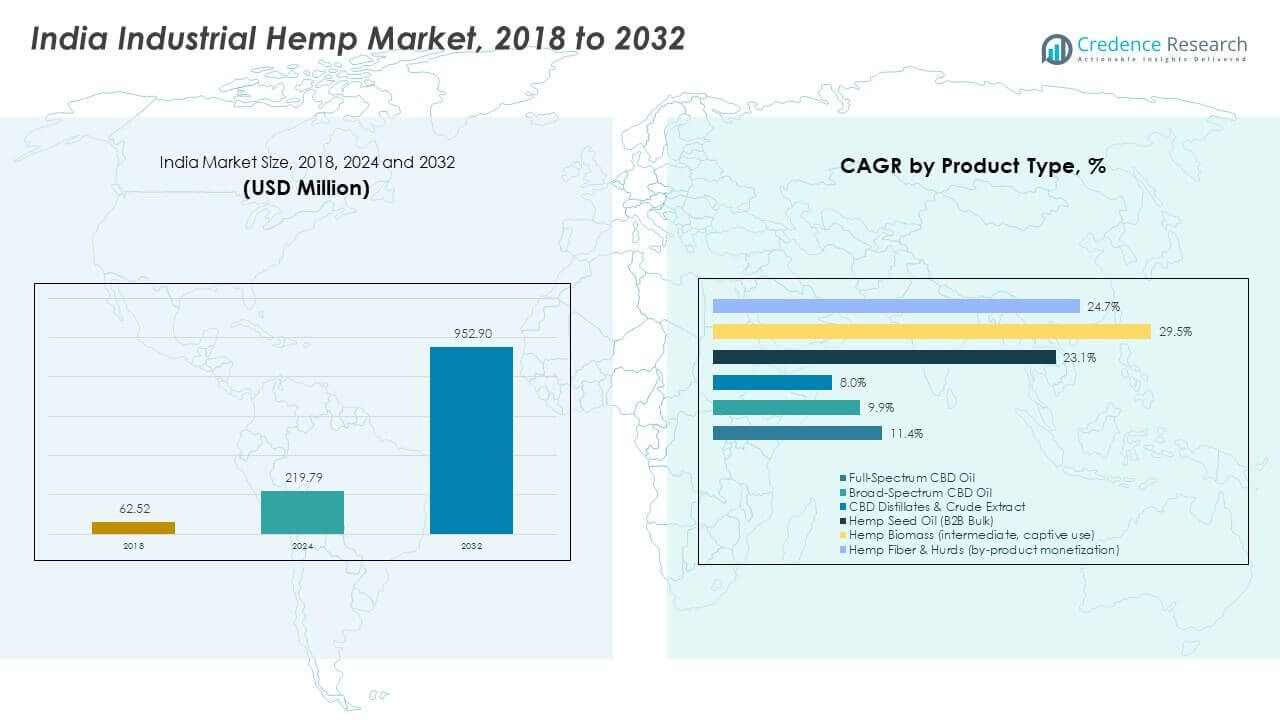
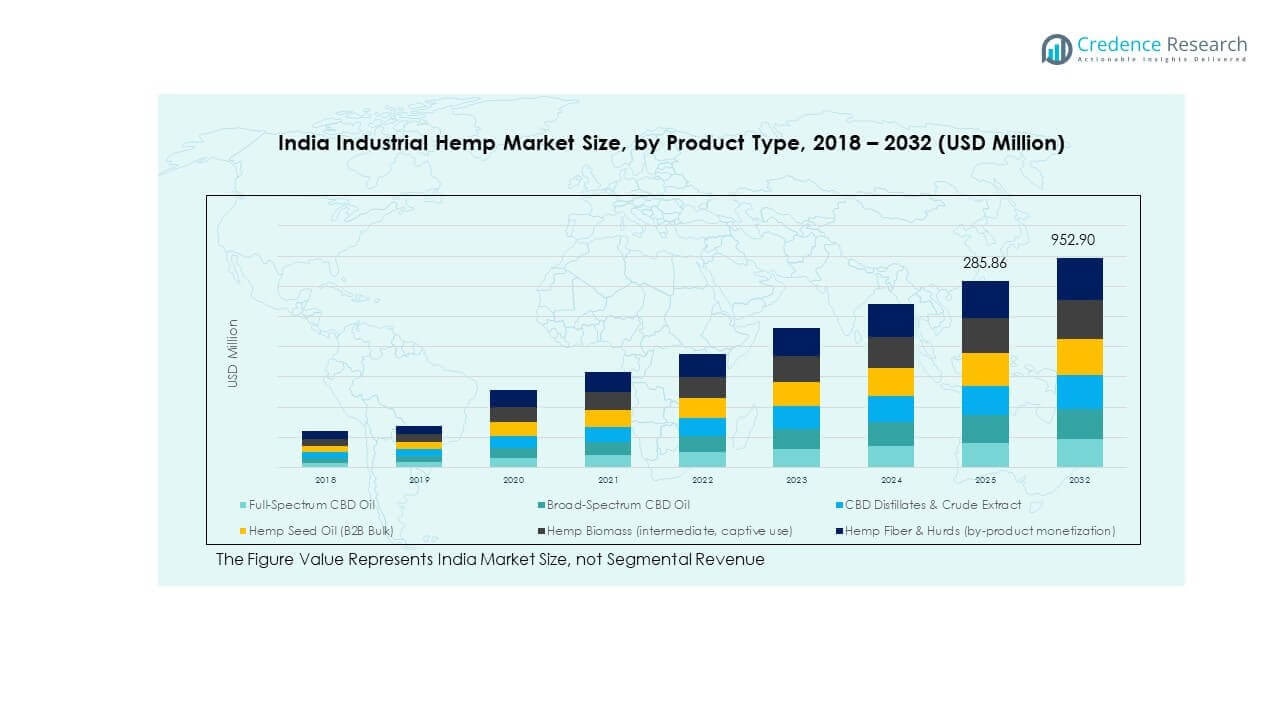
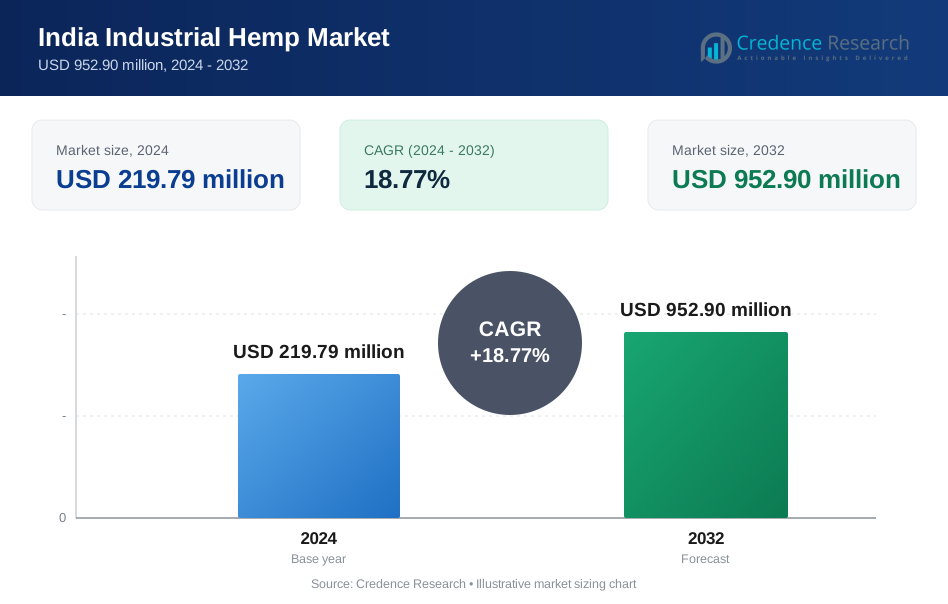
Die indische Industriehanfmarktgröße wurde 2018 mit 62,52 Millionen USD bewertet und soll bis 2024 auf 219,79 Millionen USD und bis 2032 auf 952,90 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 18,77% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Indische Industriehanfmarktgröße 2024 | 219,79 Millionen USD |
| Indische Industriehanfmarkt, CAGR | 18,77% |
| Indische Industriehanfmarktgröße 2032 | 952,90 Millionen USD |
Das Marktwachstum wird durch die Nachfrage nach nachhaltigen Rohstoffen in verschiedenen Branchen angetrieben. Textilhersteller verwenden Hanffasern wegen ihrer Haltbarkeit und des geringeren Wasserverbrauchs. Wellness-Marken nutzen Hanfextrakte für Körperpflege- und Ernährungsprodukte. Bauunternehmer bevorzugen Hanfbeton für Isolierung und Kohlenstoffreduktionsziele. Landwirte profitieren von der Diversifizierung der Anbaukulturen und einer höheren Einkommensstabilität. Staatliche Unterstützung verbessert die Klarheit bei der Lizenzvergabe und den Zugang zur Forschung. Startups skalieren Verarbeitung und Markenbildung. Das Bewusstsein der Verbraucher für umweltfreundliche Produkte unterstützt das stetige Nachfragewachstum im ganzen Land.
Die nördlichen Hügelstaaten führen aufgrund des günstigen Klimas und der frühen politischen Unterstützung. Uttarakhand verankert den Anbau und die Forschung durch Pilotprogramme. Die nördlichen Ebenen entstehen mit Verarbeitungszentren in der Nähe von Textilclustern. Zentrale Staaten erweitern die Anbaufläche aufgrund geeigneter Land- und Logistikzugänge. Westindien unterstützt die nachgelagerte Produktion und den Export. Die nordöstlichen Regionen zeigen frühes Potenzial mit unterstützenden agrarischen Bedingungen. Südliche Staaten konzentrieren sich auf wertschöpfende Produkte und Wellness-Marken. Regionale Stärken zusammen bilden eine ausgewogene nationale Lieferkette.
Markteinblicke:
- Der indische Markt für Industriehanf wurde 2018 auf 62,52 Millionen USD geschätzt, erreichte 2024 219,79 Millionen USD und soll bis 2032 952,90 Millionen USD erreichen, mit einer CAGR von 18,77%, angetrieben durch regulierten Anbau, B2B-Nachfrage und Wachstum der nachgelagerten Verarbeitung.
- Nordindien führt mit einem Anteil von ~42%, unterstützt durch frühe politische Maßnahmen und lizenzierten Anbau, gefolgt von Westindien mit ~28% aufgrund von Verarbeitungs- und Produktionszentren und Südindien mit ~20%, angetrieben durch Forschung, Wellness-Marken und Formulierungsaktivitäten.
- Ost- und Nordostindien ist die am schnellsten wachsende Region mit einem Anteil von ~10%, unterstützt durch günstige agro-klimatische Bedingungen, Pilotanbauprogramme und steigendes Interesse an Biomasse und Forschungslieferungen.
- Nach Produktmix macht Vollspektrum-CBD-Öl ~34% des Anteils aus, was eine starke pharmazeutische und nutraceutical Nachfrage widerspiegelt, während Breitspektrum-CBD-Öl ~22% des Anteils aufgrund von Formulierungsflexibilität und Compliance-Ausrichtung hält.
- CBD-Destillate und Roh-Extrakte tragen ~20% bei, unterstützt durch B2B-Verarbeitungsnachfrage, während Hanfsamenöl und Hanffasern & Schäben zusammen ~24% ausmachen, angetrieben durch Lebensmittelzutaten, industrielle Nutzung und Monetarisierung von Nebenprodukten.
Markttreiber:
Steigende Nachfrage nach nachhaltigen und umweltfreundlichen Rohstoffen
Hersteller suchen Materialien mit geringerer Umweltbelastung. Hanf bietet geringen Wasserverbrauch und Bodenverbesserungen. Textilunternehmen schätzen die Faserstärke und Atmungsaktivität. Bauunternehmen bevorzugen hanfbasierte Isolationslösungen. Lebensmittelmarken verwenden Hanfsamen für pflanzliche Ernährung. Kosmetikunternehmen setzen auf Hanf für natürliche Formulierungen. Diese Faktoren unterstützen eine stetige Nachfrageausweitung. Der indische Markt für Industriehanf profitiert von nachhaltigkeitsorientierten Beschaffungsentscheidungen.
- Zum Beispiel gibt die Bombay Hemp Company an, dass Industriehanf etwa 300–500 Liter Wasser pro kg Faser benötigt, im Vergleich zu über 2.000 Litern für Baumwolle. Das Unternehmen liefert Hanffasern, Samen und Schäben an Bekleidungs-, Ernährungs- und Bauunternehmen.
Unterstützender politischer Rahmen und staatliche Pilotprogramme
Mehrere Staaten erlauben den regulierten Hanfanbau. Politische Klarheit reduziert das rechtliche Risiko für Landwirte. Lizenzierungsrahmen unterstützen die kontrollierte Produktion. Forschungseinrichtungen fördern agronomische Best Practices. Staatliche Pilotprojekte ermutigen den Eintritt des privaten Sektors. Landwirte gewinnen durch offizielle Unterstützung Vertrauen. Das Investitionsinteresse steigt über die gesamten Wertschöpfungsketten hinweg. Der regulatorische Schwung stärkt das langfristige Marktwachstum.
- Zum Beispiel erlaubt die Uttarakhand Industrial Hemp Policy den lizenzierten Anbau von Hanf mit einem THC-Gehalt von maximal 0,3%. Der Staat arbeitet mit der GB Pant University zusammen, um Agronomie und Landwirte im Rahmen genehmigter Pilotprojekte zu unterstützen.
Wachsendes Interesse der Landwirte an Erntevielfalt und Einkommensstabilität
Landwirte suchen Alternativen zu wasserintensiven Kulturen. Hanf passt zu verschiedenen agro-klimatischen Zonen. Die Pflanze unterstützt die Bodengesundheit und bietet Vorteile für die Fruchtfolge. Stabile Abnahmeverträge reduzieren Einkommensschwankungen. Verarbeitungseinheiten schaffen gesicherte Nachfrage. Schulungsprogramme verbessern die Anbauqualität. Die Inputkosten bleiben für kleine Anbauer wettbewerbsfähig. Diese Faktoren treiben eine breitere Akzeptanz bei den Landwirten voran.
Erweiterung der Downstream-Verarbeitung und inländischen Fertigungskapazität
Die Verarbeitungskapazität verbessert die Nutzung von Rohstoffen. Faser-Dekortikationseinheiten reduzieren Lieferengpässe. Extraktionsanlagen unterstützen Wellness-Anwendungen. Inländische Fertigung verringert die Abhängigkeit von Importen. Integrierte Wertschöpfungsketten verbessern die Margenerhaltung. Startups investieren in markenfertige Endprodukte. Skalierung verbessert die Kostenwettbewerbsfähigkeit in allen Segmenten. Industrielle Bereitschaft beschleunigt die Gesamtmarktentwicklung.
Markttrends:
Verschiebung hin zu wertschöpfenden und markenbasierten Hanfprodukten
Unternehmen gehen über den Verkauf von Rohfasern hinaus. Marken konzentrieren sich auf fertige Textilien und Wellness-Artikel. Verpackungen betonen natürliche und ethische Beschaffung. Städtische Verbraucher bevorzugen rückverfolgbare Produkte. Branding unterstützt Premium-Preisstrategien. Online-Kanäle verbessern die Produkterreichbarkeit. Die Einzelhandelspräsenz expandiert in großen Städten. Dieser Trend verändert die Wettbewerbspositionierung.
- Zum Beispiel betreibt HempStreet über 100 von Ärzten geleitete Kliniken in ganz Indien und verkauft hanfbasierte Wellness-Produkte über digitale Kanäle. Das Unternehmen folgt einem verschreibungsbasierten Vertrieb, der mit staatlichen Vorschriften übereinstimmt.
Wachsende Fokussierung auf forschungsgeleitete Kultivierung und Samenoptimierung
Produzenten investieren in bessere Saatgutgenetik. Forschung verbessert die Ertragskonsistenz und Faserqualität. Die Einhaltung der THC-Kontrolle bleibt eine Priorität. Datengetriebene Landwirtschaft unterstützt Vorhersehbarkeit. Zusammenarbeit mit Universitäten erhöht Feldversuche. Wissenstransfer steigert die Effizienz auf Betriebsebene. Standardisierte Eingaben reduzieren Variabilität. Wissenschaftliche Anbaumethoden gewinnen an Bedeutung.
- Zum Beispiel hat CSIR-IHBT zertifizierte industrielle Hanfsorten für Faser und Samen mit einem THC-Gehalt unter 0,3% entwickelt. Feldversuche verbesserten die Pflanzenuniformität und unterstützten kontrollierte Anbaumodelle.
Integration von Hanf in grünes Bauen und Kreislaufwirtschaftsmodelle
Bauunternehmen erkunden Hanfbeton zur Isolierung. Grüne Zertifizierungen unterstützen die Materialannahme. Ziele der Kreislaufwirtschaft stimmen mit der Nutzung von Hanf überein. Abfallreduzierung stärkt die Projektviabilität. Entwickler suchen nach kohlenstoffarmen Baumaterialien. Demonstrationsprojekte bauen Marktvertrauen auf. Politische Diskussionen unterstützen nachhaltiges Bauen. Dieser Trend eröffnet neue Anwendungsbereiche.
Aufkommen von exportorientierter Fertigung und Nischenanwendungen
Hersteller zielen auf internationale Käufer für Faserprodukte. Qualitätskonformität unterstützt die Exportbereitschaft. Nischenanwendungen umfassen Verbundwerkstoffe und Spezialtextilien. Zertifizierungen erhöhen die weltweite Akzeptanz. Handelsmessen verbessern Käuferverbindungen. Exportfokus unterstützt Skaleneffekte. Produktdifferenzierung gewinnt an Bedeutung. Globale Präsenz prägt Produktstandards.
Analyse der Marktchancen:
Komplexe regulatorische Interpretation und ungleichmäßige Durchsetzung auf Staatsebene
Regulatorische Klarheit variiert je nach Region. Interpretationsunterschiede schaffen Compliance-Risiken. Lizenzierungsfristen verzögern die Projektausführung. Durchsetzungslücken beeinträchtigen das Investorenvertrauen. Transportrichtlinien bleiben inkonsistent. Dokumentationsanforderungen belasten kleine Produzenten. Rechtliche Unklarheiten erhöhen die Betriebskosten. Der indische Industriehanfmarkt steht vor Koordinationsherausforderungen über verschiedene Gerichtsbarkeiten hinweg.
Begrenzte Verarbeitungsinfrastruktur und Verfügbarkeit qualifizierter Arbeitskräfte
Verarbeitungsanlagen bleiben regional konzentriert. Logistikkosten steigen für entfernte Farmen. Fachkräfte sind weiterhin knapp. Gerätekosten stellen kleine Betreiber vor Herausforderungen. Qualitätsinkonsistenz beeinträchtigt das Vertrauen der Käufer. Schulungsprogramme erreichen nicht einheitlich. Kapitalzugang begrenzt schnelles Wachstum. Infrastrukturdefizite verlangsamen die Reife der Wertschöpfungskette.
Marktchancen:
Erweiterung der Segmente für Hanf-basierte Wellness-, Ernährungs- und Körperpflegeprodukte
Das Interesse der Verbraucher an natürlichem Wohlbefinden steigt. Hanfzutaten unterstützen die Positionierung mit sauberem Etikett. Ernährungsmarken übernehmen pflanzliche Formulierungen. Körperpflegeunternehmen schätzen funktionelle Eigenschaften. Produktinnovationen verbessern die Marktdifferenzierung. Die Inlandsnachfrage unterstützt die Skalenerweiterung. Vertriebsnetze erweitern den Produktzugang. Diese Gelegenheit unterstützt wachstumsstarke Margenpfade.
Entwicklung integrierter Geschäftsmodelle vom Bauernhof bis zum fertigen Produkt
Vertikale Integration verbessert die Lieferkontrolle. Direkte Beschaffung verbessert die Rückverfolgbarkeitsansprüche. Integrierte Modelle reduzieren Margenverluste. Marken profitieren von Ursprungstransparenz. Investoren bevorzugen skalierbare integrierte Plattformen. Exportbereitschaft verbessert sich unter einheitlicher Kontrolle. Partnerschaften unterstützen die schnelle Umsetzung. Diese Struktur stärkt die langfristige Wettbewerbsfähigkeit.
Analyse der Marktsegmentierung:
Nach Produkttyp
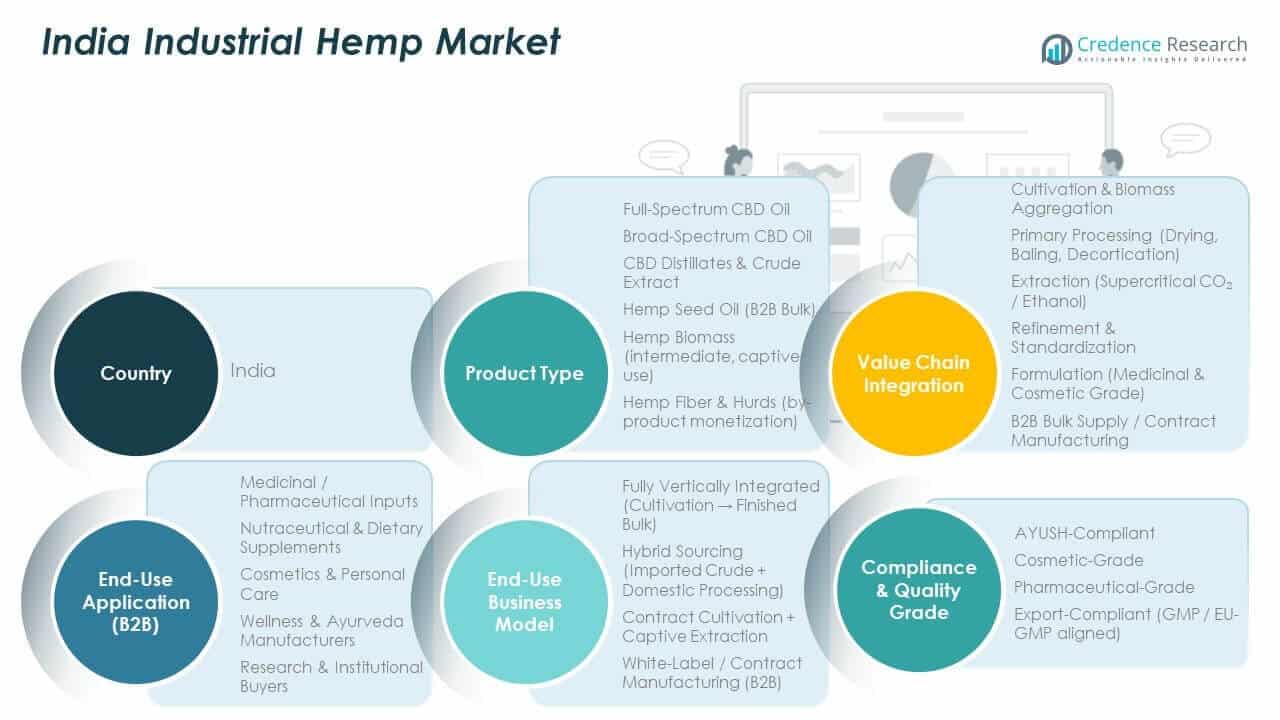
Vollspektrum-CBD-Öl führt die Nachfrage aufgrund breiter Cannabinoid-Profile und starker therapeutischer Akzeptanz an. CBD-Destillate gewinnen an Bedeutung für konsistente Potenz und Formulierungsflexibilität. CBD-Isolate dienen Anwendungen, die präzise Dosierung und null THC-Toleranz erfordern. Hanfbiomasse und -extrakte unterstützen die großflächige B2B-Nachfrage von Verarbeitern und Forschern. Die Produktpräferenz hängt von der regulatorischen Eignung und den Anforderungen der nachgelagerten Anwendungen ab.
- Zum Beispiel liefert BOHECO lizenzierte Hanfbiomasse für industrielle und Forschungszwecke. Das Unternehmen führt Chargentests und Rückverfolgbarkeit durch, um regulatorische Standards zu erfüllen.
Nach Wertschöpfungskettenintegration
Nur auf Anbau fokussierte Akteure konzentrieren sich auf lizenzierten Anbau und Rohstofflieferung. Anbau- und Verarbeitungsmodelle verbessern die Wertschöpfung und Lieferzuverlässigkeit. Vollständig integrierte Strukturen für Anbau, Extraktion und Formulierung bieten Qualitätskontrolle und Kosteneffizienz. Diese Integration unterstützt Rückverfolgbarkeit und Compliance-Sicherung. Skalierung begünstigt integrierte Betreiber mit technischer und regulatorischer Expertise.
Nach Endanwendung (B2B)
Pharmazeutika und Nahrungsergänzungsmittel stellen ein zentrales Nachfragesegment aufgrund klinischer Forschung und Formulierungsnutzung dar. Wellness- und Körperpflegemarken übernehmen Hanfzutaten für eine natürliche Positionierung. Käufer von Lebensmittel- und Getränkezutaten konzentrieren sich auf kontrollierte und konforme Inputs. Forschungs- und Formulierungslabore treiben die Nachfrage in der Frühphase und im Pilotstadium an. Die Endnutzungsvielfalt unterstützt eine stetige Volumenabsorption.
Nach Geschäftsmodell
Lohnfertigung unterstützt Marken ohne eigene Kapazitäten. Die Lieferung von Eigenmarken ermöglicht Käufern einen schnelleren Markteintritt. Direkte B2B-Verkäufe stärken langfristige Käuferbeziehungen. Exportorientierte Lieferungen zielen auf regulierte Auslandsmärkte ab. Der indische Markt für Industriehanf balanciert die inländische Nachfrage mit Exportambitionen aus.
Nach Compliance und Qualitätsgrad
Pharmazeutische Qualität erfordert strenge Tests und Dokumentation. Lebensmittelqualität unterstützt regulierte Konsumanwendungen. Industrielle Qualität dient der Forschung und nicht verzehrbaren Anwendungen. Die Qualitätssegmentierung beeinflusst die Preisgestaltung und die Auswahlkriterien der Käufer.
Segmentierung:
- Nach Produkttyp
- Vollspektrum-CBD-Öl
- CBD-Destillate
- CBD-Isolate
- Hanfbiomasse und Extrakte
- Nach Wertschöpfungskettenintegration
- Nur Anbau
- Anbau und Verarbeitung
- Integrierter Anbau, Extraktion und Formulierung
- Nach Endanwendung (B2B)
- Pharmazeutika und Nahrungsergänzungsmittel
- Wellness und Körperpflege
- Lebensmittel- und Getränkezutaten
- Forschungs- und Formulierungslabore
- Nach Geschäftsmodell
- Lohnfertigung
- Eigenmarkenlieferung
- Direkte B2B-Verkäufe
- Exportorientierte Lieferung
- Nach Compliance und Qualitätsgrad
- Pharmazeutische Qualität
- Lebensmittelqualität
- Industrielle Qualität
- Nach Geographie
- Nordindien
- Westindien
- Südindien
- Ost- und Nordostindien
Regionale Analyse:
Nordindien dominiert mit dem größten Marktanteil
Nordindien machte 2024 fast 42% des Marktanteils am indischen Markt für Industriehanf aus. Uttarakhand und Himachal Pradesh führen aufgrund früher regulatorischer Genehmigungen und lizenzierter Anbauprogramme. Ein günstiges Klima unterstützt eine gleichbleibende Erntequalität und -ertrag. Verarbeitungsanlagen in der Nähe der Anbaugebiete reduzieren die Abhängigkeit von der Logistik. Pharmazeutische und nutraceutical Käufer bevorzugen diese Region für konforme Beschaffung. Die Teilnahme der Landwirte bleibt aufgrund der strukturierten staatlichen Unterstützung hoch. Die Region bleibt ein Anker für nationale Liefermengen.
West- und Südindien halten starke sekundäre Positionen
Westindien erfasste etwa 28% des Marktanteils, angetrieben von Maharashtra und Gujarat. Die Region profitiert von einer etablierten Agrarwirtschaftsinfrastruktur und Extraktionsanlagen. Industrielle Cluster unterstützen die Lohnfertigung und die Lieferung von Eigenmarken. Südindien hielt fast 20% des Marktanteils, angeführt von Karnataka und Tamil Nadu. Forschungseinrichtungen und Wellness-Marken treiben die Nachfrage nachgelagerter Produkte an. Verarbeitungs- und Formulierungstätigkeiten expandieren stetig. Urbane Konsumzentren unterstützen das Wachstum der B2B-Abnahme.
Ost- und Nordostindien repräsentieren aufstrebende Märkte
Ost- und Nordostindien zusammen machten fast 10 % Marktanteil aus. Diese Regionen gewinnen durch Pilotanbauprogramme und Politikexperimente an Bedeutung. Die agroklimatischen Bedingungen begünstigen die Qualität von Fasern und Biomasse. Die Infrastruktur bleibt begrenzt, zieht jedoch Frühphaseninvestitionen an. Lokale Startups erkunden Lebensmittelzutaten und Forschungslieferungen. Regierungsinitiativen fördern die Einbindung von Landwirten. Diese Region zeigt Potenzial für eine schrittweise Erweiterung des Anteils im Prognosezeitraum.
Analyse der Hauptakteure:
- BOHECO (Bombay Hemp Company)
- HempStreet
- Vedi Herbals
- Atrimed Biotech
- India Hemp Organics
- HempCann Solutions
- Cannazo India
- Satliva
- CannaMeds India
- Avesthagen (Hemp Division)
Wettbewerbsanalyse:
Der indische Markt für Industriehanf zeigt eine moderat konsolidierte Wettbewerbsstruktur mit einer Mischung aus Startups und diversifizierten Biotechnologieunternehmen. Die Hauptakteure konzentrieren sich auf kontrollierten Anbau, Extraktionsfähigkeit und Compliance-Management. Unternehmen konkurrieren eher über Produktreinheit, Rückverfolgbarkeit und Konsistenz als über den Preis allein. Vertikale Integration stärkt die Kostenkontrolle und die Versorgungssicherheit. Strategische Partnerschaften mit Landwirten verbessern den Zugang zu Rohstoffen. F&E-Investitionen unterstützen die Formulierungstiefe und die Erweiterung der Anwendungen. Das Branding bleibt in B2B-Kanälen begrenzt, was langfristige Lieferverträge begünstigt. Es stützt sich auf regulatorische Ausrichtung und operative Disziplin, um die Wettbewerbsfähigkeit zu erhalten.
Neueste Entwicklungen:
- Im Dezember 2025 kündigte BOHECO eine bedeutende strategische Neuausrichtung hin zum physischen Einzelhandel an, um die nächste Wachstumsphase voranzutreiben. Das Unternehmen, das historisch als digitaler Vorreiter agierte, gab Pläne bekannt, in den nächsten zwei Jahren über 16 neue stationäre Geschäfte zu eröffnen. Diese Expansion umfasst den Betrieb seines 1.070 Quadratfuß großen Flagship-Stores auf der Brigade Road in Bengaluru sowie eine breitere Präsenz in Delhi-NCR und Hyderabad. Darüber hinaus hob BOHECO seine wachsende internationale Präsenz mit erfolgreichen Exporten nach Südkorea und neuen strategischen Partnerschaften in Brasilien, dem Nahen Osten, Thailand und Australien hervor.
- Im Juli 2025 wurde Vedi Herbals als Associate Sponsor für die Vegan India Conference 2025 angekündigt, was seine Markenpositionierung im pflanzenbasierten Wellness-Sektor verstärkte. Außerdem erweiterte die Marke im August 2024 ihr Portfolio über medizinisches Cannabis hinaus, indem sie aggressiv in den Markt für Hanfkörperprodukte einstieg. Diese Expansion umfasst eine neue Reihe von Hanf-basierten Körperwaschmitteln, Flüssigseifen und Körperpflegeprodukten, die Cannabisblattextrakte mit traditionellen ayurvedischen Kräutern kombinieren und eine Diversifizierung von ihren Kernmedikamenten auf Rezeptbasis darstellen.
- Im März 2025 festigte CannaMeds India seinen Status als Indiens führender Aggregator und Marktplatz für CBD- und Hanfprodukte, indem es seinen digitalen Katalog um exklusive Bündel und neue Marken erweiterte. Als primäre Einzelhandelsplattform listete es kürzlich hochwirksame Produkte wie die "Magiccann Extra Strong"-Gummis und die "Cannazo Uplift"-Serie auf, um den Zugang zu Cannabis-Medikamenten auf Rezept für Patienten in ganz Indien zu erleichtern. Die Plattform hat ihre Beratungsdienste "Journey Guide" weiter ausgebaut, um Nutzern bei der Erlangung legaler medizinischer Rezepte zu helfen.
- Im Februar 2025 kündigte Avesthagen eine bedeutende strategische Partnerschaft zwischen seiner Tochtergesellschaft, dem Avestagenome Project®, und dem Tata Institute for Genetics and Society (TIGS) an. Obwohl primär auf Genetik fokussiert, nutzt dieses Bündnis Avesthagens umfangreiche Biobank und Forschungskapazitäten, die oft mit ihrer bioaktiven und medizinischen Cannabisforschung kombiniert werden, um seltene genetische Störungen zu untersuchen. Zusätzlich ernannte das Unternehmen im Oktober 2024 Dr. Nilgiriwala zum Vizepräsidenten für Forschung und Entwicklung, was einen erneuten Vorstoß in ihren F&E-Initiativen für präzise Diagnostik und die Entwicklung bioaktiver Produkte signalisiert.
- Im November 2023 (mit strategischer Umsetzung bis 2024) sicherte sich HempStreet in einer Pre-Series-A-Finanzierungsrunde unter der Leitung von Waahlin Holdings 1 Million US-Dollar, um seine globale Expansion und Produktentwicklung voranzutreiben. Das Unternehmen kündigte Pläne an, 2024 in die lateinamerikanischen und nordamerikanischen Märkte einzutreten und eine neue Linie klinisch unterstützter, ayurvedisch inspirierter Cannabis-Medikamente zur Behandlung von primärer und sekundärer Dysmenorrhoe einzuführen. Diese Expansion wird durch wichtige internationale Partnerschaften mit Unternehmen wie MGC Pharma (UK), Gynica (Israel) und UIDI (Brasilien) unterstützt.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Wertschöpfungskettenintegration, Endverwendungsanwendung, Geschäftsmodell, Konformitätsgrad und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die Haupttreiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Regulierte Anbaurahmen werden das operative Vertrauen in den Bundesstaaten stärken.
- Vertikale Integration wird zur Qualitätssicherung und Einhaltung von Vorschriften bevorzugt.
- Die Nachfrage nach pharmazeutischen und nutraceutical Produkten wird die B2B-Volumenstabilität verankern.
- Forschungsgetriebene Anbaupraktiken werden die Ertragskonsistenz verbessern.
- Exportorientierte Liefermodelle werden sich unter konformer Beschaffung ausweiten.
- Lohnfertigung wird den schnelleren Markteintritt von Marken unterstützen.
- Verarbeitungsinfrastruktur wird sich über die frühen Anwenderstaaten hinaus verbreiten.
- Wellness-Anwendungen werden die Nachfrage nach Formulierungen diversifizieren.
- Rückverfolgbarkeitssysteme werden die Auswahlkriterien der Käufer prägen.
- Klarheit in der Politik wird zentral für langfristige Expansion bleiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Industriehanf in Indien und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der indische Industriehanfmarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des indischen Industriehanfmarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des indischen Marktes für Industriehanf antreiben?
Wer sind die führenden Unternehmen im indischen Industriehanfmarkt?
Welche Region hatte 2024 den größten Anteil am indischen Industriehanfmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indischer Industriehanfmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indischer Industriehanfmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 219.79 million → 2032: USD 952.90 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indischer Industriehanfmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indischer Industriehanfmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indischer Industriehanfmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indischer Industriehanfmarkt Market Drivers
- 3.3 Indischer Industriehanfmarkt Market Restraints & Challenges
- 3.4 Indischer Industriehanfmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indischer Industriehanfmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indischer Industriehanfmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indischer Industriehanfmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indischer Industriehanfmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indischer Industriehanfmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indischer Industriehanfmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indischer Industriehanfmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indischer Industriehanfmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indischer Industriehanfmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indischer Industriehanfmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indischer Industriehanfmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indischer Industriehanfmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indischer Industriehanfmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indischer Industriehanfmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indischer Industriehanfmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indischer Industriehanfmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indischer Industriehanfmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indischer Industriehanfmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indischer Industriehanfmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
