
Marktübersicht:
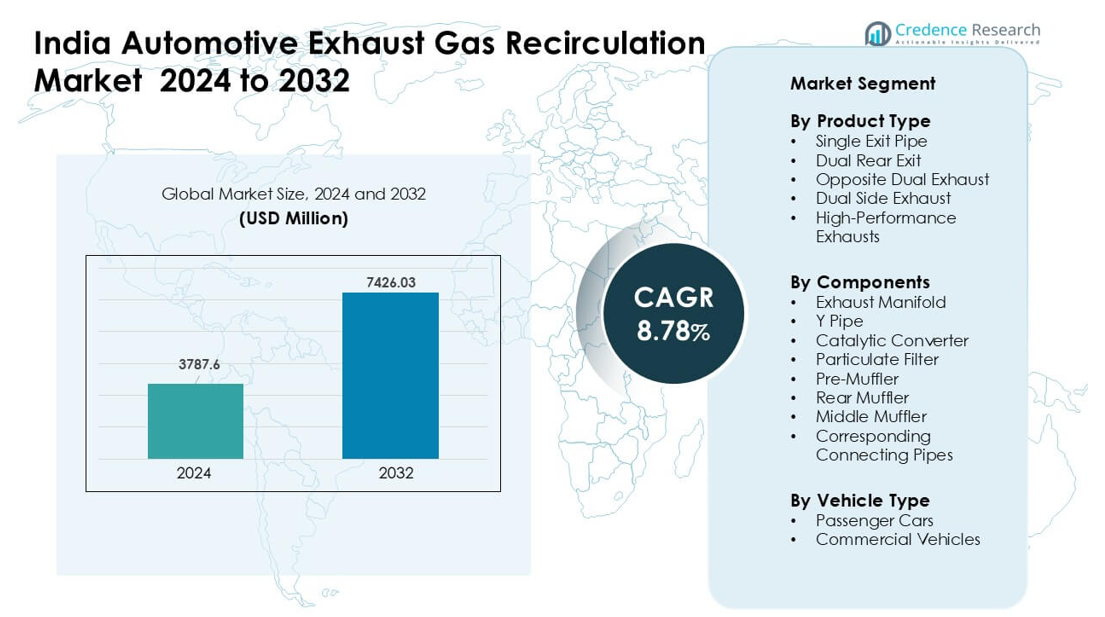
Der indische Markt für Abgasrückführung im Automobilbereich wurde im Jahr 2024 mit 3787,6 Millionen USD bewertet und wird voraussichtlich bis 2032 7426,03 Millionen USD erreichen, was einem CAGR von 8,78 % während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße der indischen Abgasrückführung im Automobilbereich 2024 | 3787,6 Millionen USD |
| Indischer Markt für Abgasrückführung im Automobilbereich, CAGR | 8,78% |
| Marktgröße der indischen Abgasrückführung im Automobilbereich 2032 | 7426,03 Millionen USD |
Der indische Markt für Abgasrückführung im Automobilbereich wird von Schlüsselakteuren wie Continental AG, Marelli (India) Private Limited, Boysen India Private Limited, Delphi Technologies PLC, BENTELER International AG, Cummins Inc., Futaba Industrial Co., Ltd., Faurecia SE, Eberspächer Gruppe GmbH & Co. KG und Tenneco Inc. geprägt. Diese Unternehmen stärken das Marktwachstum durch fortschrittliche AGR-Ventile, hocheffiziente Kühler und integrierte Abgasbaugruppen, die für BS6 und die kommenden BS7-Vorschriften entwickelt wurden. Nordindien war im Jahr 2024 mit einem Anteil von 32 % die führende Region, unterstützt durch dichte OEM-Cluster, starke Pkw-Produktion und expandierende Logistikaktivitäten entlang der wichtigsten Industriekorridore.
Markteinblicke:
- Der indische Markt für Abgasrückführung im Automobilbereich erreichte 2024 3787,6 Millionen USD und soll bis 2032 mit einem CAGR von 8,78 % wachsen.
- Die Nachfrage wächst aufgrund strenger BS6-Normen, steigender Fahrzeugproduktion und der starken Verschiebung hin zu kraftstoffeffizienten Motoren, die auf fortschrittliche gekühlte AGR-Systeme angewiesen sind.
- Wichtige Trends umfassen die breitere Nutzung integrierter AGR-Nachbehandlungslayouts, leichter thermischer Materialien und kompakter Module für neue Benzin-Turbo- und Dieselplattformen.
- Der Wettbewerb bleibt stark mit Fokus von Continental AG, Marelli, Boysen, Delphi Technologies, BENTELER, Cummins, Futaba, Faurecia, Eberspächer und Tenneco auf langlebige Ventile, hocheffiziente Kühler und lokalisierte Produktion.
- Nordindien führte 2024 mit einem Anteil von 32 %, während Designs mit einem einzigen Auspuffrohr den größten Produktsegmentanteil mit 41 % hielten, unterstützt durch hohe Pkw-Produktion und starke OEM-Cluster.
Analyse der Marktsegmentierung:
Nach Produkttyp
Das Einzelauspuffrohr führte das Produkttypsegment in Indien im Jahr 2024 mit einem Anteil von etwa 41 % an. Automobilhersteller nutzten dieses Layout, da es das System leicht, kostengünstig und einfach in kleinen und mittelgroßen Autos zu integrieren macht. Das Design unterstützt auch einen niedrigeren Gegendruck, was hilft, nationale Emissionsvorschriften ohne größere strukturelle Änderungen zu erfüllen. Doppelauspuffe hinten und seitlich wuchsen in Premium-Modellen aufgrund des steigenden Interesses an sportlichem Sound und höherer Motorleistung. Hochleistungsauspuffe expandierten langsam, gewannen jedoch an Aufmerksamkeit bei Käufern von getunten Fahrzeugen in großen Städten.
- Zum Beispiel verwendet der in Indien verkaufte Hyundai i20 N Line einen Doppelauspuff anstelle eines schweren Dual-Heckausgangs. Dieses Design hilft der 1,0-Liter-T-GDi-Benzinversion (mit 118 PS / 172 Nm), eine kompakte Unterbodenverpackung beizubehalten und unter 4 Meter (genauer gesagt 3.995 mm Länge) zu bleiben, um erhebliche indische Steuervergünstigungen für Kleinwagen zu erhalten.
Nach Komponenten
Der Katalysator dominierte 2024 das Komponentensegment mit einem Anteil von fast 46 %. Die starke Nachfrage resultierte aus strengen BS6-Normen, die Automobilhersteller dazu zwangen, höherwertige Substrate und fortschrittliche Beschichtungsdesigns zu übernehmen. Die zentrale Rolle des Katalysators bei der Senkung von NOx- und Kohlenwasserstoffwerten hielt seinen Anteil vor Schalldämpfern und Filtern. Partikelfilter wuchsen ebenfalls, da Dieselfahrzeuge eine strengere Rußkontrolle erforderten. Abgaskrümmer und Verbindungsrohre hielten stabile Volumina aufgrund ihrer breiten Verwendung sowohl in Pkw- als auch in Nutzfahrzeugflotten.
- Zum Beispiel kündigte Faurecia 2024 die Entwicklung eines neuen leichten Abgaskrümmers aus hochfestem Aluminiumlegierung an.
Nach Fahrzeugtyp
Personenkraftwagen hielten 2024 mit etwa 63 % den größten Anteil. Käufer in Indien bevorzugten kompakte und mittelgroße Autos, die leichtere Abgasanlagen und schnellere EGR-Rückkopplungssysteme verwenden. Die steigende städtische Nachfrage und höhere Produktionsvolumina halfen Personenkraftwagen, vor Nutzfahrzeugen zu bleiben. Emissionskonformität, Kraftstoffeffizienzverbesserungen und Modellauffrischungszyklen erhöhten den Bedarf an Austausch und Integration von Abgassystemen. Nutzfahrzeuge zeigten ein stabiles Wachstum, da Flottenbesitzer eine stärkere Haltbarkeit und verbesserte Partikelhandhabung für Langstrecken- und Frachtstrecken suchten.
Wichtige Wachstumsfaktoren:
Strenge Emissionsnormen beschleunigen die EGR-Annahme
Indiens Übergang zu strengeren BS6- und den bevorstehenden BS7-Normen zwingt Automobilhersteller weiterhin, fortschrittliche Abgasrückführungssysteme zu übernehmen. Diese Vorschriften erfordern starke Reduzierungen von NOx- und Partikelemissionen, was die Notwendigkeit einer präzisen EGR-Steuerung sowohl in Diesel- als auch in neuen turboaufgeladenen Benzinmotoren erhöht. Automobilhersteller konzentrieren sich auf gekühlte EGR-Einheiten, verbesserte Ventile und kompakte Layouts, die die thermische Belastung reduzieren und gleichzeitig die Verbrennungsstabilität aufrechterhalten. Wachsende Compliance-Anforderungen stärken die Nachfrage in Pkw- und Nutzfahrzeugsektoren. Der regulatorische Weg fördert auch Investitionen in Kalibrierungswerkzeuge, verbesserte Nachbehandlungskombinationen und integrierte EGR-DPF-SCR-Setups, die eine stetige Marktexpansion unterstützen.
- Zum Beispiel zeigte eine 2024 veröffentlichte Studie, dass die Anwendung einer 30%igen EGR-Rate auf einen Dieselmotor die NOx-Emissionen um 59 % reduzierte, während die thermische Effizienz des Motors nur um etwa 5,6 % sank.
Steigende Produktion von Pkw und Nutzfahrzeugen
Indiens wachsender Automobiloutput stärkt den EGR-Markt, da beide Segmente auf effiziente Emissionskontrollsysteme angewiesen sind, um nationale Standards zu erfüllen. Das Wachstum bei Personenkraftwagen treibt höhere Installationsvolumina an, insbesondere in kompakten Diesel- und kleinen Turbo-Benzinmodellen, bei denen EGR hilft, Leistung und Kraftstoffverbrauch auszugleichen. Nutzfahrzeuge unterstützen die Nachfrage weiter aufgrund von Langzeiteinsätzen, die langlebige und thermisch stabile EGR-Komponenten erfordern. OEMs erhöhen die Beschaffung von Edelstahl-EGR-Kühlern, Ventilen und Rohren, um höhere Abgastemperaturen zu bewältigen. Die Expansion städtischer Flotten, das Wachstum der letzten Meile Logistik und ländliche Mobilitätsprojekte verstärken die anhaltende Nachfrage im gesamten Sektor.
- Zum Beispiel werden in schweren Dieselmotoren, die im kommerziellen Transport eingesetzt werden, EGR-Systeme häufig mit anderen Nachbehandlungseinrichtungen wie der selektiven katalytischen Reduktion (SCR) oder Partikelfiltern kombiniert, um Emissionsnormen effektiv zu erfüllen. Dies zeigt, dass der Einsatz von EGR nicht auf Personenkraftwagen beschränkt ist, sondern auch kommerzielle Flotten umfasst.
Verschiebung hin zu Kraftstoffeffizienz und Thermomanagement
Automobilhersteller setzen EGR-Systeme ein, um den Kraftstoffverbrauch zu verbessern, indem sie die Verbrennungstemperaturen senken und Pumpverluste reduzieren. Das wachsende Interesse an saubereren Motoren, steigende Kraftstoffpreise und die Verbraucherpräferenz für kostengünstigen Betrieb unterstützen den breiteren Einsatz von EGR in neuen Modellen. Ingenieure gestalten auch Brennkammern neu und integrieren Hochleistungskühler, die während unterschiedlicher Fahrzyklen konsistente thermische Profile aufrechterhalten. Diese Bemühungen verbessern die Fahrbarkeit und reduzieren Klopfen in modernen Benzinmotoren und unterstützen den Übergang zu effizienteren Antriebssträngen. Der Markt gewinnt zusätzlich an Dynamik durch leichte EGR-Komponenten, die die Motorreaktionsfähigkeit verbessern und gleichzeitig Haltbarkeitsziele erreichen.
Wichtige Trends & Chancen:
Wachstum integrierter EGR- und Nachbehandlungsarchitekturen
Ein wichtiger Trend in Indien beinhaltet die engere Integration von EGR-Systemen mit DPF, SCR und fortschrittlichen Katalysatoren, um stabile Emissionen unter verschiedenen Fahrbedingungen zu erreichen. OEMs setzen variabel durchströmte EGR-Ventile, elektronisch unterstützte Kühler und neu gestaltete Krümmer ein, die die Abgasführung verbessern. Diese Synergie senkt die Rußbelastung, reduziert NOx-Spitzen und verbessert die Regenerationseffizienz. Der Übergang zu Hybridantrieben schafft auch Chancen für kompakte EGR-Module, die in engeren Motorräumen Platz finden. Lieferanten finden neue Möglichkeiten in modularen Architekturen, die die Installation vereinfachen und die zukünftige BS7- und RDE- (Real Driving Emissions) Konformität unterstützen.
- Zum Beispiel bietet Cummins Inc. ein modulares Nachbehandlungssystem an, das einen Dieseloxidationskatalysator (DOC), einen Dieselpartikelfilter (DPF) und eine selektive katalytische Reduktion (SCR) Einheit kombiniert und ein einbaufertiges modulares Paket für OEMs und Maschinenbauer bereitstellt.
Chancen in Leichtbaumaterialien und Thermosystemen
Starkes Interesse an Gewichtsreduktion und thermischer Effizienz schafft Chancen für Aluminium, hochlegierten Edelstahl und beschichtete Legierungen in EGR-Komponenten. Leichtere Kühler und langlebige Ventilgehäuse verbessern den Wärmetransfer und reduzieren Kraftstoffverluste. Lieferanten erforschen gelötete Strukturen, Mehrkanalpassagen und dünnwandige Rohre, die höhere Temperaturzyklen ohne Ausfall unterstützen. Der steigende Elektrifizierungsgrad beseitigt nicht die Nachfrage nach EGR, da Hybridmotoren während der Motorlaufzyklen weiterhin Thermomanagement benötigen. Tier-1-Lieferanten gewinnen zusätzliche Chancen, indem sie kompakte EGR-Lösungen anbieten, die die Verpackungsflexibilität für zukünftige Antriebsplattformen verbessern.
- Zum Beispiel entwickelte die Pierburg GmbH ein vollständig druckgegossenes Aluminium-EGR-Kühlermodul, das Berichten zufolge die Abgastemperatur um über 600 °C (je nach Betriebszustand) im Vergleich zur Gasführung ohne solche Kühlung reduziert und die Integration von EGR-Kühler, EGR-Ventil und Bypass-Ventil in ein einziges kompaktes Modul ermöglicht.
Hauptherausforderungen:
Thermische Belastung und Haltbarkeitsprobleme der Komponenten
EGR-Komponenten unter indischen Fahrbedingungen sind hohen thermischen Belastungen, häufigen Stop-and-Go-Zyklen und staubintensiven Umgebungen ausgesetzt. Diese Faktoren führen im Laufe der Zeit zu Ventilverklebungen, Kühlerverstopfungen und Ermüdung des Ansaugkrümmers. OEMs müssen Materialabbau, Rußablagerungen und Temperaturschwankungen angehen, die die Systemzuverlässigkeit verringern. Die Sicherstellung der langfristigen Haltbarkeit erfordert Investitionen in beschichtete Oberflächen, robuste Kühlmittelwege und fortschrittliche Ventilaktuatoren. Diese Anforderungen erhöhen die Produktionskosten und verlängern die Entwicklungszeiten. Die Herausforderung ist in kommerziellen Flotten mit hoher Laufleistung größer, da der anhaltende Abgasstrom den Verschleiß beschleunigt.
Hohe Systemkosten und Integrationskomplexität
EGR-Systeme erfordern präzise Technik, hochwertige Materialien und fortschrittliche Kalibrierungswerkzeuge, die die Kosten für OEMs erhöhen. Die Integration von EGR mit anderen Emissionsgeräten erhöht die Designkomplexität und erfordert oft eine Überarbeitung der Motorlayouts. Kleinere Hersteller kämpfen mit den zusätzlichen Kosten für Werkzeuge, Tests und regulatorische Validierung. Die Kostenempfindlichkeit im indischen Massenmarktsegment begrenzt die Einführung von hochwertigen EGR-Designs. Die Balance zwischen Erschwinglichkeit und Compliance übt anhaltenden Druck auf Zulieferer und Automobilhersteller aus, insbesondere da neue Normen strengere NOx-Grenzwerte und Anforderungen an Tests unter realen Bedingungen einführen.
Regionale Analyse:
Nördliche Region
Nordindien hielt 2024 etwa 32 % des Marktanteils des indischen Automobil-Abgasrückführungsmarktes. Die Region verzeichnete eine starke Nachfrage aufgrund der hohen Fahrzeugdichte in Delhi NCR, Haryana und Punjab, wo strengere Emissionskontrollen die OEMs dazu veranlassten, fortschrittliche EGR-Systeme zu übernehmen. Die steigende Produktion von Personenkraftwagen und leichten Nutzfahrzeugen trug ebenfalls zur lokalen Integration von gekühlten EGR-Einheiten bei. Tier-1-Zulieferer verstärkten Partnerschaften mit Automobilclustern in Gurugram und Manesar, was die Lieferketten stärkte. Das wachsende Bewusstsein für Luftverschmutzung führte zu einer schnelleren Einhaltung der BS-VI-Normen, wodurch die Region in einer führenden Position blieb.
Westliche Region
Westindien machte 2024 fast 29 % des Marktanteils aus, unterstützt durch große Automobilzentren in Maharashtra und Gujarat. Hohe Fertigungsaktivitäten in Pune, Chakan, Sanand und Ahmedabad förderten die breitere Einführung von EGR-Modulen in Diesel- und Benzinmodellen. OEMs rüsteten Motoren auf, um die BS-VI Phase-II-Normen zu erfüllen, was den Einsatz von Hochtemperatur-EGR-Ventilen und -Kühlern erhöhte. Eine starke exportorientierte Produktion erhöhte auch die Qualitätsstandards bei den Zulieferern. Die zunehmende Produktion von SUVs und Nutzfahrzeugen half, die Nachfrage stabil zu halten, während Investitionen in Komponentenparks den Anteil der Region am indischen EGR-Markt stärkten.
Südliche Region
Südindien erfasste im Jahr 2024 einen Anteil von etwa 27 %, angetrieben durch die starke Automobilproduktion in Tamil Nadu, Karnataka und Telangana. Chennai blieb ein wichtiger Produktionsstandort für Personenkraftwagen, was zu einer höheren Nachfrage nach fortschrittlichen EGR-Kühlern in Kompakt- und Mittelklassemodellen führte. Bengaluru und Hosur erweiterten ihre Komponentenfähigkeiten und unterstützten die OEM-Bedürfnisse für eine zuverlässige Emissionskontrollintegration. Technologische Aufrüstungen bei BS-VI-Motoren förderten die lokale Beschaffung von präzisen EGR-Ventilen. Die steigende Akzeptanz von Elektrofahrzeugen verlangsamte die Dieselproduktion, aber die konstante Nachfrage bei leichten Nutzfahrzeugen und Traktoren half, das Wachstum auszugleichen. Lieferantenökosysteme in der gesamten Region investierten weiterhin in Design- und Testkapazitäten.
Östliche Region
Ostindien hielt im Jahr 2024 einen Anteil von etwa 12 %, was die sich entwickelnde Automobilaktivität in Westbengalen, Odisha, Jharkhand und Bihar widerspiegelt. Die Region verzeichnete eine moderate Nachfrage aufgrund einer geringeren Fahrzeugproduktionsdichte, aber der Aftermarket-Verkauf von EGR-Teilen blieb stabil. Die zunehmende Bewegung kommerzieller Flotten entlang von Logistikkorridoren erhöhte den Ersatzbedarf für EGR-Ventile und -Kühler. Staatliche Programme zur Förderung sauberer Transportmittel ermutigten zu schrittweisen Aufrüstungen älterer Dieselfahrzeuge, was das Interesse an Nachrüstungen steigerte. Der Ausbau von kleinen Komponenten-Einheiten in Odisha und Westbengalen unterstützte eine kostengünstige Versorgung. Obwohl kleiner im Maßstab, zeigte die Region ein stetiges Wachstumspotenzial, da die Emissionsvorschriften verschärft wurden.
Marktsegmentierungen:
Nach Produkttyp
- Einzelner Auspuff
- Doppelter Heckausgang
- Gegensätzlicher Doppelauspuff
- Doppelseitiger Auspuff
- Hochleistungsauspuffe
Nach Komponenten
- Abgaskrümmer
- Y-Rohr
- Katalysator
- Partikelfilter
- Vorschalldämpfer
- Heckschalldämpfer
- Mittelschalldämpfer
- Entsprechende Verbindungsrohre
Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
Nach Geografie
- Nördlich
- Westlich
- Südlich
- Östlich
Wettbewerbslandschaft:
Der indische Markt für Abgasrückführungssysteme im Automobilbereich zeichnet sich durch starken Wettbewerb unter führenden Lieferanten wie Continental AG, Marelli (India) Private Limited, Boysen India Private Limited, Delphi Technologies PLC, BENTELER International AG, Cummins Inc., Futaba Industrial Co., Ltd., Faurecia SE, Eberspächer Gruppe GmbH & Co. KG und Tenneco Inc. aus. Diese Unternehmen konzentrieren sich auf langlebige EGR-Ventile, hocheffiziente Kühler, optimierte Krümmer und leichte Verbindungsrohre, die die BS6- und zukünftige BS7-Konformität unterstützen. Viele Lieferanten investieren in verbesserte thermische Beschichtungen, präzise Aktuatoren und kompakte Layouts, um die Zuverlässigkeit unter den variablen Fahr- und Klimabedingungen Indiens zu erhöhen. Partnerschaften mit OEMs ermöglichen eine lokalisierte Produktion, reduzierte Kosten und eine schnellere Modellintegration. Unternehmen stärken auch ihre Aftermarket-Netzwerke, um hochbelastete kommerzielle Flotten zu bedienen, die häufige Wartung und Ersatz benötigen. Der steigende Druck für NOx-arme Motoren treibt die kontinuierliche Innovation in variablen Flusssystemen, integrierten Nachbehandlungsmodulen und fortschrittlicher Kalibrierungsunterstützung voran und prägt ein wettbewerbsorientiertes und technologiegetriebenes Marktumfeld.
Analyse der Hauptakteure:
- Continental AG
- Marelli (India) Private Limited
- Boysen India Private Limited
- Delphi Technologies PLC
- BENTELER International AG
- Cummins Inc.
- Futaba Industrial Co., Ltd.
- Faurecia SE
- Eberspächer Gruppe GmbH & Co. KG
- Tenneco Inc.
Neueste Entwicklungen:
- Im November 2025 eröffnete Marelli (India) Private Limited einen neuen technischen F&E-Standort in Bengaluru (Embassy Manyata Tech Park), um die Ingenieurskapazitäten in Indien zu erweitern (350-Sitz-Standort wurde zu Marellis bestehendem indischen F&E-Standort hinzugefügt).
- Im August 2025 nahm Faurecia SE: FORVIA Faurecia Clean Mobility India ein neues JIT-Werk in Anantapur, Andhra Pradesh, in Betrieb, um lokal hergestellte Emissionskontroll- und saubere Mobilitätskomponenten für Hyundai-Kia-Programme zu liefern. Die Anlage erweitert Faurecias Präsenz in Indien im Bereich Abgas- und Nachbehandlungshardware, die strengere Emissionsnormen für EGR-Systeme unterstützt.
- Im Juni 2025 kündigte Continental AG eine strategische Neuausrichtung in Indien an (Juni 2025): Einstellung der Produktion von Lkw- und Bus-Radialreifen (TBR) in ihrem Werk in Modipuram und Verpflichtung zu Investitionen, um die Aktivitäten in Indien neu auszurichten; Continentals indische Antriebsstrang-/Sensoraktivitäten liefern weiterhin abgasbezogene Sensoren (DPF/Differenzdrucksensoren), die in indischen Abgasnachbehandlungssystemen verwendet werden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Komponenten, Fahrzeugtyp und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach EGR wird steigen, da Indien sich auf strengere BS7- und RDE-Normen vorbereitet.
- Automobilhersteller werden kompaktere und leichtere EGR-Module für neue Motorplattformen einführen.
- Hybride Antriebsstränge werden weiterhin EGR verwenden, um die Verbrennungstemperatur während der Motorlaufzyklen zu kontrollieren.
- OEMs werden in effizientere Kühler investieren, um die thermische Belastung zu reduzieren und die Haltbarkeit zu verbessern.
- Variable Durchfluss-EGR-Ventile werden breitere Verwendung finden, um NOx-Spitzen im Stadtverkehr zu managen.
- Zulieferer werden die lokale Fertigung ausweiten, um Kosten zu senken und die Modellintegration zu beschleunigen.
- Fortschrittliche Beschichtungen und Legierungen werden die Lebensdauer von Komponenten unter hohen Ruß- und Hitzeeinwirkungen verbessern.
- Integrierte EGR-DPF-SCR-Systeme werden in Nutzfahrzeugen stärker angenommen.
- Der Ersatzmarkt wird wachsen, da Flottenbetreiber ältere Motoren für die Einhaltung aufrüsten.
- Digitale Kalibrierwerkzeuge und Diagnosen werden eine präzisere EGR-Steuerung über Fahrzyklen hinweg unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Abgasrückführung im Automobilsektor in Indien und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der indische Markt für Abgasrückführung in der Automobilindustrie zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des indischen Marktes für Abgasrückführung im Automobilbereich hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des indischen Marktes für Abgasrückführung im Automobilbereich antreiben?
Wer sind die führenden Unternehmen im indischen Markt für Abgasrückführung in der Automobilindustrie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3787.6 million → 2032: USD 7426.03 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market Drivers
- 3.3 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market Restraints & Challenges
- 3.4 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indischer Markt für Abgasrückführungssysteme in der Automobilindustrie Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
