
Überblick über den Markt für digitale Signaturen in Indien:
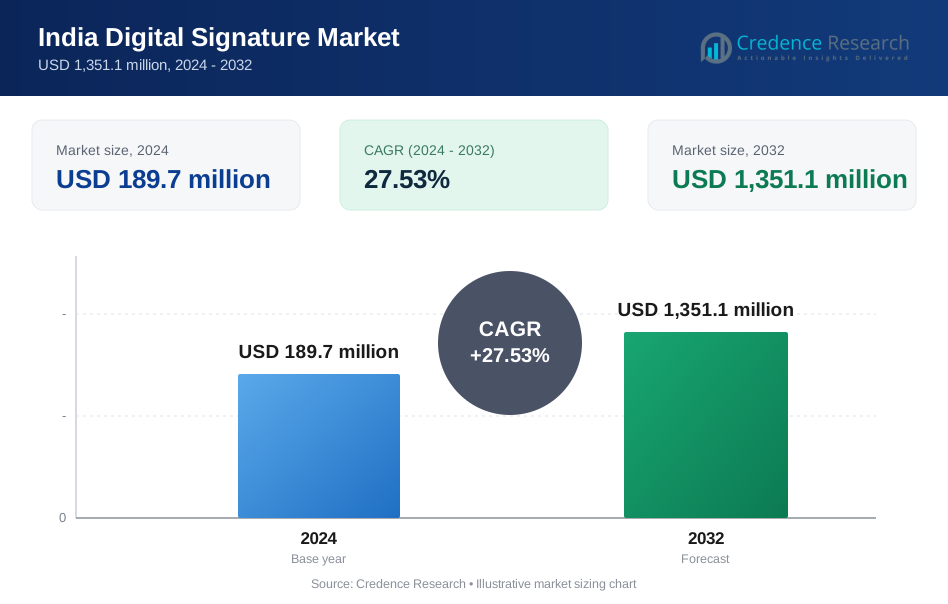
Der Markt für digitale Signaturen in Indien wurde 2018 mit 19,9 Millionen USD bewertet und soll bis 2024 auf 189,7 Millionen USD und bis 2032 auf 1.351,1 Millionen USD anwachsen, mit einer jährlichen Wachstumsrate (CAGR) von 27,53 % während des Prognosezeitraums.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für digitale Signaturen in Indien 2024 | 189,7 Millionen USD |
| Markt für digitale Signaturen in Indien, CAGR | 27,53% |
| Marktgröße für digitale Signaturen in Indien 2032 | 1.351,1 Millionen USD |
eMudhra Limited führt den Markt für digitale Signaturen in Indien mit seinen fortschrittlichen PKI-Lösungen und einer breiten Kundenbasis in den Bereichen BFSI, Regierung und Unternehmen an. Weitere wichtige Akteure sind Sify Technologies, nCode Solutions (NSDL), Capricorn Technologies, VSign Technologies und Entrust, die jeweils zertifizierte digitale Signaturdienste anbieten, die mit den indischen Regulierungsrahmen übereinstimmen. Diese Unternehmen konkurrieren in den Bereichen Sicherheitsfunktionen, Bereitstellungsflexibilität und Compliance. Nordindien erweist sich als die dominierende Region und macht 2024 31% des gesamten Marktanteils aus. Die Führungsrolle der Region wird durch eine starke staatliche Übernahme, die Digitalisierung des öffentlichen Sektors und die Präsenz großer Finanzinstitute und Regulierungsbehörden angetrieben.

Einblicke in den Markt für digitale Signaturen in Indien
- Der Markt für digitale Signaturen in Indien wurde 2024 mit 189,7 Millionen USD bewertet und soll bis 2032 auf 1.351,1 Millionen USD anwachsen, mit einer CAGR von 27,53 %.
- Die rasche Digitalisierung in den Bereichen BFSI, Regierung und Gesundheitswesen treibt die Nachfrage nach sicherer, papierloser Dokumentation und Identitätsauthentifizierung an.
- Cloud-basierte Lösungen führen mit über 68 % Bereitstellungsanteil, während Software aufgrund einfacher Integration und niedriger Kosten einen Anteil von 62 % nach Komponente hält.
- eMudhra Limited, Sify Technologies und NSDL’s nCode dominieren die Wettbewerbslandschaft durch compliance-gesteuerte Plattformen und sektorspezifische digitale Vertrauensdienste.
- Nordindien führt regional mit einem Marktanteil von 31 %, unterstützt durch hohe staatliche Übernahme, gefolgt von Südindien mit 27 % aufgrund technologiegetriebener Unternehmensübernahmen.
Analyse der Marktsegmentierung für digitale Signaturen in Indien:
Nach Komponente
Im Jahr 2024 hielt das Software-Segment den dominierenden Anteil am indischen Markt für digitale Signaturen und machte über 62 % des Gesamtumsatzes aus. Diese Dominanz resultiert aus der weit verbreiteten Einführung sicherer Signaturplattformen, die in Unternehmensabläufe integriert sind. Softwarebasierte digitale Signaturen bieten eine höhere Skalierbarkeit, einfache Integration in bestehende Systeme und Funktionen zur Echtzeitüberprüfung. Regulatorische Vorgaben und von der Regierung geleitete Digitalisierungsinitiativen haben die Softwarebereitstellungen in Finanz- und öffentlichen Sektoren beschleunigt. Darüber hinaus verstärken der Anstieg der Remote-Authentifizierung und die Nachfrage nach sicheren Dokumentenabläufen weiterhin die Präferenz für Software gegenüber eigenständigen Dienstleistungsangeboten.
- Zum Beispiel ermöglicht Zoho Sign Arbeitsabläufe, die das Unterzeichnen von Dokumenten bis zu 80 % schneller als herkömmliche Methoden abschließen und die Bearbeitungszeit für Geschäftskontrakte verbessern.
Nach Bereitstellung
Cloud-basierte Bereitstellung entwickelte sich 2024 als führendes Segment und trug fast 68 % des Marktanteils bei. Ihre Dominanz wird durch die niedrigen Vorabkosten, die schnellere Implementierung und die Skalierungsvorteile, insbesondere bei KMU und agilen Unternehmen, angetrieben. Cloud-basierte Plattformen für digitale Signaturen ermöglichen sicheren Zugriff über geografische Grenzen hinweg und unterstützen die Echtzeit-Zusammenarbeit an Dokumenten. Da immer mehr Unternehmen auf SaaS-Modelle umsteigen, wächst die Nachfrage nach cloud-nativen Signaturplattformen weiter. Verbesserte Sicherheitsfunktionen, die Einhaltung der IT-Gesetzgebung und nahtlose API-Integrationen haben die Cloud-Einführung im BFSI-, Regierungs- und Gesundheitssektor weiter gefördert.
- Zum Beispiel ermöglicht der Cloud-Dienst von Adobe Acrobat Sign Benutzern, digitale Dokumente von überall aus zu senden, zu unterzeichnen und zu verwalten, ohne lokale Softwareinstallationen.
Nach Unternehmensgröße
Große Unternehmen dominierten den indischen Markt für digitale Signaturen nach Unternehmensgröße im Jahr 2024 und eroberten etwa 59 % des Marktanteils. Diese Firmen verwalten oft große Mengen an Dokumentation und benötigen eine optimierte Authentifizierung über Abteilungen hinweg. Die unternehmensweite Implementierung von Workflow-Automatisierungstools, gepaart mit strenger regulatorischer Compliance, treibt die großflächige Einführung voran. Allerdings gewinnen KMU aufgrund kosteneffizienter Cloud-Modelle und staatlicher Unterstützung für die digitale Transformation schnell an Boden. Initiativen wie Digital India und Anreize zur Digitalisierung von KMU haben die breitere Nutzung von E-Signaturen unter kleineren Unternehmen gefördert, die ihre Betriebseffizienz verbessern möchten.
Wichtige Wachstumstreiber des indischen Marktes für digitale Signaturen
Von der Regierung geleitete Digitalisierung und regulatorische Vorgaben
Der Vorstoß der indischen Regierung für digitale Verwaltung ist ein entscheidender Katalysator für den Markt für digitale Signaturen. Initiativen wie Digital India, e-Governance-Programme und die Implementierung von e-Signaturen gemäß dem Information Technology Act von 2000 haben einen soliden rechtlichen Rahmen für deren Nutzung geschaffen. Regulierungsbehörden wie SEBI und RBI verlangen digitale Signaturen für spezifische Finanz- und Compliance-Prozesse, was die institutionelle Einführung beschleunigt. Darüber hinaus erfordern die Anforderungen an die elektronische Einreichung für GST, Einkommensteuer und Unternehmensangelegenheiten die Nutzung digitaler Signaturen. Öffentliche Organisationen, einschließlich kommunaler Einrichtungen und Versorgungsunternehmen, wechseln aktiv zu papierlosen Arbeitsabläufen. Diese Initiativen reduzieren die Bearbeitungszeit erheblich und verbessern die Transparenz. Die zunehmende rechtliche Anerkennung elektronischer Signaturen in Verträgen, Ausschreibungen und Prüfungsunterlagen stärkt weiterhin das Vertrauen in allen Sektoren. Mit der Weiterentwicklung dieser Vorgaben entsteht eine anhaltende Nachfrage nach skalierbaren, sicheren und konformen Signaturlösungen, insbesondere bei BFSI, Regierung und juristischen Unternehmen.
- Zum Beispiel erleichterte die staatlich betriebene DigiLocker-Plattform die Ausstellung von 9,4 Milliarden Dokumenten und e-Sign-Integrationen, um den physischen Papierkram landesweit zu reduzieren.
Steigender Bedarf an sicherer und effizienter Authentifizierung
Mit zunehmenden Fällen von Dokumentenfälschung, Identitätsdiebstahl und Cyberkriminalität priorisieren Unternehmen sichere und überprüfbare digitale Authentifizierung. Digitale Signaturen bieten eine manipulationssichere Methode zur Überprüfung der Identität von Unterzeichnern, wodurch die Integrität und Herkunft unterzeichneter Dokumente sichergestellt wird. Dies ist besonders kritisch für stark regulierte Sektoren wie BFSI, Gesundheitswesen und juristische Dienstleistungen. Im Gegensatz zu manuellen Unterschriften reduzieren digitale Alternativen das Betrugsrisiko und beseitigen Verzögerungen bei der physischen Handhabung. Unternehmen suchen auch nach mehr Effizienz in den Unterzeichnungsabläufen, wobei e-Signaturen helfen, die Bearbeitungszeiten von Tagen auf Minuten zu verkürzen. Die Integration mit Enterprise Resource Planning (ERP), Customer Relationship Management (CRM) und Cloud-Speichersystemen verbessert die gesamte betriebliche Agilität. Da sich Remote- und Hybrid-Arbeitsmodelle durchsetzen, wächst der Bedarf an sicheren, durchgängigen digitalen Transaktionen weiter. Diese steigende Nachfrage nach Authentifizierungstools, die sowohl sicher als auch skalierbar sind, treibt die robuste Einführung in verschiedenen Branchen voran.
- Zum Beispiel unterstützen e-Signatur-Plattformen wie DocuSign PKI-basierte manipulationssichere Signaturen mit vollständigen Prüfpfaden, die jede Aktion und jeden Zeitstempel verfolgen
Erweiterung cloudbasierter Signaturlösungen unter KMU
Die Verfügbarkeit cloudbasierter digitaler Signaturlösungen zu flexiblen Preisen hat Türen für eine breite Einführung geöffnet, insbesondere unter Indiens großer KMU-Basis. Diese Unternehmen verfügen typischerweise nicht über die IT-Infrastruktur, um Signatursysteme vor Ort zu implementieren und zu warten. Cloud-Lösungen bieten eine schnelle Einrichtung, geringe Kapitalinvestitionen und die Möglichkeit, die Nutzung je nach Bedarf zu skalieren. Da KMUs zunehmend Rechnungsstellung, Personalwesen, rechtliche und Beschaffungsprozesse digitalisieren, bieten cloudbasierte Signaturen ein praktisches und konformes Werkzeug. Anbieter bieten Plug-and-Play-APIs, die sich leicht in Produktivitätstools und Buchhaltungssoftware integrieren lassen und reibungslose Benutzererfahrungen ermöglichen. Darüber hinaus hat das wachsende Bewusstsein für Datensicherheit, Compliance-Anforderungen und papierlose Effizienz die Akzeptanz gefördert. Die staatliche Unterstützung für die Digitalisierung von KMU durch Subventionen und Portale wie GeM und Udyam Registration verstärkt diesen Trend weiter. Infolgedessen werden SaaS-basierte Signaturplattformen zu einem strategischen Enabler für die Produktivität und Compliance von KMU in Indiens sich entwickelnder digitaler Wirtschaft.
Wichtige Trends und Chancen im indischen Markt für digitale Signaturen
Integration von digitalen Signaturen mit Workflow-Automatisierungsplattformen
Einer der bemerkenswertesten Trends im indischen Markt für digitale Signaturen ist die Integration von E-Signatur-Tools mit umfassenderen digitalen Workflow- und Dokumentenmanagementplattformen. Unternehmen behandeln digitale Signaturen nicht mehr als eigenständige Werkzeuge, sondern als wichtige Komponenten innerhalb automatisierter Systeme für Beschaffung, HR-Onboarding, Vertragslebenszyklusmanagement und Finanzgenehmigungen. Dieser Wandel ermöglicht nahtloses Signieren, Verfolgen und Archivieren von Dokumenten innerhalb einheitlicher Plattformen. Tools wie Zoho Sign, Adobe Acrobat Sign und DocuSign bieten APIs und Plug-ins, die sich in Microsoft 365, Google Workspace, SAP und Salesforce integrieren lassen. Dies verbessert die operative Geschwindigkeit, beseitigt Datensilos und gewährleistet die Einhaltung von Vorschriften. Unternehmen profitieren von Prüfpfaden, Versionskontrolle und Cloud-Backups – alles entscheidend für Umgebungen mit hohem Vertrauen. Die steigende Nachfrage nach End-to-End-Digitalprozessautomatisierung, insbesondere in Sektoren wie IT, Logistik und Immobilien, bietet bedeutende Chancen für Anbieter, digitale Signaturen mit umfassenderen digitalen Workflow-Lösungen zu bündeln.
- Zum Beispiel verarbeitet die eSignature-API von DocuSign automatisierte Signaturen über 1.000+ verbundene Apps und verbessert Prüfpfade und Cloud-Archivierung.
Wachsende Nachfrage aus den Bereichen Gesundheitswesen, Bildung und Recht
Während BFSI und Regierungssektoren die größten Nutzer digitaler Signaturen bleiben, schafft die aufkommende Nachfrage aus dem Gesundheitswesen, der Bildung und den Rechtsdiensten neue Marktchancen. Im Gesundheitswesen nutzen Krankenhäuser und Versicherer digitale Signaturen für Einwilligungsformulare, E-Rezepte und die Bearbeitung von Ansprüchen, was die Sicherheit und die Einhaltung von Vorschriften für Patientendaten verbessert. Im Bildungssektor digitalisieren Universitäten Zeugnisse, Zulassungsunterlagen und Prüfungszertifikate, um Betrug zu reduzieren und administrative Workflows zu optimieren. Anwaltskanzleien und Notare übernehmen digitale Signaturen für Verträge, eidesstattliche Erklärungen und Kundenvereinbarungen, reduzieren Papierkram und ermöglichen Remote-Dienste. Diese Sektoren, die zuvor auf persönliche oder papierbasierte Verifizierung angewiesen waren, nutzen nun E-Signatur-Tools als Teil ihrer digitalen Transformationsstrategien. Mit der zunehmenden Akzeptanz von Remote-Interaktionen und Compliance-Bedürfnissen stellen diese vertikalen Märkte ungenutztes Potenzial für Anbieter digitaler Signaturen dar, die mittelgroße bis große Institutionen in Städten der Stufe 1 und Stufe 2 in Indien anvisieren.

Wichtige Herausforderungen im indischen Markt für digitale Signaturen
Begrenztes Bewusstsein und begrenzte Akzeptanz bei Kleinstunternehmen
Trotz der zunehmenden Nutzung unter großen Unternehmen und mittelständischen Betrieben bleibt das Bewusstsein für digitale Signaturlösungen unter Indiens Mikro- und informellen Unternehmen begrenzt. Viele kleine Unternehmen sind mit der rechtlichen Gültigkeit, Benutzerfreundlichkeit und den Sicherheitsvorteilen digitaler Signaturen nicht vertraut. Diese Firmen verfügen oft nicht über die digitale Infrastruktur oder digitale Kompetenz, um solche Werkzeuge eigenständig zu übernehmen. Kostenempfindlichkeit, Abhängigkeit von manuellen Prozessen und fehlende lokale Unterstützung von Anbietern behindern die Einführung zusätzlich. Außerdem besteht die Wahrnehmung, dass digitale Signaturen komplex oder nur für staatliche Einreichungen erforderlich sind. Diese Bewusstseinslücke verlangsamt die weit verbreitete Durchdringung, insbesondere in ländlichen und halb-urbanen Gebieten. Diese Lücke zu schließen, erfordert gemeinsame Anstrengungen zwischen Lösungsanbietern, Branchenverbänden und Regierungsbehörden, um Bildung, Schulung und erschwingliche Lösungen anzubieten, die auf dieses Segment zugeschnitten sind.
Datenschutz- und Cybersicherheitsbedenken
Datensicherheit bleibt ein großes Hindernis für Organisationen, die die Einführung digitaler Signaturen in Betracht ziehen. Unternehmen sind zunehmend vorsichtig in Bezug auf die Privatsphäre von unterzeichneten Dokumenten, insbesondere bei der Nutzung von Cloud-basierten Plattformen. Bedenken hinsichtlich Datenlecks, unbefugtem Zugriff und Phishing-Angriffen können die Implementierung verzögern oder einschränken. Der Prozess der digitalen Signatur beinhaltet das Speichern sensibler Dokumente und Signaturdaten, was es zu einem Ziel für Cyber-Bedrohungen macht. Obwohl die meisten Anbieter Standards wie PKI (Public Key Infrastructure) und AES-Verschlüsselung befolgen, sind nicht alle Nutzer von diesen Schutzmaßnahmen überzeugt. Die Einhaltung der indischen Datenschutzgesetze, wie dem Digital Personal Data Protection Act, erhöht die Komplexität für Anbieter und Nutzer. Unternehmen suchen auch nach Transparenz in Bezug auf Datenresidenz, Prüfpfade und Zertifikatausstellung. Um diese Herausforderung zu überwinden, müssen Anbieter Transparenz, regelmäßige Sicherheitsprüfungen und robuste Verschlüsselung priorisieren, während sie die Nutzer über die vorhandenen Schutzmaßnahmen aufklären, um Vertrauen aufzubauen.
Regionale Analyse des indischen Marktes für digitale Signaturen
Nordindien
Nordindien machte 2024 den größten Anteil des indischen Marktes für digitale Signaturen aus und trug fast 31% des gesamten Umsatzes bei. Diese Dominanz resultiert aus der hohen Konzentration von Regierungsbüros, öffentlichen Unternehmen und großen Unternehmen in Delhi, Haryana und Uttar Pradesh. Die rasche Digitalisierung von Verwaltungsprozessen und weit verbreitete E-Governance-Initiativen haben die Nachfrage gesteigert. Zudem haben Sektoren wie BFSI und juristische Dienstleistungen aufgrund von Compliance-Vorgaben eine starke Einführung verzeichnet. Die Präsenz mehrerer Rechenzentren und IT-Hubs unterstützt zusätzlich die Bereitstellung von Cloud-basierten Signaturplattformen in dieser Region.
Südindien
Südindien hielt 2024 etwa 27% des Marktanteils, angetrieben durch die starke Einführung in den IT-, Telekommunikations- und Gesundheitssektoren. Große Technologiezentren wie Bengaluru, Hyderabad und Chennai haben die Nutzung integrierter digitaler Signaturwerkzeuge in Unternehmensabläufen beschleunigt. Die Region profitiert von fortschrittlicher Infrastruktur, hoher digitaler Kompetenz und der Präsenz führender SaaS-Anbieter. Regierungsprojekte in Andhra Pradesh und Telangana, die E-Signaturen für Bürgerdienste fördern, haben das Marktwachstum weiter unterstützt. KMUs und Startups in der Region übernehmen zunehmend Cloud-basierte Modelle, um Abläufe zu optimieren, was zur Expansion des Segments beiträgt.
Westindien
Westindien trug im Jahr 2024 etwa 22% zum gesamten Marktanteil bei, angeführt von der Nachfrage seitens Finanzinstitutionen und Unternehmensunternehmen in Maharashtra und Gujarat. Mumbais Rolle als Finanzhauptstadt Indiens hat die Einführung digitaler Signaturen im Bankwesen, in der Versicherungsbranche und in rechtlichen Operationen vorangetrieben. Unternehmen in Pune und Ahmedabad fördern die Einführung durch digitalisierte Beschaffungs- und HR-Prozesse. Regierungsplattformen für E-Beschaffung und digitale öffentliche Dienste in Gujarat unterstützen das Wachstum. Die Region zeigt großes Interesse an sicheren und konformen Authentifizierungstools, insbesondere da Unternehmen auf papierlose Dokumentation umstellen, um regulatorische und ESG-Ziele zu erreichen.
Ostindien
Ostindien erfasste im Jahr 2024 nahezu 13% des Marktanteils, mit wachsender Nutzung in Regierungsbehörden, Bildungseinrichtungen und mittelständischen Unternehmen in Bundesstaaten wie Westbengalen, Odisha und Jharkhand. Während die Einführung hinter anderen Regionen zurückbleibt, erweitern laufende Investitionen in digitale Infrastruktur und die Digitalisierung öffentlicher Dienste den Markt. Kolkata dient als regionales Zentrum für BFSI und IT-Dienstleistungen und fördert die Nachfrage nach sicheren Dokumenten-Workflows. Staatliche E-Governance-Programme haben E-Signaturen in bürgerzentrierten Diensten eingeführt. Da das Bewusstsein unter KMUs und Genossenschaftsbanken wächst, wird in der Region im Prognosezeitraum ein stetiges Wachstum erwartet.
Nordostindien
Nordostindien machte im Jahr 2024 den kleinsten Anteil von etwa 7% aus, hauptsächlich aufgrund begrenzter digitaler Infrastruktur und geringerer Unternehmensdichte. Die Region zeigt jedoch allmähliche Verbesserungen durch den verstärkten Einsatz von E-Signatur-Lösungen in öffentlichen Wohlfahrtsprogrammen, im ländlichen Bankwesen und in Bildungsinitiativen. Von der Regierung geführte Konnektivitätsprojekte und Bemühungen zur digitalen Inklusion im Rahmen des Digital India-Programms legen den Grundstein für zukünftige Einführung. Staaten wie Assam und Meghalaya experimentieren mit cloudbasierten digitalen Diensten, einschließlich E-Dokumentation in administrativen Aufgaben. Mit gezielten Anbietern und Schulungsinitiativen bietet Nordostindien aufstrebendes Potenzial für Marktexpansion in den kommenden Jahren.
Segmentierungen des indischen Marktes für digitale Signaturen:
Nach Komponente
- Software
- Dienstleistungen
Nach Bereitstellung
- Cloud-basiert
- Vor Ort
Nach Organisationsgröße
- KMUs
- Große Unternehmen
Nach Endverbraucherindustrie
- BFSI (Bankwesen, Finanzdienstleistungen & Versicherungen)
- IT & Telekommunikation
- Regierung
- Gesundheitswesen
- Andere
Nach Geografie
- Nordindien
- Südindien
- Westindien
- Ostindien
- Nordostindien

Wettbewerbslandschaft
Der indische Markt für digitale Signaturen zeichnet sich durch eine Mischung aus inländischen Zertifizierungsstellen und globalen Cybersicherheitsanbietern aus, die in den Bereichen Produktzuverlässigkeit, Compliance und Integrationsfähigkeiten konkurrieren. eMudhra Limited führt den Markt mit einer starken Kundenbasis, umfassenden digitalen Vertrauensdiensten und starken Regierungsverbindungen an. Weitere wichtige Akteure wie Sify Technologies, nCode Solutions (NSDL), Capricorn Technologies und VSign Technologies halten ebenfalls bedeutende Anteile aufgrund ihrer zertifizierten Lösungen und ihres Fokus auf Kunden im Rechts-, Banken- und öffentlichen Sektor. Neue Marktteilnehmer wie IDSign und XtraTrust CA expandieren mit kostengünstigen und cloud-orientierten Angeboten, die auf KMU abzielen. Internationale Akteure wie Entrust gewinnen an Boden, indem sie skalierbare SaaS-Plattformen mit verbesserter Verschlüsselung anbieten. Der Markt ist durch kontinuierliche Innovationen in den Bereichen Identitätsverifizierung, Zertifikatslebenszyklusmanagement und Workflow-Integration gekennzeichnet. Partnerschaften mit IT-Lösungsanbietern, die Ausrichtung auf regulatorische Compliance und die Kundenunterstützungsinfrastruktur bleiben entscheidende Differenzierungsmerkmale, die den Wettbewerb im sich entwickelnden Markt für digitale Signaturen in Indien vorantreiben.
Analyse der Hauptakteure auf dem indischen Markt für digitale Signaturen
- eMudhra Limited
- Sify Technologies
- nCode Solutions (NSDL)
- Capricorn Technologies
- VSign Technologies
- IDSign
- Entrust
- PantaSign
- XtraTrust CA
- Weitere Hauptakteure
Neueste Entwicklungen
- Im Februar 2025 hat PantaSign aktiv seine fortschrittlichen Lösungen für digitale Signaturen beworben, wobei der Schwerpunkt auf PKI-basierter Verschlüsselung, Multi-Faktor-Authentifizierung und nahtlosen Cloud-basierten Signiererfahrungen liegt. Obwohl es im Jahr 2025 keine spezifische Erwähnung eines neuen Produktstarts oder einer großen Partnerschaft gibt, erweitert PantaSign weiterhin seine Reichweite, indem es branchenspezifische Lösungen und einen robusten Kundensupport anbietet, um seine Rolle als vertrauenswürdige Zertifizierungsstelle im indischen Markt für digitale Signaturen zu stärken.
- Im Februar 2023 führte Zoho bedeutende Verbesserungen seines Zoho Sign-Dienstes ein, die speziell auf unabhängige Softwareanbieter (ISVs) und Originalgerätehersteller (OEMs) abzielen. Der verbesserte Dienst ermöglicht die nahtlose Integration der digitalen Signaturfunktionen von Zoho in Produkte von Drittanbietern und bietet umfassende APIs, mobile SDKs, Single Sign-On (SSO)-Authentifizierung und anpassbares Branding. Diese Maßnahme zielt darauf ab, die Verbreitung digitaler Signaturen in verschiedenen Software-Ökosystemen zu erweitern und Zohos Position auf dem indischen Markt für digitale Signaturen zu stärken.
- Im Januar 2023 ging DocuSign eine strategische Partnerschaft mit TechnoBind ein, um seine eSignature-Technologie auf den indischen Markt zu bringen. Diese Zusammenarbeit unterstützt die Digital India-Initiative und nutzt die Anwendungssuite von DocuSign, einschließlich eSignature, Vertragslebenszyklusmanagement und Dokumentenerstellungstools, um die Vereinbarungsprozesse für indische Unternehmen zu optimieren. Die Partnerschaft soll die Einführung sicherer digitaler Vereinbarungen beschleunigen und die digitale Transformation in verschiedenen Sektoren in Indien vorantreiben.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Komponente, Bereitstellung, Unternehmensgröße, Endverbraucherindustrie und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung digitaler Signaturen wird in den Bereichen Regierung, BFSI, Gesundheitswesen und Recht weiter zunehmen.
- Cloud-basierte Bereitstellungsmodelle werden aufgrund von Flexibilität, Kosteneffizienz und einfacher Skalierbarkeit dominieren.
- KMUs werden die Einführung steigern, angetrieben durch Aufklärungsprogramme und Unterstützung der digitalen Transformation durch die Regierung.
- Softwarebasierte Signaturtools bleiben die bevorzugte Wahl aufgrund der nahtlosen Integration in Unternehmenssysteme.
- Die Integration mit Dokumentenmanagement- und Workflow-Automatisierungstools wird zu einer Standardanforderung für Unternehmen.
- Verbesserungen der Cybersicherheit und die Einhaltung sich entwickelnder Datenschutzgesetze werden die Produktinnovation vorantreiben.
- Die regionale Einführung wird sich vertiefen, da sich die digitale Infrastruktur in Ost- und Nordostindien verbessert.
- Anbieter werden ihr Angebot mit mehrsprachiger Unterstützung und mobilen Plattformen erweitern, um ein breiteres Publikum zu erreichen.
- Globale und inländische Akteure werden den Wettbewerb durch gebündelte Cloud- und E-Signatur-Lösungen intensivieren.
- Aufklärungskampagnen und regulatorische Klarheit werden eine entscheidende Rolle bei der Förderung der Einführung in Mikro-Unternehmen spielen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für digitale Signaturen in Indien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für digitale Signaturen in Indien voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für digitale Signaturen in Indien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für digitale Signaturen in Indien antreiben?
Wer sind die führenden Unternehmen im indischen Markt für digitale Signaturen?
Welche Region hatte 2024 den größten Anteil am Markt für digitale Signaturen in Indien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indischer Markt für digitale Signaturen Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indischer Markt für digitale Signaturen Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 189.7 million → 2032: USD 1,351.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indischer Markt für digitale Signaturen Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indischer Markt für digitale Signaturen Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indischer Markt für digitale Signaturen Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indischer Markt für digitale Signaturen Market Drivers
- 3.3 Indischer Markt für digitale Signaturen Market Restraints & Challenges
- 3.4 Indischer Markt für digitale Signaturen Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indischer Markt für digitale Signaturen Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indischer Markt für digitale Signaturen Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indischer Markt für digitale Signaturen category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indischer Markt für digitale Signaturen Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indischer Markt für digitale Signaturen Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indischer Markt für digitale Signaturen market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indischer Markt für digitale Signaturen Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indischer Markt für digitale Signaturen Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indischer Markt für digitale Signaturen Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indischer Markt für digitale Signaturen (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indischer Markt für digitale Signaturen Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indischer Markt für digitale Signaturen Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indischer Markt für digitale Signaturen Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indischer Markt für digitale Signaturen Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indischer Markt für digitale Signaturen Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indischer Markt für digitale Signaturen Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indischer Markt für digitale Signaturen Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indischer Markt für digitale Signaturen Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indischer Markt für digitale Signaturen Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
