
Marktübersicht:
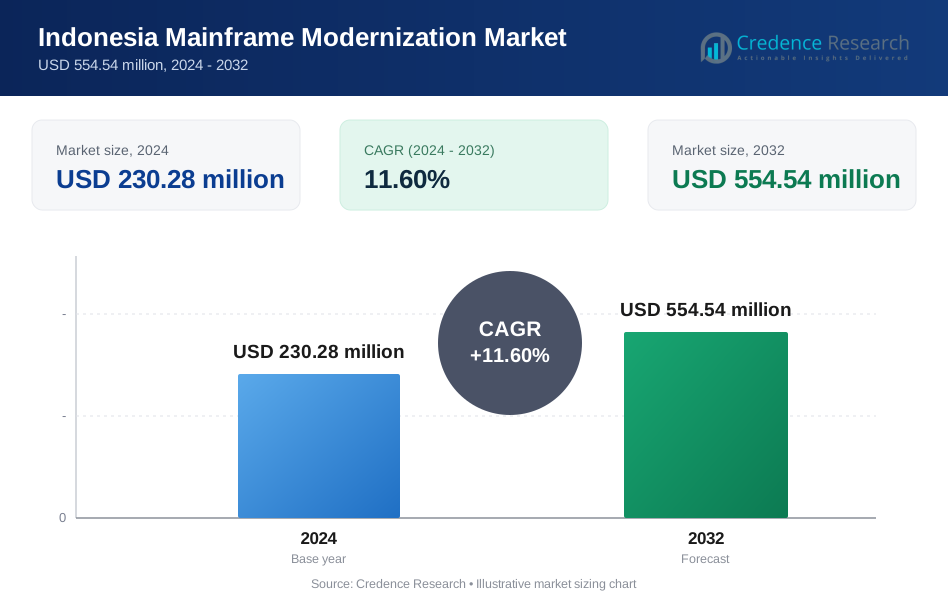
Die Modernisierung des Mainframe-Marktes in Indonesien wurde im Jahr 2018 mit 113,20 Millionen USD bewertet und soll bis 2024 auf 230,28 Millionen USD und bis 2032 auf 554,54 Millionen USD anwachsen, bei einer CAGR von 11,60 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Mainframe-Modernisierungsmarktes in Indonesien 2024 | 230,28 Millionen USD |
| Mainframe-Modernisierungsmarkt in Indonesien, CAGR | 11,60 % |
| Größe des Mainframe-Modernisierungsmarktes in Indonesien 2032 | 554,54 Millionen USD |
Der Markt wächst aufgrund der steigenden Nachfrage nach agilen Kernsystemen. Unternehmen ersetzen veraltete Mainframes, um Geschwindigkeit und Widerstandsfähigkeit zu verbessern. Die Expansion des digitalen Bankwesens treibt Plattform-Upgrades in Finanzinstituten voran. Die Cloud-Einführung unterstützt hybride Modernisierungspfade mit geringerem Risiko. Regulatorischer Druck erhöht die Notwendigkeit für sichere, konforme Systeme. Talentmangel treibt Unternehmen zu automatisierten Tools und Managed Services. Kostenkontrolle bleibt ein starkes Motiv für die Umstrukturierung von Arbeitslasten. API-Integration ermöglicht schnellere Produkteinführungen. Geschäftsleiter priorisieren Betriebszeit und Skalierbarkeit. Moderne Tools reduzieren technische Schulden und verbessern die Kundenerfahrung.
Indien führt die Einführung aufgrund starker IT-Dienstleistungskapazitäten und großer Unternehmensbasen an. Große Banken und Versicherer beschleunigen landesweit Modernisierungsprogramme. Indonesien entwickelt sich schnell mit digitalem Banking und Fintech-Wachstum. Regierungsdigitalisierungsbemühungen unterstützen Upgrades im öffentlichen Sektor. Urbane Zentren treiben die Nachfrage durch cloudfähige Infrastruktur an. Regionale Systemintegratoren stärken die Lieferfähigkeiten. Südostasiatische Nachbarn zeigen wachsendes Interesse, da Arbeitslasten zunehmen. Grenzüberschreitende Operationen bevorzugen standardisierte Plattformen. Lokale Vorschriften gestalten phasenweise Migrationsstrategien. Talentökosysteme beeinflussen die Ausführungsgeschwindigkeit auf Länderebene.

Markteinblicke:
- Die Größe des Mainframe-Modernisierungsmarktes in Indonesien lag 2018 bei 113,20 Millionen USD, erreichte 2024 230,28 Millionen USD und wird voraussichtlich bis 2032 554,54 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 11,60 % im Prognosezeitraum.
- Indien hält einen Anteil von rund 62 %, Indonesien macht einen Anteil von 38 % aus, während andere nahegelegene südostasiatische Märkte marginal bleiben, angetrieben von Indiens starker IT-Dienstleistungsbasis und Indonesiens rascher Expansion im digitalen Bankwesen.
- Indonesien stellt die am schnellsten wachsende Region mit einem Anteil von fast 38 % dar, unterstützt durch das Wachstum im Fintech-Bereich, öffentliche digitale Programme und die zunehmende Akzeptanz cloud-fähiger städtischer Infrastrukturen.
- Nach Modernisierungsansatz führt Rehost (Lift-and-Shift) mit etwa 30 % Anteil, gefolgt von API-Enablement und Kapselung mit nahezu 25 %, was die Nachfrage nach schnelleren, risikoärmeren Transformationen widerspiegelt.
- Refaktoren tragen fast 20 % Anteil bei, während vollständige Neuschreibungen/Neubauten und andere zusammen etwa 25 % ausmachen, was eine ausgewogene Akzeptanz von tiefgreifenden und phasenweisen Modernisierungsstrategien zeigt.
Markttreiber:
Steigender Bedarf an Agilität der Kernsysteme und Geschäftskontinuität
Der Mainframe-Modernisierungsmarkt in Indonesien gewinnt durch die Nachfrage der Unternehmen nach Agilität an Schwung. Altsysteme begrenzen die Reaktionsgeschwindigkeit auf Marktveränderungen. Banken und Versicherer benötigen schnellere Produktentwicklungszyklen. Kernarbeitslasten müssen Echtzeitverarbeitungsanforderungen unterstützen. Hohe Transaktionsvolumen erfordern stabile Systemleistung. Ausfallrisiken drängen Unternehmen auf Modernisierungspfade. Es unterstützt eine bessere Arbeitslastresilienz über alle Operationen hinweg. Entscheidungsträger bevorzugen Plattformen mit höherer Flexibilität.
- Beispielsweise bieten IBM Z-Systeme 99,999 % Verfügbarkeit und unterstützen unterbrechungsfreie Verarbeitung für große globale Banken. Entscheidungsträger bevorzugen Plattformen mit höherer Flexibilität.
Druck durch regulatorische Compliance im Finanz- und öffentlichen Sektor
Regulatorische Rahmenbedingungen verschärfen die Datensicherheits- und Berichtsstandards. Finanzregulierer erzwingen strenge Standards für die Audit-Bereitschaft. Altsysteme stoßen bei der Compliance-Automatisierung an Grenzen. Unternehmen modernisieren Systeme, um Berichtsfristen einzuhalten. Cybersecurity-Vorgaben erfordern stärkere Zugriffskontrollschichten. Es ermöglicht verbesserte Governance- und Überwachungstools. Digitale Reformen im öffentlichen Sektor unterstützen System-Upgrades. Compliance-Kosten treiben langfristige Transformationsplanung an.
- Zum Beispiel verbesserten große Banken, die ISO 27001-konforme Plattformen nutzen, die Audit-Reaktionszeiten durch automatisierte Compliance-Berichterstattung. Compliance-Kosten treiben langfristige Transformationsplanung an.
Kostenoptimierung und Ziele für langfristige Infrastrukturerhaltung
Die Betriebskosten für alternde Mainframe-Systeme bleiben hoch. Die Wartung der Hardware verursacht wiederkehrende Kapitalbelastungen. Unternehmen suchen nach vorhersehbaren Kostenstrukturen über die Zeit. Moderne Plattformen reduzieren die Abhängigkeit von proprietären Systemen. Es unterstützt eine bessere Ressourcennutzung über alle Arbeitslasten hinweg. Budgetplaner bevorzugen skalierbare Infrastrukturmodelle. Technologieführer konzentrieren sich auf die Kontrolle der Lebenszykluskosten. Die Modernisierung stimmt mit den finanziellen Effizienzzielen überein.
Mangel an qualifizierten Fachleuten für Altsysteme in Unternehmen
Erfahrene Mainframe-Fachkräfte nehmen regional weiterhin ab. Der Ruhestand der Belegschaft erhöht das operationelle Risikopotenzial. Die Ausbildung neuer Mitarbeiter erfordert einen hohen Zeitaufwand. Unternehmen setzen auf Modernisierung, um die Abhängigkeit von Fachkenntnissen zu verringern. Es ermöglicht die Nutzung weit verbreiteter Entwicklungskompetenzen. Managed Services gewinnen bei großen Unternehmen an Beliebtheit. Automatisierung reduziert manuelle Systemeingriffe. Talentlücken beschleunigen Transformationsentscheidungen.
Markttrends:
Annahme von hybriden Modernisierungsansätzen gegenüber vollständigen Ersatzmodellen
Unternehmen bevorzugen heute schrittweise Modernisierungsstrategien. Hybride Modelle balancieren Risiko und operationelle Stabilität. Kernsysteme bleiben während der Transformationszyklen aktiv. Cloud-Integration unterstützt die schrittweise Migration von Arbeitslasten. Sie reduziert Störungen bei geschäftskritischen Operationen. Technologieführer bevorzugen Koexistenzarchitekturen. Tool-Anbieter entwerfen Lösungen für gemischte Umgebungen. Dieser Trend verändert die Struktur von Modernisierungsprojekten.
- Zum Beispiel ermöglicht Microsoft Azure Hybrid, dass mainframe-gebundene Arbeitslasten mit Cloud-Diensten integriert werden, die von über 95 % der Fortune-500-Unternehmen genutzt werden. Dieser Trend verändert die Struktur von Modernisierungsprojekten.
Wachsende Vorliebe für API-Enablement und serviceorientierte Architekturen
Organisationen stellen Mainframe-Funktionen über APIs bereit. Servicelayer verbessern die Systeminteroperabilität. Digitale Kanäle erfordern nahtlose Backend-Integration. Sie ermöglicht schnellere Partner- und Fintech-Zusammenarbeit. Die Einführung von Microservices unterstützt modulare Entwicklungsansätze. Unternehmen entkoppeln Benutzeroberflächen von der Kernlogik. Plattformoffenheit wird zu einem wichtigen Auswahlkriterium. Integrationsfähigkeit definiert den Erfolg der Modernisierung.
- Zum Beispiel betreibt die DBS Bank über 1.000 sichere APIs, die eine schnelle Partnerintegration über digitale Bankdienstleistungen hinweg unterstützen. Integrationsfähigkeit definiert den Erfolg der Modernisierung.
Erhöhte Rolle von Systemintegratoren und spezialisierten Modernisierungsanbietern
Große Unternehmen verlassen sich auf externes Fachwissen für die Umsetzung. Systemintegratoren verwalten komplexe Migrationsprogramme. Anbieterökosysteme erweitern sich in Indien und Indonesien. Es verbessert den Zugang zu erprobten Modernisierungsrahmenwerken. Anbieter bieten domänenspezifische Transformationsbeschleuniger. Risikominderung treibt die Outsourcing-Präferenz an. Langfristige Supportverträge gewinnen an Bedeutung. Die Fähigkeit der Anbieter beeinflusst das Vertrauen der Käufer.
Verschiebung hin zu datenorientierter Modernisierung und Analysebereitschaft
Unternehmen konzentrieren sich darauf, den Wert von Altdaten freizusetzen. Moderne Plattformen verbessern die Datenzugänglichkeit und -qualität. Die Einführung von Analysen erfordert schnellere Datenpipelines. Sie unterstützt die Nutzung fortschrittlicher Berichte und Erkenntnisse. Echtzeit-Dashboards verbessern Entscheidungsprozesse. Datenverwaltung verbessert sich durch moderne Architekturen. Unternehmen stimmen die Modernisierung mit Analyse-Roadmaps ab. Datenstrategien bestimmen Systemprioritäten.
Analyse der Marktchancen:
Hohe Transformationskomplexität und operationelles Risikopotenzial
Die Modernisierung von Mainframes beinhaltet tiefe Systemabhängigkeiten. Geschäftslogik bleibt im Altkode eingebettet. Migrationsfehler können kritische Dienste stören. Unternehmen haben eine begrenzte Toleranz für Ausfallzeiten. Testzyklen verlängern die Projektzeitpläne erheblich. Es erfordert starke Governance und Änderungssteuerung. Die Abstimmung der Stakeholder erweist sich als schwierig über Abteilungen hinweg. Risikobedenken verlangsamen die Geschwindigkeit der Entscheidungsfindung.
Budgetbeschränkungen und unsichere Renditezeitleisten
Modernisierung erfordert hohe anfängliche finanzielle Verpflichtungen. Die Kostenschätzung bleibt in Legacy-Umgebungen schwierig. Vorteile treten oft über lange Zeiträume hinweg auf. Finanzteams hinterfragen die sofortige Wertrealisierung. Es erschwert die Genehmigung für große Programme. Wirtschaftliche Unsicherheit verschärft die IT-Budgets weiter. Konkurrierende digitale Prioritäten verwässern den Finanzierungsfokus. Die Klarheit der Rendite bleibt ein zentrales Hindernis.

Marktchancen:
Erweiterung von Digital Banking und staatlichen digitalen Plattformen
Das Wachstum im Digital Banking erhöht den Druck auf die Kernsysteme. Öffentliche digitale Plattformen erfordern skalierbare Backend-Unterstützung. Unternehmen modernisieren, um der Nachfrage nach Bürgerdiensten gerecht zu werden. Es schafft neue Projektpipelines für Anbieter. Sektorübergreifende digitale Initiativen erweitern die adressierbare Nachfrage. Nationale digitale Agenden unterstützen den Zugang zu Finanzierungen. Die Standardisierung von Plattformen fördert wiederholte Implementierungen. Wachstum stimmt mit den Zielen der digitalen Transformation überein.
Steigende Nachfrage nach verwalteter Modernisierung und ergebnisorientierten Dienstleistungen
Unternehmen suchen nach vorhersehbaren Liefer- und Kostenmodellen. Verwaltete Modernisierung reduziert die interne Ausführungsbelastung. Anbieter bieten ergebnisorientierte Engagement-Strukturen an. Es verbessert die Risikoteilung zwischen den Beteiligten. Abonnementmodelle finden Akzeptanz bei großen Unternehmen. Langfristige Dienstleistungsverträge gewährleisten die betriebliche Kontinuität. Lokale Partner stärken die Lieferkapazität. Service-Innovationen eröffnen neue Einnahmequellen.
Marktsegmentierungsanalyse:
Nach Dienstleistungstyp
Die Anwendungsmodernisierung verzeichnet eine starke Nachfrage aufgrund des Bedarfs an Erneuerung von Legacy-Code. Unternehmen aktualisieren Kernanwendungen, um Geschwindigkeit und Flexibilität zu verbessern. Die Infrastrukturmodernisierung unterstützt die Bereitschaft für hybride Clouds und Systemresilienz. Daten- und Datenbankmodernisierung ermöglicht besseren Zugriff, Governance und Analytiknutzung. Automatisierte Qualitätssicherung und Tests reduzieren das Migrationsrisiko und gewährleisten die Servicekontinuität. Verwaltete Anwendungsdienste gewinnen an Bedeutung aufgrund von Kompetenzlücken und Verfügbarkeitsanforderungen. Der indonesische Markt für Mainframe-Modernisierung profitiert von Dienstleistungsportfolios, die Transformation mit operativer Stabilität ausbalancieren. Es spiegelt die Käuferpräferenz für umfassende Modernisierungsunterstützung wider.
- Zum Beispiel setzt Accenture automatisierte Testwerkzeuge ein, die die Mainframe-Regressions-Testzyklen in großen Bankprogrammen um mehr als 50% verkürzen. Es spiegelt die Käuferpräferenz für umfassende Unterstützung wider.
Nach Modernisierungsansatz
Rehost-Strategien ziehen Unternehmen an, die geringeres Risiko und schnellere Ausführung suchen. Vollständige Neuschreib- und Neubauansätze unterstützen tiefgreifende Transformationsziele. API-Enablement und Kapselung verbessern die Interoperabilität mit digitalen Plattformen. Refactoring hilft, die Geschäftslogik beizubehalten und gleichzeitig die Wartbarkeit zu verbessern. Andere Ansätze adressieren Nischenanforderungen und schrittweise Übergänge. Käufer wählen Methoden basierend auf Risikotoleranz und Budgetumfang. Es unterstützt flexible Migrationspfade in komplexen Umgebungen.
- Zum Beispiel liefert Kyndryl Lift-and-Shift-Mainframe-Migrationen, die die bestehende Transaktionslogik beibehalten und gleichzeitig in moderne Cloud-Plattformen integriert werden. Es unterstützt flexible Migrationspfade in komplexen Umgebungen.
Nach Branchenvertikale
Banken und Finanzdienstleistungen führen die Nachfrage aufgrund hoher Transaktionsvolumina an. Versicherungsunternehmen modernisieren Policen- und Schadenssysteme für mehr Effizienz. Regierungsbehörden aktualisieren Steuer- und Leistungssysteme für Skalierbarkeit. IT- und Telekommunikationsunternehmen passen ihre Kernsysteme an digitale Dienste an. Einzelhandelsunternehmen modernisieren, um Omnichannel-Betrieb zu unterstützen. Fertigungs- und Logistikunternehmen konzentrieren sich auf Prozessintegration und Zuverlässigkeit. Es spiegelt starke branchenspezifische Akzeptanzmuster in der Region wider.
Segmentierung:
- Nach Dienstleistungstyp
- Anwendungsmodernisierung
- Infrastrukturmodernisierung
- Daten- & Datenbankmodernisierung
- Automatisierte Qualitätssicherung & Tests
- Verwaltete Anwendungsdienste
- Nach Modernisierungsansatz
- Rehost (Lift-and-Shift)
- Komplette Neuschreibung / Neubau
- API-Enablement & Kapselung
- Refaktorisierungen
- Andere
- Nach Branchenvertikale
- Banken & Finanzdienstleistungen
- Versicherung
- Regierung (Steuer- & Leistungssysteme)
- IT & Telekommunikation
- Einzelhandel
- Große Fertigung / Logistik
- Andere

Regionale Analyse:
Indiens Führungsrolle in der Unternehmensmodernisierung und Dienstleistungsfähigkeit
Indien verankert den indonesischen Mainframe-Modernisierungsmarkt mit einem dominanten Umsatzanteil. Große Banken, Versicherer und öffentliche Sektoren treiben häufige Upgrades der Kernsysteme voran. Große IT-Dienstleister schaffen ein tiefes Ökosystem für Beratung und Umsetzung. Indien hält den höheren Marktanteil aufgrund höherer Geschäftsvolumina und größerer Ticketgrößen. Starke Cloud- und digitale Infrastruktur unterstützt komplexe Modernisierungsprogramme. Regierung digitale Initiativen treiben Ministerien zu skalierbaren, sicheren Architekturen. Es profitiert von ausgereiften Talentpools und etablierten Lieferrahmen.
Indonesiens beschleunigte Akzeptanz und erweiterte Modernisierungspipeline
Indonesien trägt einen kleineren, aber schnell wachsenden Anteil zum Markt bei. Lokale Banken, Fintechs und Telekommunikationsbetreiber modernisieren Plattformen, um digitale Nutzer zu unterstützen. Regierungsbehörden verlagern Legacy-Workloads auf integrierte, bürgerorientierte Systeme. Indonesiens Marktanteil steigt, da mehr Projekte vom Pilotbetrieb zur vollständigen Implementierung übergehen. Inländische Dienstleister arbeiten mit globalen Integratoren zusammen, um Fähigkeitslücken zu schließen. Cloud-Datenzentren in wichtigen Städten unterstützen hybride Modernisierungsmodelle. Es spiegelt starken Schwung durch Finanzinklusion und E-Government-Strategien wider.
Grenzüberschreitende Synergien und regionale Positionierung zwischen Indien und Indonesien
Indien und Indonesien zusammen decken den gesamten regionalen Umfang des Mainframe-Modernisierungsmarktes in Indonesien ab. Indien trägt den größeren Anteil bei, während Indonesien eine schnell wachsende Ergänzung bietet. Grenzüberschreitende Projekte nutzen indische Lieferzentren, um indonesische Kunden effizient zu bedienen. Globale Anbieter nutzen indische Kompetenzzentren und lokale indonesische Partner. Gemeinsame regulatorische Themen im Bankwesen und öffentlichen Dienst unterstützen wiederverwendbare Modernisierungsvorlagen. Der Wissensaustausch zwischen den beiden Märkten stärkt die Projektqualität und -geschwindigkeit. Dies positioniert die Region als strategisches Cluster für Mainframe-Transformation im asiatisch-pazifischen Raum.
Analyse der Hauptakteure:
- IBM
- Microsoft Corporation
- Wipro
- Kyndryl
- DXC Technology Company
- Avanade Inc.
- HCL Tech
- NTT Data Inc.
- Accenture
Wettbewerbsanalyse:
Die Wettbewerbslandschaft des Mainframe-Modernisierungsmarktes in Indonesien spiegelt eine starke Präsenz globaler Technologieführer und regionaler Systemintegratoren wider. Große Anbieter konkurrieren durch tiefes Mainframe-Know-how, Cloud-Allianzen und umfassende Serviceportfolios. IBM, Microsoft, Accenture und Kyndryl nutzen Plattformtiefe und langjährige Unternehmensbeziehungen. Indische IT-Unternehmen stärken ihre Positionen durch kosteneffiziente Lieferung und Fachwissen. Der Wettbewerb konzentriert sich auf Migrationsgeschwindigkeit, Risikokontrolle und Unterstützung nach der Modernisierung. Es begünstigt Anbieter mit hybriden Modernisierungsrahmenwerken und starken Sicherheitsnachweisen. Strategische Partnerschaften und vertikal fokussierte Angebote prägen die Differenzierung in Indien und Indonesien.
Neueste Entwicklungen:
- Avanade, das auf Microsoft fokussierte Beratungs- und Technologie-Dienstleistungs-Joint-Venture zwischen Accenture und Microsoft, kündigte am 10. Dezember 2025 eine bedeutende Expansion nach Indien an, um die steigende Nachfrage nach Microsoft-gestützten KI- und Cloud-Transformationsdiensten zu nutzen. Diese Expansion spiegelt Avanades strategische Anerkennung wider, dass Indien einen kritischen Wachstumsmarkt für moderne Cloud- und KI-Lösungen darstellt, basierend auf seinen bestehenden Fähigkeiten in Cloud-Anwendungsdiensten und digitaler Transformation. Die Expansion positioniert Avanade, um indische Unternehmen zu bedienen, die ihre Altsysteme modernisieren und ihre KI-Reise durch Microsofts Technologiestack und Accentures Implementierungsexpertise beschleunigen möchten.
- In Indien hat IBM im Jahr 2025 erhebliche Investitionen in die Modernisierung von Mainframe-Fähigkeiten getätigt. Am 13. August 2025 eröffnete IBM offiziell sein neues India Client Experience Center in Mumbai, eine strategische Einrichtung, die darauf ausgelegt ist, die Einführung von künstlicher Intelligenz, Hybrid-Cloud und Quantencomputing-Technologien durch indische Unternehmen zu unterstützen. Diese Expansion spiegelt IBMs langfristiges Engagement für den indischen Markt wider und umfasst eine Absichtserklärung (LOI) mit der Regierung von Maharashtra, um Möglichkeiten zur Unterstützung der Quantencomputing-Initiativen des Staates zu erkunden, im Einklang mit Indiens National Quantum Mission und der breiteren Vision eines entwickelten Indiens (Viksit Bharat).
- Aufbauend auf diesem Schwung kündigte IBM am 17. September 2025 eine bedeutende strategische Zusammenarbeit mit BharatGen an, um die Einführung von künstlicher Intelligenz in ganz Indien voranzutreiben. Diese Partnerschaft nutzt BharatGens souveräne multimodale und große Sprachmodelle (LLMs), die auf Indiens einzigartige sprachliche und kulturelle Landschaft zugeschnitten sind, in Kombination mit IBMs Expertise in Datenverwaltung und Modelltrainingstechnologie. Die Initiative konzentriert sich auf die Entwicklung von KI-Modellen, die speziell für indische Domänen und Sprachen geeignet sind, mit Anwendungen in den Bereichen Bildung, Landwirtschaft, Bankwesen, Gesundheitswesen und Bürgerdienste, die für Indiens digitale Transformationsagenda entscheidend sind.
- Am prominentesten kündigte IBM am 15. Oktober 2025 eine transformative Partnerschaft mit Bharti Airtel an, um die Airtel Cloud-Infrastruktur des Telekommunikationsriesen zu erweitern. Diese strategische Allianz kombiniert Airtels telco-grade Zuverlässigkeit und Datenresidenzfähigkeiten mit IBMs Cloud-Führerschaft und KI-Technologien, die speziell für Mainframe-Workloads und regulierte Branchen entwickelt wurden. Im Rahmen dieser Partnerschaft werden IBMs watsonx-Plattform und Red Hat OpenShift AI es Unternehmen ermöglichen, KI-Workloads effizient über hybride Cloud-Umgebungen zu skalieren, einschließlich On-Premise-, Multi-Cloud- und Edge-Bereitstellungen. Bemerkenswert ist, dass die Partnerschaft die Erweiterung von Airtels Verfügbarkeitszonen in Indien von vier auf zehn umfasst, mit zwei neuen Multizonen-Regionen (MZRs) in Mumbai und Chennai, die eine mainframe-ähnliche Resilienz für geschäftskritische Anwendungen bieten.
- Wipro stärkte seine globalen Ingenieurdienstleistungen und sein künstliches Intelligenzportfolio durch eine bedeutende Akquisition. Am 21. August 2025 kündigte Wipro die Absicht an, die Digital Transformation Solutions (DTS)-Sparte des US-amerikanischen Audioausrüstungsherstellers HARMAN für 375 Millionen USD zu erwerben. Diese Akquisition wurde am 1. Dezember 2025 abgeschlossen und markiert einen transformativen Moment für die globale Expansion des indischen Technologieunternehmens. Die Akquisition bringt über 5.600 Mitarbeiter aus HARMANs DTS-Segment in Nordamerika, Europa und Asien in Wipros Reihen und erweitert erheblich seine Fähigkeiten in den Bereichen Produktentwicklung und digitale Transformationsdienste.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Dienstleistungstyp, Modernisierungsansatz und Branchenvertikalen. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Unternehmen werden phasenweise Modernisierung priorisieren, um Risiken zu kontrollieren und die Betriebszeit zu schützen.
- Hybride Architekturen bleiben zentral für Kernsystemstrategien.
- Die Nachfrage nach verwalteten Modernisierungsdiensten wird aufgrund von Talentlücken steigen.
- API-Enablement wird an Bedeutung gewinnen, um die Erweiterung digitaler Kanäle zu unterstützen.
- Die Modernisierung des öffentlichen Sektors wird unter digitalen Regierungszielen beschleunigt.
- Banken und Versicherungen werden das höchste Projektvolumen aufrechterhalten.
- Anbieter werden in Automatisierung investieren, um Migrationszeitleisten zu verkürzen.
- Cloud-Partnerschaften werden die Entscheidungen zur Anbieterauswahl prägen.
- Regionale Lieferzentren werden grenzüberschreitende Ausführungsmodelle unterstützen.
- Sicherheits- und Compliance-Bereitschaft wird langfristige Plattformentscheidungen leiten.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für die Modernisierung von Mainframes in Indonesien, und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der indonesische Mainframe-Modernisierungsmarkt zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für Mainframe-Modernisierung in Indonesien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Mainframe-Modernisierung in Indonesien antreiben?
Wer sind die führenden Unternehmen im indonesischen Markt für Mainframe-Modernisierung?
Welche Region hatte 2024 den größten Anteil am indonesischen Mainframe-Modernisierungsmarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Indonesien Mainframe-Modernisierungsmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Indonesien Mainframe-Modernisierungsmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 230.28 million → 2032: USD 554.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Indonesien Mainframe-Modernisierungsmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Indonesien Mainframe-Modernisierungsmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Indonesien Mainframe-Modernisierungsmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Indonesien Mainframe-Modernisierungsmarkt Market Drivers
- 3.3 Indonesien Mainframe-Modernisierungsmarkt Market Restraints & Challenges
- 3.4 Indonesien Mainframe-Modernisierungsmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Indonesien Mainframe-Modernisierungsmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Indonesien Mainframe-Modernisierungsmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Indonesien Mainframe-Modernisierungsmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Indonesien Mainframe-Modernisierungsmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Indonesien Mainframe-Modernisierungsmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Indonesien Mainframe-Modernisierungsmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Indonesien Mainframe-Modernisierungsmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Indonesien Mainframe-Modernisierungsmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Indonesien Mainframe-Modernisierungsmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Indonesien Mainframe-Modernisierungsmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Indonesien Mainframe-Modernisierungsmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Indonesien Mainframe-Modernisierungsmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Indonesien Mainframe-Modernisierungsmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Indonesien Mainframe-Modernisierungsmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Indonesien Mainframe-Modernisierungsmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Indonesien Mainframe-Modernisierungsmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Indonesien Mainframe-Modernisierungsmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Indonesien Mainframe-Modernisierungsmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Indonesien Mainframe-Modernisierungsmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
