
Marktübersicht
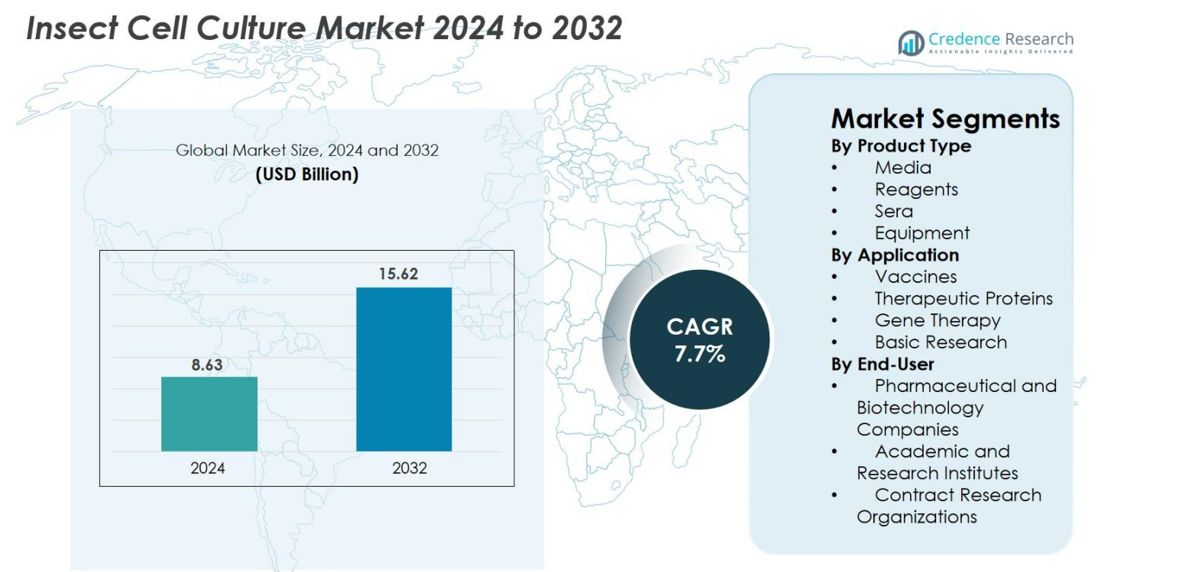
Der Markt für Insektenzellkultur wurde im Jahr 2024 mit 8,63 Milliarden USD bewertet und wird voraussichtlich bis 2032 15,62 Milliarden USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 7,7% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Insektenzellkultur 2024 | USD 8,63 Milliarden |
| Insektenzellkulturmarkt, CAGR | 7,7% |
| Marktgröße für Insektenzellkultur 2032 | USD 15,62 Milliarden |
Der Markt für Insektenzellkultur wird durch die starke Beteiligung führender Unternehmen der Lebenswissenschaften angetrieben, darunter Thermo Fisher Scientific, Merck Millipore, Lonza, GE Healthcare, Corning (Cellgro), Sigma-Aldrich, BD, Life Technologies, Takara und HiMedia, die alle fortschrittliche Medien, Reagenzien, Ausrüstungen und Baculovirus-Expressionssysteme anbieten. Diese Akteure konzentrieren sich darauf, den Ertrag, die Skalierbarkeit und die Einhaltung von Vorschriften zu verbessern, um die steigende Nachfrage nach Impfstoffen, rekombinanten Proteinen und Gentherapie zu decken. Nordamerika führt den globalen Markt mit einem Anteil von 40,5% an, unterstützt durch eine robuste biopharmazeutische Infrastruktur und hohe F&E-Investitionen, gefolgt von Europa mit 28,3% und der schnell wachsenden Region Asien-Pazifik mit 22,7%.
Markteinblicke
- Der Markt für Insektenzellkultur wurde im Jahr 2024 mit 8,63 Milliarden USD bewertet und soll bis 2032 15,62 Milliarden USD erreichen, mit einer CAGR von 7,7% im Prognosezeitraum.
- Das Marktwachstum wird durch die steigende Nachfrage nach der Produktion rekombinanter Proteine, die Erweiterung der Impfstoffentwicklungspipelines und die zunehmende Akzeptanz von Baculovirus-Expressionssystemen in Pharma- und Biotechnologieunternehmen angetrieben.
- Zu den wichtigsten Trends gehört der schnelle Übergang zu serumfreien und chemisch definierten Medien sowie die zunehmende Integration von Automatisierung und Einweg-Bioreaktoren zur Verbesserung der Skalierbarkeit und Prozesseffizienz.
- Der Markt zeichnet sich durch die aktive Beteiligung von Akteuren wie Thermo Fisher Scientific, Merck Millipore, Lonza, GE Healthcare, Corning, Sigma-Aldrich, BD, Life Technologies, Takara und HiMedia aus, die Innovationen stärken und Produktportfolios erweitern.
- Regional führt Nordamerika mit einem Anteil von 40,5%, gefolgt von Europa mit 28,3% und Asien-Pazifik mit 22,7%, während produktbezogen Medien mit einem dominanten Segmentanteil von 41,6% aufgrund ihrer entscheidenden Rolle in hochproduktiven Insektenzellkultur-Workflows dominieren.
Marktsegmentierungsanalyse
Nach Produkttyp
Der Markt für Insektenzellkulturen nach Produkttyp wird durch die expandierende biopharmazeutische Produktion und die zunehmende Akzeptanz von Hochleistungs-Zellexpressionssystemen angetrieben. Medien dominieren das Segment und erfassen einen Marktanteil von 41,6 %, unterstützt durch die steigende Nachfrage nach optimierten serumfreien und proteinfreien Formulierungen, die die Zellviabilität und die Ausbeute an rekombinanten Proteinen verbessern. Reagenzien und Seren gewinnen durch Fortschritte in transienten Expressions-Workflows an Bedeutung, während Ausrüstungen von Automatisierungstrends profitieren. Der wachsende Fokus auf skalierbare, kontaminationsfreie Kulturprozesse und kontinuierliche Verbesserungen in Medienformulierungen tragen erheblich zum starken Wachstum dieses Segments bei.
- Zum Beispiel berichtete Thermo Fisher Scientifics ExpiSf™-Expressionssystem von rekombinanten Proteinausbeuten von bis zu 90 Milligramm pro Liter in Sf9-Insektenzellen, was eine erhebliche Verbesserung gegenüber traditionellen Baculovirus-Systemen darstellt.
Nach Anwendung
Im Anwendungssegment führen Impfstoffe den Markt mit einem Anteil von 38,4 % an, angetrieben durch die zunehmende Verwendung von Insektenzelllinien wie Sf9 und High Five zur Herstellung sicherer, ertragreicher viraler Vektoren und rekombinanter proteinbasierter Impfstoffe. Anwendungen in therapeutischen Proteinen und Gentherapie expandieren ebenfalls schnell aufgrund der Effizienz von Baculovirus-Expressionssystemen bei der Bereitstellung komplexer molekularer Strukturen. Die Grundlagenforschung unterstützt weiterhin das Marktwachstum, da akademische Institute zunehmend Insektenzellplattformen für molekularbiologische und Protein-Interaktionsstudien einsetzen, was die breite Anwendbarkeit dieser Systeme verstärkt.
- Zum Beispiel wurde der von der FDA zugelassene Flublok®-Grippeimpfstoff, der unter Verwendung von Sf9-Insektenzellen von Protein Sciences (jetzt Teil von Sanofi) entwickelt wurde, in Maßstäben von über 2 Millionen kommerziellen Dosen pro Produktionskampagne hergestellt, was eine industrielle Impfstoffproduktion zeigt.
Nach Endverbraucher
Unter den Endverbrauchern haben Pharma- und Biotechnologieunternehmen mit einem Anteil von 52,7 % den größten Anteil, angetrieben durch steigende Investitionen in die Herstellung von Biologika, Impfstoffentwicklung und Gentherapieprogramme. Diese Unternehmen verlassen sich zunehmend auf Insektenzellkulturen aufgrund ihrer Skalierbarkeit, Geschwindigkeit und kosteneffizienten Produktionsfähigkeiten. Akademische und Forschungseinrichtungen tragen durch laufende Innovationen in der Gentechnik und grundlegenden Zellbiologiestudien erheblich bei. Auftragsforschungsorganisationen zeigen ebenfalls starke Dynamik, da das Outsourcing der Produktion von rekombinanten Proteinen und viralen Vektoren zunimmt, angetrieben durch den Bedarf an spezialisierter Expertise und beschleunigten Entwicklungszeitplänen.
Wichtige Wachstumsfaktoren
Steigende Nachfrage nach rekombinanter Protein- und Impfstoffproduktion
Die steigende weltweite Nachfrage nach rekombinanten Proteinen und modernen Impfstoffen stellt einen wichtigen Wachstumsfaktor für den Markt für Insektenzellkulturen dar. Insektenzellsysteme wie Sf9 und High Five bieten hohe Expressionseffizienz, schnelle Skalierbarkeit und die Fähigkeit, komplexe posttranslationale Modifikationen zu erzeugen, was sie ideal für die Entwicklung rekombinanter Impfstoffe und therapeutischer Proteine macht. Der Anstieg von viralen Vektor-basierten Impfstoffen, einschließlich solcher für Influenza, HPV und neu auftretende Infektionskrankheiten, beschleunigt die Einführung von Insektenzellkulturtechnologien weiter. Biopharmazeutische Unternehmen bevorzugen diese Systeme aufgrund ihrer Robustheit, geringeren Kontaminationsrisiken und schnelleren Entwicklungszyklen im Vergleich zu Säugetierkulturen. Darüber hinaus unterstützt die Skalierbarkeit von Baculovirus-Expressionsvektorsystemen (BEVS) die Produktion im großen Maßstab, ohne dass kostspielige Infrastruktur-Upgrades erforderlich sind. Da globale Impfprogramme expandieren und die Nachfrage nach Biologika der nächsten Generation steigt, spielt die Insektenzellkultur weiterhin eine entscheidende Rolle bei der Bereitstellung kosteneffizienter und ertragreicher Bioproduktionslösungen in industriellen und Forschungskontexten.
- Zum Beispiel wurde das Produktionsnetzwerk von Novavax, das die Sf9-Insektenzellkultur nutzt, so konfiguriert, dass es eine jährliche Produktionskapazität von bis zu 2 Milliarden Impfdosen unterstützt, ermöglicht durch großangelegte BEVS-basierte Einrichtungen, einschließlich des Standorts Praha.
Erweiterung der Gentherapie- und viralen Vektorenproduktion
Das schnelle Wachstum der Gentherapie-Pipelines weltweit steigert die Nachfrage nach Insektenzellkulturplattformen erheblich, die häufig zur Erzeugung von adeno-assoziierten Viren (AAV), lentiviralen Vektoren und baculovirus-basierten Liefersystemen verwendet werden. Insektenzellen bieten eine kosteneffiziente, skalierbare Produktion mit hohen Vektortitern, was sie ideal für die klinische und kommerzielle Herstellung von Gentherapien macht. Da mehr genetische Störungen eine regulatorische Zulassung für vektorbasierte Behandlungsansätze erhalten, suchen Hersteller nach Produktionssystemen mit vorhersehbaren Erträgen und minimalem Kontaminationsrisiko, den Schlüsselstärken von Insektenzelllinien. Darüber hinaus treibt die zunehmende Nutzung viraler Vektoren in der Onkologie, bei seltenen Krankheiten und in der regenerativen Medizin beschleunigte Investitionen in BEVS-basierte Produktionstechnologien an. Die Fähigkeit von Insektenzellen, flexible, modulare Bioprozesse zu unterstützen, spricht Biotech-Unternehmen an, die darauf abzielen, Entwicklungszeiten zu verkürzen. Mit der Zunahme globaler Gentherapie-Studien und der Ermutigung durch Regulierungsbehörden zu effizienten Vektorproduktionsstrategien, etabliert sich die Insektenzellkultur weiterhin als Eckpfeiler für therapeutische Lösungen der nächsten Generation.
- Zum Beispiel berichtete Oxford Biomedica über Produktivitätsniveaus von Bioreaktortitern über virale Genome pro Liter (vg/L) mit seinem HEK293-Suspensionszell-basierten Produktionssystem für die AAV-Herstellung, das die Vektorversorgung für globale Therapieentwickler unterstützt
Zunehmende F&E-Aktivitäten in biopharmazeutischen und akademischen Institutionen
Wachsende Forschungsaktivitäten an akademischen Instituten, Biotechnologieunternehmen und CROs bieten starken Schwung für den Markt der Insektenzellkultur. Forscher verlassen sich zunehmend auf Insektenzellsysteme für Strukturbiologie, molekulare Interaktionsstudien und Hochdurchsatz-Proteinexpression aufgrund ihrer Zuverlässigkeit und einfachen genetischen Manipulation. Kontinuierliche Finanzierung der Lebenswissenschaften-Forschung, die Erweiterung von Universitäts-Industrie-Kollaborationen und der Aufstieg von translationalen Medizinprogrammen verstärken die Nutzung von Insekten-basierten Plattformen. Darüber hinaus beschleunigt der Bedarf an kosteneffizientem, schnellem Protein-Screening und -Validierung die Einführung von serumfreien Insektenzellmedien und innovativen Reagenzien. Diese Systeme ermöglichen es Forschern, Proteine auszudrücken, die in bakteriellen oder Säugetierzellen schwer herzustellen sind, und erweitern so das Spektrum wissenschaftlicher Anwendungen. Da globale Forschungsinvestitionen zunehmen und die Nachfrage nach effizienten experimentellen Modellen wächst, bleibt die Insektenzellkultur ein wesentliches Werkzeug, das Entdeckung, Innovation und frühe biopharmazeutische Entwicklung vorantreibt.
Wichtige Trends & Chancen
Fortschritte in Serumfreien und Chemisch Definierten Medien
Eine bedeutende Chance im Markt für Insektenzellkultur ergibt sich aus der schnellen Innovation in serumfreien und chemisch definierten Medien, die die Konsistenz der Kultur, die Produktivität und die Einhaltung von Vorschriften erheblich verbessern. Diese fortschrittlichen Medienformulierungen minimieren Chargenvariabilität, reduzieren Kontaminationsrisiken und unterstützen Hochdichte-Kultursysteme, was eine effizientere Weiterverarbeitung ermöglicht. Biopharmazeutische Unternehmen bevorzugen zunehmend chemisch definierte Medien, da sie die Herstellungsabläufe rationalisieren und die regulatorische Validierung für Impfstoffe, virale Vektoren und rekombinante Proteine vereinfachen. Innovationen in der Nährstoffversorgung, optimierte Wachstumsergänzungen und metabolische Kontrolle verbessern weiter den Proteinertrag und die Qualität. Da die Nachfrage nach skalierbaren und kontaminationsresistenten Plattformen steigt, investieren Hersteller stark in die nächste Generation von Medien, die speziell für Sf9-, Sf21- und High Five-Zellen entwickelt wurden. Der Übergang zu einer tierkomponentenfreien Produktion unterstützt nicht nur globale Qualitätsstandards, sondern stimmt auch mit Nachhaltigkeitszielen überein und schafft neue Möglichkeiten für Technologieanbieter, leistungsstarke, regulatorisch bereite Insektenzellkulturlösungen einzuführen.
- Zum Beispiel validierte Xell AG sein chemisch definiertes Medium, das für High Five optimiert wurde, um in einer kontrollierten Bioreaktor-Umgebung Spitzenzelldichten von bis zu 9,4 Millionen Zellen pro Milliliter aufrechtzuerhalten, was eine verbesserte Proteinexpression ohne den Einsatz von tierischen Komponenten ermöglicht.
Automatisierung, Einweg-Bioreaktoren und Skalierbare Bioprozesse
Die zunehmende Einführung von Automatisierung und Einweg-Bioreaktorsystemen bietet bedeutende Chancen zur Skalierung von Insektenzellkulturprozessen. Automatisierte Systeme verbessern die Reproduzierbarkeit, reduzieren den manuellen Arbeitsaufwand und ermöglichen eine präzise Überwachung von Parametern wie Sauerstoffversorgung, pH-Wert, Nährstofffluss und Zelldichte, was zu überlegenen Kulturergebnissen führt. Einweg-Bioreaktoren sind für Biopharmazeutikentwickler attraktiv aufgrund ihrer Flexibilität, geringeren Kontaminationsrisiken und ihrer Eignung sowohl für kleine Forschungschargen als auch für die großvolumige kommerzielle Produktion. Diese Systeme helfen, die Markteinführungszeit für Impfstoffe und Gentherapien zu verkürzen, indem sie die Reinigungsvalidierung vereinfachen und die Durchlaufzeiten reduzieren. Darüber hinaus ermöglichen technologische Innovationen in Perfusionsbioreaktoren, modularer Bioprozessierung und integrierten Upstream-Downstream-Workflows effiziente Skalierungen, ohne die Produktqualität zu beeinträchtigen. Da Unternehmen zunehmend flexible Herstellungsmodelle und dezentrale Produktionsstätten übernehmen, eröffnen Automatisierung und Einweg-Systeme neue Wege für eine kosteneffiziente, ertragsstarke Expansion der Insektenzellkultur weltweit.
- Zum Beispiel unterstützt die ambr® 250 Hochdurchsatz-Automatisierungsplattform von Sartorius 24 unabhängige parallele Reaktoren mit Arbeitsvolumina von 100 bis 250 Millilitern, was eine schnelle Prozessoptimierung für Insektenzellkulturen ermöglicht, während der manuelle Aufwand minimiert und die Konsistenz von Lauf zu Lauf verbessert wird.
Wichtige Herausforderungen
Hohe Produktionskosten und begrenzte Infrastrukturakzeptanz
Trotz starker Nachfrage bleiben hohe Produktionskosten eine zentrale Herausforderung bei der weitverbreiteten Einführung von Insektenzellkultursystemen. Der Bedarf an spezialisierten Bioreaktoren, optimierten Medien, kontrollierten Umgebungen und geschultem Personal erhöht die gesamten Betriebsausgaben für Unternehmen, die von traditionellen Expressionssystemen umsteigen. Viele aufstrebende Biotech-Unternehmen und akademische Institutionen stehen vor Budgetbeschränkungen, die ihre Fähigkeit einschränken, in fortschrittliche Insektenzellplattformen oder Infrastrukturen zur Skalierung zu investieren. Darüber hinaus können die Kosten für hochwertige, chemisch definierte Medien und nachgelagerte Reinigungsprozesse erheblich höher sein als bei bakteriellen oder Hefesystemen. In Regionen mit begrenzter biopharmazeutischer Infrastruktur verlangsamt das Fehlen standardisierter Einrichtungen und der begrenzte Zugang zu fortschrittlicher Ausrüstung die Marktdurchdringung. Da Hersteller nach kosteneffizienten Bioprozessmodellen suchen, bleibt die Überwindung der wirtschaftlichen Barrieren im Zusammenhang mit der anfänglichen Einrichtung und laufenden Produktion eine kritische Herausforderung, um eine breitere Einführung von Insektenzellkulturtechnologien zu ermöglichen.
Technische Komplexität und regulatorische Einschränkungen in der Bioproduktion
Die technische Komplexität der Insektenzellkultur und die sich entwickelnden regulatorischen Erwartungen stellen erhebliche Herausforderungen für biopharmazeutische Entwickler dar. Die Aufrechterhaltung optimaler Kulturbedingungen, die Kontrolle der Kinetik der Baculovirus-Infektion und die Sicherstellung einer konsistenten Proteinqualität erfordern umfangreiche Fachkenntnisse und eine robuste Prozesskontrolle. Variabilität in der Effizienz der Virusinfektion, posttranslationalen Modifikationen und Expressionsstabilität kann die Chargenkonsistenz beeinträchtigen und die großtechnische Produktion erschweren. Regulierungsbehörden verlangen auch umfassende Validierungen von auf Insektenzellen basierenden Systemen, einschließlich kritischer Bewertungen der Virussicherheit, Reinheit und Prozessreproduzierbarkeit. Die Erfüllung dieser strengen Anforderungen erfordert erhebliche Investitionen in Dokumentation, Qualitätskontrolle und Prozessstandardisierung. Darüber hinaus müssen Unternehmen sich in den sich entwickelnden globalen Richtlinien für die Herstellung von viralen Vektoren und die Produktion rekombinanter Impfstoffe zurechtfinden. Diese regulatorischen und technischen Komplexitäten können die Kommerzialisierungszeitpläne verzögern und die Betriebsrisiken erhöhen, wodurch die Einhaltung und das geschickte Bioprozessmanagement für eine nachhaltige Einführung unerlässlich werden.
Regionale Analyse
Nordamerika
Nordamerika hält mit 40,5% den größten Anteil am Insektenzellkulturmarkt, angetrieben durch seine starke biopharmazeutische Basis, fortschrittliche Forschungsinfrastruktur und hohe Akzeptanz von Plattformen zur Produktion rekombinanter Proteine und Impfstoffe. Die Region profitiert von erheblichen F&E-Ausgaben, groß angelegten Gentherapieprogrammen und dem weitverbreiteten Einsatz von Baculovirus-Expressionssystemen durch führende Biotechnologieunternehmen. Unterstützende regulatorische Rahmenbedingungen und konsistente staatliche Finanzierung für Biologika und Infektionskrankheitsforschung stärken ihre Position weiter. Wachsende Investitionen in die Herstellung viraler Vektoren und Impfstoffe der nächsten Generation verstärken weiterhin die Führungsposition Nordamerikas in diesem Markt.
Europa
Europa macht 28,3% des globalen Marktes für Insektenzellkultur aus, unterstützt durch seinen gut etablierten Pharmasektor, starke akademische Forschungsnetzwerke und schnelle Fortschritte in der Gentherapie und der Entwicklung rekombinanter Proteine. Die strenge regulatorische Umgebung der Region fördert die Herstellung hochwertiger Biologika, was die Nachfrage nach robusten Insektenzellplattformen wie Sf9 und High Five erhöht. Wachsende Finanzierung für Innovationen in den Lebenswissenschaften, die Erweiterung von Biotechnologie-Clustern und das steigende Interesse an skalierbarer viraler Vektorproduktion tragen zum Marktwachstum bei. Europas ausgereifte Infrastruktur und wachsende Forschungskollaborationen unterstützen die stetige Einführung in kommerziellen und akademischen Bereichen.
Asien-Pazifik
Asien-Pazifik hält 22,7% des Insektenzellkulturmarktes und ist die am schnellsten wachsende Region, angetrieben durch steigende Investitionen in die Biotechnologie, zunehmende Impfstoffproduktionskapazitäten und staatlich unterstützte Initiativen zur Stärkung der Biologikaherstellung. Länder wie China, Indien, Südkorea und Japan beschleunigen die Einführung von Insektenzellplattformen aufgrund von Kostenvorteilen und der steigenden Nachfrage nach rekombinanten Proteinen und Gentherapien. Schnelle Modernisierungen in Forschungslaboren, Wachstum der CRO-Aktivitäten und die Erweiterung klinischer Forschungspipelines verbessern die regionale Durchdringung weiter. Während lokale Biopharma-Unternehmen die Herstellung viraler Vektoren hochskalieren, gewinnt Asien-Pazifik weiterhin an Dynamik als wichtiger Wachstumsmotor.
Lateinamerika
Lateinamerika repräsentiert 5,1% des globalen Marktes, mit Wachstum unterstützt durch steigende Investitionen in die öffentliche Gesundheit, Impfstoffentwicklung und biotechnologische Forschung in der Frühphase. Länder wie Brasilien und Mexiko übernehmen allmählich Insektenzellsysteme als Teil ihrer wachsenden Biologikaherstellungskapazitäten. Obwohl Infrastruktur und Finanzierung begrenzter sind als in entwickelten Regionen, steigendes Interesse an kosteneffizienter Impfstoffproduktion und Partnerschaften mit globalen Biotech-Unternehmen erhöhen die Einführungsraten. Laufende Regierungsbemühungen zur Stärkung der inländischen Pharmaherstellung und zur Verbesserung der Forschungskapazitäten bieten zusätzliche Möglichkeiten für die regionale Marktexpansion.
Mittlerer Osten & Afrika
Die Region Mittlerer Osten & Afrika hält 3,4% des Insektenzellkulturmarktes, gekennzeichnet durch aufkommende Nachfrage, unterstützt durch steigende Investitionen in die Modernisierung des Gesundheitswesens, akademische Forschung und Programme zur Kontrolle von Infektionskrankheiten. Die Einführung befindet sich aufgrund begrenzter spezialisierter Infrastruktur noch in einem frühen Stadium; jedoch erhöhen Länder wie die VAE, Saudi-Arabien und Südafrika allmählich ihren Fokus auf die fortschrittliche Biologikaherstellung. Kooperationen mit internationalen Biotech-Unternehmen, wachsende Finanzierung für Impfstoffforschung und die Entwicklung regionaler Biotechnologiezentren tragen zu einem schrittweisen Wachstum bei. Die kontinuierliche Erweiterung von Forschungseinrichtungen wird voraussichtlich eine stetige, langfristige Einführung vorantreiben.
Marktsegmentierungen
Nach Produkttyp
- Medien
- Reagenzien
- Seren
- Ausrüstung
Nach Anwendung
- Impfstoffe
- Therapeutische Proteine
- Gentherapie
- Grundlagenforschung
Nach Endnutzer
- Pharma- und Biotechnologieunternehmen
- Akademische und Forschungseinrichtungen
- Auftragsforschungsorganisationen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Insektenzellkultur zeichnet sich durch eine vielfältige Mischung aus globalen Life-Science-Führern und spezialisierten Anbietern aus, die sich auf leistungsstarke Medien, Reagenzien und Expressionsplattformen konzentrieren. Zu den Hauptakteuren gehören Thermo Fisher Scientific, Merck Millipore, Lonza, GE Healthcare, Corning (Cellgro), Sigma-Aldrich, BD, Life Technologies, Takara und HiMedia. Diese Unternehmen erweitern aktiv ihre Portfolios an serumfreien und chemisch definierten Medien, optimierten Baculovirus-Expressionssystemen und Einweg-Bioprozesslösungen zur Unterstützung der Produktion von Impfstoffen, rekombinanten Proteinen und Gentherapien. Strategische Prioritäten konzentrieren sich auf Investitionen in F&E, technische Unterstützungsdienste und Kooperationen mit biopharmazeutischen Unternehmen, CROs und akademischen Instituten. Viele Anbieter stärken auch ihre Präsenz in wachstumsstarken Regionen durch Vertriebspartnerschaften, regionale Fertigung und maßgeschneiderte Lösungen für lokale regulatorische und Kostenanforderungen.
Analyse der Hauptakteure
- Takara
- Merck Millipore
- BD
- HiMedia
- Lonza
- Corning (Cellgro)
- Life Technologies
- GE Healthcare
- Sigma-Aldrich
- Thermo Fisher
Aktuelle Entwicklungen
- Im Juli 2024 unterzeichnete Merck KGaA (Life Science-Geschäft) eine unverbindliche Absichtserklärung mit Gene Therapy Research Institution Co., Ltd. (Japan), um seine Sf-RVN® Insektenzelllinienplattform für die Herstellung von klinischen AAV-Virusvektoren einzusetzen.
- Im Oktober 2023 führte Expression Systems (ein Unternehmen von Advancion) ESF AdvanCD™ ein, ein 100% chemisch definiertes, tierursprungsfreies, serumfreies Insektenzellkulturmedium, das für skalierbare Baculovirus-Infektionen und proteinreiche Expression entwickelt wurde.
- Im April 2024 ging Expression Systems eine Partnerschaft mit einem anderen Unternehmen ein, um die kombinierte Nutzung seines ESF AdvanCD-Mediums und einer Flaschenplattform zur Skalierung der Insektenzellproteinproduktion zu demonstrieren.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endanwender und Geografie. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Insektenzellkulturen wird stetig expandieren, da die Nachfrage nach rekombinanten Proteinen, Impfstoffen und Gentherapie-Vektoren steigt.
- Die Akzeptanz von Insektenzellsystemen wird aufgrund ihrer schnelleren Produktionszyklen und hohen Expressionseffizienz weiter zunehmen.
- Fortschritte in der Baculovirus-Expressionstechnologie werden Ertrag, Skalierbarkeit und die Gesamtqualität der Produkte verbessern.
- Serumfreie und chemisch definierte Medien werden breitere Akzeptanz finden, um regulatorische und Konsistenzanforderungen zu erfüllen.
- Automatisierung und Einweg-Bioreaktoren werden entscheidend, um die Betriebseffizienz zu steigern und Kontaminationsrisiken zu reduzieren.
- Aufstrebende Märkte werden die Biopharma-Infrastruktur stärken und die regionale Akzeptanz von Insektenzellplattformen vorantreiben.
- Die Zusammenarbeit zwischen Industrie, CROs und akademischen Institutionen wird die Innovation in auf Insektenzellen basierenden Technologien beschleunigen.
- Verbesserte Zelllinien mit erhöhter Stabilität und Produktivität werden eine breitere kommerzielle Nutzung erreichen.
- Der wachsende Fokus auf Präzisionsmedizin und fortschrittliche Therapeutika wird die Nachfrage nach hochwertiger viraler Vektorproduktion erhöhen.
- Sich entwickelnde globale regulatorische Richtlinien werden die breitere Akzeptanz und den Ausbau der Insektenzellkultur in der Herstellung von Biologika unterstützen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Insektenzellkulturen und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Insektenzellkulturen voraussichtlich zwischen 2025 und 2032 wachsen?
Welcher ist der führende Markt für Insektenzellkultur?
Was sind die wichtigsten Treiber für das Wachstum des Marktes für Insektenzellkulturen?
Wer sind die führenden Unternehmen im Markt für Insektenzellkulturen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Insektenzellkulturmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Insektenzellkulturmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 8.63 Billion → 2032: USD 15.62 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Insektenzellkulturmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Insektenzellkulturmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Insektenzellkulturmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Insektenzellkulturmarkt Market Drivers
- 3.3 Insektenzellkulturmarkt Market Restraints & Challenges
- 3.4 Insektenzellkulturmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Insektenzellkulturmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Insektenzellkulturmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Insektenzellkulturmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Insektenzellkulturmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Insektenzellkulturmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Insektenzellkulturmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Insektenzellkulturmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Insektenzellkulturmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Insektenzellkulturmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Insektenzellkulturmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Insektenzellkulturmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Insektenzellkulturmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Insektenzellkulturmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Insektenzellkulturmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Insektenzellkulturmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Insektenzellkulturmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Insektenzellkulturmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Insektenzellkulturmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Insektenzellkulturmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
