
Marktübersicht für Kakaobutter:
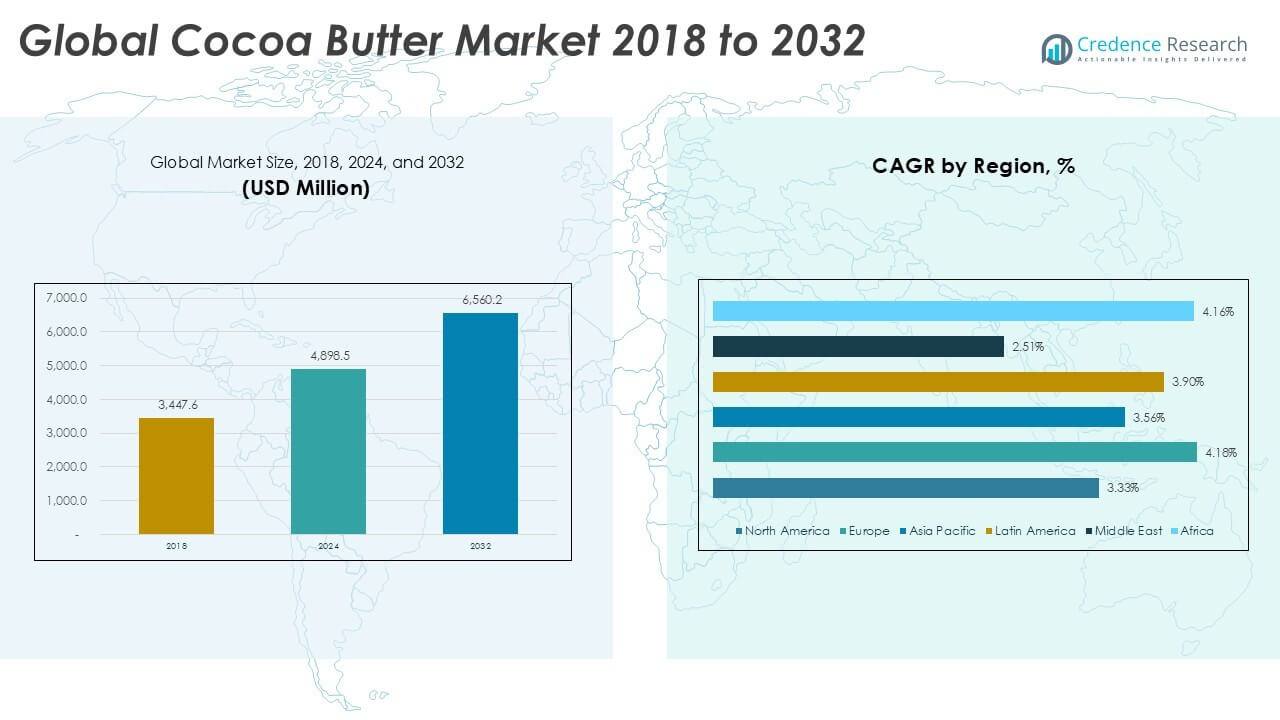
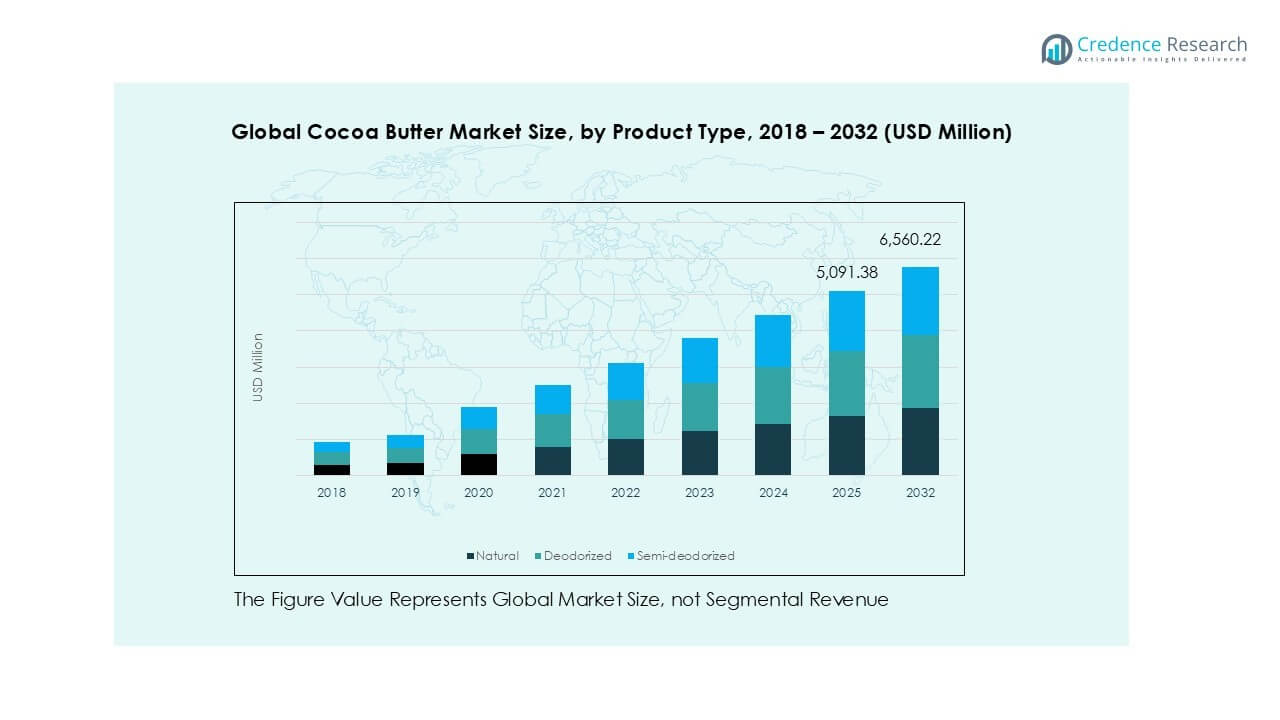
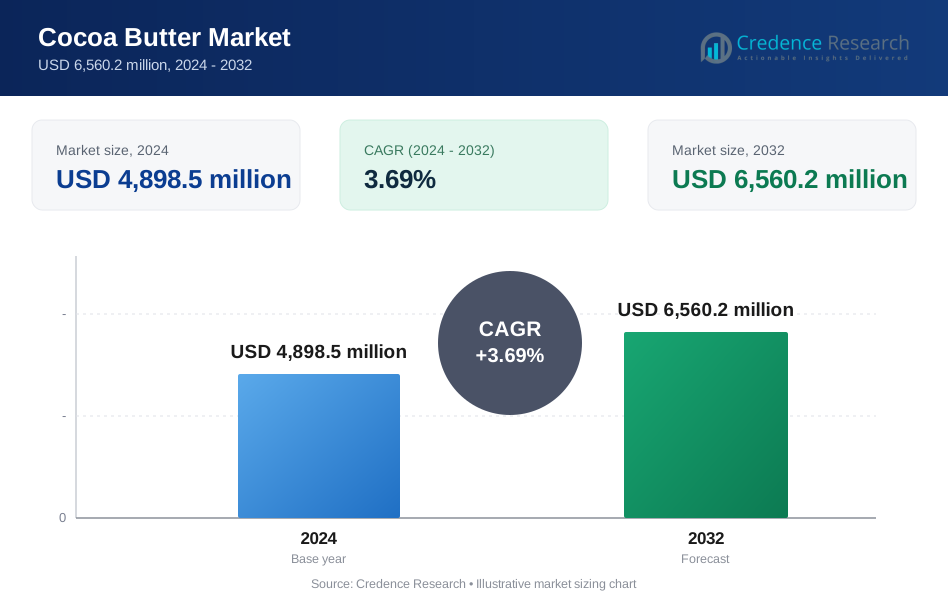
Die globale Marktgröße für Kakaobutter wurde 2018 auf 3.447,6 Millionen USD geschätzt und stieg bis 2024 auf 4.898,5 Millionen USD. Es wird erwartet, dass sie bis 2032 6.560,2 Millionen USD erreichen wird, mit einer jährlichen Wachstumsrate (CAGR) von 3,69% im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Solid Bleached Board 2024 | USD 12525 Millionen |
| Solid Bleached Board Markt, CAGR | 5,7% |
| Marktgröße für Solid Bleached Board 2032 | USD 19515 Millionen |
Führende Akteure auf dem globalen Kakaobuttermarkt sind unter anderem Callebaut AG, Cargill Incorporated, Olam International Limited, JB Foods Ltd und United Cocoa Processor, Inc. Diese Unternehmen dominieren durch starke globale Lieferketten, fortschrittliche Raffinationstechnologien und diversifizierte Produktangebote, die auf die Lebensmittel-, Kosmetik- und Pharmaindustrie zugeschnitten sind. Europa ist der führende regionale Markt und macht 2024 27,8% des globalen Anteils aus, angetrieben durch seine robuste Schokoladenherstellungsbranche und die hohe Verbrauchernachfrage nach Premium-Süßwaren. Der asiatisch-pazifische Raum folgt mit einem Anteil von 33%, angetrieben durch steigenden Konsum und industrielles Wachstum in Ländern wie China, Indien und Japan.
Einblicke in den Kakaobuttermarkt
- Der globale Kakaobuttermarkt wurde 2024 auf 4.898,5 Millionen USD geschätzt und soll bis 2032 6.560,2 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 3,69%.
- Das Wachstum wird durch die steigende Nachfrage in der Schokoladen-, Backwaren- und Körperpflegeindustrie angetrieben, unterstützt durch die Verbraucherpräferenz für natürliche und organische Zutaten.
- Ein wichtiger Trend ist die verstärkte Nutzung von Hybridsystemen und Kakaobutteralternativen, um Kosten zu verwalten und die Haltbarkeit in verschiedenen Anwendungen zu verbessern.
- Europa hält den größten regionalen Anteil mit 27,8%, gefolgt vom asiatisch-pazifischen Raum mit 33%, während natürliche Kakaobutter das Produktsegment dominiert, aufgrund der Nachfrage nach Clean-Label-Produkten.
- Marktbeschränkungen umfassen volatile Kakaopreise, Unterbrechungen der Lieferkette und Herausforderungen bei der Qualitätskontrolle, insbesondere in aufstrebenden Lieferregionen mit begrenzter Verarbeitungskapazität.
Analyse der Marktsegmentierung für Kakaobutter:
Nach Produkttyp:
Natürliche Kakaobutter dominiert das Segment der Produkttypen mit dem größten Marktanteil, angetrieben durch die starke Nachfrage von Premium-Schokoladenherstellern und Produzenten von Clean-Label-Kosmetik. Ihre unraffinierte Form behält das natürliche Aroma und die Nährstoffe bei, was sie in biologischen und handwerklichen Anwendungen bevorzugt macht. Das segmentierte, desodorierte Segment wächst stetig aufgrund seines neutralen Dufts, der eine breitere Verwendung in Hautpflege und Pharmazie ermöglicht. Halbdesodorierte Kakaobutter bedient Nischenformulierungen und bietet ein Gleichgewicht zwischen mildem Duft und Funktionalität. Hersteller investieren in Raffinationstechnologien, um maßgeschneiderte Kundenbedürfnisse in den Bereichen Lebensmittel und Körperpflege zu erfüllen.
- Zum Beispiel produziert Barry Callebaut natürliche und desodorierte Kakaobutter für Lebensmittel und Kosmetik. Das Unternehmen betreibt Kakaoverarbeitungsanlagen in über 30 Ländern.
Nach Natur:
Konventionelle Kakaobutter hält den größten Marktanteil im Natursegment, hauptsächlich aufgrund ihrer Kosteneffizienz und weit verbreiteten Verfügbarkeit. Sie wird von groß angelegten Lebensmittelverarbeitern und Kosmetikherstellern bevorzugt, insbesondere in preissensiblen Märkten. Allerdings verzeichnet das organische Teilsegment ein schnelleres Wachstum, unterstützt durch die steigende Verbraucherpräferenz für nachhaltige und chemiefreie Produkte. Clean-Beauty-Trends und ethische Beschaffungsbedenken ermutigen Marken, auf zertifizierte Bio-Optionen umzusteigen. Regionen mit strengen Kennzeichnungsvorschriften und umweltbewussten Käufern sind wichtige Nachfragezonen für organische Kakaobutter.
- Zum Beispiel liefert Olam Food Ingredients sowohl konventionelle als auch zertifizierte organische Kakaobutter. Das Unternehmen bezieht Kakao von mehr als 500.000 landwirtschaftlichen Haushalten weltweit.
Nach Form:
Blöcke machen den dominanten Anteil im Formsegment aus, hauptsächlich aufgrund ihrer langen Haltbarkeit, der einfachen Massentransportfähigkeit und der Kompatibilität mit Lebensmittel- und Körperpflegeproduktionslinien. Pulverisierte Kakaobutter gewinnt an Bedeutung in Backwaren und Instant-Mix-Produkten aufgrund ihrer Löslichkeit und einfachen Mischung. Die flüssige Form expandiert in hochdurchsatzfähigen kosmetischen Formulierungen und in der Pharmazie, ermöglicht präzise Dosierung und schnelle Absorption. Flüssige Kakaobutter spricht auch Formulierer an, die an Emulsionen und Sprays arbeiten. Gerätekompatibilität und Schmelzeffizienz beeinflussen die Formpräferenzen bei Endnutzern.
Wichtige Wachstumstreiber des Kakaobuttermarktes
Steigende Nachfrage aus der Süßwaren- und Backwarenindustrie
Der globale Kakaobuttermarkt profitiert erheblich von der steigenden Nachfrage in den Süßwaren- und Backwarensektoren. Kakaobutter dient als Hauptfettingredienz in Schokolade und verleiht eine glatte Textur, ein reiches Mundgefühl und hohen Glanz. Der weltweite Schokoladenkonsum wächst weiter, insbesondere in aufstrebenden Volkswirtschaften wie Indien, China und Brasilien. Premium-Schokoladenmarken konzentrieren sich darauf, hochwertige natürliche Kakaobutter zu verwenden, um die Produktattraktivität zu steigern. In Backwarenanwendungen verbessert Kakaobutter die Textur und Haltbarkeit von Kuchen, Gebäck und Glasuren. Saisonale Konsumspitzen während Feiertagen und Festen unterstützen zusätzlich den Verkauf. Westliche Märkte halten eine konstante Nachfrage aufrecht, während der asiatisch-pazifische Raum und Lateinamerika ein schnelles Wachstum bei verarbeiteten Süßwaren verzeichnen. Markeninnovationen mit handwerklichen und gesundheitsorientierten Angeboten, einschließlich veganer und organischer Schokoladen, treiben ebenfalls die Verwendung von Kakaobutter voran. Diese anhaltende und geografisch vielfältige Nachfragebasis positioniert Süßwaren und Backwaren als entscheidende Beiträge zum langfristigen Wachstum des Kakaobuttermarktes.
- Zum Beispiel verarbeitet Barry Callebaut jährlich mehr als 2,125 Millionen Tonnen Kakaobohnen in globalen Einrichtungen. Das Unternehmen liefert Kakaobutter mit kontrollierten Schmelzbereichen zwischen 32 °C und 35 °C für die Schokoladenformung.
Wachsende Vorliebe für natürliche und biologische Inhaltsstoffe
Das Verbraucherverhalten verschiebt sich hin zu Produkten mit sauberem Etikett und ohne Chemikalien, was die Nachfrage nach natürlicher und biologischer Kakaobutter antreibt. In der Körperpflege wird natürliche Kakaobutter häufig in Feuchtigkeitscremes, Lippenbalsamen und Lotionen wegen ihrer feuchtigkeitsspendenden und antioxidativen Eigenschaften verwendet. Biologisch zertifizierte Kakaobutter entspricht den steigenden Nachhaltigkeitsbedenken und spricht ethisch motivierte und gesundheitsbewusste Käufer an. Dieser Wandel wird durch strenge Kosmetik-Sicherheitsvorschriften in Europa und ein wachsendes Bewusstsein für die Risiken synthetischer Inhaltsstoffe weiter verstärkt. In der Lebensmittelbranche wird natürliche Kakaobutter für handwerkliche und Spezialschokoladen bevorzugt, bei denen Transparenz und Herkunft der Zutaten wichtig sind. Verbraucher suchen nach Produkten ohne GVO, Pestizide und synthetische Konservierungsstoffe, was Marken dazu veranlasst, mit zertifizierten Bio-Optionen umzuformulieren. Globale Schönheits- und Wellnesstrends sowie eine wachsende Nachfrage nach pflanzlichen Fetten in funktionellen Lebensmitteln unterstützen das stetige Wachstum. Da natürliche und biologische Segmente Premiumpreise verlangen, bieten sie sowohl Volumen- als auch Wertwachstumspotenzial in Endverbrauchermärkten.
- Zum Beispiel liefert Olam Food Ingredients zertifizierte Bio-Kakaobutter nach EU- und USDA-Standards. Das Unternehmen bezieht Kakao von über 500.000 registrierten Landwirten mit Rückverfolgbarkeitssystemen.
Erweiterte Anwendungen in der Körperpflege und Kosmetik
Die Kosmetikindustrie ist ein schnell wachsender Verbraucher von Kakaobutter aufgrund ihres hautpflegenden und antioxidativen Profils. Kakaobutter wirkt als natürlicher Feuchtigkeitsspender und wird häufig in Körperlotionen, Lippenbalsamen, Cremes gegen Dehnungsstreifen und Sonnenschutzprodukten verwendet. Ihre Stabilität bei Raumtemperatur und die geschmeidige Anwendung machen sie sowohl für feste als auch flüssige Formulierungen geeignet. Die steigende Verbrauchernachfrage nach natürlicher Hautpflege und tierversuchsfreier Körperpflege fördert ihre Aufnahme in Clean-Beauty-Linien. Globale Marken investieren in Produktinnovationen auf Kakaobutterbasis, um empfindliche Haut, Anti-Aging und wellnessorientierte Nutzer anzusprechen. Im asiatisch-pazifischen Raum, insbesondere in Südkorea und Japan, steigt der Einsatz von Kakaobutter in K-Beauty und Bio-Kosmetik. E-Commerce-Plattformen unterstützen diese Nachfrage, indem sie die Transparenz der Inhaltsstoffe und Produktbewertungen fördern. Der Wechsel von synthetischen Emollientien zu pflanzlichen Fetten schafft einen konstanten Anreiz für Kakaobutter in sowohl Massenmarkt- als auch Premium-Körperpflegesegmenten.
Wichtige Trends und Chancen im Kakaobuttermarkt
Erhöhter Einsatz von Kakaobutter-Alternativen und Mischungen
Hersteller erforschen zunehmend Äquivalente zu Kakaobutter (CBEs), Ersatzstoffe (CBRs) und Verbesserer (CBIs) aufgrund schwankender Kakaopreise und Volatilität in der Lieferkette. Anstelle einer vollständigen Substitution gibt es jedoch einen Trend zu hybriden Formulierungen, die Kakaobutter mit Palmkeröl, Sheabutter oder Mangobutter kombinieren. Dieser Ansatz ermöglicht es Marken, Kosten zu verwalten, die Haltbarkeit zu verbessern und die Textur anzupassen, während die Qualität erhalten bleibt. Im Bereich der Körperpflege schaffen Mischungen mit pflanzlichen Ölen multifunktionale Feuchtigkeitscremes, die für unterschiedliche Klimazonen und Hauttypen geeignet sind. In der Süßwarenindustrie ermöglicht kontrolliertes Mischen gewünschte Schmelzprofile für tropische Märkte. Die regulatorischen Zulassungen variieren je nach Land, aber die Akzeptanz von Hybridfetten bei Verbrauchern verbessert sich, insbesondere in Märkten, in denen Preisempfindlichkeit Entscheidungen beeinflusst. Dieser Trend eröffnet Chancen für F&E-Investitionen in funktionale Fettsysteme, die die Eigenschaften von Kakaobutter bewahren und gleichzeitig die Stabilität verbessern, wodurch auf Kakaobutter basierende Innovationen auf globalen Märkten wettbewerbsfähiger werden.
- Zum Beispiel entwickelt AAK Äquivalente zu Kakaobutter und Mischfettsysteme für Schokolade und Süßwaren. AAK betreibt weltweit mehr als 20 Anwendungslabore, um die Fettfunktionalität anzupassen.
Nachhaltige und ethische Beschaffungsinitiativen
Nachhaltigkeit ist zu einem zentralen Thema im Kakaobuttermarkt geworden, wobei Hersteller und Einzelhändler sich mit ethischen Beschaffungsprogrammen abstimmen. Zertifizierungssysteme wie Fairtrade, Rainforest Alliance und UTZ fördern die Transparenz in der Kakaobeschaffung, insbesondere in Westafrika, wo ein Großteil des globalen Kakaovorrats stammt. Marken heben zunehmend Rückverfolgbarkeit, das Wohlergehen der Landwirte und entwaldungsfreie Praktiken auf Produktetiketten hervor. Dies schafft Vertrauen bei den Verbrauchern und erfüllt ESG-Verpflichtungen. Investitionen in nachhaltige Lieferketten helfen auch, Reputationsrisiken zu mindern und die langfristige Sicherheit der Rohstoffe zu gewährleisten. Unternehmen, die auf Blockchain-basierte Rückverfolgbarkeit oder Direktvertriebsmodelle setzen, verschaffen sich durch differenzierte Beschaffungsgeschichten einen Wettbewerbsvorteil. Die Nachfrage nach ethisch beschaffter Kakaobutter steigt nicht nur in der Premium-Lebensmittel- und Kosmetikbranche, sondern auch in den Mainstream-Einzelhandelskanälen. Diese Initiativen sind nicht nur Reputationswerkzeuge, sie fördern die Kundenbindung, ermöglichen den Zugang zu bewussten Märkten und erfüllen die Anforderungen sich entwickelnder globaler Nachhaltigkeitsvorschriften.
Wichtige Herausforderungen im Kakaobuttermarkt
Volatilität in der Kakaoversorgung und Preisgestaltung
Der Kakaobuttermarkt steht vor erheblichen Herausforderungen durch Preisschwankungen bei den Rohstoffen, die oft durch klimatische Schocks, geopolitische Instabilität und Krankheitsausbrüche in wichtigen Kakaoanbauregionen wie der Elfenbeinküste und Ghana verursacht werden. Schlechte Erträge, alternde Plantagen und unzureichende Infrastruktur verschärfen die Situation und machen das Angebot unbeständig. Preisspitzen führen zu Margendruck für Schokoladen- und Kosmetikhersteller, insbesondere für diejenigen, die ausschließlich auf reine Kakaobutter angewiesen sind. Absicherungsstrategien und langfristige Verträge bieten nur teilweise Entlastung, während kleinere Unternehmen oft mit der Kostenprognose kämpfen. Diese Volatilität schränkt die langfristige Planung, Innovation und Preisstabilität in nachgelagerten Segmenten ein. Käufer greifen manchmal auf Kakaobutter-Alternativen zurück, um die Kosten zu verwalten, aber dies kann die Produktqualität und die Wahrnehmung der Verbraucher beeinträchtigen. Die Bewältigung dieser Herausforderung erfordert strategische Investitionen in nachhaltige Landwirtschaft, Produktivitätssteigerungen und diversifizierte Beschaffung, um Widerstandsfähigkeit in der Versorgung und Preisgestaltung entlang der gesamten Kakaobutter-Wertschöpfungskette zu gewährleisten.
Qualitätskontrolle und Standardisierungsprobleme
Die Aufrechterhaltung einer gleichbleibenden Qualität von Kakaobutter über Regionen und Lieferanten hinweg stellt eine ernsthafte Herausforderung dar, insbesondere da die Nachfrage in hochpräzisen Sektoren wie Pharmazie und Premium-Hautpflege steigt. Unterschiede in Extraktionsmethoden, Lagerbedingungen und Verarbeitungstechnologien beeinflussen wichtige Parameter wie Fettsäureprofil, Aroma, Schmelzpunkt und mikrobiologische Belastung. Unzureichende Standardisierung führt zu Formulierungsproblemen, Inkonsistenzen in der Haltbarkeit und Risiken bei der Einhaltung von Vorschriften. Globale Marken sehen sich oft mit Lieferverweigerungen konfrontiert oder müssen kostspielige Qualitätsprüfungen durchführen, um die Zuverlässigkeit der Lieferanten sicherzustellen. Im Bereich der Körperpflege beeinträchtigt inkonsistente Qualität die Textur, Absorption und Stabilität der Endprodukte. Rückverfolgbarkeit und Zertifizierungen helfen, das Problem zu mildern, aber Kleinproduzenten in Ursprungsländern fehlt oft der Zugang zu fortschrittlichen Testeinrichtungen. Die Stärkung globaler Qualitätsmaßstäbe, der Ausbau der Laboreinfrastruktur in Produktionsregionen und die Durchsetzung strenger Lieferantenvereinbarungen sind notwendig, um diese Barrieren zu überwinden und die Qualitätserwartungen in verschiedenen Kakaobutteranwendungen zu erfüllen.
Regionale Analyse des Kakaobuttermarktes
Nordamerika
Im Jahr 2018 wurde der Kakaobuttermarkt in Nordamerika mit 831,21 Millionen USD bewertet und erreichte bis 2024 1.157,73 Millionen USD. Es wird prognostiziert, dass er bis 2032 auf 1.508,85 Millionen USD wachsen wird, mit einer jährlichen Wachstumsrate (CAGR) von 3,33%. Die Region machte 2024 etwa 23,6% des globalen Marktes aus. Das Wachstum wird durch die Präsenz großer Schokoladen- und Kosmetikhersteller unterstützt, verbunden mit der Verbraucherpräferenz für natürliche und biologische Produkte. Der hohe Konsum von Premium-Schokoladen und Clean-Label-Kosmetika treibt die regionale Nachfrage an. Die USA bleiben der dominierende Beitragende aufgrund ihrer großen Lebensmittel- und Körperpflegesektoren.
Europa
Europa hielt 2024 den größten Anteil am Kakaobuttermarkt und machte 27,8% aus. Der Wert betrug 2018 930,84 Millionen USD, stieg bis 2024 auf 1.362,48 Millionen USD und wird voraussichtlich bis 2032 auf 1.895,90 Millionen USD wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 4,18%. Die Region profitiert von einer gut etablierten Schokoladenproduktion, starker Nachfrage nach biologischen Kosmetika und einer Verbraucherbasis, die auf Qualität und ethische Beschaffung fokussiert ist. Länder wie Deutschland, die Schweiz und Belgien führen in der Schokoladenproduktion und im Export, was den konstanten Kakaobutterverbrauch in der Lebensmittel- und Körperpflegeindustrie antreibt.
Asien-Pazifik
Der asiatisch-pazifische Raum trug im Jahr 2024 mit einem Marktanteil von 33 % den zweitgrößten Anteil bei, wobei sein Wert von 1.145,63 Millionen USD im Jahr 2018 auf 1.616,02 Millionen USD im Jahr 2024 stieg. Es wird erwartet, dass er bis 2032 2.143,22 Millionen USD bei einer CAGR von 3,56 % erreichen wird. Steigende Mittelschichtbevölkerungen, erhöhte Ausgaben für Schokolade und Wachstum in der Körperpflegeindustrie sind Schlüsselfaktoren, die die Nachfrage ankurbeln. Japan, China und Indien sind wichtige Wachstumszentren mit wachsender Produktion und Konsum. Das zunehmende Bewusstsein für Hautpflege, zusammen mit schneller Urbanisierung und Premium-Lebensmitteltrends, unterstützt das anhaltende regionale Wachstum.
Lateinamerika
Lateinamerika repräsentierte 2024 7,5 % des globalen Kakaobuttermarktes, wobei die Marktgröße von 256,84 Millionen USD im Jahr 2018 auf 369,56 Millionen USD im Jahr 2024 stieg. Es wird prognostiziert, dass er bis 2032 503,17 Millionen USD bei einer CAGR von 3,90 % erreichen wird. Die Kakaoproduktionsbasis der Region, insbesondere in Brasilien und Ecuador, unterstützt die lokale Verarbeitung und den Export. Wachstum im inländischen Schokoladenkonsum, sich entwickelnde Schönheitstrends und steigende Nachfrage nach natürlichen Inhaltsstoffen sind wichtige Treiber. Die Expansion in der Lebensmittelverarbeitung und der verstärkte Fokus auf wertschöpfende Exporte unterstützen ebenfalls die regionale Marktexpansion.
Mittlerer Osten
Der Kakaobuttermarkt im Mittleren Osten erreichte 2024 219,87 Millionen USD, gegenüber 164,79 Millionen USD im Jahr 2018. Es wird prognostiziert, dass er bis 2032 268,97 Millionen USD erreichen wird, mit einem langsameren CAGR von 2,51 %. Die Region hielt 2024 einen Marktanteil von 4,5 %. Die Nachfrage konzentriert sich auf die VAE und Saudi-Arabien, unterstützt durch Premium-Schokoladenimporte und zunehmendes Bewusstsein für Körperpflegeprodukte. Allerdings beschränken begrenzte inländische Kakaoverarbeitung und Abhängigkeit von Importen die breitere Marktdurchdringung. Wachstumschancen bleiben an Tourismus, Gastgewerbe und gesundheitsbewusste Verbrauchersegmente gebunden.
Afrika
Der Kakaobuttermarkt in Afrika belief sich 2024 auf 172,85 Millionen USD, stieg von 118,25 Millionen USD im Jahr 2018 und wird voraussichtlich bis 2032 240,10 Millionen USD bei einer CAGR von 4,16 % erreichen. Mit einem Marktanteil von 3,5 % im Jahr 2024 zeigt die Region starkes Wachstumspotenzial aufgrund ihrer umfangreichen Kakaoproduktionsbasis, insbesondere in der Elfenbeinküste und Ghana. Allerdings wird der Großteil des Kakaos roh exportiert. Steigende Investitionen in lokale Wertschöpfung und regionalen Schokoladenkonsum unterstützen das langfristige Wachstum. Infrastrukturentwicklung und Regierungsinitiativen zur Förderung der Verarbeitungsindustrie sind wichtige Ermöglicher.
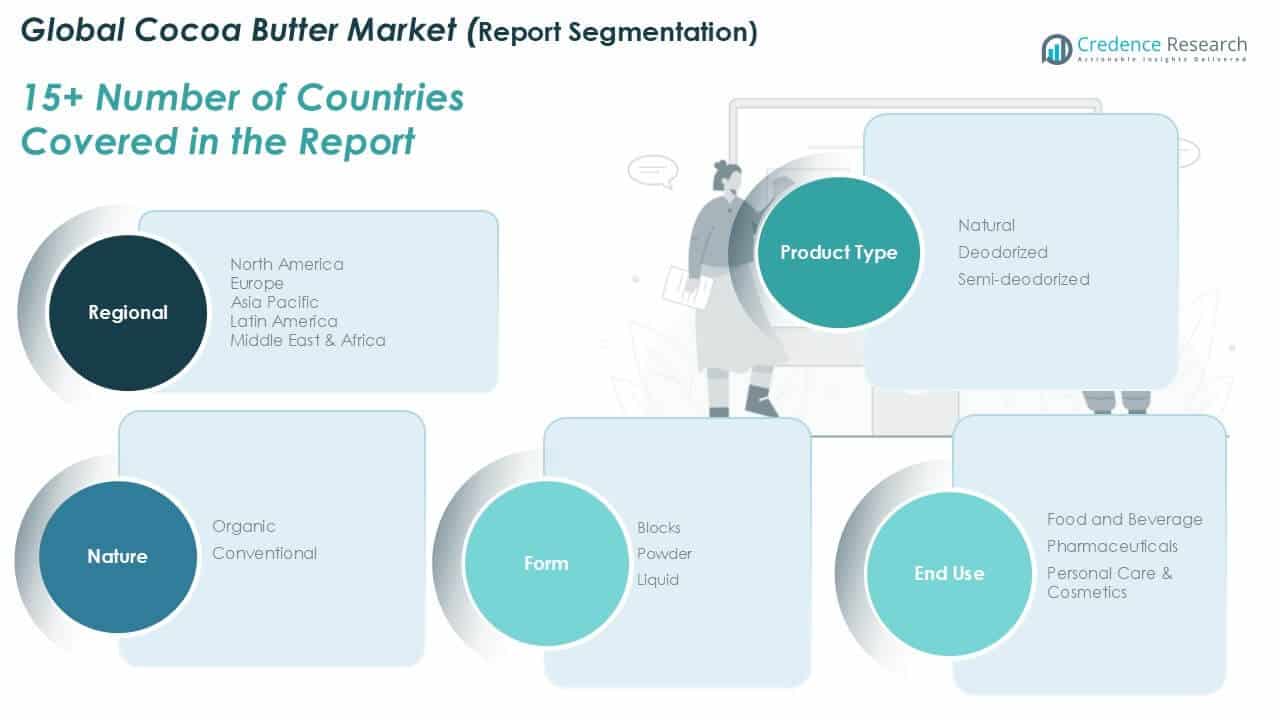
Kakaobutter-Marktsegmentierungen:
Nach Produkttyp:
- Natürlich
- Deodoriert
- Halb-deodoriert
Nach Art:
- Bio
- Konventionell
Nach Form:
- Blöcke
- Pulver
- Flüssig
Nach Endverwendung:
- Lebensmittel und Getränke
- Pharmazeutika
- Körperpflege & Kosmetik
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Nahost und Afrika
Konkurrenzlandschaft
Der globale Markt für Kakaobutter zeichnet sich durch eine mäßig konsolidierte Wettbewerbslandschaft aus, die von multinationalen Unternehmen mit vertikal integrierten Operationen und breiten Produktportfolios dominiert wird. Schlüsselunternehmen wie Callebaut AG, Cargill Incorporated und Olam International Limited kontrollieren einen bedeutenden Teil des globalen Angebots durch Kakaobeschaffung, -verarbeitung und nachgelagerte Wertschöpfungsketten. Diese Firmen investieren in fortschrittliche Raffinerietechnologien, Nachhaltigkeitsprogramme und Kapazitätserweiterungen, um ihren Wettbewerbsvorteil zu wahren. Regionale Akteure wie JB Foods Ltd und United Cocoa Processor, Inc. bedienen Nischenmärkte mit spezialisierten Angeboten in Premium-, Bio- oder desodorierter Kakaobutter. Unternehmen differenzieren sich durch Zertifizierungen wie Fairtrade, Bio und UTZ, um der steigenden Verbrauchernachfrage nach ethischer Beschaffung gerecht zu werden. Strategische Partnerschaften, Übernahmen und Innovationen in Mischungen und Verpackungsformaten unterstützen die Marktexpansion. Der Wettbewerb verschärft sich auch durch aufstrebende Unternehmen in Westafrika und Lateinamerika, die durch Verarbeitung lokalen Kakao aufwerten wollen. Preiswettbewerbsfähigkeit, Produktkonsistenz und Rückverfolgbarkeit bleiben entscheidende Faktoren, die die Käuferpräferenzen in den verschiedenen Sektoren beeinflussen.
Analyse der Hauptakteure
- Callebaut AG
- Cargill Incorporated
- Olam International Limited
- JB Foods Ltd
- United Cocoa Processor, Inc.
- EFKO Group
- Mallinath Group
- Natra S.A.
- Bolmay Cocoa
- Weitere Hauptakteure
Jüngste Entwicklungen
- Im Juli 2025 veröffentlichte Manorama Produktmaterialien/Gruppenbroschüre, die Kakaobutteräquivalent (CBE) und exotische Spezialfette (Milcoa-Linie) auflistet.
- Im Juni 2025 unterzeichnete ISF ein Joint-Venture-Abkommen mit Petchsrivichai Enterprise (PCE) zur Gründung eines thailändischen Joint Ventures für Spezialöle und -fette (Marktexpansion in thailändische Pflanzenöle / hochwertige Fette, relevant für regionale CBE-Versorgung).
- Im März 2025 veröffentlichte ISF einen aktualisierten öffentlichen Plan/Ziel, der sich auf Rückverfolgbarkeit und nachhaltige Beschaffung von Rohstoffen für Spezialfette/CBE-Produkte bezieht.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Produkttyp, Form, Endverwendung und Geographie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Zusätzlich enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die primären Treiber und Einschränkungen. Darüber hinaus werden verschiedene Faktoren diskutiert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Nachfrage nach Kakaobutter wird in der Süßwaren-, Backwaren- und Hautpflegeindustrie stetig wachsen.
- Biologische und fair gehandelte Kakaobutter wird bei ethisch und gesundheitsbewussten Verbrauchern an Bedeutung gewinnen.
- Europa wird der führende Markt bleiben, während der asiatisch-pazifische Raum das schnellste Wachstum verzeichnen wird.
- Technologische Fortschritte in der Verarbeitung werden den Ertrag und die Qualitätskonsistenz verbessern.
- Hybride Mischungen mit Kakaobutter-Alternativen werden sich ausweiten, um Kosten und Stabilität zu managen.
- Marken für Körperpflege werden die Verwendung von Kakaobutter in Clean-Label-Produktlinien erhöhen.
- Der regulatorische Fokus auf nachhaltige Beschaffung wird Beschaffungs- und Zertifizierungspraktiken prägen.
- Die Blockform von Kakaobutter wird aufgrund von Lager- und Verarbeitungsvorteilen dominant bleiben.
- Fusionen und Übernahmen werden zunehmen, da Akteure versuchen, globale Lieferketten zu stärken.
- Preisschwankungen und klimatische Herausforderungen in den wichtigsten Produktionsländern werden die Marktplanung beeinflussen.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kakaobutter weltweit und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der globale Kakaobuttermarkt voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Segment des globalen Kakaobuttermarktes hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des globalen Kakaobuttermarktes antreiben?
Wer sind die führenden Unternehmen im globalen Kakaobuttermarkt?
Welche Region hatte 2024 den größten Anteil am globalen Kakaobuttermarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kakaobuttermarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kakaobuttermarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,898.5 million → 2032: USD 6,560.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kakaobuttermarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kakaobuttermarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kakaobuttermarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kakaobuttermarkt Market Drivers
- 3.3 Kakaobuttermarkt Market Restraints & Challenges
- 3.4 Kakaobuttermarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kakaobuttermarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kakaobuttermarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kakaobuttermarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kakaobuttermarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kakaobuttermarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kakaobuttermarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kakaobuttermarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kakaobuttermarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kakaobuttermarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kakaobuttermarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kakaobuttermarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kakaobuttermarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kakaobuttermarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kakaobuttermarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kakaobuttermarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kakaobuttermarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kakaobuttermarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kakaobuttermarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kakaobuttermarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
