
Marktübersicht für KI im Lebensmittel- und Getränkesektor:
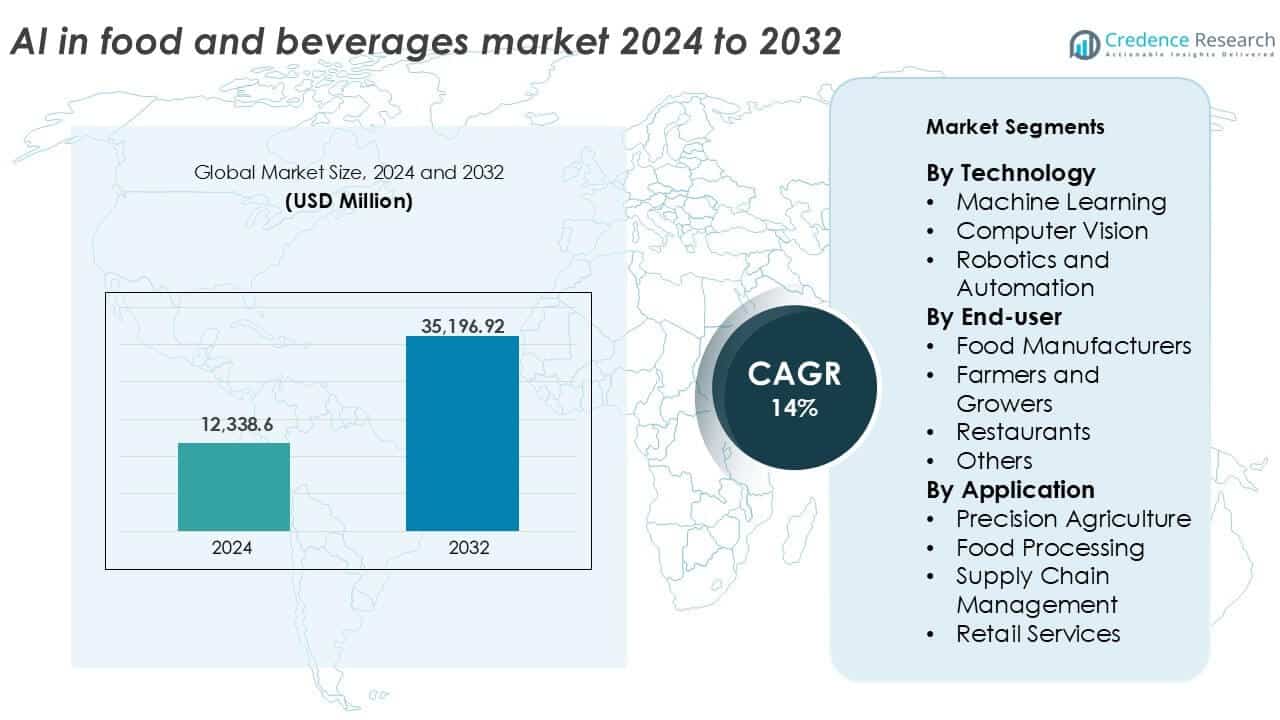
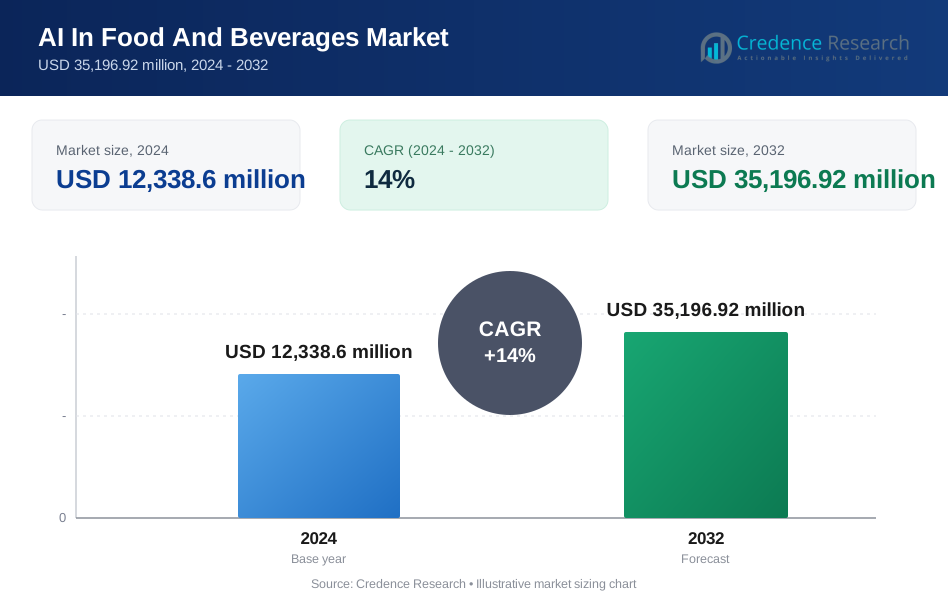
Die Größe des Marktes für KI im Lebensmittel- und Getränkesektor wurde im Jahr 2024 auf 12.338,6 Millionen USD geschätzt und soll bis 2032 35.196,92 Millionen USD erreichen, was einer jährlichen Wachstumsrate (CAGR) von 14 % im Prognosezeitraum entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für KI im Lebensmittel- und Getränkesektor 2024 | 12.338,6 Millionen USD |
| Markt für KI im Lebensmittel- und Getränkesektor, CAGR | 14% |
| Marktgröße für KI im Lebensmittel- und Getränkesektor 2032 | 35.196,92 Millionen USD |
Der Markt für KI im Lebensmittel- und Getränkesektor wird von wichtigen Akteuren wie IBM Corporation, Microsoft Corporation, Google LLC, SAP SE, NVIDIA Corporation, Rockwell Automation Inc., ABB Ltd. und Honeywell International Inc. angeführt. Diese Unternehmen dominieren aufgrund ihrer fortschrittlichen KI-Plattformen, starken globalen Präsenz und strategischen Partnerschaften mit Lebensmittelherstellern. Spezialisierte Firmen wie TOMRA Sorting Solutions AS, Key Technology Inc. und Impact Vision bereichern das Ökosystem mit KI-basierten Lösungen für Qualitätskontrolle und Inspektion. Nordamerika hält mit 35 % im Jahr 2024 den größten Marktanteil, angetrieben durch frühe Technologieadoption, robuste Infrastruktur und starke Präsenz von KI-Anbietern. Europa folgt mit 25 %, unterstützt durch Investitionen in Lebensmittelsicherheit und Rückverfolgbarkeit. Der asiatisch-pazifische Raum zeigt ein schnelles Wachstum mit einem Anteil von 22 %, angetrieben durch digitale Transformation in der Landwirtschaft und Lebensmittel-Logistik. Diese Regionen treiben Innovationen voran, während der Wettbewerb durch Fusionen, KI-als-Service-Modelle und erweiterte Endanwendungen entlang der Lieferkette intensiver wird.
Einblicke in den Markt für KI im Lebensmittel- und Getränkesektor
- Der Markt für KI im Lebensmittel- und Getränkesektor wurde im Jahr 2024 auf 12.338,6 Millionen USD geschätzt und soll bis 2032 35.196,92 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 14 % im Prognosezeitraum.
- Die steigende Nachfrage nach Automatisierung, Qualitätskontrolle und Betriebseffizienz treibt die Einführung von KI in der Lebensmittelherstellung, im Einzelhandel und in den Lieferketten voran.
- Maschinelles Lernen führt das Technologiesegment mit einem Anteil von über 40 % an, während die Lebensmittelverarbeitung mit einem Marktanteil von 38 % im Jahr 2024 die Anwendungen dominiert.
- Zu den Hauptakteuren gehören IBM, Microsoft, Google, SAP und Honeywell, die sich auf strategische Partnerschaften, Echtzeitanalysen und KI-als-Service-Plattformen konzentrieren, um ihre Marktpräsenz auszubauen.
- Nordamerika führt den Markt mit einem Anteil von 35 % an, gefolgt von Europa mit 25 % und dem asiatisch-pazifischen Raum mit 22 %, während hohe Implementierungskosten und Bedenken hinsichtlich des Datenschutzes die breitere Einführung in Entwicklungsländern weiterhin einschränken.
Analyse der Marktsegmentierung für KI im Lebensmittel- und Getränkesektor:
Nach Technologie
Maschinelles Lernen hält die dominierende Position im Markt für KI in Lebensmitteln und Getränken und macht 2024 über 40 % des Marktanteils aus. Seine breite Anwendung in der vorausschauenden Wartung, Qualitätskontrolle und Bedarfsprognose treibt seine Einführung voran. Lebensmittelhersteller nutzen maschinelles Lernen, um Rezepte zu optimieren, Abfall zu reduzieren und Angebote zu personalisieren. Robotik und Automatisierung folgen dicht dahinter und gewinnen an Dynamik bei sich wiederholenden Aufgaben wie Sortieren, Verpacken und Kochen. Computer Vision findet zunehmende Verwendung bei der Qualitätsprüfung und Kontaminationsdetektion. Die steigende Nachfrage nach Betriebseffizienz und Echtzeiteinblicken treibt das Wachstum des gesamten Segments an.
- Zum Beispiel verwendet Coca‑Cola KI-Modelle zur Inspektion von Produktlinien, um in Echtzeit Mängel zu erkennen und Abfall und Rückrufe zu reduzieren (Anwendungsfälle von KI-Computer Vision).
Nach Endnutzer
Lebensmittelhersteller traten 2024 als führende Endnutzer auf und trugen fast 45 % des Markterlöses bei. KI ermöglicht es ihnen, die Produktionseffizienz zu steigern, die Lebensmittelsicherheit zu gewährleisten und Innovationszyklen zu beschleunigen. Automatisierung in Verarbeitungsstraßen und KI-basierte Qualitätsprüfungen unterstützen die Kostenkontrolle und Produktkonsistenz. Restaurants nutzen KI für intelligentes Menü-Engineering, dynamische Preisgestaltung und Kundenverhaltensanalysen. Landwirte und Züchter setzen KI bei der Überwachung von Kulturen und der prädiktiven Analyse ein. Die Kategorie "Andere", einschließlich Lebensmittel-Lieferplattformen, verzeichnet einen zunehmenden Einsatz von KI in der Logistik und bei personalisierten Empfehlungen.
- Zum Beispiel automatisiert KI-Vision in Restaurants Aufgaben der Lebensmittelinspektion, um Abfall zu reduzieren und die Konsistenz zu verbessern (Anwendungen von Computer Vision in Restaurants).
Nach Anwendung
Die Lebensmittelverarbeitung führt das Anwendungssegment mit mehr als 38 % Marktanteil im Jahr 2024 an. KI verbessert die Echtzeitüberwachung, Anomalieerkennung und Geräteautomatisierung in Verarbeitungsanlagen. Sie gewährleistet eine gleichbleibende Produktqualität, während menschliche Eingriffe und Betriebskosten reduziert werden. Präzisionslandwirtschaft gewinnt an Bedeutung bei Züchtern, die KI für Ertragsprognosen, Schädlingsbekämpfung und Bewässerungsmanagement nutzen. Anwendungen im Supply-Chain-Management wachsen aufgrund des Bedarfs an Echtzeit-Tracking, Bestandsoptimierung und prädiktiver Logistik. Die Einführung von KI im Einzelhandel unterstützt personalisierte Einkaufserlebnisse und gezielte Werbeaktionen.
Wichtige Wachstumstreiber des KI-Marktes in Lebensmitteln und Getränken
Steigende Nachfrage nach Automatisierung und Betriebseffizienz
Die Einführung von KI im Lebensmittel- und Getränkemarkt beschleunigt sich aufgrund des wachsenden Bedarfs an Automatisierung und Effizienz. Unternehmen streben danach, die Produktion zu rationalisieren, Abfall zu reduzieren und Arbeitskosten zu senken. Maschinelles Lernen und Robotik ermöglichen Echtzeitüberwachung, vorausschauende Wartung und automatisierte Entscheidungsfindung entlang der Lieferketten. Lebensmittelverarbeiter nutzen KI, um die Chargenproduktion zu optimieren und Bestände zu verwalten, wodurch Ausfallzeiten und Fehler reduziert werden. In schnelllebigen Umgebungen wie Restaurants und Verpackungslinien führen KI-gesteuerte Roboter sich wiederholende Aufgaben mit höherer Präzision und Geschwindigkeit aus. Der Druck, die Verbrauchernachfrage zu erfüllen, ohne die Qualität zu beeinträchtigen, macht die Integration von KI zu einer strategischen Priorität. Effizienzgewinne tragen auch zu Nachhaltigkeitszielen bei, indem der Ressourcenverbrauch und Abfall minimiert werden. Da die Margen enger werden und die betriebliche Komplexität zunimmt, wenden sich Unternehmen an KI, um wettbewerbsfähig zu bleiben und die Produktivität zu steigern. Die Rendite aus Automatisierung treibt weiterhin das starke Marktinteresse an, insbesondere bei großen Lebensmittelherstellern und Logistikbetreibern.
- Zum Beispiel investierte Tyson Foods über 1,3 Milliarden US-Dollar in Robotik und Automatisierung, um die Fleischverarbeitung zu modernisieren, manuelle Fehler zu reduzieren und den Durchsatz zu verbessern.
Zunehmender Einsatz von KI in der Qualitätskontrolle und Lebensmittelsicherheit
Die Gewährleistung von Lebensmittelsicherheit und gleichbleibender Qualität treibt den Einsatz von KI in den Produktions- und Verpackungsphasen voran. Computervisionssysteme identifizieren mit hoher Genauigkeit Defekte, Verunreinigungen und Etikettierungsfehler. Maschinelle Lernalgorithmen analysieren Sensordaten, um Produktstandards aufrechtzuerhalten und Qualitätsabweichungen vorherzusagen. Echtzeitdaten von Sensoren unterstützen schnellere Entscheidungen und sofortige Korrekturmaßnahmen, wodurch Rückrufrisiken reduziert werden. KI unterstützt die Einhaltung von Vorschriften, indem sie die Dokumentation und Rückverfolgbarkeit entlang der gesamten Wertschöpfungskette automatisiert. Zum Beispiel setzen Lebensmittelhersteller KI ein, um Temperatur, Luftfeuchtigkeit und Lagerbedingungen zu überwachen, um Frische und Sicherheit zu bewahren. KI-gestützte Inspektionswerkzeuge übertreffen menschliche Kontrollen in Geschwindigkeit und Zuverlässigkeit. Da Regulierungsbehörden strengere Lebensmittelsicherheitsnormen auferlegen, verlassen sich Unternehmen auf KI für kontinuierliche Überwachung und Berichterstattung. Diese Fähigkeit baut das Vertrauen der Verbraucher auf, schützt den Markenruf und senkt die Kosten, die mit Produktversagen oder Gesundheitsrisiken verbunden sind. Der kritische Bedarf an Lebensmittelintegrität treibt die KI-Einführung in Qualitätskontrollsystemen weiter voran.
- Zum Beispiel erkennen LandingLens KI-Systeme Anomalien in Schüttgütern wie Reis oder Zucker und verbessern so die Genauigkeit der Lebensmittelinspektion.
Personalisierung und intelligente Verbraucheranalysen
KI befähigt Lebensmittelunternehmen und Einzelhändler, sich ändernde Verbraucherpräferenzen zu verstehen und Erlebnisse zu personalisieren. Algorithmen analysieren Kaufhistorie, Ernährungsgewohnheiten und Feedback, um maßgeschneiderte Empfehlungen und Angebote zu liefern. Restaurants nutzen KI, um Menüs anzupassen, die Nachfrage vorherzusagen und dynamische Preisgestaltung zu verwalten. Intelligente Einzelhandelssysteme sagen das Verhalten der Käufer voraus und verbessern das Engagement durch KI-gesteuerte Aktionen und Ladenlayouts. Für Lebensmittelmarken ermöglichen KI-Tools eine gezielte Produktentwicklung, indem sie aufkommende Trends aus sozialen Medien und Marktdaten identifizieren. Personalisierung erhöht die Kundenloyalität und steigert den Umsatz durch bessere Ausrichtung auf individuelle Bedürfnisse. Auf E-Commerce-Plattformen unterstützt KI bei der Planung von Mahlzeiten, Portionskontrolle und gesundheitsorientierten Entscheidungen. Das wachsende Verbraucherinteresse an funktionellen Lebensmitteln, Nachhaltigkeit und Bequemlichkeit fügt personalisierten Lösungen zusätzlichen Wert hinzu. Die Fähigkeit, tiefgehende Verbraucheranalysen mit minimalem menschlichen Aufwand zu generieren, verändert Marketing- und Produktstrategien. Da der Wettbewerb intensiver wird, wird Personalisierung durch KI zu einem entscheidenden Unterscheidungsmerkmal auf dem Markt.
KI im Lebensmittel- und Getränkemarkt: Wichtige Trends & Chancen
Integration von KI mit IoT und Blockchain
Die Konvergenz von KI mit IoT und Blockchain schafft neue Möglichkeiten in der Lebensmittel- und Getränkeindustrie. IoT-Geräte erzeugen Echtzeitdaten zu Temperatur-, Lager- und Transportbedingungen. KI analysiert diese Daten, um Verderb vorherzusagen, Lieferketten zu optimieren und die Ressourcennutzung zu verbessern. In Kombination mit Blockchain bietet dieses System vollständige Sichtbarkeit und Rückverfolgbarkeit, wodurch Transparenz und Lebensmittelsicherheitsvorschriften verbessert werden. Produzenten und Einzelhändler können den gesamten Weg der Zutaten vom Bauernhof bis zum Regal verfolgen. KI identifiziert Muster und markiert Anomalien in blockchain-gesicherten Aufzeichnungen, verhindert Betrug und sichert die Qualität. Diese Technologien unterstützen auch die Nachfrageprognose, Bestandskontrolle und Energieeffizienz. Da Verbraucher klarere Informationen über Herkunft und Nachhaltigkeit verlangen, bieten solche Integrationen Vertrauen und Verantwortlichkeit. Dieser Trend unterstützt Mehrwertdienste für Premiummarken und gesundheitsbewusste Käufer. Zukunftsorientierte Unternehmen, die dieses Trio übernehmen, erlangen einen Wettbewerbsvorteil durch erhöhte Zuverlässigkeit, Agilität und Verbrauchervertrauen.
- Zum Beispiel setzt Walmart Millionen von IoT-Sensoren auf Paletten und in Geschäften ein, um Echtzeitdaten zu Standort, Temperatur und Luftfeuchtigkeit zu sammeln und die Sichtbarkeit entlang seiner Lieferkette zu verbessern (aktuelle Implementierungen im Gange).
Erweiterung der KI-gesteuerten Präzisionslandwirtschaft
KI-gestützte Präzisionslandwirtschaft gewinnt an Bedeutung, da Landwirte versuchen, den Ertrag zu steigern und die Inputkosten zu senken. KI-Systeme analysieren Satellitenbilder, Bodengesundheitsdaten und Wettervorhersagen, um Entscheidungen zu Aussaat, Bewässerung und Düngung zu leiten. Diese Erkenntnisse ermöglichen die Optimierung von Ressourcen und die frühzeitige Erkennung von Schädlingen oder Krankheiten. Maschinelle Lernmodelle verbessern sich im Laufe der Zeit und bieten genauere Vorhersagen und Empfehlungen. Drohnen mit KI-Kameras scannen große landwirtschaftliche Flächen zur Echtzeitüberwachung von Pflanzen und Anomalieerkennung. Automatisierung in der Landwirtschaft reduziert die Abhängigkeit von manueller Arbeit und verbessert die Konsistenz. Dieser Trend unterstützt nachhaltige Landwirtschaft, indem er den Chemikalieneinsatz minimiert und Wasser spart. KI-gesteuerte Plattformen helfen auch Kleinbauern, über mobile Werkzeuge auf Expertenwissen zuzugreifen. Regierungen und Agrartechnologie-Startups investieren in KI, um die Ernährungssicherheit und die ländliche Entwicklung zu unterstützen. Da der Klimawandel die Unvorhersehbarkeit in der Landwirtschaft erhöht, bietet die Präzisionslandwirtschaft eine zeitgemäße und skalierbare Lösung für widerstandsfähige und produktive Lebensmittelsysteme.
Herausforderungen des KI-Marktes in der Lebensmittel- und Getränkeindustrie
Hohe Implementierungskosten und technische Komplexität
Die Einführung von KI im Lebensmittel- und Getränkesektor steht vor Hürden aufgrund hoher Anfangskosten und Systemkomplexität. Kleine und mittelständische Unternehmen verfügen oft nicht über das Budget und die Expertise, um fortschrittliche KI-Tools einzusetzen. Infrastruktur-Upgrades, Sensorinstallationen und Mitarbeiterschulungen erfordern erhebliche Investitionen. Die Anpassung von KI-Modellen an spezifische Abläufe erhöht die Kosten. Der Mangel an Standardisierung bei Datenformaten und Interoperabilität erschwert die Integration in bestehende Systeme zusätzlich. Technische Qualifikationslücken begrenzen ebenfalls die Einführung, insbesondere in ländlichen oder unterentwickelten Regionen. Selbst große Unternehmen können Verzögerungen bei der Erzielung von ROI erleben, aufgrund steiler Lernkurven und betrieblicher Unterbrechungen während des Übergangs. Bedenken hinsichtlich Cybersicherheit, Datenschutz und Systemzuverlässigkeit führen zu Zurückhaltung bei der großflächigen Einführung von KI. Ohne klare Richtlinien und kosteneffektive Lösungen verzögern oder begrenzen viele Unternehmen die KI-Implementierung. Die Bewältigung dieser Herausforderungen erfordert Unterstützung durch Anbieter, öffentlich-private Partnerschaften und skalierbare KI-as-a-Service-Modelle.
Datenqualität und regulatorische Bedenken
KI-Systeme sind stark auf große Mengen hochwertiger Daten angewiesen, um effektiv zu funktionieren. Im Bereich Lebensmittel und Getränke verringern inkonsistente Datenerfassungspraktiken die Genauigkeit und Zuverlässigkeit von KI. Variationen bei Rohstoffeingaben, Lagerumgebungen und Verbraucherverhalten führen zu fragmentierten Datensätzen. Schlechte Datenverwaltung führt zu Lücken, Duplikationen oder falscher Kennzeichnung, was sich auf Entscheidungsfindung und Modelltraining auswirkt. Die Einhaltung von Datenschutzvorschriften, wie der DSGVO, fügt eine weitere Komplexitätsebene hinzu, insbesondere beim Umgang mit Verbraucher- oder Lieferkettendaten. Regulatorische Unsicherheiten in Bezug auf KI-Ethik, Haftung und Transparenz behindern den umfassenden Einsatz. Unternehmen müssen sicherstellen, dass ihre KI-Prozesse mit Sicherheits-, Datenschutz- und Ethikstandards übereinstimmen. Das Vertrauen in KI-Ergebnisse aufzubauen, bleibt ebenfalls eine Herausforderung aufgrund der „Black Box“-Natur einiger Algorithmen. Um dies zu überwinden, benötigen Organisationen klare Protokolle für Datenqualität, Dokumentation und Verantwortlichkeit. Starke regulatorische Rahmenbedingungen und die Zusammenarbeit der Industrie sind entscheidend, um eine verantwortungsvolle und effektive KI-Einführung zu fördern.
KI im Lebensmittel- und Getränkemarkt: Regionale Analyse
Nordamerika
Nordamerika führte den KI-Markt im Bereich Lebensmittel und Getränke im Jahr 2024 an und erzielte über 35 % des weltweiten Umsatzes. Die USA treiben diese Dominanz mit der weit verbreiteten Einführung von KI in der Lebensmittelproduktion, Schnellrestaurantketten und im Einzelhandel voran. Starke Investitionen in Food-Tech, unterstützende digitale Infrastruktur und frühe KI-Integration tragen zur Führungsposition der Region bei. Unternehmen nutzen KI, um Abläufe zu optimieren, die Qualitätskontrolle zu automatisieren und das Kundenengagement zu verbessern. Führende Akteure wie IBM, Microsoft und Google arbeiten mit Lebensmittelproduzenten für KI-gestützte Plattformen zusammen. Günstige regulatorische Rahmenbedingungen und die wachsende Nachfrage nach personalisierten Lebensmitteldiensten stärken weiterhin die Marktdynamik in ganz Nordamerika.
Europa
Europa erfasste im Jahr 2024 etwa 25 % des globalen KI-Marktes im Bereich Lebensmittel und Getränke, angetrieben durch Innovationen in Lebensmittelsicherheit, Rückverfolgbarkeit und Nachhaltigkeit. Länder wie Deutschland, Frankreich und die Niederlande investieren in KI für intelligente Landwirtschaft, Transparenz in der Lieferkette und Reduzierung von Lebensmittelverschwendung. Die Region fördert den ethischen Einsatz von KI und die Einhaltung von Datenschutzvorschriften, was Transparenz ermutigt. EU-basierte Unternehmen integrieren KI mit Blockchain und IoT für die Rückverfolgung der Lebensmittelherkunft und die Einhaltung von Sicherheitsvorschriften. Die steigende Nachfrage nach pflanzlichen, biologischen und personalisierten Lebensmitteln unterstützt ebenfalls den KI-Einsatz. Die staatliche Unterstützung für Agrartechnologie und Lebensmittelautomatisierung fördert die Einführung in ganz Europa.
Asien-Pazifik
Der asiatisch-pazifische Raum hielt im Jahr 2024 einen Marktanteil von etwa 22 %, mit einem schnellen Wachstum, angeführt von China, Japan und Indien. Die Region profitiert von der steigenden Nachfrage nach Lebensmittelautomatisierung, Urbanisierung und digitaler Transformation in der Landwirtschaft. Chinas großangelegte Lebensmittelproduzenten und Technologieunternehmen integrieren KI, um Effizienz- und Sicherheitsanforderungen zu erfüllen. In Indien nimmt die Nutzung von KI in Lieferketten und intelligenter Landwirtschaft zu, unterstützt von Agrartechnologie-Startups. Japan konzentriert sich auf Robotik in der Lebensmittelverarbeitung und KI-gestützten Einzelhandel. Bevölkerungswachstum, Bedürfnisse der Lebensmittelsicherheit und staatliche Unterstützung für KI-Innovation treiben die starke Marktexpansion in den vielfältigen Volkswirtschaften und Lebensmittelsektoren des asiatisch-pazifischen Raums voran.
Lateinamerika
Lateinamerika machte im Jahr 2024 fast 10 % des globalen KI-Marktes für Lebensmittel und Getränke aus. Brasilien und Mexiko führen die Einführung an, insbesondere in der Lebensmittelverarbeitung und Logistik. Regionale Unternehmen setzen KI für Bedarfsprognosen, Bestandsoptimierung und vorausschauende Wartung ein. Landwirtschaftlich fokussierte KI-Anwendungen gewinnen an Bedeutung in der Kaffee-, Soja- und Obstproduktion. Herausforderungen sind begrenzte digitale Infrastruktur und Finanzierung für kleine und mittelgroße Unternehmen. Verbesserte mobile Konnektivität und staatliche agri-digitale Initiativen schaffen jedoch Wachstumschancen. Lebensmittel-Exporteure in der Region setzen KI ein, um internationale Qualitätsstandards zu erfüllen und die Rückverfolgbarkeit zu verbessern. Der Markt zeigt ein stetiges Wachstum, da KI-Lösungen zugänglicher werden.
Mittlerer Osten und Afrika (MEA)
Der Mittlere Osten und Afrika hielten im Jahr 2024 einen bescheidenen Marktanteil von 8 %, aber die Region zeigt wachsendes Interesse an KI für Lebensmittelsicherheit und intelligente Landwirtschaft. Golfstaaten investieren in KI, um die Ernährungssicherheit zu unterstützen und die Importabhängigkeit zu verringern. Die VAE und Saudi-Arabien integrieren KI in vertikale Landwirtschaft, Lebensmittellogistik und Einzelhandelsanalysen. In Afrika unterstützen KI-gestützte Lösungen die Schädlingsbekämpfung, Bodenüberwachung und Wettervorhersage, insbesondere in Kenia und Südafrika. Herausforderungen wie Infrastrukturmängel und Fachkräftemangel begrenzen den großflächigen Einsatz. Dennoch deuten steigende Investitionen und Pilotprogramme auf ein langfristiges Wachstumspotenzial in der MEA hin.
Marktsegmentierungen für KI in Lebensmitteln und Getränken:
Nach Technologie
- Maschinelles Lernen
- Computer Vision
- Robotik und Automatisierung
Nach Endverbraucher
- Lebensmittelhersteller
- Landwirte und Erzeuger
- Restaurants
- Andere
Nach Anwendung
- Präzisionslandwirtschaft
- Lebensmittelverarbeitung
- Lieferkettenmanagement
- Einzelhandelsdienstleistungen
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft des KI-Marktes in der Lebensmittel- und Getränkeindustrie
Die Wettbewerbslandschaft im KI-Markt der Lebensmittel- und Getränkeindustrie umfasst eine Mischung aus globalen Technologieführern, spezialisierten Food-Tech-Unternehmen und Anbietern von Automatisierungslösungen. Wichtige Akteure wie IBM Corporation, Microsoft Corporation, Google LLC, SAP SE und NVIDIA Corporation bieten KI-Plattformen, die prädiktive Analysen, Computer Vision und maschinelles Lernen entlang der gesamten Lebensmittelwertschöpfungskette unterstützen. Unternehmen wie Rockwell Automation Inc., ABB Ltd. und Honeywell International Inc. konzentrieren sich auf KI-gesteuerte Automatisierung in Verarbeitungs- und Verpackungsprozessen. Lebensmittel-spezifische Innovatoren wie TOMRA Sorting Solutions AS, Key Technology Inc. und Impact Vision bieten Visionsysteme für Qualitätsinspektion und Sortierung. Aufstrebende Unternehmen wie Sight Machine Inc. und INTELLIGENT Brewing Co. bringen spezialisierte KI-Lösungen für Produktionsoptimierung und Getränkeinnovation. Strategische Partnerschaften, Übernahmen und F&E-Investitionen treiben den Wettbewerb an. Unternehmen konzentrieren sich darauf, die Genauigkeit von KI zu verbessern, die Bereitstellungskosten zu senken und die Echtzeitanalysefähigkeiten zu erweitern, um Marktanteile zu halten und das Kundenengagement in diesem sich schnell entwickelnden Bereich zu stärken.
Analyse der Hauptakteure
- ABB Ltd.
- Buhler Group
- Google LLC
- Honeywell International Inc.
- IBM Corporation
- Impact Vision
- INTELLIGENT Brewing Co.
- Key Technology Inc.
- Microsoft Corporation
- Milltec Clarfai, Inc.
- NVIDIA Corporation
- Raytec Vision SpA
- Rockwell Automation Inc.
- SAP SE
- Sight Machine Inc.
- TOMRA Sorting Solutions AS
Jüngste Entwicklungen
- Im April 2025 erwarb GrubMarket Delta Fresh Produce und erweiterte seine KI-gestützte Lieferkettenplattform nach Mexiko.
- Im Januar 2024 führte YELP mehr als 20 neue Updates in den KI-gestützten Diensten ein, die bei der Entwicklung von KI-gestützten Geschäftszusammenfassungen helfen werden, um Unternehmen basierend auf Vorlieben schnell zu finden, einen optisch ansprechenden Home-Feed für das schnelle Finden neuer Lieblingsrestaurants, KI-gestützte smarte Budgets und viele weitere Funktionen.
- Im Januar 2024 war ein mehrtägiges Handelsereignis, die CES 2024, ein großes Ereignis, bei dem KI-gestützte Geräte, roboterähnliche Köche und verschiedene High-Tech-Küchengeräte vorgestellt wurden. Solche Veranstaltungen sind äußerst nützlich, um die KI-Integration in der Lebensmittel- und Getränkeindustrie zu fördern.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Technologie, Endbenutzer, Anwendung und Geografie. Er beschreibt führende Marktakteure und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick
- Die Einführung von KI wird sich in der Lebensmittelverarbeitung und -verpackung zur Echtzeit-Qualitätskontrolle beschleunigen.
- Lebensmittelhersteller werden KI mit IoT integrieren, um die vorausschauende Wartung zu verbessern und Ausfallzeiten zu reduzieren.
- Restaurants werden KI nutzen, um Menüs zu personalisieren und dynamische Preisstrategien zu verbessern.
- KI-gestützte Lieferkettensysteme werden die Nachfrageprognose unterstützen und Lebensmittelverschwendung reduzieren.
- Einzelhändler werden KI für die Analyse des Verbraucherverhaltens und personalisierte Einkaufserlebnisse einsetzen.
- Die Präzisionslandwirtschaft wird mit KI-gesteuerten Werkzeugen zur Überwachung und Optimierung der Ernteerträge wachsen.
- Startups werden cloudbasierte KI-Lösungen anbieten, die auf kleine und mittelgroße Lebensmittelunternehmen zugeschnitten sind.
- Investitionen in KI-basierte Lebensmittelsicherheits-, Rückverfolgbarkeits- und Regulierungswerkzeuge werden zunehmen.
- Partnerschaften zwischen Technologieunternehmen und Lebensmittelproduzenten werden die Anwendung von KI über die Wertschöpfungsketten hinweg erweitern.
- KI-Lösungen werden zugänglicher, da die Kosten sinken und die regulatorische Klarheit zunimmt.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für KI im Lebensmittel- und Getränkesektor und wie groß wird seine prognostizierte Größe im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der KI-Markt für Lebensmittel und Getränke zwischen 2024 und 2032 wächst?
Welche KI im Marktsegment Lebensmittel und Getränke hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für KI in der Lebensmittel- und Getränkeindustrie antreiben?
Wer sind die führenden Unternehmen im Bereich KI in der Lebensmittel- und Getränkeindustrie?
Welche Region hatte im Jahr 2024 den größten Anteil am Markt für KI in Lebensmitteln und Getränken?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 KI im Lebensmittel- und Getränkemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global KI im Lebensmittel- und Getränkemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,338.6 million → 2032: USD 35,196.92 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 KI im Lebensmittel- und Getränkemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. KI im Lebensmittel- und Getränkemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 KI im Lebensmittel- und Getränkemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 KI im Lebensmittel- und Getränkemarkt Market Drivers
- 3.3 KI im Lebensmittel- und Getränkemarkt Market Restraints & Challenges
- 3.4 KI im Lebensmittel- und Getränkemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 KI im Lebensmittel- und Getränkemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 KI im Lebensmittel- und Getränkemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, KI im Lebensmittel- und Getränkemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 KI im Lebensmittel- und Getränkemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. KI im Lebensmittel- und Getränkemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the KI im Lebensmittel- und Getränkemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 KI im Lebensmittel- und Getränkemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 KI im Lebensmittel- und Getränkemarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 KI im Lebensmittel- und Getränkemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in KI im Lebensmittel- und Getränkemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New KI im Lebensmittel- und Getränkemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global KI im Lebensmittel- und Getränkemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America KI im Lebensmittel- und Getränkemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe KI im Lebensmittel- und Getränkemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific KI im Lebensmittel- und Getränkemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America KI im Lebensmittel- und Getränkemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East KI im Lebensmittel- und Getränkemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa KI im Lebensmittel- und Getränkemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. KI im Lebensmittel- und Getränkemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
