
Überblick über den Markt für KI in der Telemedizin:
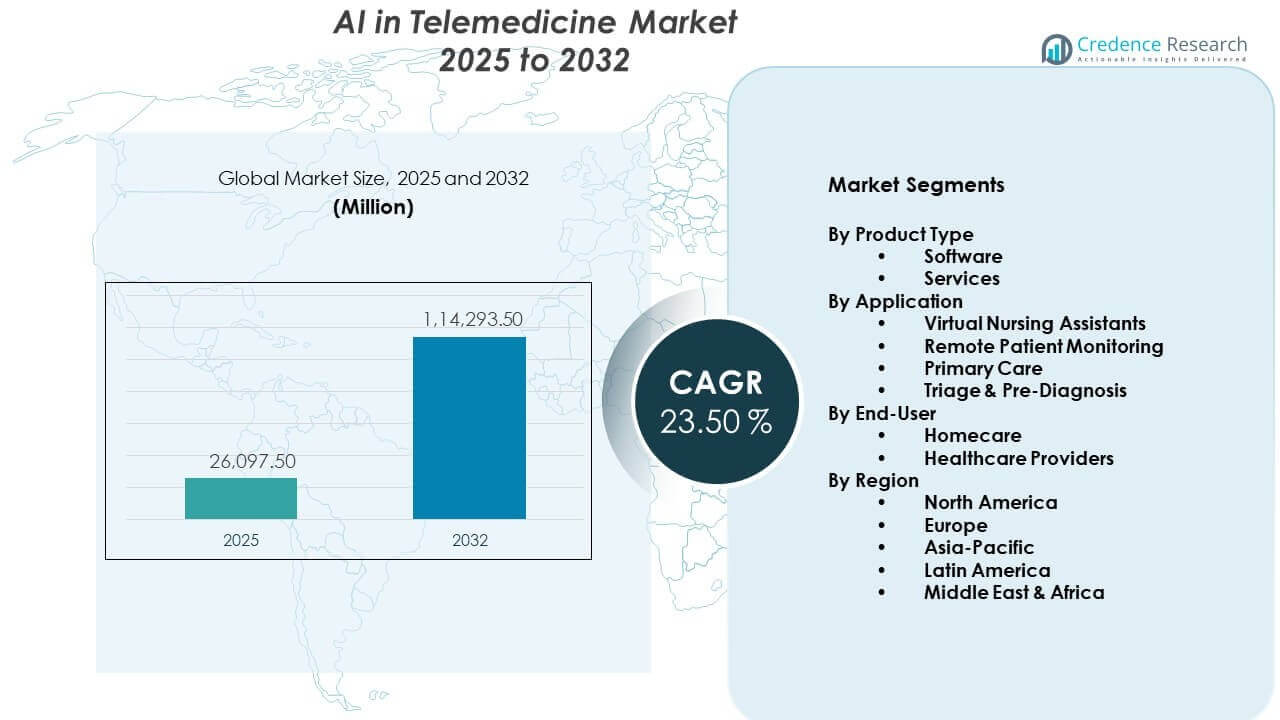
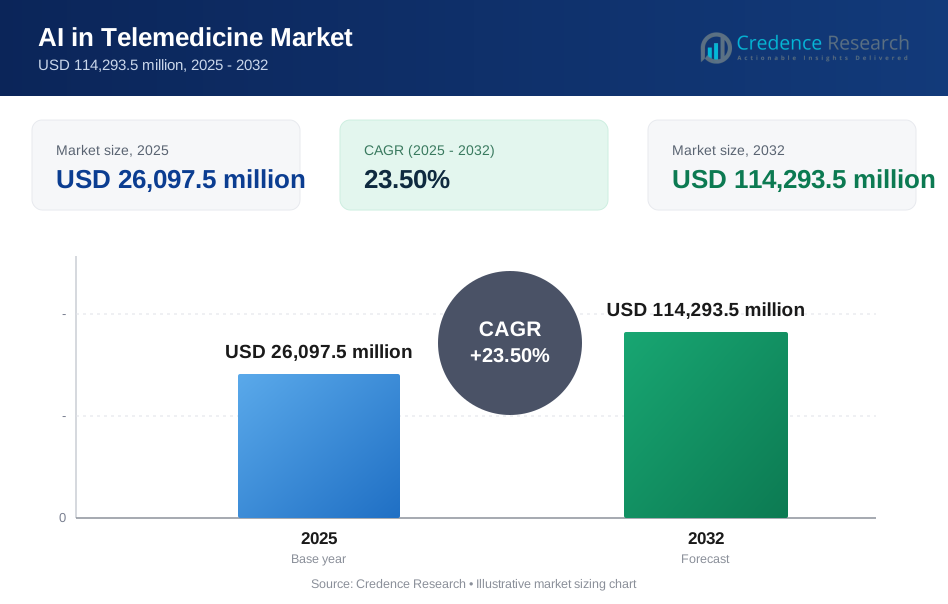
Der Markt für KI in der Telemedizin wird voraussichtlich von 26.097,5 Millionen USD im Jahr 2025 auf geschätzte 114.293,5 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23,50 % von 2025 bis 2032.
| RT-ATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für KI in der Telemedizin 2025 | 26.097,5 Millionen USD |
| Markt für KI in der Telemedizin, CAGR | 23,50 % |
| Marktgröße für KI in der Telemedizin 2032 | 114.293,5 Millionen USD |
Einblicke in den Markt für KI in der Telemedizin:
- Nordamerika führt mit einem Anteil von 50 % aufgrund fortschrittlicher digitaler Infrastruktur und starker Investitionen in Technologie, Europa hält 25 % unterstützt durch die Digitalisierung des öffentlichen Gesundheitswesens, und der asiatisch-pazifische Raum macht 15 % aus, unterstützt durch die zunehmende Einführung von Telemedizin.
- Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem Anteil von 15 %, angetrieben durch die Verbreitung von Smartphones, staatlich geführte digitale Gesundheitsprogramme und die steigende Nachfrage nach Fernversorgung in bevölkerungsreichen Ländern wie Indien und China.
- Nach Produkttyp dominiert Software mit einem Anteil von fast 65 % aufgrund der hohen Nachfrage nach KI-Plattformen, Analysetools und klinischen Automatisierungssystemen, während Dienstleistungen etwa 35 % durch Bereitstellungs- und Unterstützungsleistungen beitragen.
- Nach Anwendung hält die Fernüberwachung von Patienten etwa 40 % des Anteils aufgrund der Bedürfnisse im Management chronischer Krankheiten, während die Primärversorgung und Triage & Vor-Diagnose zusammen fast 35 % ausmachen, angetrieben durch KI-gestützte virtuelle Konsultationen.
Treiber des Marktes für KI in der Telemedizin:
Steigende Nachfrage nach Fernzugang zu Gesundheitsdiensten in unterversorgten und ländlichen Regionen
Der wachsende Bedarf an zugänglicher Gesundheitsversorgung veranlasst Regierungen und private Anbieter, in KI-gestützte Telemedizin-Plattformen zu investieren. Bevölkerungen in ländlichen und unterversorgten Gebieten haben keinen physischen Zugang zu fortschrittlichen Krankenhäusern und Spezialisten. KI ermöglicht Fernuntersuchungen, Diagnosen und Überwachung durch Unterstützung virtueller Konsultationen mit intelligenten Entscheidungssystemen. Sie hilft, Lücken zu schließen, wo die Gesundheitsinfrastruktur begrenzt ist. KI-gestützte Triage-Tools bewerten Symptome und priorisieren die Versorgung ohne menschliches Eingreifen. Diese Systeme verbessern die Reaktionszeiten und reduzieren unnötige Krankenhausbesuche. Der Markt für KI in der Telemedizin profitiert davon, dass mehr Länder solche Technologien einsetzen, um Zugangslücken zu schließen. Dieser Trend steht im Einklang mit den Zielen des öffentlichen Gesundheitswesens, die auf Gleichheit ausgerichtet sind.
- Zum Beispiel hat Apollo TeleHealth sein Netzwerk auf über 20.000 Dörfer in Indien ausgeweitet und eine Clinical Intelligence Engine (CIE) implementiert, die über 95% der häufig in der Primärversorgung auftretenden Fälle abdeckt. Während das System eine Genauigkeit von über 80% bei den Top-3-Differentialdiagnosen bietet, ist es darauf ausgelegt, Ärzten zu helfen, bessere klinische Ergebnisse in ländlichen und städtischen Gebieten zu erzielen.
Wachsende Belastung der Gesundheitssysteme durch alternde Bevölkerung und chronische Krankheiten
Ein Anstieg der globalen alternden Bevölkerung und der Belastung durch chronische Krankheiten erhöht den Druck auf die Gesundheitssysteme. Erkrankungen wie Diabetes, Herzkrankheiten und COPD erfordern kontinuierliche Pflege und Überwachung. KI-gestützte Plattformen automatisieren routinemäßige Untersuchungen, markieren Anomalien und bieten Echtzeit-Feedback. Diese Systeme unterstützen Kliniker mit prädiktiver Analytik und helfen Patienten, sich aktiv um ihre eigene Gesundheit zu kümmern. Krankenhäuser nutzen KI zur Früherkennung, um Notfallbesuche und stationäre Aufenthalte zu reduzieren. Telemedizin mit KI hilft auch, die Medikamenteneinhaltung zu verwalten und Vitalzeichen aus der Ferne zu überwachen. Der Markt für KI in der Telemedizin gewinnt an Dynamik, indem er die Arbeitsbelastung überlasteter Krankenhäuser reduziert. Kostenträger und Anbieter sehen langfristige Kostenvorteile in diesen Lösungen.
- Zum Beispiel zeigte Teladoc Health, dass sein KI-gesteuertes prädiktives Modell innerhalb der Livongo-Plattform für chronische Pflege personalisierte "Anstöße" liefert, die zu einer zusätzlichen durchschnittlichen Reduktion des HbA1c-Werts um 0,4% führten (von 8,2% auf 7,8%) für diabetische Teilnehmer über einen Zeitraum von 9 Monaten, wie auf den 84. Wissenschaftlichen Sitzungen der American Diabetes Association berichtet wurde.
Unterstützende Regierungspolitiken und regulatorische Veränderungen zur Förderung der KI-Gesundheitsadoption
Seit der COVID-19-Pandemie haben mehrere Länder die Vorschriften für Telemedizin gelockert und die Finanzierung von KI im Gesundheitswesen erhöht. Regierungen unterstützen nun KI-gesteuerte Pflegemodelle durch Zuschüsse und digitale Gesundheitsfahrpläne. Regulierungsbehörden aktualisieren auch Rahmenwerke, um die sichere Nutzung von KI in klinischen Arbeitsabläufen zu leiten. Diese Maßnahmen fördern Innovationen und schützen gleichzeitig die Patientensicherheit. Interoperabilitäts- und Datenaustauschregeln helfen KI-Modellen, auf größere Datensätze zuzugreifen und die Genauigkeit zu verbessern. Aufstrebende Märkte schaffen öffentlich-private Partnerschaften, um die Telemedizin-Infrastruktur auszubauen. Entscheidungsträger erkennen die Rolle der KI bei der Modernisierung des Gesundheitswesens an. Der Markt für KI in der Telemedizin profitiert von dieser Ausrichtung mit Gesundheitsreformen und nationalen Digitalstrategien.
Integration von KI mit IoT und Wearables zur Ermöglichung proaktiver virtueller Pflegemodelle
Der Einsatz von Wearables und intelligenten medizinischen Geräten nimmt in den Bereichen Fitness, chronische Pflege und Fernüberwachung zu. KI analysiert diesen kontinuierlichen Datenstrom, um Anomalien zu erkennen, Warnungen zu geben und Komplikationen vorherzusagen. Dies ermöglicht es Klinikern, frühzeitig einzugreifen und Notfälle zu reduzieren. Telemedizinplattformen integrieren sich nun mit solchen Geräten, um umfassende virtuelle Pflege anzubieten. KI personalisiert auch das Feedback, um das Engagement und die Ergebnisse der Patienten zu verbessern. Versicherer unterstützen diese Modelle aufgrund ihrer kostensparenden und präventiven Natur. Der Markt für KI in der Telemedizin sieht eine Akzeptanz in den Bereichen Lebensstilmanagement, Altenpflege und Ferndiagnostik. Es signalisiert einen Wandel von reaktiver zu proaktiver Gesundheitsversorgung.
Trends im Markt für KI in der Telemedizin:
Aufkommen von KI-Chatbots und virtuellen Gesundheitsassistenten in der Primär- und psychischen Gesundheitsversorgung
KI-Chatbots und virtuelle Assistenten gewinnen an Beliebtheit bei der Verwaltung von nicht dringenden Konsultationen. Sie übernehmen Symptomprüfungen, Terminplanung und Gesundheitsbildung. Apps für psychische Gesundheit nutzen KI-Chatbots für Verhaltenstherapie, Stressbewältigung und Stimmungserfassung. Diese Tools sind rund um die Uhr zugänglich und entlasten das Gesundheitspersonal. KI kann Text- oder Sprachmuster analysieren, um psychische Belastungen oder körperliches Unbehagen zu erkennen. Solche Plattformen sind skalierbar und kosteneffektiv und erreichen mehr Patienten, ohne das klinische Personal zu erhöhen. Der KI-Markt in der Telemedizin erweitert sich durch diese digitalen Frontlinien in den Bereich der präventiven und verhaltensbezogenen Pflege. Dieser Trend spiegelt die Nachfrage der Verbraucher nach Privatsphäre, Geschwindigkeit und Personalisierung wider.
- Zum Beispiel berichtete Ada Health, dass sein KI-basiertes Symptombewertungstool über 32 Millionen Gesundheitsbewertungen abgeschlossen hat, wobei eine von Experten begutachtete Studie zeigt, dass die Genauigkeit der Diagnosevorschläge bei komplexen Fällen 54,2 % erreichte und in bestimmten digitalen Triage-Szenarien die menschlichen Allgemeinmediziner übertraf.
Erhöhter Einsatz von prädiktiver Analytik für das Management der Bevölkerungsgesundheit und Risikostratifizierung
Gesundheitssysteme investieren in prädiktive Modelle, um gefährdete Bevölkerungsgruppen zu identifizieren und Ressourcen zu optimieren. KI nutzt elektronische Gesundheitsakten, Labordaten und Echtzeiteingaben, um den Krankheitsverlauf vorherzusagen. Sie unterstützt Telemedizinplattformen bei der Erstellung personalisierter Pflegepläne und rechtzeitiger Interventionen. Anbieter nutzen prädiktive Analytik, um Wiedereinweisungen zu reduzieren und Ergebnisse zu verbessern. Risikostratifizierung hilft, Patienten für virtuelle Nachsorge oder Outreach zu priorisieren. Krankenversicherer und Regierungen verlassen sich ebenfalls auf diese Erkenntnisse, um wertorientierte Pflegeprogramme zu gestalten. Der KI-Markt in der Telemedizin integriert diese Tools, um den Übergang zu datengesteuerter Pflege zu vollziehen. Es stärkt die Gesundheitsplanung und betriebliche Effizienz.
- Zum Beispiel integrierte die Cleveland Clinic ein KI-basiertes prädiktives Analytik-Tool von Bayesian Health, das klinisch validiert wurde, indem Daten von über 760.000 Patientenkontakten verwendet wurden. Während die Cleveland Clinic zwischen 2022 und 2025 eine Gesamtreduktion der risikoadjustierten Sepsis-Mortalität um 35 % durch umfassende klinische Initiativen erreichte, wird die spezifische verwendete KI-Plattform mit einer relativen Reduktion der sepsisbedingten Mortalität um 18 % in von Experten begutachteten Studien in Verbindung gebracht.
Aufstieg multilingualer KI-Modelle zur Erweiterung des Zugangs für diverse Bevölkerungsgruppen
Sprachbarrieren sind ein kritisches Hindernis bei der globalen Expansion der Telemedizin. KI-basierte Übersetzungsmodelle unterstützen jetzt mehrsprachige Echtzeitkonsultationen. Diese Modelle interpretieren Patienteneingaben und generieren kontextbewusste klinische Antworten. Dies ermöglicht es Gesundheitsdienstleistern, sprachlich diverse Bevölkerungsgruppen ohne zusätzliches Personal zu bedienen. Regionale Plattformen in Asien, Afrika und Lateinamerika übernehmen diese Fähigkeit, um schneller zu skalieren. Sprach-zu-Text- und NLP-Tools verbessern auch die Dokumentation und Compliance. Der KI-Markt in der Telemedizin erreicht durch die Berücksichtigung von Sprachinklusivität eine breitere Reichweite. Dieser Trend hilft, Kommunikationslücken zu überbrücken und fördert eine gerechte Versorgung.
Integration von Computer Vision und KI-Bildgebung für virtuelle Diagnostik in Dermatologie und Ophthalmologie
AI-basierte Computer Vision treibt die Tele-Diagnostik in Bereichen wie Dermatologie, Radiologie und Ophthalmologie voran. Patienten können Bilder hochladen oder Smartphone-Kameras für eine Fernbewertung nutzen. KI-Modelle analysieren Hautläsionen, Augenkrankheiten und andere sichtbare Symptome mit hoher Genauigkeit. Diese Tools reduzieren Verzögerungen beim Zugang zu Spezialisten und unterstützen die Früherkennung. Plattformen integrieren nun KI-Bildgebung mit Videokonsultationen für optimierte Arbeitsabläufe. Dies ermöglicht Diagnosen in Regionen mit begrenzter Verfügbarkeit von Spezialisten. Der Markt für KI in der Telemedizin profitiert von schnelleren, bildbasierten Screening-Tools. Er wird zu einem wichtigen Ermöglicher für dezentralisierte, bildgesteuerte Fernversorgung.
Analyse der Herausforderungen im Markt für KI in der Telemedizin:
Datenschutz, Sicherheitsrisiken und ethische Bedenken in KI-gesteuerten virtuellen Pflegeplattformen
Eine der größten Bedenken im Markt für KI in der Telemedizin ist der Schutz von Patientendaten. Telemedizin-Plattformen sammeln sensible persönliche und Gesundheitsinformationen über verschiedene Kontaktpunkte hinweg. KI-Systeme benötigen große Datensätze für Training und Leistungsoptimierung, was Fragen zu Einwilligung und Datenweitergabe aufwirft. Cyberangriffe auf Gesundheitssysteme nehmen ebenfalls zu und gefährden die Privatsphäre der Patienten. Regulierungsbehörden setzen strengere Datenschutznormen wie HIPAA und DSGVO durch. Ethische Bedenken hinsichtlich KI-Entscheidungsfindung, Transparenz und potenziellen Vorurteilen erschweren die Implementierung weiter. Viele Anbieter zögern, KI ohne klare Prüfpfade und Governance zu übernehmen. Diese Herausforderungen verlangsamen die Einführung trotz technischer Machbarkeit.
Mangel an klinischer Validierung, Interoperabilität und KI-Talenten begrenzt breitere Akzeptanz
Trotz schneller Fortschritte fehlt vielen KI-Tools die peer-reviewed klinische Validierung. Anbieter verlangen Nachweise für Sicherheit und Wirksamkeit vor der Einführung. Die Interoperabilität mit bestehenden EHR-Systemen und medizinischen Geräten bleibt in einigen Regionen begrenzt. Fragmentierte Datenumgebungen behindern eine nahtlose KI-Integration. Es gibt auch einen Mangel an KI-Talenten in IT-Teams im Gesundheitswesen, insbesondere in Entwicklungsmärkten. Die Schulung von medizinischem Personal zur Zusammenarbeit mit KI-Tools bleibt eine Hürde. Der Markt für KI in der Telemedizin hat Schwierigkeiten, Technologiedevelloper, Krankenhäuser und Regulierungsbehörden auf gemeinsame Standards auszurichten. Bis diese Lücken geschlossen sind, wird die Skalierung von KI-Lösungen eingeschränkt bleiben.
Chancen im Markt für KI in der Telemedizin:
Erweiterte Rolle der KI in der häuslichen und geriatrischen Versorgung in alternden Volkswirtschaften
Da immer mehr Länder mit einer alternden Bevölkerung konfrontiert sind, gibt es eine klare Chance für KI, die häusliche Pflege zu unterstützen. Sturzerkennung, Medikamentenerinnerungen und Fernüberwachung werden in der Altenpflege unverzichtbar. KI-gesteuerte virtuelle Assistenten und intelligente Sensoren verbessern Sicherheit und Autonomie zu Hause. Der Markt für KI in der Telemedizin kann dieses wachsende Segment bedienen, indem er Lösungen auf altersgerechte Bedürfnisse zuschneidet. Versicherer und Regierungen zeigen Interesse an der Finanzierung dieser Tools, um die Kosten für Pflegeheime zu senken.
KI-gesteuerte Telehealth-Modelle für aufstrebende Märkte mit begrenztem Zugang zur Gesundheitsversorgung
Aufstrebende Volkswirtschaften bieten starkes Wachstumspotenzial aufgrund von Lücken in der Gesundheitsinfrastruktur. KI-Tools ermöglichen kostengünstige Telekonsultationen, Triage und Krankheitsüberwachung. Sprachlokalisierung, Smartphone-Durchdringung und Cloud-Zugang verbessern die Machbarkeit. Der Markt für KI in der Telemedizin kann in diesen Regionen schneller skalieren, da weniger Einschränkungen durch Altsysteme bestehen. Lokale Tech-Startups und globale Gesundheitsorganisationen beschleunigen die Einführung durch Pilotprogramme.
KI im Telemedizin-Markt Segmentierungsanalyse:
Nach Produkttyp
Software dominiert den KI im Telemedizin-Markt aufgrund seiner Skalierbarkeit und Integration über digitale Plattformen. KI-Algorithmen treiben Diagnosen, Triage-Systeme, Chatbots und Workflow-Automatisierung an. Dienstleistungen gewinnen an Bedeutung, da Anbieter verwaltete KI-Lösungen für die Fernversorgung suchen. Cloud-basierte Modelle unterstützen Flexibilität und Remote-Updates. Maßgeschneiderte Softwareplattformen, die auf spezifische Fachgebiete zugeschnitten sind, fördern das Wachstum weiter. Dienstleistungsanbieter bieten auch Unterstützung bei der Implementierung, Wartung und Schulung von KI an. Die Nachfrage nach Full-Stack-KI-Lösungen unterstützt das Wachstum sowohl bei Software als auch bei Dienstleistungen.
- Zum Beispiel hat Hims & Hers Health MedMatch eingeführt, ein proprietäres KI-gestütztes System, das über 50 Millionen Datenpunkte aus Patienteninteraktionen analysiert, um Anbietern zu helfen, Behandlungspläne zu personalisieren, eine Strategie, die etwa 55% seiner 2,5 Millionen Abonnenten geholfen hat, auf personalisierte Lösungen umzusteigen.
Nach Anwendung
Remote-Patientenüberwachung hält den größten Anteil, da das Management chronischer Krankheiten und die post-akute Pflege auf virtuelle Formate umgestellt werden. KI-gestützte Tools analysieren Echtzeitdaten und erkennen Anomalien. Virtuelle Pflegeassistenten automatisieren Symptomprüfungen, Terminplanungen und Nachverfolgungen. Anwendungen in der Primärversorgung gewinnen an Bedeutung durch KI-gestützte virtuelle Konsultationen und grundlegende Diagnosen. Triage- und Vor-Diagnose-Tools helfen, die Notfallbelastung zu reduzieren und die Pflegepriorisierung zu optimieren. Der KI im Telemedizin-Markt verzeichnet eine höhere Akzeptanz in diesen Anwendungsfällen, bei denen Automatisierung die manuelle Belastung verringert und den Zugang verbessert.
- Zum Beispiel erhielt Biofourmis die FDA 510(k)-Zulassung für seine Biovitals™ Analytics Engine, die KI nutzt, um mehr als 20 physiologische Signale (wie Herzfrequenz und Atemfrequenz) von medizinischen Sensoren abzuleiten, um Herzinsuffizienzdekompensation 12 Tage im Voraus eines potenziellen Krankenhausaufenthaltsereignisses vorherzusagen.
Nach Endnutzer
Gesundheitsdienstleister führen die Einführung an, da Krankenhäuser und Kliniken KI integrieren, um Patientenvolumen zu verwalten und Kosten zu senken. KI-Tools unterstützen Personalmangel und verbessern die klinische Genauigkeit. Die häusliche Pflege expandiert schnell, insbesondere für die Altenpflege und chronische Erkrankungen. KI hilft Familien, die Gesundheit zu überwachen, Komplikationen vorherzusagen und sich an präventiver Pflege zu beteiligen. Das wachsende Interesse an unabhängigen Lebenslösungen stärkt den KI-Einsatz in häuslichen Pflegeumgebungen. Es ermöglicht 24/7-Unterstützung ohne physische Intervention. Diese Veränderungen deuten auf ein starkes duales Wachstum in institutionellen und häuslichen virtuellen Pflegekanälen hin.
Segmentierung:
Nach Produkttyp
- Software
- Dienstleistungen
Nach Anwendung
- Virtuelle Pflegeassistenten
- Remote-Patientenüberwachung
- Primärversorgung
- Triage & Vor-Diagnose
Nach Endnutzer
- Häusliche Pflege
- Gesundheitsdienstleister
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest von Mittlerer Osten und Afrika
Regionale Analyse:
Nordamerika führt mit starkem Technologie-Ökosystem und hoher Akzeptanzrate
Nordamerika hält den größten Anteil am Markt für KI in der Telemedizin und macht 50 % des weltweiten Umsatzes aus. Die Region profitiert von einer fortschrittlichen digitalen Gesundheitsinfrastruktur, hohen Gesundheitsausgaben und der weit verbreiteten Einführung von KI in klinischen Umgebungen. Große Akteure wie IBM, Microsoft und Teladoc Health haben ihren Hauptsitz in den USA, was Innovation und frühe Einführung unterstützt. Regierungsinitiativen, günstige Erstattungspolitiken und großflächige Implementierungen von Telemedizin-Plattformen treiben die Nachfrage an. Die USA zeigen starke Traktion bei KI-gestützter Fernüberwachung von Patienten, Triage-Tools und virtuellen Assistenten. Auch Kanada trägt mit Investitionen in digitale Gesundheitsrahmenwerke bei, insbesondere in der Fernversorgung für ländliche Bevölkerungen. Die Region dominiert weiterhin aufgrund technologischer Reife und robuster regulatorischer Rahmenwerke.
Europa zeigt stetiges Wachstum durch politische Reformen und grenzüberschreitende Gesundheitsinitiativen
Europa repräsentiert den zweitgrößten Anteil am Markt mit einem Beitrag von 25 %. Länder wie Deutschland, das Vereinigte Königreich und Frankreich führen die Integration von KI in öffentliche Gesundheitssysteme an. EU-weite digitale Gesundheitsprogramme und grenzüberschreitende Datenfreigaberahmen helfen, KI-gestützte Telemedizinlösungen zu skalieren. Anbieter in Europa konzentrieren sich auf das Management chronischer Krankheiten und die Unterstützung der psychischen Gesundheit durch KI-basierte virtuelle Konsultationen. Alternde Bevölkerungen in Westeuropa erhöhen die Nachfrage nach häuslichen KI-Pflegemodellen. Die Region sieht kontinuierliche Entwicklungen bei sprachlich lokalisierten KI-Tools, um ihre vielfältige Bevölkerung zu unterstützen. Der Markt für KI in der Telemedizin profitiert von Europas Streben nach kosteneffizienter, inklusiver und digital vernetzter Versorgung.
Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch die Expansion der digitalen Gesundheit
Asien-Pazifik hält einen Anteil von etwa 15 % und ist die am schnellsten wachsende Region aufgrund starker mobiler Durchdringung, steigender Investitionen in Gesundheitstechnologie und staatlicher Unterstützung. China, Indien, Japan und Südkorea sind führende Anwender von KI in der Telemedizin. Bevölkerungsgröße, Lücken in der ländlichen Gesundheitsversorgung und eine jüngere technikaffine Demografie schaffen fruchtbaren Boden für KI-gestützte virtuelle Pflege. Lokale Tech-Startups und multinationale Unternehmen starten skalierbare Plattformen in regionalen Sprachen. Regierungen fördern digitale Gesundheitsakten und KI-unterstützte Primärversorgung, um den Zugang zur Gesundheitsversorgung zu erhöhen. Der Markt für KI in der Telemedizin in Asien-Pazifik wächst schnell, da Anbieter Infrastrukturherausforderungen mit kostengünstiger, KI-gesteuerter virtueller Pflegeversorgung angehen.
Analyse der Hauptakteure:
- IBM Corporation
- Medtronic PLC
- GE Healthcare
- Koninklijke Philips N.V.
- Teladoc Health, Inc.
- Microsoft Corporation
- Google LLC
- NVIDIA Corporation
- Oracle
- Siemens Healthineers AG
Wettbewerbsanalyse:
Der KI-Markt in der Telemedizin zeichnet sich durch starken Wettbewerb aus, angeführt von Technologiegiganten und spezialisierten Telemedizinanbietern. Unternehmen wie IBM, Microsoft, Google und NVIDIA bieten KI-Plattformen an, die sich in Telemedizintools integrieren lassen, während auf das Gesundheitswesen fokussierte Firmen wie Teladoc Health, GE Healthcare und Philips KI in klinischen Anwendungen einsetzen. Diese Akteure konkurrieren in den Bereichen Algorithmusgenauigkeit, Skalierbarkeit, Sprachfähigkeiten und Cloud-Infrastruktur. Der Markt zieht weiterhin Investitionen an, da Unternehmen die diagnostische Unterstützung, virtuelle Assistenten und die Fernüberwachung von Patienten verbessern. Partnerschaften mit Krankenhäusern und Kostenträgern stärken die Marktpräsenz. Anbieter konzentrieren sich auf Echtzeitanalysen, die Einhaltung von Gesundheitsdatenvorschriften und benutzerfreundliche Schnittstellen, um wettbewerbsfähig zu bleiben.
Jüngste Entwicklungen:
- Im Januar 2026 erweiterte Medtronic sein KI-Portfolio über das etablierte GI Genius-Modul hinaus, indem es neue Partnerschaften für KI-gesteuerte Schlaganfalldiagnostik und Herzüberwachung ankündigte. Dies baut auf dem Schwung von 2025 auf, als das Unternehmen NVIDIAs Holoscan und IGX Edge AI-Hardware in seine Geräte integrierte, um Ärzten während Fernkonsultationen und chirurgischen Eingriffen Echtzeit-, KI-verbesserte diagnostische Bilder bereitzustellen.
- Im März 2025 kündigte GE Healthcare an, seine aggressive M&A-Strategie bis 2026 fortzusetzen, nachdem die erfolgreiche Integration von MIM Software und Intelligent Ultrasounds klinischem KI-Geschäft erfolgt war. Das Unternehmen unterzeichnete im Januar 2025 auch eine bedeutende Vereinbarung über 1 Milliarde US-Dollar mit Sutter Health über sieben Jahre, um integrierte KI-gesteuerte Lösungen in ihrem Netzwerk einzusetzen, was die Fernüberwachung von Patienten und die diagnostische Präzision erheblich verbessert.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkttyp, Anwendung, Endbenutzer und Region. Er beschreibt führende Marktakteure und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- KI-gestützte Fernüberwachung von Patienten wird zentral für das Management chronischer Krankheiten. Sie wird helfen, Wiedereinweisungen zu reduzieren, indem sie Komplikationen vorhersagt und Ärzte in Echtzeit alarmiert.
- Virtuelle Pflegeassistenten werden die klinische Arbeitsbelastung verringern, indem sie Routinetätigkeiten wie Symptomüberprüfungen, Erinnerungen und Nachverfolgungen übernehmen. Ihre EHR-Integration und mehrsprachigen Funktionen werden eine breite Nutzung unterstützen.
- Alternde Bevölkerungen werden die Nachfrage nach KI-basierten Lösungen für die häusliche Pflege mit Sturzmeldungen, personalisierten Einblicken und Sicherheitsüberwachung antreiben, um ein unabhängiges Leben zu unterstützen.
- Nordamerika wird aufgrund starker digitaler Infrastruktur, Technologieinvestitionen und unterstützender Vorschriften die führende Region bleiben. Partnerschaften zwischen Krankenhäusern und Versicherern werden die KI-Adoption beschleunigen.
- Der asiatisch-pazifische Raum wird am schnellsten wachsen, angetrieben durch die Nutzung von Smartphones, die Einführung von Gesundheitstechnologien und skalierbare Plattformen in Ländern wie Indien und China.
- Cloud-basierte KI-Modelle werden an Fahrt gewinnen aufgrund ihrer Erschwinglichkeit, Flexibilität und der Fähigkeit zur Fernbereitstellung über Gesundheitsnetzwerke hinweg.
- Kulturell adaptive, mehrsprachige KI-Systeme werden den Zugang zur Telemedizin erweitern und Kommunikationslücken in der globalen Gesundheitsversorgung schließen.
- Partnerschaften zwischen Technologieunternehmen und Anbietern werden wachsen, mit dem Fokus auf die Verbesserung der KI-Genauigkeit, des Schnittstellendesigns und der klinischen Integration.
- Regierungen werden klarere Richtlinien einführen, um den sicheren, ethischen und transparenten Einsatz von KI in patientenorientierten Anwendungen zu leiten.
- KI-Tools für die Triage und Diagnostik werden virtuelle Konsultationen optimieren und die Belastung der Notfallversorgung verringern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für KI in der Telemedizin und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird erwartet, dass der KI-Markt in der Telemedizin zwischen 2025 und 2032 wächst?
Welches KI-Segment im Telemedizinmarkt hatte 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für KI in der Telemedizin antreiben?
Wer sind die führenden Unternehmen im Bereich KI in der Telemedizin?
Welche Region hatte 2025 den größten Anteil am Markt für KI in der Telemedizin?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 KI im Telemedizinmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global KI im Telemedizinmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 26,097.5 million → 2032: USD 114,293.5 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 KI im Telemedizinmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. KI im Telemedizinmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 KI im Telemedizinmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 KI im Telemedizinmarkt Market Drivers
- 3.3 KI im Telemedizinmarkt Market Restraints & Challenges
- 3.4 KI im Telemedizinmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 KI im Telemedizinmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 KI im Telemedizinmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, KI im Telemedizinmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 KI im Telemedizinmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. KI im Telemedizinmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the KI im Telemedizinmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 KI im Telemedizinmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 KI im Telemedizinmarkt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 KI im Telemedizinmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in KI im Telemedizinmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New KI im Telemedizinmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global KI im Telemedizinmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America KI im Telemedizinmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe KI im Telemedizinmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific KI im Telemedizinmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America KI im Telemedizinmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East KI im Telemedizinmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa KI im Telemedizinmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. KI im Telemedizinmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
