
Überblick über den Knochenmetastasenmarkt:
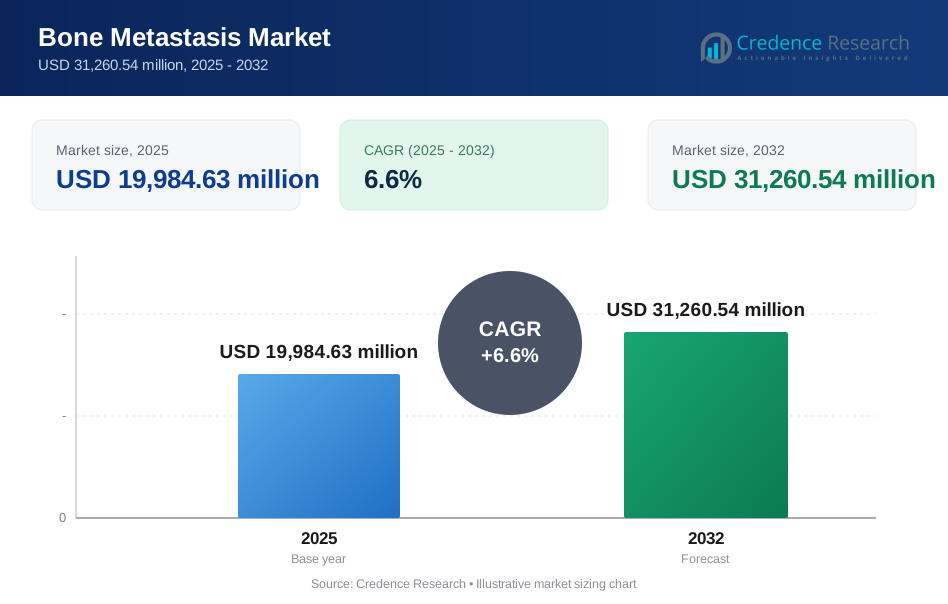
Die globale Marktgröße für Knochenmetastasen wurde 2025 auf 19.984,63 Millionen USD geschätzt und soll bis 2032 31.260,54 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 6,6 % von 2025 bis 2032. Das Wachstum wird hauptsächlich durch die steigende behandelte Prävalenz fortgeschrittener solider Tumoren und die längere Überlebenszeit in metastatischen Situationen angetrieben, was die Dauer und Intensität der knochenorientierten Behandlung über die Therapie hinweg erhöht. Nordamerika bleibt der größte regionale Markt aufgrund des breiten Zugangs zu fortschrittlicher Bildgebung, systemischen Onkologie-Therapien und multidisziplinären Versorgungswegen, die eine frühere Erkennung und nachhaltige Behandlung unterstützen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2032 |
| Marktgröße für Knochenmetastasen 2025 | 19.984,63 Millionen USD |
| Knochenmetastasenmarkt, CAGR | 6,6% |
| Marktgröße für Knochenmetastasen 2032 | 31.260,54 Millionen USD |
Wichtige Markttrends & Einblicke
- Der Knochenmetastasenmarkt wächst von 19.984,63 Millionen USD (2025) auf 31.260,54 Millionen USD (2032) mit einer CAGR von 6,6 % (2025–2032).
- Bildgebung führt die Diagnosetechniken mit einem geschätzten Anteil von 72,9 % im Jahr 2025 an, was bildgebungsgeführte Erkennungs-, Staging- und Überwachungspfade widerspiegelt.
- Osteolytische Knochenmetastasen repräsentieren einen geschätzten Anteil von 48,7 % im Jahr 2025, unterstützt durch ein hohes klinisches Volumen bei mehreren häufigen Primärtumoren.
- Systemische medizinische Therapie macht einen geschätzten Anteil von 41,6 % im Jahr 2025 aus, was auf eine breite Nutzung über Primärtumoren und mehrere Behandlungslinien hinweg hinweist.
- Nordamerika hält einen geschätzten Anteil von 36,2 % im Jahr 2025, gefolgt von Europa mit 29,4 % und dem asiatisch-pazifischen Raum mit 21,1 %, was die Konzentration der behandelten Prävalenz in Regionen mit höherem Zugang hervorhebt.

Segmentanalyse
Die Versorgungspfade für Knochenmetastasen bleiben auf Früherkennung, Symptomkontrolle und Prävention von skelettbezogenen Ereignissen verankert, wobei die Nachfrage durch die Inzidenz und das Überleben von Brust-, Prostata-, Lungen-, Nieren- und Schilddrüsenkrebs geprägt ist. Das Management von Knochenmetastasen kombiniert zunehmend systemische Regime mit lokalen Interventionen, was einen wachsenden Schwerpunkt auf die Erhaltung der Funktion und Lebensqualität über verlängerte Behandlungszeiträume hinweg widerspiegelt. Die Versorgung wird durch multidisziplinäre Koordination in der Onkologie, Radiologie, Strahlentherapie, orthopädischen Chirurgie und Palliativdiensten unterstützt, was die adressierbare Nutzung in verschiedenen Versorgungseinrichtungen erweitert.
Adoptionstrends deuten auf eine kontinuierliche Erweiterung der Nutzung von Bildgebung zur Erkennung und langfristigen Bewertung hin, zusammen mit einer breiteren Anwendung systemischer Therapien, die die Primärerkrankung kontrollieren und gleichzeitig fortschreitungsbedingte skelettale Komplikationen reduzieren. Verfahrensinnovationen unterstützen auch einen Wandel hin zu minimalinvasiven und ambulanten Wegen für ausgewählte Patienten, was die Erholungszeiten verbessert und häufigere Nachuntersuchungen ermöglicht. Variabilität bei der Erstattung und ungleicher Zugang bleiben Unterscheidungsmerkmale in verschiedenen Regionen, die das Tempo der Einführung fortschrittlicher Bildgebungs- und Therapiekombinationen beeinflussen.
Nach Typ Einblicke
Osteolytische Knochenmetastasen machten im Jahr 2025 den größten Anteil von 48,7% aus. Osteolytische Erkrankungen führen aufgrund der starken Vertretung bei primären Krebserkrankungen mit hoher Inzidenz und der häufigen Assoziation mit klinisch signifikanten skelettalen Komplikationen, die aktive Intervention erfordern. Die Biologie osteolytischer Läsionen erhöht den Einsatz von knochenmodifizierenden Wirkstoffen, Schmerzmanagement und lokalen Kontrollansätzen, was die anhaltende Nachfrage unterstützt. Längeres Überleben in metastatischen Umgebungen erhöht auch die behandelte Prävalenz osteolytischer Erkrankungen, was die nachfolgende Nutzung von Bildgebung, unterstützender Pflege und orthopädischer Stabilisierung dort, wo nötig, erweitert.
Nach Ursprung / Primäre Krebs Einblicke
Brustkrebs machte im Jahr 2025 den größten Anteil von 34,2% aus. Brustkrebs trägt aufgrund der hohen Inzidenz und der relativ langen Behandlungsdauer bei Metastasen, die die kumulative Prävalenz von Knochenbeteiligung erhöhen, einen großen Teil der Belastung durch Knochenmetastasen. Die Sequenzierung von Therapien über endokrine, zielgerichtete und Immuntherapieansätze kann die Behandlungszeiträume verlängern, was den Bedarf an unterstützender Knochentherapie und periodischer Neubewertung erhöht. Klinische Pfade betonen auch die Aufrechterhaltung der Mobilität und die Minimierung skelettaler Ereignisse, was die Nachfrage nach bildgebungsgeführtem Monitoring und multidisziplinären Interventionen erhöht.
Nach Diagnose Einblicke
Bildgebung machte im Jahr 2025 den größten Anteil von 72,9% aus. Bildgebung dominiert die Diagnose, da Erkennung, Stadieneinteilung und Überwachungsreaktionen bei Knochenmetastasen bei den meisten soliden Tumoren bildgebungsgeführt sind. Querschnitts- und molekulare Bildgebungsansätze unterstützen die Ganzkörperbewertung und ermöglichen die Bewertung der Behandlungsreaktion im Laufe der Zeit. Bildgebung leitet auch die Auswahl lokaler Therapien, wie Strahlungsplanung und chirurgische Entscheidungsfindung, was die wiederholte Nutzung erhöht. Biopsien und Bluttests bleiben wichtige Ergänzungen zur Bestätigung und Überwachung, aber die Bildgebung bleibt das klinische Workflow-Anker.
Nach Behandlung / Therapie Einblicke
Systemische medizinische Therapie machte im Jahr 2025 den größten Anteil von 41,6% aus. Systemische Regime führen, da die systemische Kontrolle der zugrunde liegenden Malignität zentral bleibt, um fortschreitungsbedingte skelettale Komplikationen zu reduzieren und das Überleben zu verlängern. Die Nutzung systemischer Therapien erstreckt sich über mehrere primäre Krebsarten und Behandlungslinien, was eine breite Anwendbarkeit über die Patientenpopulationen hinweg unterstützt. Kombinationsansätze mit Strahlung und unterstützender Pflege werden häufig zur Schmerz- und Funktionsbewältigung eingesetzt, was die Gesamttherapieintensität pro Patient erhöht. Die zunehmende Nutzung von zielgerichteten, immunbasierten und radiopharmazeutischen Modalitäten unterstützt auch die fortgesetzte Diversifizierung innerhalb der systemischen Behandlungsansätze.
Nach Endbenutzer Einblicke
Krankenhäuser und Krebszentren machten im Jahr 2025 den größten Anteil von 52,4% aus. Krankenhäuser und Krebszentren führen, weil in diesen Einrichtungen multidisziplinäre Ressourcen konzentriert sind, einschließlich Onkologie, fortschrittlicher Bildgebung, Strahlentherapie und orthopädischer Chirurgie. Komplexes Fallmanagement, stationäre Stabilisierung und fortgeschrittene Verfahren werden häufiger in krankenhausbasierten Umgebungen durchgeführt, was eine höhere Nutzung aufrechterhält. Überweisungsströme von Gemeinschaftskliniken zu tertiären Zentren zur Eskalation der Versorgung verstärken ebenfalls die Konzentration. Integrierte Versorgungspfade unterstützen koordinierte Behandlungspläne und wiederholte Nachuntersuchungen, was den Anteil von Krankenhäusern und Krebszentren weiter stärkt.
Markttreiber für Knochenmetastasen
Steigende Prävalenz von metastasierendem Krebs und längeres Überleben bei fortgeschrittener Erkrankung
Die steigende Inzidenz von großen soliden Tumoren und das längere Überleben in metastasierenden Stadien erhöhen die kumulative Anzahl von Patienten, die mit Knochenbeteiligung leben. Die Behandlung von Knochenmetastasen erstreckt sich über lange Zeiträume, was die Nutzung von Bildgebung, systemischer Therapie, Strahlung und unterstützender Pflege pro Patient erhöht. Eine längere Krankheitsdauer erhöht die Nachfrage nach Prävention von skelettbezogenen Ereignissen, Schmerzbekämpfung und Erhaltung der Mobilität. Die Sequenzierung von Mehrlinien-Therapien erhöht auch die Häufigkeit von Überwachung und Intensivierung der Pflege, was das anhaltende Marktwachstum unterstützt.
- Zum Beispiel ergab eine retrospektive Analyse von 5.246 Brustkrebspatientinnen am MD Anderson Cancer Center, dass 28% Knochenmetastasen entwickelten, und unter diesen überstieg das mediane Gesamtüberleben nach Knochenbeteiligung 3 Jahre bei hormonrezeptor-positiver Erkrankung, was die Zeit erheblich verlängerte, in der Patienten fortlaufende Bildgebung, Anpassungen der systemischen Therapie und Prävention von skelettbezogenen Ereignissen benötigten.
Erweiterung der systemischen Onkotherapie-Optionen und tiefere Nutzung der Therapielinien
Die Innovation in der systemischen Behandlung erweitert die Anzahl der Patienten, die über mehr Linien hinweg aktive Therapien erhalten, einschließlich gezielter Regime, Immuntherapie und Radiopharmazeutika in ausgewählten Indikationen. Eine breitere systemische Nutzung erhöht die verwaltete Prävalenz von Knochenmetastasen und steigert die Nachfrage nach unterstützenden Zusatzinterventionen. Der Einsatz systemischer Therapien löst oft einen nachfolgenden Bedarf an Neubewertung der Bildgebung und symptomgesteuerten Therapien aus. Mehr personalisierte Regime erhöhen auch die Rolle der multidisziplinären Entscheidungsfindung und unterstützen eine höhere Gesamtbehandlungsintensität.
- Zum Beispiel führte die Einführung der ^177Lu-PSMA-617 Radioligandtherapie bei metastasiertem kastrationsresistentem Prostatakrebs zu einer vollständigen Remission bei 9,2% und einer teilweisen Remission bei 41,8% der behandelten Patienten gegenüber 0% und 3% in der Kontrollgruppe, wodurch der Pool der Patienten, die von einer späten aktiven Behandlung profitieren, erweitert wurde.
Bildgebungsgetriebene Diagnose-, Staging- und Reaktionsüberwachungs-Workflows
Die bildgebungsgeführte Erkennung und longitudinale Überwachung bleiben zentral für die klinische Entscheidungsfindung und unterstützen eine hohe Nutzung im gesamten Patientenverlauf. Häufigere Staging- und Therapie-Reaktionsbewertungen erhöhen die Bildgebungsvolumina sowohl in Krankenhaus- als auch in ambulanten Einrichtungen. Bildgebung ermöglicht auch eine präzisere Auswahl lokaler Therapien wie gezielte Strahlung, Ablation und chirurgische Stabilisierung. Da Versorgungspfade standardisiert werden, wird die Bildgebung zunehmend protokolliert, was die Konsistenz der Nutzung über Institutionen hinweg verbessert.
Multidisziplinäre Versorgungspfade und Wachstum im unterstützenden Knochenmanagement
Das Management von Knochenmetastasen beruht auf der Koordination zwischen Onkologie, Radiologie, Strahlentherapie, Orthopädie und Palliativmedizin, was das adressierbare Behandlungsspektrum erweitert. Unterstützende Therapien, die darauf abzielen, skelettale Ereignisse zu verhindern und die Funktion zu erhalten, erhöhen die Akzeptanz in den Patientengruppen. Verbesserte Verfahrenstechniken und perioperative Wege erweitern auch die Interventionsmöglichkeiten zur Stabilisierung und Schmerzbekämpfung. Strukturierte Nachsorgerahmen erhöhen die wiederholte Nutzung von Unterstützungs- und Überwachungsdiensten.
Herausforderungen des Knochenmetastasenmarktes
Zugangsbeschränkungen und Kostenfragen bleiben eine anhaltende Herausforderung, insbesondere bei fortschrittlicher Bildgebung, Radiopharmazeutika und spezialisierten Interventionen, die erfahrene Zentren und zuverlässige Erstattungen erfordern. Unterschiede in den Deckungsrichtlinien und der Verfügbarkeit von Behandlungen führen zu Variationen in den Versorgungswegen, was die standardisierte Akzeptanz in verschiedenen Regionen einschränkt. Kapazitätsbeschränkungen in spezialisierten Diensten, einschließlich Nuklearmedizin und orthopädischer Onkologie, können die Behandlung verzögern und den Durchsatz für zeitkritische Interventionen reduzieren.
- Zum Beispiel ergab eine von der IAEA geleitete globale Umfrage, dass die Anzahl der Nuklearmediziner in den einkommensstarken Ländern von 0 bis 26,2 pro Million Einwohner reicht, was auf erhebliche Unterschiede in der Belegschaft und im Zugang zwischen Zentren selbst innerhalb derselben Einkommensgruppe hinweist.
Die klinische Komplexität schränkt auch die Skalierbarkeit ein, da die Auswahl der Behandlung vom Primärtumortyp, dem Krankheitsausmaß, dem Leistungsstatus des Patienten und der Symptombelastung abhängt. Behandlungsbedingte Nebenwirkungen und Kontraindikationen können die Nutzung bestimmter Arzneimittelklassen und Verfahren einschränken, was eine sorgfältige Überwachung und einen Wechsel der Therapie erfordert. Die Fragmentierung zwischen onkologischen und orthopädischen Wegen kann Koordinationslücken schaffen, die sich auf die Ergebnisse auswirken und die Ressourcenbelastung erhöhen. Datenintegrationsbeschränkungen zwischen Bildgebung und klinischen Aufzeichnungen erschweren zusätzlich das longitudinale Management in Netzwerken mit mehreren Standorten.
Trends und Chancen im Knochenmetastasenmarkt
Die Expansion von Theranostik und Radiopharmazeutika stellt eine bedeutende Chance dar, da mehr zielgerichtete Radioligandenprogramme in der Onkologie, insbesondere bei Prostatakrebspatienten, die häufig mit Knochenerkrankungen in Verbindung stehen, voranschreiten. Die erhöhte Verfügbarkeit von molekularer Bildgebung und verbesserten Patientenauswahl-Workflows kann eine breitere klinische Akzeptanz und eine konsistentere Überwachung unterstützen. Kombinationsstrategien, die systemische Regime mit unterstützendem Knochenmanagement und lokalisierter Kontrolle kombinieren, werden ebenfalls erweitert, was die Gesamttherapieintensität pro Patient erhöht.
Minimalinvasive und ambulant orientierte Ansätze gewinnen an Bedeutung, unterstützt durch Verfahrensinnovationen und die Nachfrage nach schnellerer Erholung und geringerer stationärer Belastung. Das Wachstum ambulanter Wege für ausgewählte Interventionen kann die Zugänglichkeit und den Durchsatz erhöhen, insbesondere in Märkten, die wertorientierte Versorgung anstreben. Verbesserte Koordination zwischen onkologischen Gemeinschaftskliniken und tertiären Zentren unterstützt auch die Optimierung der Überweisungen und die frühere Eskalation zur Stabilisierung und Schmerzbekämpfung. Die Digitalisierung von Bildgebungs-Workflows und Behandlungsplanung bietet zusätzliche Möglichkeiten zur Verbesserung der Effizienz und Konsistenz zwischen Institutionen.
- Zum Beispiel haben interventionelle Radiologiedienste, die offene Operationen durch bildgeführte Verfahren ersetzen, gezeigt, dass typische Krankenhausaufenthalte von 0–1 Tag im Vergleich zu 2–5 Tagen bei herkömmlichen Operationen möglich sind, während die Erholungszeiten auf etwa 1–3 Tage im Vergleich zu 4–7 Tagen verkürzt werden, was höhere Fallzahlen ohne proportionale Bettenausweitung ermöglicht.
Regionale Einblicke
Nordamerika
Nordamerika repräsentiert einen geschätzten Anteil von 36,2% im Jahr 2025, unterstützt durch starken Zugang zu fortschrittlicher Bildgebung, systemischen Therapien und multidisziplinärer Onkologie-Infrastruktur. Versorgungspfade sind oft über große Gesundheitssysteme hinweg standardisiert, was wiederholte Überwachung und konsistente Nutzung von unterstützender Knochenbehandlung ermöglicht. Eine höhere Dichte an Spezialisten unterstützt komplexe Eingriffe wie gezielte Strahlentherapie, chirurgische Stabilisierung und ausgewählte minimalinvasive Therapien. Die Marktleistung wird auch durch eine breitere Verfügbarkeit neuer systemischer Optionen und die Integration unterstützender Pflege innerhalb von Onkologienetzwerken unterstützt.
Europa
Europa macht einen geschätzten Anteil von 29,4% im Jahr 2025 aus, was reife Krebsversorgungsnetzwerke und leitliniengesteuerte Verwaltung in den wichtigsten Märkten widerspiegelt. Die Region unterstützt eine robuste Nutzung der Bildgebung für Stadieneinteilung und Überwachung und behält eine starke Akzeptanz von Strahlentherapie und unterstützenden Versorgungspfaden bei. Zugangsunterschiede zwischen den Ländern beeinflussen das Tempo der Übernahme fortschrittlicher Modalitäten, aber die Gesamtinfrastruktur bleibt stark. Fortgesetzte Investitionen in Onkologiedienste und die Standardisierung von Versorgungspfaden unterstützen ein stabiles Nachfragewachstum.
Asien-Pazifik
Asien-Pazifik hält einen geschätzten Anteil von 21,1% im Jahr 2025, unterstützt durch eine wachsende diagnostische Kapazität und steigende Onkologie-Behandlungsvolumina in Märkten mit großer Bevölkerung. Das Wachstum wird durch die zunehmende Übernahme standardisierter Bildgebungsabläufe und die breitere Verfügbarkeit systemischer Onkologie-Therapien verstärkt. Infrastrukturverbesserungen in tertiären Zentren unterstützen multidisziplinäre Versorgung und die Ausweitung komplexer Eingriffe. Unterschiede im Zugang und in der Erstattung bleiben eine Einschränkung, aber die Kapazitätserweiterung unterstützt im Laufe der Zeit stetige Marktanteilsgewinne.
Lateinamerika
Lateinamerika repräsentiert einen geschätzten Anteil von 8,6% im Jahr 2025, getrieben durch konzentrierte Onkologienachfrage in großen städtischen Zentren und Überweisungszentren. Die Nutzung wird durch Erstattungsvariabilität und ungleichmäßigen Zugang zu fortschrittlicher Bildgebung und spezialisierten Therapien in den verschiedenen Ländern geprägt. Die Kapazität des privaten Sektors und führende akademische Zentren verankern oft die Verfügbarkeit fortschrittlicher Versorgung. Fortgesetzte Investitionen in Onkologie-Infrastruktur und verbesserter Zugang zu systemischen Therapien können die behandelte Prävalenz und Überwachungsvolumina erweitern.
Naher Osten & Afrika
Der Nahe Osten & Afrika hält einen geschätzten Anteil von 4,7% im Jahr 2025, was ungleichen Zugang zu fortschrittlicher Onkologieversorgung außerhalb wichtiger Zentren widerspiegelt. Spezialisierte Bildgebung und komplexe Eingriffe bleiben in ausgewählten Ländern und Metropolen konzentriert. Der allmähliche Kapazitätsaufbau unterstützt die Verbesserung des Zugangs, aber Erstattungsbeschränkungen und die Verfügbarkeit von Spezialisten bleiben Einschränkungen. Der Ausbau tertiärer Onkologiezentren und verbesserte Überweisungsnetzwerke können die Einführung strukturierter Managementpfade für Knochenmetastasen erhöhen.
Wettbewerbslandschaft
Der Wettbewerb im Knochenmetastasenmarkt wird durch die Tiefe des Therapieportfolios, die Integration von unterstützendem Knochenmanagement mit systemischen Onkologie-Regimen und die Fähigkeit, sich in multidisziplinäre klinische Pfade einzufügen, geprägt. Unternehmen konkurrieren durch Lebenszyklusmanagement, Generierung klinischer Evidenz und Anpassung an sich entwickelnde Standards der Versorgung in metastatischen Umgebungen. Die Differenzierung wird auch durch Investitionen in Bildgebung und Theranostik-Ökosysteme, prozedurale Innovationen zur lokalen Kontrolle und Partnerschaften, die den Zugang, die Workflow-Integration und die Behandlungssequenzierung erweitern, vorangetrieben.
Amgen Inc. bleibt ein wichtiger Teilnehmer durch die Positionierung von knochengerichteten unterstützenden Therapien und kontinuierliche Bemühungen, Kernressourcen angesichts sich ändernder Preis- und Biosimilar-Dynamiken zu verteidigen und zu differenzieren. Die Strategien von Amgen Inc. betonen die Aufrechterhaltung der klinischen Relevanz durch Evidenz, Vertragsdisziplin und Integration in onkologische unterstützende Versorgungspfade, die die Prävention von Skelett-Ereignissen und die Lebensqualität der Patienten priorisieren. Amgen Inc. profitiert auch von der etablierten Vertrautheit der Anbieter in metastatischen Versorgungsumgebungen, was eine stabile Nutzung in Regionen mit hohem Zugang unterstützt. Der Wettbewerbsdruck spiegelt zunehmend Vertragsdynamiken und sich entwickelnde Behandlungsalgorithmen wider, die systemische Kontrolle mit unterstützendem Knochenmanagement kombinieren.
Der Branchenforschungs- und Wachstumsbericht enthält detaillierte Analysen der Wettbewerbslandschaft des Marktes und Informationen über wichtige Unternehmen, darunter:
- Amgen Inc.
- Novartis AG
- F. Hoffmann-La Roche Ltd (Roche)
- Pfizer Inc.
- Merck & Co., Inc.
- Bayer AG
- Eli Lilly and Company
- Johnson & Johnson / Janssen (inkl. DePuy Synthes, etc.)
- Medtronic plc
- Boston Scientific Corporation
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips N.V.
- BTG plc
Qualitative und quantitative Analysen von Unternehmen wurden durchgeführt, um Kunden zu helfen, das weitere Geschäftsumfeld sowie die Stärken und Schwächen der wichtigsten Branchenakteure zu verstehen. Daten werden qualitativ analysiert, um Unternehmen als Pure Play, kategorieorientiert, branchenorientiert und diversifiziert zu kategorisieren; sie werden quantitativ analysiert, um Unternehmen als dominant, führend, stark, zögerlich und schwach zu kategorisieren.
Neueste Entwicklungen
- Im Februar 2026 gab Bayer AG aktualisierte Ergebnisse der Phase-III-Studie PEACE 3 bekannt, die zeigten, dass das Radiopharmazeutikum XOFIGO (Radium-223-Dichlorid), in Kombination mit Enzalutamid, einen signifikanten Überlebensvorteil im Vergleich zu Enzalutamid allein bei Männern mit metastasiertem kastrationsresistentem Prostatakrebs mit Knochenmetastasen bietet.
- Im Dezember 2025 kündigte Zydus Lifesciences Ltd. in Indien die Einführung von Zyrifa an, einer biosimilaren Version von Denosumab 120 mg (subkutan), einer weit verbreiteten Therapie zur Reduzierung und Verzögerung skelettbezogener Ereignisse bei Patienten mit soliden Tumoren und multiplem Myelom, die Komplikationen wie Knochenmetastasen adressiert und die Krebsprognose erheblich beeinflusst.
- Im März 2025 erhielt Fresenius Kabi Biopharma in den Vereinigten Staaten die FDA-Zulassung für seine Denosumab-Biosimilars Conexxence und Bomyntra (Denosumab bnht), was den Zugang zu kostengünstigeren biologischen Optionen für Patienten mit Knochenmetastasen und anderen knochenbezogenen Erkrankungen erweitert.
- Im Mai 2024 schloss Telix Pharmaceuticals Limited in Melbourne, Australien, die Übernahme von QSAM Biosciences ab und erlangte die Kontrolle über seinen führenden Radiopharmazeutikum-Kandidaten Samarium 153 DOTMP (153Sm DOTMP), eine gezielte Therapie, die für primären und metastasierten Knochenkrebs entwickelt wird und die Prostatakrebs- und Knochenmetastasen-Versorgungsfranchise von Telix stärken soll.
Berichtsumfang
| Berichtsattribut | Details |
| Marktgröße im Jahr 2025 | USD 19.984,63 Millionen |
| Umsatzprognose für 2032 | USD 31.260,54 Millionen |
| Wachstumsrate (CAGR) | 6,6% (2025–2032) |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2032 |
| Quantitative Einheiten | USD Millionen |
| Abgedeckte Segmente | Nach Typ-Ausblick: Osteolytische Knochenmetastasen, Osteoblastische Knochenmetastasen, Gemischte Knochenmetastasen; Nach Ursprung / Primärkrebsausblick: Brustkrebs, Prostatakrebs, Lungenkrebs, Nierenkrebs, Schilddrüsenkrebs, Andere Primärkrebse; Nach Diagnose-Ausblick: Bildgebung, Biopsie, Bluttests, Andere; Nach Behandlungs- / Therapieausblick: Pharmakologische Therapie, Strahlentherapie, Systemische medizinische Therapie, Minimalinvasive / Lokale Ablationstherapien, Chirurgische & Orthopädische Eingriffe, Unterstützende & Palliative Versorgung; Nach Endverbraucher-Ausblick: Krankenhäuser & Krebszentren, Fach- & Orthopädische Kliniken, Gemeinschafts-Onkologie-Kliniken, Ambulante Chirurgische Zentren, Häusliche Pflegeeinrichtungen |
| Regionale Reichweite | Nordamerika, Europa, Asien-Pazifik, Lateinamerika, Naher Osten & Afrika |
| Profilierte Schlüsselunternehmen | Amgen Inc., Novartis AG, F. Hoffmann-La Roche Ltd (Roche), Pfizer Inc., Merck & Co., Inc., Bayer AG, Eli Lilly and Company, Johnson & Johnson / Janssen (inkl. DePuy Synthes, etc.), Medtronic plc, Boston Scientific Corporation, GE Healthcare, Siemens Healthineers, Koninklijke Philips N.V., BTG plc |
| Anzahl der Seiten | 325 |
Segmentierung
Nach Typ
- Osteolytische Knochenmetastasen
- Osteoblastische Knochenmetastasen
- Gemischte Knochenmetastasen
Nach Ursprung / Primärkrebserkrankung
- Brustkrebs
- Prostatakrebs
- Lungenkrebs
- Nierenkrebs
- Schilddrüsenkrebs
- Andere Primärkrebserkrankungen
Nach Diagnose
- Bildgebung
- Biopsie
- Bluttests
- Andere
Nach Behandlung / Therapie
- Pharmakologische Therapie
- Strahlentherapie
- Systemische medikamentöse Therapie
- Minimalinvasive/lokale Ablationstherapien
- Chirurgische & orthopädische Eingriffe
- Unterstützende & palliative Versorgung
Nach Endverbraucher
- Krankenhäuser & Krebszentren
- Fach- & orthopädische Kliniken
- Gemeinschafts-Onkologiekliniken
- Ambulante Operationszentren
- Hauspflegeumgebungen
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der Markt für Knochenmetastasen im Jahr 2025 und die Prognose für 2032?
Wie hoch ist die CAGR des Marktes für Knochenmetastasen im Zeitraum von 2025 bis 2032?
Was ist das größte Segment im Markt für Knochenmetastasen?
Welche Faktoren treiben das Wachstum des Marktes für Knochenmetastasen an?
Welche Unternehmen sind führende Akteure im Markt für Knochenmetastasen?
Welche Region führt den Markt für Knochenmetastasen?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Knochenmetastasen-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Knochenmetastasen-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 19,984.63 million → 2032: USD 31,260.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Knochenmetastasen-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Knochenmetastasen-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Knochenmetastasen-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Knochenmetastasen-Markt Market Drivers
- 3.3 Knochenmetastasen-Markt Market Restraints & Challenges
- 3.4 Knochenmetastasen-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Knochenmetastasen-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Knochenmetastasen-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Knochenmetastasen-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Knochenmetastasen-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Knochenmetastasen-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Knochenmetastasen-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Knochenmetastasen-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Knochenmetastasen-Markt Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Knochenmetastasen-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Knochenmetastasen-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Knochenmetastasen-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Knochenmetastasen-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Knochenmetastasen-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Knochenmetastasen-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Knochenmetastasen-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Knochenmetastasen-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Knochenmetastasen-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Knochenmetastasen-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Knochenmetastasen-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
