
Überblick über den Markt für Künstliche Intelligenz in der Pharmaindustrie:
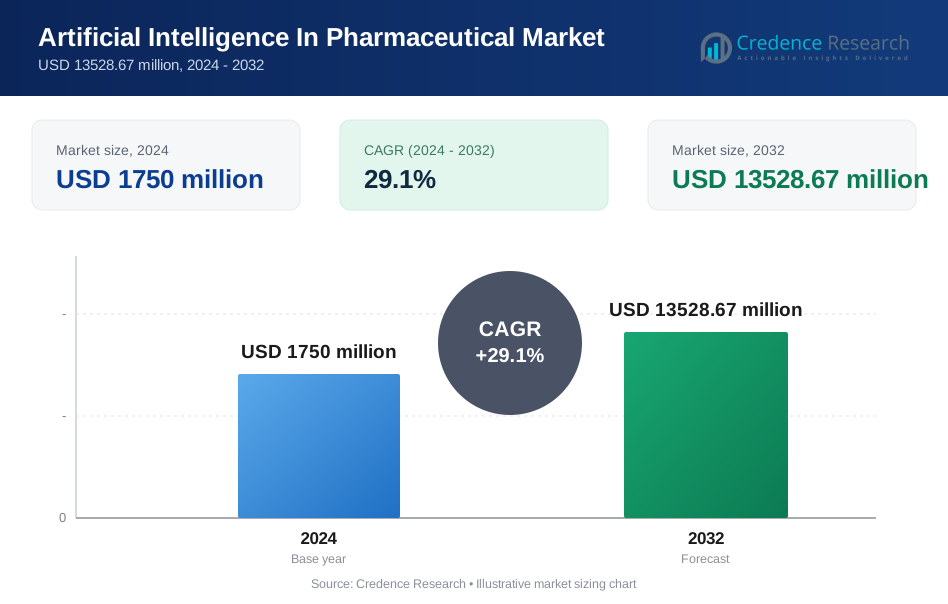
Der Markt für Künstliche Intelligenz in der Pharmaindustrie wird voraussichtlich von 1750 Millionen USD im Jahr 2024 auf geschätzte 13528,67 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 29,1 % von 2024 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Künstliche Intelligenz in der Pharmaindustrie 2024 | 1750 Millionen USD |
| Markt für Künstliche Intelligenz in der Pharmaindustrie, CAGR | 29,1% |
| Marktgröße für Künstliche Intelligenz in der Pharmaindustrie 2032 | 13528,67 Millionen USD |
Starke Markttreiber sind die Notwendigkeit, Entwicklungszeiten zu verkürzen, die Patientenauswahl zu verbessern und Studienausfälle zu reduzieren. Unternehmen setzen KI ein, um das molekulare Design zu verfeinern, das Krankheitsverhalten vorherzusagen und die Entdeckung von Biomarkern zu verbessern. Frühphasenforschung profitiert von Algorithmen, die manuelle Prozesse reduzieren und die Genauigkeit der Kandidatenauswahl verbessern. Klinische Teams nutzen KI, um das Protokolldesign und die Risikobewertung zu optimieren. Die Nachfrage nach Präzisionsmedizin verstärkt die tiefere Integration genomischer und klinischer Erkenntnisse. Produktionsteams verwenden prädiktive Werkzeuge, um die Qualität zu stabilisieren und Unterbrechungen zu reduzieren. Diese Faktoren verstärken gemeinsam die nachhaltige Akzeptanz im gesamten pharmazeutischen Lebenszyklus.
Nordamerika führt aufgrund starker digitaler Reife, früher Akzeptanz durch große Pharmaunternehmen und umfangreicher KI-Forschungsekosysteme. Europa expandiert durch regulatorische Unterstützung, Zusammenarbeit zwischen Wissenschaft und Industrie und wachsendem Fokus auf ethische KI-Einführung. Der asiatisch-pazifische Raum entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch expandierende pharmazeutische Produktion, steigende klinische Studienaktivitäten und staatliche Investitionen in KI-Infrastruktur. Länder wie China, Japan und Indien integrieren KI in Entdeckung, Diagnostik und Studienoperationen, um Effizienz und Wettbewerbsfähigkeit zu verbessern. Andere Regionen stärken die Akzeptanz durch Modernisierungsbemühungen und breitere Akzeptanz von datengesteuerter Gesundheitsinnovation.

Einblicke in den Markt für Künstliche Intelligenz in der Pharmaindustrie:
- Der Markt für Künstliche Intelligenz in der Pharmaindustrie wird voraussichtlich von 1.750 Millionen USD im Jahr 2024 auf 13.528,67 Millionen USD bis 2032 wachsen, unterstützt durch eine CAGR von 29,1 %, angetrieben von der schnellen digitalen Transformation.
- Starkes Marktwachstum resultiert aus der steigenden Nachfrage nach schnelleren Entdeckungszyklen, verbesserter Patientenauswahl, fortschrittlicher Biomarker-Identifizierung und KI-gestützten Präzisions-Workflows in großen Pharma-Pipelines.
- Wichtige Einschränkungen umfassen Datenfragmentierung, begrenzte Interoperabilität, strenge Validierungsanforderungen und Mangel an spezialisiertem KI-Personal, die eine nahtlose Implementierung verlangsamen.
- Nordamerika führt den Markt mit dem höchsten Anteil aufgrund starker Infrastruktur und früher Einführung an, während Europa durch unterstützende regulatorische Rahmenbedingungen und Innovationszentren eine stetige Aufnahme beibehält.
- Der asiatisch-pazifische Raum bleibt die am schnellsten wachsende Region mit expandierenden Produktionsstandorten, steigender klinischer Studienaktivität und zunehmenden Investitionen in KI-gestützte pharmazeutische Forschung.
Treiber des Marktes für Künstliche Intelligenz in der Pharmaindustrie
Steigende Nachfrage nach schnelleren und prädiktiveren Medikamentenentdeckungsprozessen
Der Markt für Künstliche Intelligenz in der Pharmaindustrie wächst aufgrund der starken Nachfrage nach Werkzeugen, die die Entdeckungszeiträume verkürzen. Unternehmen setzen KI-Modelle ein, um Verbindungen mit höherer Präzision zu prüfen. Forschungsteams schätzen Plattformen, die späte Ausfälle reduzieren. Es verbessert die Auswahlgenauigkeit für lebensfähige Medikamentenkandidaten. Unternehmen nutzen datengestützte Erkenntnisse, um die Frühphasenforschung zu leiten. Prädiktive Algorithmen reduzieren die manuelle Screening-Arbeit. Automatisierte Musteranalyse unterstützt bessere Vorhersagen des Molekülverhaltens. Starker F&E-Druck treibt Führungskräfte dazu, skalierbare KI-Tools zu übernehmen.
- Zum Beispiel berichtete Exscientia von einer 80%igen Reduzierung der Zeit für die Kandidatenauswahl in seinen KI-gesteuerten Entdeckungsprogrammen.
Zunehmende Nutzung von KI zur Verbesserung der Effizienz klinischer Studien und der Patientenergebnisse
Klinische Teams verlassen sich auf KI-Modelle, um kostspielige Studienverzögerungen zu reduzieren. Der Markt für Künstliche Intelligenz in der Pharmaindustrie gewinnt an Dynamik, wenn Unternehmen Algorithmen zur Verbesserung der Patientenauswahl einsetzen. Es verbessert die Studienqualität durch genaue Stratifikation. Sponsoren wenden reale Evidenz an, um Protokolle anzupassen. KI reduziert Überwachungsfehler, indem Abweichungen frühzeitig hervorgehoben werden. Starkes Interesse an adaptivem Studiendesign treibt die Einführung voran. Prädiktive Risikosysteme unterstützen eine bessere Aufsicht. Höhere Studienkomplexität verstärkt die Notwendigkeit fortschrittlicher Automatisierung.
- Zum Beispiel unterstützten die Onkologiedatensätze von Flatiron Health die Protokolloptimierung in mehr als 3.000 aktiven klinischen Programmen.
Erweiterte Nutzung von KI für Präzisionsmedizin und die Entwicklung zielgerichteter Therapien
KI-Tools unterstützen ein tieferes Verständnis von Krankheitswegen. Der Markt für Künstliche Intelligenz in der Pharmaindustrie profitiert von der starken Nachfrage nach zielgerichteten Therapien. Er verbessert die Identifizierung von Biomarkern, die die Behandlungsentscheidungen leiten. Unternehmen nutzen Multi-Omics-Daten, um Krankheitsmodelle zu verfeinern. Prädiktive Engines helfen bei der Identifizierung von Patientengruppen. Bessere diagnostische Einblicke fördern personalisierte Behandlungspläne. Forschungsteams schätzen Algorithmen, die die Genauigkeit der Therapie verbessern. Ein starker Fokus auf Präzisionsmedizin beschleunigt neue Entwicklungspipelines.
Zunehmende Integration von Automatisierung in pharmazeutischen Produktionsumgebungen
Automatisierung treibt das starke Interesse an KI-gestützten Operationen an. Der Markt für Künstliche Intelligenz in der Pharmaindustrie erhält Unterstützung von Unternehmen, die eine verbesserte Produktionsstabilität anstreben. Er hilft, die Chargenqualität mit Echtzeiteinblicken zu optimieren. Prädiktive Wartung reduziert Ausfallzeiten. Unternehmen setzen KI ein, um Lieferunterbrechungen vorherzusagen. Qualitätssicherungsteams überwachen Muster, um Risiken zu identifizieren. Automatisierte Inspektionen verbessern die Produktionszuverlässigkeit. Der wachsende Druck auf konsistente Ergebnisse stärkt die Akzeptanz in der Branche.
Trends im Markt für Künstliche Intelligenz in der Pharmaindustrie
Schnelle Expansion von generativen KI-Modellen für frühes Medikamentendesign und molekulare Innovation
Generative KI formt neue Fähigkeiten in Forschungslabors. Der Markt für Künstliche Intelligenz in der Pharmaindustrie verzeichnet ein steigendes Interesse an Modellen, die neuartige Strukturen schaffen. Es ermöglicht Unternehmen, Designs virtuell zu testen, bevor sie synthetisiert werden. Teams erforschen Wege, die zuvor übersehen wurden. Schnellere Ideenfindung verkürzt Entdeckungsprogramme. Generative Tools unterstützen eine effizientere Bibliothekerstellung. Prädiktive Bewertungen filtern schwache Kandidaten frühzeitig aus. Starke Zuwächse in der Modellgenauigkeit fördern breitere Branchentests.
- Zum Beispiel bewertete die AtomNet-Plattform von Atomwise über 16 Milliarden Strukturen, um hochpotenzielle Treffer für globale Pharma-Partner zu identifizieren.
Wachsende Nutzung multimodaler KI-Plattformen, die genomische, bildgebende und klinische Daten integrieren
Multimodale Systeme gewinnen in den Pharma-Pipelines an Bedeutung. Der Markt für Künstliche Intelligenz in der Pharmaindustrie expandiert, wenn Unternehmen mehrere Datenströme in einem Workflow zusammenführen. Es hilft Forschungsteams, tiefere biologische Verbindungen aufzudecken. Hochwertige Einblicke entstehen aus reichhaltigeren Datensätzen. Klinische Teams verbessern die Klassifizierungsgenauigkeit. Die Kombination von Genomik mit Bildgebung verbessert das diagnostische Vertrauen. Einheitliche Dashboards bieten Teams schnelleren Zugang zu Ergebnissen. Die schnelle Einführung unterstützt eine breitere funktionsübergreifende Zusammenarbeit.
Zunehmende Einführung von KI-gesteuerten Automatisierungstools in regulatorischen Dokumentations- und Einreichungs-Workflows
KI unterstützt umfangreiche Dokumentationsarbeiten in regulatorischen Einheiten. Der Markt für Künstliche Intelligenz in der Pharmaindustrie profitiert von Tools, die den manuellen Entwurfsdruck reduzieren. Es hilft Teams, Einreichungen mit höherer Konsistenz vorzubereiten. Automatisierte Sprachmodelle heben Fehler frühzeitig hervor. Die Dokumentenprüfung verbessert die Einhaltung der Vorschriften. Teams verkürzen die Vorbereitungszeit mit strukturierten Vorlagen. Prädiktive Engines leiten die Datenauswahl für erforderliche Formate. Das steigende Dokumentenvolumen verstärkt den Drang zur KI-gestützten Automatisierung.
Steigende Branchenbewegung hin zu KI-unterstützten Entscheidungsunterstützungssystemen in F&E und kommerzieller Planung
KI-gesteuerte Entscheidungssysteme gestalten die strategische Planung neu. Der Markt für Künstliche Intelligenz in der Pharmaindustrie macht Fortschritte, wenn Führungskräfte prädiktive Dashboards anwenden. Es deckt Lücken in F&E-Portfolios auf. Echtzeitbewertungen unterstützen bessere Investitionsentscheidungen. Kommerzielle Einheiten nutzen Erkenntnisse, um Einführungspläne zu verfeinern. Funktionsübergreifende Teams stimmen sich schneller über Risiken ab. Datenbasierte Algorithmen reduzieren subjektive Vorurteile. Das wachsende Interesse an evidenzbasierter Prognose fördert die Akzeptanz.
- Zum Beispiel verbesserte die KI-gesteuerte Orchestrated Analytics-Plattform von IQVIA die Prognosegenauigkeit für führende Pharmakunden um zweistellige Prozentsätze.
Analyse der Herausforderungen des Marktes für Künstliche Intelligenz in der Pharmaindustrie
Hohe Datenkomplexität, begrenzte Interoperabilität und starker Bedarf an robusten Validierungsrahmen
Datenfragmentierung stellt große Hürden für Forschungsteams dar. Der Markt für Künstliche Intelligenz in der Pharmaindustrie steht vor Problemen, wenn Datensätze keine Standardformate haben. Es wird schwierig, genomische, klinische und molekulare Eingaben zu kombinieren. Unternehmen kämpfen mit unvollständigen Patientenprofilen. Der Validierungsbedarf erhöht den Druck auf die Entwicklungsteams. Strenge Qualitätskontrollen verlangsamen die Implementierung. Datenschutzbestimmungen schränken den Zugang zu sensiblen Informationen ein. Begrenzte Interoperabilität zwischen Altsystemen verzögert die vollständige Integration.
Mangel an spezialisiertem Fachpersonal und wachsende Bedenken hinsichtlich Modelltransparenz und ethischer Implementierung
Die Einführung von KI erfordert fortgeschrittenes technisches Fachwissen in Forschungs- und klinischen Einheiten. Der Markt für Künstliche Intelligenz in der Pharmaindustrie stößt auf Widerstand, wenn Teams die KI-Ergebnisse nicht interpretieren können. Dies wirft Bedenken hinsichtlich der Transparenz in Entscheidungswegen auf. Ethische Fragen entstehen in klinischen Umgebungen mit hoher Auswirkung. Modellverzerrungsrisiken schränken das Vertrauen der Regulierungsbehörden ein. Qualifiziertes Personal bleibt knapp. Schulungsprogramme erfordern lange Zeiträume. Talentlücken schränken die breitere Akzeptanz in vielen Unternehmen ein.
Chancen des Marktes für Künstliche Intelligenz in der Pharmaindustrie
Aufkommen von KI-ersten Arzneimittelentwicklungsmodellen und starkes Wachstum in kollaborativen Forschungsökosystemen
KI-native Pipelines eröffnen neue kommerzielle Wege für Innovatoren. Der Markt für Künstliche Intelligenz in der Pharmaindustrie gewinnt an Möglichkeiten, da Unternehmen auf agile Entdeckungsmodelle umsteigen. Es unterstützt kostengünstigere Erkundungen seltener Krankheiten. Strategische Partnerschaften zwischen Pharma- und Technologieunternehmen schaffen schnelle Innovationszyklen. Geteilte Datensätze erweitern die Einsichtstiefe. Schnellere Prototypen bringen mehr Kandidaten in die Testphase. Globale Zentren investieren in KI-Labore. Diese Faktoren fördern das Wachstum sowohl in frühen als auch in fortgeschrittenen Pipelines.
Erweiterung der KI-Anwendungen in realen Evidenzen, digitalen Biomarkern und Optimierung der Sicherheit nach der Markteinführung
Plattformen für reale Evidenzen erschließen neue Anwendungsfälle für KI. Der Markt für Künstliche Intelligenz in der Pharmaindustrie profitiert von stärkeren Sicherheitsüberwachungstools. Es verbessert die Erkennung aufkommender Risiken. Digitale Biomarker gestalten das Krankheits-Tracking neu. Wearables erzeugen neue Datenströme für die Modellierung. Analysen nach der Markteinführung stärken das Therapiemanagement. Unternehmen nutzen KI, um Dosierungsstrategien zu verfeinern. Größere regulatorische Akzeptanz eröffnet neue Wege für die Einführung.
Segmentierungsanalyse des Marktes für Künstliche Intelligenz in der Pharmaindustrie:
Nach Anwendung
Der Markt für Künstliche Intelligenz in der Pharmaindustrie entwickelt sich durch den starken Einsatz in den Bereichen Wirkstoffforschung, klinische Studien, Präzisionsmedizin und Pharmakovigilanz weiter. Die Wirkstoffforschung und -entwicklung führt die Akzeptanz aufgrund der hohen Nachfrage nach schnellerem Molekülscreening an. Klinische Studien gewinnen durch vorausschauende Einschreibung und Protokolloptimierung an Wert. Die Präzisionsmedizin expandiert durch den wachsenden Zugang zu genomischen Erkenntnissen. Pharmakovigilanz-Teams nutzen automatisierte Signalerkennung, um Sicherheitsentscheidungen zu stärken. Produktions- und Lieferketteneinheiten übernehmen KI, um Prognosen und Qualitätskontrolle zu verbessern. Andere Bereiche wie Verkaufsanalysen und Laborautomatisierung erweitern den Gesamtrahmen.
- Zum Beispiel nutzte Insilico Medicine seine KI-Plattform, um in weniger als 18 Monaten einen präklinischen Kandidaten zu generieren, verglichen mit traditionellen Zeitplänen von 4–6 Jahren.
Nach Technologie
Maschinelles Lernen dominiert aufgrund seiner Rolle in Vorhersage, Klassifikation und Mustererkennung. Deep Learning unterstützt komplexe Modellierungen für Bildgebung, Strukturbiologie und Toxizitätserkenntnisse. Die Verarbeitung natürlicher Sprache extrahiert Informationen aus Forschungsergebnissen, klinischen Notizen und regulatorischen Dokumenten. Sie verbessert die Workflow-Effizienz, indem sie die manuelle Überprüfungszeit reduziert. Andere Technologien wie kontextbewusste Verarbeitung und Abfragemethoden unterstützen fortschrittliche Entscheidungswege. Zusammen formen diese Werkzeuge eine starke technologische Grundlage für eine skalierbare Implementierung.
Nach Angebot
Software hält den größten Anteil aufgrund der starken Nachfrage nach Entdeckungs-Engines, Testplattformen und Analysetools. Dienstleistungen expandieren durch Modellentwicklung, Integrationsunterstützung und Datenmanagement. Hardware wächst mit dem steigenden Bedarf an Hochleistungsrechnern und GPU-Clustern. Sie unterstützt komplexe Simulationen, die hohe Verarbeitungskapazität erfordern.
Nach Bereitstellung
Cloud-basierte Bereitstellung führt aufgrund von Flexibilität, niedrigeren Vorabkosten und schnellerer Skalierung. Unternehmen nutzen Cloud-Ökosysteme, um große Modelle auszuführen und reale Daten zu verwalten. On-Premises-Systeme behalten die Nachfrage bei Unternehmen, die volle Kontrolle über sensible Datensätze benötigen. Sie unterstützen strengere Governance-Anforderungen.
Nach Wirkstofftyp
Kleine Moleküle führen die Akzeptanz aufgrund breiter Forschungspipelines und starker KI-Eignung für Strukturvorhersagen an. Große Moleküle gewinnen an Bedeutung mit steigenden Investitionen in Biologika und Präzisionstherapien. Sie helfen Teams, komplexe Interaktionen auf proteinbasierten Plattformen zu erkunden.
- Zum Beispiel wendet BioNTech Deep-Learning-Modelle an, um mRNA- und Proteinstrukturen über mehrere Immuntherapieprogramme hinweg zu optimieren.
Nach therapeutischem Bereich
Die Onkologie dominiert aufgrund des starken Bedarfs an Biomarker-Entdeckung und intensiver Studienaktivität. CNS-Programme verlassen sich auf KI, um das Zielverständnis zu verbessern. Die kardiovaskuläre Forschung wendet prädiktive Werkzeuge an, um Risikomodelle zu verfeinern. Andere therapeutische Bereiche übernehmen KI, um die Entwicklungsgenauigkeit zu erweitern und die Patientenanpassung zu verbessern.
Segmentierung:
Nach Anwendung
- Arzneimittelentdeckung und -design
- Klinische Studien
- Präzisionsmedizin
- Pharmakovigilanz
- Herstellung und Lieferkette
- Andere (Verkaufsanalysen, Laborautomatisierung, Arzneimittel-Neupositionierung)
Nach Technologie
- Maschinelles Lernen
- Tiefes Lernen
- Verarbeitung natürlicher Sprache
- Andere (Kontextbewusste Verarbeitung, Abfragemethoden)
Nach Angebot
- Software
- Dienstleistungen
- Hardware
Nach Bereitstellung
- Cloud-basiert
- Vor Ort
Nach Arzneimitteltyp
- Kleine Moleküle
- Große Moleküle
Nach therapeutischem Bereich
- Onkologie
- ZNS
- Kardiovaskulär
- Andere
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika hält einen geschätzten 42% Anteil am Markt für Künstliche Intelligenz in der Pharmaindustrie aufgrund starker Investitionen in digitale F&E und der frühen Einführung fortschrittlicher Analytik. Die Region profitiert von einer engen Integration zwischen Pharmaunternehmen und Technologieführern. Sie gewinnt an Dynamik durch den weit verbreiteten Einsatz von KI für Moleküldesign, Überwachung klinischer Studien und Patientenstratifizierung. Regulierungsbehörden unterstützen die digitale Transformation durch klarere Leitlinien zur Datennutzung. Forschungsekosysteme in den USA und Kanada stärken die KI-getriebene Innovation. Starke Risikokapitalfinanzierung und aktive Kooperationen halten die Führungsposition der Region aufrecht.
Europa macht fast 29% Anteil aus und zeigt eine stetige Expansion, unterstützt durch ausgereifte Gesundheitssysteme und starke akademisch-industrielle Netzwerke. Der Markt für Künstliche Intelligenz in der Pharmaindustrie wächst hier durch die tiefere Einführung von prädiktiven Plattformen und Präzisionsmedizinprogrammen. Er gewinnt an Bedeutung, da Unternehmen effiziente Studienausführungen und transparente KI-Validierungsrahmen anstreben. Regionale Finanzierung unterstützt die ethische KI-Entwicklung in wichtigen Arzneimittelpipelines. Die Nachfrage nach Automatisierung in regulatorischen Arbeitsabläufen erhöht die Bereitstellung in wichtigen Märkten. Ein starker Fokus auf patientenzentrierte Forschung stärkt die Position der Region.
Der asiatisch-pazifische Raum hält einen Anteil von etwa 21% und ist die am schnellsten wachsende Region aufgrund der raschen digitalen Transformation in pharmazeutischen Zentren. Der Markt für Künstliche Intelligenz in der Pharmaindustrie expandiert hier durch staatlich unterstützte Innovationsprogramme und die zunehmende Einführung von KI-gestützten Entdeckungstools. Es gibt stärkere Aktivitäten in China, Indien und Japan, wo Unternehmen ihre Forschungsinfrastruktur aufrüsten. Das wachsende Outsourcing klinischer Studien fördert KI-gesteuerte Unterstützungssysteme für Studien. Lokale Biotech-Unternehmen arbeiten mit globalen Technologieunternehmen zusammen, um die frühe Entwicklung zu beschleunigen. Starkes Interesse an Präzisionsmedizin stärkt das langfristige Wachstum.
Analyse der Hauptakteure:
- IBM Corporation
- NVIDIA Corporation
- Microsoft Corporation
- Alphabet Inc.
- Exscientia
- Atomwise, Inc.
- Deep Genomics
- PathAI
- BioXcel Therapeutics
- Cloud Pharmaceuticals, Inc.
- Biosymetrics
- Euretos
- Schrödinger, Inc.
- IQVIA
- Tempus AI
Wettbewerbsanalyse:
Der Markt für Künstliche Intelligenz in der Pharmaindustrie zeichnet sich durch eine Wettbewerbslandschaft aus, die von globalen Technologieunternehmen, KI-nativen Arzneimittelentdeckungsfirmen und etablierten Pharmaunternehmen geprägt ist. Führende Technologieakteure konzentrieren sich auf skalierbare Rechenleistung, Cloud-Plattformen und GPU-Architekturen, die komplexe Simulationen und molekulare Modellierungen unterstützen. Auf KI fokussierte Biotech-Unternehmen entwickeln generative Modelle, multimodale Pipelines und automatisierte Entdeckungsmaschinen, die Entwicklungszeiten verkürzen. Er gewinnt an Stärke, wenn Pharmaunternehmen Datenallianzen und strategische Partnerschaften bilden, um die Forschungsproduktivität zu steigern. Deep-Learning-Innovatoren erweitern die prädiktiven Fähigkeiten für Toxizität, Pharmakokinetik und Strukturoptimierung. Dienstleister bauen integrierte Plattformen auf, die klinische Studienintelligenz, Analysen realer Evidenz und die Automatisierung regulatorischer Dokumente unterstützen. Die wettbewerbsfähige Differenzierung konzentriert sich auf die Qualität der Algorithmen, die Tiefe der Datensätze, die Interpretierbarkeit der Modelle und die Integration in bestehende F&E-Systeme. Unternehmen, die schnellere Entdeckungszyklen und stärkere klinische Einblicke liefern, erlangen in diesem dynamischen Markt einen klaren Vorteil.
Aktuelle Entwicklungen:
- Im Januar 2026 stimmte AstraZeneca zu, Modella AI zu übernehmen, ein in Boston ansässiges Unternehmen, das sich auf KI-Grundlagenmodelle für die Onkologieforschung spezialisiert hat. Dieser am 13. Januar angekündigte Deal zielt darauf ab, Modellas Technologien in die Arzneimittelentwicklung von AstraZeneca zu integrieren, um den klinischen Fortschritt und die Identifizierung von Biomarkern zu beschleunigen.
- Im Februar 2026 starteten Merck und die Mayo Clinic eine neue Forschungskooperation, die sich auf KI-gestützte Arzneimittelentdeckung und Präzisionsmedizin konzentriert. Diese Partnerschaft, die am 18. Februar angekündigt wurde, unterstützt die fortschrittliche therapeutische Entwicklung.
- Im Januar 2026 kündigten NVIDIA und Eli Lilly ein Co-Innovationslabor an, um KI-Anwendungen in der Arzneimittelentdeckung, -entwicklung und -herstellung voranzutreiben. Die Partnerschaft, die um den 11. Januar herum bekannt gegeben wurde, nutzt die KI-Chips von NVIDIA, um pharmazeutische Prozesse zu revolutionieren.
- Im November 2025 ging Insilico Medicine eine Forschungs- und Lizenzkooperation mit Eli Lilly ein, um die Pharma.AI-Plattform von Insilico für neuartige Arzneimittelkandidaten zu nutzen. Der am 10. November angekündigte Deal bietet Insilico über 100 Millionen US-Dollar an potenziellen Zahlungen und Lizenzgebühren.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Anwendung, Technologie, Angebot, Bereitstellung, Arzneimitteltyp, therapeutischem Bereich und Region. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren diskutiert, die in den letzten Jahren das Marktwachstum vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- KI-gesteuerte Entdeckungsmaschinen werden die schnellere Identifizierung von geeigneten Arzneimittelkandidaten in komplexen therapeutischen Bereichen unterstützen.
- Die Integration multimodaler Datensätze wird die Vorhersagegenauigkeit für Krankheitswege und klinische Reaktionen verbessern.
- Partnerschaften zwischen Pharma- und Technologieunternehmen werden sich ausweiten und den Zugang zu fortschrittlichen Rechenmodellen stärken.
- Automatisierte Trial-Intelligence-Tools werden Protokollabweichungen reduzieren und die Patientenabstimmung für globale Studien verbessern.
- KI-gestützte Präzisionsmedizin wird an Bedeutung gewinnen und die Entdeckung von Biomarkern und die Planung gezielter Therapien verbessern.
- Fertigungsteams werden prädiktive Qualitätssysteme übernehmen, um die Chargenverlässlichkeit und die betriebliche Stabilität zu verbessern.
- Regulierungsabteilungen werden KI-basierte Dokumentationsworkflows anwenden, um das Compliance-Management zu optimieren.
- Plattformen für reale Evidenz werden die laufende Sicherheitsüberwachung und Therapieoptimierung unterstützen.
- Cloud-native KI-Ökosysteme werden sich ausweiten und skalierbare Infrastrukturen für leistungsstarke Workloads bieten.
- Grenzüberschreitende Forschungskooperationen werden zunehmen und die Innovationsgeschwindigkeit im Bereich der Künstlichen Intelligenz im Pharmamarkt verbessern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Künstliche Intelligenz im Pharmasektor und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Künstliche Intelligenz in der Pharmaindustrie zwischen 2024 und 2032 voraussichtlich wachsen?
Welches Segment der Künstlichen Intelligenz im Pharmamarkt hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Künstliche Intelligenz in der Pharmaindustrie antreiben?
Wer sind die führenden Unternehmen im Bereich Künstliche Intelligenz im Pharmamarkt?
Welche Region hatte 2024 den größten Anteil am Markt für Künstliche Intelligenz in der Pharmaindustrie?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Künstliche Intelligenz im Pharmamarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Künstliche Intelligenz im Pharmamarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1750 million → 2032: USD 13528.67 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Künstliche Intelligenz im Pharmamarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Künstliche Intelligenz im Pharmamarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Künstliche Intelligenz im Pharmamarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Künstliche Intelligenz im Pharmamarkt Market Drivers
- 3.3 Künstliche Intelligenz im Pharmamarkt Market Restraints & Challenges
- 3.4 Künstliche Intelligenz im Pharmamarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Künstliche Intelligenz im Pharmamarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Künstliche Intelligenz im Pharmamarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Künstliche Intelligenz im Pharmamarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Künstliche Intelligenz im Pharmamarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Künstliche Intelligenz im Pharmamarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Künstliche Intelligenz im Pharmamarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Künstliche Intelligenz im Pharmamarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Künstliche Intelligenz im Pharmamarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Künstliche Intelligenz im Pharmamarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Künstliche Intelligenz im Pharmamarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Künstliche Intelligenz im Pharmamarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Künstliche Intelligenz im Pharmamarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Künstliche Intelligenz im Pharmamarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Künstliche Intelligenz im Pharmamarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Künstliche Intelligenz im Pharmamarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Künstliche Intelligenz im Pharmamarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Künstliche Intelligenz im Pharmamarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Künstliche Intelligenz im Pharmamarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Künstliche Intelligenz im Pharmamarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
