
Marktübersicht:
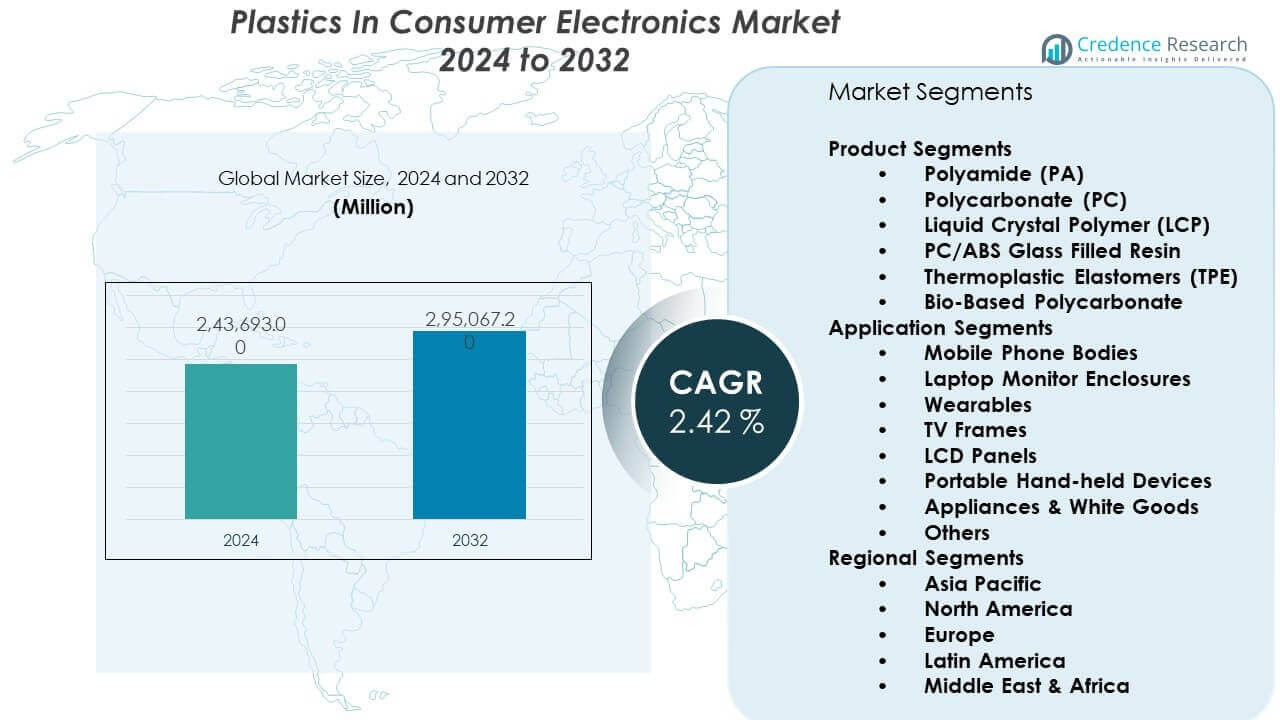
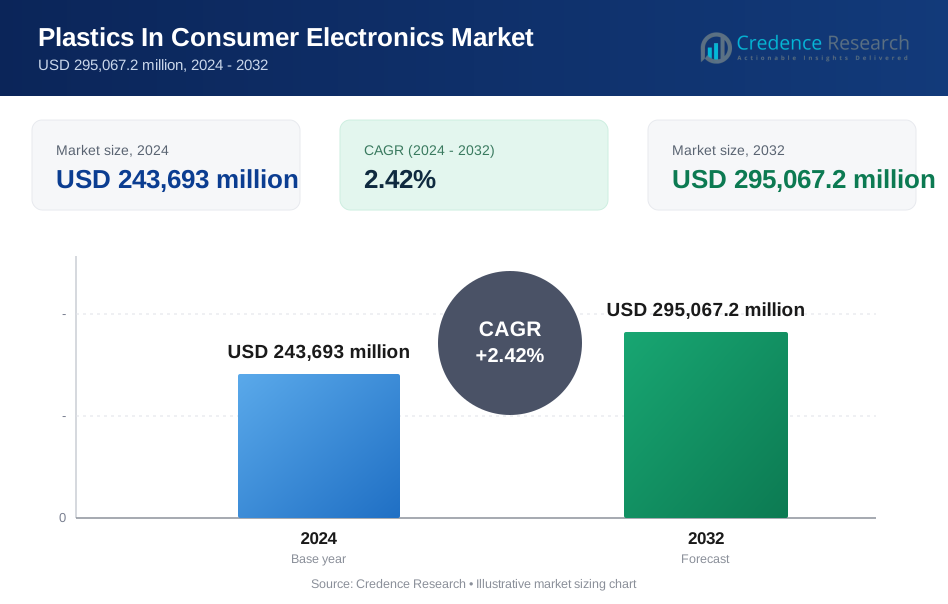
Der Kunststoffmarkt in der Unterhaltungselektronik wird voraussichtlich von 243.693 Millionen USD im Jahr 2024 auf 295.067,2 Millionen USD bis 2032 wachsen. Es wird erwartet, dass der Markt von 2024 bis 2032 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,42% expandiert.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Kunststoffe in der Unterhaltungselektronik 2024 | 243.693 Millionen USD |
| Kunststoffmarkt in der Unterhaltungselektronik, CAGR | 2,42% |
| Marktgröße für Kunststoffe in der Unterhaltungselektronik 2032 | 295.067,2 Millionen USD |
Das Marktwachstum wird durch die steigende Produktion von Smartphones, Laptops und Wearables angetrieben. Hersteller bevorzugen Kunststoffe wegen ihrer Isolierung, Schlagfestigkeit und Designfreiheit. Dünnwandiges Spritzgießen unterstützt kompakte Gerätekonstruktionen. Hitzebeständige Polymere schützen interne Komponenten. Leichte Gehäuse verbessern die Tragbarkeit und den Benutzerkomfort. Die Massenproduktion bevorzugt Kunststoffe für schnellere Verarbeitungszyklen. Recyclingorientierte Polymerqualitäten gewinnen bei Marken an Aufmerksamkeit. Die Verbraucherpräferenz für schlanke Designs unterstützt den fortschrittlichen Einsatz von Kunststoffen. Elektronikhersteller verlassen sich auf Kunststoffe, um Leistung und Kosten in Einklang zu bringen.
Der asiatisch-pazifische Raum führt den Markt aufgrund großer Elektronikfertigungshubs an. China, Südkorea und Taiwan dominieren die Komponentenproduktion. Starke Lieferketten unterstützen einen hohen Polymerverbrauch. Japan konzentriert sich auf präzise und leistungsstarke Kunststoffmaterialien. Nordamerika bleibt ein wichtiges Innovationszentrum für Elektronikdesign. Die Vereinigten Staaten treiben die Nachfrage nach Premiumgeräten an. Europa zeigt ein stetiges Wachstum mit nachhaltigkeitsorientierten Materialentscheidungen. Aufstrebende Märkte in Südostasien gewinnen durch den Ausbau der Montage an Dynamik.
Markteinblicke:
- Der Markt erreichte 2024 USD 243,693 Millionen und wird voraussichtlich bis 2032 USD 295,067.2 Millionen erreichen, mit einer CAGR von 2,42%, unterstützt durch eine stetige Produktion von Unterhaltungselektronik.
- Asien-Pazifik führt mit einem Anteil von 68,07%, angetrieben durch die großflächige Fertigung in China, Südkorea und Indien, während Europa aufgrund von Recyclingvorgaben 15% hält und Nordamerika mit starker Geräteinnovation etwa 12% ausmacht.
- Nordamerika ist die am schnellsten wachsende Region mit einem Anteil von ~12%, unterstützt durch die Nachfrage nach Premium-Elektronik, Materialinnovationen und eine höhere Akzeptanz von recycelten und biobasierten Kunststoffen.
- Nach Produkttyp hält Polycarbonat einen Anteil von 33,1%, was den hohen Einsatz in Smartphone-Gehäusen, Display-Gehäusen und schlagfesten Komponenten widerspiegelt.
- Nach Anwendung machen Laptop-Monitorgehäuse 22% des Anteils aus, unterstützt durch Anforderungen an leichtes Design und konstanten Ersatzbedarf.
Markttreiber:
Steigende Nachfrage nach leichten und kompakten Unterhaltungselektronikgeräten
Der Markt für Kunststoffe in der Unterhaltungselektronik gewinnt durch die Nachfrage nach kompakten Geräten an Dynamik. Hersteller konzentrieren sich darauf, das Produktgewicht zu reduzieren, um den Komfort zu verbessern. Kunststoffe unterstützen dünne und leichte Gehäusestrukturen. Smartphones und Tablets setzen auf schlanke Gehäusedesigns. Leichte Materialien senken die Logistik- und Handhabungskosten. Kunststoffe ermöglichen komplexe Formen für moderne Ästhetik. Designteams schätzen die Flexibilität während der Produktentwicklung. Es unterstützt die Massenproduktion mit gleichbleibender Qualitätsausgabe.
- Zum Beispiel bestätigte Samsung, dass Galaxy S23-Geräte recycelte Kunststoffe aus weggeworfenen Fischernetzen und PET-Flaschen verwenden, wodurch das Komponentengewicht reduziert wird, während die Falltest-Durabilitätsstandards von über 1,2 Metern beibehalten werden.
Kosteneffizienz und Kompatibilität mit der Massenproduktion in der Elektronik
Der Markt für Kunststoffe in der Unterhaltungselektronik profitiert von starken Kostenkontrollbedürfnissen. Elektronikmarken operieren in preissensiblen Segmenten. Kunststoffe reduzieren Rohstoff- und Verarbeitungskosten. Spritzguss unterstützt großangelegte Fertigungszyklen. Kurze Produktionszeiten verbessern die Effizienz der Fabriken. Hersteller gewinnen vorhersehbare Leistung über Chargen hinweg. Stabile Lieferketten unterstützen die Planungsgenauigkeit. Es verbessert die Margen in wettbewerbsintensiven Märkten.
- Zum Beispiel verwenden Apple-Zulieferer Mehrfachkavitäten-Spritzgussformen für Polycarbonat-Komponenten und produzieren monatlich Millionen identischer Teile mit Maßtoleranzen unter ±0,05 mm.
Elektrische Isolierung und Schutzanforderungen für Komponenten in Geräten
Der Markt für Kunststoffe in der Unterhaltungselektronik hängt von der Isolationsleistung ab. Elektronische Komponenten erfordern zuverlässige elektrische Isolation. Kunststoffe schützen Benutzer vor elektrischer Exposition. Gerätegehäuse reduzieren Kurzschlussrisiken. Materialien halten moderaten internen Hitzepegeln stand. Kunststoffe absorbieren Vibrationen und leichte Stöße. Die Produktzuverlässigkeit verbessert sich durch schützende Gehäuse. Es unterstützt die Einhaltung von Sicherheitsstandards.
Designflexibilität unterstützt Produktdifferenzierung und Markenidentität
Der Markt für Kunststoffe in der Unterhaltungselektronik ermöglicht starke Designvariationen. Marken konzentrieren sich auf ein unverwechselbares Erscheinungsbild der Produkte. Kunststoffe erlauben glatte Kurven und Farboptionen. Oberflächenveredelungen steigern die optische Attraktivität. Schnelle Designänderungen unterstützen häufige Modellaktualisierungen. Individuelle Formen stärken die Markenidentität. Kunststoffe ermöglichen schnellere Anpassungen der Werkzeuge. Dies verkürzt die Zeitspanne vom Design bis zur Markteinführung.
Markttrends:
Trend zu Hochleistungskunststoffen in Premiumgeräten
Der Markt für Kunststoffe in der Unterhaltungselektronik zeigt einen Trend zu fortschrittlichen Materialien. Hersteller setzen auf technische Kunststoffe. Premiumgeräte erfordern eine höhere Hitzebeständigkeit. Stärkere Polymere verlängern die Produktlebensdauer. Hochwertige Elektronik benötigt langlebige Gehäuse. Materialinnovationen verbessern die mechanische Festigkeit. Lieferanten investieren in die Polymerentwicklung. Dies unterstützt die Positionierung von Premiumprodukten.
- Zum Beispiel halten BASFs Ultramid® Polyamid-Qualitäten, die in elektronischen Steckverbindern verwendet werden, kontinuierlichen Betriebstemperaturen von bis zu 160 °C und kurzzeitigen Belastungen über 200 °C in zertifizierten Geräteanwendungen stand.
Zunehmende Verwendung von recycelten und biobasierten Kunststoffmaterialien
Der Markt für Kunststoffe in der Unterhaltungselektronik spiegelt Nachhaltigkeitsprioritäten wider. Elektronikmarken setzen auf recycelte Kunststoffinhalte. Umweltziele beeinflussen die Materialauswahl. Biobasierte Kunststoffe erhalten zunehmende Aufmerksamkeit. Regulatorischer Druck unterstützt nachhaltige Beschaffung. Verbraucher bevorzugen umweltbewusste Produktansprüche. Hersteller passen ihre Beschaffungsstrategien an. Dies stärkt die Nachhaltigkeitsglaubwürdigkeit.
- Zum Beispiel verwendet Murata Manufacturing LCP-Steckverbinder in 5G-Modulen aufgrund der dielektrischen Stabilität bei Frequenzen über 28 GHz mit minimalem Signalverlust.
Steigende Akzeptanz von matten, strukturierten und Soft-Touch-Oberflächen
Der Markt für Kunststoffe in der Unterhaltungselektronik folgt Oberflächendesign-Trends. Verbraucher schätzen ein verbessertes taktiles Erlebnis. Matte Oberflächen reduzieren sichtbare Fingerabdrücke. Strukturierte Oberflächen verbessern die Griffigkeit. Soft-Touch-Beschichtungen erhöhen den Bedienkomfort. Marken investieren in Oberflächenbehandlungstechnologie. Die Qualität der Oberfläche beeinflusst Kaufentscheidungen. Dies verbessert den wahrgenommenen Produktwert.
Integration von Kunststoffen in Multi-Material-Gerätestrukturen
Der Markt für Kunststoffe in der Unterhaltungselektronik unterstützt hybride Produktdesigns. Geräte kombinieren Kunststoffe mit Metall oder Glas. Kunststoffe reduzieren das Gesamtgewicht der Struktur. Hybride Designs balancieren Stärke und Flexibilität. Montageverfahren entwickeln sich für gemischte Materialien. Kunststoffe erleichtern Verklebungs- und Befestigungsanforderungen. Strukturoptimierung wird zur Designpriorität. Dies unterstützt fortschrittliche Gerätearchitekturen.
Analyse der Marktherausforderungen:
Umweltbedenken und regulatorischer Druck auf die Kunststoffnutzung
Der Markt für Kunststoffe in der Unterhaltungselektronik steht vor regulatorischen Herausforderungen. Regierungen setzen strengere Regeln für die Kunststoffnutzung durch. Marken stehen unter Druck, den Einsatz von neuem Kunststoff zu reduzieren. Die Recyclinginfrastruktur variiert je nach Region. Die Einhaltung erhöht die betriebliche Komplexität. Materialrückverfolgbarkeit wird obligatorisch. Die öffentliche Wahrnehmung beeinflusst das Markenvertrauen. Dies erzwingt Veränderungen in der Materialstrategie.
Leistungsgrenzen bei hoher thermischer und mechanischer Belastung
Der Markt für Kunststoffe in der Unterhaltungselektronik stößt auf Leistungsgrenzen. Hochleistungsgeräte erzeugen mehr interne Wärme. Einige Polymere zersetzen sich unter thermischem Stress. Mechanischer Verschleiß beeinträchtigt die langfristige Haltbarkeit. Materialversagen birgt Qualitätsrisiken. Hersteller erhöhen die Teststandards. Die Designtoleranzen werden bei allen Produkten enger. Dies erhöht die Validierungskosten.
Marktchancen:
Erweiterung von Wearables und Smart Devices mit Leichtbauweise
Der Markt für Kunststoffe in der Unterhaltungselektronik profitiert vom Wachstum der Wearables. Smart Devices benötigen leichte Materialien. Kunststoffe unterstützen ergonomische und kompakte Designs. Komfort treibt die Nutzungsraten an. Die Nachfrage nach Wearables steigt in allen Altersgruppen. Produktzyklen bleiben kurz. Kunststoffe ermöglichen schnelles Prototyping. Dies unterstützt schnellere Markteinführungen.
Innovation bei nachhaltigen Kunststoffen und fortschrittlichen Polymermischungen
Der Markt für Kunststoffe in der Unterhaltungselektronik bietet starkes Innovationspotenzial. Materiallieferanten entwickeln nachhaltige Polymere. Fortschrittliche Mischungen verbessern Festigkeit und Recycelbarkeit. Elektronikmarken suchen nach konformen Materialien. Neue Polymere erfüllen Sicherheitsstandards. Nachhaltige Beschaffung zieht Investoren an. Die Forschungsausgaben steigen stetig. Dies eröffnet langfristige Wachstumspfade.
Marktsegmentierungsanalyse:
Produktsegmente
Der Markt für Kunststoffe in der Unterhaltungselektronik zeigt eine klare Differenzierung zwischen den Polymertypen. Polyamid unterstützt Verbinder und interne Gehäuse aufgrund von Festigkeit und Hitzebeständigkeit. Polycarbonat wird aufgrund seiner Schlagfestigkeit häufig in Gehäusen und displaybezogenen Teilen verwendet. Flüssigkristallpolymer dient hochfrequenten und miniaturisierten Komponenten in fortschrittlicher Elektronik. PC/ABS-Glasfaserharz balanciert Steifigkeit und Haltbarkeit in strukturellen Rahmen. Thermoplastische Elastomere unterstützen flexible und berührungsfreundliche Teile in modernen Geräten. Biobasiertes Polycarbonat gewinnt an Aufmerksamkeit für nachhaltigkeitsorientierte Elektronik. Es profitiert von regulatorischen und markenbezogenen Umweltzielen.
- Zum Beispiel verwendet Murata Manufacturing LCP-Steckverbinder in 5G-Modulen aufgrund der dielektrischen Stabilität bei Frequenzen über 28 GHz mit minimalem Signalverlust.
Anwendungssegmente
Der Markt für Kunststoffe in der Unterhaltungselektronik spiegelt eine starke Nachfrage in verschiedenen Geräteklassen wider. Handygehäuse führen den Einsatz aufgrund großer Produktionsvolumina an. Laptop-Monitorgehäuse setzen auf leichte Kunststoffe für die Tragbarkeit. Wearables treiben die Nachfrage nach flexiblen und hautfreundlichen Materialien an. TV-Rahmen verwenden starre Kunststoffe, um Größe und Kosteneffizienz auszugleichen. LCD-Panels sind auf präzise Kunststoffe für Isolierung und Ausrichtung angewiesen. Tragbare Handgeräte bevorzugen schlagfeste Polymere. Haushaltsgeräte und weiße Ware halten eine stetige Nachfrage nach langlebigen Kunststoffen aufrecht. Es bleibt relevant durch breite Anwendungsabdeckung und stabile Ersatzzyklen.
- Zum Beispiel verwendet LG Electronics verstärkte Polycarbonat-Mischungen in TV-Rahmen über 55 Zoll, um die strukturelle Steifigkeit zu erhalten und gleichzeitig das Gesamtgewicht des Chassis zu reduzieren.
Segmentierung:
Produktsegmente
- Polyamid (PA)
- Polycarbonat (PC)
- Flüssigkristallpolymer (LCP)
- PC/ABS glasfaserverstärktes Harz
- Thermoplastische Elastomere (TPE)
- Biobasiertes Polycarbonat
Anwendungssegmente
- Gehäuse für Mobiltelefone
- Gehäuse für Laptop-Monitore
- Wearables
- TV-Rahmen
- LCD-Panels
- Tragbare Handgeräte
- Haushaltsgeräte & Weiße Ware
- Andere
Regionale Segmente
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Mittlerer Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Mittleren Ostens und Afrikas
Regionale Analyse:
Asien-Pazifik führt durch großflächige Elektronikfertigungsbasis
Der Markt für Kunststoffe in der Unterhaltungselektronik wird von Asien-Pazifik mit einem Anteil von 68,07% angeführt. China ist das Zentrum der großflächigen Produktion von Smartphones und Elektronik. Südkorea und Japan unterstützen Premiumgeräte und den Einsatz fortschrittlicher Polymere. Indien und Vietnam erweitern die Montagekapazitäten für globale Marken. Starke Lieferantennetzwerke reduzieren Materialkosten und Lieferzeiten. Lokale Werkzeug- und Formgebungsökosysteme unterstützen schnelle Produktzyklen. Diese Skalierung hält die Region dominant in der globalen Kunststoffnachfrage.
Europa und Nordamerika balancieren Compliance, Innovation und Materialverbesserungen
Europa hat einen Anteil von 15%, angetrieben durch strenge Nachhaltigkeits- und Recyclingvorschriften. Deutschland, Frankreich und das Vereinigte Königreich fördern die Verwendung von recyceltem Kunststoff in der Elektronik. Kreislaufwirtschaftspolitiken beeinflussen die Materialauswahl in Geräten. Nordamerika hält fast 12% Anteil mit starkem Innovationsfokus. Die Vereinigten Staaten führen in Design und Materialtests von Premium-Elektronik. Marken betonen biobasierte und recycelte Kunststoffe. Dieser Ansatz erhält die stabile Nachfrage in beiden Regionen.
Lateinamerika und der Mittlere Osten & Afrika zeigen allmählichen Ausbau der Elektronikausgabe
Lateinamerika repräsentiert etwa 5% Anteil mit Wachstum in der regionalen Elektronikmontage. Brasilien und Mexiko profitieren von Nearshoring und steigender Verbrauchernachfrage. Wachsende Mittelschichtbevölkerungen unterstützen den Geräteverkauf. Der Mittlere Osten & Afrika halten fast 3% Anteil mit schneller Geräteadoption. Golfstaaten investieren in Fertigung und industrielle Diversifizierung. Südafrika und Nigeria verzeichnen eine steigende Smartphone-Durchdringung. Dies unterstützt eine allmähliche Marktexpansion von einer kleineren Basis aus.
Analyse der Hauptakteure:
- BASF SE
- Covestro AG
- SABIC
- DuPont de Nemours Inc.
- Mitsubishi Chemical Corporation
- LG Chem Ltd.
- Solvay S.A.
- Celanese Corporation
- Eastman Chemical Company
- Evonik Industries AG
- LANXESS AG
- DSM‑firmenich
- Sinopec
- Formosa Plastics Corporation
- Teijin Limited
- Sumitomo Chemical Co., Ltd.
Wettbewerbsanalyse:
Der Markt für Kunststoffe in der Unterhaltungselektronik zeigt einen starken Wettbewerb unter globalen Materiallieferanten und Komponentenherstellern. Führende Unternehmen konzentrieren sich auf technische Kunststoffe, Hochleistungspolymere und nachhaltige Materialien. Die Produktdifferenzierung hängt von Hitzebeständigkeit, Haltbarkeit und Oberflächenqualität ab. Unternehmen investieren in Materialinnovationen zur Unterstützung miniaturisierter Elektronik. Strategische Partnerschaften mit OEMs stärken langfristige Lieferverträge. Regionale Akteure konkurrieren durch Kosteneffizienz und lokalisierte Produktion. Der Markt bleibt mäßig konsolidiert mit klaren Tier-One-Führern. Die Wettbewerbsstärke hängt von der Breite des Materialportfolios und der Anwendungsexpertise ab.
Neueste Entwicklungen:
- Im Mai 2025 unterzeichnete BASF eine Vereinbarung zur Übernahme des 49%-Anteils von DOMO Chemicals am Alsachimie-Joint-Venture, um seine Versorgung mit Polyamid-6.6-Vorprodukten zu stärken, die für Elektronikkomponenten wie Steckverbinder und Gehäuse entscheidend sind. Dieser Schritt sichert eine zuverlässige europäische Versorgung mit Hochleistungskunststoffen für die Unterhaltungselektronik.
- Im August 2025 schloss Covestro die Übernahme von Pontacol, einem Schweizer Hersteller von Mehrschicht-Klebefolien, ab und erweiterte damit sein Portfolio für Funktionsfolien in Elektronikbaugruppen und flexiblen Schaltungen. Am 14. Dezember 2025 schloss Covestro seine strategische Partnerschaft mit XRG P.J.S.C. ab, um durch verbesserte F&E und Initiativen zur Kreislaufwirtschaft Innovationen in nachhaltigen Kunststoffen für Verbrauchsgeräte zu ermöglichen.
- Im Juli 2024 schloss DuPont die Übernahme von Donatelle Plastics Incorporated für 313 Millionen US-Dollar ab und erweiterte damit das Angebot an fortschrittlichem Spritzguss und Präzisionsbearbeitung für medizinische Kunststoffe, die an Elektronikgehäuse und -komponenten anpassbar sind. Dies stärkt DuPonts Fähigkeiten in wachstumsstarken Bereichen, die sich mit der Herstellung von Unterhaltungselektronik überschneiden.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produktsegmenten und Anwendungssegmenten. Er beschreibt führende Marktakteure und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage wird aufgrund der fortschreitenden Miniaturisierung von Unterhaltungselektronik steigen.
- Technische Kunststoffe werden breiter eingesetzt, um den Anforderungen an Haltbarkeit und Hitzebeständigkeit gerecht zu werden.
- Nachhaltige und recycelte Polymere werden bei globalen OEMs stärkere Akzeptanz finden.
- Tragbare Elektronik wird den höheren Einsatz von flexiblen und soft-touch Kunststoffmaterialien vorantreiben.
- Hybride Materialdesigns werden sich ausweiten, um Stärke, Gewicht und Kosteneffizienz auszubalancieren.
- Regulatorischer Druck wird Hersteller dazu bewegen, auf konforme und rückverfolgbare Kunststoffquellen umzusteigen.
- Der asiatisch-pazifische Raum wird weiterhin die weltweite Produktion und den Materialverbrauch anführen.
- Premium-Unterhaltungselektronik wird die Nachfrage nach leistungsstarken Polymerqualitäten unterstützen.
- Materialinnovationen werden eine schnellere Produktentwicklung und kürzere Markteinführungszyklen ermöglichen.
- Strategische Partnerschaften zwischen Polymerlieferanten und Geräteherstellern werden die Marktstabilität stärken.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Kunststoffe im Bereich der Unterhaltungselektronik und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Kunststoffe in der Unterhaltungselektronik voraussichtlich zwischen 2025 und 2032 wachsen?
Welches Kunststoffmaterial im Marktsegment der Unterhaltungselektronik hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Kunststoffe in der Unterhaltungselektronik antreiben?
Wer sind die führenden Unternehmen im Markt für Kunststoffe in der Unterhaltungselektronik?
Welche Region hatte 2024 den größten Anteil am Markt für Kunststoffe in der Unterhaltungselektronik?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Kunststoffe im Markt für Unterhaltungselektronik Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Kunststoffe im Markt für Unterhaltungselektronik Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 243,693 million → 2032: USD 295,067.2 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Kunststoffe im Markt für Unterhaltungselektronik Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Kunststoffe im Markt für Unterhaltungselektronik Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Kunststoffe im Markt für Unterhaltungselektronik Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Kunststoffe im Markt für Unterhaltungselektronik Market Drivers
- 3.3 Kunststoffe im Markt für Unterhaltungselektronik Market Restraints & Challenges
- 3.4 Kunststoffe im Markt für Unterhaltungselektronik Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Kunststoffe im Markt für Unterhaltungselektronik Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Kunststoffe im Markt für Unterhaltungselektronik Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Kunststoffe im Markt für Unterhaltungselektronik category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Kunststoffe im Markt für Unterhaltungselektronik Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Kunststoffe im Markt für Unterhaltungselektronik Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Kunststoffe im Markt für Unterhaltungselektronik market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Kunststoffe im Markt für Unterhaltungselektronik Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Kunststoffe im Markt für Unterhaltungselektronik Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Kunststoffe im Markt für Unterhaltungselektronik Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Kunststoffe im Markt für Unterhaltungselektronik (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Kunststoffe im Markt für Unterhaltungselektronik Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Kunststoffe im Markt für Unterhaltungselektronik Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Kunststoffe im Markt für Unterhaltungselektronik Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Kunststoffe im Markt für Unterhaltungselektronik Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Kunststoffe im Markt für Unterhaltungselektronik Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Kunststoffe im Markt für Unterhaltungselektronik Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Kunststoffe im Markt für Unterhaltungselektronik Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Kunststoffe im Markt für Unterhaltungselektronik Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Kunststoffe im Markt für Unterhaltungselektronik Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
