
Marktübersicht
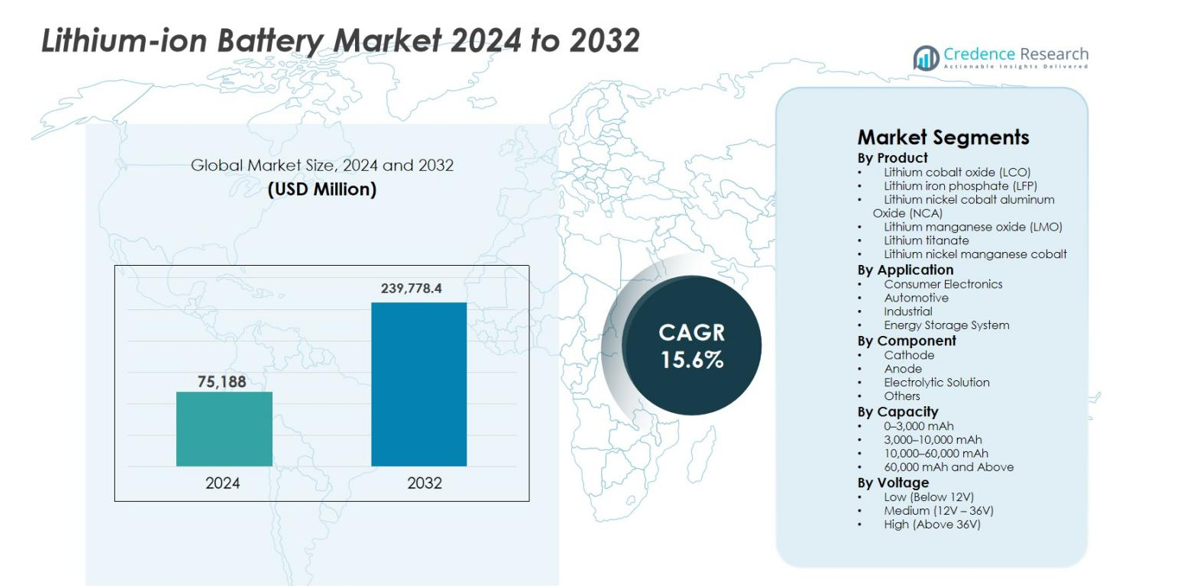
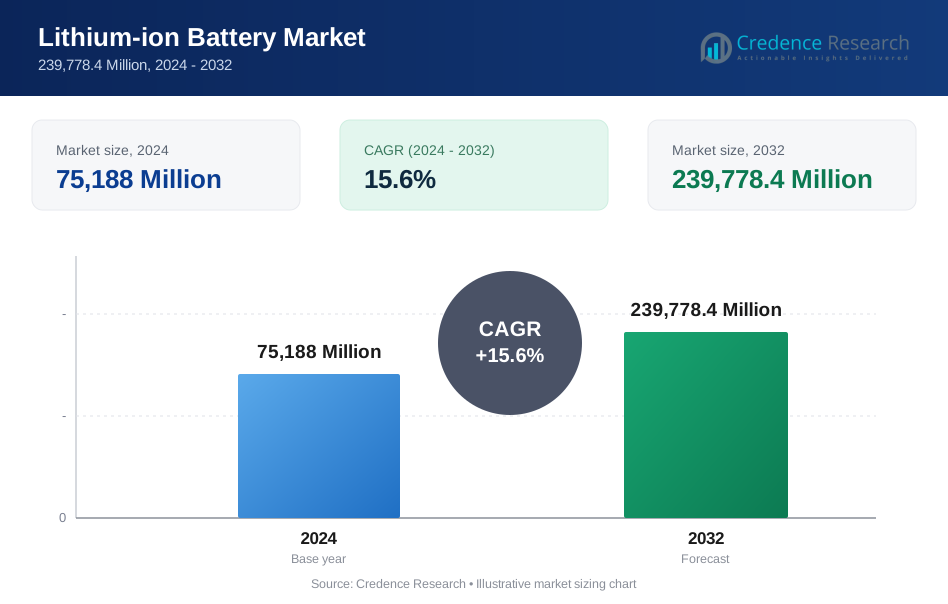
Der Markt für Lithium-Ionen-Batterien wurde im Jahr 2024 auf 75.188 Millionen USD geschätzt und soll bis 2032 voraussichtlich 239.778,4 Millionen USD erreichen, bei einer jährlichen Wachstumsrate (CAGR) von 15,6 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Lithium-Ionen-Batterien 2024 | 75.188 Millionen USD |
| Lithium-Ionen-Batterien Markt, CAGR | 15,6% |
| Marktgröße für Lithium-Ionen-Batterien 2032 | 239.778,4 Millionen USD |
Der Markt für Lithium-Ionen-Batterien wird von führenden Akteuren wie Panasonic Corporation, BYD Company, Samsung SDI, LG Chem, Contemporary Amperex Technology Co. Ltd (CATL), Saft Group S.A., Toshiba Corporation, BAK Power, Automotive Energy Supply Corporation und A123 Systems dominiert. Diese Unternehmen dominieren durch umfangreiche Fertigungskapazitäten, fortschrittliche F&E-Fähigkeiten und strategische Partnerschaften, die der wachsenden Nachfrage nach Elektrofahrzeugen, Unterhaltungselektronik und Energiespeichersystemen gerecht werden. Der asiatisch-pazifische Raum erweist sich mit einem Marktanteil von 32,5 % im Jahr 2024 als führende Region, angetrieben durch die starke EV-Akzeptanz und den Ausbau erneuerbarer Energien in China, Japan und Südkorea. Nordamerika und Europa folgen mit Anteilen von 28,4 % bzw. 26,7 %, unterstützt durch staatliche Anreize, strenge Emissionsvorschriften und industrielle Energiespeicherprojekte. Marktführer konzentrieren sich auf Innovationen in der Batterietechnologie, Kapazitätserweiterungen und regionale Kooperationen, um ihre Wettbewerbsposition zu stärken und die sich entwickelnde globale Nachfrage effizient zu adressieren.
Markteinblicke
- Der Markt für Lithium-Ionen-Batterien wurde im Jahr 2024 auf 75.188 Millionen USD geschätzt und soll bis 2032 239.778,4 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 15,6 % im Prognosezeitraum.
- Die zunehmende Verbreitung von Elektrofahrzeugen und die Erweiterung von Projekten im Bereich erneuerbare Energien sind die Haupttreiber, die die Nachfrage in den Bereichen Automobil, Industrie und Energiespeicherung steigern. Hohe Energiedichte, lange Lebensdauer und verbesserte Sicherheit von Lithium-Ionen-Batterien unterstützen das Marktwachstum weiter.
- Technologische Fortschritte in Batterietechnologien wie LFP, NMC und LTO sowie Innovationen bei Kathoden- und Anodenmaterialien prägen die Markttrends und ermöglichen schnelleres Laden, höhere Effizienz und längere Lebensdauer in verschiedenen Anwendungen.
- Zu den Hauptakteuren gehören Panasonic, BYD, Samsung SDI, LG Chem, CATL, Saft Group, Toshiba, BAK Power, Automotive Energy Supply Corporation und A123 Systems, die sich auf Forschung und Entwicklung, Kapazitätserweiterung und strategische Partnerschaften konzentrieren, um ihre Marktpräsenz zu stärken.
- Asien-Pazifik führt mit einem Anteil von 32,5 %, gefolgt von Nordamerika mit 28,4 % und Europa mit 26,7 %. LFP dominiert das Produktsegment mit einem Anteil von 38,7 %, während Automobilanwendungen 45,2 % des Marktes ausmachen.
Marktsegmentierungsanalyse:
Nach Produkt
Der Markt für Lithium-Ionen-Batterien nach Produkt wird von Lithium-Eisen-Phosphat (LFP) angeführt, das im Jahr 2024 38,7 % des Marktes erobert. LFP-Batterien werden wegen ihrer überlegenen thermischen Stabilität, längeren Lebensdauer und erhöhten Sicherheit bevorzugt, was sie besonders geeignet für Elektrofahrzeuge (EVs) und Energiespeicheranwendungen macht. Lithium-Nickel-Kobalt-Aluminiumoxid (NCA) und Lithium-Kobaltoxid (LCO) folgen dicht dahinter, angetrieben durch Anforderungen an hohe Energiedichte in Unterhaltungselektronik und Premium-EV-Modellen. Die steigende Nachfrage nach EVs, erneuerbarer Integration und tragbarer Elektronik treibt die Einführung leistungsstarker Lithium-Ionen-Chemien weiter voran.
- Zum Beispiel verwendet Tesla prismatische LFP-Zellen, die von CATL in Standard-Range-Modellen 3 und Y geliefert werden, was die kosteneffiziente thermische Stabilität der Chemie und das Fehlen von Kobalt oder Nickel in hochvolumigen Passagier-EVs hervorhebt.
Nach Anwendung
Innerhalb der Anwendungen dominiert der Automobilsektor den Markt für Lithium-Ionen-Batterien mit einem Anteil von 45,2 % im Jahr 2024. Der Aufstieg von Elektrofahrzeugen und Hybridmodellen weltweit ist ein wesentlicher Treiber, unterstützt durch staatliche Anreize, Emissionsvorschriften und den Ausbau der EV-Infrastruktur. Unterhaltungselektronik macht das zweitgrößte Segment aus, angetrieben durch Smartphones, Laptops und Wearables. Industrielle Anwendungen und Energiespeichersysteme (ESS) verzeichnen aufgrund von industrieller Automatisierung und Integration erneuerbarer Energien ein schnelles Wachstum. Der Trend zur Elektrifizierung und nachhaltigen Energiespeicherung wird voraussichtlich während des gesamten Prognosezeitraums in allen Anwendungen stark anhalten.
- Zum Beispiel lieferte LG Energy Solution großformatige LFP-basierte Batteriepakete für Teslas Megapack-Projekte, die die Integration erneuerbarer Energien und die Netzstabilisierung unterstützen.
Nach Komponente
Das Kathodensegment führt den Lithium-Ionen-Batteriemarkt nach Komponenten an und hält 2024 einen Anteil von 41,5%. Kathodenmaterialien beeinflussen die Batterieleistung, Energiedichte und Lebensdauer erheblich, was sie für Elektrofahrzeuge (EVs) und großflächige Energiespeichersysteme (ESS) entscheidend macht. Das Anodensegment, das hauptsächlich Graphit- und Silizium-basierte Materialien verwendet, folgt dicht dahinter aufgrund seiner Rolle in der Ladeeffizienz und Zyklusstabilität. Elektrolytlösungen und andere Komponenten, einschließlich Separatoren und Bindemittel, unterstützen die Sicherheit und das Wärmemanagement. Ständige Materialinnovationen, verbesserte Batterietechnologien und die Nachfrage nach Batterien mit hoher Energiedichte treiben das Wachstum aller Komponenten auf dem Markt voran.
Wichtige Wachstumstreiber
Steigende Akzeptanz von Elektrofahrzeugen
Die rasche Akzeptanz von Elektrofahrzeugen (EVs) ist ein primärer Wachstumstreiber für den Lithium-Ionen-Batteriemarkt. Zunehmende Umweltbedenken, strenge Emissionsvorschriften und staatliche Anreize beschleunigen den Übergang von Verbrennungsmotoren zu elektrischer Mobilität. EV-Hersteller priorisieren Lithium-Ionen-Batterien mit hoher Energiedichte und langer Lebensdauer, um die Reichweite und Leistung zu verbessern. Der Ausbau der EV-Infrastruktur und das gestiegene Bewusstsein der Verbraucher für nachhaltigen Transport treiben die Nachfrage weiter an. Ständige Innovationen in der Batterietechnologie gewährleisten optimale Effizienz und Sicherheit und positionieren die EV-Akzeptanz als zentralen Katalysator für die Marktexpansion in der Automobilbranche und verwandten Anwendungen.
- Zum Beispiel kündigte Chinas CATL, der weltweit größte Hersteller von EV-Batterien, Pläne an, im Jahr 2025 1.000 Batteriewechselstationen einzuführen (mit einem langfristigen Ziel von 10.000), die es Fahrern ermöglichen, erschöpfte Batteriepacks in etwa 100 Sekunden auszutauschen, was die EV-Akzeptanz durch die Reduzierung von Ladezeitbarrieren beschleunigen kann.
Integration erneuerbarer Energien
Die Integration erneuerbarer Energiequellen wie Solar- und Windenergie treibt die Nachfrage nach Lithium-Ionen-Batterien in Energiespeichersystemen (ESS) an. Diese Batterien speichern überschüssige Energie und gewährleisten die Netzstabilität, um die intermittierende Natur erneuerbarer Energien zu bewältigen. Lithium-Ionen-Batterien bieten hohe Effizienz, lange Lebensdauer und schnelle Lade-Entlade-Fähigkeiten, was sie ideal für den großflächigen Einsatz von ESS macht. Regierungspolitiken, die die Einführung sauberer Energie und Kohlenstoffneutralitätsziele fördern, stimulieren weitere Investitionen. Industrie-, Handels- und Wohnsektoren verlassen sich zunehmend auf diese Lösungen, was das Wachstum des globalen Lithium-Ionen-Batteriemarktes insgesamt ankurbelt.
- Zum Beispiel eröffnete Malaysia ein 100 MW / 400 MWh Batterie-Energiespeichersystem (BESS) in Sabah, Borneo, das größte seiner Art in Südostasien, um Solarenergie zu speichern und die Netzzuverlässigkeit angesichts zunehmender erneuerbarer Integration zu verbessern.
Technologische Fortschritte in der Batterietechnologie
Ständige Innovationen in der Lithium-Ionen-Batteriechemie verbessern Leistung, Sicherheit und Kosteneffizienz. Chemien wie Lithium-Eisen-Phosphat (LFP), Nickel-Mangan-Kobalt (NMC) und Lithium-Titanat (LTO) bieten höhere Energiedichte, schnelleres Laden und längere Lebensdauer. Verbesserte thermische Stabilität und Sicherheitsmerkmale erweitern die Anwendungen in EVs, Unterhaltungselektronik und Energiespeicherung. F&E-Investitionen senken die Produktionskosten und optimieren die Leistung. Fortschritte in Kathoden- und Anodenmaterialien, Festkörperelektrolyten und Fertigungstechniken fördern die Akzeptanz. Technologische Verbesserungen stärken die Wettbewerbsfähigkeit des Marktes und unterstützen das schnelle Wachstum der globalen Nachfrage nach Lithium-Ionen-Batterien.
Wichtige Trends & Chancen
Erweiterung in Anwendungen der Unterhaltungselektronik
Lithium-Ionen-Batterien werden zunehmend in der Unterhaltungselektronik eingesetzt, was Wachstumschancen über den Automobil- und Industriebereich hinaus schafft. Smartphones, Laptops, Tablets und tragbare Geräte benötigen kompakte Batterien mit hoher Energiedichte für längere Nutzung und verbesserte Leistung. Miniaturisierungstrends und die Nachfrage nach tragbaren Stromlösungen beschleunigen die Akzeptanz. Die Integration mit IoT-Geräten und Smart-Home-Lösungen steigert das Marktpotenzial weiter. Der steigende Verbrauch von persönlicher Elektronik, kombiniert mit Fortschritten in der Energiedichte und Sicherheit von Batterien, bietet einen nachhaltigen Wachstumspfad und fördert Innovationen im Design von Lithium-Ionen-Batterien für elektronische Geräte der nächsten Generation.
- Zum Beispiel liefert Amperex Technology Limited (ATL) kompakte Lithium-Ionen-Zellen, die weit verbreitet in Smartphones und Laptops großer Marken verwendet werden und eine hohe Energiedichte in schlanken Geräteformen ermöglichen.
Erweiterung von Energiespeichersystemen
Der wachsende Einsatz von Energiespeichersystemen (ESS) bietet erhebliche Chancen für Lithium-Ionen-Batterien. ESS ermöglicht effizientes Netzmanagement, Spitzenlastabdeckung und die Integration erneuerbarer Energien und unterstützt Smart-Grid-Initiativen weltweit. Installationen im Wohn-, Gewerbe- und Versorgungsbereich nehmen zu, angetrieben durch Nachhaltigkeitsziele und Kosteneinsparungen. Lithium-Ionen-Batterien bieten hohe Effizienz, Skalierbarkeit und Zuverlässigkeit für ESS-Anwendungen. Innovationen in modularen und hybriden Speicherlösungen erhöhen die Flexibilität und Akzeptanz. Staatliche Subventionen und politische Anreize für die Speicherung erneuerbarer Energien beschleunigen die Marktdurchdringung weiter und bieten eine langfristige Chance für ein nachhaltiges Wachstum des Lithium-Ionen-Batteriemarktes.
- Zum Beispiel hat Südkoreas SK On eine Vereinbarung unterzeichnet, um bis zu 2 GWh Lithium-Ionen-LFP-Batterien an das in den USA ansässige Flatiron Energy Development für Energiespeichersysteme zwischen 2026 und 2030 zu liefern, was eine bedeutende Erweiterung der ESS-Lieferung über Elektrofahrzeuge hinaus darstellt.
Wichtige Herausforderungen
Beschränkungen der Rohstoffversorgung
Die begrenzte Verfügbarkeit und steigenden Kosten wichtiger Rohstoffe, einschließlich Lithium, Kobalt und Nickel, stellen eine große Herausforderung für den Lithium-Ionen-Batteriemarkt dar. Geopolitische Risiken, Abbaubeschränkungen und Exportbeschränkungen können Lieferketten stören, was sich auf Produktionszeiten und Rentabilität auswirkt. Die hohe Abhängigkeit von wenigen rohstoffreichen Regionen erhöht die Anfälligkeit für Marktschwankungen. Hersteller investieren in Recycling und alternative Chemien, um Risiken zu mindern, aber die Sicherung einer stabilen Materialversorgung bleibt entscheidend. Preisvolatilität kann die Batteriekosten erhöhen und die Akzeptanz verlangsamen, insbesondere in kostenempfindlichen Sektoren wie der Automobil- und Unterhaltungselektronik.
Sicherheits- und Umweltbedenken
Sicherheitsrisiken, einschließlich thermischem Durchgehen, Brandgefahren und Elektrolytverlust, stellen eine Herausforderung für die weit verbreitete Einführung von Lithium-Ionen-Batterien dar. Unsachgemäße Handhabung, Herstellungsfehler oder Überladung können zu Unfällen führen, was das Vertrauen von Verbrauchern und Industrie einschränkt. Umweltbedenken hinsichtlich der Entsorgung von Batterien, des Recyclings und des Umgangs mit gefährlichen Materialien nehmen zu. Die Einhaltung von Vorschriften und nachhaltige Lösungen am Lebensende sind entscheidend, um die Umweltbelastung zu mindern. Hersteller investieren in sicherere Chemien, fortschrittliche Separatoren und Festkörpertechnologien, um die Batteriesicherheit zu verbessern. Die Bewältigung dieser Sicherheits- und Umweltprobleme ist entscheidend, um die Marktglaubwürdigkeit zu erhalten und langfristiges Wachstum zu unterstützen.
Regionale Analyse
Nordamerika
Der Lithium-Ionen-Batteriemarkt in Nordamerika hatte 2024 einen Anteil von 28,4 %, hauptsächlich getrieben durch die starke Einführung von Elektrofahrzeugen und den Einsatz industrieller Energiespeicherung. Die Vereinigten Staaten führen die regionale Nachfrage aufgrund von staatlichen Anreizen, strengen Emissionsvorschriften und dem schnellen Ausbau der EV-Infrastruktur an. Kanada trägt durch die Integration erneuerbarer Energien und Projekte zur Modernisierung des Stromnetzes bei. Auch die Einführung von Unterhaltungselektronik unterstützt das Marktwachstum. Die Präsenz führender Batteriehersteller und laufende F&E-Initiativen für fortschrittliche Chemien, Wärmemanagement und Festkörpertechnologien stärken das regionale Wachstum weiter. Anhaltende politische Unterstützung und steigende Investitionen in saubere Energie werden voraussichtlich die Marktdominanz Nordamerikas bis 2032 aufrechterhalten.
Europa
Europa hielt 2024 einen Anteil von 26,7 % am globalen Lithium-Ionen-Batteriemarkt, angetrieben durch aggressive EV-Einführung, strenge CO2-Emissionsnormen und zunehmende Integration erneuerbarer Energien. Deutschland, Frankreich und das Vereinigte Königreich sind führende Beitragszahler, unterstützt durch umfangreiche EV-Infrastruktur und industrielle Energiespeicherinitiativen. Die Ausweitung der Unterhaltungselektronik und Smart-Home-Anwendungen treibt die regionale Nachfrage weiter an. Staatliche Anreize, technologische Fortschritte in der Batterietechnologie und erhöhte lokale Produktionskapazitäten stärken Europas Position. Die Region erlebt strategische Kooperationen zwischen Automobilherstellern und Batterieherstellern, die robuste Lieferketten und kontinuierliches Wachstum im Lithium-Ionen-Batteriemarkt während des Prognosezeitraums sicherstellen.
Asien-Pazifik
Der Asien-Pazifik-Raum dominiert den globalen Lithium-Ionen-Batteriemarkt mit einem Anteil von 32,5 % im Jahr 2024, angeführt von China, Japan und Südkorea. Hohe EV-Einführung, bedeutende Produktionszentren für Unterhaltungselektronik und der großflächige Einsatz von Energiespeichern aus erneuerbaren Quellen treiben die regionale Nachfrage an. China ist der größte Beitragszahler, unterstützt durch staatliche Subventionen, Fertigungskapazitäten und die Verfügbarkeit von Batteriematerialien. Japan und Südkorea führen in technologischer Innovation und fortschrittlichen Batterietechnologien. Die Präsenz großer Marktakteure wie BYD, CATL und Panasonic sorgt für robustes regionales Wachstum. Starker Infrastrukturausbau, günstige Vorschriften und steigende industrielle und kommerzielle Energiespeicheranwendungen werden voraussichtlich die Führungsposition des Asien-Pazifik-Raums auf dem Markt aufrechterhalten.
Lateinamerika
Lateinamerika erfasste 2024 5,1 % des Marktes für Lithium-Ionen-Batterien, wobei Brasilien, Mexiko und Chile die regionale Einführung anführen. Die Durchdringung von Elektrofahrzeugen nimmt allmählich zu, unterstützt durch staatliche Anreize und eine wachsende Ladeinfrastruktur. Der Ausbau erneuerbarer Energien, insbesondere Solar- und Windenergie, treibt die Nachfrage nach Energiespeichersystemen an. Lokale Automobil- und Industriesektoren integrieren nach und nach Lithium-Ionen-Lösungen zur Elektrifizierung und Effizienzsteigerung. Herausforderungen sind unter anderem die begrenzte Verarbeitungskapazität für Rohstoffe und die ungleichmäßige Infrastrukturentwicklung. Strategische Investitionen globaler Batteriehersteller und politische Unterstützung für den Übergang zu grüner Energie dürften jedoch das Marktwachstum in Lateinamerika im Prognosezeitraum vorantreiben.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 2024 einen Anteil von 7,3 % am Markt für Lithium-Ionen-Batterien aus. Steigende Investitionen in Projekte für erneuerbare Energien, wie Solarfarmen und industrielle Energiespeichersysteme, sind wichtige Wachstumstreiber. Länder wie die VAE, Saudi-Arabien und Südafrika investieren stark in Elektrifizierung und intelligente Netzwerkinfrastruktur. Die Einführung von Elektrofahrzeugen befindet sich noch in den Anfangsstadien, wächst jedoch stetig. Staatliche Anreize, kombiniert mit ausländischen Investitionen in die Batteriefertigung und Technologiepartnerschaften, steigern das regionale Wachstumspotenzial. Das steigende Bewusstsein für nachhaltige Energielösungen und Initiativen zur Energiesicherheit dürften die weitere Einführung von Lithium-Ionen-Batterien im Mittleren Osten & Afrika vorantreiben.
Marktsegmentierungen:
Nach Produkt
- Lithium-Kobalt-Oxid (LCO)
- Lithium-Eisen-Phosphat (LFP)
- Lithium-Nickel-Kobalt-Aluminium-Oxid (NCA)
- Lithium-Mangan-Oxid (LMO)
- Lithium-Titanat
- Lithium-Nickel-Mangan-Kobalt
Nach Anwendung
- Verbraucherelektronik
- Automobil
- Industrie
- Energiespeichersystem
Nach Komponente
- Kathode
- Anode
- Elektrolytlösung
- Andere
Nach Kapazität
- 0–3.000 mAh
- 3.000–10.000 mAh
- 10.000–60.000 mAh
- 60.000 mAh und mehr
Nach Spannung
- Niedrig (unter 12V)
- Mittel (12V – 36V)
- Hoch (über 36V)
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Lithium-Ionen-Batterien zeichnet sich durch eine dynamische Wettbewerbslandschaft aus, die durch die starke Präsenz globaler und regionaler Hersteller geprägt ist, die Innovationen, Kapazitätserweiterungen und strategische Partnerschaften vorantreiben. Wichtige Akteure wie Panasonic Corporation, BYD Company, Samsung SDI, LG Chem, Contemporary Amperex Technology Co. Ltd (CATL), Saft Group S.A., Toshiba Corporation, BAK Power, Automotive Energy Supply Corporation und A123 Systems dominieren den Markt mit bedeutenden Produktionskapazitäten und technologischem Fachwissen. Unternehmen konzentrieren sich darauf, die Energiedichte, Lebensdauer und Sicherheit von Batterietechnologien zu verbessern, um der wachsenden Nachfrage nach Elektrofahrzeugen, Unterhaltungselektronik und Energiespeichersystemen gerecht zu werden. Strategische Initiativen, einschließlich Joint Ventures, Fusionen und Übernahmen sowie Kapazitätserweiterungen, ermöglichen es diesen Akteuren, regionale Präsenz zu stärken, Lieferketten zu optimieren und Kosten zu senken. Kontinuierliche Investitionen in Forschung und Entwicklung sowie Innovationen in Kathoden-, Anoden- und Elektrolyt-Technologien ermöglichen es Unternehmen, sich einen Wettbewerbsvorteil zu sichern, während sie sich an die sich entwickelnden Marktanforderungen anpassen und das gesamte Marktwachstum und die Widerstandsfähigkeit vorantreiben.
Analyse der Hauptakteure
- Contemporary Amperex Technology Co. Ltd
- Panasonic Corporation
- A123 System
- BAK Power
- LG Chem
- Automotive Energy Supply Corporation
- Samsung SDI
- Toshiba Corporation
- Saft Group S.A.
- BYD Company
Neueste Entwicklungen
- Im Dezember 2025 sicherte sich Samsung SDI America einen Vertrag über 1,36 Milliarden US-Dollar zur Lieferung von prismatischen Lithium-Eisenphosphat (LFP)-Batterien für Energiespeichersysteme, wobei die Produktion 2027 beginnen soll.
- Im Dezember 2025 kündigte Dragonfly Energy eine neue Vertriebspartnerschaft mit National Railway Supply (NRS) an, um Lithiumbatterieprodukte an nordamerikanische Bahnkunden zu liefern.
- Im November 2025 ging NEO Battery Materials Ltd. eine Vereinbarung zur gemeinsamen Produktentwicklung mit Nascent Materials Inc. ein, um leistungsstarke Lithium-Ionen-Batterien für Verteidigungsdrohnen und KI-Energiespeichersysteme zu entwickeln.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Produkt, Anwendung, Komponente, Kapazität, Spannung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und Hauptanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analysen, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Außerdem werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Lithium-Ionen-Batterien wird voraussichtlich stetig wachsen, da die Akzeptanz von Elektrofahrzeugen weltweit zunimmt.
- Der Ausbau erneuerbarer Energieanlagen wird die Nachfrage nach großflächigen Energiespeichersystemen erhöhen.
- Ständige Innovationen in der Batterietechnologie werden die Energiedichte, Ladegeschwindigkeit und Lebensdauer verbessern.
- Die zunehmende Verbreitung von Unterhaltungselektronik wird die Nachfrage nach kompakten, leistungsstarken Batterien aufrechterhalten.
- Regierungen werden weiterhin Anreize und Richtlinien zur Unterstützung der Einführung von Elektrofahrzeugen und sauberer Energie bieten.
- Strategische Kooperationen und Partnerschaften zwischen Batterieherstellern und Automobilherstellern werden die Marktdurchdringung verbessern.
- Recycling- und nachhaltige Materialinitiativen werden an Bedeutung gewinnen, um Rohstoffbeschränkungen zu begegnen.
- Fortschrittliche Fertigungstechnologien werden die Produktionskosten senken und die Batterieleistung verbessern.
- Der asiatisch-pazifische Raum wird voraussichtlich die führende Region bleiben, bedingt durch starkes industrielles Wachstum und Wachstum bei Elektrofahrzeugen.
- Sicherheitsverbesserungen und die Entwicklung von Festkörperbatterien werden die breitere Akzeptanz in verschiedenen Anwendungen vorantreiben.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Lithium-Ionen-Batterien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Lithium-Ionen-Batterien voraussichtlich zwischen 2024 und 2032 wachsen?
Wie hoch ist die CAGR des Lithium-Ionen-Batteriemarktes?
Welche regionalen Dynamiken beeinflussen den Markt für Lithium-Ionen-Batterien?
Was sind die wichtigsten Herausforderungen, mit denen der Markt für Lithium-Ionen-Batterien konfrontiert ist?
Wer sind die führenden Unternehmen im Lithium-Ionen-Batteriemarkt?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Lithium-Ionen-Batteriemarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Lithium-Ionen-Batteriemarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: 75,188 Million → 2032: 239,778.4 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Lithium-Ionen-Batteriemarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Lithium-Ionen-Batteriemarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Lithium-Ionen-Batteriemarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Lithium-Ionen-Batteriemarkt Market Drivers
- 3.3 Lithium-Ionen-Batteriemarkt Market Restraints & Challenges
- 3.4 Lithium-Ionen-Batteriemarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Lithium-Ionen-Batteriemarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Lithium-Ionen-Batteriemarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Lithium-Ionen-Batteriemarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Lithium-Ionen-Batteriemarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Lithium-Ionen-Batteriemarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Lithium-Ionen-Batteriemarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Lithium-Ionen-Batteriemarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Lithium-Ionen-Batteriemarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Lithium-Ionen-Batteriemarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Lithium-Ionen-Batteriemarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Lithium-Ionen-Batteriemarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Lithium-Ionen-Batteriemarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Lithium-Ionen-Batteriemarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Lithium-Ionen-Batteriemarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Lithium-Ionen-Batteriemarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Lithium-Ionen-Batteriemarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Lithium-Ionen-Batteriemarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Lithium-Ionen-Batteriemarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Lithium-Ionen-Batteriemarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
