
Marktübersicht
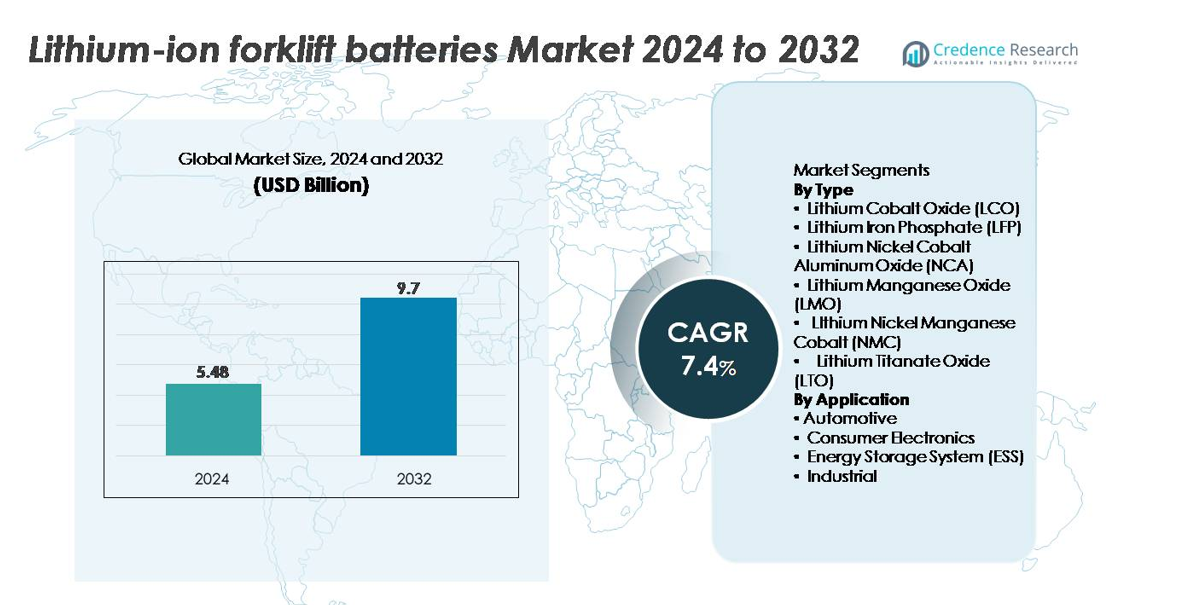
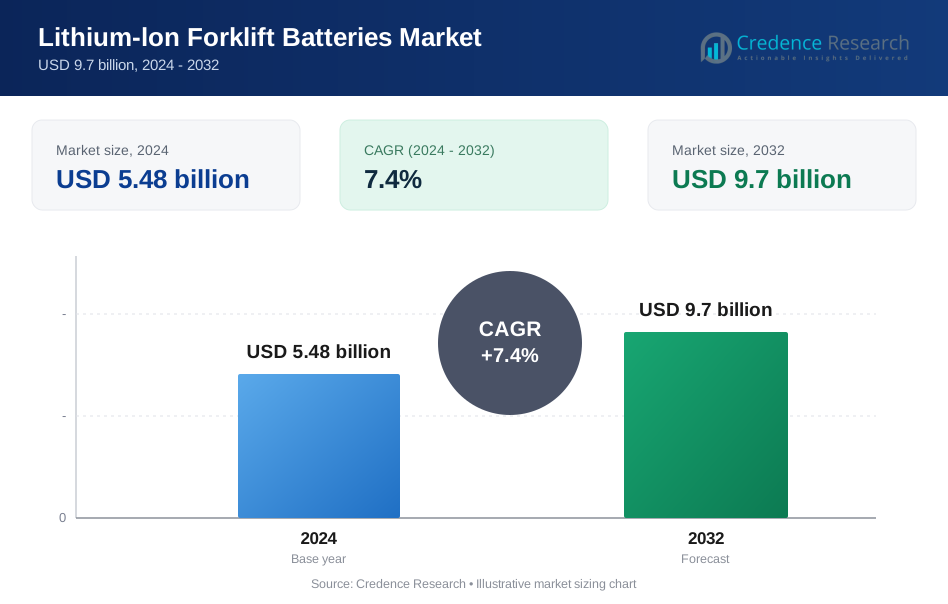
Der Markt für Lithium-Ionen-Gabelstaplerbatterien wurde im Jahr 2024 auf 5,48 Milliarden USD geschätzt und soll bis 2032 9,7 Milliarden USD erreichen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4% während des Prognosezeitraums entspricht.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für Lithium-Ionen-Gabelstaplerbatterien 2024 | 5,48 Milliarden USD |
| Markt für Lithium-Ionen-Gabelstaplerbatterien, CAGR | 7,4% |
| Marktgröße für Lithium-Ionen-Gabelstaplerbatterien 2032 | 9,7 Milliarden USD |
Der asiatisch-pazifische Raum dominiert den Markt für Lithium-Ionen-Gabelstaplerbatterien und hält aufgrund seiner starken Batterieproduktionsbasis und der schnellen industriellen Elektrifizierung etwa 48% des globalen Marktanteils. Die Wettbewerbslandschaft wird von großen Zell- und Packherstellern wie CATL, BYD Company, LG Chem, Samsung SDI, Panasonic Corporation, BAK Power, Toshiba Corporation, Hitachi, Clarios und Automotive Energy Supply Corporation angeführt. Diese Unternehmen konkurrieren in den Bereichen Energiedichte, Sicherheitssysteme, Lebensdauer und kosteneffiziente Produktion. Ihre strategischen Partnerschaften mit Gabelstapler-OEMs, die Erweiterung von LFP-basierten Lösungen und Investitionen in die Massenproduktion stärken ihre Führungsposition in den schnell wachsenden Logistik- und Lagerhaltungssystemen.
Markteinblicke
- Der Markt für Lithium-Ionen-Gabelstaplerbatterien erreichte 2024 5,48 Milliarden USD und soll bis 2032 9,7 Milliarden USD bei einer CAGR von 7,4% erreichen, unterstützt durch die starke globale Elektrifizierung von Materialtransportflotten.
- Das Marktwachstum wird durch die schnelle Automatisierung von Lagern, Mehrschichtbetrieb und den Wechsel von Blei-Säure- zu schnell ladenden, wartungsfreien Lithium-Ionen-Chemien, insbesondere LFP, angetrieben, das den größten Segmentanteil aufgrund seiner langen Lebensdauer und thermischen Stabilität hält.
- Zu den wichtigsten Trends gehören die Einführung von Smart-Batterien mit BMS-Analysen, Gelegenheitsladung und die Integration von Lithium-Ionen-Systemen in die nächste Generation von Gabelstaplern der Klassen I–III.
- Die Wettbewerbsintensität nimmt zu, da CATL, BYD, LG Chem, Samsung SDI und Panasonic die LFP- und NMC-Produktion ausbauen, während OEM-Partnerschaften und vertikal integrierte Lieferketten die Marktführerschaft stärken.
- Regional führt der asiatisch-pazifische Raum mit einem Anteil von ~48%, gefolgt von Nordamerika (~22%) und Europa (~20%), angetrieben durch Logistikwachstum, E-Commerce-Expansion und starke industrielle Elektrifizierungspolitiken.
Marktsegmentierungsanalyse:
Nach Typ
Lithium-Ionen-Gabelstaplerbatterien zeigen eine starke Differenzierung über die Chemien hinweg, wobei Lithium-Eisen-Phosphat (LFP) als dominierendes Teilsegment hervorsticht, das den größten Anteil aufgrund seiner langen Lebensdauer, hohen thermischen Stabilität und geringeren Wartungsanforderungen hält. LFP-Packs unterstützen schnelles Laden und Tiefentladeleistung, was sie ideal für intensive Lagerflotten und Mehrschichtbetrieb macht. In der Zwischenzeit gewinnen NMC- und NCA-Varianten an Bedeutung, wo eine höhere Energiedichte erforderlich ist, insbesondere in kompakten Gabelstaplermodellen. LTO- und LMO-Chemien bleiben Nischenoptionen, die hauptsächlich in ultraschnell ladenden oder industriellen Umgebungen mit niedrigen Temperaturen verwendet werden.
- Zum Beispiel liefert die LFP-Zellplattform von CATL bis zu 12.000 Ladezyklen und behält die strukturelle Stabilität durch ihre Zell-zu-Pack (CTP) 3.0-Architektur mit einem LFP-Energiedichte-Benchmark von 160 Wh/kg bei, was sie hochgradig geeignet für Mehrschichtlagerbetrieb macht.
Nach Anwendung
Nach Anwendung macht das Industriesegment den größten Marktanteil aus, angetrieben durch die umfangreiche Einführung von Elektrogabelstaplern in Logistikzentren, E-Commerce-Lagern, Einzelhandelsverteilungszentren und Produktionsstätten. Diese Einrichtungen priorisieren Lithium-Ionen-Systeme, um Wartungsstillstand zu eliminieren und vorhersehbare, hochdurchsatzfähige Operationen zu erreichen. Automobil- und ESS-Anwendungen expandieren, bleiben jedoch in der gabelstaplerspezifischen Nachfrage sekundär, während Unterhaltungselektronik eine minimale Rolle spielt. Die kontinuierliche Lagerautomatisierung, strenge Emissionsvorschriften und der Wechsel zu 24/7-Materialtransportoperationen festigen die Dominanz des Industriesegments bei der Einführung von Lithium-Ionen-Gabelstaplerbatterien.
- Zum Beispiel bietet die Eisenphosphat-Industriebatterieplattform von BYD über 4.000 vollständige Lade-Entlade-Zyklen und unterstützt das Schnellladen auf 100 % in etwa 60 Minuten, was einen ununterbrochenen Mehrschichtbetrieb ermöglicht. Anwendungen in der Automobil- und ESS-Branche wachsen, bleiben jedoch innerhalb der gabelstaplerspezifischen Einsätze zweitrangig.
Wichtige Wachstumsfaktoren:
Beschleunigte Elektrifizierung von Materialhandhabungsgeräten
Der rasche Wechsel von verbrennungsmotorischen Gabelstaplern zu elektrischen Varianten ist ein wichtiger Wachstumstreiber für Lithium-Ionen-Gabelstaplerbatterien. Lager-, Logistik- und E-Commerce-Unternehmen setzen zunehmend vollständig elektrische Flotten ein, um Emissionen zu reduzieren, die Luftqualität zu verbessern und Nachhaltigkeitsziele zu erfüllen. Lithium-Ionen-Systeme übertreffen Blei-Säure-Batterien, indem sie eine längere Lebensdauer, hohe Energieeffizienz und schnelles Laden ohne den Bedarf an Batteriewechselräumen bieten. Mehrschichtige Industrieanlagen profitieren von minimalen Ausfallzeiten, was einen kontinuierlichen Betrieb und eine verbesserte Durchsatzleistung ermöglicht. Die steigenden Arbeitskosten und der Bedarf an automatisierungsfreundlichen Energielösungen verstärken die Akzeptanz weiter. Gabelstapler-OEMs integrieren ab Werk eingebaute Lithium-Ionen-Optionen in den Klassen I, II und III, während Flottenbetreiber auf Lithium-Ionen standardisieren, um die Gesamtkosten des Eigentums zu optimieren. Insgesamt machen diese Faktoren die Elektrifizierung zu einem der stärksten langfristigen Treiber für die Nachfrage nach Lithium-Ionen-Gabelstaplerbatterien.
- Zum Beispiel liefern die Lithium-Eisenphosphat-Gabelstaplerbatterien von BYD über 4.000 vollständige Zyklen und unterstützen das vollständige Laden in etwa 60 Minuten, wodurch der Bedarf an Batteriewechselräumen entfällt.
Erweiterung von Hochdichtelagern und E-Commerce-Fulfillment
Der Boom im E-Commerce, im Einzelhandelsvertrieb und bei der Zustellung auf der letzten Meile hat eine starke Nachfrage nach Hochdurchsatz-Lagerbetrieben geschaffen, was den Markt für Lithium-Ionen-Gabelstaplerbatterien direkt erweitert. Fulfillment-Zentren sind auf elektrische Gabelstapler, Hubwagen und Kommissionierer angewiesen, die kontinuierlich über mehrere Schichten hinweg arbeiten und Energielösungen benötigen, die schnelles Gelegenheitsladen und gleichmäßige Stromabgabe unterstützen. Lithium-Ionen-Batterien bieten eine überlegene Ladeakzeptanz, reduzierte Wärmeentwicklung und die Fähigkeit, die Spannung unter hoher Last aufrechtzuerhalten, was sie ideal für den schnellen Warenumschlag macht. Automatisierte Lager- und Abrufsysteme (AS/RS) sind ebenfalls auf stabile Energieplattformen angewiesen, die mit automatisierten Arbeitsabläufen kompatibel sind. Da Unternehmen auf Robotik, automatisierte Förderbänder und Echtzeit-Inventarsysteme setzen, wird zuverlässige Energiespeicherung entscheidend. Die Lithium-Ionen-Technologie erfüllt diese Leistungs- und Haltbarkeitsanforderungen und positioniert sich als bevorzugte Wahl für moderne Lager, die Betriebszeit, Effizienz und langfristige Zuverlässigkeit priorisieren.
- Zum Beispiel könnte ein großes, maßgeschneidertes Panasonic-Industrie-Lithium-Ionen-Batteriesystem (bestehend aus zahlreichen Zellen in Parallelschaltung) in der Lage sein, hohe Stabilität bei Lasten von bis zu mehreren hundert Ampere zu bieten, was eine schnelle Bestandsbewegung in schweren Elektrofahrzeugen oder großen Robotern ermöglicht."
Steigende Präferenz für wartungsfreie und langlebige Batterien
Betreiber von Industriefuhrparks bevorzugen zunehmend Lithium-Ionen-Gabelstaplerbatterien, da sie die aufwendige Wartung von Blei-Säure-Systemen wie Bewässerung, Ausgleich, Belüftung und regelmäßige Ersetzungen eliminieren. Lithium-Ionen-Batterien bieten eine lange Lebensdauer mit 2.000–5.000 Ladezyklen, abhängig von der Chemie und den Betriebsbedingungen, was die Lebenszykluskosten erheblich senkt. Ihr versiegeltes Design erhöht die Sicherheit, indem es Säurelecks, Korrosion oder schädliche Gasemissionen verhindert. Die Schnellladefähigkeit ermöglicht das Gelegenheitsladen während der Pausen, wodurch der Bedarf an Ersatzbatterien und Lagerräumen entfällt. Unternehmen, die auf Betriebseffizienz fokussiert sind, finden diese Vorteile besonders überzeugend, insbesondere in schnelllebigen Sektoren wie der Automobilproduktion, der Lebensmittelverarbeitung und der Pharmaindustrie. Reduzierte Ausfallzeiten, verbesserte Energieeffizienz und erhöhte Leistungsdichte schaffen erhebliche langfristige Kostenvorteile und stärken Lithium-Ionen-Systeme als bevorzugte Energielösung für moderne Materialhandhabungsgeräte.
Wichtige Trends & Chancen:
Wachstum von intelligenten Lithium-Ionen-Batterien mit Telemetrie und Flottenanalytik
Ein wichtiger Trend ist die Integration von intelligenten Batteriemanagementfunktionen, die Echtzeit-Gesundheitsüberwachung, Nutzungsanalysen und vorausschauende Wartungswarnungen bieten. Vernetzte Lithium-Ionen-Gabelstaplerbatterien, die mit IoT-Sensoren ausgestattet sind, ermöglichen es Flottenmanagern, Ladezyklen, Temperaturschwankungen, Entladungstiefe und Energieverbrauchsmuster zu verfolgen. Diese datengesteuerte Transparenz verbessert die Batterielebensdauer und reduziert unerwartete Ausfälle. Vorausschauende Diagnosen optimieren das Ladeverhalten und das Lastenausgleich, was zu einer verlängerten Betriebszeit führt. Lagerautomatisierungsplattformen integrieren zunehmend Batterietelemetrie in Flottenmanagement-Dashboards, was es den Nutzern ermöglicht, Gabelstapler effektiver zuzuweisen. Da Logistikzentren zunehmend auf Digitalisierung und Industrie 4.0-Prinzipien umstellen, schaffen intelligente Lithium-Ionen-Batterien neue Möglichkeiten zur Effizienzoptimierung, Kostensenkung und vollautomatisierten Ladesystemen. Diese Konvergenz von Energiespeicherung und digitaler Intelligenz wird zu einem entscheidenden Unterscheidungsmerkmal für fortschrittliche Industrieoperationen.
- Zum Beispiel protokolliert das integrierte intelligente BMS von BYD kontinuierlich zahlreiche wichtige Betriebsparameter pro Batterie, einschließlich Zelltemperaturen, Spannung, Stromstärke und Ladegeschwindigkeiten. Diese datengesteuerten Einblicke verlängern die Lebensdauer und reduzieren unerwartete Ausfälle, indem sie Schätzungen des Ladezustands (SoC) und des Gesundheitszustands (SoH) sowie Wärmemanagement und Zellenausgleich ermöglichen.
Wachsende Akzeptanz von Schnelllade- und Gelegenheitsladeinfrastruktur
Der Markt erlebt einen starken Vorstoß in Richtung Schnellladetechnologien, die einen 24/7-Betrieb von Lagern ohne traditionelle Batterieaustauschanforderungen unterstützen. Gelegenheitsladen, bei dem Gabelstapler während kurzer Pausen aufgeladen werden, ist in hochvolumigen Einrichtungen zentral geworden und reduziert den Bedarf an Ersatzbatterien. Fortschritte bei Hochleistungsladegeräten, Wärmekontrollsystemen und stabilen Lithium-Ionen-Chemien wie LFP und LTO verbessern die Ladeakzeptanz und reduzieren hitzebedingte Abnutzung. Einrichtungen gestalten ihre Energieinfrastruktur um, um Schnellladegeräte an strategischen Punkten zu integrieren, was nahtlose Arbeitsabläufe und ununterbrochene Verfügbarkeit von Geräten ermöglicht. Da Unternehmen die Platzoptimierung priorisieren, senkt die Eliminierung von Batterieräumen und die Reduzierung des Ersatzbatteriebestands die Betriebskosten. Dieser Trend eröffnet bedeutende Chancen für Hersteller von Ladesystemen und Gabelstapler-OEMs, die integrierte Ladesysteme anbieten, die mit Flottenautomatisierungsstrategien kompatibel sind.
- Zum Beispiel können Toshibas SCiB LTO-Zellen in etwa 6 Minuten auf 80 % aufgeladen werden, was echte Gelegenheitsladezyklen ermöglicht.
Wichtige Herausforderungen:
Hohe Anschaffungskosten und Kapitalinvestitionsbarrieren
Trotz starker langfristiger Vorteile bleibt der hohe Anschaffungspreis von Lithium-Ionen-Gabelstaplerbatterien eine der größten Herausforderungen für viele industrielle Käufer. Lithium-Ionen-Pakete sind deutlich teurer als Blei-Säure-Alternativen und erfordern oft erhebliche Kapitalinvestitionen, insbesondere für große Flotten. Kleine und mittelständische Unternehmen mit begrenzten Budgets haben Schwierigkeiten, auf Lithium-Ionen-Systeme umzusteigen, selbst wenn die Einsparungen über den Lebenszyklus überzeugend sind. Zusätzliche Ausgaben für kompatible Ladegeräte, elektrische Upgrades und Sicherheitskonformität erhöhen die finanzielle Belastung. Obwohl Leasing- und Batterie-als-Service-Modelle aufkommen, bleibt die Akzeptanz in kostenempfindlichen Märkten langsamer. Diese finanziellen Einschränkungen behindern weiterhin eine breitere Einführung, insbesondere in Entwicklungsländern mit preisgetriebenem Kaufverhalten.
Wärmemanagement und Sicherheitsbedenken bei intensiven Industrieoperationen
Obwohl Lithium-Ionen-Batterien starke Leistungsverbesserungen bieten, stellen Wärmemanagement, Überhitzungsrisiken und Bedenken hinsichtlich thermischer Durchgehens wichtige Herausforderungen in anspruchsvollen Industrieumgebungen dar. Gabelstapler, die in Hochtemperaturlagern, Kühlhäusern oder bei schweren Zyklen betrieben werden, benötigen robuste Kühlsysteme und fortschrittliche Batteriemanagementtechnologien, um einen sicheren Betrieb zu gewährleisten. Unzureichende Wärmekontrolle kann die Zellabnutzung beschleunigen, die Lebensdauer verkürzen oder Sicherheitsrisiken erhöhen. Die Einhaltung strenger industrieller Sicherheitsstandards erfordert ausgeklügelte BMS-Algorithmen, Isolationsmaterialien und Schutzeinhausungen, die die Systemkomplexität und die Kosten erhöhen. Die Sicherstellung langfristiger Zuverlässigkeit unter extremen Betriebsbedingungen bleibt eine wichtige ingenieurtechnische Priorität für Hersteller und schafft anhaltende Herausforderungen in Design, Prüfung und Zertifizierung.
Regionale Analyse:
Asien-Pazifik
Asien-Pazifik hält mit etwa 48 % den größten Marktanteil, angetrieben durch den massiven Einsatz von Gabelstaplern in den Bereichen Fertigung, Automobil, Elektronik und E-Commerce-Vertriebszentren in China, Japan, Südkorea und Südostasien. Die Region profitiert von einer starken inländischen Produktionskapazität für Lithium-Ionen-Batterien und der schnellen Einführung von Elektro-Gabelstaplern in exportorientierten Industrien. China führt die Installationen aufgrund aggressiver Elektrifizierungsmandate und des dichten Lagerausbaus an. Wachsende Investitionen in automatisierte Logistik und großvolumige Industrieoperationen verstärken die Dominanz der Region weiter, unterstützt durch kostengünstige Batterieproduktion und starke Lieferkettenintegration.
Nordamerika
Nordamerika hat einen geschätzten Marktanteil von 22 %, unterstützt durch den schnellen Wechsel zu elektrifizierten Materialhandhabungsgeräten in E-Commerce-Fulfillment-Zentren, Einzelhandels-Vertriebszentren und Automobilfertigungsanlagen. Die Vereinigten Staaten treiben die meiste Nachfrage an, da Unternehmen Mehrschichtlagerbetriebe einführen, die stark auf schnell ladende Lithium-Ionen-Systeme angewiesen sind. Strenge Nachhaltigkeitsverpflichtungen und von OSHA getriebene Verbesserungen der Arbeitssicherheit beschleunigen den Austausch von Blei-Säure-Flotten. Der Ausbau der Kühlinfrastruktur, der Lebensmittellogistik und der fortschrittlichen Fertigung stärkt auch die Adoptionsrate der Region, was Nordamerika zu einem der am schnellsten wachsenden Märkte für hocheffiziente Lithium-Ionen-Gabelstaplerbatterien macht.
Europa
Europa macht etwa 20 % des Marktanteils aus, angetrieben durch strenge EU-Emissionsstandards, auf Automatisierung fokussierte Industrie-Strategien und eine starke Elektrifizierungsaufnahme in Deutschland, Frankreich, dem Vereinigten Königreich, Italien und den nordischen Ländern. Das Lagerökosystem der Region bevorzugt zunehmend Lithium-Ionen-Systeme, um Energieeffizienzziele zu unterstützen und Betriebsunterbrechungen zu reduzieren. Automobil-OEMs, Lebensmittelverarbeitungsanlagen und 3PL-Anbieter übernehmen Lithium-Ionen-Gabelstaplerflotten, um sich an Nachhaltigkeitsprogramme anzupassen und die gesamten Lebenszykluskosten zu senken. Europäische Hersteller integrieren auch fortschrittliche Sicherheits- und Batteriemanagementtechnologien, was die technologische Führungsrolle der Region verstärkt und die Durchdringung in Innen- und Außenanwendungen der Materialhandhabung beschleunigt.
Lateinamerika
Lateinamerika erfasst etwa 7 % des Marktanteils, wobei das Wachstum von Brasilien, Mexiko und Chile angeführt wird, da die industrielle Modernisierung beschleunigt wird. Die zunehmende Einführung von Elektro-Gabelstaplern in der Automobilmontage, der Bergbaulogistik und der Konsumgüterdistribution stärkt den Wechsel von Diesel- und Blei-Säure-Systemen zu Lithium-Ionen-Alternativen. Verbesserungen in der Lieferkettenautomatisierung und steigende Investitionen multinationaler Hersteller steigern die Nachfrage nach hochzyklischen, wartungsfreien Batterien. Höhere Anschaffungskosten und begrenzte lokale Ladeinfrastruktur schränken jedoch die breitere Einführung ein und halten die Marktdurchdringung im Vergleich zu Nordamerika und Europa niedriger, obwohl das Wachstumsmomentum positiv bleibt.
Naher Osten & Afrika
Die Region Naher Osten & Afrika repräsentiert einen geschätzten Marktanteil von 3 %, angetrieben durch expandierende Logistik-, Einzelhandelslager- und Industrieoperationen in den VAE, Saudi-Arabien, Südafrika und Nigeria. Wachsende Investitionen in intelligente Lager, Freihandelszonen und Hafenautomatisierung unterstützen den verstärkten Einsatz von Lithium-Ionen-Gabelstaplerflotten. Die geringe Wartung und die Widerstandsfähigkeit der Technologie in heißen Umgebungen machen sie zunehmend attraktiv. Allerdings begrenzen die Abhängigkeit von importierten Batterien, die langsamere Elektrifizierungsaufnahme und Kostenbeschränkungen die großflächige Durchdringung. Trotz dieser Herausforderungen wird erwartet, dass die steigende Infrastrukturentwicklung und die regionale industrielle Diversifizierung die stetige Aufnahme unterstützen.
Marktsegmentierungen:
Nach Typ
- Lithium-Kobalt-Oxid (LCO)
- Lithium-Eisen-Phosphat (LFP)
- Lithium-Nickel-Kobalt-Aluminium-Oxid (NCA)
- Lithium-Mangan-Oxid (LMO)
- Lithium-Nickel-Mangan-Kobalt (NMC)
- Lithium-Titanat-Oxid (LTO)
Nach Anwendung
- Automobil
- Verbraucherelektronik
- Energiespeichersystem (ESS)
- Industriell
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft:
Die Wettbewerbslandschaft des Marktes für Lithium-Ionen-Gabelstaplerbatterien wird durch eine Mischung aus globalen Batterieherstellern, Gabelstapler-OEMs und spezialisierten Anbietern von industriellen Energiespeicherlösungen geprägt, die in den Bereichen Leistung, Sicherheit und Lebenszykluswert konkurrieren. Führende Akteure konzentrieren sich darauf, hochenergetische Chemien wie LFP und NMC zu erweitern und gleichzeitig fortschrittliche Batteriemanagementsysteme zu integrieren, die die thermische Kontrolle, Ladeeffizienz und vorausschauende Wartung verbessern. Unternehmen arbeiten zunehmend mit Gabelstaplerherstellern zusammen, um werkseitig montierte Lithium-Ionen-Lösungen anzubieten, die für Fahrzeuge der Klassen I–III optimiert sind und die Integrationskomplexität für Endbenutzer reduzieren. Strategische Investitionen in Schnellladeinfrastruktur, modulares Packungsdesign und telematikfähige Batterieplattformen stärken die Produktdifferenzierung. Große Anbieter verfolgen auch Kapazitätserweiterungen, Recyclingprogramme und lokale Fertigung, um die Stabilität der Lieferkette zu gewährleisten. Da die Automatisierung von Lagern, E-Commerce-Logistik und Nachhaltigkeitsvorgaben zunehmen, konzentriert sich der Wettbewerb darauf, eine längere Lebensdauer, höhere Betriebszeiten und geringere Gesamtbetriebskosten zu bieten. Diese technologiegetriebene Umgebung positioniert Innovation und vertikale Integration als die wichtigsten Wettbewerbsvorteile.
Analyse der Hauptakteure:
- Samsung SDI (Südkorea)
- Hitachi (Japan)
- Clarios (Deutschland)
- BAK Power (China)
- Panasonic Corporation (Japan)
- Automotive Energy Supply Corporation (Japan)
- Toshiba Corporation (Japan)
- LG Chem (Südkorea)
- BYD Company (China)
- Contemporary Amperex Technology Co. Ltd (CATL) (China)
Jüngste Entwicklungen:
- Im November 2025 gewann Samsung SDI den „CES Innovation Award – Best of Innovation“ für ein hochleistungsfähiges zylindrisches Lithium-Ionen-Batteriedesign, das ultraschnelles Laden und lange Lebensdauer bietet, was auf den Vorstoß zu robusteren, leistungsstarken Batterieplattformen hinweist.
- Im September 2025 stellte Samsung SDI seine nächste Generation „Battery Box 1.7“ und eine LFP-angewandte „SBB 2.0“ auf der globalen RE+ 2025 Energieexpo vor und präsentierte hochkapazitive, sicherheitsverbesserte prismatische Batterielösungen, die für Energiespeicherung und kommerzielle Nutzung optimiert sind.
- Im Jahr 2025 feierte Clarios (Jubiläum der Meadowbrook-Anlage) 15 Jahre Betrieb in seiner Meadowbrook-Anlage und markierte die Produktion von über 6 Millionen LTO-Zellen und die Lieferung von mehr als 1 Million Lithium-Ionen-Batterieeinheiten, was seine langfristige Fertigungskapazität und -fähigkeit unterstreicht.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung und Geografie. Er beschreibt führende Marktteilnehmer und bietet einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexität des Marktes zu navigieren.
Zukunftsausblick:
- Die Nachfrage nach Lithium-Ionen-Gabelstaplerbatterien wird steigen, da Lagerhäuser vollständig auf elektrische und automatisierungsbereite Materialhandlungsflotten umstellen.
- LFP-Chemien werden aufgrund ihrer überlegenen Sicherheit, langen Lebensdauer und stabilen thermischen Leistung bei Mehrschichtbetrieb weiterhin dominieren.
- Schnelllade- und Gelegenheitsladesysteme werden zum Standard, wodurch Ersatzbatterieräume überflüssig werden und die Betriebsstillstandszeiten reduziert werden.
- Intelligente BMS-Technologien mit Echtzeitdiagnosen und prädiktiver Wartung werden die Flotteneffizienz steigern und die Batterielebensdauer verlängern.
- OEM-integrierte Lithium-Ionen-Gabelstaplermodelle werden an Bedeutung gewinnen, die Nachfrage nach Nachrüstungen reduzieren und die Flottenelektrifizierung vereinfachen.
- Modelle für Batterie-as-a-Service und Leasing werden die Akzeptanz bei kostenempfindlichen Industrieanwendern erhöhen.
- Recycling und Anwendungen im zweiten Lebenszyklus werden die Nachhaltigkeit stärken und die Risiken in der Lieferkette im Zusammenhang mit der Verfügbarkeit von Rohstoffen reduzieren.
- Modulare und austauschbare Pack-Designs werden die Flexibilität für unterschiedliche Lagerlayouts und Betriebsintensitäten verbessern.
- Der regionale Fertigungsausbau wird die Abhängigkeit von Importen verringern und die Batterieverfügbarkeit stabilisieren.
- Das Wachstum der Kühlkettenlogistik und hochdichter Lagerhaltung wird die Einführung robuster Lithium-Ionen-Systeme beschleunigen, die für extreme Umgebungen optimiert sind.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Lithium-Ionen-Gabelstaplerbatterien und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Lithium-Ionen-Gabelstaplerbatterien voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment der Lithium-Ionen-Gabelstaplerbatterien hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Lithium-Ionen-Gabelstaplerbatterien antreiben?
Wer sind die führenden Unternehmen im Markt für Lithium-Ionen-Gabelstaplerbatterien?
Welche Region hatte 2024 den größten Anteil am Markt für Lithium-Ionen-Gabelstaplerbatterien?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Lithium-Ionen-Gabelstaplerbatterien-Markt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Lithium-Ionen-Gabelstaplerbatterien-Markt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5.48 billion → 2032: USD 9.7 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Lithium-Ionen-Gabelstaplerbatterien-Markt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Lithium-Ionen-Gabelstaplerbatterien-Markt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Lithium-Ionen-Gabelstaplerbatterien-Markt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Lithium-Ionen-Gabelstaplerbatterien-Markt Market Drivers
- 3.3 Lithium-Ionen-Gabelstaplerbatterien-Markt Market Restraints & Challenges
- 3.4 Lithium-Ionen-Gabelstaplerbatterien-Markt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Lithium-Ionen-Gabelstaplerbatterien-Markt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Lithium-Ionen-Gabelstaplerbatterien-Markt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Lithium-Ionen-Gabelstaplerbatterien-Markt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Lithium-Ionen-Gabelstaplerbatterien-Markt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Lithium-Ionen-Gabelstaplerbatterien-Markt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Lithium-Ionen-Gabelstaplerbatterien-Markt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Lithium-Ionen-Gabelstaplerbatterien-Markt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Lithium-Ionen-Gabelstaplerbatterien-Markt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Lithium-Ionen-Gabelstaplerbatterien-Markt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Lithium-Ionen-Gabelstaplerbatterien-Markt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Lithium-Ionen-Gabelstaplerbatterien-Markt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Lithium-Ionen-Gabelstaplerbatterien-Markt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Lithium-Ionen-Gabelstaplerbatterien-Markt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Lithium-Ionen-Gabelstaplerbatterien-Markt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Lithium-Ionen-Gabelstaplerbatterien-Markt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Lithium-Ionen-Gabelstaplerbatterien-Markt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Lithium-Ionen-Gabelstaplerbatterien-Markt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Lithium-Ionen-Gabelstaplerbatterien-Markt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Lithium-Ionen-Gabelstaplerbatterien-Markt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
