
Marktübersicht
Die Größe des Maisölmarktes wurde im Jahr 2024 auf 6.512 Millionen USD geschätzt und soll bis 2032 10.223,21 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Größe des Maisölmarktes 2024 | USD 6.512 Millionen |
| Maisölmarkt, CAGR | 5,8% |
| Größe des Maisölmarktes 2032 | USD 10.223,21 Millionen |
Der Maisölmarkt wird von etablierten Agrar- und Speiseölherstellern wie Archer Daniels Midland Company, Cargill Incorporated, Wilmar International Ltd., ConAgra Brands, Inc., ACH Food Companies, Inc., Savola Group, IFFCO, Abu Dhabi Vegetable Oil Company, Qingdao Changsheng Group Co., Ltd. und Elburg Global angeführt, die alle durch integrierte Lieferketten, Raffineriekapazitäten und starke Vertriebsnetze konkurrieren. Diese Akteure konzentrieren sich auf Produktqualität, Clean-Label-Positionierung und regionale Expansion, um ihre Marktpräsenz zu stärken. Nordamerika dominierte den Maisölmarkt mit einem genauen Marktanteil von 36,8 % im Jahr 2024, unterstützt durch reichliche Maisproduktion, fortschrittliche Verarbeitungseinrichtungen und starke Nachfrage aus der Lebensmittelverarbeitung und Biokraftstoffanwendungen, gefolgt von Asien-Pazifik und Europa als wichtige Verbrauchs- und Wachstumsregionen.
Markteinblicke
- Der Maisölmarkt wurde im Jahr 2024 auf 6.512 Millionen USD geschätzt und soll bis 2032 10.223,21 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 5,8 % im Prognosezeitraum.
- Das Wachstum des Maisölmarktes wird durch die steigende Nachfrage nach pflanzlichen und herzgesunden Speiseölen, die expandierenden verarbeiteten Lebensmittel- und Gastronomiebranchen sowie die zunehmende Nutzung in Biokraftstoff- und Industrieanwendungen angetrieben.
- Zu den wichtigsten Trends auf dem Maisölmarkt gehören die wachsende Präferenz für nicht-GVO- und Clean-Label-Produkte, der zunehmende Verbrauch in aufstrebenden Volkswirtschaften und die steigende Verwendung von Maisöl in der Biodieselproduktion und nachhaltigen industriellen Anwendungen.
- Der Maisölmarkt zeigt einen aktiven Wettbewerb unter globalen und regionalen Akteuren, die sich auf vertikale Integration, Erweiterung der Raffineriekapazitäten und markengebundene Einzelhandelsangebote konzentrieren, während sie mit Einschränkungen durch Maispreisschwankungen und starker Konkurrenz durch Soja- und Sonnenblumenöle konfrontiert sind.
- Regional führte Nordamerika den Maisölmarkt mit einem Anteil von 36,8 % im Jahr 2024 an, gefolgt von Asien-Pazifik mit 27,6 % und Europa mit 24,1 %, während im Segment essbares Maisöl mit einem Anteil von 74,6 % dominierte und die Lebensmittelverarbeitung 58,2 % der Gesamtnachfrage ausmachte.
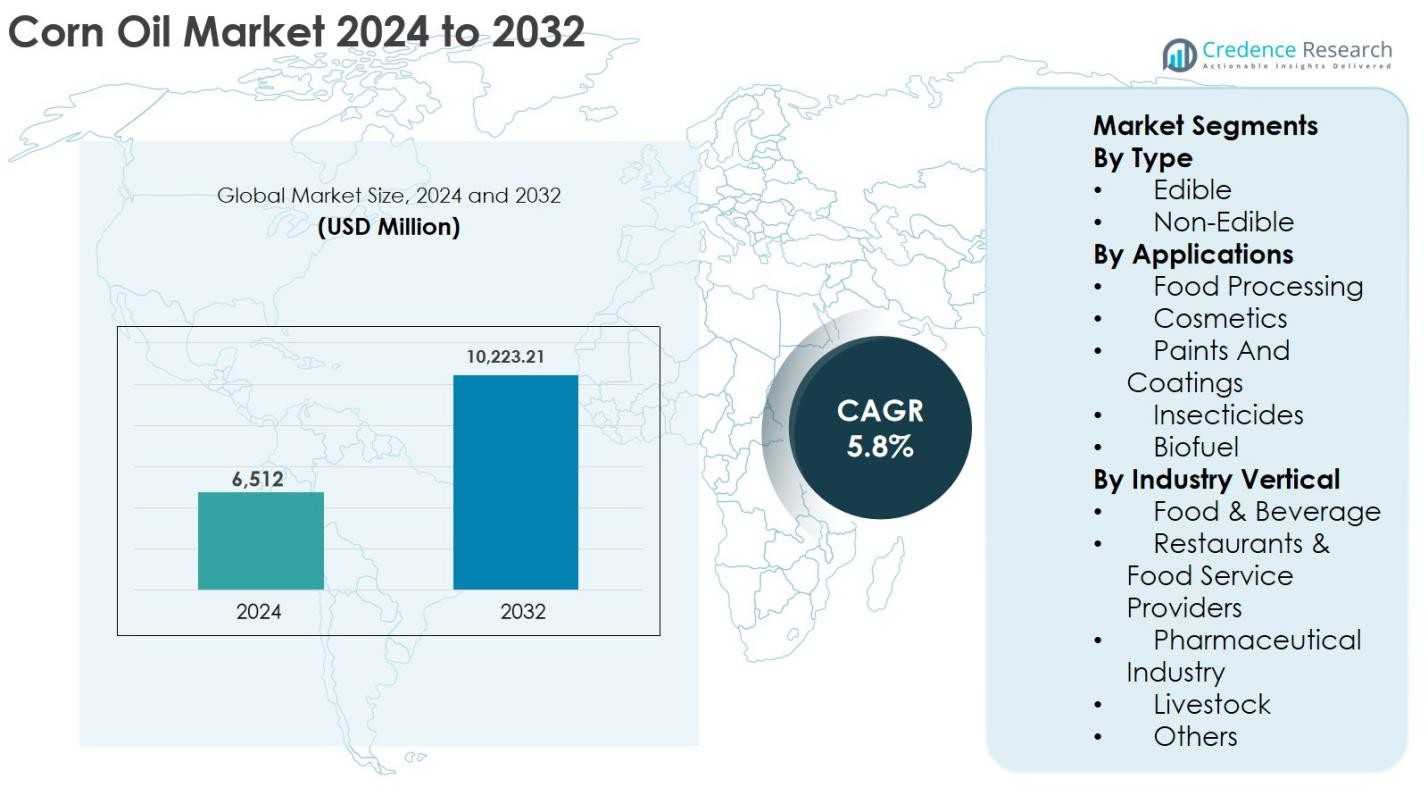 Marktsegmentierungsanalyse:
Nach Typ
Der Maisölmarkt nach Typ wird in erster Linie vom essbaren Segment angetrieben, das 2024 einen Marktanteil von 74,6 % ausmachte, unterstützt durch seine umfangreiche Verwendung in der häuslichen Küche und der kommerziellen Lebensmittelzubereitung. Essbares Maisöl profitiert von einem günstigen Fettsäureprofil, einem hohen Rauchpunkt und cholesterinsenkenden Eigenschaften, was es für das Braten, Backen und verarbeitete Lebensmittel geeignet macht. Die steigende Verbraucherpräferenz für pflanzliche und herzgesunde Öle, zusammen mit zunehmender Urbanisierung und verfügbarem Einkommen, verstärkt weiterhin die Nachfrage. Das nicht essbare Segment wächst stetig aufgrund industrieller und biobasierter Anwendungen, bleibt jedoch sekundär.
- Zum Beispiel wird Mazola Maisöl von ACH Food Companies in Nordamerika als herzgesundes Speiseöl vermarktet und für seine Fähigkeit, den Cholesterinspiegel im Rahmen einer Ernährung mit niedrigem Gehalt an gesättigten Fetten und Cholesterin zu senken, beworben und gehört zu den führenden Marken-Speiseölen in den US-Einzelhandelskanälen.
Nach Anwendung
Nach Anwendung dominierte die Lebensmittelverarbeitung den Maisölmarkt mit einem Marktanteil von 58,2 % im Jahr 2024, angetrieben durch den großflächigen Verbrauch in Snacks, Fertiggerichten, Backwaren und Bratvorgängen. Der neutrale Geschmack, die oxidative Stabilität und die Kosteneffizienz von Maisöl machen es zu einer bevorzugten Zutat für Lebensmittelhersteller. Das Wachstum wird weiter durch den expandierenden Konsum von verpackten Lebensmitteln und Schnellrestaurantketten unterstützt. Andere Anwendungen wie Kosmetika, Biokraftstoffe, Insektizide sowie Farben und Beschichtungen gewinnen aufgrund von Nachhaltigkeitsinitiativen an Bedeutung, aber die Lebensmittelverarbeitung bleibt der Hauptnachfragetreiber.
- Zum Beispiel hat Frito-Lay (PepsiCo) berichtet, dass in vielen seiner Kartoffelchips und Snackprodukte in Nordamerika Pflanzenöle wie Maisöl und Sonnenblumenöl verwendet werden, um den Geschmack und die Bratleistung zu verbessern.
Nach Industriezweig
Der Industriezweig Lebensmittel & Getränke führte den Maisölmarkt an und eroberte 2024 einen Marktanteil von 61,4 %, aufgrund seiner umfangreichen Verwendung in verarbeiteten Lebensmitteln, Speiseölen und kommerziellen Küchen. Der zunehmende Konsum von Convenience-Produkten, das Wachstum von Gastronomiebetrieben und das steigende Gesundheitsbewusstsein treiben die Nachfrage in diesem Bereich weiter an. Restaurants und Gastronomiebetriebe tragen ebenfalls erheblich bei, da sie viel Bratöl verwenden. In der Zwischenzeit profitieren die Pharma- und Viehzuchtsegmente von der Rolle des Maisöls als Hilfsstoff und energiereiches Futtermittel, was die diversifizierte Endnutzungsexpansion unterstützt.
Wichtige Wachstumstreiber
Steigende Nachfrage nach pflanzlichen und gesunden Speiseölen
Der Maisölmarkt wird stark durch die steigende Verbraucherpräferenz für pflanzliche und herzgesunde Speiseöle angetrieben. Maisöl enthält hohe Mengen an mehrfach ungesättigten Fettsäuren und Phytosterolen, die helfen, LDL-Cholesterin zu reduzieren, was es für gesundheitsbewusste Verbraucher attraktiv macht. Das wachsende Bewusstsein für Herz-Kreislauf-Gesundheit, kombiniert mit steigenden Fällen von lebensstilbedingten Krankheiten, hat den Wechsel von tierischen Fetten zu Pflanzenölen beschleunigt. Urbanisierung, sich ändernde Ernährungsgewohnheiten und höhere verfügbare Einkommen unterstützen weiter die Akzeptanz im Haushalt und im kommerziellen Bereich. Darüber hinaus verbessern der hohe Rauchpunkt und der neutrale Geschmack von Maisöl seine Eignung für das Braten und die Lebensmittelverarbeitung, was die Nachfrage in Einzelhandels- und Gastronomiekanälen weltweit verstärkt.
- Zum Beispiel hat Mazola (ACH Food Companies) sein 100%iges Maisöl in den USA lange mit einem von der FDA genehmigten Herzgesundheitsanspruch vermarktet, dass es helfen kann, Cholesterin zu reduzieren, wenn es gesättigte Fette ersetzt, und betont sein pflanzliches Profil und seinen Phytosterolgehalt.
Expansion der verarbeiteten Lebensmittel- und Gastronomieindustrie
Das rasante Wachstum im Bereich der verarbeiteten Lebensmittel und der Gastronomiebranche ist ein wesentlicher Treiber für den Maisölmarkt. Der zunehmende Konsum von Fertiggerichten, verpackten Snacks, Backwaren und frittierten Lebensmitteln hat die industrielle Nachfrage erheblich gesteigert. Maisöl wird von Lebensmittelherstellern aufgrund seiner oxidativen Stabilität, Kosteneffizienz und Kompatibilität mit großtechnischen Verarbeitungen bevorzugt. Die Expansion von Schnellrestaurants, Cloud-Küchen und organisierten Lebensmittelhandelsketten, insbesondere in aufstrebenden Volkswirtschaften, führt weiterhin zu einem erhöhten Massenkonsum. Steigende städtische Erwerbsbevölkerungen und zeitlich eingeschränkte Lebensstile unterstützen die Nachfrage nach verarbeiteten Lebensmitteln weiter, was sich direkt in einem anhaltenden Wachstum von Maisöl in kommerziellen Anwendungen niederschlägt.
- Zum Beispiel beziehen große Lieferanten von Schnellrestaurants in Märkten wie Indien und Südostasien große Mengen raffinierter Pflanzenöle, einschließlich Maisöl, für das Frittieren und die Hochdurchsatz-Küche in Franchise-Filialen und auf Lieferungen ausgerichteten Cloud-Küchen.
Zunehmende Verwendung in Biokraftstoff- und Industrieanwendungen
Die zunehmende Verwendung von Maisöl in Biokraftstoff- und Industrieanwendungen ist ein weiterer wichtiger Wachstumstreiber. Rohes Maisöl, das als Nebenprodukt der Ethanolproduktion gewonnen wird, wird zunehmend als nachhaltiger Rohstoff für die Biodieselherstellung genutzt. Unterstützende staatliche Richtlinien zur Förderung erneuerbarer Energien und Kohlenstoffreduktionsinitiativen haben Biodieselproduzenten ermutigt, Maisöl in Kraftstoffmischungen zu integrieren. Darüber hinaus profitieren industrielle Anwendungen in Schmierstoffen, Insektiziden und Beschichtungen von der biologischen Abbaubarkeit und geringen Toxizität von Maisöl. Da die Nachhaltigkeitsvorschriften in allen Branchen strenger werden, steigt die Nachfrage nach biobasierten Rohstoffen weiter an, was die langfristigen Wachstumsaussichten für Maisöl über essbare Anwendungen hinaus stärkt.
Wichtige Trends & Chancen
Steigende Nachfrage aus aufstrebenden Volkswirtschaften
Aufstrebende Volkswirtschaften bieten erhebliche Wachstumschancen für den Maisölmarkt aufgrund des raschen Bevölkerungswachstums, der Urbanisierung und sich entwickelnder Ernährungsgewohnheiten. Steigende Einkommen der Mittelschicht und eine größere Exposition gegenüber westlichen Ernährungsmustern treiben die Nachfrage nach Speiseölen an. Regierungen und Lebensmittelhersteller in Asien-Pazifik, Lateinamerika und dem Nahen Osten erweitern ihre inländischen Raffinerie- und Verarbeitungskapazitäten, um den steigenden Konsum zu decken. Darüber hinaus verbessern verbesserte Einzelhandelsinfrastrukturen und expandierende E-Commerce-Plattformen die Produktzugänglichkeit. Da das Bewusstsein für gesündere Speiseöle in diesen Regionen zunimmt, können Maisölhersteller von langfristigem Volumenwachstum und lokalisierten Produktangeboten profitieren.
- Zum Beispiel haben Bunge Loders Croklaan und Cargill ihre Raffinerie- und Verpackungskapazitäten für Speiseöle in Asien-Pazifik und Lateinamerika erweitert, um der steigenden Nachfrage lokaler Lebensmittelverarbeiter und Verbraucher gerecht zu werden.
Produktinnovation und Clean-Label-Positionierung
Produktinnovation und Clean-Label-Positionierung stellen eine wichtige Chance im Maisölmarkt dar. Hersteller konzentrieren sich zunehmend auf nicht-GVO, biologische und minimal verarbeitete Maisölvarianten, um sich an Clean-Label- und Transparenztrends anzupassen. Die Nachfrage nach rückverfolgbarer Beschaffung und nachhaltigen Produktionspraktiken beeinflusst Marken- und Verpackungsstrategien. Angereicherte Maisölprodukte, die mit Vitaminen und funktionellen Inhaltsstoffen angereichert sind, gewinnen ebenfalls an Bedeutung. Diese Innovationen ermöglichen es Unternehmen, Angebote zu differenzieren, Premiumpreise zu erzielen und die Markentreue zu stärken. Da die regulatorische Kontrolle über die Lebensmittelkennzeichnung zunimmt, wird erwartet, dass Clean-Label-Maisölprodukte sowohl im Einzelhandel als auch im industriellen Bereich breitere Akzeptanz finden.
- Zum Beispiel heben Marken wie Mazola in Nordamerika hervor, dass ihr Maisöl cholesterinfrei ist und fördern eine einfache Zutatenpositionierung, um etikettenbewusste Verbraucher anzusprechen.
Wichtige Herausforderungen
Preisschwankungen von Mais und Störungen in der Lieferkette
Eine der größten Herausforderungen für den Maisölmarkt ist die Volatilität der Maispreise, die durch schwankende landwirtschaftliche Erträge, klimatische Bedingungen und globale Handelsdynamiken beeinflusst wird. Mais ist ein wichtiger Rohstoff, und Preisinstabilität wirkt sich direkt auf die Produktionskosten und Gewinnmargen aus. Wetterbedingte Risiken wie Dürren und Überschwemmungen können die Maisversorgung stören und die Effizienz der Ölextraktion verringern. Darüber hinaus können geopolitische Spannungen und Exportbeschränkungen internationale Handelsströme beeinflussen. Störungen in der Lieferkette, einschließlich Transportbeschränkungen und steigender Logistikkosten, verstärken den Preisdruck weiter, was das Kostenmanagement und langfristige Beschaffungsstrategien für Marktteilnehmer entscheidend macht.
Starker Wettbewerb durch alternative Pflanzenöle
Der Maisölmarkt steht in starkem Wettbewerb mit alternativen Pflanzenölen wie Soja-, Sonnenblumen-, Raps- und Palmöl. Diese Öle profitieren oft von niedrigeren Produktionskosten, größerer Verfügbarkeit oder stärkerer Verbraucherbekanntheit in bestimmten Regionen. Die Preissensibilität unter Verbrauchern und Lebensmittelherstellern führt häufig zu Substitutionen basierend auf Kostenvorteilen. Darüber hinaus können laufende Forschung und Marketing zu den gesundheitlichen Vorteilen konkurrierender Öle den Wert von Maisöl verwässern. Um wettbewerbsfähig zu bleiben, müssen Maisölproduzenten in Differenzierung durch Qualität, Nachhaltigkeitsnachweise und funktionale Vorteile investieren, während sie den Preisdruck in einem zunehmend wettbewerbsintensiven Speiseölmarkt bewältigen.
Regionale Analyse
Nordamerika
Nordamerika hielt den größten Anteil am Maisölmarkt und machte 2024 36,8% des weltweiten Umsatzes aus, angetrieben durch hohe Maisproduktion, gut etablierte Verarbeitungseinrichtungen und starke Nachfrage aus der Lebensmittelverarbeitung und der Biokraftstoffindustrie. Die Vereinigten Staaten dominieren den regionalen Verbrauch aufgrund der umfangreichen Verwendung von Maisöl in verpackten Lebensmitteln, Frittieranwendungen und ethanolbasiertem Biodiesel. Wachsende Gesundheitsbewusstsein und die Vorliebe für pflanzliche Öle unterstützen die Einzelhandelsnachfrage weiter. Darüber hinaus stärken günstige staatliche Richtlinien zur Förderung erneuerbarer Brennstoffe und nachhaltiger Rohstoffe die Nutzung von Maisöl in industriellen und energetischen Anwendungen in der Region.
Europa
Europa machte 2024 einen Marktanteil von 24,1% aus, unterstützt durch eine stetige Nachfrage aus den Bereichen Lebensmittel & Getränke, Pharmazie und Industrie. Die Region legt Wert auf nachhaltige Beschaffung, Clean-Label-Produkte und nicht-GVO-Zutaten, was gut zu Anwendungen von raffiniertem Maisöl passt. Länder wie Deutschland, Frankreich und das Vereinigte Königreich tragen erheblich durch Lebensmittelverarbeitung und biobasierte industrielle Nutzung bei. Strenge Vorschriften zu Transfetten und die zunehmende Einführung gesünderer Speiseöle haben eine allmähliche Substitution hin zu Maisöl gefördert. Der Wettbewerb durch Sonnenblumen- und Rapsöle bleibt jedoch stark und moderiert das allgemeine Wachstumstempo.
Asien-Pazifik
Asien-Pazifik repräsentierte 2024 27,6% des Maisölmarktes und war damit das am schnellsten wachsende regionale Segment. Schnelle Urbanisierung, Bevölkerungswachstum und steigende verfügbare Einkommen treiben den höheren Verbrauch von Speiseölen in China, Indien, Japan und Südostasien an. Die Expansion der Lebensmittelverarbeitungsindustrie, die steigende Nachfrage nach verpackten Lebensmitteln und das Wachstum von Schnellrestaurants sind wichtige Faktoren. Darüber hinaus unterstützt das steigende Bewusstsein für gesündere Speiseöle die Akzeptanz von Maisöl in städtischen Haushalten. Laufende Investitionen in die Raffineriekapazität und die Verbesserung der Vertriebsnetze verbessern die Aussichten für die regionale Marktexpansion weiter.
Lateinamerika
Lateinamerika erlangte 2024 einen Marktanteil von 7,1%, angetrieben durch wachsende Lebensmittelverarbeitungsaktivitäten und steigenden Verbrauch von Speiseölen. Brasilien und Argentinien führen die regionale Nachfrage aufgrund der steigenden landwirtschaftlichen Produktion und der zunehmenden Nutzung von Maisderivaten an. Die Region profitiert von verbesserten wirtschaftlichen Bedingungen und allmählichen Verschiebungen hin zu gesünderen Pflanzenölen. Maisöl wird zunehmend in der industriellen Lebensmittelproduktion und in der Tierfutteranwendung eingesetzt. Das Marktwachstum wird jedoch teilweise durch den starken Wettbewerb mit Sojaöl eingeschränkt, das in den lateinamerikanischen Ländern weit verbreitet und kostengünstig ist.
Mittlerer Osten & Afrika
Der Mittlere Osten & Afrika machte 2024 4,4% des Maisölmarktes aus, unterstützt durch steigende Lebensmittelimporte, Bevölkerungswachstum und expandierende Gastronomiesektoren. Urbanisierung und sich ändernde Ernährungsgewohnheiten erhöhen die Nachfrage nach raffinierten Speiseölen, insbesondere in den Ländern des Golfkooperationsrates. Der Verbrauch von Maisöl wächst in der Lebensmittelverarbeitung und in gewerblichen Küchen aufgrund seiner Stabilität beim Frittieren. In Afrika unterstützen allmähliche Verbesserungen der Einzelhandelsinfrastruktur und das steigende Gesundheitsbewusstsein die Marktdurchdringung. Begrenzte lokale Produktion und Preissensibilität schränken jedoch die schnellere Akzeptanz weiterhin ein.
Marktsegmentierungen:
Nach Typ
- Essbar
- Nicht essbar
Nach Anwendungen
- Lebensmittelverarbeitung
- Kosmetik
- Farben und Beschichtungen
- Insektizide
- Biodiesel
Nach Industriezweig
- Lebensmittel & Getränke
- Restaurants & Gastronomiedienstleister
- Pharmaindustrie
- Viehzucht
- Andere
Nach Geografie
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Länder
- Südafrika
- Rest des Nahen Ostens und Afrikas
Wettbewerbslandschaft
Der Markt für Maisöl zeichnet sich durch eine mäßig konsolidierte Wettbewerbslandschaft aus, die durch die Präsenz großer multinationaler Agrarunternehmen und regionaler Speiseölproduzenten gekennzeichnet ist, die im Hinblick auf Größe, Produktqualität und Vertriebsreichweite konkurrieren. Führende Unternehmen wie Archer Daniels Midland Company, Cargill Incorporated, Wilmar International Ltd. und ConAgra Brands, Inc. profitieren von vertikal integrierten Betrieben, umfangreichen Maisbeschaffungsnetzwerken und fortschrittlichen Raffineriekapazitäten, die Kosteneffizienz und eine konsistente Versorgung ermöglichen. Unternehmen wie ACH Food Companies, Inc., Savola Group, IFFCO und Abu Dhabi Vegetable Oil Company konzentrieren sich darauf, ihre regionale Präsenz durch Markenangebote im Einzelhandel und Partnerschaften im Gastronomiebereich zu stärken. Neue Teilnehmer wie Qingdao Changsheng Group Co., Ltd. und Elburg Global erweitern ihre Kapazitäten und zielen auf Industrie- und Exportmärkte ab. Strategische Initiativen auf dem Markt umfassen Investitionen in nicht-GVO- und Clean-Label-Maisölvarianten, den Ausbau von Raffinerieanlagen und Partnerschaften mit Lebensmittelverarbeitern, um die steigende Nachfrage aus sowohl essbaren als auch industriellen Anwendungen zu decken.
Analyse der Hauptakteure
- Wilmar International Ltd.
- IFFCO
- Archer Daniels Midland Company
- Savola Group
- Qingdao Changsheng Group Co., Ltd.
- ConAgra Brands, Inc.
- Abu Dhabi Vegetable Oil Company
- Elburg Global
- Cargill Incorporated
- ACH Food Companies, Inc.
Aktuelle Entwicklungen
- Im November 2025 brachte International Flavors & Fragrances Inc. (IFF) „OPTIMASH BOOST“ auf den Markt, eine Enzymmischung der zweiten Generation, die entwickelt wurde, um die Rückgewinnung von Destillateur-Maisöl (DCO) in Ethanolanlagen zu erhöhen und Ertrag und Effizienz gegenüber früheren Lösungen zu verbessern.
- Im November 2025 gründeten Turnspire Capital Partners LLC und AgraMarke Quality Grains die LifeLine Group, einen unabhängigen integrierten Produzenten von maisbasierten Lebensmitteln, erneuerbaren Brennstoffen und Nebenprodukten einschließlich Maisöl, nach der Übernahme von LifeLine Foods und ICM Biofuels.
- Im Februar 2025 übernahm Cargill die vollständige Kontrolle über SJC Bioenergia in Brasilien, um seine Präsenz im Bereich erneuerbare Energien und Maisverarbeitung, einschließlich der Produktion von Maisöl, zu verstärken, vorbehaltlich der behördlichen Genehmigung.
Berichtsabdeckung
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Typ, Anwendung, Branchenvertikale und Geografie. Er beschreibt führende Marktakteure und gibt einen Überblick über deren Geschäft, Produktangebote, Investitionen, Einnahmequellen und wichtige Anwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für Neueinsteiger und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick
- Der Markt für Maisöl wird ein stetiges Wachstum verzeichnen, unterstützt durch den steigenden globalen Verbrauch von pflanzlichen und essbaren Ölen.
- Das zunehmende Gesundheitsbewusstsein wird weiterhin die Präferenz für Maisöl aufgrund seiner cholesterinsenkenden Eigenschaften antreiben.
- Die Expansion der verarbeiteten Lebensmittel- und Gastronomiebranchen wird die großindustrielle Nachfrage aufrechterhalten.
- Die wachsende Urbanisierung und veränderte Ernährungsgewohnheiten in aufstrebenden Volkswirtschaften werden den Einzelhandelskonsum stärken.
- Der Biokraftstoffsektor wird Maisöl zunehmend als nachhaltigen Rohstoff für die Biodieselproduktion einsetzen.
- Hersteller werden sich auf nicht-GVO, Clean-Label und organische Maisölvarianten konzentrieren, um den sich wandelnden Verbraucheransprüchen gerecht zu werden.
- Investitionen in die Raffinierungseffizienz und Optimierung der Lieferkette werden die Kostenwettbewerbsfähigkeit verbessern.
- Strategische Partnerschaften mit Lebensmittelverarbeitern und -vertriebshändlern werden die Marktdurchdringung verbessern.
- Regulatorische Unterstützung für erneuerbare und biobasierte Produkte wird langfristige Wachstumschancen schaffen.
- Der Wettbewerb mit alternativen Pflanzenölen wird Innovation und Differenzierung im Produktangebot fördern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für Maisöl und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für Maisöl voraussichtlich zwischen 2024 und 2032 wachsen?
Welches Marktsegment für Maisöl hatte 2024 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für Maisöl antreiben?
Wer sind die führenden Unternehmen im Markt für Maisöl?
Welche Region hatte 2024 den größten Anteil am Markt für Maisöl?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Maisölmarkt Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Maisölmarkt Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 6,512 million → 2032: USD 10,223.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Maisölmarkt Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Maisölmarkt Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Maisölmarkt Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Maisölmarkt Market Drivers
- 3.3 Maisölmarkt Market Restraints & Challenges
- 3.4 Maisölmarkt Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Maisölmarkt Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Maisölmarkt Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Maisölmarkt category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Maisölmarkt Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Maisölmarkt Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Maisölmarkt market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Maisölmarkt Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Maisölmarkt Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Maisölmarkt Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Maisölmarkt (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Maisölmarkt Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Maisölmarkt Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Maisölmarkt Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Maisölmarkt Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Maisölmarkt Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Maisölmarkt Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Maisölmarkt Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Maisölmarkt Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Maisölmarkt Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
