
Marktübersicht:
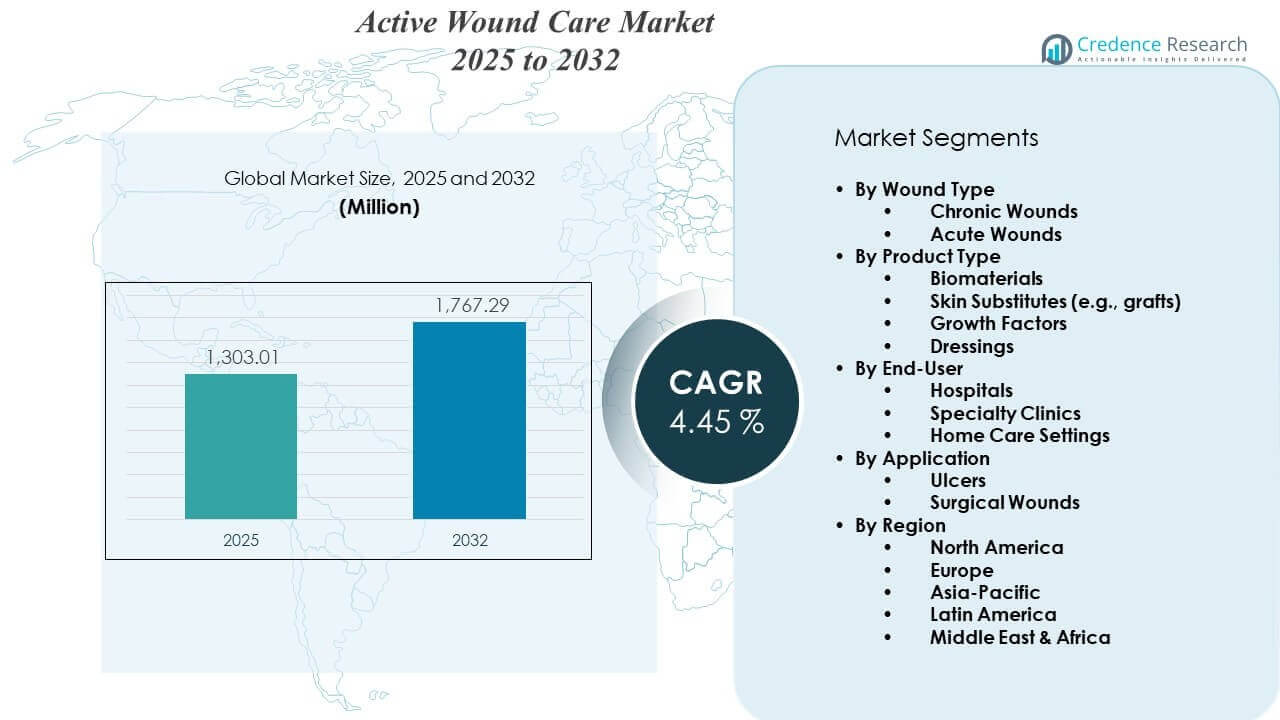
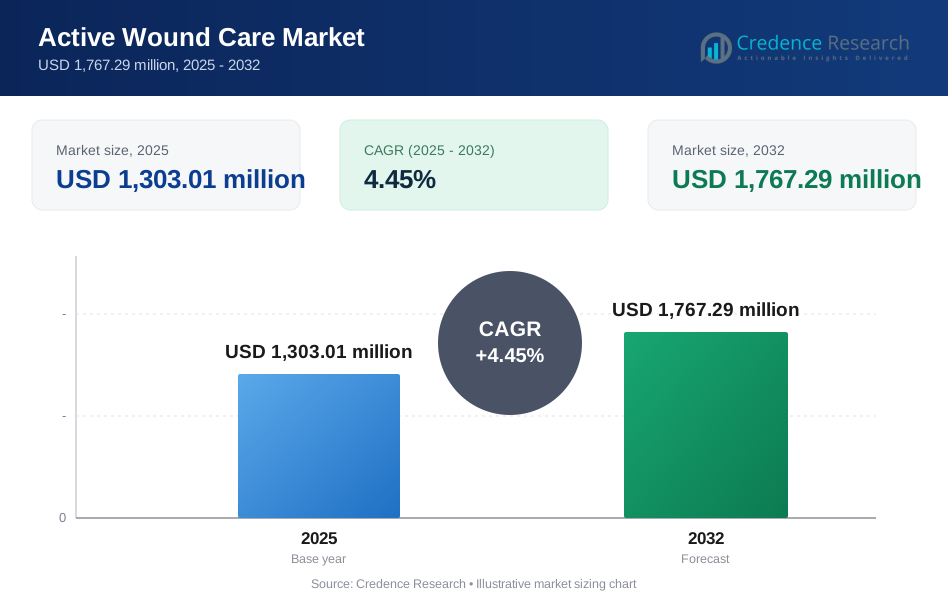
Der Markt für aktive Wundversorgung wird voraussichtlich von 1.303,01 Millionen USD im Jahr 2025 auf geschätzte 1.767,29 Millionen USD bis 2032 wachsen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,45 % von 2025 bis 2032.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2032 |
| Marktgröße für aktive Wundversorgung 2025 | 1.303,01 Millionen USD |
| Markt für aktive Wundversorgung, CAGR | 4,45% |
| Marktgröße für aktive Wundversorgung 2032 | 1.767,29 Millionen USD |
Der Markt expandiert aufgrund der zunehmenden Prävalenz chronischer Wunden wie diabetischer Fußgeschwüre, Druckgeschwüre und venöser Beingeschwüre. Die steigende Anzahl älterer Menschen mit reduzierter Heilungskapazität und der Anstieg chirurgischer Eingriffe treiben die Nachfrage nach fortschrittlichen Heilprodukten an. Gesundheitsdienstleister bevorzugen jetzt bioaktive Therapien und gewebetechnisch hergestellte Produkte, die eine schnellere Genesung fördern und das Infektionsrisiko verringern. Ständige Innovationen bei Wundauflagen, einschließlich Hydrogel-, Kollagen- und Alginat-basierten Materialien, unterstützen das Marktwachstum weiter. Regierungen und private Versicherer erhöhen ebenfalls die Erstattung für effektive Behandlungen.
Nordamerika führt den globalen Markt für aktive Wundversorgung an, aufgrund einer hohen Inzidenz chronischer Wunden, einer starken Gesundheitsinfrastruktur und eines höheren Patientenbewusstseins. Europa folgt dicht dahinter, unterstützt durch günstige Erstattungspolitiken und alternde Bevölkerungen. Der asiatisch-pazifische Raum entwickelt sich zu einer schnell wachsenden Region, angetrieben durch steigende Diabetesfälle, zunehmende Gesundheitsinvestitionen und verbesserten Zugang zu fortschrittlicher Wundversorgung in Ländern wie China, Indien und Südkorea. Lateinamerika und der Nahe Osten & Afrika verzeichnen ein stetiges Wachstum, wenn auch von einer kleineren Basis aus, da das Bewusstsein und der Zugang zur Gesundheitsversorgung verbessert werden.
Markteinblicke:
- Der Markt für aktive Wundversorgung wurde im Jahr 2024 auf 1.303,01 Millionen USD geschätzt und soll bis 2032 1.767,29 Millionen USD erreichen, mit einer jährlichen Wachstumsrate (CAGR) von 4,45%, angetrieben durch die Prävalenz chronischer Wunden und fortschrittlicher Therapien.
- Nordamerika (~45%), Europa (~25%) und der asiatisch-pazifische Raum (~20%) stellen die größten regionalen Anteile dar, aufgrund starker Gesundheitssysteme, hoher Belastung durch chronische Krankheiten und strukturierter Wundversorgungsprotokolle.
- Der asiatisch-pazifische Raum (~20%) ist die am schnellsten wachsende Region, unterstützt durch steigende Diabetes-Inzidenz, alternde Bevölkerungen, expandierende Krankenhausinfrastruktur und verbesserte Zugänglichkeit zu fortschrittlicher Wundversorgung.
- Chronische Wunden machen ~59% des Segmentanteils aus, angeführt von diabetischen Fußgeschwüren und Druckgeschwüren, die eine langwierige und spezialisierte Behandlung erfordern.
- Krankenhäuser halten ~52% des Endnutzeranteils aufgrund des hohen Patientenzuflusses, fortschrittlicher Wundversorgungseinheiten und der stärkeren Nutzung von bioaktiven Verbänden und Hautersatzstoffen.
Markttreiber:
Zunehmende Prävalenz chronischer Wunden und diabetischer Geschwüre in alternden Bevölkerungen
Chronische Wunden wie Druckgeschwüre, venöse Beingeschwüre und diabetische Fußgeschwüre nehmen in entwickelten und sich entwickelnden Ländern zu. Die alternde Bevölkerung ist aufgrund langsamerer Geweberegeneration und reduzierter Immunität anfälliger für solche Wunden. Die wachsende Belastung durch Diabetes und Fettleibigkeit erhöht das Risiko schwer heilbarer Geschwüre weiter. Gesundheitsdienstleister priorisieren das Wundmanagement, da unbehandelte Geschwüre oft zu schweren Komplikationen führen. Der Markt für aktive Wundversorgung profitiert von diesem Anstieg chronischer Wundfälle, die kontinuierliche und fortschrittliche Pflege erfordern. Der Bedarf an spezialisierten Wundheilungsprodukten hat in Krankenhäusern und im häuslichen Umfeld zugenommen. Patienten suchen nun nach schnellerer Genesung und verkürzten Krankenhausaufenthalten. Dies schafft eine anhaltende Nachfrage nach bioengineerten Verbänden und zellbasierten Therapien.
- Zum Beispiel betreffen diabetische Fußgeschwüre weltweit jedes Jahr 18,6 Millionen Menschen, mit etwa 1,6 Millionen Fällen in den Vereinigten Staaten, die oft zu Krankenhausaufenthalten oder Amputationen führen.
Technologischer Fortschritt bei bioaktiven Produkten und Geweberegenerationstherapien
Fortschrittliche Wundversorgungslösungen konzentrieren sich nun darauf, die Zellaktivität und Geweberegeneration zu fördern. Wichtige Entwicklungen umfassen Amnionmembranen, stammzellbasierte Produkte und synthetische Transplantate, die die Heilungsraten verbessern. Diese Innovationen übertreffen traditionelle Verbände und erfüllen die klinischen Bedürfnisse komplexer Wunden. Hersteller investieren in Forschung und Entwicklung, um die nächste Generation von kollagenbasierten und matrixbasierten Produkten auf den Markt zu bringen. Der Markt für aktive Wundversorgung entwickelt sich mit diesen Innovationen weiter und liefert bessere Patientenergebnisse. Krankenhäuser verlagern sich von passivem Schutz zu aktiven Heilungsstrategien. Chirurgen und Wundversorgungsspezialisten nutzen diese Produkte zunehmend in der postoperativen und Traumaversorgung. Kontinuierliche Verbesserungen in der Materialwissenschaft unterstützen diese Fortschritte.
- Zum Beispiel zeigt das neue ALLEVYN COMPLETE CARE 5-Layer Foam Dressing von Smith+Nephew eine Absorption und Scherdissipation von bis zu 93% im Vergleich zu früheren Schäumen, was die Prävention von Druckverletzungen verbessert.
Wachsende Präferenz für ambulante und häusliche Wundbehandlungsmodalitäten
Gesundheitssysteme betonen nun die Reduzierung der stationären Belastung durch ambulante Pflege und häusliche Genesung. Tragbare und einfach anzuwendende Wundpflegeprodukte passen zu diesen neuen Pflegemodellen. Die häusliche Pflege für das Wundmanagement expandiert weiterhin, insbesondere in entwickelten Märkten. Versicherungsanbieter unterstützen ebenfalls die ambulante Pflege, fördern schnellere Entlassungen und niedrigere Behandlungskosten. Der Markt für aktive Wundpflege wächst mit diesem Trend hin zu Bequemlichkeit und Effizienz. Patienten bevorzugen Behandlungen, die Krankenhausbesuche reduzieren und Autonomie fördern. Gesundheitsfachkräfte empfehlen fortschrittliche Verbände mit Unterstützung zur Selbstanwendung. Diese Trends beschleunigen die Produktdurchdringung in häuslichen Pflegeumgebungen.
Regierungs- und institutionelle Unterstützung für Programme zum Management chronischer Wunden
Öffentliche Gesundheitssysteme erkennen nun chronische Wunden als ein zentrales Gesundheitsanliegen an. Mehrere Regierungen implementieren nationale Programme zur Prävention von Druckgeschwüren und diabetischen Geschwüren. Erstattungsrahmen beinhalten zunehmend fortschrittliche Wundpflegeprodukte in ihrer Abdeckung. Forschungseinrichtungen erhalten Mittel zur Untersuchung von Wundheilungsmechanismen und Produktwirksamkeit. Der Markt für aktive Wundpflege gewinnt durch solche strukturierte Unterstützung und Bewusstseinskampagnen an Fahrt. Krankenhäuser profitieren von Finanzierungsinitiativen zur Verbesserung der Wundpflegeeinheiten. Klinische Schulungsprogramme verbessern die Fähigkeiten von Fachleuten in fortschrittlichen Wundtherapien. Unterstützung auf politischer Ebene verbessert die Akzeptanz und treibt Innovationen in den Behandlungsangeboten voran.
Markttrends:
Annahme von intelligenten Wundtechnologien mit Sensoren und Echtzeitüberwachung
Intelligente Wundverbände treten mit eingebetteten Sensoren, die die Heilung überwachen, in die klinische Praxis ein. Diese Technologien überwachen Temperatur, pH-Werte und Feuchtigkeit, um Pflegeentscheidungen zu optimieren. Forscher integrieren drahtlose Kommunikationsmodule für den Echtzeit-Datenaustausch. Pflegeteams erhalten Einblick in den Heilungsfortschritt, ohne Verbände zu entfernen. Der Markt für aktive Wundpflege richtet sich nach diesem Trend, indem er personalisierte, reaktionsfähige Wundpflege ermöglicht. Fernüberwachung ist nützlich für ländliche Gebiete und postoperative Fälle. Sie verbessert die Wundüberwachung und senkt gleichzeitig das Infektionsrisiko. Innovationen in flexibler Elektronik und biokompatiblen Sensoren unterstützen diese Entwicklung.
- Zum Beispiel zeigt die Forschung zu IoMT-Systemen, dass die automatisierte Wundklassifikation eine Genauigkeit von 99,9 % bei mehr als 5.000 Wundbildern erreicht und eine Echtzeit-Schweregradverfolgung und klinische Warnungen ermöglicht.
Erhöhter Einsatz von synthetischen Biologika und Gerüsten für den Wundmatrixaufbau
Hersteller entwickeln nun synthetische Biologika, die menschliche extrazelluläre Matrizen nachahmen. Diese bioengineerten Gerüste stimulieren die Zellmigration und Vaskularisierung an der Wundstelle. Es verbessert die Ergebnisse bei komplexen Wunden, die Regeneration erfordern. Unternehmen konzentrieren sich auf anpassbare mechanische Eigenschaften und Formulierungen mit verzögerter Freisetzung. Der Markt für aktive Wundpflege gewinnt durch synthetische Ersatzstoffe, die Konsistenz und Skalierbarkeit bieten, an Stärke. Kliniker bevorzugen standardisierte Biologika für chronische und postoperative Pflege. Anpassbare Gerüste ermöglichen maßgeschneiderte Behandlungsprotokolle. Der Einsatz synthetischer Komponenten reduziert auch Risiken, die mit Spendergeweben verbunden sind.
- Zum Beispiel integrieren fortschrittliche Gerüstdesigns maßgeschneiderte mechanische Eigenschaften und bioaktive Komponenten mit verzögerter Freisetzung, die die Regeneration komplexer chronischer Wunden unterstützen.
Wachsende Integration von künstlicher Intelligenz für Wundbewertung und Behandlungsplanung
Künstliche Intelligenz-Werkzeuge werden jetzt eingesetzt, um die Wundbewertung mithilfe bildbasierter Algorithmen zu automatisieren. Maschinelle Lernmodelle helfen bei der Klassifizierung von Wunden, der Schätzung der Tiefe und der Vorschlag von Behandlungsstufen. Kliniker nutzen KI-Dashboards, um Heilungstrends im Laufe der Zeit zu überwachen. Der Markt für aktive Wundversorgung passt sich digitalen Arbeitsabläufen an, die die Diagnosegeschwindigkeit und -genauigkeit verbessern. KI-basierte Apps unterstützen Triage-Entscheidungen in Notfall- und Ambulanzeinstellungen. Krankenhäuser profitieren von einer reduzierten Belastung der Spezialisten. Die Softwareintegration mit elektronischen Gesundheitsakten verbessert die Kontinuität der Versorgung. Bildanmerkungswerkzeuge unterstützen auch die klinische Ausbildung.
Anstieg maßgeschneiderter und patientenspezifischer Wundversorgungslösungen durch 3D-Druck
Der 3D-Druck ermöglicht die Erstellung von Wundversorgungsprodukten, die auf die Wundform, -größe und die Biologie des Patienten zugeschnitten sind. Bioinks und druckbare Gerüste verbessern die Präzision der Wundabdeckung. Es unterstützt die Geweberegeneration, indem es Zellstrukturen nachahmt. Krankenhäuser setzen dies zunehmend für Brandopfer und komplexe chirurgische Wunden ein. Der Markt für aktive Wundversorgung gewinnt mit anpassbaren Lösungen an Fahrt, die die Behandlungszeit verkürzen. Die On-Demand-Fertigung unterstützt Notfall- und Ferneinsätze. Forscher erkunden 3D-gedruckte Hydrogelmischungen für chronische Wundstellen. Personalisierte Pflegeprotokolle verbessern die Patientenergebnisse.
Analyse der Marktchancen:
Hohe Kosten fortschrittlicher Therapien und begrenzte Erstattung in aufstrebenden Märkten
Fortschrittliche Wundversorgungslösungen sind oft mit hohen Herstellungs- und Vertriebskosten verbunden. Dazu gehören konstruierte Hautersatzstoffe, stammzellbasierte Matrizen und spezialisierte Biofilme. Gesundheitsdienstleister in kostenempfindlichen Märkten zögern, solche Lösungen zu übernehmen. Die Versicherungsdeckung bleibt für Premiumprodukte in aufstrebenden Volkswirtschaften begrenzt oder fehlt ganz. Der Markt für aktive Wundversorgung steht unter Preisdruck, der den breiten Zugang in einkommensschwachen Regionen behindert. Öffentliche Krankenhäuser haben oft nicht das Budget für den Großeinkauf. Die Preissensibilität beeinflusst die Patientenakzeptanz außerhalb städtischer Zentren. Hersteller kämpfen darum, Erschwinglichkeit und Innovation in Einklang zu bringen.
Klinische Komplexität, lange Heilungszeiten und begrenzte Standardisierung über Pflegeeinrichtungen hinweg
Chronische Wunden sind komplex und werden von mehreren Patientenfaktoren wie Alter, Komorbiditäten und Infektionen beeinflusst. Die Heilung dauert oft mehrere Wochen oder Monate und erfordert eine konsistente Pflege und Überwachung. Der Mangel an standardisierten Protokollen zwischen den Einrichtungen führt zu fragmentierten Behandlungsansätzen. Der Markt für aktive Wundversorgung muss die Variabilität in der Ausbildung von Klinikern und der Produktnutzung angehen. Inkonsistente Dokumentation und schlechte Nachverfolgung beeinträchtigen die Ergebnismessung. Multidisziplinäre Koordination fehlt oft, was die optimale Intervention verzögert. Pflegeteams stehen vor Herausforderungen bei der Einführung neuer Werkzeuge ohne klare Richtlinien. Patienten-Nichtbefolgung erschwert die Genesung zusätzlich.
Marktchancen:
Steigende Nachfrage in aufstrebenden Volkswirtschaften durch Urbanisierung und verbesserten Zugang zur Gesundheitsversorgung
Die Urbanisierung erhöht den Zugang zu fortschrittlichen Gesundheitseinrichtungen in Entwicklungsländern. Mehr Patienten suchen nun professionelle Pflege für Wunden, die zuvor zu Hause behandelt wurden. Der Markt für aktive Wundversorgung sieht ungenutztes Potenzial in der Erweiterung von Gesundheitsnetzwerken. Investitionen des privaten Sektors stärken die Krankenhausinfrastruktur in städtischen Ballungsräumen. Die inländische Produktion schafft kostengünstige Optionen für lokale Märkte. Öffentlichkeitskampagnen unterstützen die frühzeitige Wundintervention. Multinationale Unternehmen bilden lokale Partnerschaften, um die Distribution zu stärken. Diese Faktoren eröffnen neue Einnahmequellen für Anbieter.
Fokus auf regenerative Medizin und zellbasierte Innovationen für die Heilung komplexer Wunden
F&E in der regenerativen Medizin bietet starke Wachstumsaussichten für die Wundbehandlung. Stammzellbasierte Formulierungen und Wachstumsfaktortherapien gewinnen in klinischen Studien an Bedeutung. Der Markt für aktive Wundversorgung profitiert von Produkten, die Angiogenese und Gewebemodellierung fördern. Innovation unterstützt die langfristige Heilung von tiefen und nicht heilenden Wunden. Krankenhausnetzwerke zeigen wachsendes Interesse an Studien für bioengineerte Haut. Akademische Institutionen kooperieren mit Biotech-Unternehmen, um die Forschung zu beschleunigen. Regulierungsbehörden zeigen Offenheit für neuartige Therapien bei ungedeckten klinischen Bedürfnissen.
Marktsegmentierungsanalyse:
Nach Wundtyp
Chronische Wunden dominieren den Markt für aktive Wundversorgung und machen fast 59% des Gesamtanteils aus. Diabetische Fußgeschwüre, Druckgeschwüre und Unterschenkelgeschwüre nehmen aufgrund alternder Bevölkerungen und wachsender Diabetesprävalenz zu. Chronische Wunden erfordern langwierige Pflege, was sie zu einem starken Umsatzgenerator macht. Akute Wunden, einschließlich chirurgischer Einschnitte und Verbrennungen, tragen ebenfalls erheblich bei, insbesondere in der Notfall- und Traumaversorgung. Behandlungsprotokolle unterscheiden sich je nach Wundtyp, was die Nachfrage nach maßgeschneiderten Produkten antreibt.
Nach Produkttyp
Verbände halten einen großen Anteil unter den Produkttypen aufgrund ihrer breiten Anwendbarkeit bei sowohl akuten als auch chronischen Wunden. Biomaterialien und Hautersatzstoffe gewinnen an Dynamik, insbesondere bei schwer heilbaren Wunden. Transplantate und gewebekonstruierte Produkte bieten schnellere Genesung und verbesserte Ergebnisse. Wachstumsfaktoren stellen eine wertvolle Nische dar, die hauptsächlich in spezialisierten Fällen unter ärztlicher Aufsicht verwendet wird. Der Markt für aktive Wundversorgung profitiert von kontinuierlicher Innovation in allen Produktkategorien.
- Zum Beispiel war Organogenesis's Apligraf der erste bioengineerte Hautersatz, der in klinischen Studien für venöse Beingeschwüre eine vollständige Wundverschlussrate von 56% erreichte, verglichen mit nur 38% bei alleiniger Kompressionstherapie.
Nach Endverbraucher
Krankenhäuser führen die Endverbrauchersegmentierung mit über 50% Anteil an, angetrieben durch hohen Patientenzulauf und fortschrittliche Wundversorgungseinheiten. Spezialkliniken expandieren aufgrund ihres Fokus auf ambulante Dienste und das Management chronischer Wunden. Häusliche Pflege gewinnt an Bedeutung, da alternde Bevölkerungen und postoperative Patienten nach Heilungslösungen zu Hause suchen. Das Produktdesign richtet sich nun sowohl an klinische als auch persönliche Pflegebedürfnisse.
Nach Anwendung
Geschwüre bilden den größten Anwendungsbereich, wobei diabetische und venöse Geschwüre die Nachfrage anführen. Chirurgische Wunden bleiben ein kritischer Fokus, insbesondere für die postoperative Pflege und Infektionsprävention. Es adressiert vielfältige Heilungsherausforderungen in beiden Segmenten durch fortschrittliche Therapien und effiziente Lieferformate.
- Zum Beispiel erreichte EpiFix von MiMedx Group, ein dehydriertes Allotransplantat der menschlichen Amnion-/Chorionmembran, in einer bahnbrechenden randomisierten kontrollierten Studie eine Heilungsrate von 77% innerhalb von 4 Wochen bei diabetischen Fußgeschwüren.
Segmentierung:
Nach Wundtyp
- Chronische Wunden
- Akute Wunden
Nach Produkttyp
- Biomaterialien
- Hautersatzstoffe (z.B. Transplantate)
- Wachstumsfaktoren
- Verbände
Nach Endverbraucher
- Krankenhäuser
- Fachkliniken
- Häusliche Pflege
Nach Anwendung
- Geschwüre
- Chirurgische Wunden
Nach Region
- Nordamerika
- USA
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Lateinamerika
- Brasilien
- Argentinien
- Rest von Lateinamerika
- Naher Osten & Afrika
- GCC-Staaten
- Südafrika
- Rest des Nahen Ostens und Afrikas
Regionale Analyse:
Nordamerika führt mit robuster Infrastruktur und Erstattungssystemen
Nordamerika hält den größten Anteil am Markt für aktive Wundversorgung und trägt fast 45% zum weltweiten Umsatz bei. Die USA bleiben das dominierende Land und machen allein fast 39% aus. Eine hohe Inzidenz von chronischen Wunden, Diabetes und Fettleibigkeit unterstützt die wiederkehrende Nachfrage nach fortschrittlichen Wundtherapien. Starke Versicherungs-Erstattungspolitiken und die Präsenz führender Hersteller helfen, die Produktdurchdringung in Krankenhäusern und Fachkliniken aufrechtzuerhalten. Gesundheitsdienstleister übernehmen bioaktive Verbände, Hauttransplantate und zellbasierte Therapien als Teil der Routineversorgung. Es profitiert von forschungsgetriebener Innovation und der frühen Einführung intelligenter Wundversorgungstechnologien.
Europa hält durch öffentliche Gesundheitssysteme eine stabile Nachfrage aufrecht
Europa trägt etwa 25% zum Markt für aktive Wundversorgung bei, angeführt von Ländern wie Deutschland, dem Vereinigten Königreich und Frankreich. Nationale Gesundheitsdienste in diesen Ländern bieten strukturierte Management- und Präventionsmaßnahmen für chronische Wunden. Krankenhäuser und ambulante Zentren integrieren fortschrittliche Wundverbände und Wachstumsfaktoren in Standardprotokolle. Schulungsprogramme für Wundpflegespezialisten unterstützen den konsistenten Produkteinsatz auf allen Versorgungsebenen. Regulatorische Klarheit und Erstattungszugang ermöglichen eine moderate, aber stabile Marktexpansion. Es wächst weiterhin durch etablierte Vertriebs- und klinische Adoptionsrahmen.
Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region
Der asiatisch-pazifische Raum hält einen Anteil von etwa 20 % am Markt für aktive Wundversorgung und verzeichnet das schnellste Wachstum unter allen Regionen. Länder wie China und Indien treiben dieses Wachstum mit einem expandierenden Gesundheitswesen und einer wachsenden Zahl von Diabetikern voran. Regierungsinitiativen und private Investitionen verbessern den Zugang zur Wundversorgung in städtischen Krankenhäusern. Lokale Fertigungskapazitäten erhöhen die Erschwinglichkeit und Verteilung in Entwicklungsgebieten. Ein zunehmendes Bewusstsein für Wundkomplikationen fördert frühere Interventionen und eine stärkere Nutzung von Produkten. Es zeigt ein starkes Potenzial, da Anbieter die Behandlungsprotokolle modernisieren und neuere Wundversorgungsformate übernehmen.
Analyse der Hauptakteure:
- Smith & Nephew
- Integra LifeSciences
- Organogenesis Inc.
- Mölnlycke Health Care
- MiMedx
- Convatec
- 3M / Solventum
- Tissue Regenix
Wettbewerbsanalyse:
Der Markt für aktive Wundversorgung zeichnet sich durch starken Wettbewerb zwischen globalen und regionalen Akteuren aus, die sich auf Biologika, Hautersatzstoffe und fortschrittliche Verbände konzentrieren. Unternehmen wie Smith & Nephew, 3M, Organogenesis und Integra LifeSciences führen mit breiten Produktportfolios und Innovationspipelines. Diese Akteure investieren in klinische Studien, Akquisitionen und Produktentwicklungen, um ihr Angebot an Wundversorgung zu erweitern. Es profitiert von kontinuierlichen technologischen Fortschritten in tissue-engineerten Produkten und bioaktiven Matrizen. Neue Unternehmen treten mit Nischenlösungen für das Management chronischer Wunden und personalisierte Pflege ein. Preiswettbewerb und regulatorische Compliance bleiben wichtige Fokusbereiche. Strategische Partnerschaften mit Krankenhäusern und Forschungseinrichtungen stärken die Sichtbarkeit und Akzeptanz von Produkten.
Neueste Entwicklungen:
- Im Dezember 2025 schloss die MiMedx Group, Inc. eine exklusive US-Vertriebsvereinbarung mit Regen Lab USA LLC ab, um RegenKit® Wound Gel, ein autologes Wundgelprodukt zur Behandlung chronischer Wunden, anzubieten. Dies erweitert ihr Angebot im Bereich der Wundversorgung und vergrößert die Marktreichweite in den Vereinigten Staaten.
- Im Oktober 2025 brachte die MiMedx Group, Inc. EPIXPRESS® auf den Markt, ein neues Plazenta-Allotransplantat, das Kliniker bei der Behandlung chronischer und schwer heilender Wunden, einschließlich diabetischer Fußgeschwüre und venöser Beingeschwüre, unterstützen soll, indem es die Flüssigkeitsbewegung durch das Gewebe verbessert und ihr Portfolio an fortschrittlichen Wundversorgungsprodukten erweitert.
- Im September 2025 führte Smith+Nephew das CENTRIO Platelet-Rich-Plasma (PRP) System in den USA ein, ein biodynamisches Hämatogel, das aus den eigenen Blutplättchen und dem Plasma eines Patienten gewonnen wird, um die Heilung chronischer exsudierender Wunden wie diabetischer Fußgeschwüre und venöser Beingeschwüre zu unterstützen. Dies wurde durch eine exklusive Private-Label-Vertriebsvereinbarung mit Nuo Therapeutics Inc. ermöglicht.
- Im April 2025 brachte Convatec Group PLC ConvaNiox™ auf den Markt, eine auf Stickstoffmonoxid basierende antimikrobielle und antibiofilm Wundversorgungstechnologie, die auf schwer heilbare Wunden wie diabetische Fußgeschwüre abzielt, mit einer geplanten anfänglichen regionalen Einführung vor einer breiteren Bereitstellung.
Berichtsabdeckung:
Der Forschungsbericht bietet eine eingehende Analyse basierend auf Wundtyp, Produkttyp, Endverbraucher, Anwendung und Region. Er beschreibt führende Marktteilnehmer und gibt einen Überblick über ihr Geschäft, ihre Produktangebote, Investitionen, Einnahmequellen und Schlüsselanwendungen. Darüber hinaus enthält der Bericht Einblicke in das Wettbewerbsumfeld, eine SWOT-Analyse, aktuelle Markttrends sowie die wichtigsten Treiber und Einschränkungen. Ferner werden verschiedene Faktoren erörtert, die das Marktwachstum in den letzten Jahren vorangetrieben haben. Der Bericht untersucht auch Marktdynamiken, regulatorische Szenarien und technologische Fortschritte, die die Branche prägen. Er bewertet die Auswirkungen externer Faktoren und globaler wirtschaftlicher Veränderungen auf das Marktwachstum. Schließlich bietet er strategische Empfehlungen für neue Marktteilnehmer und etablierte Unternehmen, um die Komplexitäten des Marktes zu navigieren.
Zukunftsausblick:
- Der Markt wird ein nachhaltiges Wachstum erleben, angetrieben durch steigende Fälle chronischer Wunden, insbesondere diabetische Fußgeschwüre und Druckgeschwüre.
- Technologische Fortschritte in der Geweberegeneration, wie Stammzelltherapien und bioengineerte Haut, werden das Management komplexer Wunden transformieren.
- Intelligente Wundpflegegeräte mit eingebetteten Sensoren und Echtzeitüberwachung werden in Krankenhäusern und im häuslichen Umfeld zum Mainstream.
- Der Ausbau der Gesundheitsinfrastruktur in Asien-Pazifik und Lateinamerika wird neue Einnahmequellen für globale und regionale Akteure eröffnen.
- Hersteller werden sich auf personalisierte Wundpflegeprodukte konzentrieren, die durch 3D-Druck und KI-unterstützte Diagnoseplattformen ermöglicht werden.
- Die zunehmende Akzeptanz von ambulanter und häuslicher Wundpflege wird die Nachfrage nach tragbaren, einfach anzuwendenden und selbstaktivierenden Verbänden schaffen.
- Öffentliche und private Versicherer werden die Erstattungsunterstützung für fortschrittliche Wundpflegeprodukte ausweiten, um den Zugang über Einkommensgruppen hinweg zu stärken.
- Strategische Kooperationen zwischen Krankenhäusern, Biotech-Firmen und Medtech-Unternehmen werden F&E- und klinische Validierungszyklen beschleunigen.
- Regulatorische Rahmenbedingungen werden sich weiterentwickeln, um die Zulassung innovativer Wundheilungs-Biologika und intelligenter Geräte zu beschleunigen.
- Führende Unternehmen werden Fusionen und Übernahmen anstreben, um ihre Produktportfolios zu konsolidieren und ihre geografische Präsenz in aufstrebenden Märkten zu erweitern.
Kostenloses Muster Anfordern
Geben Sie Ihre Daten ein und wir senden Ihnen einen kostenlosen Musterbericht.
- Sample data tables & charts
- Research methodology
Benötigen Sie eine Angepasste Version Dieses Berichts?
Passen Sie Umfang, Geografie oder Segmente genau an Ihre Anforderungen an.
- Individueller geografischer oder Segmentumfang
- Direkter Zugang zu unserem Analystenteam
Häufig Gestellte Fragen
Wie groß ist der aktuelle Markt für aktive Wundversorgung und wie groß wird er voraussichtlich im Jahr 2032 sein?
Mit welcher jährlichen Wachstumsrate wird der Markt für aktive Wundversorgung zwischen 2025 und 2032 voraussichtlich wachsen?
Welches Segment des Marktes für aktive Wundversorgung hielt 2025 den größten Anteil?
Was sind die Hauptfaktoren, die das Wachstum des Marktes für aktive Wundversorgung antreiben?
Wer sind die führenden Unternehmen im Bereich der aktiven Wundversorgung?
Welche Region hatte 2025 den größten Anteil am Markt für aktive Wundversorgung?
Inhaltsverzeichnis
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Markt für aktive Wundversorgung Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2025; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Markt für aktive Wundversorgung Market Snapshot
- 2.1.1 Market Size – Historical (2025) & Forecast (2025-2032) (2025: USD 1,303.01 million → 2032: USD 1,767.29 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Markt für aktive Wundversorgung Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2025 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2025
- 2.3.2 Top 10 Players by Volume Share – 2025
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Markt für aktive Wundversorgung Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Markt für aktive Wundversorgung Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Markt für aktive Wundversorgung Market Drivers
- 3.3 Markt für aktive Wundversorgung Market Restraints & Challenges
- 3.4 Markt für aktive Wundversorgung Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Markt für aktive Wundversorgung Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Markt für aktive Wundversorgung Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Markt für aktive Wundversorgung category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Markt für aktive Wundversorgung Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Markt für aktive Wundversorgung Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2025)
- 5.1.2 Global Export Volume by Country (2025)
- 5.1.3 Global Import Value by Country (2025)
- 5.1.4 Global Import Volume by Country (2025)
- 5.1.5 Net Trade Balance by Country (2025)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2025)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Markt für aktive Wundversorgung market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Markt für aktive Wundversorgung Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2025
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Markt für aktive Wundversorgung Market Share Analysis – 2025
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2025)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Markt für aktive Wundversorgung Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Markt für aktive Wundversorgung (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Markt für aktive Wundversorgung Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Markt für aktive Wundversorgung Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2025 & 2032)
- 7.1.2 Channel Mix Evolution (2025-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Markt für aktive Wundversorgung Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Markt für aktive Wundversorgung Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Markt für aktive Wundversorgung Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Markt für aktive Wundversorgung Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Markt für aktive Wundversorgung Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Markt für aktive Wundversorgung Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Markt für aktive Wundversorgung Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
